
El sector de activos alternativos en Europa vive, según S&P Global Ratings, una clara consolidación. Su último informe, titulado «Slow Exits Are Redrawing Europe’s Alternative Asset Management Map», concluye que las grandes firmas están aprovechando su escala para captar una cuota creciente de las nuevas entradas de capital, mientras que las gestoras más pequeñas -aquellas con menos de 15.000 millones de activos en AUM- están bajo una presión cada vez mayor para demostrar rendimientos excepcionales, vender su negocio a gestores más grandes o incluso cesar sus operaciones.
En consecuencia, S&P advierte que esta creciente presión sobre las gestoras pequeñas se traduce también en una creciente presión para vender su negocio a gestores más grandes, “demostrar retornos excepcionales o directamente cesar su actividad, mientras que los grandes jugadores diversificados están capturando una cuota creciente de las nuevas entradas de capital”.
El informe reconoce mayor presión competitiva entre las grandes gestoras estadounidenses, que están aumentando su presencia en mercados europeos clave, como uno de los motores de esta consolidación. Entre los ejemplos recientes que ilustran esta tendencia en la industria, S&P Global Ratings cita la compra de Coller Capital por parte de EQT, la adquisición de Marathon Asset Management por CVC, la integración de la gestora de AXA por parte de BNP, y la alianza entre ICG y Amundi.
Dinámicas del contexto
Según el citado informe, estas tendencias dentro de la industria se enmarcan dentro un claro escenario: “La volatilidad macroeconómica, la baja actividad de desinversión y la preocupación por las valoraciones de las empresas de software han aumentado los riesgos de liquidez y valoración en la industria europea de gestión de activos alternativos”. En este contexto, el documento asegura que la incapacidad de los gestores para desinvertir activos a las valoraciones históricas ha provocado que las realizaciones se estanquen, dejando a los fondos con dificultades para devolver capital a los inversores.
“El ratio de capital distribuido sobre el desembolsado (distributed to paid-in capital ratio) en el ámbito del buyout europeo cayó a aproximadamente el 6% de los activos bajo gestión (AUM) en 2025, en comparación con la media histórica del 14%-16%, según la consultora de gestión empresarial McKinsey”, indican como dato de referencia.
Además, el retraso en las desinversiones ha contribuido a un mercado de captación de fondos (fundraising) complejo. Según describen desde S&P Global Ratings, el capital de los LPs está bloqueado en añadas (vintages) antiguas y, por lo tanto, es escaso. Ahora bien, matiza que los fondos y gestores de activos más grandes están captando una cuota cada vez mayor del reparto de la captación de fondos, mientras que los gestores más pequeños atraviesan dificultades. Mientras tanto, los sectores minorista y asegurador están ganando mayor presencia en los mercados de activos alternativos a medida que aumentan sus asignaciones a activos privados.
Escala e innovación para frenar la presión sobre los márgenes
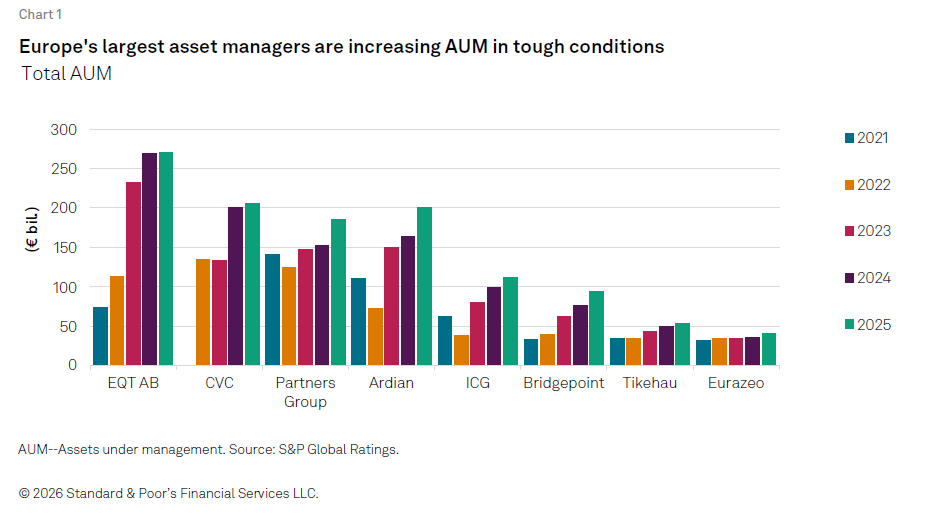
Frente al tenso entorno de capital privado escrito se está consolidando la industria europea de gestión de activos alternativos. Según S&P Global Ratings los principales actores están diversificando sus estrategias, lo que les permite ofrecer un modelo de «ventanilla única» a los LPs, que enfrentan sus propias presiones de consolidación. Para ellos, resulta cada vez más atractiva una plataforma que cubra múltiples clases de activos, estrategias y estructuras.
El informe destaca que la consolidación también otorga a los gestores europeos de activos alternativos más capacidad financiera para competir de manera eficaz con los grandes actores estadounidenses, todos los cuales están aumentando su presencia en los principales mercados europeos. Según explica, esta doble presión —un capital privado escaso y la competencia de EE.UU.— impulsará la actividad de fusiones y adquisiciones (M&A). “Dos ejemplos recientes son el acuerdo de EQT para adquirir Coller Capital, especialista británica en mercados secundarios, y la adquisición por parte de CVC de la gestora de crédito estadounidense Marathon Asset Management”, apunta.
En cambio, observan que los grandes actores con un negocio más diversificado están logrando una sólida captación de fondos a pesar de las difíciles condiciones. “Los gestores con activos superiores a los 15 000 millones de euros están captando una cuota de mercado cada vez mayor. Por el contrario, los gestores de menor tamaño cuyos fondos tuvieron éxito en la década anterior se enfrentan a serias dificultades para lanzar nuevos fondos, a menos que cuenten con un historial excepcional de rentabilidades elevadas y oportunas”, señalan.
Las respuestas de la industria
Además de ese horizonte de fusiones y adquisiciones, los gestores europeos de activos alternativos están buscando valor en estructuras de productos innovadoras y nuevos canales de distribución. “Aunque las gestoras de alternativos europeas aún no han adquirido compañías de seguros —a diferencia de sus grandes homólogas estadounidenses—, se están centrando cada vez más en vehículos de inversión especializados”, indican. Entre ellos se incluyen las estructuras alimentadoras (leveraged feeders) y los vehículos multiactivo (multi-asset wrappers), que en conjunto permiten captar capital fresco.
Una de las claves, según el informe, es el canal de distribución de wealth management, que gana cada vez más relevancia para los productos de inversión alternativa. “El patrimonio privado en Europa es elevado y existe un amplio margen para que este capital fluya hacia activos privados. Además, las comisiones aplicadas a una estructura patrimonial suelen ser más altas para la gestora que las obtenidas por esa misma exposición mantenida por una contraparte institucional”, apunta el informe.
S&P Global Ratings detecta que los inversores minoristas se sienten cada vez más cómodos con la complejidad, siempre que adopte una forma regulada, accesible y, a menudo, semilíquida. Sin embargo, esto introduce nuevos riesgos de liquidez y reputacionales para las gestoras de alternativos.
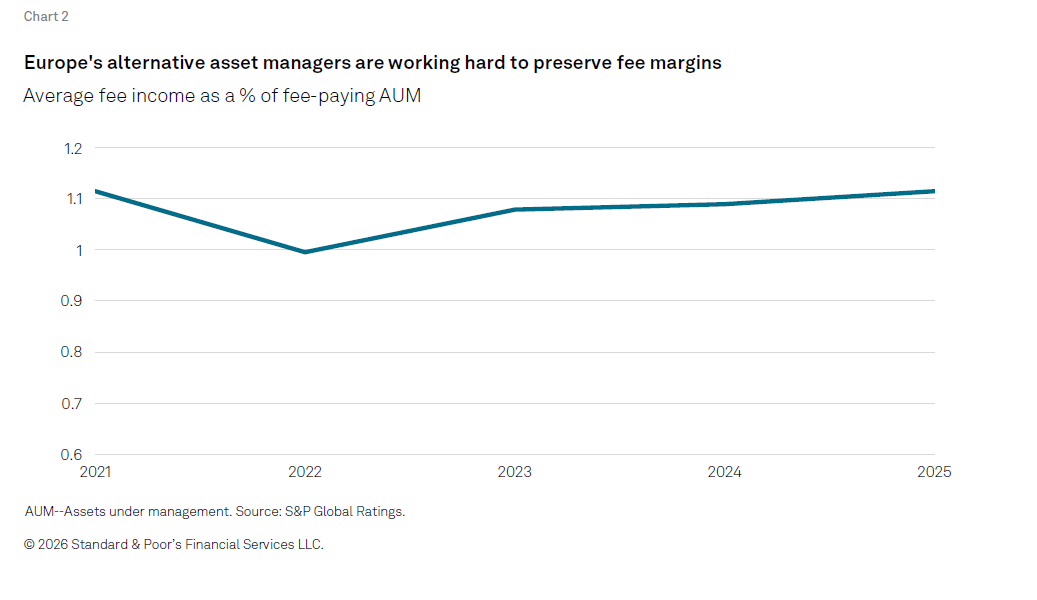
Por último, el documento advierte de que las gestoras de activos alternativos no son inmunes a la presión sobre los márgenes, aunque estos se han mantenido mejor que los de sus homólogas de gestión tradicional. “En la década anterior, los activos alternativos se beneficiaron de los bajos tipos de interés, mientras que ahora el poder de negociación se ha desplazado hacia los LPs. Si bien los activos alternativos siguen siendo más rentables que los tradicionales, los márgenes se han estancado en los últimos cinco años. Este estancamiento, sumado a las preocupaciones sobre las valoraciones y los impagos en deuda privada, explica probablemente el comportamiento bursátil relativamente débil de las gestoras de alternativos en comparación con sus homólogas del mercado de renta variable general”, concluye el informe.
 Por Beatriz Zúñiga
 Por Funds Society