Aunque se espera que la proliferación de soluciones de inteligencia artificial (IA) acabe afectando a la mayoría de las industrias principales, la preocupación de los inversores se centra actualmente en la amenaza que plantea a las empresas de software.
Los agentes autónomos son cada vez más capaces de ejecutar tareas directamente en las aplicaciones empresariales, lo que podría socavar el modelo de suscripción tradicional por asiento de muchos proveedores de software. Al mismo tiempo, la IA está reduciendo las barreras de entrada al reducir el coste y la complejidad del desarrollo de software, facilitando a los nuevos competidores —o incluso a los propios clientes corporativos— la creación de herramientas personalizadas.
¿Dónde reside el riesgo?
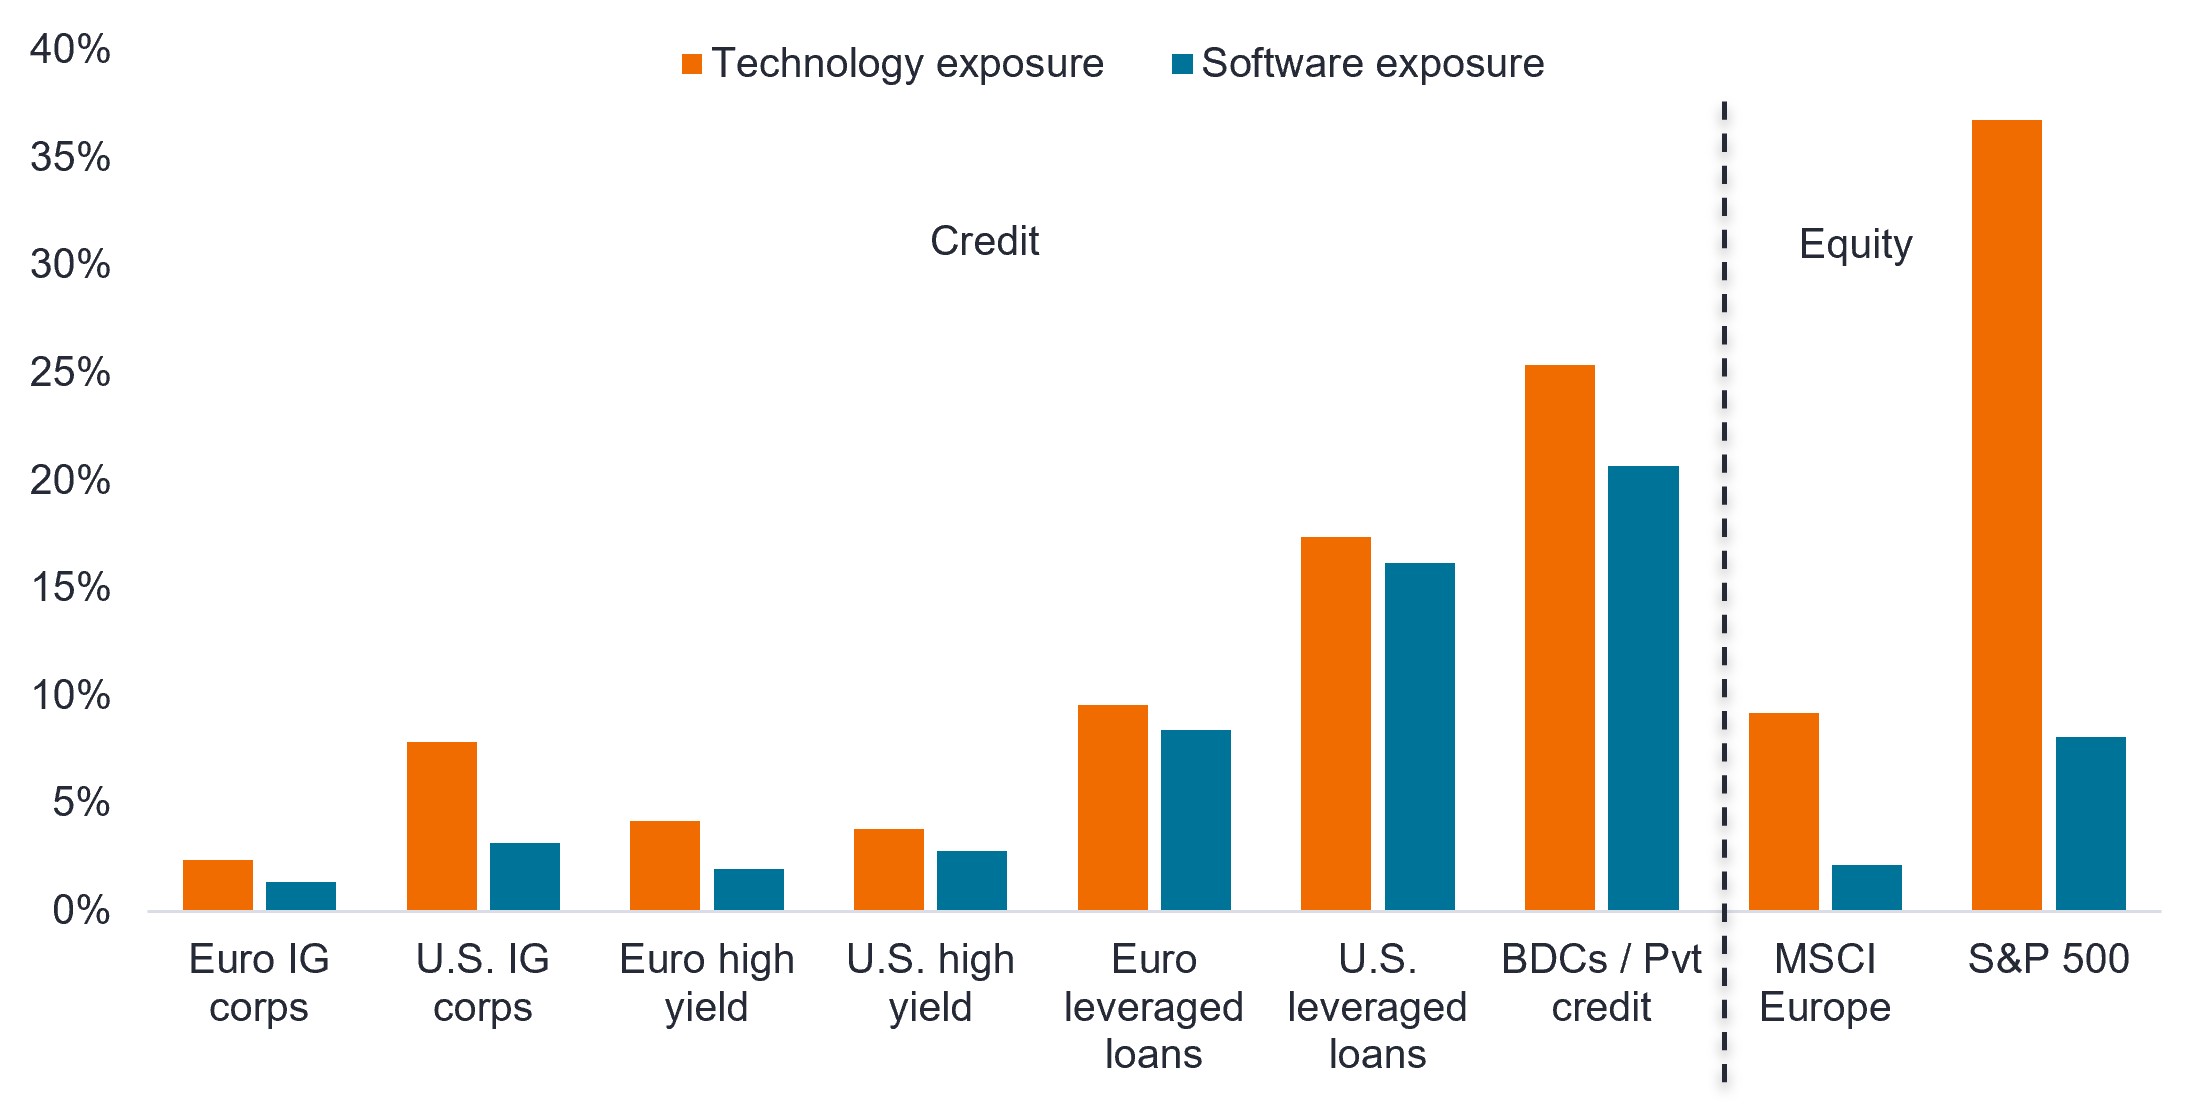
Las empresas de software han recurrido más a los préstamos apalancados y al crédito privado para financiarse que a los mercados empresariales. Las sociedades de desarrollo empresarial (BDC) se han visto atraídas por las empresas de software para adquisiciones apalancadas, porque sus ingresos recurrentes por suscripciones, sus fuertes márgenes y sus modelos operativos ligeros en activos se han adaptado bien a la asunción de mayores cargas de deuda.
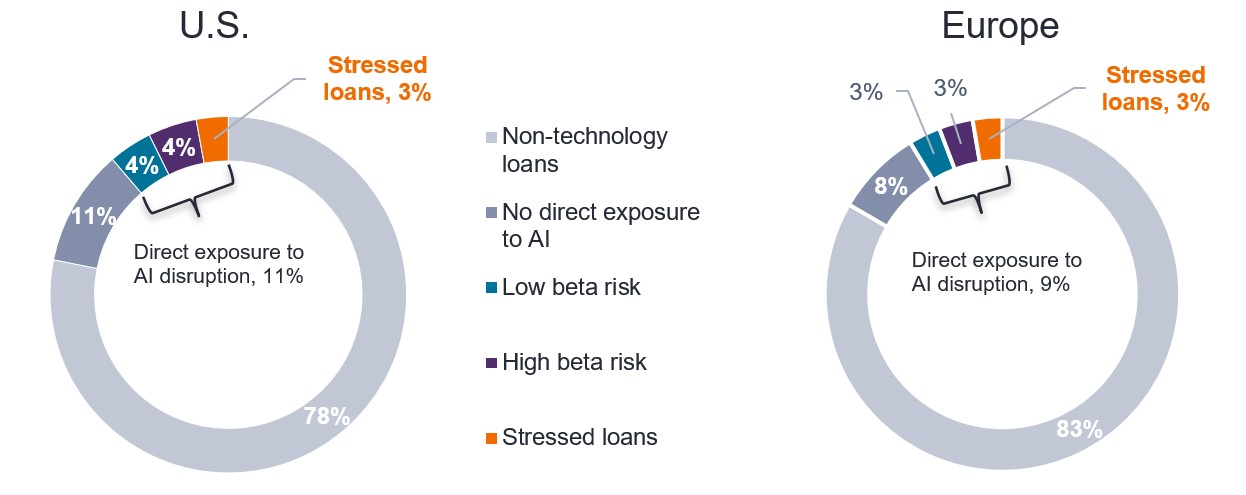
Gráfico 1: Exposición a tecnología y software en los mercados estadounidense y europeo
Fuente: Bloomberg, Barclays Research, a 31 de julio de 2026.
Dada la mayor exposición a tecnología y software de los préstamos apalancados o los CLOs, los inversores pueden verse tentados a evitar por completo estas clases de activos. Pero creemos que esta cuestión requiere un enfoque más mesurado y merece un examen más atento de los parámetros a nivel del préstamo.
Como se explica a continuación, nuestro método consiste en aislar y cuantificar el riesgo, tratar de mitigar dicho riesgo mediante la gestión activa y seleccionar los vehículos de inversión que creemos que pueden ofrecer protecciones estructurales frente a los impagos.
1. Aislar y cuantificar el riesgo
Los préstamos de tecnología y tecnología adyacente 1 representan alrededor del 22 % del universo de préstamos CLO estadounidense y el 17 % del universo de préstamos CLO europeo. Sin embargo, en nuestra opinión, la clasificación sectorial por sí sola sobreestima el riesgo, porque no todos los emisores están directamente expuestos a la disrupción por IA.
Gracias a nuestras fuertes capacidades de investigación de crédito empresarial, evaluamos cada préstamo individualmente y hemos determinado que solo el 11 % de los préstamos CLO estadounidenses y el 9 % de los préstamos CLO europeos están directamente expuestos a la disrupción por IA, es decir, aproximadamente la mitad de la exposición global a tecnología.
Vamos un paso más allá y separamos los préstamos con exposición directa a la IA en tres categorías de riesgo utilizando datos de precios en tiempo real –que consideramos un agregador de información muy eficiente– para determinar si el mercado percibe el préstamo como de menor riesgo, mayor riesgo o estrés.
Gráfico 2: Precio medio ponderado (PMP) de los préstamos de tecnología directamente expuestos a la disrupción de la IA
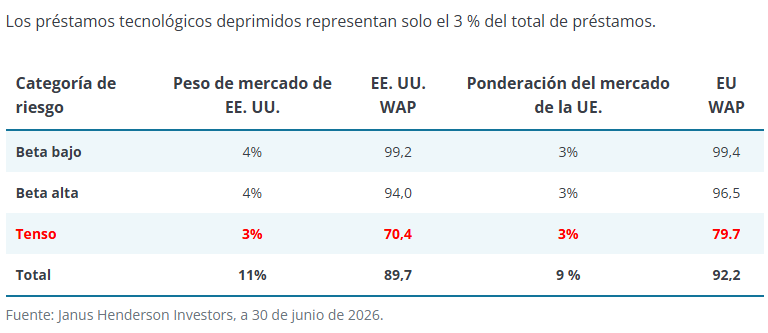
Los préstamos de beta baja en Estados Unidos y Europa se están valorando muy cerca del par (100) en 99,2 y 99,4 respectivamente, lo que indica que el mercado no ve ningún riesgo de crédito en esos préstamos. La cohorte de riesgo de beta alta, con precios de 94,0 y 96,5, refleja cierta incertidumbre, pero todavía está valorada muy por encima de los niveles de estrés.
La parte en dificultad, que representa apenas el 3 % del índice, es donde reside el verdadero riesgo de crédito. No obstante, la cohorte en tensión es mucho menor de lo que podría sugerir el titular.
Gráfico 3: Préstamos tecnológicos expuestos a la disrupción de la IA
Los préstamos tecnológicos directamente expuestos a la disrupción de la IA representan un porcentaje mucho menor del índice de lo que sugieren las ponderaciones principales.
Fuente: Janus Henderson Investors, a 30 de junio de 2026.
2. Buscar mitigar el riesgo a través de la gestión activa
Una vez que hemos aislado y cuantificado adecuadamente el riesgo, tratamos de mitigar el riesgo mediante la gestión activa. Aquí caben dos puntos destacables: a) evaluar el perfil de vencimiento de los préstamos en dificultad para cuantificar el riesgo inminente de refinanciación, y b) identificar las variaciones en la exposición directa a la IA por operación de CLO.
Con respecto a a), un posible motivo de preocupación respecto a los prestatarios afectados por la IA es el riesgo de refinanciación. Si un préstamo vence demasiado pronto para un prestatario que se enfrenta a una incertidumbre estructural de ingresos, podría verse obligado a refinanciar con diferenciales significativamente más amplios o no conseguir refinanciación en absoluto.
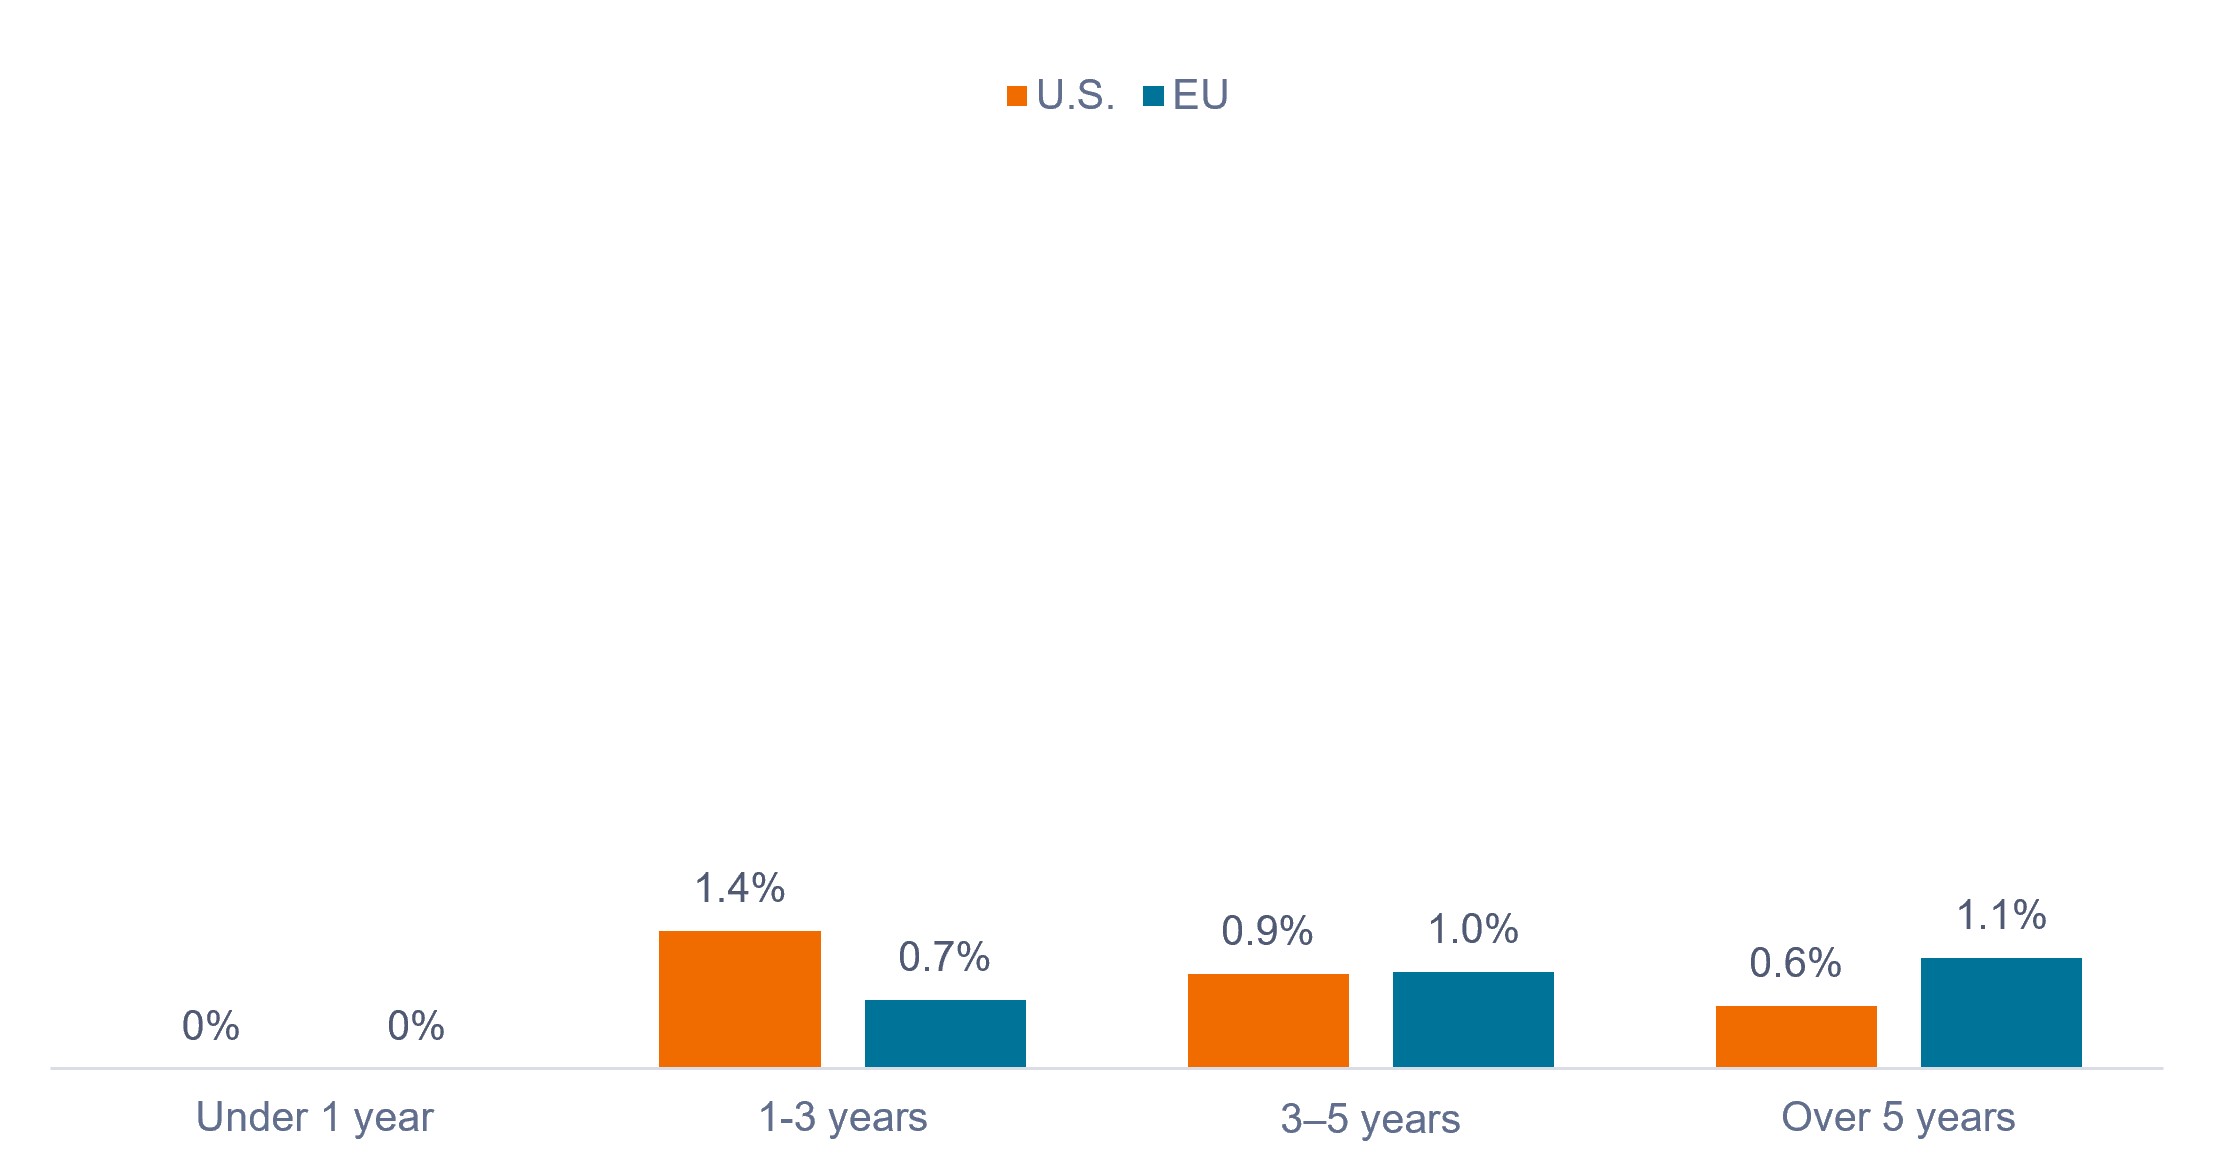
En EE. UU., los préstamos de tecnología con estrés con vencimiento a tres años representan solo el 1,4 % del universo de préstamos, mientras que en Europa esa cifra es del 0,7 %. Ningún préstamo de tecnología con estrés vence en un año.
Este perfil de vencimientos saneado proporciona tiempo para que las situaciones crediticias evolucionen o se resuelvan antes de que la presión de refinanciación aumente y, por tanto, no existe una acumulación de vencimientos inminente que obligue a materializar pérdidas.
Gráfico 4: Préstamos tecnológicos deprimidos como porcentaje del total de préstamos, por vencimiento
Un porcentaje muy pequeño del universo de préstamos está en dificultades y tiene vencimientos en los próximos tres años.
Fuente: Janus Henderson Investors, a 30 de junio de 2026.
Con respecto al punto 2), las cifras anteriores describen el universo como una única cartera, pero los deals CLO individuales son muy diferentes.
Después de analizar más de 2.750 operaciones CLO en los mercados estadounidense y europeo, comprobamos que la exposición a los préstamos tecnológicos en apuros varió significativamente según la operación y el gestor de CLO. En nuestro análisis, identificamos y medimos la exposición de cada CLO a los préstamos tecnológicos en apuros y luego clasificamos las operaciones de menor a mayor exposición y las agrupamos en cuartiles.
Los datos del Gráfico 6 representan la exposición media en todas las transacciones dentro de cada cuartil respectivo. La exposición a préstamos tecnológicos deprimidos en el cuartil más expuesto fue alrededor del 300 % más alta en EE. UU. y alrededor del 600 % más alta en Europa en comparación con el cuartil menos expuesto.
Gráfico 5: CLOs individuales ordenados y agrupados por nivel de exposición a préstamos de tecnología con estrés
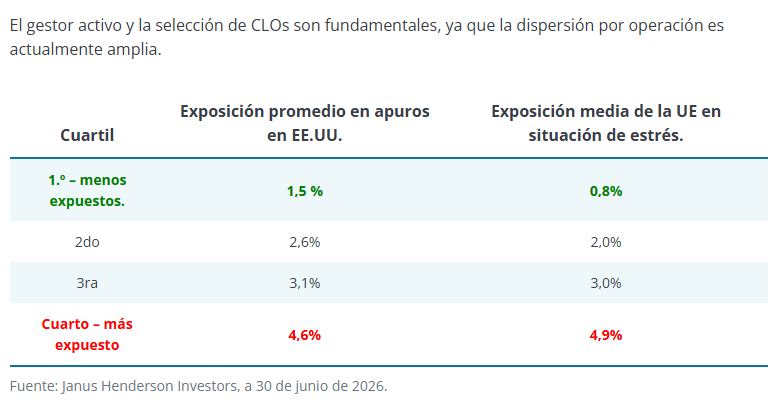
Con más de 170 gestores de CLO que operan en ambos mercados y gestores individuales que realizan operaciones de composición y antigüedad variables, la exposición se determina en última instancia por la selección crediticia a nivel de transacción.
3. Seleccionar los vehículos de inversión que creemos que pueden ofrecer protección estructural
En nuestra opinión, los inversores que buscan exposición a tipos flotantes deberían considerar los CLO por encima de los préstamos apalancamiento debido a las protecciones estructurales y a la mayor calidad crediticia de los CLO, así como a la posibilidad de seleccionar el nivel deseado de riesgo de crédito.
Mientras que los CLOs emplean una estructura en cascada² para ofrecer mejora crediticia, los préstamos apalancados participan en las pérdidas relacionadas con impago desde el primer dólar, ya que no hay una jerarquía de tramos inherente a la exposición directa a préstamos.
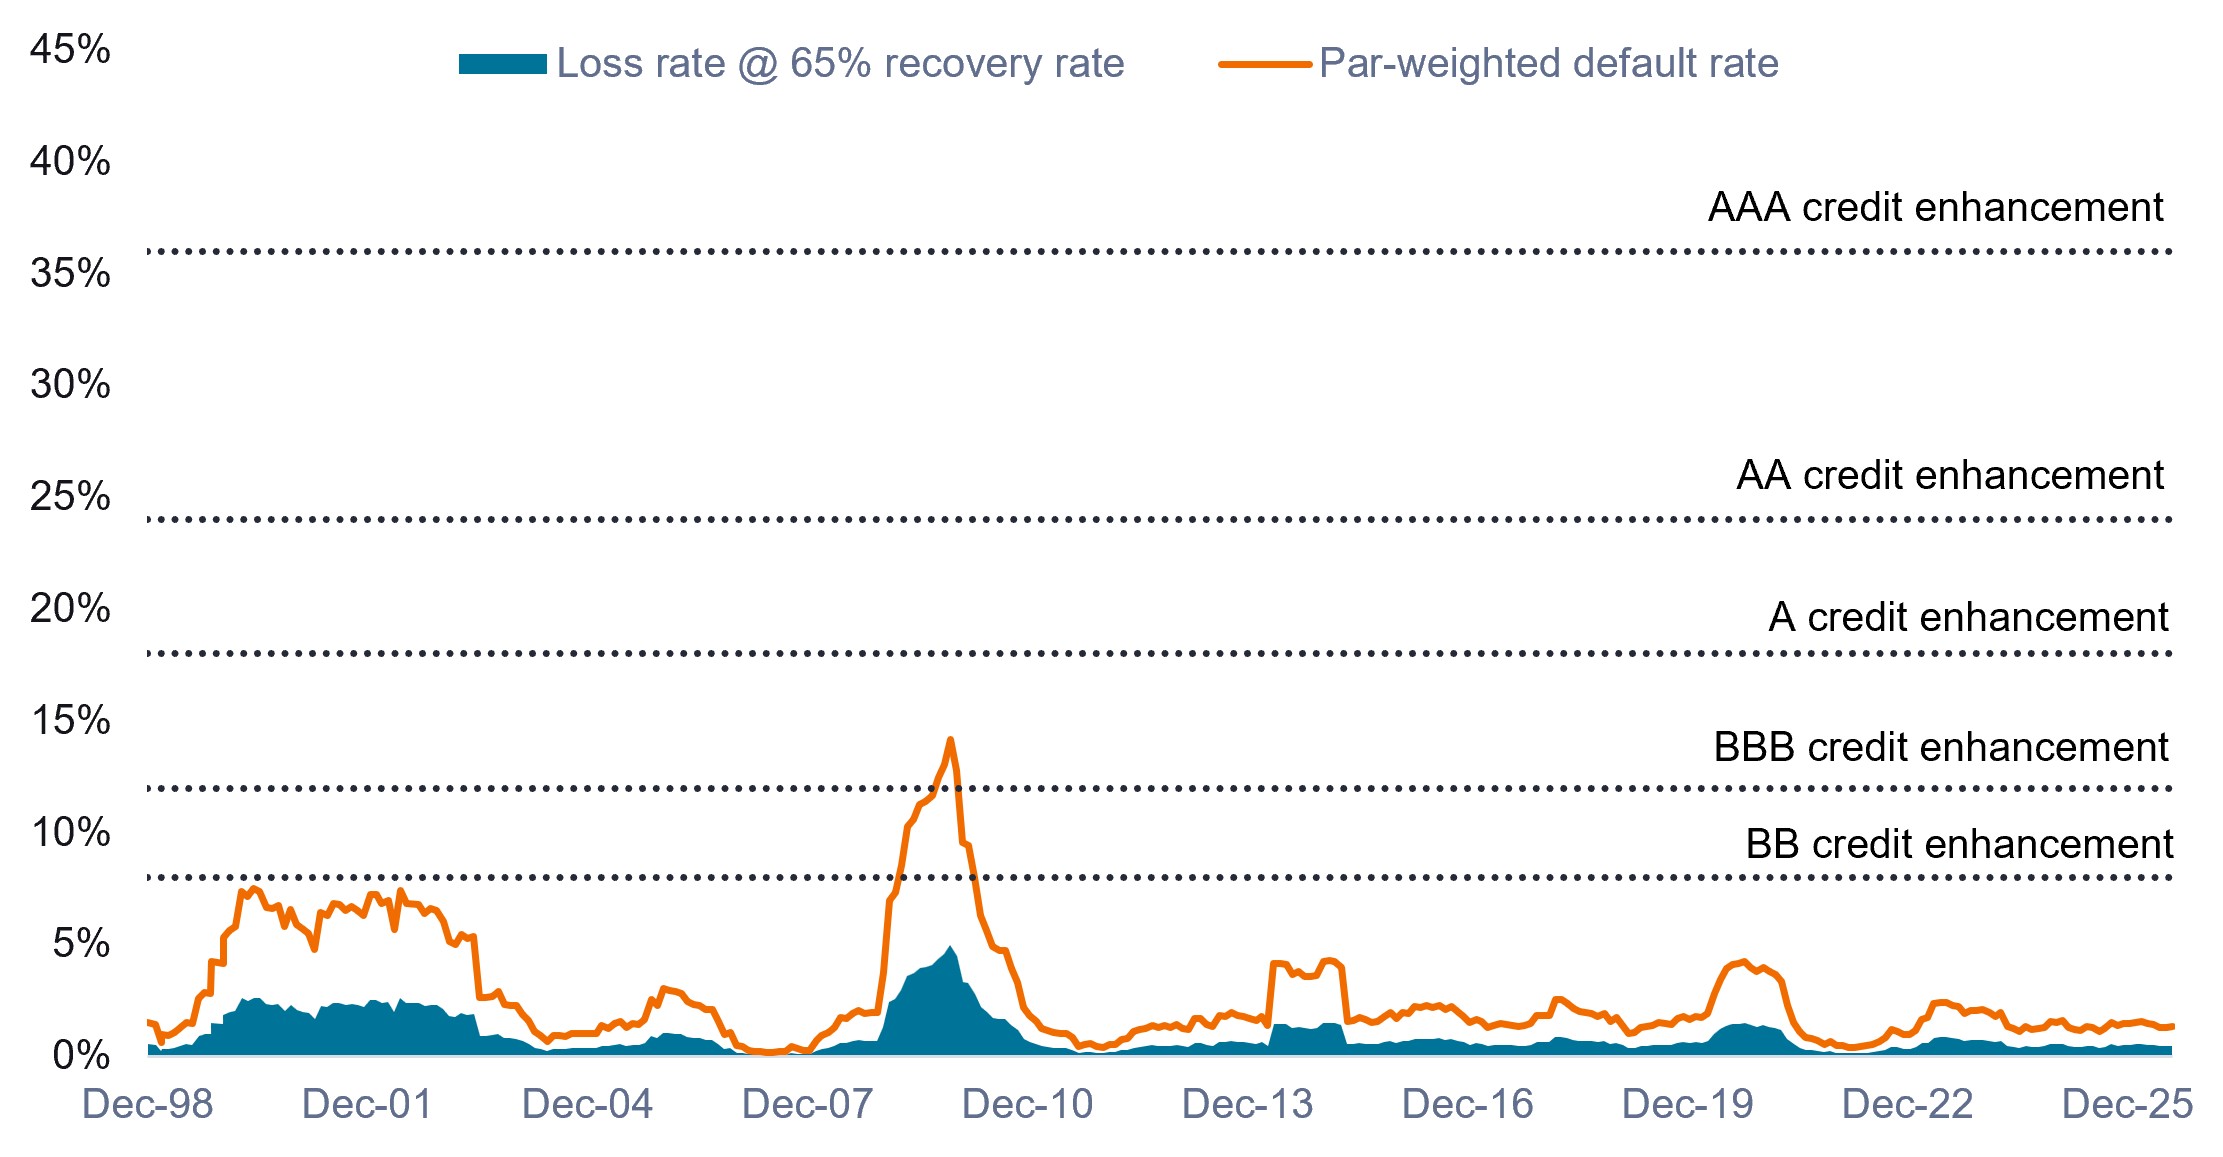
Esta característica de mejora crediticia dentro de los CLO ha demostrado ser resistente con el tiempo, especialmente para los tramos de mayor calificación. Eso se debe a que las pérdidas de los préstamos subyacentes afectan primero al tramo de rentas variables, avanzando a través de las jerarquías B y BB antes de llegar a los tramos BBB, A, AA y AAA.
Gráfico 6: Impacto de los impagos de préstamos apalancados en los tramos de CLO estadounidenses (1998-2026)
Los tramos CLO de mayor calificación históricamente han sido extremadamente resilientes a la quiebra.
Fuente: JP Morgan, LSTA, Janus Henderson Investors, a 31 de julio de 2026.
La mejora crediticia es la relación entre el valor principal de los activos y los tramos de deuda en circulación que componen la estructura de capital. Representa el nivel de pérdidas que puede soportar un tramo. La tasa de pérdida asume una tasa de recuperación del 65 %, coherente con las tendencias históricas. La rentabilidad histórica no predice los resultados futuros.
Debido al mayor nivel de incertidumbre dentro del sector tecnológico, preferimos la exposición a los tramos de CLOs mejor valorados (AAA), en los que la protección estructural es máxima. Los CLOs con calificación AA y A siguen siendo una opción interesante, ya que presentan un nivel muy alto de mejora crediticia y ofrecen algún diferencial de crédito adicional con respecto al tramo AAA.
En el caso de los inversores en tramos BB y B de los CLO, los riesgos son más directos. Un cambio negativo en los créditos expuestos a la IA podría provocar recortes de rating de los tramos y ajustes de precio de los diferenciales en la parte inferior de la estructura de capital, y creemos que los tramos BB y B no compensan adecuadamente a los inversores por este riesgo. Por tanto, creemos que los inversores deberían considerar la posibilidad de pasar a un tramo de mayor calidad, como el BBB, o potencialmente a los tramos A, AA y AAA.
En resumen
Creemos que el bombo mediático sobre los préstamos de software es exagerado a corto plazo, mientras que los impactos a largo plazo aún están por verse.
La exposición a bonos de tipo flotante sigue siendo un componente esencial de una asignación diversificada de renta fija, siendo los CLOs el vehículo de inversión preferido debido a sus sólidos rating crediticios, sus protecciones estructurales y su resistencia histórica.
Una combinación de análisis profundo a nivel de préstamo, selección activa y un sesgo hacia los tramos de CLOs mejor valorados sigue siendo nuestro enfoque preferido para gestionar el riesgo de disrupción de la IA en los préstamos de software. La selección de operaciones con una exposición al crédito disciplinada y la evitación de aquellas con riesgo concentrado en sectores sensibles a la IA es donde vemos la oportunidad más clara de añadir valor para los inversores.
Tribuna de John Kerschner, director global de Productos Securitizados y gestor de Janus Henderson; Denis Struc, gestor de carteras, y John Baumgardner, gestor de carteras y analista de productos securitizados
1 Los préstamos adyacentes a la tecnología suelen tener exposición a la tecnología a pesar de su inclusión en sectores no tecnológicos, como servicios, medios de comunicación y telecomunicaciones, finanzas o bienes raíces.
2 Los CLO están estructurados de forma que el tramo AAA sea el primero en recibir pagos de los préstamos subyacentes. Una vez que se han efectuado los pagos a los instrumentos AAA, el tramo AA recibe sus pagos, y así sucesivamente. A veces esto se denomina estructura de pagos en cascada. La estructura cumple los pagos hasta el tramo de renta variable, a menos que se produzcan impagos en los préstamos subyacentes. En caso de impago, los CLO proporcionan un refuerzo crediticio adicional. Si en algún momento no hay colateral suficiente en el CLO, los flujos de caja originalmente destinados a los tramos con rating más bajo se desvían a los tramos con rating más alto, empezando por el tramo AAA y continuando hacia abajo. Por lo tanto, en momentos de tensión en el mercado, la calidad crediticia de los tramos con rating más alto generalmente mejora.
Los puntos de vista que aquí figuran corresponden a la fecha de publicación. Se ofrecen exclusivamente con fines informativos y no deben considerarse ni utilizarse como asesoramiento de inversión, jurídico o fiscal ni como oferta de venta, solicitud de una oferta de compra o recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector de mercado. Nada de lo incluido en el presente material debe considerarse una prestación directa o indirecta de servicios de gestión de inversión específicos para los requisitos de ningún cliente. Las opiniones y los ejemplos se ofrecen a efectos ilustrativos de temas más generales, no son indicativos de ninguna intención de operar, pueden variar y podrían no reflejar los puntos de vista de otros miembros de la organización. No se pretende indicar o dar a entender que cualquier ilustración/ejemplo mencionado forma parte o formó parte en algún momento de ninguna cartera. Las previsiones no pueden garantizarse y no es seguro que la información proporcionada sea completa o puntual, ni hay garantía con respecto a los resultados que se obtengan de su uso. A no ser que se indique lo contrario, Janus Henderson Investors es la fuente de los datos y confía razonablemente en la información y los datos facilitados por terceros. La rentabilidad histórica no predice las rentabilidades futuras. La inversión conlleva riesgo, incluida la posible pérdida de capital y la fluctuación del valor.
No todos los productos o servicios están disponibles en todas las jurisdicciones. El presente material o la información contenida en él podrían estar restringidos por ley y no podrán reproducirse ni mencionarse sin autorización expresa por escrito, ni utilizarse en ninguna jurisdicción o en circunstancias en que su uso resulte ilícito. Janus Henderson no es responsable de cualquier distribución ilícita del presente material a terceros, en parte o su totalidad. El contenido de este material no ha sido aprobado ni respaldado por ningún organismo regulador.
Janus Henderson Investors es el nombre bajo el cual las entidades que se indican ofrecen productos y servicios de inversión en las siguientes jurisdicciones: (a) En Europa, Janus Henderson Investors International Limited (n.º de registro 3594615), Janus Henderson Investors UK Limited (n.º de registro 906355), Janus Henderson Fund Management UK Limited (n.º de registro 2678531), Tabula Investment Management Limited (nº de registro 11286661), (cada una de ellas registrada en Inglaterra y Gales en 201 Bishopsgate, Londres EC2M 3AE y regulada por la Financial Conduct Authority)) y Janus Henderson Investors Europe S.A. (n.º de registro B22848, en 78, Avenue de la Liberté, L-1930 Luxemburgo, Luxemburgo y regulada por la Commission de Surveillance du Secteur Financier) ofrecen productos y servicios de inversión; (b) En EE. UU., los asesores de inversión registrados ante la SEC filiales de Janus Henderson Group Ltd.; (c) En Canadá, a través de Janus Henderson Investors US LLC, solo para inversores institucionales de determinadas jurisdicciones; (d) En Singapur, Janus Henderson Investors (Singapore) Limited (número de registro de la sociedad: 199700782N). Este anuncio o publicación no ha sido revisado por la Autoridad Monetaria de Singapur; (e) En Hong Kong, Janus Henderson Investors Hong Kong Limited. Este material no ha sido revisado por la Comisión de Valores y Futuros de Hong Kong («SFC»); (f) En Corea del Sur, Janus Henderson Investors Limited (Singapur), exclusivamente para Inversores profesionales cualificados (según se definen en la Ley de servicios de inversión financiera y mercados de capitales y sus subreglamentos); (g) En Japón, Janus Henderson Investors (Japan) Limited, regulada por la Agencia de Servicios Financieros y registrada como Entidad de servicios financieros que realiza actividades de gestión de inversión, asesoramiento de inversión y actividad de agencia y actividades de instrumentos financieros de tipo II; (h) En Australia y Nueva Zelanda, por Janus Henderson Investors (Australia) Limited ABN 47 124 279 518 y sus entidades relacionadas, incluida Janus Henderson Investors (Australia) Institutional Funds Management Limited (ABN 16 165 119 531, AFSL 444266) y Janus Henderson Investors (Australia) Funds Management Limited (ABN 43 164 177 244, AFSL 444268); (i) En Oriente Medio, Janus Henderson Investors Middle East Limited (DIFC branch), regulada por la Dubai Financial Services Authority como entidad con licencia de categoría 4. No se realizarán transacciones en Oriente Medio y cualquier consulta deberá dirigirse a Janus Henderson. Las llamadas telefónicas podrán ser grabadas para nuestra mutua protección, para mejorar el servicio al cliente y a efectos de mantenimiento de registros reglamentario.
Fuera de EE. UU: Para uso exclusivo de inversores institucionales, profesionales, cualificados y sofisticados, distribuidores cualificados, inversores y clientes comerciales, según se definen en la jurisdicción aplicable. Prohibida su visualización o distribución al público. Comunicación Publicitaria.
Janus Henderson® y cualquier otra marca comercial utilizada en el presente documento son marcas comerciales de Janus Henderson Group Ltd. o de una de sus filiales. © Janus Henderson Group Ltd.