Haciendo eco de la buena experiencia que tuvieron en su experimento inicial de tener un ETF de deuda soberana, el gobierno de Colombia se está preparando para profundizar ese camino, lanzando una segunda estrategia de renta fija local. Además, según adelantó el director general de Crédito Público y del Tesoro Nacional de Colombia, César Arias, también están mirando el mercado de activos tokenizados como una fuente de financiamiento.
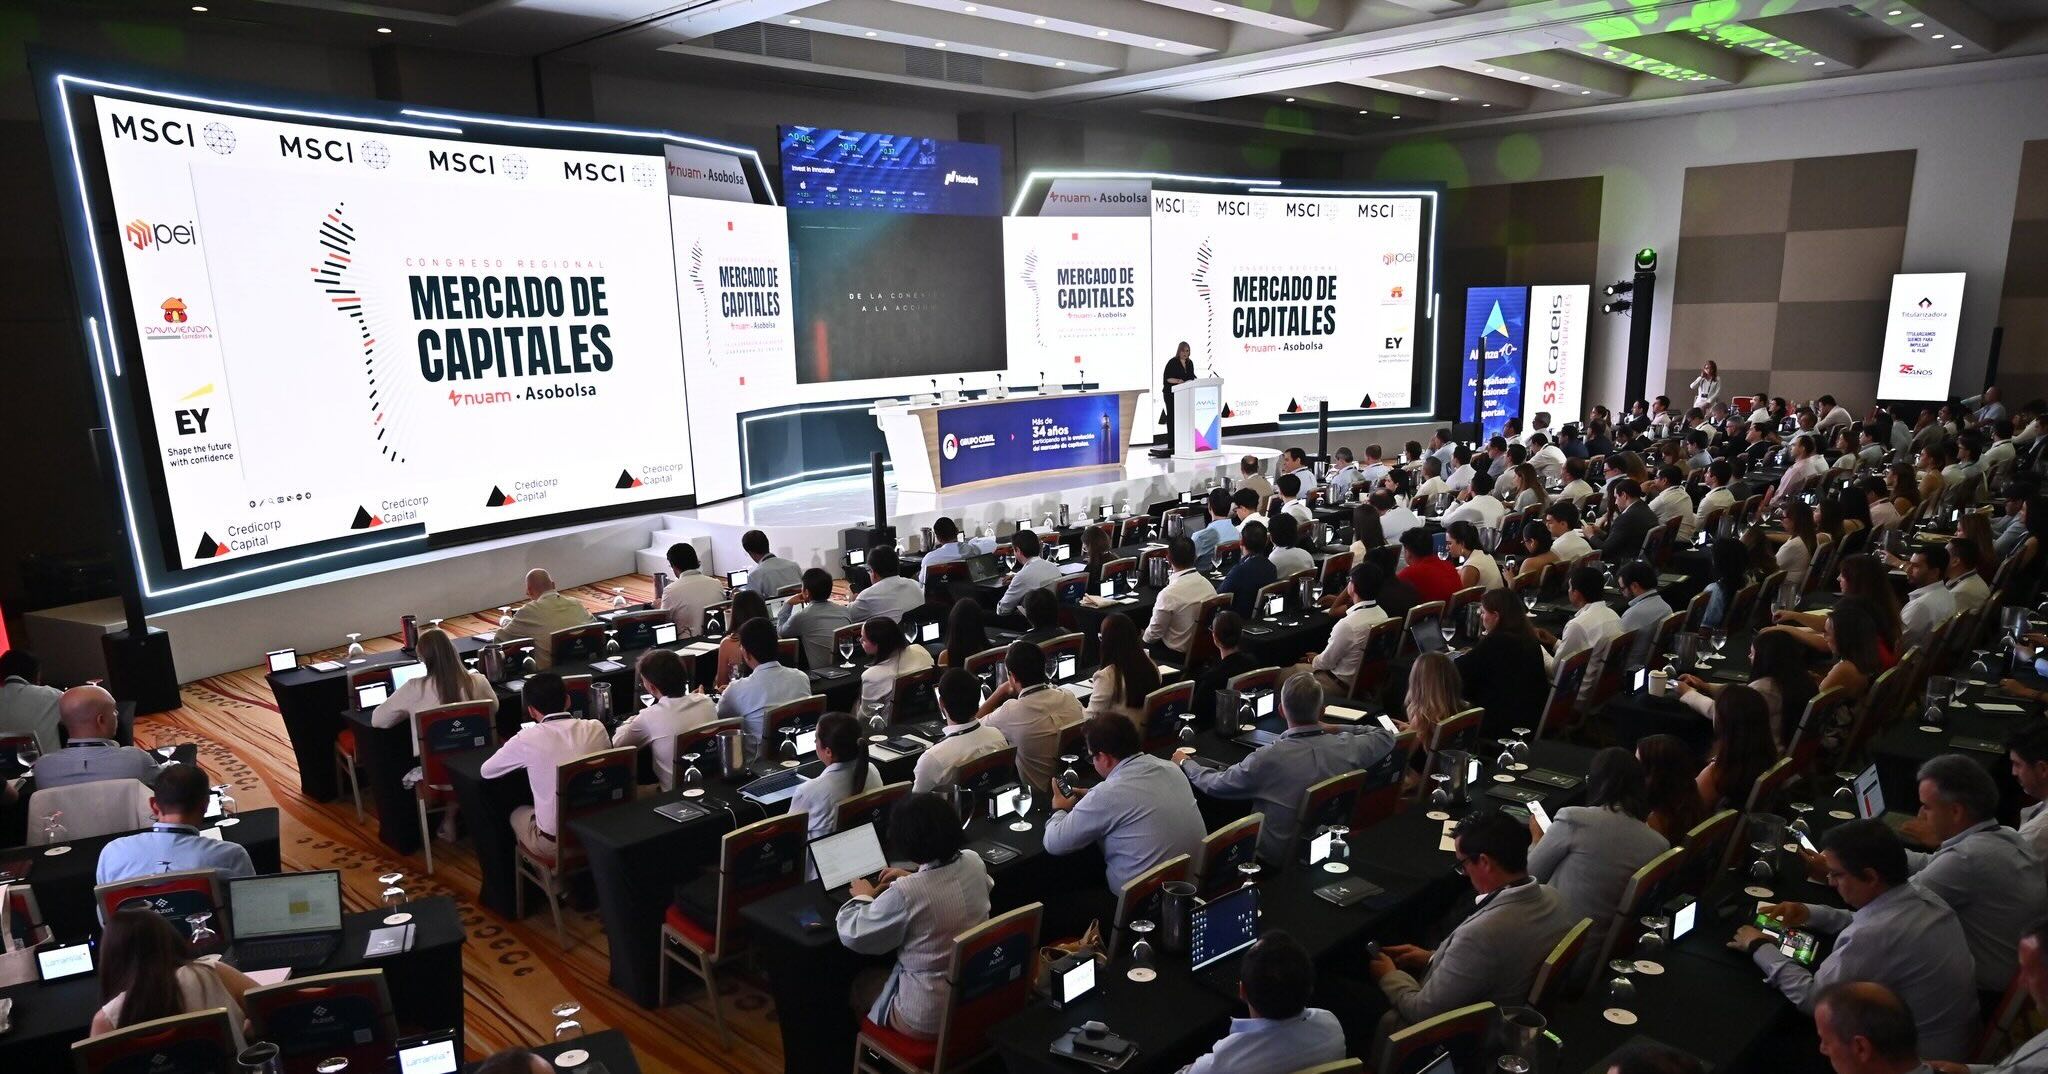
En el marco de su presentación en el Congreso Regional del Mercado de Capitales –realizado recientemente en Cartagena de Indias–, la autoridad celebró los resultados del primer fondo bursátil que sacó el gobierno, lanzado en 2024. El ETF Global X TES Colombia Local GBI-EM ID (GXTESCOL) es gestionado por Global X e invierte en papeles locales de deuda gubernamental, llamados TES, siguiendo el índice GBI-EM Colombia Government Local Currency Bond de JPMorgan.
“Fue un dinamizador del mercado de capitales colombianos”, recalcó Arias, agregando que se trata de un instrumento bastante escaso en la región. El ETF de Colombia siguió los pasos de un vehículos similar lanzado en Brasil y fue acompañado por un fondo listado posterior, creado por Perú.
El plan, adelantó el director general, es lanzar un ETF de deuda pública local enfocado en la parte corta de la curva, el próximo año. Según Arias, “ya existe la suficiente masa crítica, profundidad y diversificación de inversionistas para lanzar un ETF de deuda pública basado en TES de corto plazo”, llamados TCOs. “Va a ser un camino, ojalá no muy largo, pero es una prioridad”, enfatizó.
Un experimento exitoso
El primer ETF de deuda pública colombiana, subrayó la autoridad gubernamental, se constituyó como “una apuesta de Estado, no una apuesta de una administración en particular” y obtuvo beneficios reales, según el representante de Hacienda, entregando rentabilidad y estabilidad para los inversionistas retail que invirtieron en el ETF en Colombia.
Cuando el fondo se lanzó, en febrero de 2024, el precio de la cuota rondaba los 48.000 pesos colombianos (alrededor de 15 dólares). Dos años y medio después, GXTESCOL cotiza cerca de los 60.300 pesos (sobre 19 dólares). “Una apreciación de un 25%”, subrayó el funcionario de Hacienda, que ha beneficiado a 20 institucionales y más de 1.500 inversionistas retail, junto con una estabilidad de capital que supera a la de la deuda subyacente.
Esa es una clave especialmente para la rama de Crédito Público y del Tesoro Nacional, considerando los esfuerzos de inclusión financiera que se consideraron en el diseño del ETF. El monto mínimo para invertir en el ETF de TES colombianos es de 58.800 pesos (poco menos de 19 dólares), lo que se ubica muy por debajo de los 500 millones de pesos que necesita un inversionista para comprar títulos de deuda pública en una subasta.
“No hay una barrera de entrada”, recalcó. “Cuando estructuramos el ETF de deuda pública, fuimos muy conscientes de tratar de minimizar los costos”, agregó, destacando que consiguieron un costo por administración de 0,3% efectivo anual.
El primer bono tokenizado
Más allá de la deuda listada, otro formato que el Ministerio de Hacienda de Colombia está mirando de cerca son los activos tokenizados. En el equipo liderado por Arias están sondeando la emisión del primer bono tokenizado del país latinoamericano.
“Todavía somos flexibles en si vamos a empezar en el mercado interno o si lo haremos en el mercado internacional, pero es una prioridad”, recalcó.
En ese sentido, están mirando la experiencia de Hong Kong, el único emisor soberano global que ha colocado bonos tokenizados. “Ya estamos en conversaciones a través de nuestros aliados multilaterales, para tener un intercambio de información, conocimiento y, posiblemente, de asistencia técnica para que nosotros en Colombia podamos lanzar un bono soberano tokenizado”, señaló Arias, ya sea como un proyecto piloto o de manera más estructural.
Para el director general de Crédito Público y del Tesoro Nacional, “el futuro de los activos es definitivamente la tokenización”, calificándola como “la tendencia más importante” y como un asunto que va más allá de la digitalización y la desmaterialización de los activos financieros.
Respecto a las ventajas que ofrece la tokenización para emisiones como la deuda pública colombiana, Arias hizo énfasis es la operación integrada de la emisión, la negociación, la liquidación, el pago y la custodia, dados los alcances de la tecnología blockchain. Además, agregó, ofrece una alta velocidad –con negociación permanente, sin sesiones de transacción–, transparencia, la accesibilidad, gracias al fraccionamiento de activos tokenizados, y la eficiencia operacional.