
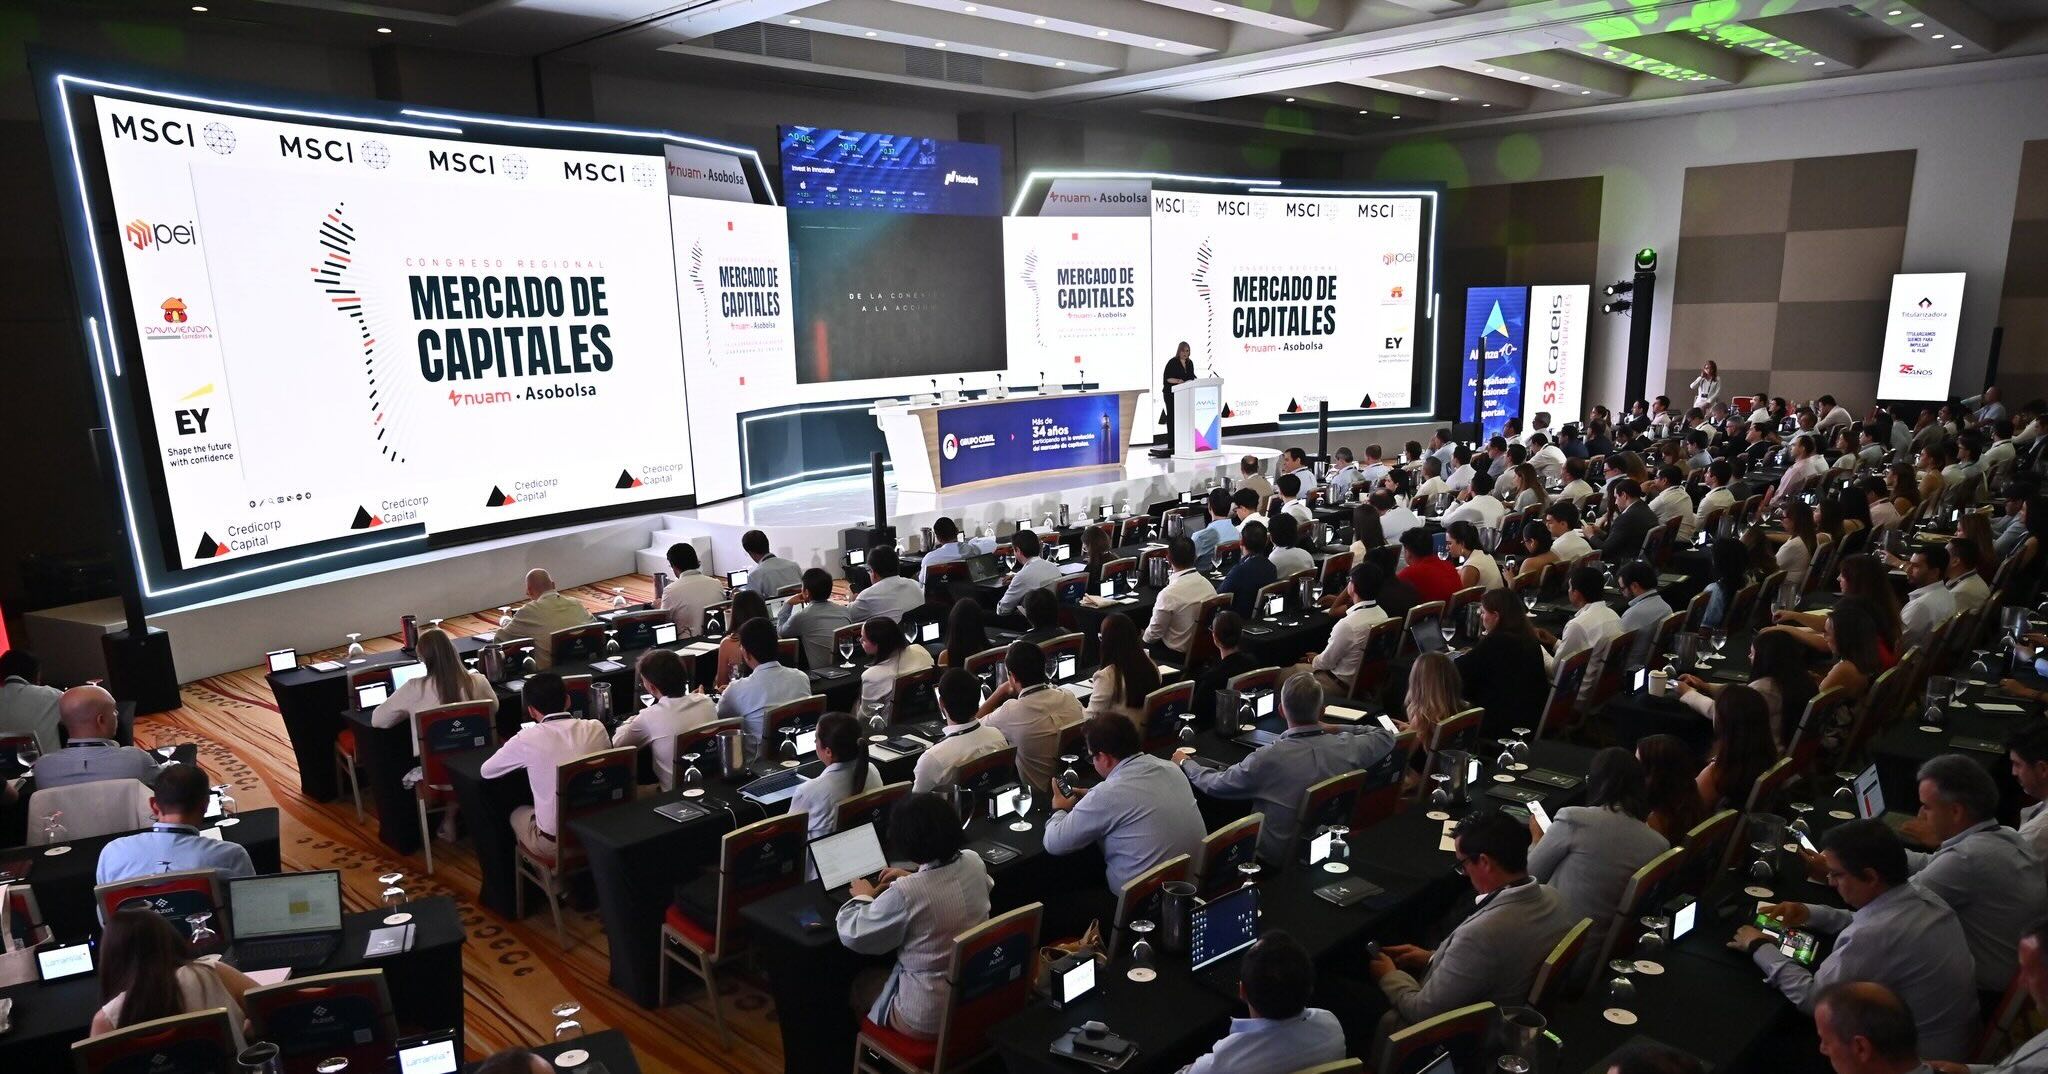
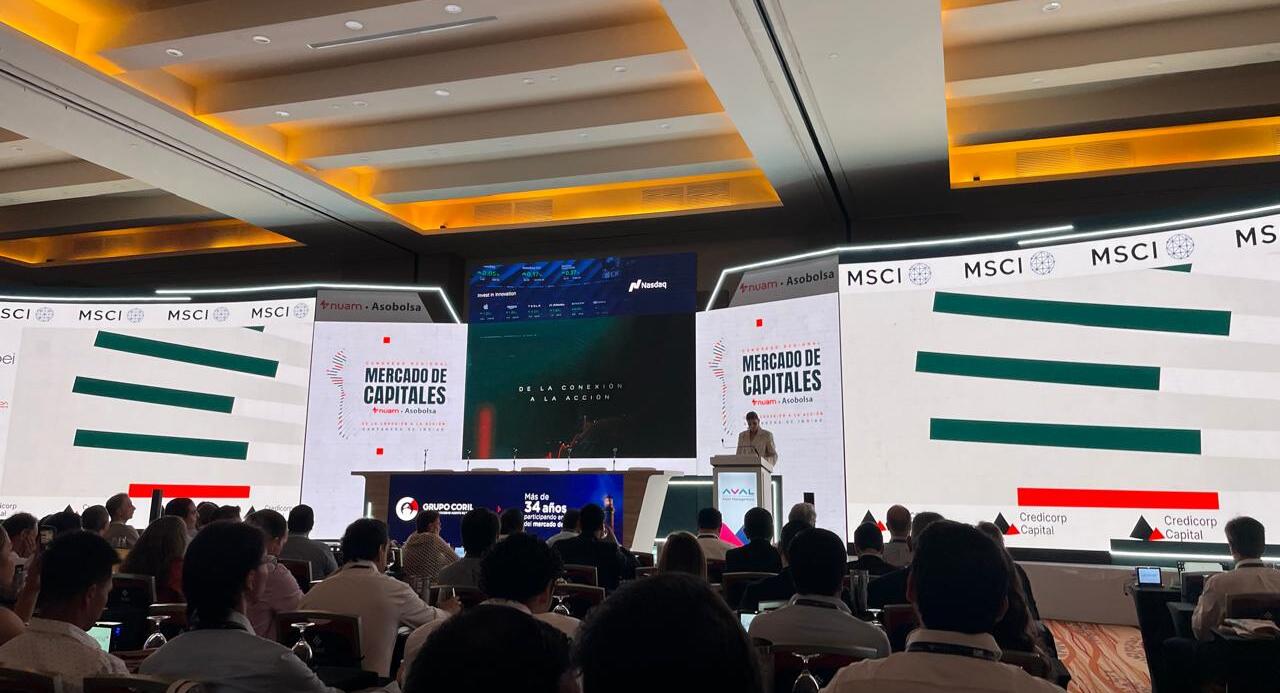
En un entorno subrayado de cierto optimismo generalizado, a tono con la calidez del mar Caribe, nuam y Asobolsa llevaron a cabo una nueva edición del Congreso Regional del Mercado de Capitales. El evento, celebrado en el hotel Hyatt Regency de Cartagena de Indias, reunió a unas 400 personas inscritas.
Ante una audiencia de profesionales de la industria, asset managers, prensa y reguladores de Colombia, Chile y Perú, los dos días de congreso reunieron una variedad de visiones sobre la industria y el mercado, con el telón de fondo del viento a favor de América Latina, la integración de las bolsas andinas y un mundo cargado de riesgos geopolíticos y oportunidades de negocio.
En términos generales, hay un optimismo en torno a la región. “Estamos pasando por un momento muy positivo para América Latina”, dijo Elijah Oliveros-Rosen, Chief Economist de Mercados Emergentes de S&P Global Ratings, con mucho interés por parte de inversionistas globales.
El optimismo tiene varios fundamentos. Por el lado internacional, América Latina se perfila como una región lejana a conflictos geopolíticos clave, con una alta exposición a los materiales que la revolución de la IA demanda y una demografía que todavía está un poco más lejana al envejecimiento de los mercados desarrollados.
Y por el lado nacional, destacan cambios de signos políticos en varias de las principales economías de la región, girando en una dirección considerada como más promercados.
Perspectivas y flujos a la región
Uno de los ingredientes del buen momento de los mercados latinoamericanos. El cambio de signo político “tiene un gran énfasis en el buen desempeño” que han tenido los activos en la región andina, según el gerente general de la corredora de BTG Pactual en Chile, Hugo Rubio. “Esto está en la mente de todos los inversionistas”, indicó, refiriéndose a la expectativa de que venga un período de expansión.
Para el profesional, los países de la región “se dieron cuenta de que están compitiendo por los mismos capitales”, lo que ha puesto sobre la mesa el tema de los flujos de capitales y los vehículos de inversión que lo pueden canalizar a la región.
Parte de los flujos de capital vienen como derivado de una tendencia que se ha extendido por la región: el auge del inversionista retail, que “está creciendo más y está participando” en el auge de la inversión pasiva en América Latina, según César Cuervo, CIO de SURA Investments. Apoyado por un desarrollo de plataformas de inversión, asesores independientes y la democratización de productos de todo tipo, este segmento ha ido tomando protagonismo con el tiempo.
Eso sí, como parte del ciclo político, pese al optimismo, lo importante es la dinámica fiscal. “El tema es que la disciplina fiscal tiene distintos niveles de urgencia”, indicó Elijah Oliveros-Rosen, Chief Economist de Mercados Emergentes de S&P Global Ratings, y actualmente los países de la región enfrentan un nivel bastante elevado, considerando los shocks del fenómeno de El Niño, el aumento del petróleo y la subida de las tasas globales. A esto se suma la seguridad pública, que suma presión.
Ventajas y desafíos de la integración
Ante el panorama de estos movimientos, la integración de las bolsas de Chile, Perú y Colombia se ve especialmente relevante. En el corazón de este proceso está la idea de que la unión hace la fuerza, y esta es una idea que los reguladores de los tres países tienen en mente. “La integración resulta crucial, porque tenemos un problema de escala”, indicó Beltrán de Ramón, comisionado de la Comisión para el Mercado Financiero (CMF) de Chile.
Chile, Perú y Colombia son mercados que, por su cuenta, son absolutamente eclipsados por Brasil y México, en la escala regional. Por lo mismo, la integración abre la puerta a una oferta unificada más diversificada, profunda y amplia.
Eso sí, el proceso no está exento de desafíos. Según destacó De Ramón, la experiencia del Mercado Integrado Latinoamericano (MILA) dejó al descubierto las fricciones operativas de este tipo de unión. Considerando estas mejoras, actualmente los reguladores están dedicados a abordar distintos problemas, como el reconocimiento de intermediarios, la integración de los mecanismos post-trade, armonizando las contrapartes centrales y buscando fricciones regulatorias.
Perú, en particular, está en la cruzada de la contraparte central, ya que Cavali no cumple con todas las funciones de compensación y liquidación que tienen los otros depósitos centrales de valores del marco nuam. Según explicó Juan Pichihua, superintendente del Mercado de Valores de Perú, la propuesta ya tiene el visto bueno de la entidad que lidera y ahora falta el visado del Congreso.
Con todo, la expectativa es que esta integración exige cierto nivel de homogeneidad en las reglas, con los temas tributarios y cambiarios como aspecto limitante.
En materias de impuestos, si bien no hay un sistema tributario integrado, sí existen ciertas sinergias entre los tres, recalcó Mariana Baigorria, socia de la Práctica Tributaria de EY Perú. Además, De Ramón hizo hincapié en que no es necesario tener un sistema de impuestos único para poder generar el mercado común.
El tema del cruce de monedas también se ubica como un factor central. Para César Cuervo, CIO de SURA Investments, es uno de los elementos estructurales de la integración de las bolsas andinas: “Para hacer esto de forma más estructural, tenemos que hacer un esfuerzo institucional”, con el objetivo de que no se convierta en un punto de fricción.
Vectores del escenario
Un ingrediente relevante del panorama global está en la reciente dinámica de Estados Unidos, según delineó Ricardo Hausmann, fundador y director del Growth Lab de Harvard.
La clave del nuevo orden es que Estados Unidos, bajo el liderazgo de Donald Trump, está tratando de “monetizar” la interdependencia con los demás países que se promovió con el proceso de globalización de décadas pasadas. Además de generar ingresos para el Fisco, explicó Hausmann, la administración Trump buscaba usarlos como punto de partida de negociaciones comerciales bilaterales con sus aliados.
Sin embargo, para el académico, esto representa un “error estratégico” por parte de la Casa Blanca. Actualmente, los antiguos aliados del país –como Europa y Canadá– están más dedicados a “gerenciar el riesgo americano” en sus propias economías. “No creo que las coerciones políticas ganen esta guerra”, dijo, agregando que espera que el país norteamericano enmiende el camino a futuro.
Ahora, si bien el mundo pareciera estar volviendo a las finanzas de antes de la Crisis Financiera Global, en realidad se trata de un “nuevo, nuevo normal”, con EE.UU. más endeudado, consumidores más resilientes y buenos resultados corporativos, subrayados por el boom de capex asociado a la IA, destacó la Global Market Strategist de JPMorgan Asset Management, Marina Valentini. Este último fenómeno, destacó, es lo que está definiendo este nuevo entorno de mercados.
Para la estrategia, “no es el fin del mundo si la Fed sube las tasas”, ya que está en los precios de mercado. Además, la visión del banco de inversiones estadounidense es que la economía global está preparada para enfrentar estos ajustes de tasas en EE.UU.
De todos modos, uno de los principales motores del entusiasmo hoy en día es la inteligencia artificial. Alejandro Correa, VP de Data & AI de la mexicana GBM, aseguró que la conversación en torno a esta tecnología ha evolucionado. “Más que cómo usamos IA, es cómo nos transformamos en torno a la IA”, señaló.
Esta tecnología está impactando a la misma industria. “Hay muchas cosas que se pueden automatizar, que no lo estamos haciendo”, dijo, comentando que lo ideal es que los asesores humanos se concentren en las interacciones en las que realmente generan valor para el cliente.
 Por Funds Society