Renta variable india: ¿está cambiando el sentimiento de los inversores?

  |   Por  |  0 Comentarios

Canva

Los inversores en renta variable india han tenido que hacer frente este año a un contexto global cambiante, desde la volatilidad de los precios de la energía hasta las variaciones en el apetito por los mercados emergentes. A medida que algunas de estas presiones se van atenuando, la atención vuelve a centrarse en los factores que podrían respaldar el atractivo de la India como destino de inversión a largo plazo.

La renta variable india podría estar acercándose a un punto de inflexión. Tras un periodo complicado en el que el conflicto en Oriente Medio impulsó al alza los precios de la energía e interrumpió la recuperación de la demanda de los inversores, varios indicadores apuntan ahora a un entorno más favorable a corto plazo. Los precios del petróleo han caído considerablemente desde sus máximos recientes, los temores geopolíticos se han moderado por el momento, el interés de los inversores extranjeros empieza a recuperarse y la India ha comenzado a obtener mejores resultados que los mercados emergentes en su conjunto.

Un giro brusco en los flujos de ETF

Los datos de flujos ofrecen una imagen clara. En febrero, los ETF sobre la India cotizados en Estados Unidos y en la región EMEA registraron entradas de 836 millones de dólares estadounidenses, su mayor captación mensual desde junio de 2024. Esto situó las entradas netas acumuladas en un máximo histórico.

La situación cambió rápidamente a medida que se intensificaba el conflicto en Oriente Medio y los mercados energéticos reajustaban sus precios. La India es un importante importador de petróleo, por lo que un aumento sostenido de los precios del crudo afecta directamente a la inflación, la cuenta corriente y los márgenes empresariales. Durante marzo y abril, los ETF sobre la India registraron salidas conjuntas de 3.100 millones de dólares estadounidenses.

Los últimos datos apuntan a que esta tendencia bajista comienza a revertirse. A 11 de noviembre, los flujos hacia los ETF sobre la India acumulaban aproximadamente 1.100 millones de dólares estadounidenses en noviembre, lo que supone un sólido ritmo de entradas en los primeros días del mes. Un solo mes no basta para establecer una tendencia, especialmente después de un periodo de fuertes salidas, pero sugiere que los inversores están dispuestos a reevaluar el mercado a medida que se atenúan las presiones derivadas de la energía y la geopolítica.

Por qué la India podría volver a estar en el radar de los inversores

Diversificación frente a la temática de la inteligencia artificial. Históricamente, la India ha mostrado una correlación moderada con la renta variable estadounidense y con el sector tecnológico de Estados Unidos. Para los inversores que están reevaluando su concentración en la temática de las infraestructuras de IA y las grandes compañías tecnológicas de megacapitalización, la India ofrece exposición a un conjunto diferente de motores de generación de beneficios: el consumo interno, la inversión, la profundización financiera y la formalización de la economía. La correlación móvil a 52 semanas con el Nasdaq 100 ha caído hasta 0,1, justo cuando la oleada de ventas de noviembre en el sector tecnológico se reanudó tras las elecciones de mitad de mandato en Estados Unidos.

Descenso de los precios del petróleo. El crudo Brent ha retrocedido cerca de 30 dólares estadounidenses por barril desde su máximo reciente. Esto tiene una importancia especialmente significativa para la India, ya que importa la mayor parte del petróleo que necesita. Unos menores costes energéticos pueden mejorar las perspectivas de inflación y aliviar la presión sobre el gasto de los hogares, los márgenes empresariales y la balanza comercial.

Menor prima de riesgo geopolítico. El riesgo de una nueva escalada militar ha disminuido desde el periodo inmediatamente posterior a las elecciones de mitad de mandato. El conflicto sigue siendo un riesgo latente y los mercados pueden cambiar rápidamente, pero los inversores ya no parecen estar descontando el mismo grado de alteración del suministro energético regional.

Mejora del comportamiento relativo. El comportamiento de la renta variable india durante los últimos tres meses en relación con los mercados emergentes en su conjunto ha mejorado hasta alcanzar su mejor nivel desde el verano de 2024. El impulso relativo no constituye por sí solo un motivo para invertir, pero una mejora sostenida, acompañada de una recuperación de los flujos, sería una señal de confirmación relevante de que el sentimiento de los inversores podría estar cambiando realmente.

Una tesis constructiva, pero selectiva

El atractivo de la India está mejorando, pero la recuperación aún no está consolidada. Un nuevo repunte de los precios del petróleo, una escalada del conflicto en Oriente Medio, una rupia más débil o unos resultados empresariales decepcionantes pondrían en entredicho esta recuperación. Las valoraciones también siguen siendo un factor importante que debe tenerse en cuenta, después del prolongado periodo de superioridad estructural de la India en términos de rentabilidad.

No obstante, la combinación de unos precios del petróleo más bajos, una mejora de la demanda de ETF y una evolución relativa más favorable sugiere que el mercado está dejando atrás la perturbación aguda que experimentó a principios de este año.

Para los inversores, la cuestión clave no es si la India está aislada de los riesgos globales, sino si los factores diferenciales que impulsan su crecimiento pueden volver a atraer capital a medida que las carteras buscan diversificación más allá de una temática tecnológica global cada vez más concentrada. Los primeros indicios son alentadores. Estaremos atentos para comprobar si la recuperación de los flujos registrada en noviembre se extiende y se mantiene en el tiempo.

Por el momento, sigue estando justificado adoptar un enfoque selectivo. La solidez de la recuperación de la India dependerá tanto de un entorno exterior favorable como de la capacidad de las empresas para generar crecimiento de sus beneficios a unas valoraciones que los inversores estén dispuestos a asumir. Si se dan estas condiciones, la historia de crecimiento interno de la India podría volver a captar una mayor atención en las carteras globales.

Tribuna firmada por Marcus Weyerer, director de Estrategia de Inversión en ETF de Franklin Templeton
BNY entra en el mercado europeo de ETF UCITS con cinco vehículos de renta fija de gestión activa

  |   Por  |  0 Comentarios

Foto cedidaBolsa de Londres (London Stock Exchange), Borsa Italiana y Börse Xetra.

BNY ha anunciado hoy su entrada en el mercado europeo de fondos cotizados (ETF) con el lanzamiento de su primera gama de ETFs cotizados de renta fija de gestión activa. Según explica, este lanzamiento se apoya en las consolidadas capacidades globales de inversión y ETF de BNY, y refleja su compromiso por ofrecer soluciones de inversión innovadoras y centradas en el cliente a los inversores europeos.

Los cinco nuevos ETF son: BNY Global Aggregate Bond Active ETF, BNY Global Corporate Bond Active ETF, BNY Global High Yield Active ETF, BNY Euro Corporate Bond Active ETF y BNY US High Yield Active ETF. Se trata de subfondos de la sociedad de inversión colectiva irlandesa de tipo UCITS BNY ETF ICAV. 

La subgestión de los ETFs correrá a cargo de BNY Investments, entidad que supervisa 2,2 billones de dólares en activos bajo gestión, incluidos más de 891.200 millones de dólares en estrategias de renta fija. Los vehículos cotizan en la Bolsa de Londres (London Stock Exchange), Borsa Italiana y Börse Xetra. 

La gestora destaca que esta gama ofrece a los inversores europeos un acceso eficiente a exposiciones y factores de riesgo clave de renta fija mediante la liquidez, la transparencia y la eficiencia de costes propias de la estructura de un ETF. Según comenta la firma, los fondos brindan a los inversores acceso a la experiencia en inversión institucional de BNY, sus capacidades especializadas en renta fija, su escala global y su rigurosa gestión del riesgo, respaldadas por casi tres décadas de trayectoria al servicio de algunos de los inversores institucionales más sofisticados del mundo.

“Los inversores recurren cada vez más a los ETFs de renta fija de gestión activa por la flexibilidad, transparencia y eficiencia de costes que ofrecen, al tiempo que buscan mantener el acceso a una profunda experiencia inversora. Este lanzamiento traslada nuestra especialización en renta fija a un mercado europeo de ETFs que experimenta un fuerte crecimiento y una elevada demanda por parte de los inversores. BNY ocupa una posición única para aprovechar esta oportunidad. Este es un hito fundamental en nuestra ambición de construir una plataforma líder de ETF en Europa y capitalizar las capacidades globales de ETF de BNY, que gestionan más de 20.000 millones de dólares en toda su gama”, ha anunciado Raman Srivastava, director global de Gestión Activa de BNY Investments. 

Además de la gestión de inversiones, BNY presta servicios a aproximadamente 4,5 billones de dólares en activos de ETF a nivel mundial en áreas como custodia, administración de fondos, negociación, liquidez, préstamo de valores y distribución.

Vanguard lanza sus primeros ETFs UCITS de renta fija activa en Europa

  |   Por  |  0 Comentarios

Foto cedidaSara Devereux, responsable global del Grupo de Renta Fija de Vanguard, y Sarang Kulkarni, gestor principal de carteras de crédito global del Grupo de Renta Fija de Vanguard.

Vanguard ha anunciado el lanzamiento de sus primeros fondos cotizados (ETF) de renta fija activa en Europa: el ETF Vanguard Active EUR Corporate Bond UCITS y el ETF Vanguard Active USD High Yield Corporate Bond UCITS. Según indican, ambos ETFs cotizarán en Deutsche Börse, Borsa Italiana y Euronext Ámsterdam. Además, el ETF UCITS Vanguard Active USD High Yield Corporate Bond cotizará en Six Swiss Exchange y en la Bolsa de Londres. Los fondos están destinados al inversor europeo y latinoamericano (excepto en México).

Sobre los nuevos fondos, la gestora explica que el Vanguard Active EUR Corporate Bond UCITS ETF tiene como objetivo superar a su índice de referencia, el Bloomberg Euro Corporate Index, mediante una selección disciplinada de valores y una gestión rigurosa del riesgo. El fondo también puede invertir de forma selectiva más allá del índice de referencia, incluyendo bonos relacionados con el Estado y valores high yield, siempre que los gestores de la cartera identifiquen oportunidades atractivas. El ETF se lanzará con unos gastos corrientes (OCF) del 0,07% hasta el 17 de noviembre de 2027, lo que refleja una exención temporal de comisiones, y del 0,17% a partir de entonces.

Respecto a el Vanguard Active USD High Yield Corporate Bond UCITS ETF, indica que aplica el mismo enfoque basado en la investigación y con control del riesgo al mercado estadounidense de high yield. Su objetivo es superar al índice Bloomberg US High Yield 2% Issuer Cap e invertir de forma selectiva fuera del índice de referencia, incluyendo préstamos apalancados. El ETF complementa a su equivalente en fondo de inversión, el Vanguard USD High Yield Corporate Bond Fund, lanzado el mes pasado. El ETF se lanzará con una comisión de gestión (OCF) del 0,15% hasta el 17 de noviembre de 2027, y del 0,25% a partir de entonces.

A raíz de este anuncio, Sara Devereux, responsable global del Grupo de Renta Fija de Vanguard, destacó que se trata de un hito para Vanguard en Europa. “Por primera vez, ponemos nuestra experiencia en renta fija activa al servicio de los inversores a través de la flexibilidad y la comodidad de los ETF. Estas estrategias ofrecen a los inversores una forma sencilla de incorporar a sus carteras exposición crediticia gestionada de forma activa, tanto si buscan bonos corporativos de alta calidad como si buscan el mayor potencial de rentabilidad que ofrecen los bonos de alto rendimiento”, ha afirmado. 

Por su parte, Sarang Kulkarni, gestor principal de carteras de crédito global del Grupo de Renta Fija de Vanguard, ha comentado: “Los mercados de bonos corporativos en euros y dólares estadounidenses son amplios, diversos y ofrecen numerosas oportunidades para los gestores activos. Nuestro enfoque consiste en evaluar estas oportunidades emisor por emisor, con el respaldo de un exhaustivo análisis crediticio y una construcción disciplinada de la cartera. Nuestro objetivo es obtener una rentabilidad superior a la del índice de referencia, manteniendo al mismo tiempo un fuerte enfoque en el riesgo y la consistencia”.

Según Michael Chang, gestor principal de carteras high yield del Grupo de Renta Fija de Vanguard, “para invertir con éxito en el mercado de alto rendimiento se requiere disciplina y selectividad. Nuestro enfoque se basa en un riguroso análisis crediticio, una selección disciplinada de valores y un fuerte énfasis en la gestión del riesgo. Creemos que esto nos permite identificar oportunidades atractivas en todo el mercado de alto rendimiento y construir una cartera diversificada diseñada para generar una rentabilidad atractiva para los inversores”.

FlexFunds cumple 15 años tras reempaquetar activos por valor de 6.000 millones de dólares

  |   Por  |  0 Comentarios

Foto cedida
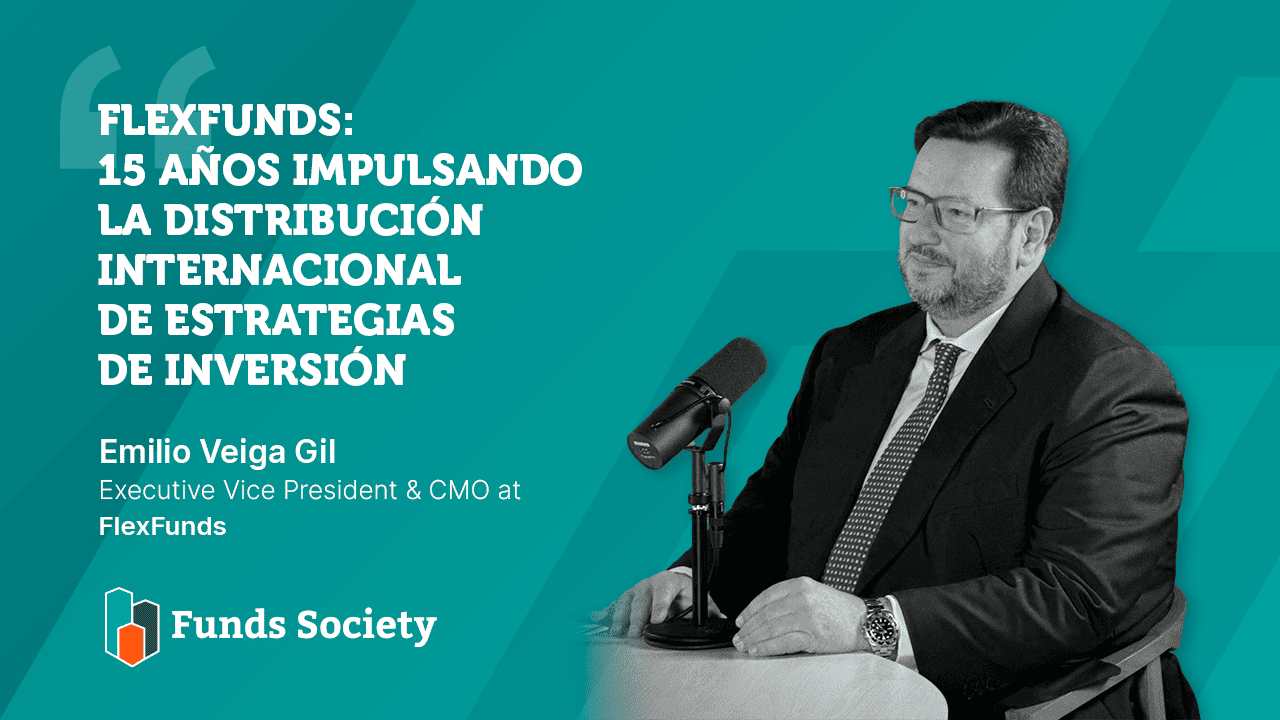
FlexFunds celebra su 15.º aniversario tras haber realizado más de 500 emisiones para clientes de más de 30 países y securitizado activos por valor de más de 6.000 millones de dólares. En una nueva edición de Insight Lounge, el espacio de entrevistas en vídeo de Funds Society, Emilio Veiga Gil, Executive Vice President & Chief Marketing Officer de la compañía, repasa la evolución del negocio, su propuesta de valor y las oportunidades de crecimiento en los mercados internacionales.

«FlexFunds nació hace 15 años para romper ese statu quo y democratizar el acceso a vehículos de inversión», explica Veiga Gil. La compañía surgió para facilitar a los gestores de activos la estructuración de productos como los Exchange Traded Products (ETP), ofreciéndoles nuevas vías para distribuir sus estrategias y llegar a canales como la banca privada.

Actualmente, FlexFunds forma parte de un grupo que integra otras dos compañías: Leverage Shares, especializada en ETP apalancados e inversos, y Themes ETFs, centrada en ETF temáticos cotizados en Estados Unidos. Juntas ofrecen soluciones para la estructuración de vehículos de inversión tanto públicos como privados en Europa, Latinoamérica y US Offshore.

Entre las principales ventajas de su modelo, Veiga Gil destaca la rapidez y la eficiencia en costes: un vehículo puede estar listo en seis u ocho semanas, frente a los seis u ocho meses que pueden requerir otras alternativas, y con un coste inferior a la mitad.

De cara al futuro, el directivo identifica oportunidades especialmente relevantes en Latinoamérica y US Offshore, donde los gestores buscan diversificar sus inversiones y ampliar su alcance geográfico. Para competir internacionalmente, considera fundamental adaptar las estrategias a las particularidades de cada mercado: «Siempre hay una necesidad de aplicación local».

Descubre todos los detalles sobre la evolución de FlexFunds, su modelo de negocio y sus perspectivas de crecimiento en la entrevista completa a Emilio Veiga Gil, disponible en Funds Society Play, el canal de YouTube de Funds Society.

Mercedes García-Ayuso: “El crecimiento está en el ADN de Insigneo”

  |   Por  |  0 Comentarios

Foto cedidaMercedes García-Ayuso, Chief Investment Products Officer y miembro del Comité Ejecutivo de Insigneo.

Mercedes García-Ayuso, ex Citi y Goldman Sachs, se unió en octubre de este año a Insigneo como Chief Investment Products Officer y miembro de su Comité Ejecutivo, con responsabilidad sobre los productos de inversión, las soluciones de cartera y los seguros. La ejecutiva, que reporta a Raúl Henríquez, CEO y presidente del consejo, habló con Funds Society en el marco del Evento Regional para Latinoamérica, celebrado en Río de Janeiro, Brasil. Allí explicó qué la llevó a dar ese paso y cómo piensa trasladar la visión del CIO a la oferta de producto.

La decisión de unirse a Insigneo -aseguró- se explica por varios factores. Primero, el dinamismo de Insigneo y su compromiso con Latinoamérica. “El entendimiento del mercado Latinoamericano es extraordinario”, señaló, y agregó que resulta “muy difícil  encontrar esto en otras instituciones más grandes que son globales”, como el crecimiento. “Está en el ADN de esta firma”, sostuvo. Según apuntó García-Ayuso, “todavía hay tantas posibilidades de crecer en Latinoamérica, tantas oportunidades; fue la oportunidad de crecimiento, la oportunidad de hacer cosas nuevas lo que me trajo acá”.

La llegada de la ejecutiva ocurre en un momento particularmente relevante para la firma estadounidense especializada en wealth management internacional: ha acelerado durante 2026 su expansión en América y, particularmente, su presencia entre clientes latinoamericanos con patrimonio internacional. En junio, Insigneo concluyó la integración de las cuentas de clientes de VectorGlobal Wealth Management Group y de su Registered Investment Advisor. La operación incorporó cerca de 4.000 millones de dólares en activos de clientes y llevó los activos totales apoyados por la plataforma a aproximadamente 37.000 millones de dólares, con más de 500 profesionales de inversión y más de 32.000 clientes.

En su nuevo rol, García-Ayuso estará a cargo de los productos y soluciones de inversión, incluidos los seguros. Su labor, explicó, consiste en crear productos y soluciones para los FAs (Financial Advisors) y “de conectar la visión del CIO con la gama de productos de inversión”. También tendrá que pensar cómo posicionar la plataforma ante los cambios estructurales de la industria, que se ven “muy claramente en Estados Unidos y cada vez más en el mercado Latam, fuera de Estados Unidos”.

Según la ejecutiva, se trata de un mercado con cada vez menos barreras de entrada en el acceso a información y productos, por lo que la ventaja competitiva del asesor girará más “alrededor de servicios adyacentes y el asesoramiento de inversión”. Su papel, resumió, será “ayudar al FA en ese camino”.

Qué piden los asesores

Con apenas un mes en el cargo, reconoce que está en una etapa muy temprana de conversación con los asesores y subraya que los mercados son muy distintos: “Hablar con un FA que esté basado en Miami es muy distinto a hablar con uno que está en Uruguay”. Aun así, cree que lo que necesitan inicialmente es la conexión con la visión del CIO y ayuda para moverse dentro de la plataforma, que describió como “muy amplia” y “muy flexible”. Y la comparó con las que ha visto en el segmento de alto patrimonio: “No tiene absolutamente nada que envidiar, francamente”, aseguró.

Por otro lado, entre los segmentos con más oportunidad, mencionó los alternativos, con foco en la educación y en cómo posicionarlos dentro de un portafolio. Advirtió que los vehículos de acceso son hoy “mucho más líquidos” que hace cinco o seis años, algo que consideró “un arma de doble filo”. También ve espacio para crecer en soluciones de advisory y en modelos discrecionales.

Sobre estos últimos puntos, García-Ayuso sostuvo que lo clave es “no reaccionar al cambio, sino anticiparse al cambio”. Lo ve con claridad en Estados Unidos, donde el traspaso generacional está cambiando la forma en que el inversor quiere implementar sus inversiones, y por eso cree que el modelo advisory “cada vez va a tener más empuje”. Reconoció que en el mercado latinoamericano offshore aún no se ve con tanta claridad, pero consideró que los cambios “se están acelerando y van a ir cada vez más rápido”, sobre todo con el traspaso de riqueza generacional. “Pero también advisory no tiene que ser todo o nada”, aclaró – soluciones de “advisory” y “brokerage” pueden convivir en un mismo portafolio de inversión. 

En esa línea, se definió como “una firme defensora de una estrategia Core-Satellite“. El núcleo, explicó, es “la columna vertebral” del portafolio y puede implementarse con un modelo discrecional, que queda bajo un marco fiduciario de advisory. Los satélites son las notas estructuradas, el trading de acciones, los bonos individuales y, si el cliente quiere, private equity y real estate. 

Qué ofrece Insigneo frente a los grandes bancos

Ante la consulta de Funds Society sobre los elementos que pueden diferenciar la propuesta de la firma frente a otras entidades, García-Ayuso destacó la amplitud de la plataforma, tanto en fondos mutuos como en inversiones alternativas. En estas últimas, señaló que la plataforma ofrece acceso a una variedad de estrategias y estructuras de inversión, sujetas a disponibilidad, elegibilidad y a los términos y condiciones aplicables. Añadió que determinadas estrategias pueden no estar disponibles en otras plataformas, debido, entre otros factores, a diferencias en los procesos de selección, requisitos de escala, criterios de elegibilidad y características de cada plataforma.

A su vez, García-Ayuso explicó que Insigneo cuenta con modelos discrecionales de asignación de activos que incorporan las perspectivas del grupo del CIO, ofreciendo un mecanismo estructurado para implementar determinadas perspectivas de inversión dentro de los parámetros establecidos para cada modelo. También destacó que estos modelos pueden operar dentro de rangos definidos de infraponderación y sobreponderación, lo que permite realizar ajustes en la asignación de activos de acuerdo con la estrategia y los parámetros del modelo.

Tras la presentación de Ahmed Riesgo, CIO de la firma, durante el evento realizado en Brasil, García-Ayuso adelantó una de las líneas de trabajo que se están explorando. Algunas de las tendencias expuestas pueden diferir de determinadas perspectivas de mercado, mientras que otras, como atención sanitaria y longevidad, pueden coincidir en mayor medida con ciertas perspectivas del mercado. Según explicó, la firma está explorando cómo incorporar este conjunto de tendencias e inversiones temáticas a los portafolios de una manera accesible y consistente con las perspectivas de inversión del CIO, según corresponda y sujeto a las características, objetivos y riesgos de cada estrategia.

Qué busca de las gestoras

A los asset managers que quieran sumarse a la plataforma les pide un rasgo distintivo. “Siempre hay absolutamente espacio para seguir viendo nuevas ideas”, afirmó la ejecutiva, pero pidió “algo que sea diferenciador, que no sea otra estrategia me-too“, salvo que tenga “una performance absolutamente extraordinaria”. También valora que el gestor tenga una experiencia particular, ya sea por sector o por geografía.

Sobre los ETF, señaló que pueden cumplir un rol dentro de determinadas estrategias de inversión y modelos de asignación de activos. En el caso de Insigneo, explicó que algunos de sus modelos discrecionales de asignación de activos se implementan íntegramente a través de ETF.

Cuando se le preguntó si ha tenido que frenar un producto que le fascinaba pero no era adecuado para el cliente, García-Ayuso respondió que tiene una responsabilidad que se toma “muy en serio”: asegurarse de que lo que se recomienda tenga sentido para quien lo recibe. Recurrió a la teoría de juegos que se estudia en las escuelas de negocios: en una relación que se repite mes tras mes, año tras año, “el interés de la persona que tienes enfrente es primordial”. Lo mismo vale, dijo, para los productos de inversión y para todo lo que se pone sobre la mesa.

Vanguard: “Lanzamos nuestros primeros ETFs activos de renta fija dentro de la plataforma UCITS”

  |   Por  |  0 Comentarios

Foto cedida Adriana Rangel, directora de Distribución para Vanguard América Latina.

Adriana Rangel, directora de Distribución para Vanguard América Latina, explica en esta entrevista con Funds Society los motivos que están detrás del auge de los productos de crédito high yield en dólares y las ventajas que implican para los inversores latinoamericanos. Asimismo, adelanta como primicia la puesta en marcha de los primeros ETFs activos de renta fija en la plataforma UCITS de Vanguard. “La gestión activa permite tener flexibilidad para favorecer oportunidades que mejoren el ingreso del portafolio”, sentencia la experta, que admite que “ser disciplinado consiste en no confundir un yield alto con una oportunidad de inversión”.

En la actualidad, hay un creciente interés por productos de crédito high yield en dólares. ¿A qué responde esta tendencia?

Esta tendencia responde a una combinación de factores. Por un lado, los inversores quieren fuentes atractivas de ingresos dentro de la asignación a renta fija en sus portafolios y las tasas de interés hoy en día representan un buen punto de entrada. A la par, estamos viendo cambios en las expectativas de política monetaria que crean incertidumbre sobre la dirección que tomarán las tasas de interés. Para los inversores que quieren capturar el mayor potencial de ingreso con los atractivos niveles de tasa, sin incrementar la duración en su portafolio, el high yield ofrece esta oportunidad, pues suele tener duración menor a otras exposiciones de renta fija. Para inversores latinoamericanos hay además un componente particularmente relevante: la exposición en dólares puede aportar diversificación frente a la volatilidad de las monedas locales. 

¿Qué rol puede jugar esta clase de activo dentro de un portafolio diversificado?

Lo vemos como un complemento dentro de un portafolio diversificado de renta fija que incluye bonos gubernamentales y grado de inversión. Además de los atractivos niveles de ingreso, está el beneficio de la diversificación, pues comparado con la renta fija con grado de inversión, el high yield ofrece exposición a diferentes sectores, industrias y emisores. Además, tiene una correlación baja frente a los bonos del Tesoro de EUA (correlación de 0,27 frente a 0,74 vs los bonos grado de inversión en EUA, en los últimos 10 años). La asignación adecuada dependerá de los objetivos específicos de cada inversor. 

¿Cómo se está democratizando el acceso a este mercado para inversionistas de la región?

Hoy en día, los ETFs ofrecen acceso eficiente, transparente y a bajo costo a cualquier inversionista -sin importar su tamaño- a estrategias diversificadas tanto pasivas como activas de high yield. En los últimos meses, en Vanguard hemos ampliado nuestra oferta de ETFs y de UCITS de renta fija para ofrecer a los inversionistas alrededor del mundo acceso a un costo eficiente al mercado de high yield. Un buen ejemplo es el Vanguard USD High Yield Corporate Bond UCITS ETF (VUYA), que lanzamos el mes pasado. A través de una estrategia pasiva, el ETF ofrece exposición diversificada al mercado corporativo high yield denominado en dólares y tiene una cuota de administración de tan solo el 0,15%.

¿Qué productos ofrecen para aprovechar esta tendencia?

En Vanguard creemos que no existe una única manera de acceder al high yield. Por eso hemos ampliado nuestra oferta para que los inversores puedan elegir entre estrategias pasivas o activas, dependiendo de los objetivos del inversor y del nivel de discreción que quieran delegar al administrador. Desde el punto de vista pasivo, en junio lanzamos en Estados Unidos el Vanguard U.S. High-Yield Corporate Bond Index ETF (VCHY) y en octubre lanzamos el Vanguard USD High Yield Corporate Bond UCITS ETF (VUYA) que mencioné anteriormente. Ambas soluciones pasivas fueron diseñadas para ofrecer exposición pasiva al mercado de high yield en dólares. 

Y, aquí una primicia: el 19 de noviembre ampliamos nuestra oferta con el lanzamiento de nuestros primeros ETFs activos de renta fija en la plataforma UCITS de Vanguard.

El Vanguard Active USD High Yield Corporate Bond UCITS ETF busca capturar el potencial de mayor ingreso en el mercado de high yield a través del proceso especializado de análisis y selección de emisores del equipo de crédito del Vanguard Fixed Income Group, para balancear la generación de ingreso con una cuidadosa gestión del riesgo. El Vanguard Active USD High Yield Corporate Bond UCITS ETF busca ofrecer retornos por encima de su benchmark -el Bloomberg US High Yield 2% Issuer Cap Index- mediante una cuidadosa selección de crédito, asignación sectorial, construcción disciplinada del portafolio, posicionamiento táctico y gestión adecuada del riesgo por parte del equipo de manejo de portafolios y de trading de Vanguard. La estrategia está predominantemente invertida en high yield en dólares y tiene flexibilidad táctica para invertir hasta 5% en bonos grado de inversión; hasta 5% en préstamos sindicados: y hasta 5% en bonos denominados en monedas diferentes al dólar. El ticker de dicho ETF activo UCITS es: VAHA –serie acumulativa– y VAHD –serie distributiva–.

Además, la estrategia del Vanguard Active USD High Yield Corporate Bond UCITS ETF existe desde finales de octubre en un Fondo Mutuo UCITS: el USD High Yield Corporate Bond Fund. La estrategia comparable para el ETF UCITS activo y el Fondo Mutuo UCITS activo es el Vanguard High Yield Active ETF (ticker: VGHY) que fue lanzado en septiembre de 2025 en Estados Unidos, y que desde entonces ha tenido un retorno 0.41% mayor que su benchmark.   

Adicionalmente, el mismo 19 de noviembre, Vanguard lanzará el Vanguard Active EUR Corporate Bond UCITS ETF, completando así el lanzamiento de sus primeros ETFs activos de renta fija dentro de la plataforma UCITS.

¿Qué ventajas proporciona la gestión activa a la hora de maximizar la inversión en crédito high yield?

La primera ventaja es la de poder invertir en el segmento más grande del mercado global de high yield, pues las emisiones denominadas en dólares representan aproximadamente el 77% de dicho segmento. Después, el proceso de gestión activa de Vanguard que consiste en una selección disciplinada de activos y está diseñado para identificar las dislocaciones en el mercado que permitan crear oportunidades para los inversionistas e identificar aquellas compañías con un riesgo elevado de incumplimiento y minimizar a las pérdidas por dichos incumplimientos.

El proceso de Vanguard combina análisis cuantitativo de factores como la estructura de capital, la generación de flujo de efectivo y flexibilidad financiera con elementos cualitativos como riesgos de la compañía y la industria, para después contrastar esos fundamentales con las valuaciones de mercado.

Además, con una comisión de administración de 0,15%, el ETF activo es una de las soluciones de menor costo en el mercado de UCITS que ofrece acceso eficiente a high yield en dólares. 

El Fixed Income Group de Vanguard gestiona cerca de USD$3trln (en inglés). Con más de 40 años de experiencia y cerca de 220 expertos alrededor del mundo, ha dado resultados consistentes a los inversionistas, pues en los últimos 10 años el 81% de los fondos de renta fija activa de Vanguard han tenido un mejor desempeño que su peer group, mientras que a 5 años el número es 86%. (fuente: Vanguard con datos de Morningstar a junio de 2026).      

¿Qué importancia tiene ser disciplinado en la gestión de productos de crédito high yield?

Es fundamental porque el ingreso adicional que ofrece high yield viene acompañado de un mayor riesgo crediticio. La disciplina consiste precisamente en no confundir un yield más elevado con una mejor oportunidad de inversión.

Por eso creemos en combinar análisis fundamental, selección cuidadosa de emisores y construcción disciplinada del portafolio. La estrategia activa busca generar alfa a través de fuentes diversificadas y constantes de retorno y mantener las características que se espera tenga este portafolio, es decir “true to label”. El costo tan competitivo del 0,15% implica que no tenemos que hacer apuestas direccionales muy agresivas para generar alfa, más bien nos enfocamos en oportunidades de inversión a largo plazo. Nuestro objetivo en Vanguard es generar retornos en exceso consistentemente.

¿Para qué perfil de inversor es más adecuado este tipo de productos?

Es relevante para inversores que buscan incrementar el potencial de generación de ingreso sin incrementar demasiado la duración de su portafolio y que deseen combinar diferentes fuentes de ingreso, duración y riesgo de crédito en su portafolio de renta fija. La duración del Vanguard Active USD High Yield Corporate Bond UCITS ETF es de 2,7 años. La estrategia activa, al estar empaquetada en un ETF que cotiza en diversas bolsas de valores, es accesible para cualquier inversor sin importar el monto que desee invertir. 

La gestión activa permite tener flexibilidad para favorecer oportunidades que mejoren el ingreso del portafolio donde el equipo de gestión de portafolios de Vanguard identifique un buen balance entre rendimiento y riesgo, sin exponerse a menor calidad dentro del espectro de crédito. En un mercado en donde los resultados pueden variar significativamente entre emisores y sectores, lo importante es la capacidad de gestionar adecuadamente esta exposición.

Seguridad Energética 2.0: la nueva fuerza que impulsa los flujos de capital, según Robeco

  |   Por  |  0 Comentarios

Foto cedidaRobeco

La seguridad energética está evolucionando más allá del acceso a petróleo y gas asequibles. En la actualidad, eso depende cada vez más de la resiliencia de las redes, las infraestructuras, las rutas comerciales, las cadenas de suministro y las materias primas que sustentan el sistema energético global. Este cambio es importante para los inversores, ya que reforzar la resiliencia del sistema se está convirtiendo en un importante motor de las inversiones en bienes de capital, la visibilidad de los beneficios y la rentabilidad a largo plazo.

De la eficiencia a la resiliencia

La “Seguridad Energética 2.0” es un término de moda que se utiliza para describir el cambio desde un sistema globalizado “just-in-time” hacia un modelo más resiliente de “por si acaso”. En esta nueva era, los gobiernos y las compañías están priorizando las reservas estratégicas, la capacidad de respaldo, la diversificación y la autonomía estratégica frente a la mera eficiencia en costes. 

Los recientes shocks geopolíticos están acelerando esta transición. La crisis energética de Europa tras la pérdida del gas ruso dejó al descubierto sus vulnerabilidades energéticas. Más recientemente, las tensiones en Oriente Medio y las perturbaciones en torno al estrecho de Ormuz ponen de relieve peligrosas dependencias globales en el suministro energético y las rutas marítimas, que se han convertido en puntos estratégicos de congestión. 

Al mismo tiempo, la inteligencia artificial (IA), el reshoring industrial y las tendencias de electrificación están acelerando la necesidad de sistemas eléctricos fiables, lo que está creando una nueva fase de inversiones de capital en redes, almacenamiento, generación e infraestructuras energéticas. 

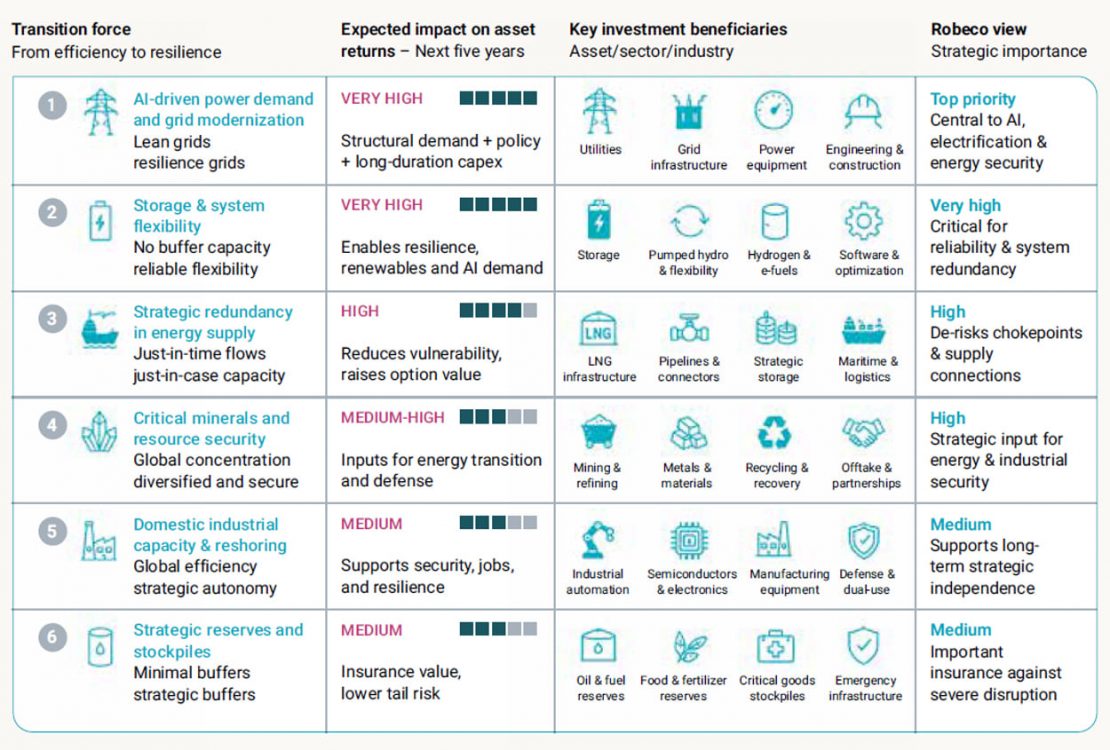
Figura 1: El cambio estructural de la eficiencia a la resiliencia

Fuente: McKinsey Global Institute, Morgan Stanley Research y Robeco, junio de 2026. Nota: El impacto estimado refleja nuestra evaluación del posible efecto sobre la rentabilidad total de las clases de activos durante los próximos cinco años.

La seguridad del suministro eléctrico es la nueva seguridad energética

La inseguridad energética se experimenta a escala local, pero aumentar la seguridad nacional exige inversiones significativas para reforzar las reservas estratégicas, construir infraestructuras de red y ampliar la base manufacturera. La desinflación asociada a las rutas comerciales consolidadas y a la globalización probablemente perderá fuerza, mientras que la volatilidad de los precios y la inflación probablemente se intensificarán.

Dado el sólido respaldo de las políticas y los prolongados ciclos de inversión, la demanda de electricidad impulsada por la IA y la modernización de las redes están actuando como potentes catalizadores en este proceso. En consecuencia, esperamos que el papel estratégico no solo del petróleo y otras materias primas, sino también de las infraestructuras y los activos reales dentro de las carteras diversificadas, se refuerce en los próximos años.

Los gobiernos de todo el mundo están invirtiendo en resiliencia

La Agencia Internacional de la Energía (AIE) estima que la inversión energética global ya ha superado los 3 billones de USD al año, lo que subraya que los gobiernos y las compañías reconocen esta necesidad y están incrementando las inversiones en infraestructuras estratégicas. Se espera que el despliegue de capital aumente con fuerza, y que el gas natural, la infraestructura de GNL, la energía nuclear, los sistemas de almacenamiento y las redes de transmisión sean los principales beneficiarios. Sin embargo, las inversiones no incrementarán la oferta de la noche a la mañana. Las inversiones en bienes de capital se dirigirán primero al segmento upstream del petróleo y el gas y a partes de la cadena de suministro de materias primas que han quedado rezagadas respecto al crecimiento de la demanda. Por ello, la capacidad ociosa en varios mercados clave seguirá siendo limitada, lo que aumentará la probabilidad de futuros shocks de precios impulsados por la oferta.

Soberanía y seguridad en la era de la IA

La seguridad energética se definirá cada vez más como seguridad eléctrica. A medida que se electrifican el transporte, la industria pesada y los sistemas de datos, la escasez de electricidad deja de ser una perturbación localizada y pasa a convertirse en un riesgo macroeconómico sistémico. La IA amplifica aún más estos riesgos. Los centros de datos de IA son excepcionalmente intensivos en consumo energético, y las estimaciones prospectivas indican que la futura inversión en infraestructuras relacionadas con la IA podría igualar o superar la inversión energética tradicional en los próximos años.

La próxima brecha entre la oferta y la demanda refuerza no solo la inversión en energías renovables, sino también en redes reguladas, almacenamiento en baterías y generación gestionable. La infraestructura de red, en particular, se beneficiará de un sólido apoyo político, de mayores rentabilidades reguladas y de una elevada visibilidad de beneficios, a medida que las empresas de servicios públicos se apresuran a resolver los obstáculos emergentes. 

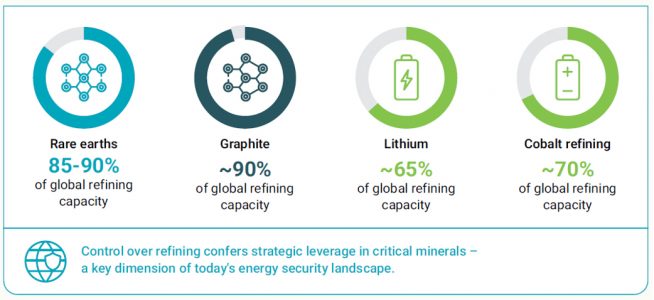
La seguridad tecnológica y energética también está elevando la importancia de las materias primas. Los sistemas energéticos modernos se sustentan en el cobre, el litio, el grafito, el níquel y las tierras raras, cadenas de suministro en las que China desempeña un papel dominante. En consecuencia, los gobiernos están prestando mayor atención a la minería nacional, las reservas estratégicas, las tecnologías de reciclaje y los acuerdos de friendshoring.

Gráfico 2: La transformación global de minerales críticos sigue estando muy concentrada

Cuota estimada de China sobre la capacidad global de refino

Fuente: IEA Critical Minerals Outlook y USGS, mayo de 2025

Ganadores y perdedores regionales

Las implicaciones de la Seguridad Energética 2.0 difieren de forma significativa entre regiones. EE.UU. parece estar relativamente bien posicionado gracias a sus abundantes recursos energéticos nacionales, la expansión de su capacidad de exportación de GNL y sus amplios ecosistemas industriales. Europa sigue siendo más vulnerable desde la perspectiva de las importaciones, aunque los shocks recientes han acelerado la inversión en infraestructura de GNL, energías renovables y almacenamiento. Asia presenta la mayor exposición a los flujos de energía importada, pero también representa la mayor fuente de crecimiento futuro de la inversión.

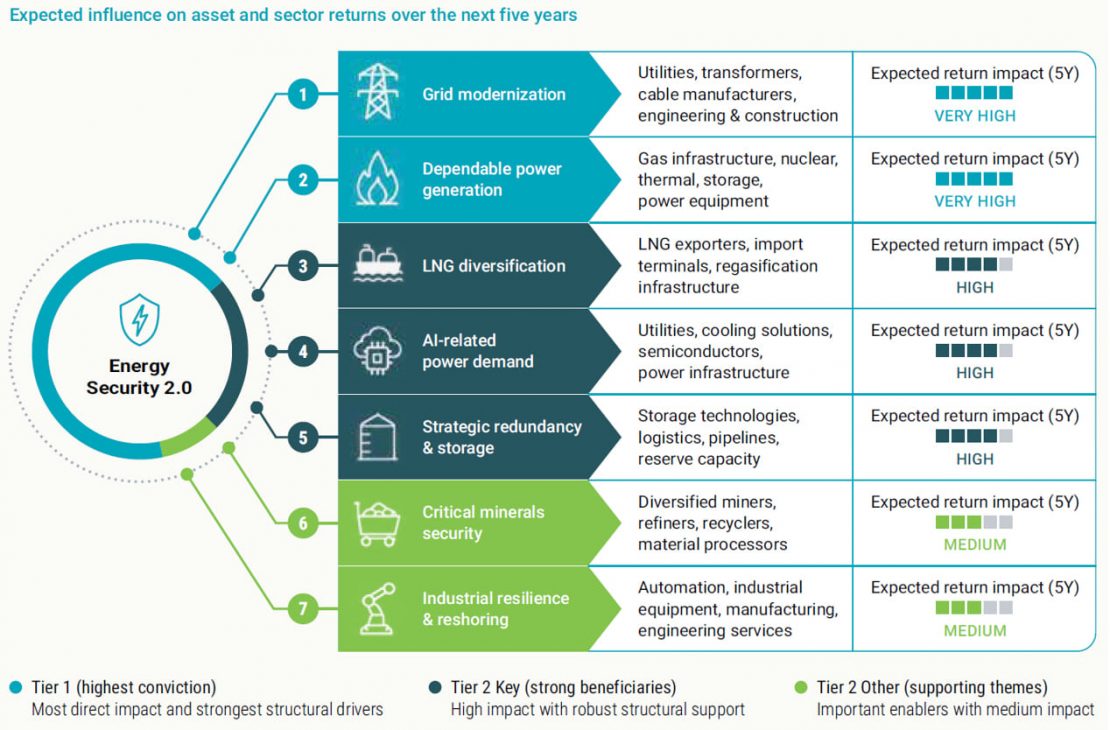
Figura 3: Clasificación de los beneficiarios de mayor convicción de la Seguridad Energética 2.0

Fuente: Robeco, junio de 2026. Nota: la clasificación refleja la evaluación de Robeco sobre la influencia prevista de cada temática en la rentabilidad total de los activos y sectores durante los próximos cinco años. 

A escala global, es probable que la persistente fragmentación geopolítica, las perturbaciones relacionadas con el clima y la competencia estratégica mantengan una inflación más volátil, a pesar de la cuantiosa inversión destinada a reforzar la resiliencia energética y de las infraestructuras. 

En este entorno, esperamos que las materias primas y las infraestructuras sean las beneficiarias más claras, lo que refleja el creciente valor estratégico de unos suministros energéticos seguros, unos recursos críticos y unas redes de infraestructuras resilientes.

Estas tendencias estructurales deberían beneficiar a las compañías incluidas en las estrategias Smart Energy y Smart Materials de Robeco, que invierten en las compañías que hacen posible y respaldan una mayor seguridad eléctrica y de los recursos. Sus inversiones abarcan tanto los materiales estratégicos y la fabricación eficiente en recursos como la generación renovable, las redes inteligentes y los equipos de ahorro energético del lado del consumo. Estas inversiones no solo refuerzan la seguridad energética, sino también la soberanía tecnológica, a medida que los países buscan participar en la expansión de la IA.  


Tribuna de Farahnaz Pashaei Kamali, analista del equipo  Sustainable Alpha Research de Robeco


Descubrir

Invesco lanza una gama de ETFs de inversión activa sistemática

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Invesco ha anunciado el lanzamiento de cuatro fondos cotizados (ETFs) activos y sistemáticos gestionados por Invesco Quantitative Strategies (IQS), que aportará su experiencia en inversiones sistemáticas en renta variable para el mercado institucional, utilizando el análisis propio sobre factores y una construcción disciplinada de carteras. El objetivo es superar el índice de referencia de cada fondo. Estas estrategias se basan en la amplia gama de ETF factoriales y sistemáticos de Invesco, a la que se suma una gestión activa del riesgo. Todos ellos cotizan en NYSE Arca.

“Invesco cuenta con una larga trayectoria en la oferta de estrategias de inversión sistemáticas y basadas en factores a través de nuestros ETF, y el lanzamiento de nuestros nuevos ETF IQS amplía esa experiencia al ámbito de la gestión activa”, afirmó Brian Hartigan, director global de ETFs e inversiones en índices de Invesco. “Nos complace aprovechar la experiencia cuantitativa de la que dispone Invesco para combinar una amplia exposición al mercado con una selección activa de valores y una construcción disciplinada de carteras, diseñadas para mejorar los resultados de los inversores”, añadió.

La gama IQS está compuesta por:

1.- ETF Invesco U.S. Large Cap Enhanced (IQEL): invierte principalmente en empresas estadounidenses de gran capitalización y se gestiona tomando como referencia el índice Russell 1000.

2.- ETF Invesco U.S. Small Cap Enhanced (IQES): invierte principalmente en empresas estadounidenses de pequeña capitalización y se gestiona tomando como referencia el índice Russell 2000.

3.- ETF Invesco International Developed Enhanced (IQEI): invierte en empresas de los mercados desarrollados internacionales y se gestiona tomando como referencia el índice MSCI World ex USA.

4.- ETF Invesco Emerging Markets Enhanced (IQEE): invierte en empresas de mercados emergentes y se gestiona tomando como referencia el índice MSCI Emerging Markets.

Cada ETF busca la revalorización del capital mediante un proceso de inversión basado en reglas que evalúa los valores utilizando medidas propias de valor, impulso y calidad. En lugar de basarse en posiciones de alta convicción, las estrategias distribuyen ampliamente las posiciones activas a lo largo de sus universos de inversión. Cada ETF utiliza restricciones de cartera para limitar las desviaciones significativas respecto a su índice de referencia en cuanto a sectores, países y otros aspectos.


Los argumentos a favor de los mercados emergentes se mantienen firmes

  |   Por  |  0 Comentarios

Foto cedidaGabriel Sacks (Aberdeen Investments), Mali Chivakul (J. Safra Sarasin Sustainable AM) y Amr Hanafy (Neuberger).

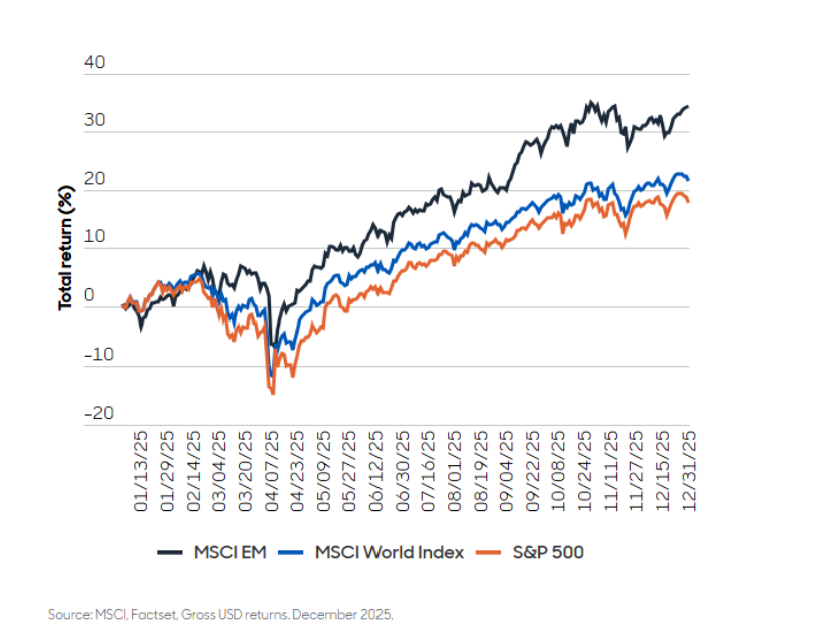
En lo que llevamos de 2026, los activos de mercados emergentes han mostrado un comportamiento constructivo respaldado por la ampliación de la brecha de crecimiento económico frente a los mercados desarrollados, el ciclo inversor en inteligencia artificial y la estabilidad de sus fundamentales externos. Según reconocen las gestoras internacionales, los argumentos a favor de los mercados emergentes siguen siendo firmes.

“Los mercados emergentes han pasado gran parte de la última década a la zaga de los mercados desarrollados, en particular de EE.UU. Sin embargo, la evolución reciente y los cambios en las condiciones macroeconómicas sugieren que el contexto podría estar cambiando. Un buen punto de partida es reconocer que los mercados emergentes no son un caso único. Se trata de un grupo diverso de economías con diferentes motores de crecimiento y riesgos. Esa dispersión ha quedado patente en los últimos años. Taiwán, por ejemplo, ha generado sólidas rentabilidades, mientras que China ha lastrado el rendimiento de los índices generales debido a la decepción ante las medidas para impulsar el consumo”, recuerda Gabriel Sacks, director de inversión de renta variable de mercados emergentes, Aberdeen Investments.

Según su visión, tras un prolongado período de bajo rendimiento, los mercados emergentes comenzaron a recuperar terreno en 2025. Para Sacks, esta recuperación se vio respaldada por una combinación de mejora de la confianza y condiciones macroeconómicas más favorables, a lo que contribuyeron varios factores: una reevaluación de China; la debilidad del dólar; y  el aumento de la inversión global. “Sin embargo, el rendimiento sigue siendo desigual. Las recientes ganancias han venido impulsadas en gran medida por mercados relacionados con la tecnología, como Corea y Taiwán, mientras que América Latina se ha beneficiado de las materias primas y de una posición geopolítica relativamente favorable”, reconoce Sacks.

El foco en la IA

Las firmas de inversión coinciden en que los mercados emergentes se han sumado al ciclo global de inversión y han ganado presencia en las carteras de todos los inversores. Gran parte de esa inversión ha sido acaparada por la inteligencia artificial (IA). “Más allá de Corea y Taiwán, donde predomina la inversión en inteligencia artificial, el sur y el sudeste asiático también están registrando un repunte de la inversión relacionada con la IA. Malasia y Singapur lideran esta tendencia, seguidos, en menor medida, por Tailandia. India y Vietnam, por su parte, se benefician de la inversión pública en infraestructuras y del impulso al sector manufacturero”, señala Mali Chivakul, economista de mercados emergentes en J. Safra Sarasin Sustainable AM.

Sacks coincide en que la tecnología sigue siendo fundamental para los mercados emergentes; sin embargo, argumenta que la oportunidad está evolucionando. “Los índices se han concentrado cada vez más en un pequeño número de grandes empresas. No obstante, las oportunidades a largo plazo pueden ir más allá de estas empresas. Si bien los resultados en el ámbito del software y las aplicaciones de IA siguen siendo inciertos, el sector de las infraestructuras —semiconductores, memoria y energía— parece más estable. Muchas de estas capacidades se concentran en los mercados emergentes, especialmente en Asia”, explica.

En su opinión, la narrativa tradicional de un auge generalizado del consumo de la clase media se está matizando. Si bien el crecimiento estructural sigue siendo sólido en mercados como la India y algunas zonas del sudeste asiático, el aumento de la inflación y la menor confianza han afectado a los consumidores de otras regiones. En consecuencia, las oportunidades en los sectores de consumo están cada vez más diferenciadas y pueden requerir un enfoque más selectivo.

Amr Hanafy, analista de investigación en Neuberger, matiza que a la hora de comprender el papel de los mercados emergentes en la inversión en IA, hay que tener en cuenta que la temática domina, en general, los índices. “Las acciones de valor han obtenido mejores resultados que las de crecimiento, pero no en EE.UU.: durante la última década, el valor ha superado al crecimiento en aproximadamente un 30% fuera de EE.UU., se ha equiparado más o menos a él en los mercados emergentes, pero ha registrado un rendimiento inferior en un 50% en EE.UU. Los índices de referencia de valor tienden a tener una infraponderación en tecnología y una sobreponderación en sectores más tradicionales y sensibles a la economía. En EE.UU., eso supuso perderse a los ganadores del sector de la IA; fuera de EE.UU., significó beneficiarse de la recuperación de los bancos europeos y, en Japón, del impulso favorable derivado de reformas clave en materia de gobernanza”, explica Hanafy.

Oportunidades más allá de la IA

Ahora bien, las firmas internacionales destacan las oportunidades en los mercados emergentes más allá de la IA y ven que ofrecen una oportunidad más equilibrada y multidimensional. “El argumento de inversión ya no se basa en un único tema, sino en una combinación de expansión industrial y manufacturera, infraestructura tecnológica, ciclos de las materias primas y crecimiento interno selectivo. Aunque persisten los riesgos, especialmente los derivados de la geopolítica y la incertidumbre sobre el crecimiento mundial, el entorno actual sugiere que los mercados emergentes podrían estar entrando en una fase más favorable tras un prolongado período de bajo rendimiento”, puntualiza Sacks.

Según señala la economista de mercados emergentes en J. Safra Sarasin Sustainable AM, hay buenas oportunidades en Latinoamérica, donde la reducción de la prima de riesgo país tras las recientes elecciones debería favorecer la inversión privada e impulsar el crecimiento. “Brasil celebró ayer la segunda vuelta de las elecciones. Un plan creíble de consolidación fiscal tras los comicios debería reducir la prima de riesgo fiscal y los tipos de interés, dando paso a un ciclo de inversión privada. Chile, Colombia y Perú están aplicando medidas de desregulación y han adoptado políticas fiscales más prudentes”, afirma Chivakul.

Y fuera de Latinoamérica, la experta señala a Hungría y Polonia. “Hungría es otro ejemplo de cambio político reciente: el nuevo Gobierno orienta sus políticas hacia la adopción del euro a medio plazo. Polonia, por su parte, registra un crecimiento sólido, impulsado por la inversión en defensa y el consumo”, matiza.

BlackRock llega a un acuerdo para comprar SulAmérica Investimentos en Brasil

  |   Por  |  0 Comentarios

Foto cedidaArmando Senra, responsable del negocio institucional de BlackRock en América y de las operaciones de la firma en Canadá y América Latina, y Marcelo Mello, consejero delegado de SulAmérica Investimentos.

BlackRock ha anunciado que ha alcanzado un acuerdo definitivo para adquirir SulAmérica Investimentos, una gestora de activos brasileña con aproximadamente 17.000 millones de dólares en activos bajo gestión, sólidas capacidades de inversión locales y estrechas relaciones con los sectores de gestión patrimonial y fondos de pensiones de Brasil. SulAmérica Investimentos cuenta con un experimentado equipo de inversión local, más de 25 acuerdos de distribución en el sector de gestión patrimonial brasileño y relaciones con aproximadamente 200 de los principales fondos de pensiones del país.

Según explica la gestora, la operación permitirá combinar estas capacidades y relaciones con la plataforma global de inversión de BlackRock, su tecnología y su amplia oferta de productos. Una vez completada, ampliará las capacidades de inversión y las relaciones de distribución de BlackRock en Brasil, ofreciendo a los clientes más alternativas de inversión para ayudarles a alcanzar sus objetivos a largo plazo.

Desde BlackRock destacan que Brasil cuenta con una de las mayores industrias de gestión de activos del mundo, con aproximadamente 2 billones de dólares en activos bajo gestión en la actualidad, una cifra que se espera que alcance los 3 billones de dólares en 2030. “La arquitectura abierta, la transición hacia un modelo de asesoramiento basado en honorarios y la creciente adopción de ETF están ampliando las opciones de inversión y transformando la forma en que se construyen las carteras. En conjunto, estas tendencias están generando nuevas oportunidades para ofrecer un mejor servicio a los clientes de todos los segmentos del mercado brasileño”, destacan desde BlackRock quien presta servicios a clientes en Brasil desde 2008, ofreciendo ETFs, inversiones internacionales y tecnología de inversión.

“Ser brasileños en Brasil significa comprender las necesidades locales de nuestros clientes y aprovechar las fortalezas de nuestra plataforma global para responder a ellas. Esta operación se apoya en el negocio que hemos desarrollado en el país desde 2008 y refleja nuestra confianza a largo plazo en Brasil. SulAmérica Investimentos ha desarrollado una sólida oferta de inversión local y estrechas relaciones con sus clientes, que complementarán el negocio que ya hemos construido en Brasil. Al combinar las fortalezas de ambas compañías, podremos desarrollar nuevas soluciones de inversión, ofrecer más alternativas a nuestros clientes y ayudarles a alcanzar sus objetivos a largo plazo”, ha señalado Armando Senra, responsable del negocio institucional de BlackRock en América y de las operaciones de la firma en Canadá y América Latina.

Oportunidades

Una vez completada la adquisición, se espera que la integración de ambas compañías genere oportunidades para desarrollar nuevas soluciones de inversión destinadas a los clientes brasileños y llevar la experiencia de inversión en Brasil a clientes de otros países. “A lo largo de los años, SulAmérica Investimentos ha construido una reputación basada en su experiencia en inversión, una gestión disciplinada y relaciones duraderas con sus clientes. Esta operación reúne talento, productos, tecnología y alcance global complementarios para ofrecer una gama más amplia de soluciones, sin perder el servicio personalizado que nos ha convertido en uno de los principales actores del sector de gestión de activos en Brasil, un mercado en constante evolución”, ha añadido Marcelo Mello, consejero delegado de SulAmérica Investimentos.

Está previsto que la operación se complete el próximo año, sujeta a las correspondientes autorizaciones regulatorias y a las condiciones de cierre habituales. Según matizan ambas firmas, hasta entonces, BlackRock y SulAmérica Investimentos seguirán operando de forma independiente.