En un contexto en que las salidas de los activos de private equity siguen mostrando un panorama complejo y el apetito por la clase de activos sigue encendido, no sorprende que los fondos de continuación se estén instalando como una solución popular de liquidez en el mercado.
Desde ser una solución al margen, hace una década, estos vehículos se han convertido en una propuesta más cotidiana, cada vez más popular entre gestores e inversionistas. Y las cifras dan cuenta de un mercado en expansión.
Datos de Preqin muestran que los fondos de continuación pasaron de 13 vehículos, con 9.000 millones de dólares, en activos en 2018 a 123 vehículos cerrados a nivel global el año pasado, por 75.000 millones de dólares.
Uno de los ingredientes de esta creciente popularidad está relacionado con las dinámicas de liquidez dentro del mercado de private equity, que siguen evolucionando. “Si bien la actividad de salidas ha mejorado, impulsada por algunas grandes transacciones, la distribución general sigue por debajo de la norma histórica y muchos inversionistas siguen buscando nuevas formas de conseguir soluciones de liquidez”, indicó Schroders en un informe reciente.
A futuro, la expectativa es que el dinamismo se mantenga, considerando que este tipo de fondo es cada vez más llamativo para los GPs.
Cada vez más interés
Un sondeo realizado por Bain & Company a inicios de este año mostraba que un 27% de las gestoras que consultaron había iniciado o completado una transacción de un vehículo de continuación en los últimos 24 meses.
De este total, un 22% fue con una operación de un solo activo, un 3% con estrategias multi-activo y el 2% restante con un mix de un solo activo y múltiples inversiones.
Proyectando hacia el futuro, la expectativa es aún más dinámica. Cuatro de cada diez GPs espera explorar una de estas operaciones en los próximos uno o dos años. Un 24% anticipa realizar inversiones de un solo activo, un 5% en inversiones muti-activo y un 11% a ambas.
El impulso detrás de este interés, delineó el sondeo de Bain, está en la búsqueda de liquidez. Al ser consultados por la razón estratégica detrás de las operaciones de continuación –tanto realizadas como proyectadas–, un 53% apuntó a proveer liquidez para LPs existentes.
Las otras prioridades a las que apuntaron fueron adquirir más capital para utilizar en M&A acumulativo (un 42% de los encuestados) y reajustar los horizontes de inversión para los activos que necesitan una tenencia más extensa (con un 33%).
“Es claro que los vehículos de continuación se están convirtiendo en una parte establecida de la caja de herramientas de la liquidez. Más allá de entregar capital a los LPs, muchos GPs los están usando para refinanciar activos y fondear fusiones y adquisiciones para estrategias de ‘comprar y construir’”, concluyó la consultora en su reporte.
La importancia del mercado secundario
El auge de los vehículos de continuación ha reforzado la importancia de los mercados secundarios. Según Schroders, tanto las ventas de carteras impulsadas por los LPs como las inversiones de continuación siguen creciendo, al punto que 2026 se perfila como un nuevo récord para el levantamiento de capitales.
“Las inversiones de continuación en particular se están convirtiendo en una característica cada vez más establecida del ecosistema de private equity. Mientras se siguen beneficiando de las necesidades cíclicas de liquidez, nuestro análisis muestra que su crecimiento es mayoritariamente estructural, reflejando su capacidad de retener la propiedad de activos de alta calidad con más potencial de upside mientras entregan una liquidez opcional a los inversionistas existentes”, señaló la firma en su reporte.
Con todo, este fenómeno ha dejado una huella en el mercado secundario. Cifras de la consultora especializada Evercore Private Capital Advisory muestran que el volumen de transacciones en la primera mitad de 2026 superó los 120.000 millones de dólares.
Esto marca una subida de 20% respecto a junio de 2025 y lo posiciona como el primer semestre más fuerte que han registrado. Además, recalcaron, estos datos consolidan los buenos resultados del año pasado, cuando el volumen anual creció un 40% hasta los 226.000 millones de dólares.
Cabe destacar que, del total de capital acumulado en transacciones secundarias este año, la mayor porción viene de actividad originada en los GPs, con 65.000 millones de dólares. En contraste, las operaciones impulsadas por los LPs sumaron 56.000 millones de dólares.
“Los vehículos de continuación de un solo activo representaron la mayor proporción de actividad impulsada por los GPs, concentrada en activos de alta calidad”, enfatizó Evercore en su reporte.
El mercado global de crédito privado atraviesa uno de los momentos de mayor expansión de su historia y ya forma parte de la conversación estratégica de inversionistas institucionales, family offices y gestores patrimoniales, en un entorno donde las tasas de interés elevadas y una menor participación de la banca tradicional han impulsado el financiamiento directo a empresas.
Así lo plantea Vanguard en un nuevo análisis sobre esta clase de activos, en el que sostiene que el crédito privado ha evolucionado desde un segmento especializado hasta convertirse en un componente relevante dentro de los mercados globales de financiamiento corporativo.
La firma explica que el crédito privado consiste en préstamos otorgados por administradores de activos y otros prestamistas no bancarios mediante negociaciones directas con empresas, principalmente de tamaño medio, sin recurrir a los mercados públicos de bonos.
Desde el punto de vista de construcción de portafolios, Vanguard ubica esta clase de activo entre la renta fija tradicional y el private equity: ofrece un potencial de rendimiento superior al de muchos instrumentos de deuda pública, pero exige al inversionista renunciar a liquidez durante varios años y asumir mayores costos de acceso.
Uno de los mensajes centrales del documento es que la iliquidez no representa una falla del producto, sino una característica estructural. Los inversionistas reciben una prima por comprometer capital durante horizontes prolongados, en vehículos donde los préstamos suelen mantenerse hasta su vencimiento y las valuaciones no se actualizan diariamente como ocurre en los mercados públicos.
Vanguard también subraya que, aunque el crédito privado suele mostrar menor volatilidad aparente, ello responde principalmente a la frecuencia de valuación y no necesariamente a un menor nivel de riesgo económico.
La gestora advierte además que esta clase de activos no debe considerarse un sustituto de los bonos tradicionales ni de la deuda pública. La mayor parte de los prestatarios pertenece a segmentos de menor calidad crediticia y el desempeño continúa dependiendo del ciclo económico, de las condiciones de financiamiento y, especialmente, de la capacidad del administrador para originar, monitorear y reestructurar los préstamos cuando sea necesario.
En este contexto, Vanguard sostiene que la selección del gestor adquiere una relevancia incluso mayor que en otras clases de activos, debido a la naturaleza privada de las operaciones y a la amplia dispersión de resultados entre administradores.
Una tendencia para la gestión patrimonial
El análisis refleja un cambio más amplio dentro de la industria global de gestión de activos. Durante los últimos años, las principales administradoras internacionales han acelerado su incursión en mercados privados —incluyendo crédito privado, infraestructura y private equity— como respuesta a la creciente demanda de inversionistas institucionales y clientes de banca privada por fuentes adicionales de rendimiento y diversificación.
Sin embargo, Vanguard mantiene una postura prudente al señalar que el crédito privado sólo resulta adecuado para inversionistas con horizontes de largo plazo, suficiente liquidez disponible y capacidad para asumir riesgos adicionales derivados de activos que no cotizan en mercados públicos.
Más que presentar al crédito privado como una nueva solución universal, la gestora plantea que su incorporación debe responder a una función específica dentro del portafolio y formar parte de una estrategia integral de asignación de activos, en lugar de sustituir la exposición tradicional a renta fija.
Foto cedidaIsabel Campillo, Carmen Garcia y Cristina Rubio, equipo de Capital Strategies encargado del acuerdo con Matthews Asia.
Los inversores minoristas de todo el mundo sitúan a China por delante de EE.UU. como el país mejor posicionado para liderar la carrera global de la IA, segúnel último informe trimestral Retail Investor Beat (RIB) de la plataforma de inversión y trading eToro. En una encuesta realizada a 11.000 inversores minoristas de 13 países, el 47% eligió Chinafrente al 46% que optó por Estados Unidos, un empate técnico que parecía impensable hace dos años y que indica que los inversores perciben cada vez más la IA como una competencia global por el liderazgo tecnológico y económico, y no solo como un tema relevante en el mercado bursátil estadounidense.
La estratega de mercado global de eToro, Lale Akoner, comenta: “Las grandes plataformas y fabricantes de chips estadounidenses siguen siendo fundamentales en el sector de la IA, desde Nvidia y Microsoft hasta Alphabet y Amazon. Sin embargo, los inversores también reconocen que China ha desarrollado un potente ecosistema de IA propio, con empresas como Alibaba, Tencent y Baidu, además de una gran escala en infraestructura en la nube, fabricación avanzada y aplicaciones para el consumidor. Esto ayuda a explicar por qué los inversores minoristas pueden mantener su exposición a EEUU sin dejar de considerar a China como un competidor creíble por el liderazgo en IA”. La cifra principal, que combina las respuestas de los 13 países, oculta una clara división regional. En 9 de ellos, la mayoría de minoristas eligió a China en vez de EEUU como el mercado mejor posicionado para ganar la carrera de la IA por la competitividad global. La lista incluye Reino Unido, Alemania, España, Italia, Polonia, Dinamarca, Países Bajos, la República Checa y Australia.
EEUU representa el contrapunto más claro. Entre los inversores estadounidenses, el 63% afirma que su país está mejor posicionado para liderar la carrera global de la IA, frente al 41% que elige a China. La encuesta española, realizada como es habitual sobre una muestra de 1.000 inversores minoristas, constata la brecha de 8 puntos porcentuales entre las preferencias inversoras de ambas superpotencias. A favor de China (50%), frente al 42% de EEUU. A una notable distancia se sitúan los mercados europeos, sobre los que muestran preferencia un 24% de los minoristas españoles, un punto por encima de quienes eligen los parqués bursátiles de Japón (23%). También destacan la inclinación de los inversores españoles por Corea del Sur (10%) que supera a Reino Unido (9%) y por Singapur (8%).
Como comenta Javier Molina, analista de Mercados de eToro, a la hora de tratar los resultados: “Lo más llamativo de esta encuesta no es que los inversores crean que China puede competir con EEUU en IA, sino que la diferencia entre ambos prácticamente ha desaparecido. Hace apenas dos años el liderazgo estadounidense parecía indiscutible. Hoy el mercado empieza a asumir que la carrera por la IA será mucho más global de lo que muchos esperaban.
China se consolida como una oportunidad de mercado a largo plazo
El liderazgo percibido de China en IA coincide con la reevaluación por parte de los inversores de las oportunidades de mercado a largo plazo. Desde el cuarto trimestre de 2024, el porcentaje de inversores minoristas que creen que China generará las mayores rentabilidades bursátiles a largo plazo ha aumentado del 24% al 29%, mientras que el porcentaje que opta por EEUU ha disminuido del 45% al 35%. En el mismo periodo, la ventaja de EEUU sobre China se ha reducido de 21 puntos porcentuales a tan solo 6.
En España, esta tendencia también se ha manifestado en similares términos. Las rotaciones de cartera a largo plazo revelan un empate en la percepción de rentabilidades futuras en los mercados chinos y estadounidenses. En concreto, los minoristas españoles conceden un 35% a ambas opciones. Con una diferencia palpable. Mientras el porcentaje que señala a EEUU baja del 53% al 35% entre el cuarto trimestre de 2024 y el segundo de 2026, el que muestra preferencia por China ha aumentado del 29% al 35%. De igual modo, sube la predilección por los parqués bursátiles europeos, que crece del 25% al 36% a lo largo de periodo, así como la elección de Japón, que se incrementa 5 puntos, hasta el 18%, y Reino Unido, que repunta del 7% al 9%.
Este cambio también se refleja en la exposición de las carteras. Tanto globales como españolas. La proporción de inversores minoristas con exposición a los mercados bursátiles chinos ha aumentado del 7% en el segundo trimestre de 2024 al 12% en el segundo trimestre de 2026, lo que significa que la exposición casi se ha duplicado en los últimos dos años. Algo similar al comportamiento revelado por los minoristas españoles que también han aumentado, del 6% al 12%, su grado de diversificación de valores chinos entre el segundo trimestre de 2024 y el de 2026.
Lale Akoner afirma: “Los inversores minoristas ven cada vez más a China no solo como una oportunidad táctica en el campo de la IA, sino también como una oportunidad de mercado a largo plazo. EEUU sigue siendo el pilar de las carteras de renta variable globales, pero su ventaja percibida en cuanto a rentabilidad futura se ha reducido drásticamente, mientras que la exposición a la renta variable china casi se ha duplicado partiendo de una base baja. Esto sugiere que los inversores están empezando a adoptar una perspectiva más equilibrada sobre el origen del crecimiento futuro. La IA puede ser el catalizador, pero la realidad es que China se está consolidando como una inversión a largo plazo más atractiva dentro de las carteras globales”.
Javier Molina precisa: “Los inversores no están abandonando EEUU. Lo que estamos observando es una diversificación de expectativas. EEUU sigue concentrando algunas de las compañías más relevantes del mundo en IA, pero China vuelve a aparecer en el radar de muchos inversores como una posible fuente de crecimiento y rentabilidad a largo plazo”.
El optimismo sobre la IA se modera a medida que los inversores se vuelven más selectivos
Aunque crece la confianza en China, el optimismo sobre las cotizaciones de las acciones de IA se está atenuando. El porcentaje de inversores que esperan que las acciones relacionadas con la IA suban ha caído del 55 % en el segundo trimestre de 2025 al 44 % un año después, mientras que el porcentaje que espera que bajen ha aumentado del 11 % al 17 %.
A pesar de esta moderación, los inversores siguen viendo oportunidades en toda la cadena de valor de la IA. Al preguntarles qué segmento del mercado de la IA tiene más probabilidades de generar las mayores rentabilidades de inversión en los próximos cinco años, el 31% seleccionó las grandes plataformas tecnológicas que integran la IA, seguido del 29% que eligió las empresas especializadas en IA y el 28% que seleccionó las empresas de semiconductores y fabricantes de chips.
Lale Akoner añade: “La moderación en las expectativas sobre las cotizaciones de las acciones de IA demuestra que los inversores no se dejan llevar simplemente por la euforia generalizada en torno a la IA. Siguen viendo la IA como un tema estructural importante, pero se están volviendo más selectivos, analizando plataformas, empresas de IA, semiconductores e infraestructura para identificar dónde se puede generar la próxima fase de rentabilidad”. La encuesta española deja datos que guardan similitud con la tendencia inversora global. Así, la esperanza inversora en una subida de los activos vinculados a la IA respecto al segundo trimestre de 2025 retrocede del 56% al 45%. En cambio, el porcentaje de minoristas que observan opciones de pérdida de rentabilidades en estos valores repunta desde el 11% al 18%.
El 35% de ellos cree que las mayores probabilidades de ganancias con acciones con sello IA las ostentan las empresas especializadas en este computación cuántica y negocios relacionados con el algoritmo, por delante del 34% que piensa que los beneficios surgirán de las grandes plataformas del sector y el 30% que, en cambio, considera que el rendimiento partirá de firmas de semiconductores y chips. Javier Molina concluye: “La IA sigue siendo una de las grandes tendencias estructurales para los próximos años, pero los inversores empiezan a diferenciar entre liderazgo tecnológico, valoración y oportunidad de inversión. La encuesta refleja precisamente ese cambio donde se ve menos euforia, más selectividad y una visión cada vez más global sobre dónde puede generarse el crecimiento futuro”.
Allianz Global Investors (AllianzGI) ha anunciado que ha alcanzado un acuerdo para adquirir UOB Asset Management (UOBAM), el negocio de gestión de activos de UOB Group (UOB), con sede en Singapur. Según explican, la transacción fortalecerá la posición de AllianzGI en Asia-Pacífico, elevando a más de 170.000 millones de euros los activos que gestiona en la región, y permitirá que el negocio combinado desarrolle soluciones de inversión para clientes de todo el Sudeste Asiático.
Además, con esta adquisición, AllianzGI tendrá acceso a varios mercados importantes de alto crecimiento, incluidos Tailandia, Malasia y Vietnam. También ofrecerá la oportunidad de seguir escalando el negocio de AllianzGI en mercados en los que ya cuenta con una presencia establecida, incluidos Singapur, Taiwán e Indonesia.
Capacidades de inversión complementarias.
La gestora defiende que las capacidades de inversión con UOBAM son altamente complementarias. UOBAM ofrece una sólida experiencia de inversión en los mercados del Sudeste Asiático y AllianzGI cuenta con una amplia gama global de productos de gestión activa. Juntas, permitirán a los clientes beneficiarse del acceso a una variedad más amplia de capacidades y soluciones de inversión innovadoras.
En particular, la combinación de estas entidades ofrecerá una experiencia reforzada en inversión en el Sudeste Asiático, incluidas estrategias de renta variable regionales y de países individuales, así como soluciones de inversión compatibles con la sharía, además de apoyar el desarrollo de nuevas estrategias a medida para los clientes. La transacción va acompañada, de forma relevante, por un acuerdo de distribución a largo plazo que proporciona acceso duradero a la red de clientes minoristas de UOB, lo que refleja la confianza del banco en la competencia del grupo combinado para atender a su base de clientes con productos innovadores.
“UOBAM es una de las principales gestoras de activos del Sudeste Asiático, con capacidades de inversión muy reconocidas y una sólida red de distribución. Incorporar su experiencia complementaria en inversión en el Sudeste Asiático a nuestra plataforma global reforzará nuestra oferta combinada y acelerará de forma significativa nuestro crecimiento en esta dinámica región. Reforzando nuestro compromiso a largo plazo con el Sudeste Asiático, esta operación nos proporciona una conexión más profunda con los mercados y abre nuevas oportunidades para relacionarnos con una base de clientes ampliada. Con una presencia regional reforzada, podremos atender a una gama aún más amplia de inversores, ofreciéndoles acceso a una gama más extensa de soluciones innovadoras de gestión patrimonial y para la jubilación que les ayuden a alcanzar sus objetivos de inversión», ha señalado Tobias Pross, CEO de Allianz Global Investors, a raíz de este anuncio.
Por su parte, Wee Ee Cheong, presidente adjunto y CIO de UOB, ha destacado: “UOB presta servicio a más de 8 millones de clientes de la región de ASEAN, cuyas necesidades de gestión patrimonial e inversión son cada vez más diversas y sofisticadas. Esta alianza refuerza nuestro enfoque en el asesoramiento financiero y la distribución de soluciones de inversión».
Según Cheong, al combinar la experiencia de UOB en asesoramiento y su sólida relación con los clientes con las capacidades de inversión de AllianzGI, estamos en una posición privilegiada para satisfacer las necesidades cambiantes de nuestros clientes y apoyar sus objetivos de creación de patrimonio a largo plazo. «Esta operación también nos permite acelerar el crecimiento de nuestro negocio de gestión patrimonial, al tiempo que incrementamos el valor a largo plazo para los accionistas. Durante el período de transición, nuestra prioridad será garantizar la continuidad para clientes y empleados. Queremos agradecer al equipo directivo y a los empleados de UOBAM su dedicación y contribución durante las últimas cuatro décadas en la construcción de una gestora de activos de confianza con presencia regional», ha indicado.
Foto cedidaThomas Friedberger, Deputy CEO and Co-CIO of Tikehau Capital.
“Es el momento de ser patrióticos con Europa y defender nuestro modelo económico y social. Puedes invertir en criptoactivos o productos estructurados, pero eso no aporta nada a la economía real. Financiar a compañías europeas, inyectándoles el dinero que necesitan para construir resiliencia y soberanía, es algo de lo que deberían ser conscientes los inversores europeos”. Son declaraciones de Thomas Friedberger, CEO y co director de inversiones de Tikehau Capital.
En una visita reciente en Madrid, Friedberger detalló la apuesta de Tikehau por temáticas de inversión de muy largo plazo en activos europeos, tanto del lado público como mediante estrategias privadas, trazando un entorno macro en el que las principales fuerzas que han impulsado el crecimiento en los últimos años están cediendo el testigo a nuevas dinámicas.
En los últimos tiempos hemos tenido que convivir con mayores niveles de volatilidad e incertidumbre. ¿Cuál es su escenario macro central?
Nuestra convicción desde el final de la crisis de la COVID es que estamos entrando en un mundo de menor crecimiento, porque el crecimiento estará menos optimizado en el futuro. Durante años hubo una gran visibilidad sobre la globalización y sobre la trayectoria de los tipos de interés, lo que permitió a las empresas optimizar numerosos aspectos, desde su estructura de capital hasta sus cadenas de suministro. Sin embargo, esa optimización se convirtió en una debilidad con la crisis de la COVID y las posteriores tensiones geopolíticas. Lo que el mundo necesita ahora es construir resiliencia en lugar de eficiencia, y eso tiene un coste, porque la resiliencia implica realizar fuertes inversiones en capital (capex), mantener mayores inventarios, operar con colchones de capital más elevados y contratar coberturas frente al riesgo climático y el riesgo cibernético. Por eso creo que, de cara al futuro, los beneficios empresariales estarán sometidos a cierta presión, tanto por el lado de los ingresos como por el de los costes.
Además, estamos entrando en un entorno en el que ese menor crecimiento irá acompañado de una inflación más elevada. La desglobalización es inflacionista, porque esas inversiones en capital se financian en parte con deuda pública y con una expansión fiscal masiva. A ello se suma que se suponía que la inteligencia artificial tendría efectos deflacionistas, pero, por el momento, está siendo inflacionista: está presionando al alza los precios de los semiconductores y de la electricidad. También influye el cambio en las divisas asiáticas: durante años su debilidad contribuyó a contener la inflación, pero ahora el renminbi se está apreciando, lo que podría generar nuevas presiones inflacionistas. Mi argumento es que no es solo la crisis energética la que impulsa la inflación. La última vez que vimos una configuración similar fue en la década de 1970.
¿Cómo pueden los inversores reforzar sus carteras para afrontar estos riesgos?
En un mundo en el que los tipos de interés ya no desempeñan su función de proteger al inversor, existe presión sobre los activos de riesgo. Es un entorno muy complicado, porque el inversor prácticamente no tiene dónde refugiarse. Los grandes inversores del pasado sostenían que la única forma de navegar un escenario así era invertir con un margen de seguridad suficiente para afrontar el hecho de que los beneficios operativos de las empresas podrían verse afectados por un menor crecimiento y una mayor inflación.
Si observamos lo que está haciendo hoy el mercado, vemos exactamente lo contrario. Se está invirtiendo en activos con valoraciones extremadamente elevadas, no solo en IA, sino también en renta fija, donde los diferenciales de algunas partes del mercado están muy comprimidos. En Tikehau queremos mantener la disciplina y no caer en el efecto FOMO, aunque resulte difícil. Como invertimos nuestro propio capital junto al de nuestros accionistas e inversores, seríamos los primeros en sufrir las consecuencias de cometer errores de inversión. Por eso estamos desplegando capital con prudencia, especialmente en crédito privado.
¿Es consciente de que su discurso suena extremadamente “contrarian”?
Sí, pero no me preocupa. Si el mercado simplemente sigue a la multitud, me siento cómodo siendo contrarian. Creemos que seguirá habiendo crecimiento, pero estará mucho más concentrado que antes. Hasta ahora el crecimiento estaba impulsado por el consumo; a partir de ahora estará impulsado por la inversión en capital, porque necesitamos construir resiliencia.
Cuando el crecimiento depende del consumo, prácticamente todos los sectores se benefician. Cuando depende del capex, solo ganan los sectores que reciben esas inversiones. Los vencedores son las cuatro «D»: defensa, desglobalización, digitalización y descarbonización. Por eso centramos nuestras inversiones en esos sectores y en los proveedores de soluciones dentro del capital riesgo.
¿Qué ocurre entonces con economías como la estadounidense, donde el consumo representa cerca del 70 % del PIB?
Estados Unidos sigue dependiendo en gran medida del consumo, pero por una razón: el efecto riqueza generado por la IA. Actualmente el consumo ya no está respaldado por el crecimiento de los salarios; aproximadamente un 1,5% del PIB estadounidense está vinculado a las inversiones en IA y otro 1,5% al efecto riqueza generado por los inversores particulares que compran acciones de Nvidia y de otras compañías similares. Es decir, la economía depende en gran medida de la inteligencia artificial y, si este ciclo de inversión en IA se detiene, surgirán problemas.
Otro factor importante es que, durante la última década, la visibilidad del entorno favorecía un modelo empresarial muy ligero en activos y orientado a devolver gran cantidad de efectivo a los accionistas. Ahora sucede justo lo contrario: las empresas necesitan liquidez para financiar esas inversiones en capital. Hemos visto a Google realizar la mayor ampliación de capital de su historia o a SpaceX preparar una emisión gigante de bonos apenas dos semanas después de su salida a bolsa. En definitiva, este ciclo de inversiones también se está financiando con deuda. De hecho, los hyperscalers son actualmente los mayores emisores de bonos del mercado IG.
¿Cómo están abordando la IA como temática de inversión?
Nos interesa la inteligencia artificial, pero también la abordamos desde una perspectiva contrarian. Nos centramos en financiar centros de datos y en toda la temática de la electrificación (empresas que mejoran la eficiencia de las redes eléctricas y la electrificación del consumidor final), pero no invertimos directamente en compañías de IA con valoraciones muy exigentes.
El nicho donde hemos encontrado una oportunidad consiste en financiar la fase inicial de construcción de centros de datos: aquellos que ya tienen asegurado el suministro eléctrico y cuentan con los permisos necesarios. Asumimos el riesgo de construcción y comercialización y obtenemos rentabilidades de dos dígitos. Nos gusta esta estrategia porque, una vez construido y alquilado el centro de datos, los bancos refinancian el activo de forma muy agresiva. Eso hace que la duración de la inversión sea reducida y permita obtener rentabilidades similares a las del capital antes de lo habitual.
En cambio, por ahora somos muy reacios a mantener la propiedad de centros de datos, porque creemos que el riesgo de obsolescencia está claramente infravalorado por el mercado.
¿Qué otras temáticas de inversión a largo plazo están desarrollando en Tikehau?
Una temática estrechamente vinculada a la inteligencia artificial es la descarbonización. Creo que representa la mayor oportunidad de inversión de nuestra generación.
Si se analiza el informe del IPCC, para alcanzar los objetivos fijados en la Conferencia de París necesitamos invertir colectivamente unos seis billones de dólares al año en descarbonización. El 8 0% de ese importe debe destinarse a transformar el sistema actual —industria, agricultura, edificios y transporte— y solo el 20% puede dirigirse a apostar por nuevas tecnologías que quizá nos salven dentro de veinte años, es decir, al capital riesgo tecnológico. El verdadero objetivo es transformar el sistema existente.
Durante los últimos doce años hemos desarrollado una gran experiencia invirtiendo en proveedores de soluciones para la electrificación, porque la única forma de avanzar es electrificar al consumidor final, y eso no es posible sin una red eléctrica mucho más eficiente. Se trata de empresas de baja intensidad tecnológica, pero rentables y con un fuerte crecimiento. Gestionamos el mayor fondo europeo de capital riesgo especializado en electrificación.
¿Por qué cree que la descarbonización es la oportunidad de inversión más atractiva a largo plazo?
Antes de las tensiones geopolíticas, la descarbonización se veía como algo deseable, pero con el riesgo de que la rentabilidad extrafinanciera se obtuviera a costa de la rentabilidad financiera. Hoy esa percepción ha cambiado completamente, porque la crisis geopolítica ha demostrado que la descarbonización es un elemento estratégico para la soberanía.
En Europa, esto significa reducir la dependencia de los combustibles fósiles. En China, reducir la dependencia del dólar estadounidense con el que compra petróleo. Además, si Estados Unidos quiere mantener su liderazgo mundial en inteligencia artificial, necesita descarbonizar su sistema energético, porque la única manera de resolver los cuellos de botella en el suministro eléctrico es aumentar la generación de energía libre de emisiones.
Pero eso parece ir en contra de las políticas de la Administración Trump…
Texas es ya el mayor productor de energía renovable de Estados Unidos. Entre 2024 y 2025, el 94 % de la nueva capacidad de generación eléctrica instalada en el país correspondió a energías renovables. Es un proceso que ya está en marcha.
La consecuencia es que, por una vez, Europa está siendo líder en algo, gracias a una regulación más exigente. Los proveedores de soluciones para la descarbonización —empresas especializadas en eficiencia energética, cadenas de suministro y procesos industriales— han crecido en Europa. Son precisamente las compañías en las que llevamos invirtiendo desde hace diez años y estamos comprobando cómo están internacionalizando sus negocios a gran velocidad. Por eso sigo pensando que esta es la mayor oportunidad de inversión de nuestra generación.
En 1946, convaleciente de una encefalitis, el matemático Stanislaw Ulam mataba las horas jugando al solitario. En algún momento se hizo la pregunta que solo se haría un matemático aburrido: ¿qué probabilidad hay de que un solitario cualquiera salga? Intentó resolverlo por combinatoria pura y desistió. Era más práctico jugar cien partidas y contar. De esa intuición, pulida después con Von Neumann en Los Álamos (no era mala compañía para pulir ideas, el padre de la Teoría de Juegos y se dice de la computación moderna), nació el método de Montecarlo, bautizado así por el casino donde el tío de Ulam se dejaba el dinero. Hay peores maneras de entrar en la historia de la estadística.
La lección tiene ochenta años y sigue sin calar del todo en nuestra industria: cuando un problema es demasiado complejo para resolverlo de forma cerrada, la respuesta no es encogerse de hombros. Es simular.
Pienso en Ulam cada vez que asisto a la liturgia trimestral de los mercados privados. Un LP (Limited Partner) pregunta por su posición y recibe la respuesta canónica: es pronto, estamos en la parte baja de la curva J, paciencia (la santísima trinidad del reporting alternativo). Y la curva J, que debería ser una herramienta analítica, funciona en la práctica como un artículo de fe. Se invoca, no se calcula. El inversor recibe un NAV (Net Asset Value) trimestral, suavizado y con meses de retraso, y con eso debe contestar a las tres preguntas que de verdad le importan: cuándo llegará el punto de inflexión, cuándo recuperará el capital aportado y en qué ventana puede esperar liquidez. Hoy esas preguntas se responden con la intuición del gestor y poco más. En un mercado cotizado, semejante opacidad sería un escándalo. En el alternativo la hemos normalizado como parte del paisaje.
No tiene por qué seguir siendo así
La IA ha alcanzado la madurez suficiente para industrializar tareas analíticas que hasta ahora eran artesanales, aunque conviene ser preciso sobre qué significa eso aquí, porque el terreno está lleno de atajos. No hablo de pedirle a un chatbot que opine sobre un fondo, que es la caricatura del asunto. Hablo de arquitecturas donde los agentes de IA planifican, recuperan contexto e interpretan, mientras motores determinísticos hacen lo que saben hacer: calcular (sumar sigue sin ser opinable). Un modelo de lenguaje no debe actuar jamás como calculadora ni como juez de una valoración; su papel es orquestar el análisis y explicarlo, no fabricar el número. Con esa disciplina, el menú de lo posible cambia de categoría.
Sobre los flujos observados, capital calls, distribuciones, NAV y comisiones, se reconstruye la curva J real de un vehículo o de una participada. Donde los datos son incompletos, que en este mercado es casi siempre, se genera una curva sintética: la trayectoria de maduración más probable, estimada a partir de comparables seleccionados con criterio, no por proximidad superficial sino por vintage, estrategia, geografía, stage, pacing y régimen de mercado, con la obligación añadida de explicar por qué cada peer es relevante y qué justifica las desviaciones.
Y sobre ambas curvas, la simulación de Montecarlo hace exactamente lo que Ulam habría hecho: jugar miles de partidas y devolver bandas P10, P50 y P90 (la humildad ante la incertidumbre pero la confianza en el método expresada en percentiles) en lugar de una línea única. Los hitos que obsesionan al LP: turning point, break-even, exit window, dejan de ser fechas pronunciadas con aplomo y pasan a ser ventanas temporales con su nivel de confianza asociado.
El estadístico George Box (un sabio al que se cita poco en los comités de inversión, y es una lástima, por mucho que se critique a los soñadores e innovadores. Y no, no fue el creador de los box plots, ese fue Tukey otro gran estadístico) dejó escrita la frase que debería presidir cualquier ejercicio de valoración: todos los modelos son erróneos, pero algunos son útiles. La utilidad, añado yo, empieza por la honestidad del modelo consigo mismo. Un sistema serio debe declarar qué proporción de sus inputs es dato observado, qué parte es extraída de documentos, qué parte estimada; cuál parte inferida y cuánto descansa en proxies. Debe mantener un registro de supuestos con su linaje completo, de forma que cualquier conclusión sea trazable hacia atrás hasta la evidencia que la sostiene, con la vieja lógica del audit trail que esta industria ya exige en todo lo demás. Y debe recalcularse solo cuando llega información nueva, porque una valoración que no reacciona a la realidad no es prudente. Es simplemente vieja.
La falsa precisión, ese IRR con dos decimales construido sobre un NAV de hace dos trimestres es el verdadero enemigo. Compensa mil veces una ventana ancha y honesta que una fecha exacta y decorativa.
Hay una segunda capacidad que se antoja aún más transformadora, porque toca la conversación entre GP (General Partner) y LP. Si la inversión se representa como un grafo de factores conectados, tipos de interés, coste de financiación, múltiplos de salida, liquidez del mercado, burn rate, hitos operativos (un mapa de causas y efectos, para entendernos), entonces las hipótesis dejan de ser tertulia y se convierten en experimentos Qué pasa con mi cartera si los tipos suben 150 puntos básicos y los múltiplos se contraen un 20%. Qué implica una ronda puente en la participada que más pesa. Cómo se desplazan el break-even y la ventana de salida si el entorno de exits sigue congelado otro año. El sistema propaga el shock por el grafo, ejecuta el contrafactual y devuelve no solo la nueva curva sino la atribución: qué drivers explican el cambio y en qué magnitud. Esa es la diferencia entre gestionar expectativas con adjetivos y gestionarlas con escenarios.
Y seamos claros sobre lo que esto significa para la relación entre gestores e inversores, porque no es una amenaza sino un ascenso de categoría. El GP que hoy pide confianza podrá mostrar trayectoria: la evolución esperada, los hitos que deben cumplirse para sostenerla, los riesgos que la desviarían y lo que dice la cohorte de comparables. El LP dejará de navegar su asignación a ciegas entre dos reporting. La clase de activo lleva años reclamando el estatus de columna vertebral de las carteras institucionales; ese estatus exige una infraestructura analítica a la altura, y la tecnología para construirla ya no es una promesa.
Ulam no eliminó el azar del solitario. Hizo algo mejor: lo midió. Va siendo hora de que los mercados privados hagan lo mismo con su incertidumbre, que llevamos demasiado tiempo jugando de memoria al Excel.
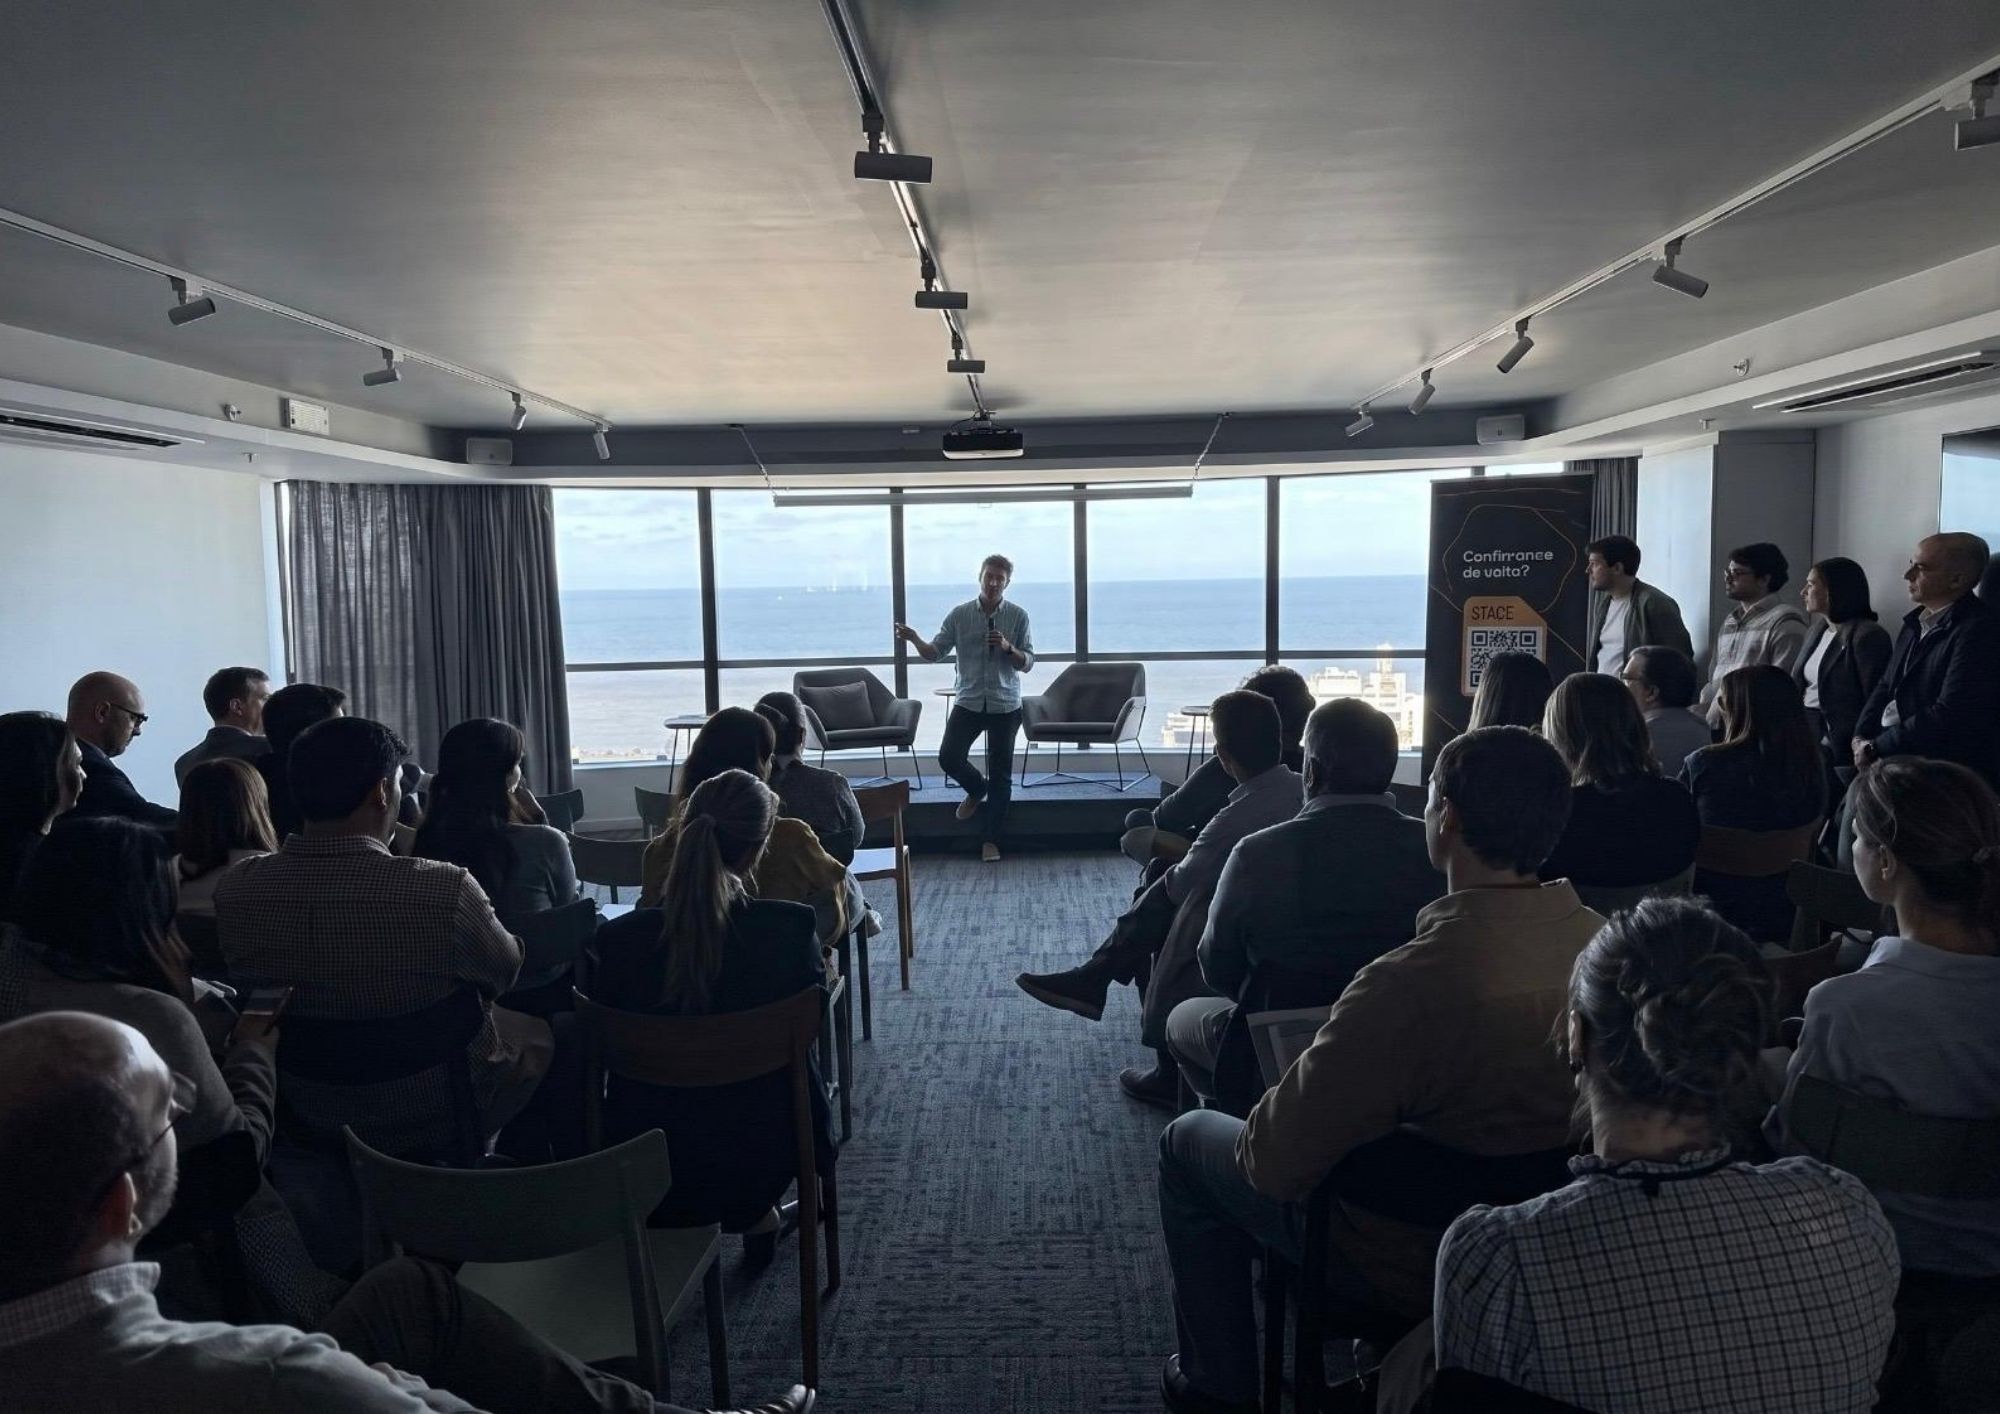
Foto cedidaEvento de Health al Cubo realizado por Cubo Itaú
En el evento se abordó temas como transformación digital de la salud, venture capital, inteligencia artificial aplicada a la medicina, innovación abierta, deeptech y biotecnología, a través de paneles y exposiciones de especialistas y emprendedores. Durante la apertura, según detallaron en un comunicado, el Country Manager de Cubo Itaú en Uruguay, Juan Garrido, destacó el objetivo del encuentro de generar vínculos entre los distintos actores del ecosistema.
«Cubo es un hub de conexiones y negocios que trabaja a través de la innovación abierta para generar oportunidades entre startups, grandes corporaciones y fondos de inversión. Lo que buscamos es crear un espacio para que las personas conecten, conversen y puedan construir oportunidades de negocio», afirma Garrido.
La agenda también incluyía un espacio de presentación de startups, en el que expusieron Fernando Johann (TELL), Federico Kramer (NanoProX), Fernando Slamovitz (Yeda Health) y Gregorio Iraola (Kinzbio), que presentaron sus proyectos ante referentes del ecosistema de innovación y potenciales inversores.
Un ecosistema biotecnológico en crecimiento
El encuentro se desarrolló en un contexto de crecimiento del sector biotecnológico uruguayo. Según un estudio publicado en enero 2026 por la investigadora Lilia Stubrin e impulsado por Uruguay XXI, la Agencia Nacional de Investigación e Innovación (ANII) y el Banco Interamericano de Desarrollo (BID), actualmente existen 62 empresas biotecnológicas activas en Uruguay, de las cuales 38 son startups (62%) y 24 empresas establecidas.
Las compañías relevadas registran ventas por 34,9 millones de dólares, de las cuales el 74% corresponde a productos y servicios biotecnológicos. Además, el sector exporta 28,7 millones de dólares, mantiene una balanza comercial positiva de 6,6 millones de dólares, emplea a 539 personas y el 70% de las empresas introdujo nuevos productos entre 2022 y 2024, mientras que más de un tercio desarrolló innovaciones con novedad a nivel mundial.
Tecnología para resolver problemas concretos
Uno de los paneles estuvo a cargo de Marcela Corbo, directora de K2BHealth, y Martín Spangenberg, Product Manager de la compañía. K2BHealth desarrolla soluciones tecnológicas para la transformación digital del sector salud, incluyendo plataformas de historia clínica electrónica, interoperabilidad e inteligencia aplicada a la gestión sanitaria.
Durante la conversación, los especialistas analizaron los desafíos para implementar inteligencia artificial en organizaciones de salud y coincidieron en que la tecnología debe responder a problemas concretos.
Esto es lo que señala Spangenberg a través de la nota de prensa: «Tenemos que identificar los problemas, entender los dolores y aplicar la tecnología para resolverlos. Nosotros, en cualquier proyecto de inteligencia artificial, no podemos sumar clics al proceso que ya hace el médico, la solución tiene que actuar por detrás y asistirlo, pero no darle más esfuerzo».
La actividad también incluyó el panel «El futuro de la salud se construye desde el DeepTech», del que participaron Sergio Fogel, cofundador de dLocal e inversor en emprendimientos tecnológicos, y María Pía Garat, CEO y cofundadora de Eolo Pharma. Durante la conversación compartieron su visión sobre los desafíos y oportunidades para el desarrollo de emprendimientos de base científica y tecnológica.
Por su parte, Fogel sostuvo que lo que se busca en un emprendimiento «es que tenga un impacto positivo y relevante en la humanidad, que sea de escala global y que tenga potencial de crecimiento. Detrás de eso tiene que haber un problema grande, una buena solución y un equipo capaz de llevarla adelante.»
Una colección de ocho fondos cotizados, gestionados por Invesco y JPMorgan, se incorporó recientemente al universo invertible de los fondos de pensiones de Chile. Después de la última reunión de la Comisión Clasificadora de Riesgo (CCR), la entidad encargada de visar los instrumentos que las AFPs pueden incorporar en las carteras, estos vehículos, junto con cuatro fondos mutuos extranjeros y dos gestoras especializadas en alternativos, consiguieron el ambicionado visto bueno.
En esta ocasión, según informaron en una publicación en el Diario Oficial, la CCR aprobó cuatro ETFs gestionados porInvesco y domiciliados en Estados Unidos. Se trata de las estrategias S&P 500 Equal Weight Real Estate, Bloomberg Enhanced Fallen Angels, Equal Weight 0-30 Year Treasury y Short Term Treasury.
Los otros cuatro vehículos indexados son gestionados por JPMorgan, estructurados como fondos UCITS y listados en Irlanda. Estos son los ETFs AC Asia Pacific ex Japan Research Enhanced Index Equity Active, Emerging Markets Local Currency Bond Active, Global Aggregate Bond Active y USD High Yield Bond Active.
Además, cuatro fondos mutuos ingresaron a la lista invertible de los fondos de pensiones: Euro Q-Equity, de Eurizon; Market Corporate Debt Fund, de Franklin Templeton; Artificial Intelligence, de Echiquier; y Strategic Income, de UBAM.
Fuera de la esfera de estrategias líquidas, la CCR también dio luz verde a dos gestoras de activos alternativos. Estas aprobaciones contemplan tanto los vehículos de inversión como las operaciones de co-inversión para una clase de activos en específico.
Deerpath Capital fue aprobada para inversiones en deuda privada. La firma está dedicada a un área bastante específica, el financiamiento de deuda senior para compañías del mercado medio-bajo. Este foco los ha llevado a completar más de 1.200 inversiones desde su creación, en 2007, sumando sobre 14.500 millones de dólares en capital invertido.
Por su parte, Reverence Capital Partners consiguió el visto bueno de la CCR para fondos y co-inversiones en capital privado. Esta gestora tiene líneas de inversión en tres de las grandes categorías: deuda privada, private equity y activos inmobiliarios. En el área de capital privado, se especializan en invertir en un abanico de empresas de servicios financieros de mercado medio.
Históricamente, el acceso al cliente de alto patrimonio (High-Net-Worth y Ultra-High-Net-Worth, HNWIs/UHNWIs) en el segmento US Offshore estuvo monopolizado por la banca privada tradicional. Entidades globales como UBS, J.P. Morgan, Citi Private Bank y Santander Private Banking controlaron la custodia y la distribución mediante arquitecturas cerradas o guiadas.
Sin embargo, el ecosistema ha cambiado radicalmente debido a tres factores:
Proliferación de Asesores Independientes (RIAs y Multi-Family Offices): Profesionales de la banca privada han migrado masivamente hacia firmas independientes en Miami o plataformas de intermediación (independent broker-dealers), exigiendo arquitecturas abiertas y productos sin sesgo de la casa matriz.
Exigencia de Mercados Privados y Alfa Líquido: Los clientes ya no se conforman con carteras tradicionales de bonos y acciones; demandan crédito privado (private credit), bienes raíces (real estate), infraestructura y estrategias temáticas.
Presión de Comisiones: Los inversionistas buscan evitar las capas dobles de cobro asociadas a las bancas privadas tradicionales, prefiriendo la relación directa o guiada por asesores de honorarios fijos (fee-only).
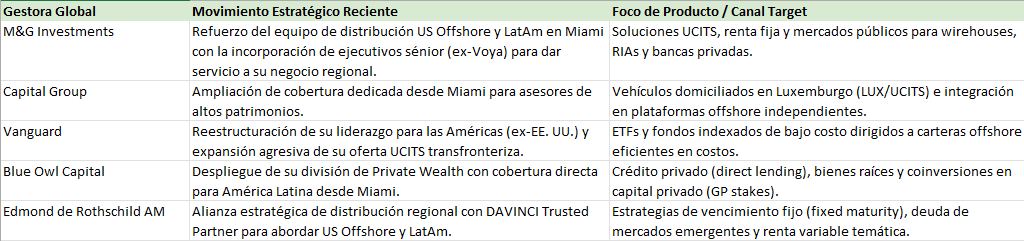
Ante este panorama, las gestoras de activos (asset managers) han decidido no depender únicamente de la distribución que les otorgaban los bancos privados tradicionales. En los últimos meses se ha intensificado el despliegue de equipos sénior de ventas y acuerdos de distribución directa en destinos como Miami, para dar servicio a las plataformas US Offshore.
Esta evolución ha elevado la competencia entre gestoras, que ya no se limitan a ofrecer fondos tradicionales. La nueva oferta incorpora vehículos UCITS, ETFs, crédito privado, mercados privados, estrategias de renta fija global y soluciones diseñadas específicamente para inversionistas de alto patrimonio con estructuras offshore.
En este nuevo escenario, Miami consolida su posición como el principal centro de decisiones para la riqueza latinoamericana y como el punto de encuentro donde las grandes firmas internacionales libran una creciente batalla por captar el patrimonio de la región.
El cuadro desplegado enseguida de este párrafo muestra un poco lo que han hecho las gestoras globales para consolidarse y dar la pelea en el mercado US Offshore de Estados Unidos.
Implicaciones para la banca privada tradicional
La «ola de gestores» representa una amenaza directa para los márgenes del modelo de banca privada tradicional. Mientras institucionales como UBS o Citi intentan retener el patrimonio mediante sus plataformas integradas de custodia y gestión de riqueza, se enfrentan a un cliente cada vez más sofisticado que desagrega sus servicios: la custodia se mantiene en plataformas de bajo costo o custodios independientes en EE. UU. (como Pershing, Charles Schwab o Fidelity), mientras que el diseño de la estrategia de inversión se asigna a gestores especializados.
Para el cliente latinoamericano de alto patrimonio, el resultado es una oferta de inversión considerablemente más amplia y competitiva, donde las gestoras globales compiten codo a codo en destinos como Miami para diseñar soluciones a la medida de una masa patrimonial que no muestra señales de retornar a sus mercados de origen en el corto plazo.
La consecuencia es una redefinición del modelo competitivo del negocio US Offshore. La disputa ya no ocurre únicamente entre bancos privados por la custodia del patrimonio, sino entre bancos y gestoras globales por controlar la relación con el cliente.
La industria financiera construyó en todo el mundo una de sus premisas más aceptadas: mientras más joven es un inversionista, mayor es su disposición a asumir riesgos; conforme envejece, privilegia la preservación del capital. Es decir, con dicha premisa la edad se convirtió, casi por defecto, en un sustituto del apetito por el riesgo.
Sin embargo, ese paradigma parece estar perdiendo vigencia entre los grandes patrimonios latinoamericanos de la actualidad, o al menos existen señales en ese sentido.
El estudio «El inversionista latinoamericano de alto patrimonio en 2026», elaborado por SURA Investments, muestra que el verdadero factor que hoy determina el comportamiento de estos inversionistas no es la edad, sino el contexto económico y político en el que administran su riqueza. El resultado es revelador: nueve de cada diez se consideran inversionistas conservadores o moderados, una proporción que desafía la idea de que las nuevas generaciones de personas con elevado patrimonio necesariamente buscan maximizar rendimientos mediante estrategias agresivas.
Lo anterior, lejos de reflejar aversión al riesgo responde a una estrategia deliberada de protección patrimonial en una región acostumbrada a convivir con inflación persistente, volatilidad cambiaria, incertidumbre política y ciclos económicos irregulares, a pesar de que en ñps años recientes varias de las economías latinoamericanas más relevantes han reflejado cierta estabilidad.
El hallazgo más interesante del estudio consiste en que la prudencia dejó de estar asociada exclusivamente con la edad. En teoría financiera, los inversionistas jóvenes poseen un horizonte temporal suficientemente amplio para absorber episodios de volatilidad, mientras que quienes se acercan al retiro suelen privilegiar la estabilidad de sus activos. Pero el estudio de SURA Investments sugiere que, entre las familias de alto patrimonio de América Latina, esa relación se ha debilitado considerablemente.
El entorno regional ha generado una percepción distinta del riesgo. La preservación del patrimonio ya no implica renunciar al crecimiento, sino construir portafolios capaces de resistir escenarios de elevada incertidumbre sin sacrificar oportunidades de largo plazo. En otras palabras, el inversionista latinoamericano no está invirtiendo con menos riesgo porque tenga más años; está administrando el riesgo de forma distinta porque el entorno lo obliga.
Inversionistas conservadores, pero lejos de la inmovilidad
La palabra «conservador» suele asociarse con depósitos bancarios o posiciones altamente líquidas. Sin embargo, esa definición resulta insuficiente para describir al inversionista patrimonial latinoamericano actual.
SURA Investments sostiene que estos perfiles buscan simultáneamente tres objetivos: preservar el capital, proteger el poder adquisitivo frente a la inflación y obtener rendimientos superiores a los instrumentos tradicionales. Para conseguirlo, recurren a una mayor diversificación geográfica, distintas clases de activos y estrategias profesionales de administración patrimonial.
El cambio consiste en que el riesgo ya no se mide únicamente por la volatilidad de un activo, sino por la posibilidad de perder capacidad de compra o concentración excesiva en una sola economía.
La incertidumbre redefine la asignación de activos
El estudio también revela que seis de cada diez inversionistas de alto patrimonio ya modificaron sus portafolios como respuesta al actual entorno económico y político, mientras siete de cada diez mantienen una visión positiva para los próximos seis meses, aunque bajo un optimismo claramente prudente.
Este comportamiento confirma una tendencia observada desde hace varios años en la industria del wealth management: las decisiones de inversión responden cada vez menos a reglas estáticas y cada vez más a procesos dinámicos de administración de riesgos.
No se trata de abandonar los activos de crecimiento, sino de combinarlos con estrategias capaces de amortiguar episodios de volatilidad, particularmente en una región donde los cambios regulatorios, fiscales y políticos suelen alterar rápidamente las condiciones de mercado.
Inflación: el verdadero enemigo del patrimonio
Otro de los mensajes implícitos del estudio es que la inflación continúa siendo el principal riesgo para los grandes patrimonios latinoamericanos. Por décadas las economías de la región convivieron con procesos inflacionarios recurrentes, depreciaciones cambiarias y crisis financieras que dejaron una profunda huella en la cultura patrimonial. Esa memoria económica sigue influyendo en la manera en que las familias administran su riqueza.
En consecuencia, preservar el patrimonio ya no significa únicamente evitar pérdidas nominales, sino impedir que el capital pierda valor real con el paso del tiempo.
Esta lógica explica por qué incluso inversionistas con horizontes de largo plazo prefieren estructuras de portafolio equilibradas antes que apuestas excesivamente concentradas.
El nuevo perfil del wealth management regional y una nueva psicología para invertir
Los resultados del estudio también reflejan la evolución del propio negocio de gestión patrimonial en América Latina. Los asesores ya no construyen portafolios únicamente con base en variables demográficas como la edad o el horizonte de inversión. Hoy incorporan factores como el patrimonio familiar, la exposición internacional, la liquidez requerida, la sucesión patrimonial y la tolerancia psicológica a la volatilidad.
En ese contexto, el perfilamiento del cliente se convierte en una herramienta estratégica para diseñar soluciones más sofisticadas y menos dependientes de modelos tradicionales. SURA Investments sostiene que el objetivo consiste en alinear la capacidad real para asumir riesgos con las metas financieras de largo plazo, más allá de la edad cronológica del inversionista.
La principal conclusión consiste en que la psicología del inversionista latinoamericano está cambiando. El viejo principio de que juventud equivale a agresividad financiera y madurez a conservadurismo ya no explica adecuadamente el comportamiento de los grandes patrimonios de la región.
En su lugar emerge un inversionista que entiende el riesgo desde una perspectiva más amplia: proteger el patrimonio frente a la inflación, diversificar geográficamente, adaptarse a ciclos económicos cada vez más inciertos y mantener capacidad de crecimiento sin comprometer la estabilidad del portafolio.
Paradójicamente, esa mayor cautela no refleja falta de confianza en los mercados. Representa, más bien, la madurez de una generación de inversionistas que ha aprendido que, en América Latina, preservar el patrimonio puede ser tan complejo como hacerlo crecer.