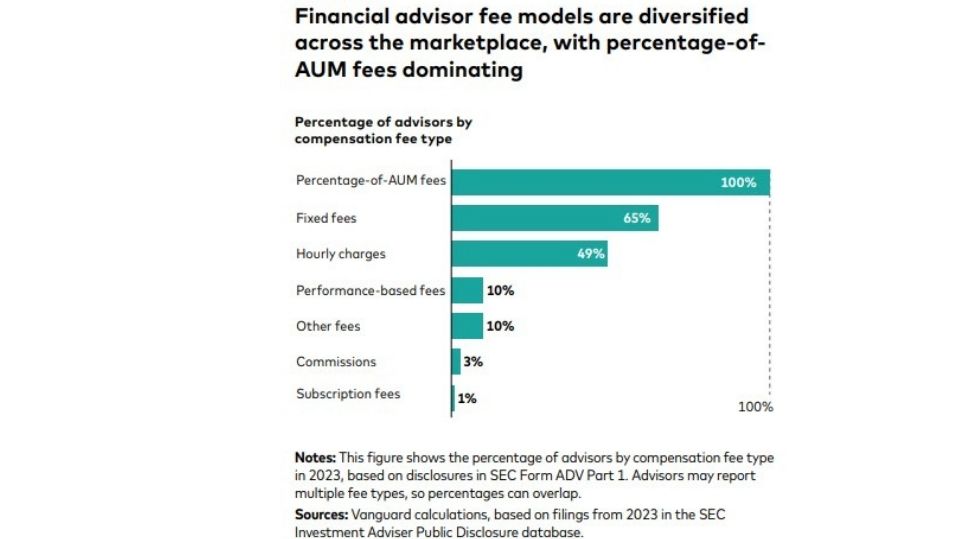
Un nuevo informe de Vanguard, titulado “Financial Advice Economics: What SEC Filings Reveal About Costs and Services”, arroja luz sobre cómo se estructura el mercado del asesoramiento financiero en Estados Unidos y qué tanto pueden variar las tarifas por servicios similares.
El estudio analizó más de 21.400 presentaciones de 15.396 firmas de asesoría registradas ante la SEC, que en conjunto administran unos 128 billones de dólares en activos, para identificar patrones de costos, servicios ofrecidos y modelos de operación.
Según el análisis, los robo-advisors —plataformas digitales automatizadas— cobran en promedio 30 puntos básicos (0,30%) sobre los activos administrados, mientras que los modelos híbridos (combinación de asesor humano y tecnología) alcanzan tarifas cercanas a 85 puntos básicos. Vanguard señala que el 80% de las ofertas de asesoramiento híbrido cobran entre 225 y 1500 dólares al año a un inversor con 100.000 dólares, lo que supone una diferencia de costo de más de seis veces.
Aunque se espera que las tarifas más altas impliquen una oferta de servicios más completa, el estudio no encontró una relación directa y consistente entre precio y amplitud de servicios. Vanguard advierte que muchos asesores con costos elevados no necesariamente incluyen planificación fiscal o asesoramiento conductual, dos de las áreas de mayor valor agregado para el inversor.
Otro hallazgo clave es que el asesoramiento ofrecido a través del lugar de trabajo (por ejemplo, en planes de retiro corporativos) tiende a ser más económico y, en muchos casos, incluye más servicios que los canales minoristas tradicionales. Esto sugiere que los inversores individuales podrían beneficiarse de aprovechar los programas de asesoría patrocinados por sus empleadores, que suelen tener estructuras de costos más competitivas.
Una diferencia que erosiona ganancias
El informe lleva las firmas de Nicky Zhang, Fiona Greig, Andy Reed, Paulo Costa y Malena de la Fuente, y pone en perspectiva el efecto del costo en la rentabilidad a largo plazo: una diferencia de un punto porcentual (100 bps) en las tarifas anuales para una cartera de 100.000 dólares puede reducir el valor final en aproximadamente un 25% después de 30 años, asumiendo un rendimiento bruto del 6% anual.
“Comprender qué se está pagando —y qué se recibe a cambio— es esencial. La transparencia en tarifas y servicios es clave para que los inversores tomen decisiones informadas”, enfatiza el reporte.
Vanguard recomienda a los inversores revisar con detenimiento las tarifas y servicios de sus asesores financieros, y no asumir que un mayor costo garantiza un servicio superior. También sugiere evaluar los programas de asesoría disponibles a través del empleo, y confirmar que los servicios ofrecidos estén alineados con sus necesidades personales.
En un entorno de incertidumbre económica y mayor oferta digital, el informe concluye que la eficiencia y la claridad en el asesoramiento financiero serán determinantes para mejorar los resultados de inversión a largo plazo.
La plataforma de gestión patrimonial Pave Finance anunció su integración con Charles Schwab, el custodio de RIAs más grande del mundo. Ahora, los asesores de inversión registrados podrán vincular directamente las cuentas de sus clientes en Schwab con Pave, para realizar la construcción, gestión y operación automatizada de portafolios, sin necesidad de mover los activos del cliente.
Al incorporar automatización y eliminar fricciones operativas, los asesores tienen capacidad de ofrecer portafolios personalizados y gestionados según el riesgo, que escalan sin esfuerzo, ahorrando hasta 18 horas por semana sin comprometer el rendimiento, según el comunicado difundido por Pave.
Un estudio de Bain & Company proyectó que la industria de la gestión patrimonial duplicará su tamaño en la próxima década. Los RIAs independientes están ganando participación de mercado a gran velocidad. La integración de Pave con Charles Schwab representa un avance clave para empoderar a los independientes, permitiéndoles competir con los gigantes de Wall Street y captar una mayor cuota de un mercado en expansión mediante la automatización escalable y la personalización, agregó el comunicado.
“Con nuestra tecnología sin fricciones y que ahorra tiempo, la cual ha superado los rendimientos de los índices más populares durante la última década, creemos que Pave debe ser una herramienta esencial para todo RIA. Con esta integración, estamos ganando impulso y acercando a Pave un paso más hacia el logro de ese objetivo”, señaló Christopher Ainsworth, director ejecutivo de Pave Finance.
La plataforma de Schwab ofrece acceso a más de 15.000 RIAs que gestionan más de 4,2 billones (trillones, en términos americanos) de dólares en activos. Desde la integración, 16 firmas con un total combinado de 16. 000 millones de dólares en activos distribuidos en más de 60.000 cuentas de clientes ya han adoptado la plataforma de Pave.
El inversor inmobiliario, promotor y gestor de activos con sede en Miami One Real Estate Investment (OREI) incorpora a Rubén Pérez-Romo como Head of Business Development para liderar las iniciativas de formación de capital accionario, aportando un enfoque estratégico en la construcción de sólidas relaciones con los inversores y desarrollando soluciones de capital para la creciente cartera de propiedades multifamiliares de la firma, según pudo saber Funds Society.
Con más de 27 años de experiencia adquiridos en Banco Santander, el nuevo fichaje de OREI nació en México y se especializó en la gestión de clientes de alto y ultra alto patrimonio, así como de family offices en toda América Latina.
One Real Estate Investment se centra en el desarrollo multifamiliar en todo Estados Unidos, con especial énfasis en Texas y el sudeste del país: Florida, Alabama, Georgia, Tennessee, Virginia, Carolina del Norte y Carolina del Sur. Fundada en 2001 por Jeronimo Hirschfeld, se convirtió en una plataforma de inversión inmobiliaria totalmente integrada con más de 30 profesionales. La firma posee y gestiona una cartera diversificada valorada en más de 2.000 millones de dólares y que comprende más de 11.000 unidades multifamiliares. El foco de la compañía ha pasado al ground up development; trabaja verticalmente integrada y se ocupa de todo el proceso: desde la adquisición de la tierra, la contrucción de entre 264 y 360 unidades por proyecto hasta llegar a la fase lease up.
En OREI, el profesional aprovechará su experiencia para diversificar la base de inversionistas socios limitados (LPs) de la firma, originar nuevos LPs y crear alianzas a largo plazo basadas en el valor, garantizando que las oportunidades de inversión de la firma se alinean con las necesidades de los inversionistas, mientras apoya el crecimiento de la empresa y el desarrollo de activos multifamiliares de calidad institucional en Texas y el sureste de Estados Unidos.
Al combinar décadas de experiencia en banca y gestión patrimonial con la plataforma inmobiliaria de OREI, el ex Santander desempeñará un papel clave en la conexión del capital global con bienes raíces de alto rendimiento.
Rubén Pérez-Romo comenzó su carrera en Londres en Banco Santander y avanzó en cargos directivos en la entidad como Director de Finanzas de Comercio Exterior, Director de Grandes Corporaciones y Director de Mercados de Crédito, entre otros, en New York, México y Miami. También lanzó y dirigió la oficina del banco en Houston, consolidándola como líder regional con un enfoque en relaciones internacionales (offshore).
Tiene una Licenciatura en Ciencias Políticas y Administración Pública de la Universidad Iberoamericana de México, y obtuvo una Maestría en Finanzas y Economía en la Universidad de Sussex.
Seis ideas explican cómo la estrategia de inteligencia artificial de Pictet Asset Management, Quest AI-Driven, utiliza la IA. ¿Qué es Quant 2.0? La inversión cuantitativa es un enfoque sistematizado para seleccionar inversiones que existe desde la década de 1980. Suele funcionar mediante algoritmos automatizados. Las primeras versiones se centraban en factores de inversión únicos, como el «efecto de pequeña capitalización» o el «valor».
A lo largo de los años, estos algoritmos se han vuelto cada vez más complejos. La creciente capacidad informática ha permitido incorporar grandes cantidades de datos a algoritmos complejos. Estos algoritmos se entrenan con series de datos históricos en lo que se conoce como aprendizaje automático para generar previsiones cada vez más precisas -previsiones que pueden compararse con los resultados reales- antes de ponerse en marcha como herramientas con potencial predictivo. Estos algoritmos de aprendizaje automático se han desarrollado hasta tal punto que su capacidad para encontrar conexiones dentro de los datos merece ser calificada como inteligencia artificial.
En este momento, la IA ha ayudado a que la inversión cuantitativa evolucione hacia la siguiente generación, lo que nos gusta llamar Quant 2.0.
¿Por qué utilizar la IA?
La potencia computacional que implica la IA y la gran cantidad de datos que puede digerir permiten establecer asociaciones cada vez más complejas, lo que hace que los modelos sean aún más eficaces a la hora de detectar lo que puede suceder en el futuro a partir de los datos actuales.
Muchos de los primeros modelos cuantitativos se limitaban a encontrar relaciones lineales dentro de los datos (conexiones directas entre las entradas) para realizar predicciones. Con el tiempo, también fueron capaces de identificar relaciones más complejas y no lineales. La IA permite al algoritmo descubrir no solo las relaciones entre los datos, sino también cómo interactúan y se influyen entre sí diferentes series de datos en situaciones determinadas. En conjunto, estas tres relaciones -lineales y no lineales, así como las interacciones- ofrecen una señal más clara sobre el rendimiento que puede tener una acción determinada en un periodo dado que los enfoques cuantitativos tradicionales.
¿Qué diferencia nuestro enfoque de la IA de otras estrategias de inversión en IA?
Como era de esperar, el enorme interés por la IA ha dado lugar a una gran cantidad de productos etiquetados como IA. Creemos que muchos de ellos son espurios. Consideramos que nuestro enfoque de la IA es más completo.
Nuestros modelos de IA patentados han sido desarrollados a lo largo de muchos años por nuestros expertos, que suelen ser doctores en física y matemáticas. Los modelos se han entrenado con unas 400 características de múltiples series de datos, incorporando períodos de alrededor de 15 años, y luego se han probado repetidamente en diferentes contextos económicos. El riguroso proceso está diseñado no solo para maximizar la capacidad de previsión, sino también para garantizar que los modelos no estén sobreajustados, es decir, que no solo produzcan resultados precisos en un conjunto limitado de circunstancias, sino que funcionen en entornos económicos cambiantes.
A pesar del largo proceso de desarrollo, nuestros modelos de IA siguen evolucionando. Constantemente se evalúan nuevas series de datos. Aquellos que cumplen con nuestros estrictos criterios se prueban dentro de los modelos durante muchos meses y bajo condiciones rigurosas antes de ser adoptados, lo que mejora aún más el potencial de precisión de las previsiones.
¿Sabemos realmente cómo funcionan estos modelos de caja negra?
Los modelos de IA y los primeros modelos de aprendizaje automático solían denominarse «caja negra» porque, incluso para sus desarrolladores, era difícil comprender cómo generaban sus resultados.
Esa es otra diferencia que distingue a nuestra IA patentada de otros modelos de IA. Nuestro equipo cuantitativo dedica mucho tiempo y esfuerzo a comprender cómo se obtienen los resultados, sabiendo qué aspectos de la previsión se derivan de relaciones lineales en el modelo, cuáles provienen de relaciones no lineales y cuáles de las interacciones de las series de datos. La capacidad de rastrear el camino desde la entrada hasta la salida dentro de nuestro modelo nos proporciona una transparencia casi sin igual en cuanto al funcionamiento del mismo, lo que lo aleja mucho de ser una caja negra. Esta transparencia, a su vez, significa que no solo podemos explicar las fuentes del rendimiento de las inversiones de nuestro modelo, sino que también nos permite identificar cuándo algo podría estar fallando en el modelo.
¿Se trata de una inversión totalmente automatizada?
Sí y no. Sí, en el sentido de que las previsiones del modelo indican a nuestros gestores de inversiones si deben vender o comprar una determinada acción. Gracias a nuestras rigurosas pruebas, confiamos en los resultados de nuestro modelo para ayudar a orientar la toma de decisiones.
Pero los seres humanos -seres humanos inteligentes y con experiencia- siguen siendo necesarios para el desarrollo y perfeccionamiento continuos del modelo. Siguen siendo necesarios para garantizar que el modelo funcione correctamente. Y son necesarios para especificar las restricciones de la cartera. Por ejemplo, nuestra IA es una estrategia neutral en cuanto a factores, sectores y geografías. Cualquier recomendación de acciones realizada por el modelo para Quest AI-Driven debe implementarse teniendo en cuenta esas restricciones. Y si los clientes desean carteras personalizadas, por ejemplo, con una preferencia geográfica o estilística concreta, también hay que tener en cuenta esas restricciones.
¿Qué ventajas tiene para los clientes?
Creamos Quest AI-Driven con el objetivo de producir una estrategia que tuviera el mismo perfil y nivel de riesgo que el mercado en general, pero que generara un potencial de rendimiento adicional. Incluso un rendimiento adicional modesto anual puede, con el tiempo, acumularse de forma espectacular.
Pero, a diferencia de las estrategias gestionadas activamente -que también tienen como objetivo superar al mercado-, el hecho de que nuestro enfoque basado en la IA requiera relativamente menos intervención humana significa que tiene unos costes de gestión más bajos. Por lo general, nuestro enfoque basado en la IA cuesta poco más que la estrategia pasiva, a pesar de los conocimientos especializados necesarios para crear y mantener el modelo.
Tribuna de David Wright, codirector de Quest, Quantitative Business Strategy, en Pictet Asset Management.
LinkedInAndrés Mauricio Velasco, presidente de Asofondos
La industria de gestión de fondos de pensiones de Colombia está a la espera. Ese es el estado en que se encuentran mientras la Corte Constitucional del país sondea la reforma previsional que aprobaron a mediados del año pasado y cuya entrada en vigencia está paralizada, de momento. Este texto, advierten desde Asofondos –entidad gremial que agrupa a las cuatro AFPs que operan en el mercado– trae dilemas fiscales relevantes.
“Los retos del sistema pensional colombiano van a ser fiscales y van a implicar tomas de decisiones muy importantes para las generaciones futuras para poder financiar las pensiones”, comentó el presidente de Asofondos, Andrés Velasco, en conversación con Funds Society.
Las estimaciones de la industria apuntan a que la reforma aumentaría el pasivo pensional contingente –el monto de pensiones que se debe pagar a los jubilados– en 60%. Eso, explica el líder gremial, “implica que las siguientes dos generaciones van a tener que conseguir recursos adicionales por 2,5% o 3% del PIB para pagar las pensiones del sistema”.
Así, las AFPs ven un dilema de sostenibilidad del sistema en el horizonte. Esto, indica Velasco, es una tarea pendiente de la reforma, a la que califica como “muy generosa”. Esta, por ejemplo, incluye un pilar solidario con carga al presupuesto colombiano, lo que agrega presión al gasto fiscal, acota.
Actualmente, los gestores previsionales están esperando que la Corte Constitucional analice los vicios de forma que encontraron en el proceso legislativo de la reforma. Mientras la sala plena de la entidad se prepara para fallar sobre la constitucionalidad de la ley 2.381, la implementación de esta –fijada originalmente para julio de este año– está en pausa.
“Lo que necesitamos es que se tomen decisiones rápidas y que se den los tiempos suficientes para implementarlas”, comenta Velasco.
Libertad para elegir
Uno de los cambios que contempla la reforma de pensiones colombiana –como se ha visto en distintos países de la región– es un cambio en el modelo de gestión, abandonando los multifondos que tiene actualmente y adoptando un sistema de fondos generacionales.
Una vez que se zanje el asunto de la constitucionalidad, Asofondos y sus cuatro AFPs afiliadas esperan que se resuelva el régimen de inversiones, el que esperan que tenga “reglas claras” y que tenga un diseño que beneficie a los afiliados. Esto, para Velasco, implica una apropiada diversificación, estabilidad de largo plazo y libertad de acción para las gestoras previsionales.
“Lo importante, además del régimen de inversiones, son los regímenes de desacumulación de esas inversiones”, destaca.
Entre uno y otro modelo de gestión, Velasco indica que las estimaciones del gremio apuntan a que se puede llegar a resultados similares con ambos modelos (multifondos o fondos generacionales), así que lo relevante es el contenido de las carteras. “Lo importante está en los detalles, en los diseños y estructuras de ingeniería financiera que puedan aplicarse en ambos esquemas”, explica.
Problemas de cobertura
Uno de los principales retos para la reforma de pensiones de Colombia, en la visión de Velasco, será su alcance. “Es una reforma que no mejora la cobertura”, indica, agregando que hay que hacer mejoras, a través de reformas al mercado laboral, para mejorar la participación.
Esto se hace especialmente urgente en grupos que tienen brechas de participación laboral más altas, como las mujeres, los campesinos y los jóvenes, agrega.
En esa línea, el profesional enfatiza en que es necesario reducir la tasa de desempleo estructural del país andino, que está en 12%, y mejorar la formalidad. Para esto, señala, no sólo se necesitan políticas macroeconómicas –que atacan variables como el salario mínimo y la regionalización–, sino que modificar variables microeconómicas, facilitando la contratación en el mundo formal.
Además, Velasco hizo hincapié en la importancia del pilar voluntario, recalcando que “en un contexto con o sin reforma, hay que promover el ahorro voluntario”.
En ese sentido, el líder gremial subraya que la reforma tiene elementos “interesantes”, que promueven la creación de productos novedosos de ahorro fiduciario a largo plazo, los que serían gestionados por las AFPs. “Ahí, lo importante es que el gobierno nacional llegue a reglamentar esos artículos de la ley 2.381, en caso de que sea declarada accequible, para poder ofrecer a los colombianos estos productos de ahorro a largo plazo para poder complementar sus pensiones”, comenta.
Cada día se crean más de 400 millones de terabytes de datos. Esto equivale a 16 cuatrillones de discos Blu-ray, o miles de vidas enteras de películas 4K. Naturalmente, a medida que se crean más datos, estos necesitan una mayor protección contra actores maliciosos. Las bandas de ransomware y los operadores respaldados por estados definen el panorama moderno de amenazas. Unos se mueven por el lucro, los otros por la geopolítica. Prevemos que el costo de los daños globales se acerque a los 10,5 billones de dólares anuales, una cifra que convertiría al cibercrimen en la tercera economía más grande, después de Estados Unidos y China.
La Inteligencia Artificial (IA) permite a los delincuentes hacer tres cosas. En primer lugar, ayuda a escalar el alcance de un atacante, permitiéndole realizar más intentos por hora. En segundo, aumenta aún más la verosimilitud de los ataques al generar correos electrónicos en idioma nativo, voces clonadas o incluso vídeos falsos. Finalmente, la IA también reduce significativamente el tiempo necesario para iniciar una campaña de ataque, acelerando el proceso desde el descubrimiento de una nueva vulnerabilidad hasta el despliegue de un ataque completamente operativo. Algunos de los métodos y herramientas basados en IA más utilizados para la infiltración de sistemas son los vídeos deepfake, la clonación de voz, los generadores de texto sin restricciones, los kits de extorsión automatizados, los sitios de phishing creados con IA y los chatbots de soporte falsos.
Los reguladores presionan a las empresas para que adopten marcos de ciberseguridad más estrictos. Para ellas, el costo del incumplimiento, ya sea en forma de multas, daño a la reputación o pérdida de acceso al mercado, está aumentando. Sin embargo, en muchos casos, el gasto en cumplimiento es más económico que las consecuencias de una brecha importante. En este sentido, la regulación no solo constituye una limitación, sino también un catalizador para una mejor gobernanza, una gestión de riesgos más sólida y una inversión sostenida en capacidades de ciberseguridad.
A pesar de los niveles récord de inversión en ciberseguridad, la brecha de habilidades persiste, con un estimado de 3,5 millones de puestos vacantes en ciberseguridad a nivel mundial, mientras que el costo promedio global de una filtración de datos ronda los 4,5 millones de dólares. No sorprende que el mercado esté posicionado para un gasto acumulado en ciberseguridad de más de 200.000 millones de dólares para finales de año.
La tecnología está consumiendo una parte cada vez mayor de las estructuras de costos empresariales, y la ciberseguridad representa una proporción cada vez mayor de dicho gasto. Prevemos que los presupuestos de tecnología de la información (TI) superen el 30% de los gastos operativos para 2030, y que la ciberseguridad aumente del 12% de los presupuestos de TI actuales a aproximadamente el 30% para entonces. Este cambio en la composición indica que la ciberseguridad ya no es discrecional.
Mantenemos una visión constructiva de la ciberseguridad como un tema de crecimiento secular plurianual, respaldado por la demanda estructural, la eficiencia impulsada por la IA y la consolidación de plataformas en torno a resultados verificables. Las valoraciones se mantienen altas, pero justificadas. Los múltiplos de valor de empresa (VE)/ventas son elevados en comparación con las normas a largo plazo, pero inferiores a los picos de 2021. Las valoraciones altas suelen reflejar un crecimiento, una calidad y unos ingresos recurrentes superiores, no solo un exceso.
México tiene un mercado potencial de 28 millones de personas que podrían ahorrar e invertir y con ello incrementar la solidez del ahorro interno que según expectativas podría alcanzar hasta 40% del PIB solo en cuentas de ahorro para el retiro hacia el año 2040. Así lo señalaron las conclusiones del estudio elaborado por la organización México Cómo Vamos, auspiciada por Vanguard.
Esta cantidad representa poco más del 50% de la población total de una región como Centroamérica, que cuenta con 53 millones de habitantes según los conteos más recientes. Además, el potencial de la población con posibilidad de ahorro o bien de ahorro adicional, se incrementó 18% respecto al año 2022 cuando se realizó un ejercicio similar.
«Nosotros tenemos un enfoque especial en el fomento al ahorro en el país, como un factor determinante para el desarrollo. Las cifras obtenidas por México Cómo Vamos nos permite detectar cuáles son las fortalezas y las oportunidades para incrementar el ahorro de largo y mediano plazo especialmente vinculado a los sistemas de ahorro para el retiro», dijo Juan Hernández, Director General de Vanguard México.
«En este estudio decidimos enfocarnos en un mercado que se ha descuidado y que representa una gran oportunidad si se atiende adecuadamente, es la población en la informalidad o bien aquella que tiene una condición de inestabilidad laboral con ingresos y salidas constantes de los sistemas formales», dijo Sofía Ramírez Aguilar, directora general de México Cómo Vamos.
De acuerdo con algunas de las cifras derivadas del estudio, actualmente en México el 54,5% de los trabajadores en México están en la economía informal y eso limita su acceso a los sistemas de seguridad social del país, esta situación afecta especialmente al sector femenino, con un 54,9% versus el 53,9% que corresponde a los hombres.
Crece el potencial de ahorro, pero se deteriora el contexto económico
En un escenario en el que la población con potencial de ahorrar se incrementó entre 2022 y 2025 al pasar de 23,7 a 28 millones de personas, el gran reto en este momento es promover el ahorro e incrementarlo en un escenario de desaceleración e incluso de estancamiento económico.
«En años pasados la economía de México se reportaba relativamente estable, pero prácticamente desde mediados del año pasado si bien se ha descartado una recesión, sí podemos hablar de un periodo de estancamiento que no favorece el ahorro y la inversión, menos en un segmento de la población ligada al trabajo informal», dijo Sofía Ramírez.
Como consecuencia del escaso crecimiento económico este universo de 28 millones de personas que pueden ahorrar, o ahorrar más en caso de que ya lo estén haciendo, enfrentan ahora un problema adicional que es el de la reducción del efectivo disponible para el ahorro.
Otro factor que reduce el potencial de ahorro en el mercado mexicano es la confianza en las instituciones, así como la penetración del sistema de pensiones en el país que pese a registrar una importante expansión en los años recientes todavía está lejos de abarcar al grueso de la población.
«Varias cifras nos demuestran lo que falta por hacer en el sistema; por ejemplo, según algunas de nuestras conclusiones apenas el 50% de la población en el país considera a la pensión como una fuente de ingresos para solventar los gastos de la vejez, es decir no existe una gran esperanza en lograr un ingreso sólido por este medio en los últimos años de la vida», dice la directora general del México Cómo Vamos.
Las 7 claves para impulsar el ahorro y la inclusión financiera en México
Con base en los resultados obtenidos, el estudio realizado por México Cómo Vamos y auspiciado por Vanguard, pone sobre la mesa siete puntos que de abordarse efectivamente podrían impulsar a esos 28 millones de potenciales ahorradores a destinar recursos para tal fin.
Herramientas digitales: promover aplicaciones y plataformas móviles fáciles de usar.
Inclusión automática: vincular trámites con el INE con la apertura de cuentas AFORE digitales, acompañadas de incentivos y educación financiera.
Incentivos fiscales claros: comunicar los beneficios del ahorro formal frente a esquemas informales para hacerlo más competitivo frente a opciones informales como las tandas.
Educación financiera innovadora: utilizar juegos, simuladores y asesoría conductual.
Formalización del ahorro informal: integrar esquemas comunitarios al sistema financiero formal mediante plataformas digitales.
Confianza institucional: mejorar la comunicación, mostrar resultados y combatir la desinformación.
Trámites simples: diseñar procesos intuitivos, incluyentes y accesibles para fomentar la adopción de productos financieros formales.
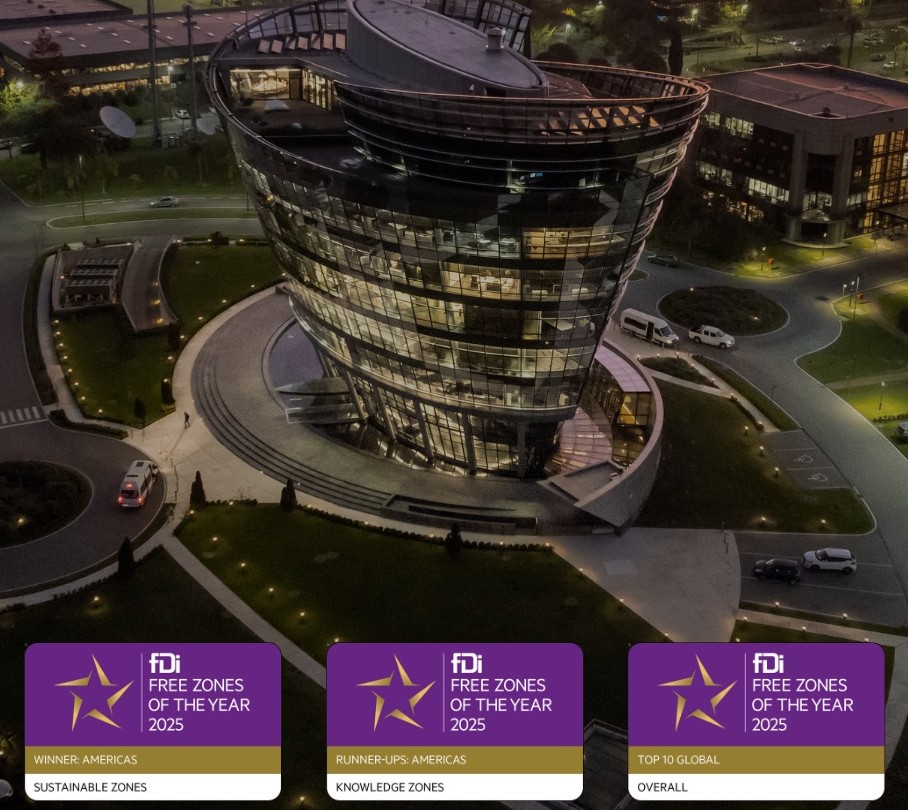
En los World Free Zone Awards 2025, Zonamerica fue distinguida en tres categorías clave que reflejan su liderazgo y visión a largo plazo:
● Sustainable Free Zone of the Year: primer puesto como mejor zona franca sustentable de América.
● Runner-up Knowledge Zone of the Year (América).
● Top 10 Global Free Zones (puesto n.º 8 entre más de 80 zonas francas evaluadas).
Un reconocimiento global
Los World Free Zones Awards, organizados por fDiIntelligence, son uno de los principales referentes internacionales del sector. Cada año evalúan zonas francas de todo el mundo según criterios de infraestructura, servicios, gobernanza, innovación, sostenibilidad y capacidad para atraer empresas de alto valor agregado.
En esta edición, Zonamerica se posicionó en el puesto Nro. 8 a nivel global, una distinción que reafirma que compite con estándares internacionales de excelencia. En la categoría «Sustainable Free Zone of the Year«, fue galardona por acciones concretas como la reducción del 50 % de la huella de carbono, la compensación de emisiones mediante proyectos de forestación, el uso de plataformas digitales para el monitoreo ambiental y operativo, y las lianzas con instituciones académicas que impulsan la formación tecnológica de jóvenes uruguayos.
También fue reconocida como «Runner-up en Knowledge Zone«, una categoría que destaca los ecosistemas que fomentan el talento, la innovación y el aprendizaje continuo. «Este reconocimiento pone en valor nuestra visión integral: un entorno donde la comunidad, las empresas y el conocimiento se conectan para generar desarrollo sostenible», señalaron desde Zonamerica.
Una marca como motor de inversión extranjera
Las compañías globales que eligen dónde establecer sus operaciones buscan entornos con estabilidad institucional, infraestructura de alta calidad, energía confiable, conectividad digital, políticas ambientales sólidas y ecosistemas colaborativos. Para las autoridades de Zonamerica, estar dentro del Top 10 Global y ser distinguidos por sostenibilidad e innovación los posiciona en un nivel superior de competitividad.
Desde su fundación en 1990, ha construido una plataforma para que empresas internacionales operen en Uruguay bajo un marco regulatorio sólido y previsible, y en un contexto de infraestructura inteligente, seguridad física y digital, servicios compartidos, y colaboración con universidades y centros de innovación. Este modelo ha contribuido al crecimiento de Uruguay mediante la creación de empleo calificado, generación de divisas, transferencia tecnológica y diversificación productiva, consolidando al país como un destino atractivo para la inversión global.
«Cada premio reafirma que en Zonamerica no solo cumplimos objetivos, lideramos con propósito.
Nuestra visión combina sostenibilidad real, innovación tangible y un entorno de negocios preparado para el futuro. Más allá de los rankings, nuestra ambición es seguir elevando el estándar para la región, impulsando un desarrollo que inspire confianza, competitividad y valor a largo plazo», señalaron desde la firma.
Y completaron: «En Zonamerica renovamos nuestro compromiso: ser una comunidad internacional de negocios que integra infraestructura de clase mundial, talento y sostenibilidad, y seguir siendo un puente para que la inversión global crezca desde Uruguay hacia el mundo».
Nueva posible operación de compra en el horizonte de la industria de gestión de activos. Janus Henderson ha confirmado haber recibido una propuesta de adquisición por parte de Trian Fund Management, su actual socio mayoritario, y General Catalyst Group Management, y sus fondos afiliados (General Catalyst).
“El consejo de administración de la compañía tiene la intención de nombrar un comité especial para considerar esta propuesta, la cual fue recibida por carta el 26 de octubre y contempla la adquisición de todas las acciones ordinarias en circulación de Janus Henderson que aún no sean propiedad o estén bajo el control de Trian, por 46,00 dólares por acción en efectivo”, ha explicado Janus Henderson en su comunicado. Esto supondría valorar el negocio de Janus Henderson en unos 7.100 millones de dólares.
La gestora reconoce que Trian reveló por primera vez su inversión en Janus Henderson en octubre de 2020 y, según se indica en su carta, “presentó públicamente la propuesta conforme a sus obligaciones de divulgación, como una enmienda a sus informes del Schedule 13D”. Actualmente, Trian cuenta con dos representantes en el consejo de administración de Janus Henderson. “La compañía valora la historia de colaboración constructiva que ha mantenido con Trian durante los últimos años. Se espera que el comité especial esté compuesto por directores no afiliados ni a Trian ni a General Catalyst”, matizan desde Janus Henderson.
Desde la gestora dejan claro que “no puede garantizarse que la propuesta derive en un acuerdo definitivo ni que se concrete una transacción con Trian, General Catalyst o cualquier otra tercera parte”. Para zanjar el tema, Janus Henderson apunta en su comunicado que no tiene la intención de realizar más comentarios, salvo que considere apropiado hacer nuevas divulgaciones.
El Janus Henderson Investment Summit, la cita anual de la gestora con inversores y clientes, que este año se celebró por primera vez en Roma, incluyó un panel sobre el futuro de la renta fija. Participaron Alex Veroude, Global Head of Fixed Income; Thomas Ross, Global Head of High Yield and Credit Strategy; y John Lloyd, Global Head of Multi-Sector Credit y gestor de carteras. Jessica Leoncini, Head of Fixed Income CPM Management, moderó la sesión.
Veroude abrió el debate, recordó que lleva 30 años en los mercados de renta fija y señaló que, en su opinión, este es «uno de los momentos más emocionantes». Señaló que se trata, en gran medida, de un mercado OTC (extrabursátil), como hace tres décadas, y anticipó un cambio transformador.
Sobre la tokenización, insistió en que no debe pensarse como una categoría de inversión. «No es un activo en sí mismo sobre el que haya que pensar cuánto asignar», afirmó. Según explicó, es un mecanismo habilitador aplicable a titulizados, high yield, préstamos y, con el tiempo, a renta variable y alternativos. Añadió que la renta fija será uno de los grandes mercados revolucionados justamente por seguir siendo OTC.
También sostuvo que la distinción tajante entre quien invierte en renta variable cotizada pero no en activos privados tenderá a desaparecer. Para ilustrar el potencial de reducir fricciones entre prestatarios y prestamistas, recurrió a la analogía del mercado de taxis: de la parada o la llamada telefónica a las aplicaciones que conectan oferta y demanda. Su esperanza, dijo, es que los clientes estén abiertos a ese cambio.
Índices «rotos» y carteras por objetivos
Lloyd, en tanto, afirmó que los índices tradicionales «están en gran medida rotos y son muy antiguos». Como ejemplo, señaló que el Bloomberg Aggregate es hoy casi un 50 % bonos del Tesoro y está correlacionado casi uno a uno con los tipos de interés. Además, indicó que sectores como los titulizados, mercados grandes y en crecimiento, no están representados en muchos de esos índices.
Frente a ese escenario, defendió partir del resultado buscado: el nivel de riesgo y volatilidad, y el papel de la cartera, ya sea diversificar la renta variable, generar ingresos o cubrir pasivos (LDI). Desde ahí, se trabaja hacia atrás para «poblar» la cartera con distintas clases de activos de renta fija, ajustando liquidez y vencimiento. Ante la pregunta de si los inversores institucionales deberían dejar de organizar los activos por etiquetas como renta fija, crédito privado o alternativos, respondió que el mercado se mueve en esa dirección.
Sobre los activos privados, señaló que hoy son más complicados porque forman una parte de la cartera con la que no se puede operar, por lo que exigen una prima de liquidez. En un mundo de privados tokenizados, dijo, se abriría su negociación. Aun así, prevé que seguirá existiendo un descuento por liquidez, porque hay que emparejar comprador y vendedor. Estimó que ese escenario podría materializarse dentro de cinco a diez años, «quizás incluso antes».
Ross coincidió en que activos como titulizados, CLO, infraestructura y privados ya están en el radar de los clientes. Añadió que el índice es «simplemente un conjunto de activos» y no contempla cómo se quiere superarlo. En su experiencia, los mejores information ratios suelen estar en la selección de valores, por lo que recomendó concentrarse en esas áreas.
Renta fija: ingresos y dispersión
Consultado sobre lo que los inversores pueden estar pasando por alto, Lloyd defendió el momento de la renta fija. Según explicó, el mercado tiene descontado un ciclo global de subidas de tipos, las tasas de inflación implícitas están por encima de los objetivos de la Fed y los tipos reales a tres años superan el 3%. En su opinión, esto indica un gran momento para la renta fija por la parte de ingresos, con áreas donde se obtienen ingresos de alta calidad y baja volatilidad. Su enfoque es maximizar el rendimiento por unidad de volatilidad.
Ross, por su parte, señaló la dispersión como una de las claves. Explicó que hace cinco años era menos importante debido a la asignación de activos, y que ahora conviene enfocarse en áreas de alto information ratio. Frente a una eventual corrección, subrayó la diversificación: las asignaciones estratégicas de sus estrategias multisectoriales se basan en las caídas (drawdowns) de entornos o crisis anteriores. Recordó que el riesgo debe evaluarse en relación con toda la cartera del cliente, no solo con la parte que gestiona la firma.
La IA, del análisis de factores al «swarming»
Ross explicó que el equipo analiza la renta fija en función de factores de riesgo y no solo de sectores. El reto, indicó, es medir la sensibilidad de cada valor individual a esos factores, algo que antes habría requerido «un equipo de cien personas procesando enormes cantidades de datos» y que ahora empieza a hacerse con IA. Señaló además que determinar el diferencial y el rendimiento de un bono hasta su fecha de amortización efectiva no tenía una fuente de datos, y que la IA permite crearla. Eso, dijo, no lleva a tomar decisiones distintas, sino a tomarlas de manera más sistemática.
Veroude añadió que la IA permite probar estrategias a gran velocidad, algo que él llama swarming. Antes, recordó, validar una estrategia podía llevar trimestres o años y esta se mantenía como propietaria durante mucho tiempo. Hoy, afirmó, en un fin de semana pueden idearse y probarse miles de estrategias, aunque la ventaja que generen puede durar unos tres meses antes de que los competidores la repliquen.
A una pregunta del público sobre si la inversión sistemática, tan extendida en renta variable, se observa también en renta fija, Lloyd respondió que Janus Henderson cuenta con un equipo cuantitativo con más de dieciocho años de trayectoria, cuyos modelos se usan como insumo del proceso fundamental bottom-up. Mencionó modelos de momentum basados en renta variable para anticipar la dirección de los diferenciales, un indicador de régimen macro sometido a backtesting y pruebas hacia adelante, y productos con componente cuantitativo, entre ellos uno de corta duración. Anticipó que el mercado se moverá cada vez más hacia lo cuantitativo.
Sobre los ETF de renta fija, Lloyd reconoció que es una tendencia fuerte, con menores costes, ventajas fiscales y negociación a lo largo del día. Sin embargo, lo definió como «otro envoltorio» (wrapper), con resultados similares a los de un fondo mutuo. Aun así, indicó que los clientes exigen cada vez más el formato ETF.
Al cierre, cada panelista dejó una recomendación. Veroude pidió a los inversores de renta fija, asociados a la estabilidad, que «acepten el cambio». Ross insistió en la dispersión. Lloyd destacó que la proliferación de productos vuelve el espacio más complejo para el inversor medio y planteó la relación con el cliente como una asociación para ayudarlo a llegar a la solución que busca.