Invesco incorpora a Saúl Santamaría para reforzar su estrategia comercial en ETFs en Latinoamérica y US Offshore

  |   Por  |  0 Comentarios

Foto cedidaSaul Santamaría.

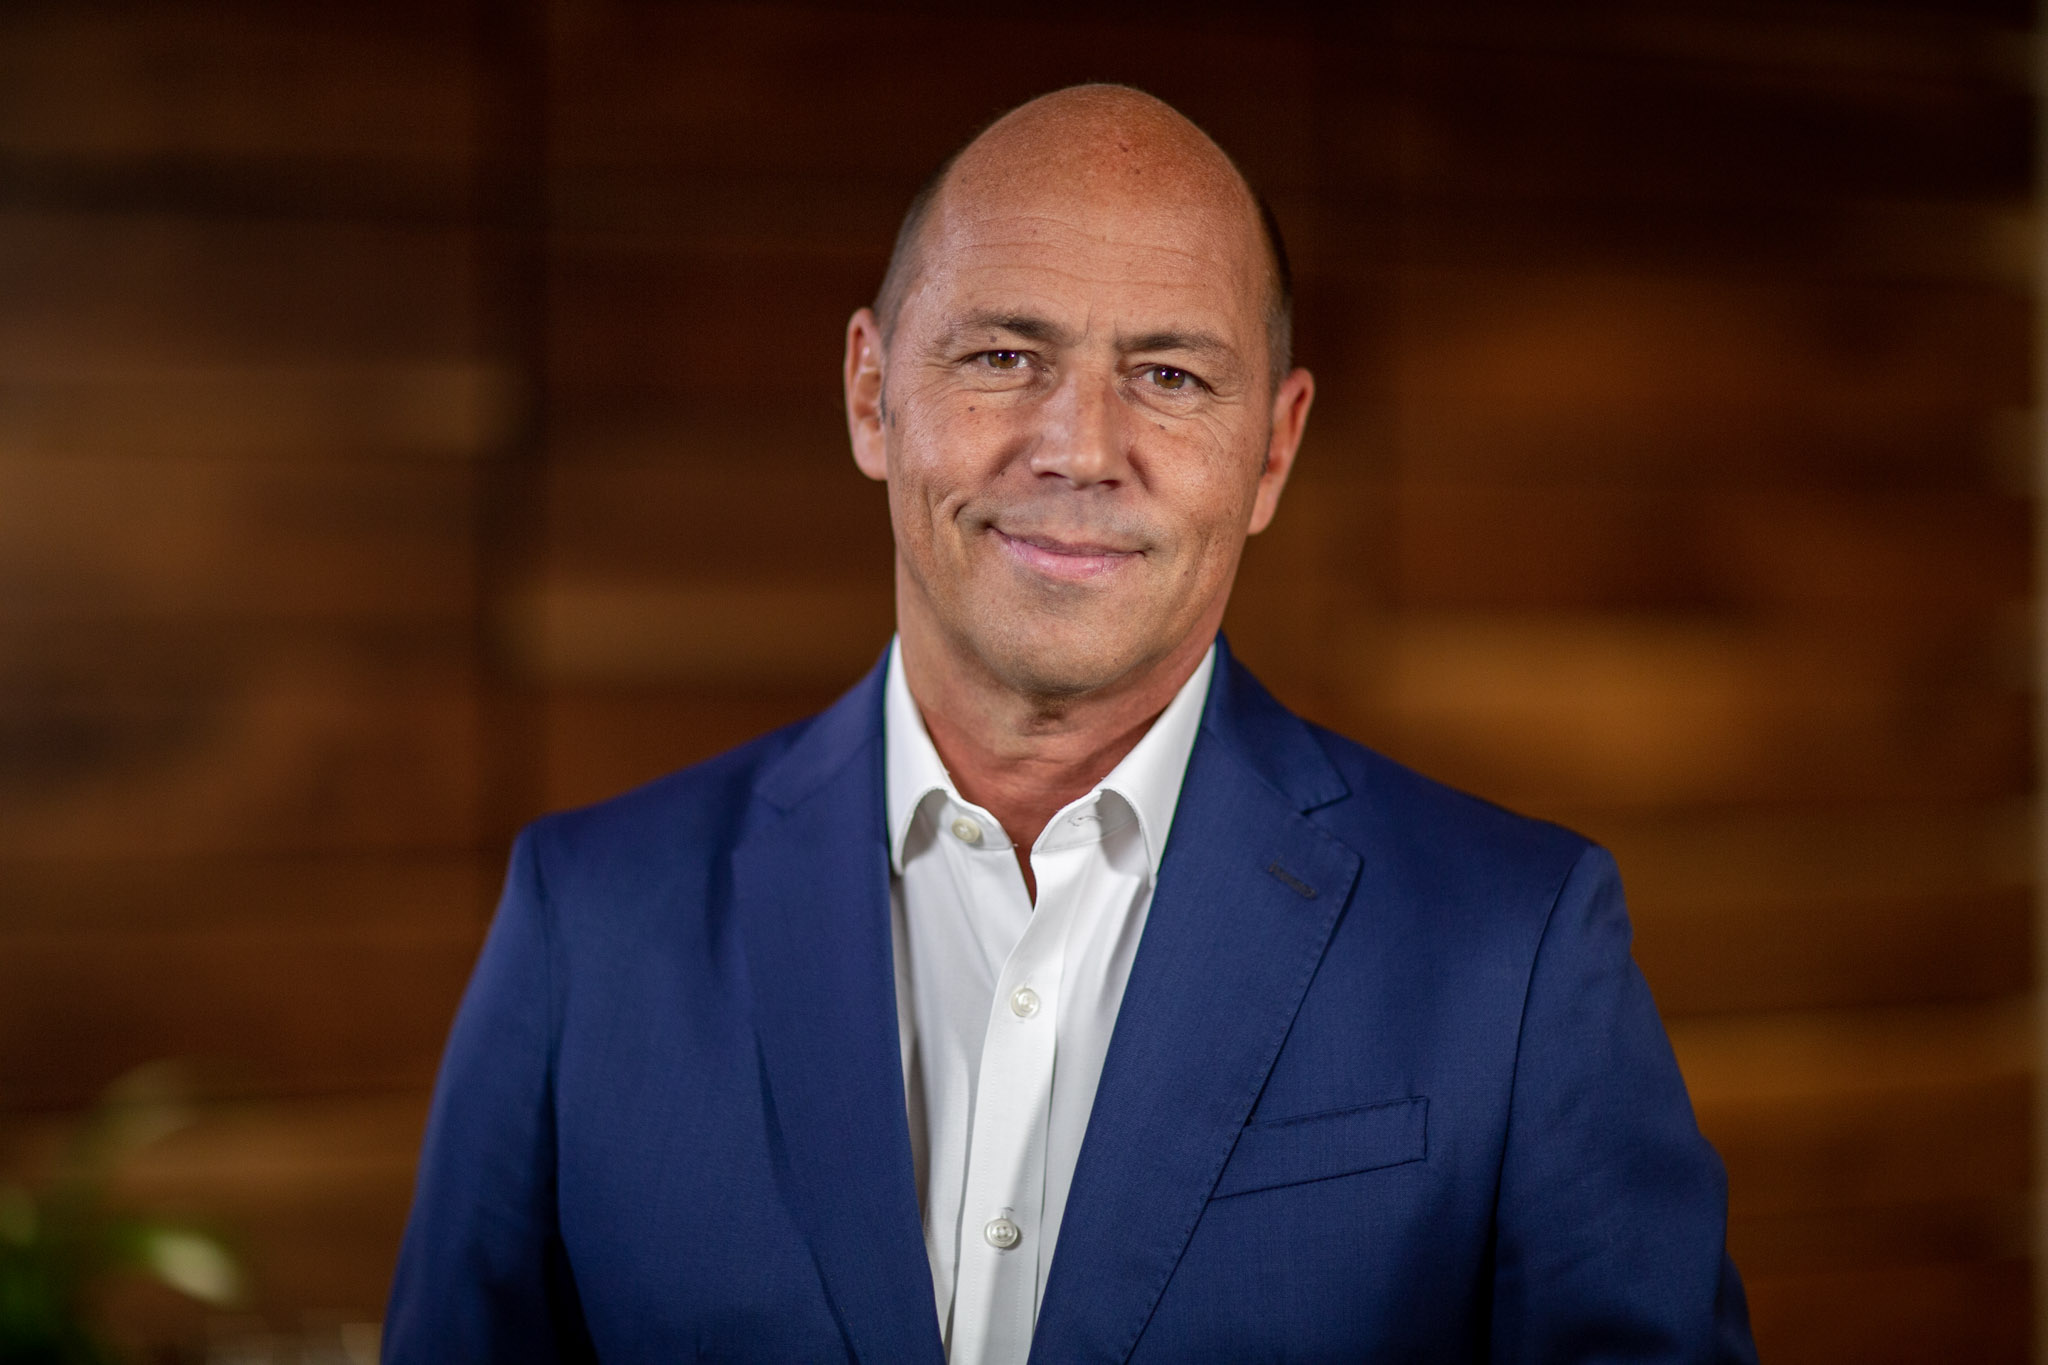
Invesco, una de las principales gestoras de inversión independientes a nivel mundial, ha incorporado a Saúl Santamaría para reforzar su equipo comercial y ampliar la cobertura de su negocio de ETFs en Latinoamérica y en el mercado offshore de Estados Unidos.

Con esta incorporación, Invesco refuerza su compromiso con estos mercados y su apuesta por estar cada vez más cerca de sus clientes y socios de distribución en la región. En su nuevo cargo, Santamaría trabajará estrechamente con clientes institucionales, distribuidores y redes de intermediación, contribuyendo al desarrollo de relaciones estratégicas y a la expansión de la plataforma de ETFs de Invesco.

Esta apuesta se produce en un contexto de creciente interés por los ETFs como herramientas eficientes, transparentes y flexibles para la construcción de carteras. En los últimos años, Invesco ha experimentado un fuerte crecimiento en este segmento y a cuenta con más de 20.000 millones de dólares en activos bajo gestión en ETFs en Latinoamérica y US Offshore, consolidándose como uno de los principales proveedores en ambos mercados.

Santamaría cuenta con 20 años de experiencia internacional en la industria de gestión de activos, con una trayectoria centrada en la distribución de fondos y el desarrollo de negocio en Latinoamérica y US Offshore. Antes de incorporarse a Invesco, fue Head of Distribution para US Offshore en Goldman Sachs Asset Management, donde lideró la estrategia comercial para este mercado. Anteriormente, ocupó posiciones de responsabilidad en Compass Group, Carmignac y Amundi, donde desempeñó distintos cargos de dirección comercial para Latinoamérica, incluyendo la apertura de la oficina de Amundi en México y la gestión del negocio de distribución regional. Inició su carrera profesional en Société Générale Asset Management (SGAM) en París.

Es licenciado en Finanzas y Relaciones Internacionales por la Universidad Externado de Colombia y posee un Máster en Ciencias de la Gestión por NEOMA Business School en Francia. Habla español, inglés, francés y portugués.

Santamaría reportará a Laure Peyranne, responsable de ETFs para Iberia, Latinoamérica y el mercado offshore de Estados Unidos. Peyranne señaló que la incorporación de Santamaría «refuerza nuestro compromiso con estos mercados y nos permitirá seguir estando cada vez más cerca de nuestros clientes. Su amplia experiencia internacional en distribución, su profundo conocimiento de Latinoamérica y US Offshore y su trayectoria serán fundamentales para continuar desarrollando nuestro negocio de ETFs. Queremos seguir entendiendo de cerca las necesidades de nuestros clientes y ofrecerles el mejor servicio, así como soluciones de inversión innovadoras, eficientes y orientadas a la construcción de carteras».

Por su parte, Íñigo Escudero, Country Head de Invesco para Southern Europe, Latinoamérica y US Offshore, subraya que “el apoyo de Saúl, el liderazgo de Laure y las capacidades e infraestructura que tenemos en Europa y Estados Unidos nos permitirán seguir ampliando nuestra presencia en unos mercados con un enorme potencial de desarrollo. Nuestra capacidad para combinar gestión activa, ETFs y soluciones de inversión especializadas nos sitúa en una posición privilegiada para responder a las necesidades de nuestros clientes”.

Con la incorporación de Saul Santamaría, la oficina de Invesco en Madrid contará con 22 personas. La región Southern Europe, Latinoamérica y US Offshore cuenta en total con más de 100.000 millones de dólares a 31 de julio de activos bajo gestión.
M&G registra su mejor resultado desde 2019

  |   Por  |  0 Comentarios

CC-BY-SA-2.0, FlickrAndrea Rossi, consejero delegado de M&G plc, matriz de M&G Investments

En un mercado caracterizado por la complejidad macroeconómica, M&G plc ha demostrado la solidez y resiliencia de su modelo de negocio al registrar su mejor resultado semestral en siete años, consolidando una profunda y exitosa transformación hacia un perfil operativo de bajo consumo de capital. A este respecto, Andrea Rossi, Consejero Delegado del Grupo, ha señalado: «El negocio está registrando un sólido desempeño, con un beneficio operativo ajustado de 435 millones de libras [504,6 millones de euros], un 15 % más en tasa interanual, lo que representa nuestro mejor resultado en un primer semestre desde nuestra salida a bolsa en 2019. Continuamos ejecutando nuestra estrategia, orientando con éxito al Grupo hacia ganancias de alta calidad y bajo consumo de capital (capital-light), que ahora representan el 80 % del beneficio operativo ajustado total».

Este robusto desempeño se sustenta en unos hitos operativos durante el primer semestre de 2026 que evidencian el acierto de la estrategia corporativa. A pesar de la volatilidad del entorno, la firma ha captado entradas netas en su negocio abierto por valor de 2.400 millones de libras [2.784 millones de euros], un logro respaldado principalmente por M&G Investments, la división de Asset Management, que atrajo suscripciones netas de clientes externos por valor de 2.200 millones de libras [2.552 millones de euros]. Desde la firma reportan que los números han sido positivos tanto desde el canal minorista como en el institucional, apoyado en su expansión en el Reino Unido e internacionalmente.

Al mismo tiempo, M&G ha reforzado la diversificación de esta división al elevar los activos bajo gestión y administración de clientes externos hasta los 189.000 millones de libras [219.240 millones de euros] —lo que equivale al 53 % de los activos bajo gestión totales del segmento—, de los cuales 110.000 millones de libras [127.600 millones de euros] provienen de inversores internacionales. Este dinamismo comercial se tradujo además en una aportación de 13 millones de libras [15,08 millones de euros] en nuevos ingresos netos anualizados dentro de Asset Management, donde el interés de los inversores por las soluciones de alto valor —especialmente en mercados privados, que registraron entradas netas de 1.300 millones de libras [1.508 millones de euros] y alcanzaron un patrimonio de 83.000 millones de libras [96.320 millones de euros]— sigue actuando como un pilar estratégico de crecimiento.

Para contextualizar estos sólidos flujos de capital, Rossi añadió que «las entradas netas de 2.400 millones de libras [2.784 millones de euros] en el negocio abierto reflejan la amplitud y fortaleza de nuestra oferta. Asset Management aportó 2.200 millones de libras [2.552 millones de euros] de entradas netas de clientes externos, de los cuales 700 millones de libras [812 millones de euros] se canalizaron a través de nuestra alianza estratégica con Dai-ichi Life Group«. Este éxito comercial no solo consolida las cifras actuales, sino que acelera el cambio estructural de la firma. En esta línea, el directivo profundiza en la evolución del grupo al afirmar: «M&G continúa creciendo y transformándose, convirtiéndose en un negocio más diversificado, eficiente y con menor intensidad de capital. Con una estrategia clara, una ejecución disciplinada y los recursos adecuados, confío en nuestras perspectivas para la segunda mitad de 2026 y en nuestra capacidad para ofrecer valor sostenible a largo plazo a nuestros clientes, socios y accionistas».

Manteniendo el plan establecido

De cara al futuro, desde la firma han afirmado que consideran estar en una posición privilegiada para prolongar este impulso financiero, apoyándose en sus ventajas competitivas en mercados con crecimiento estructural. La hoja de ruta de la compañía se enfoca firmemente en preservar su solidez financiera, simplificar la organización e impulsar un crecimiento rentable. En términos de rentabilidad, la entidad reitera su compromiso de lograr un crecimiento anual medio del beneficio operativo ajustado antes de impuestos (AOP) de al menos el 5 % para el trienio 2025-2027.

Gracias a la buena marcha del negocio en lo que va de año, la dirección prevé cerrar el ejercicio 2026 con un incremento de doble dígito bajo en el AOP sobre una base anual completa.

Paralelamente, el grupo avanza hacia su objetivo de eficiencia operativo tras registrar una ratio de costes sobre ingresos de 73 % en el primer semestre, con la expectativa de seguir mejorándola en la segunda mitad del año para acercarse a su objetivo del 70%. Asimismo, la entidad confirma que marcha a un ritmo óptimo para cumplir su meta de generación operativa de capital acumulada de 2.700 millones de libras [3.132 millones de euros] para el periodo 2025-2027.


La industria chilena valora las mejoras del nuevo régimen de inversión para los fondos de pensiones

  |   Por  |  0 Comentarios

Foto cedida

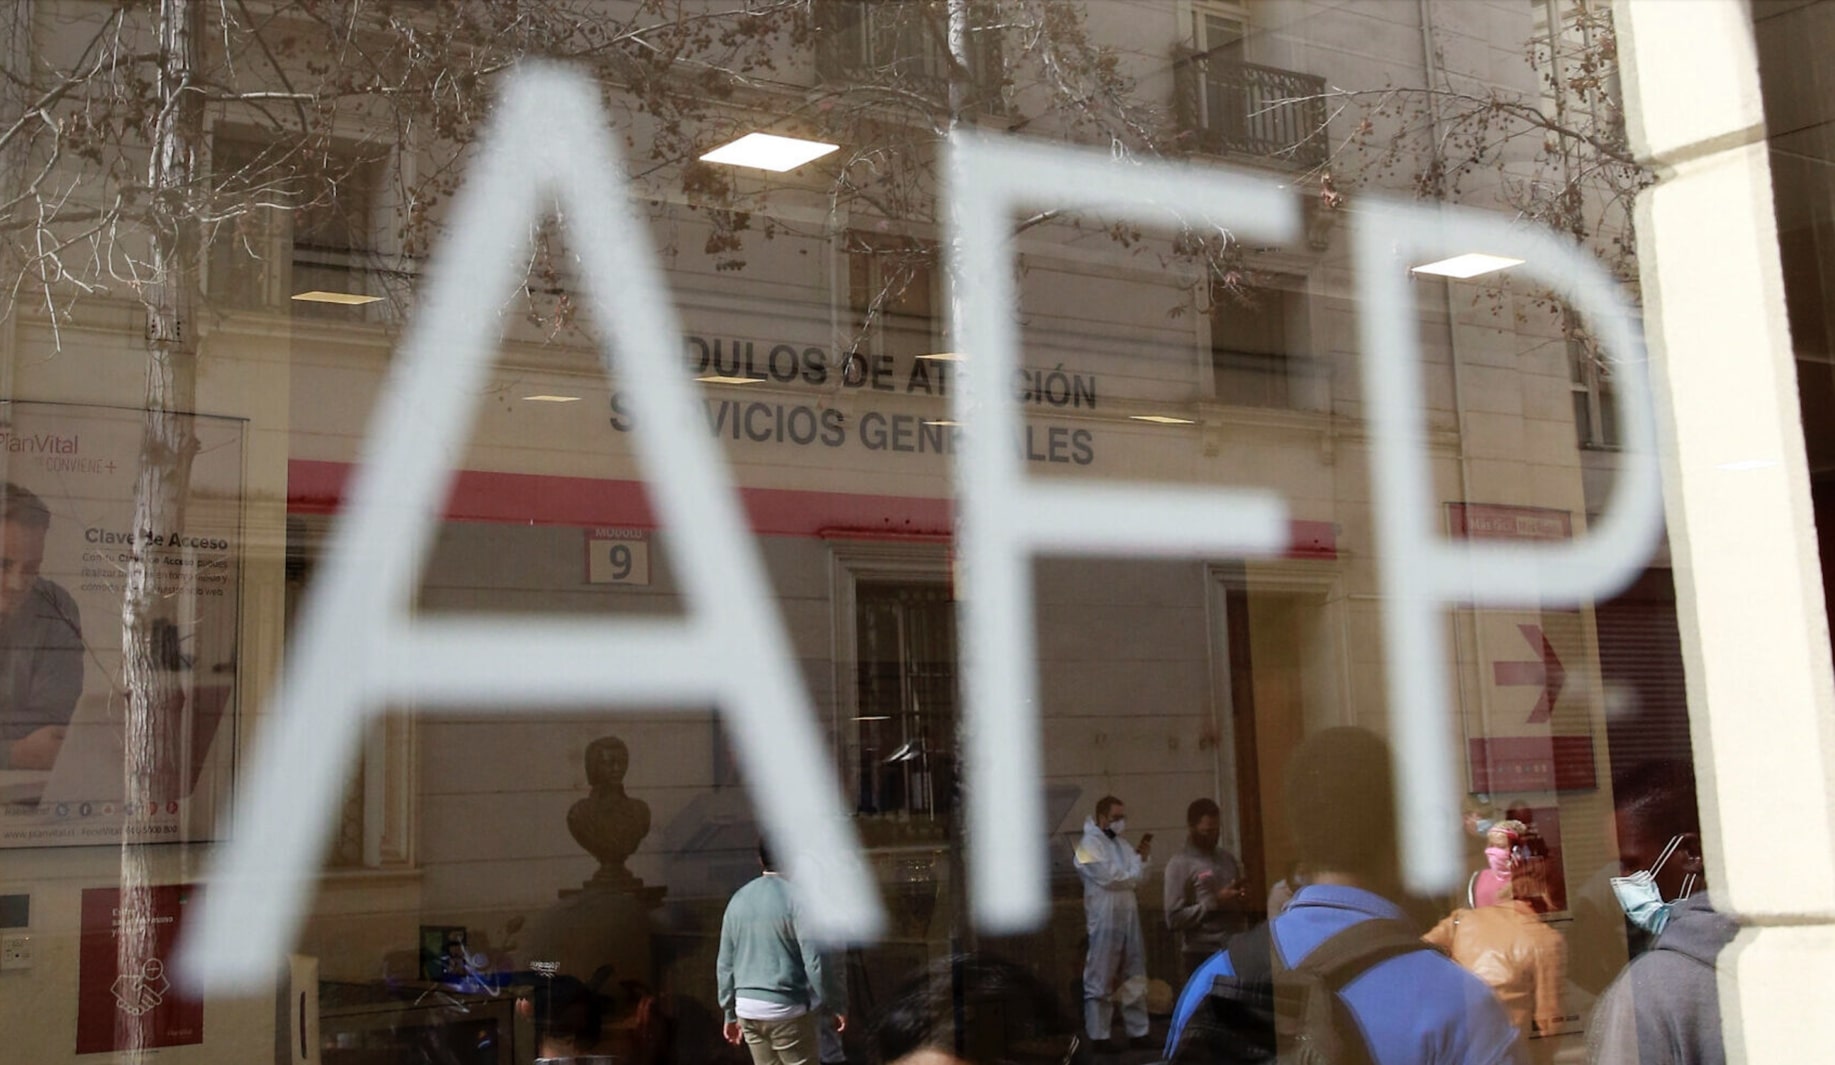
Después de mucha espera, muchas dudas y un proceso de consulta que recibió la visión de la industria en lo que muchos apuntan como uno de los mayores cambios que ha vivido el sistema de pensiones privado en Chile, la Superintendencia de Pensiones publicó el régimen de inversión de los fondos generacionales. Con esto, el país está más cerca de cambiar su actual diseño de multifondos a uno de fondos generacionales. Y de momento, la industria de gestores local ve con buenos ojos las modificaciones que se implementaron respecto al proyecto en consulta.

Luego de que la Superintendencia informara las medidas, con los cambios realizados tras el proceso de consulta, las primeras impresiones son, en general, relativamente positivas. Si bien los equipos de las AFPs –y de quienes están evaluando entrar al negocio– están macerando actualmente los parámetros del régimen y sus alcances, hay una valoración por lo que anunció el regulador.

“Ya se publicó el régimen de inversión y esto es muy importante, porque va a definir la manera en la que vamos a implementar los fondos generacionales, uno de los cambios más relevantes del sistema de pensiones chileno”, recalcó Martín Mujica, gerente general de AFP Cuprum, invitando a afiliados y otros interesados a participar en un webinar explicativo esta semana.

“Probablemente es el cambio más profundo que tiene la reforma, porque aquí lo que hace es cambiar completamente las estrategias de inversión de las carteras de los fondos de pensiones”, dijo el presidente de la Asociación de AFP de Chile, León Fernández de Castro, unos días antes de la publicación del régimen, agregando que el mayor desafío “es que la implementación de la reforma salga impecable”.

La visión de la industria

Ahora, documento en mano, el ejecutivo dijo a la prensa local que, “en general, hay una mejora importante en el diseño, permitiendo mayor flexibilidad para establecer las estrategias de inversión de las administradoras”.

En esa línea, Fernández de Castro destacó que, “al disminuir rigideces se deja más espacio a la diferenciación de carteras, para que cada AFP pueda competir, innovar y buscar la mejor rentabilidad en beneficio del ahorro de sus afiliados”.

Por su parte, Renzo Vercelli, gerente general AFP Capital, hizo hincapié en el rol que ha jugado el regulador en el proceso. “Este fue un proceso donde la Superintendencia de Pensiones escuchó activamente a la industria”, señaló en una declaración pública, agregando que varias de las sugerencias que propusieron –en base a análisis propios, la visión de SURA Asset Management y el trabajo con firmas como JPMorgan, BlackRock y Pimco– fueron consideradas.

El ejecutivo calificó los cambios anunciados como “un buen punto de partida” para la implementación de la reforma. “El nuevo régimen de inversión favorece la simplicidad para los afiliados, permite aspirar a mayores retornos en los ahorros, mantiene la seguridad de éstos y le permite a las AFP gestionarlos con adecuada flexibilidad, innovación financiera, y una buena competencia por mejores retornos”, comentó.

La fintech Fintual –que está evaluando entrar al negocio de gestión de fondos previsionales, pero aún no ha zanjado nada– también celebró la flexibilidad en la normativa nueva. “Frente al texto sometido a consulta, la norma entrega bastante más espacio para construir carteras eficientes y diferenciadas, con mayor flexibilidad para buscar mejores resultados de inversión para los afiliados, y reduce varios riesgos operativos que podían afectar especialmente a una AFP entrante”, indicó el CIO de la firma, Omar Larré.

Premios, castigos y límites

Particularmente, una de las medidas que más tenía a la industria en vilo es el mecanismo de premios y castigos por desempeño con el que las autoridades buscan incentivar a las AFPs. El documento publicado por la Superintendencia contempla carteras de referencia para cada fondo generacional, tanto para definir la asignación estratégica de las distintas clases de activos como para evaluar el desempeño.

El desempeño de cada vehículo, informaron desde el regulador, se evaluará mensualmente sobre un período móvil de 36 meses, comparando su rentabilidad con el bechmark. “Para esto, se establece una banda de desviación en torno a la rentabilidad de la cartera de referencia: si el FG (fondo generacional) tiene un desempeño dentro de la banda no se generan retribuciones ni aportes por parte de la AFP; si obtiene un desempeño superior al límite máximo de la banda, accederá a una retribución; y si está bajo el límite inferior, deberá efectuar un aporte con recursos propios al respectivo FG”, indicaron.

Así, el nuevo régimen contempla una banda de entre 240 y 290 puntos base anuales, que se suma y resta a la rentabilidad de la cartera de referencia para determinar si corresponde la retribución o el aporte por parte de las AFP.

“Uno de los cambios más relevantes es la ampliación de las bandas que determinan cuándo una AFP debe aportar o puede recibir una retribución por desviarse del desempeño de su cartera de referencia. Las bandas permanentes pasan de 60-90 puntos base anuales de la propuesta original a 240-290 puntos base”, destacó Larré.

Además, el nuevo régimen tiene límites generales para categorías de activos y exposiciones, y límites por emisor y por gestor para evitar concentraciones. “En materia de límites generales, incorpora un límite máximo de activos de crecimiento para cada FG que establece la máxima exposición que puede mantener en activos de mayor riesgo y disminuye gradualmente a medida que sus integrantes se acercan al momento del retiro laboral. En este diseño, la reducción gradual del riesgo comienza en un nivel de 95% permitiendo que las y los afiliados más jóvenes dispongan de mayor capacidad para asumir riesgo y recoger las ganancias asociadas a horizontes largos de inversión, capacidad que disminuye al aproximarse la edad de pensión”, explicó la Superintendencia.

Fidelity International nombra a Javier García de Vinuesa responsable de Iberia y Latinoamérica

  |   Por  |  0 Comentarios

ETFs dividendos inversores
Foto cedidaJavier García de Vinuesa, Country Head para Iberia de Natixis Investment Managers.

Fidelity International («Fidelity»), gestora de activos y de ahorro para la jubilación a nivel global, ha nombrado a Javier García de Vinuesa responsable de Iberia y Latinoamérica, en un momento en que la firma continúa reforzando su negocio en la región.

Javier se incorporará a Fidelity el próximo 14 de septiembre como responsable del negocio de la firma en Iberia y Latinoamérica. Desde su sede en Madrid, liderará el impulso del crecimiento y el estrechamiento de las relaciones con los clientes en la región, y reportará directamente a Cosmo Schinaia, responsable de Europa del Sur y Latinoamérica.

Javier cuenta con más de 25 años de experiencia en gestión de activos y distribución. Llega procedente de Natixis Investment Managers, donde ocupó el cargo de Country Head para Iberia, con responsabilidad sobre los canales institucional, mayorista, banca privada y alianzas estratégicas.

Antes de incorporarse a Natixis, Javier pasó 20 años en Robeco, donde ocupó diversos cargos de liderazgo sénior a nivel regional y global, entre ellos el de responsable global de Distribución Mayorista e Instituciones Financieras Globales. Sus responsabilidades abarcaron Europa, América y Asia, incluidos varios años en Miami, donde fue responsable de Latinoamérica y US Offshore. Anteriormente en su carrera, Javier ocupó cargos sénior en Societe Generale-Lyxor, Merrill Lynch y Banco Santander.

Cosmo Schinaia, responsable de Europa del Sur de Fidelity International, declara: «Estamos encantados de dar la bienvenida a Javier a Fidelity. Iberia y Latinoamérica son mercados importantes para Fidelity International» y añade que «Javier aporta una amplia experiencia en la región y un profundo conocimiento de las necesidades cambiantes de los clientes. Su experiencia será de gran valor a medida que seguimos reforzando nuestra oferta y acercamos más capacidades de Fidelity a los clientes».

Columbia Threadneedle lanza un nuevo ETF activo renta variable de mercados emergentes

  |   Por  |  0 Comentarios

Columbia Threadneedle Investments ha comunicado el lanzamiento de su nuevo ETF activo, el CT QR Series Emerging Markets Equity Active UCITS ETF. El nuevo producto invierte en renta variable emergente basándose en el marco de investigación cuantitativa de la gestora. Así, la estrategia de inversión emplea una selección disciplinada de valores, con el objetivo de generar alfa mediante un proceso de inversión sistemático y repetible.

El CT QR Series Emerging Markets Equity Active UCITS ETF supone el cuarto lanzamiento de la gama QR Series de Columbia Threadneedle, y ofrece a los inversores un enfoque transparente y eficiente en costes para acceder a la renta variable de mercados emergentes. El fondo presenta un tracking error moderado, de entre el 3 % y el 5 %, frente al índice MSCI Emerging Markets (NR USD). La firma ha indicado que el nuevo producto ya cotiza en Deutsche Börse Xetra, la Bolsa de Londres (LSE) y SIX Swiss Exchange.

En el proceso de inversión se evalúa a las compañías en función de tres ejes principales: calidad, catalizador y valor. Estos factores se ponderan en función de los impulsores de rentabilidad específicos de cada sector y se refuerzan mediante un análisis propio, lo que permite al equipo de gestión de carteras identificar compañías con el mayor potencial de creación de valor a largo plazo.

Christopher Lo, gestor de carteras del CT QR Series Emerging Markets Equity Active ETF declaró: “Los mercados emergentes son una de las áreas más diversas y dinámicas del universo global de renta variable, pero también se caracterizan por ineficiencias significativas. Nuestro enfoque combina la investigación sistemática con la gestión activa para identificar las compañías que consideramos mejor posicionadas para batir al mercado, evitando aquellas con perspectivas más débiles».

Michaela Collet Jackson, responsable de Distribución y Marketing para EMEA en Columbia Threadneedle Investments, añadió: “Los ETF activos son una parte importante de cómo seguimos haciendo evolucionar nuestra oferta de inversión para los clientes. Este cuarto ETF activo en la región refleja nuestro compromiso de construir una gama complementaria a nuestras consolidadas capacidades de gestión activa y responde a la creciente demanda por parte de los clientes de estrategias de inversión activa transparentes y eficientes en costes”.

Desde la firma han destacado el «fuerte interés» en su gama QR Series desde el lanzamiento de sus primeros ETF activos el año pasado. «Nos complace poder ofrecer esta capacidad de mercados emergentes a los inversores de toda Europa», concluyó Jackson.

Santander inicia una nueva etapa en rentas vitalicias tras la incorporación de Principal Vida

  |   Por  |  0 Comentarios

Foto cedidaBanco Santander

Santander Seguros de Rentas Vitalicias S.A. inició sus operaciones tras la adquisición de Principal Compañía de Seguros de Vida Chile S.A. Con el cierre de la transacción y la obtención de las autorizaciones regulatorias requeridas, los clientes del negocio de rentas vitalicias de Principal en Chile pasan a ser atendidos por Santander, informaron a través de un comunicado.

Así, la incorporación de este negocio forma parte de la estrategia global de Santander para avanzar en el desarrollo de sus servicios de jubilación, integrando capacidades de ahorro, protección e inversión para responder a las necesidades financieras asociadas a las distintas etapas de la vida. Para Principal, el cierre de la transacción refleja su decisión estratégica de  enfocarse en negocios menos intensivos en capital y priorizar el crecimiento regional en gestión de activos y soluciones para la jubilación, áreas en las que la compañía cuenta con  fortalezas globales.

La adquisición había sido anunciada por Grupo Santander en enero de 2026 y recibió la  aprobación de la Fiscalía Nacional Económica (FNE) en mayo y de la Comisión para el Mercado  Financiero (CMF) a fines de julio. Desde el anuncio de la operación, Santander y Principal han  trabajado de manera coordinada para llevar adelante una transición ordenada y asegurar la  continuidad de la atención y de las obligaciones con los actuales clientes de rentas vitalicias, recalcaron en la nota de prensa.

Andrés Trautmann, gerente general y country head de Santander Chile, dijo que, “con el  inicio de esta nueva etapa estamos incorporando capacidades y experiencia en un ámbito  muy particular, que requiere una mirada de muy largo plazo, una gestión rigurosa de los  riesgos y un profundo compromiso con las personas. Queremos construir una propuesta cada  vez más integral, que nos permita estar presentes no solo durante la vida laboral de nuestros  clientes, sino también cuando llega una etapa tan relevante como la jubilación”.

Por su parte, Pablo Sprenger, presidente para América Latina de Principal Asset Management,  indicó que “el cierre de esta transacción permite a Principal reforzar su foco en Chile en torno a  dos motores clave de crecimiento: la gestión global de activos y los servicios para la jubilación,  donde vemos grandes oportunidades para crear valor a largo plazo para clientes y accionistas. Mantenemos nuestro compromiso con Chile y América Latina, y el traspaso del negocio de  rentas vitalicias a Santander asegura la continuidad para los clientes, al tiempo que fortalece  nuestra base para crecer en la región”. 

Para Pablo Cruzat, gerente general de Santander Seguros de Rentas Vitalicias, “este hito  marca el inicio de una nueva etapa y, al mismo tiempo, da continuidad a una responsabilidad  que para nosotros es esencial: acompañar a nuestros pensionados con un servicio confiable y  de largo plazo. Integrarnos a Grupo Santander nos permite sumar las capacidades y la solidez  de una organización global con un profundo conocimiento local, manteniendo el foco en las  personas y brindándoles la tranquilidad que esperan de una compañía a la que han confiado  una decisión tan importante como su pensión”. 

LarrainVial e InCadense unen fuerzas para impulsar la infraestructura de wealth management en América Latina

  |   Por  |  0 Comentarios

Foto cedida

InCadense Corp., proveedor global de cuentas gestionadas para la industria de gestión de activos y patrimonio, anunció recientemente una colaboración estratégica con LarrainVial, para ampliar el acceso a capacidades internacionales de cuentas gestionadas en América Latina, los mercados locales de gestión patrimonial y los canales offshore de Estados Unidos.

Esta colaboración, detallaron en un comunicado, reúne la presencia de mercado, capacidades de distribución y extensas relaciones de LarrainVial en los segmentos de patrimonio y gestión de activos en América Latina, con la Plataforma Internacional de Gestión de Activos “llave en mano” de inCadense, iTAMP, creando una infraestructura que permitirá la entrega de cuentas administradas por separado (SMAs), cuentas administradas unificadas (UMAs), portafolios modelo y otras soluciones de inversión basadas en honorarios, considerando distintas monedas, custodios y jurisdicciones. 

A través de la plataforma, los gestores de activos y patrimonio pueden utilizar un marco operativo común que abarca construcción de portafolios, distribución de modelos y estrategias, implementación a nivel de cuenta, conectividad de trading, múltiples custodios, capacidades multi-moneda, rebalanceos y reportabilidad. La  arquitectura está diseñada específicamente para mercados internacionales de gestión patrimonial, donde los productos de inversión, monedas, estructuras de custodia y marcos regulatorios pueden variar significativamente según el cliente y la jurisdicción.

Esta alianza, detallaron, permite abordar una importante oportunidad de infraestructura en América Latina: permitir que las firmas de gestión patrimonial evolucionen, desde modelos predominantemente transaccionales de distribución de productos, hacia modelos escalables de asesoría basada en portafolios y honorarios, ampliando al mismo tiempo  el acceso a capacidades globales de inversión. 

LarrainVial ocupa una posición destacada dentro de los servicios financieros latinoamericanos. La firma ha  desarrollado una plataforma financiera integrada que abarca distribución de terceros, gestión de activos, gestión patrimonial, intermediación bursátil y otros servicios , con una amplia presencia en la región y  en el mercado offshore de Estados Unidos.

En esa línea, la firma de matriz chilena recalcó que ha identificado la distribución de terceros como un pilar  estratégico de su negocio y ha continuado expandiendo su modelo de distribución multi-firma tanto en la región  como internacionalmente.

La  plataforma permite operar con valores internacionales y distintas estructuras de inversión, incluyendo UCITS,  acciones extranjeras, renta fija global, ETF, fondos mutuos, cuentas administradas por separado y, cuando  corresponda, inversiones alternativas y de mercados privados.

«América Latina está avanzando hacia un modelo de gestión patrimonial más global y orientado a la asesoría, y  esa evolución requiere una infraestructura capaz de soportarlo”, dijo Andrés Bulnes, socio y Global Head of Distribution de LarrainVial, en la nota de prensa. En ese sentido, acotó, “inCadense aporta una arquitectura internacional de cuentas gestionadas diseñada  para las realidades de estos mercados: múltiples custodios, monedas, estructuras de inversión y jurisdicciones. Vemos una oportunidad significativa de trabajar juntos para entregar nuevas capacidades a nuestros clientes y  socios en América Latina y en el mercado offshore”.

Bulnes agregó que “muchas de las próximas oportunidades en la gestión patrimonial latinoamericana son tanto  desafíos de infraestructura como de productos de inversión. Los gestores necesitan una forma de trasladar  estrategias entre fronteras. Las firmas de patrimonio requieren capacidades escalables de SMA y UMA. Los asesores necesitan mayor flexibilidad en monedas, custodios y estructuras de inversión. La combinación del  alcance de mercado de LarrainVial con la infraestructura internacional de cuentas gestionadas de inCadense nos  permite abordar esas necesidades y llevar nuevas soluciones a la región”.

Con todo, la reciente expansión de la firma en el mercado de Estados Unidos Offshore ha puesto énfasis en la escala, recursos especializados de distribución y un enfoque multi-manager diseñado para  profundizar las relaciones con clientes y ampliar la variedad de capacidades de inversión disponibles en la  región.

Por su parte, A.J. Harper, Managing Partner y cofundador de inCadense, hizo hincapié en la plataforma que ha construido LarrainVial en la región. “Destaca su profundo compromiso con llevar nuevas soluciones de inversión al mercado y su capacidad para llegar a clientes tanto en canales locales  como offshore. Estamos muy satisfechos de trabajar con el equipo de LarrainVial para ampliar la infraestructura  que respalda la asesoría basada en honorarios, las cuentas gestionadas y las capacidades globales de inversión  en toda la región”, concluyó.

Atención inversionistas: en enero de 2027 suben los montos mínimos para el programa EB-5 en EE.UU.

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

En un contexto en que una creciente restricción de las políticas migratorias de Estados Unidos sigue agregando trabas a los latinoamericanos interesados en vivir en el país norteamericano, los altos patrimonios están cada vez más atentos al programa de inversión EB-5. Especialmente ahora, que esta medida –que permite a inversionistas extranjeros obtener la codiciada Green Card estadounidense– está pronta a cambiar de montos mínimos de inversión.

Actualmente, el monto mínimo de inversión en EB-5 es de 1,05 millones de dólares, en términos generales, y de 800.000 dólares para inversiones en áreas especiales, como zonas rurales y regiones con altos niveles de desempleo. Este monto fue elevado en 2022, desde la configuración anterior de 1 millón de dólares en generales y de medio millón para las áreas especiales.

Ahora, está programado que este monto suba nuevamente, en enero de 2027. Si bien el gobierno estadounidense todavía no anuncia el monto final que regirá a partir del próximo año, se espera que suba al menos a 900.000 dólares para las áreas rurales y de alto desempleo, según recalcó Bruna Canto, Managing Director de FirstPathway Partners, en un evento para clientes organizado por la chilena AT Legacy Partners.

Por lo mismo, destacó la profesional, “si alguien quiere invertir en EB-5, lo ideal sería hacerlo antes de final de año”.

El tiempo de tramitación de esta residencia varía entre regiones y estados, pero la ejecutiva recalcó que las zonas de menor población son la mejor alternativa. “Las regiones rurales, que son las que tienen menos de 200.000 habitantes, son las más rápidas”, dijo, por lo que recomienda buscar proyectos en esas regiones.

La profesional basada en Miami hace hincapié en que, dadas la situación migratoria está cada vez más difícil en EE.UU., “el mejor camino es conseguir la residencia permanente”, la Green Card.

Las ventajas del programa EB-5

“Muchas veces, inversionistas de Latinoamérica empiezan a invertir, comprar inmuebles y trabajan con bancos en EE.UU. y después también quieren vivir en EE.UU.”, describió Canto. Para estas personas, el programa EB-5 es la vía más expedita.

“Este es un camino rápido, hoy en día uno de los más rápidos, para conseguir la residencia permanente y permite que la familia viva en EE.UU.”, comentó, en cualquier parte del país, independiente del domicilio del proyecto de inversión

La iniciativa fue creada en 1990 e involucra a inversiones de peso, con ciertas características. No se trata sólo de comprar un inmueble o tener una cuenta de inversiones en EE.UU., sino que apunta a inversiones que generen empleo. Por lo mismo, Canto indicó que “estas inversiones normalmente son en desarrollos inmobiliarios”, promoviendo la creación de trabajos de construcción y estimulando la economía.

Por lo mismo, algunas firmas se dedican a estructurar programas de inversión que cumplen con los requisitos establecidos por el gobierno de EE.UU.

“Esta es una manera para inversionistas de alto patrimonio para entrar a EE.UU. sin ningún problema”, señaló Canto, ya permite trabajar sin problemas de visas. Así, se posiciona como una opción especialmente atractiva para jóvenes, ya que les permite una vía más accesible para vivir y estudiar en el país norteamericano.

“Para muchas personas jóvenes, este es el mejor camino”, dijo, agregando que los beneficios del programa EB-5 abarcan al inversionista, su cónyuge y cualquier hijo menor de 21 años. Una vez obtenida la residencia, al mantenerla por cinco años, las personas pueden optar después a la ciudadanía y el pasaporte estadounidense. “Es algo que va a pasar para otras generaciones”, comentó.

DWS facilita el acceso a las criptomonedas con un nuevo ETC

  |   Por  |  0 Comentarios

Canva

DWS ha lanzado Xtrackers Galaxy MSCI Physical Crypto Market ETC Securities, un nuevo ETC de Xtrackers que ofrece a los inversores un acceso sencillo al mercado de criptomonedas que está experimentando un rápido crecimiento. Este producto replica la evolución de hasta diez criptomonedas del universo de inversión que presentan la mayor capitalización de mercado en la correspondiente fecha de referencia trimestral.

Según los diferentes proveedores de datos, actualmente existen entre 15.000 y 16.000 criptomonedas cotizadas en todo el mundo, con una capitalización de mercado total de alrededor de 2,2 billones de dólares estadounidenses. Sin embargo, el núcleo de criptomonedas realmente aptas para la inversión es considerablemente más reducido y está compuesto principalmente por aquellas de mayor tamaño y liquidez. Esto significa que la selección de activos invertibles en el sector de las criptomonedas es más compleja que en otras clases de activos.

En la gestión de los ETCs, Xtrackers se apoya en la experiencia de Galaxy, un proveedor de inversión especializado en criptomonedas. Una colaboración que ya ha demostrado su eficacia con el lanzamiento hace aproximadamente dos años de los ETC de bitcoin y ethereum.

Este ETC replica la evolución del MSCI Crypto Market Select Index, compuesto por hasta diez de las mayores criptomonedas que cumplen determinados criterios de selección. Por ejemplo, el índice incluye únicamente criptoactivos líquidos negociados en dólares estadounidenses, con un historial de negociación de al menos seis meses, cotizados en múltiples plataformas y respaldados por custodios institucionales, como Zodia Custody.

La composición del índice se revisa trimestralmente. Las posiciones incluidas en el ETC cuentan con respaldo físico. Las criptomonedas subyacentes se mantienen en soluciones de cold storage, es decir, en sistemas de custodia que no están conectados a internet. La criptomoneda con mayor capitalización de mercado tiene una ponderación máxima del 50%, mientras que la segunda de mayor tamaño está limitada al 35%. Además, se establecen ponderaciones mínimas del 0,5% o del 1%, respectivamente, para criptomonedas de menor tamaño o de nueva incorporación. No se incluyen meme coins —es decir, criptomonedas surgidas principalmente del fenómeno de popularidad en internet y sin un caso de uso claramente definido— ni stablecoins, cuyo valor está vinculado a una moneda de referencia, como el dólar estadounidense.

De este modo, el producto pretende ofrecer una representación del universo de inversión en su conjunto, en lugar de basarse en una selección discrecional. La estructura del ETC permite integrarlo fácilmente en las carteras existentes. Para ello, los inversores no necesitan disponer de un monedero digital ni tener acceso directo a la blockchain.

“Para muchos inversores, la selección de activos y su integración en la estructura de inversión constituyen actualmente los principales retos a la hora de invertir en criptomonedas. Con nuestro nuevo ETC, ofrecemos a los inversores un componente de cartera que aborda este desafío y facilita así el acceso a esta dinámica clase de activos”, explica Michael Mohr, Global Head of Xtrackers Product de DWS.

Cinco claves para seleccionar un ETF activo

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Los inversores recurren cada vez más a los ETF activos, no solo como un nuevo formato de producto, sino como respuesta a un panorama cambiante en materia de inversión y ejecución. En muchos mercados, la concentración de los índices de referencia, los cambios de régimen más rápidos, la persistente incertidumbre macroeconómica y el continuo escrutinio de las comisiones han aumentado la prima que se otorga a las estrategias que pueden ejecutarse de manera eficiente, supervisarse con claridad e integrarse sin problemas en las carteras, según explica Tom Stephens, responsable de ETFs de Schroders.

Esto forma parte de lo que la firma denomina una «gran convergencia»: la combinación de la experiencia en gestión activa con la eficacia y la capacidad de desarrollo del formato ETF, dentro de un enfoque más reflexivo de la construcción de carteras y la gestión de riesgos. La implicación para los inversores es clara. Las cuestiones tradicionales relacionadas con la selección de gestores siguen siendo importantes, pero la due diligence que se aplica a los ETFs activos requiere una perspectiva más amplia, que considere cómo se diseña, se negocia y se utiliza la estrategia.

1.- Identificar la verdadera fuente del alfa

La pregunta fundamental es la siguiente: ¿de dónde se espera realmente que provenga el alfa? El objetivo consiste en distinguir entre una rentabilidad sostenida por un entorno de mercado específico y un proceso diseñado para ser reproducido en distintos contextos de mercado.

Para los inversores profesionales, los debates más útiles suelen ser aquellos en los que se explica de forma explícita la ventaja competitiva de la estrategia, los supuestos en los que se basa y las condiciones en las que podría obtener una rentabilidad inferior a la esperada. No se trata de eliminar la incertidumbre, sino de garantizar que los factores que impulsan la rentabilidad sean deliberados y se expresen de forma coherente.

2.- Comprobar si la estrategia es adecuada para un ETF (ya que no siempre lo es)

Un vehículo de inversión como un ETF puede ser un mecanismo de ejecución muy eficaz, pero no todos los enfoques activos se adaptan de forma natural a este formato. La prueba práctica consiste en determinar si la estrategia puede satisfacer las expectativas de liquidez diaria y escalar sin obligar a realizar concesiones que diluyan la tesis de inversión.

Otra consideración que es fácil pasar por alto es la transparencia. Dependiendo de la estructura y del enfoque de divulgación, los inversores deberían preguntarse si cabe esperar razonablemente que los requisitos de transparencia influyan en el proceso de generación de alfa o en el comportamiento de la implementación. En resumen, el «formato ETF» debería ser una característica facilitadora, no una restricción que remodele la estrategia de formas no deseadas.

3.- Analizar la disciplina en la construcción de la cartera y la gobernanza

En los ETF activos, la construcción de las carteras suele ser el factor que realmente determina los resultados. Esto implica comprender no solo las exposiciones previstas, sino también el marco de riesgo que rige cómo se expresan: cómo se dimensionan las posiciones, cómo se gestiona el riesgo, qué restricciones existen y con qué rapidez pueden cambiar las exposiciones.

La gobernanza constituye un elemento esencial para esta disciplina. Los inversores deben tener claridad en cuanto a los derechos de decisión, la supervisión, los procedimientos de escalado y a la forma en que se supervisa la estrategia en relación con sus objetivos. Una gobernanza sólida no garantiza una rentabilidad superior, pero aumenta considerablemente la probabilidad de que la estrategia se comporte según lo previsto, especialmente en situaciones de tensión en los mercados.

4.- Evaluar la calidad de la ejecución y el ecosistema de liquidez

Los resultados de los ETFs activos no solo dependen de las convicciones de cartera. La calidad de la ejecución es fundamental y, en el formato de los ETFs, el ecosistema de negociación es clave: el aporte de liquidez, la creación de mercado, los diferenciales, así como el enfoque del gestor respecto a la negociación y la ejecución.

Incluso cuando una estrategia cuenta con un proceso sólido, los resultados pueden verse mermados por los costes de fricción si la ejecución no se gestiona adecuadamente. Dado que los ETFs son instrumentos negociables, la resiliencia ante las distintas condiciones de mercado también es importante. Los inversores deben tener la seguridad de que la estructura de ejecución está diseñada para ofrecer la exposición prevista de forma eficiente y coherente, incluso cuando las condiciones de liquidez sean menos favorables.

5.- Ser explícito sobre la función dentro de la cartera

Por último, basar la evaluación en el objetivo de la cartera. ¿Qué función se espera que desempeñe este ETF activo? ¿Una fuente de alfa diversificadora, una exposición básica con un perfil de riesgo definido, una herramienta para gestionar riesgos específicos o un componente fundamental dentro de una asignación basada en modelos?

La claridad sobre su función permite determinar el tamaño adecuado, el horizonte de evaluación, los indicadores de éxito y el comparador adecuado. Además, reduce el riesgo de seleccionar el ETF principalmente porque su estructura resulta cómoda o familiar, en lugar de porque la estrategia subyacente tenga una función clara y se comporte según lo previsto, junto con las posiciones existentes.

Conclusiones

La adopción de los ETFs activos se ha acelerado en los últimos años, y una parte cada vez mayor de la innovación del sector toma la forma de estrategias activas. Sin embargo, en la firma creen que lo más importante no es el crecimiento en sí mismo, sino lo que implica para la due diligence.

«El vehículo ETF por sí solo no genera alfa», asegura el experto, que detalla que el alfa proviene del proceso de inversión subyacente, de la construcción de la cartera y de la disciplina en la ejecución. «A medida que los ETFs se convierten cada vez más en parte de la infraestructura cotidiana que permite acceder exposiciones activas, las prácticas de diligencia debida deben evolucionar junto con ellos. Para los inversores profesionales, eso significa mirar más allá del gestor y de la etiqueta del vehículo, y adoptar una visión global sobre cómo se espera que la estrategia genere rentabilidades, cómo se gestiona el riesgo, con qué eficiencia puede implementarse en los mercados reales y cuál es la función específica que debe desempeñar en la cartera», argumenta.