Diez tendencias que marcarán la evolución de mercados privados en 2026

  |   Por  |  0 Comentarios

diez tendencias de mercados privados en 2026
Canva

Durante la última década, los mercados privados —aquellos que agrupan inversiones fuera de los mercados bursátiles tradicionales— se han consolidado como una de las clases de activo con mayor crecimiento e innovación. Estas estrategias, como el capital y crédito privados, infraestructuras o inmobiliario no cotizado canalizan capital hacia la economía real y diversifican las fuentes de rentabilidad. Lo que hace unos años era un universo de inversión reservado exclusivamente para inversores institucionales, hoy se ha convertido en un componente esencial de las carteras de los altos patrimonios, motivado por la búsqueda de estabilidad, diversificación y mejores retornos en un entorno de tipos normalizados y mercados públicos cada vez más competitivos.

En este contexto, Franklin Templeton, gestora pionera en inversión en mercados privados, señala las diez tendencias clave que definirán la evolución de estos mercados en 2026:

1. De capital paciente a impaciente 

Los mercados privados se han apoyado tradicionalmente en el llamado capital paciente, que consiste en inversiones pensadas para el largo plazo, donde el inversor acepta que las ganancias pueden tardar varios años o incluso décadas en hacerse efectivas.

“Tras la corrección de 2022, esa paciencia se ha visto puesta a prueba. Muchos inversores institucionales siguen viéndose impactados por el efecto denominador, que se produce cuando la caída del valor de los activos cotizados aumenta, en proporción, al peso de los activos privados dentro de la cartera, limitando su capacidad para seguir invirtiendo”, explica Javier Villegas, director general para Iberia y América Latina de Franklin Templeton.

A esto se suma la presión por obtener liquidez, lo que ha dado protagonismo a una métrica antes secundaria: el DPI, que indica cuánto capital ha devuelto realmente un fondo respecto a lo invertido. En el contexto actual de desinversión gradual y retornos diferidos, los inversores tienden a priorizar estrategias orientadas a la generación de ingresos periódicos y la recuperación anticipada del capital, tales como la deuda privada, los activos reales o los fondos secundarios. 

2. Los grandes patrimonios se acercan a los mercados privados

Los fondos evergreen, vehículos de inversión sin vencimiento fijo, permiten a los inversores entrar y salir periódicamente y se han convertido en una vía de acceso para grandes patrimonios a los mercados privados. A diferencia de los fondos tradicionales, éstos ofrecen flexibilidad y se adaptan al perfil de inversión de los clientes de banca privada y gestión patrimonial. Hoy existen más de 300 fondos de este tipo, que gestionan conjuntamente unos 2,7 billones de dólares y podrían llegar a 4,4 billones en 2029, con un crecimiento anual del 20%, según PitchBook (Morningstar). Esta tendencia facilita la entrada de nuevos inversores a los mercados privados.

3. ¿Una recuperación en forma de K en las salidas?

Tras varios años de parón en los procesos de desinversión de empresas —ya sea a través de salidas a bolsa (OPVs) o adquisiciones—, el mercado de private equity podría reactivarse de manera desigual. Los analistas anticipan una recuperación en forma de “K”, donde un pequeño número de operaciones de gran tamaño concentrarán la mayor parte del valor generado, mientras miles de compañías más pequeñas seguirán sin una vía clara hacia la liquidez. Actualmente, las 100 mayores empresas respaldadas por capital riesgo superan los 2,2 billones de dólares en valoración, y solo las cinco principales acumulan más del 40% del total, atendiendo al promedio del estimado que les otorgan Pitchbook (Morningstar), Caplight (plataforma especializada en dato y estadística de mercados privados) y Notice.co (compañía dedicada a la valoración de activos en mercados privados). Si algunas de ellas lograsen finalmente salir a bolsa, una cantidad considerable del capital de los fondos se liberaría y aumentaría temporalmente el volumen total de desinversiones. Sin embargo, se trataría de un repunte puntual concentrado en la parte alta del mercado: solo un pequeño grupo de grandes compañías impulsaría el crecimiento, mientras que la mayoría de las empresas pequeñas seguiría esperando mejores condiciones para salir al mercado.

4. El capital privado apuesta por el sector defensa 

Europa y Estados Unidos están incrementando el flujo de capital hacia este sector, que tiene el potencial de consolidarse como una tendencia estructural dentro de los mercados privados. Asimismo, la intensificación de la competencia tecnológica y geopolítica está fomentando la cooperación entre grandes contratistas y startups especializadas en áreas como ciberseguridad, inteligencia artificial y sector aeroespacial, lo que refuerza la demanda de inversión por parte del capital privado. 

5. Una nueva era de crecimiento para el mercado secundario

Los fondos secundarios de capital privado compran participaciones existentes en otros fondos o directamente en empresas no cotizadas, lo que permite a los inversores originales obtener liquidez antes de que venza el fondo y a los compradores acceder a activos en etapas más avanzadas de su desarrollo. En 2025, este mercado alcanzó cifras récord, superando los 100.000 millones de dólares en transacciones solo en el primer semestre, un 50% más que el año anterior, según datos de Jefferies, una firma especializada en banca de inversión y mercados de capitales. Con el valor neto de los activos de capital privado superando los 3,8 billones de dólares a nivel mundial, cada vez más inversores institucionales utilizan los fondos secundarios como fuente de rentabilidad y para acceder a carteras de alta calidad a precios más competitivos. 

6. Los fondos de continuación alcanzan su madurez

Los fondos de continuación son vehículos establecidos por gestores de capital privado con el objetivo de conservar “sus mejores activos” más allá del periodo de vigencia del fondo original, proporcionando a la vez liquidez a los inversores que deseen retirarse. En este tipo de transacciones, los partícipes pueden optar entre vender su posición o permanecer invertidos en el nuevo fondo. Destacan especialmente los fondos de continuación de un solo activo (SACVs), que muestran el mayor ritmo de crecimiento al enfocarse en compañías con elevado potencial. Durante el primer semestre de 2025, este segmento alcanzó los 47.000 millones de dólares, lo que representa un incremento del 68% respecto al año anterior, según el Global Secondaries Market Review de Jefferies.

7. El crédito privado se expandirá hacia nuevos horizontes

El crédito privado ha pasado de ser un segmento de nicho a convertirse en un pilar clave de la financiación a nivel global. Hoy abarca áreas como la financiación respaldada por activos, la deuda inmobiliaria o las infraestructuras, y se extiende cada vez más hacia el consumo y las empresas medianas. Su crecimiento también está impulsando nuevas formas de colaboración con la banca tradicional: los acuerdos entre bancos y fondos permiten que los primeros transfieran parte del riesgo crediticio mediante “transferencias sintéticas de riesgo”, lo cual les permite liberar capital y diversificar las fuentes de financiación sin tener que vender sus préstamos. Esta evolución exige a los gestores una mayor capacidad operativa y experiencia en la gestión de activos complejos, pero también genera nuevas oportunidades en un mercado cada vez más diversificado y sofisticado.

8. El crédito público y privado tenderán a la convergencia

La expansión del crédito privado hacia nuevas áreas de financiación está difuminando las fronteras con el crédito público (entendido como los mercados cotizados de préstamos sindicados y bonos corporativos), dando lugar a un ecosistema más integrado. Actualmente, las empresas pueden elegir entre uno u otro mercado según las condiciones de financiación, mientras que los inversores buscan combinar la liquidez propia del crédito público con la rentabilidad característica del privado. Para los gestores, esta convergencia exige adoptar una perspectiva integral del riesgo y la liquidez, aprovechando estrategias híbridas o multiactivo que les permitan operar en todo el espectro crediticio y ofrecer alternativas más completas y diversificadas.

9. El sector inmobiliario comercial se transforma

El inmobiliario comercial está experimentando una transformación estructural impulsada por la demografía, la innovación tecnológica, la globalización y la escasez de vivienda. Sectores como life sciences, centros de datos, logística y vivienda unifamiliar lideran la demanda. El déficit habitacional y la transición energética consolidan al sector inmobiliario como un componente fundamental para la inversión en activos reales. 

10. Llega un nuevo ciclo industrial a Europa

Europa está experimentando una nueva fase industrial que se ve potenciada por el auge del comercio electrónico, el incremento en el gasto de defensa y una mayor inversión en infraestructuras. La escasez de oferta y la preferencia por instalaciones logísticas modernas están configurando un mercado a dos velocidades, donde los activos de nueva generación capturan las mayores rentas y se consolidan como pilares de las carteras de activos reales. 

Este ciclo industrial no responde a un simple rebote coyuntural, sino a una transformación estructural en la economía europea. La necesidad de reforzar la autonomía productiva, junto con el crecimiento del comercio electrónico y el aumento del gasto en defensa e infraestructuras, están reconfigurando las cadenas de valor tradicionales. En este contexto, el capital privado desempeñará un papel decisivo al financiar los activos logísticos e industriales que garantizarán la competitividad de Europa en el largo plazo. 

Por otro lado, los mercados privados están dejando atrás su carácter de nicho para convertirse en elementos protagonistas dentro del sistema financiero global. Este cambio no solo obedece a la necesidad de obtener mayor rentabilidad, sino también a una evolución más profunda en la manera de canalizar capital hacia la economía real. El desarrollo de nuevas estrategias, estructuras de inversión innovadoras y la inclusión de nuevos perfiles de inversor hacen que esta clase de activos tenga cada vez mayor alcance e importancia.
 

Allianz Global Investors: Baterías, una tecnología clave en la que China es líder

  |   Por  |  0 Comentarios

Foto cedida

Los inversores son cada vez más conscientes del creciente liderazgo de China en el mercado de los vehículos eléctricos (VE). Hoy es habitual ver coches de BYD circulando por las calles de Europa y Latinoamérica. Sin embargo, aunque los titulares suelen centrarse en el volumen de ventas de vehículos eléctricos, gran parte del éxito de China en este sector se encuentra en una decisión estratégica tomada hace años: apostar por el desarrollo de baterías.

La ventaja competitiva de China en baterías va mucho más allá de la fabricación de vehículos eléctricos. El país ha construido un ecosistema industrial que abarca toda la cadena de valor, desde la innovación tecnológica hasta las cadenas de suministro necesarias para la producción a gran escala. Su importancia, además, trasciende el sector del automóvil. Las baterías son un componente esencial para una amplia gama de tecnologías, desde teléfonos móviles y ordenadores portátiles hasta sistemas de energías renovables. También son imprescindibles en ámbitos estratégicos como los centros de datos para inteligencia artificial, las redes eléctricas, las tecnologías de defensa o la industria de alta tecnología.

Este artículo analiza cómo el país está ampliando su ventaja competitiva más allá de las actuales baterías de ión de litio (Li-Ion), impulsando el desarrollo de tecnologías de nueva generación. Esta evolución podría abrir importantes oportunidades de crecimiento a largo plazo para los inversores en renta variable.

Gráfico 1: El creciente peso de China en las ventas mundiales de VE

Fuente: Allianz Global Investors, EV Volumes. Datos a 31 de diciembre de 2024.

Las baterías LFP, camino de convertirse en un estándar global

China apostó por la tecnología de baterías antes que muchos otros países, aunque la magnitud de su ventaja competitiva solo se ha hecho realmente evidente en los últimos años. En 2024, el país produjo más de seis veces el volumen de baterías fabricado en Estados Unidos. Como consecuencia de una década de decisiones estratégicas e inversiones, China se sitúa a la vanguardia del sector. Esas ventajas de escala no solo contribuyen a reducir costes, sino que también aceleran el desarrollo de nuevos diseños de baterías y procesos de fabricación cada vez más avanzados.

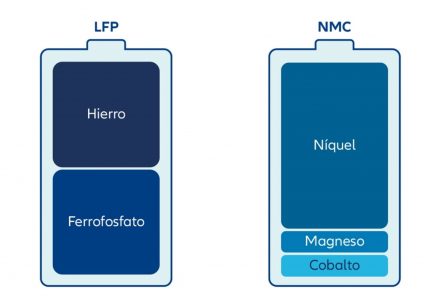
Actualmente, el mercado de las baterías de Li-Ion se articula principalmente en torno a dos tecnologías: las baterías de litio-ferrofosfato (LFP) y las de óxido de níquel, manganeso y cobalto (NMC).

Históricamente, los fabricantes occidentales de automóviles, incluidos algunos de los principales productores de VE en EE. UU., como Tesla en sus primeros modelos, se decantaron por las baterías NMC. Estas baterías permitían ofrecer una mayor autonomía y un rendimiento más fiable a bajas temperaturas, lo que las convertía en una opción especialmente atractiva para los mercados más fríos.

Sin embargo, las baterías NMC también presentan algunos inconvenientes. Su producción requiere materiales como el níquel y el cobalto, cuyo mayor coste y la fluctuación de sus precios pueden afectar a su competitividad. Esta realidad es aún más relevante en un contexto en el que el precio de las baterías ha caído más de un 90 % en los últimos quince años. Además, su mayor sensibilidad al calor obliga a incorporar sistemas de refrigeración más complejos.

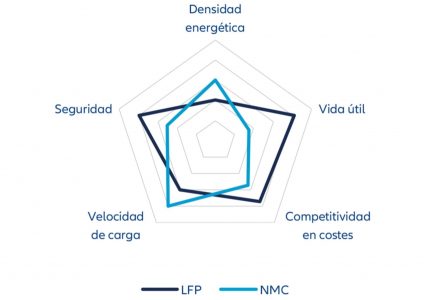
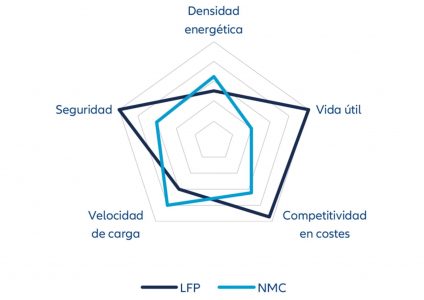
Las compañías chinas han invertido de forma intensiva en el desarrollo y perfeccionamiento de las baterías LFP. Una de sus principales ventajas es el coste: son aproximadamente un 30 % más baratas que las NMC. Esto se debe a que, además del carbonato de litio, emplean materiales más comunes y económicos, como el hierro y el fosfato. Las baterías LFP también ofrecen una mayor estabilidad térmica, lo que reduce el riesgo de incendio y simplifica el diseño de los paquetes de baterías. Además, presentan una vida útil más prolongada, lo que puede traducirse en una menor depreciación de los vehículos con el paso de los años.

Aunque las primeras generaciones de baterías LFP ofrecían una autonomía inferior a la de las NMC, los avances tecnológicos de los últimos años han reducido considerablemente esa diferencia. De hecho, se espera que las ventajas competitivas de la tecnología LFP sigan ampliándose en los próximos años.

Estos avances ya están impulsando cambios significativos en el sector. A medida que los fabricantes conceden una mayor importancia al coste y la seguridad, sin renunciar a la autonomía, las baterías LFP están ganando terreno incluso en mercados que tradicionalmente se inclinaban por las NMC. Tesla, entre otros fabricantes internacionales, ya ha comenzado a incorporarlas en algunas de sus gamas de vehículos.

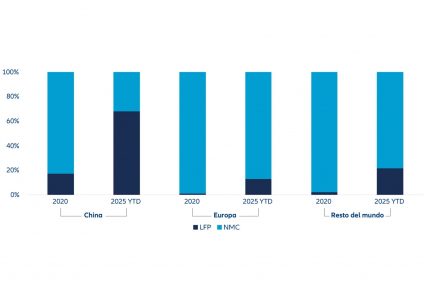
Como resultado, si bien las baterías LFP ya se han convertido en la tecnología predominante para los vehículos eléctricos en China, creemos que con el tiempo también podrían consolidarse como el estándar de referencia en otros mercados internacionales.

Gráfico 2: Comparativa de las tecnologías LFP y NMC

Fuente: Battery Swap Cabinet.

Gráfico 3a: Comparativa de rendimiento de las baterías en 2022

Fuente: Allianz Global Investors, BloombergNEF.

Gráfico 3b: Comparativa de rendimiento de las baterías en 2035

Fuente: Allianz Global Investors, BloombergNEF.

Gráfico 4: Evolución de baterías por región (2020 vs. 2025*) attery chemistry breakdown by region (2020 vs. 2025 YTD)

Fuente: Allianz Global Investors, EV Volumes. *Datos a 30 de septiembre de 2025

La búsqueda de las baterías de nueva generación

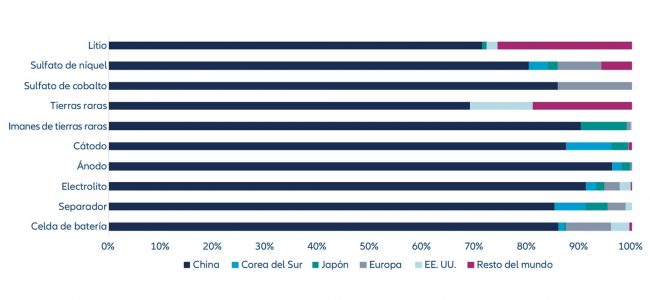
La creciente adopción de las baterías LFP en todo el mundo ha reforzado la dependencia de la industria de los VE a China. Desde el procesamiento de materias primas indispensables hasta la producción de componentes para baterías, el país ocupa una posición dominante en prácticamente todas las etapas de la cadena de valor.

Esta concentración genera tanto oportunidades como riesgos. Por un lado, favorece las economías de escala y acelera la innovación. Por otro, aumenta la exposición del sector a posibles interrupciones en el suministro y a tensiones geopolíticas.

En este contexto, la búsqueda de baterías de nueva generación responde tanto a razones económicas como estratégicas. Mientras las empresas chinas tratan de seguir reduciendo costes, muchos fabricantes internacionales buscan disminuir su dependencia de las cadenas de suministro del país. Esta tendencia cobra aún más relevancia a medida que se estrecha el margen para seguir mejorando el rendimiento y reduciendo los costes de las baterías LFP.

Una de las tecnologías que está despertando un creciente interés son las baterías de sodio. La compañía china Contemporary Amperex Technology (CATL) se sitúa entre los principales impulsores de esta línea de investigación. Su principal atractivo reside en el coste: el carbonato sódico, su principal componente, es uno de los elementos más abundantes de la Tierra y cuesta alrededor de un 30 % menos que sus equivalentes basados en litio. No obstante, algunas limitaciones técnicas hacen que, por ahora, estas baterías resulten más adecuadas para VE de bajo coste e infraestructuras de almacenamiento energético. Con una perspectiva de más largo plazo, la verdadera tecnología disruptiva podría encontrarse en las baterías de estado sólido.

Gráfico 5: Cadena mundial de suministro de baterías por región

Fuente: Allianz Global Investors, BloombergNEF. Datos a 17 de enero de 2025. Las cifras de capacidad se asignan según la ubicación física de las instalaciones de producción y no según la sede de los fabricantes. Los datos relativos a la capacidad de producción de tierras raras proceden de Morgan Stanley Research, a 31 de diciembre de 2024.

Baterías de estado sólido

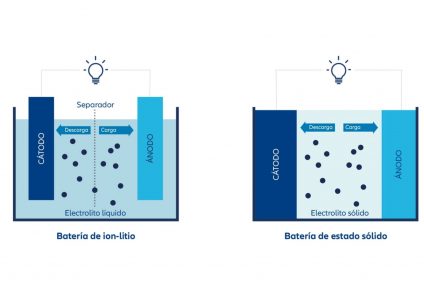
Todas las baterías de Li-Ion comparten una estructura básica formada por un cátodo y un ánodo. Entre ambos, un electrolito permite el movimiento de los iones de litio y la generación de energía, mientras que un separador evita el contacto directo entre ambos componentes para prevenir cortocircuitos. En las baterías convencionales, como las LFP y las NMC, el electrolito es una solución líquida. Sin embargo, este componente es inflamable, implica ciertos riesgos de seguridad y puede afectar al rendimiento en condiciones de temperatura extremas.

Las baterías de estado sólido funcionan de manera diferente a las actuales. En lugar de utilizar un electrolito líquido, emplean materiales sólidos para transportar los iones. Esto permite aprovechar mejor el espacio disponible dentro de la batería y mejora potencialmente su seguridad y rendimiento. Como resultado, podrían ofrecer varias ventajas transformadoras:

Mayor autonomía: las baterías de estado sólido podrían almacenar entre dos y tres veces más energía que las baterías de Li-Ion actuales, lo que permitiría superar los 1.000 kilómetros con una sola carga.

Recarga más rápida: esta tecnología podría admitir velocidades de carga significativamente más elevadas, reduciendo de forma notable los tiempos de recarga.

Mayor seguridad: al prescindir de componentes líquidos inflamables, las baterías de estado sólido reducen sustancialmente el riesgo de incendio o explosión.

Mayor resistencia a condiciones climáticas extremas: las baterías de estado sólido pueden operar en un rango de temperaturas más amplio, desde -40 °C hasta más de 100 °C. Esto podría favorecer un rendimiento más consistente en entornos muy fríos o calurosos, donde las baterías actuales suelen sufrir pérdidas significativas de capacidad.

Gráfico 6: Estructura de una batería de ión de litio (Li-Ion) frente a una batería de estado sólido

Fuente: Thermo Fisher Scientific.

Pese a sus prometedoras perspectivas, las baterías de estado sólido todavía tienen por delante importantes retos. Algunos están relacionados con la propia madurez de la tecnología y otros con los elevados costes que implica su desarrollo y producción. Su fabricación requerirá importantes inversiones en nuevas líneas de producción, ya que la elaboración de electrolitos sólidos es considerablemente más compleja que la de las baterías de Li-Ion convencionales.

China se ha consolidado como uno de los países más avanzados en el desarrollo de baterías de estado sólido. En mayo de 2025, concentraba más de un tercio de las solicitudes de patentes registradas a nivel mundial. Como suele ocurrir con las tecnologías emergentes, el Gobierno chino respalda activamente la investigación y el desarrollo en este ámbito e impulsa la colaboración entre los centros de investigación y los fabricantes.

Con el tiempo, las aplicaciones de las baterías de estado sólido podrían ir más allá de los VE de pasajeros. Entre las áreas con mayor potencial destacan las aeronaves eléctricas de despegue y aterrizaje vertical (eVTOL), consideradas un componente clave de la iniciativa china conocida como “economía de baja altitud” (centrada en actividades que operan en el espacio aéreo por debajo de los 1.000 metros), así como la aviación civil y el transporte pesado de larga distancia, donde la autonomía, la estabilidad y la seguridad son factores especialmente relevantes.

Sin embargo, alcanzar estas mejoras de rendimiento exige una mayor utilización de determinadas materias primas estratégicas. Los diseños más avanzados suelen recurrir a ánodos de litio metálico y cátodos con un alto contenido de níquel para maximizar la autonomía y acelerar la recarga. Este mayor consumo de materiales también incrementa los costes de fabricación, lo que supone un reto adicional para el sector. Por ello, la comercialización a gran escala de esta tecnología dependerá en buena medida de la capacidad de los fabricantes para reducir costes y asegurar el suministro de estos materiales.

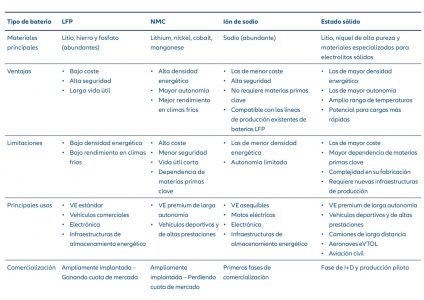
Gráfico 7: Comparativa de las principales tecnologías de baterías para VE

Fuente: Allianz Global Investors.

Conclusión

El liderazgo de China en el sector de las baterías es el resultado de más de una década de inversión, planificación estratégica y desarrollo industrial. A medida que la innovación permite extraer todo el potencial de la tecnología LFP, los fabricantes chinos están contribuyendo a consolidarla como un estándar global, reforzando al mismo tiempo su posición en la cadena de suministro de baterías.

Esta misma visión a largo plazo se está aplicando ahora al desarrollo de las baterías de nueva generación. Tanto las baterías de estado sólido como las de ión de sodio presentan características diferenciadas y podrían responder a necesidades distintas dentro del mercado. Juntas, podrían impulsar y ampliar las posibilidades de uso de las baterías, tanto en los vehículos eléctricos como en el almacenamiento energético, la electrónica u otras aplicaciones industriales.

En este contexto, consideramos que las compañías capaces de combinar una sólida capacidad de innovación con una posición competitiva bien consolidada estarán especialmente bien situadas para beneficiarse de las oportunidades de crecimiento que ofrece esta transformación tecnológica a largo plazo.


Tribuna de William Russell,  Head of Product Specialists Equity y Managing Directo de Allianz Global Investors, y Albert Yuen, especialista asociado de producto. 

Secundarios y evergreen: opciones del venture capital para relanzar el mercado de unicornios

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Desde 2005 hasta el primer semestre de 2025, Preqin ha realizado un seguimiento de casi 2.000 unicornios globales, empresas privadas respaldadas por firmas de venture capital (VC) que alcanzaron una valoración superior a los 1.000 millones de dólares. El número de unicornios creados por el venture capital pasó de solo dos en 2005 a más de 500 en 2021, el año de mayor auge de este mercado. De hecho, desde principios de 2019 hasta finales de 2022, más de cinco empresas por semana alcanzaban un valor de 1.000 millones de dólares o más. En la actualidad, el número de unicornios contabilizados desde 2005 asciende a 1.908.

Gran parte de la cobertura mundial sobre el auge de las empresas unicornio se ha centrado en las historias empresariales de los fundadores de estas compañías o en la visión y la propensión al riesgo de los inversores de capital riesgo más famosos. El último informe de Preqin “Unicorns: The private capital take” analiza los datos sobre el private equity y el ecosistema en el que nacen, crecen, se forjan y salen al mercado las empresas unicornio.

Por ejemplo, el número de fondos de capital riesgo cerrados en 2024 -último año completo con cifras- fue el más bajo desde 2015. Además, el capital total recaudado, un total de 122.500 millones de dólares, también fue mínimo desde ese ejercicio. Respecto a las operaciones de capital riesgo y el valor total de las mismas registran caídas desde 2021. Además, el mercado de salidas está prácticamente cerrado para las empresas respaldadas por el venture capital, pero hay signos de mejora. Asimismo, el capital disponible comenzó a disminuir en 2024, en consonancia con un pequeño aumento en el número de unicornios creados.

Sola Akinola, Managing Director de Preqin, asegura en el estudio que la era de “creación fácil” de unicornios ha pasado. En un contexto de salidas aplazadas por parte de los fondos de venture capital; rondas de financiación a la baja y una liquidez más difícil de asegurar, los inversores “ya no pueden confiar solo en los titulares”. Según el experto, lo que importa ahora es “la claridad: distinguir las empresas duraderas de las infladas por la era de los tipos de interés al 0%”. Para ello, asegura, “se necesita información fiable y respaldada por documentos que siga a estas empresas más allá de la barrera de los 1.000 millones de dólares, a través de operaciones secundarias, fondos de continuación y resultados en el mundo real”. En definitiva, concluye que en un mercado definido por la incertidumbre, “la ventaja radica en conectar los puntos de forma más rápida y transparente que nadie”.

Radiografía del mercado de unicornios

El panorama global de la creación de unicornios desde 2005 se ha centrado en Estados Unidos. Más de la mitad de todas las empresas que alcanzan una valoración superior a los 1.000 millones de dólares llevan la bandera americana: Estados Unidos contabiliza 1.020 unicornios en los últimos 20 años. Eso sí, dos economías pujantes pisan fuerte por detrás: China ya contabiliza 252 compañías que alcanzan la valoración de más de 1.000 millones de dólares e India, 152. Europa, por su parte, suma 539 unicornios.

Una teoría que circula en los mercados sobre las razones de esta situación es que la brillantez de las empresas unicornio estadounidenses no es un factor determinante en su éxito. El informe de Preqin recoge unas declaraciones del fundador de Amazon, Jeff Bezos, en un evento del New York Times, en el que señaló que Estados Unidos tiene un mejor “sistema de venture capital”. A juicio de Bezos, la disponibilidad de 15 millones de dólares de capital inicial para oportunidades con un 10% de posibilidades de éxito en Estados Unidos diferencia a este país de Europa, donde muchas de las características financieras son comparables, incluido el sistema bancario.

Las cifras sobre operaciones recopiladas por Preqin desde 2005 hasta el primer semestre de 2025 muestran 29.890 operaciones iniciales por valor de 81.000 millones de dólares en Estados Unidos, frente a las 14.943 operaciones por un importe de 31.000 millones de dólares en toda Europa durante el mismo periodo. Además, en Estados Unidos se necesita captar menos capital que en Europa para llegar a ser un unicornio: 158 frente a 198 millones de dólares. Incluso, requiere menos tiempo: una media de 60,9 meses en Estados Unidos frente a 65,2 meses en Europa. Eso sí, alcanzar el estatus de compañía con una valoración de 1.000 millones de dólares conlleva prácticamente el mismo número de rondas de financiación en ambas latitudes: 5,3 de media en Estados Unidos por 5,4 en Europa.

En Asia, según el informe, lograr la categoría de unicornio requiere captar 243 millones de dólares de media, en 4,8 rondas de financiación a lo largo de un periodo medio de tiempo de 45,7 meses. En definitiva, de media mundial, para ser unicornio es necesario captar 182 millones de dólares y 59,4 meses desde la primera ronda de financiación.

El informe desvela que Tecnologías de la Información (TIs) suman más de la mitad de los unicornios surgidos desde 2005. Salud y servicios financieros y seguros le siguen, aunque a gran distancia. También, que las compras secundarias de acciones, las OPI y las ventas comerciales han sido las vías de salida más comunes para los unicornios, representando casi el 80% de todas las salidas desde 2005. Desde 2006 se han dado por perdidos 57 unicornios, lo que significa pasar de una valoración de más de 1000 millones de dólares a 0 dólares.

Los retos futuros de los unicornios

El panorama del capital riesgo ha cambiado en los últimos 20 años, y la forma que tomará en los próximos 20 está empezando a perfilarse. Así lo recoge el informe de Preqin, que señala que los mercados secundarios pueden proporcionar liquidez cuando es necesario. También se ha planteado la posibilidad de que los fondos evergreen sustituyan a las OPI como forma de garantizar el valor a largo plazo. Es más, pueden surgir gestores híbridos con diferentes redes para gestionar el riesgo en todas las clases de activos e “incluso salvar la brecha entre las inversiones públicas y privadas”.

El estudio enfatiza que el private equity a menudo ha encontrado la manera de adaptarse. “El cambio hacia inversiones más grandes en fase de crecimiento con participación operativa directa —adaptándose a un menor número de oportunidades de salida a bolsa y operando con horizontes aún más largos— servirá para fortalecer el venture capital y mejorar su capacidad para suavizar el rendimiento ante los cambios en los tipos de interés y las recesiones económicas”, señala el estudio.

A medida que el capital riesgo se adapta, también lo harán los productos más influyentes en el éxito del venture capital. Las empresas unicornio, antes míticas y ahora abundantes, pueden acercarse poco a poco al ámbito del private equity. Los fondos de continuación, que a menudo tienen como único objetivo el crecimiento, son solo una de las formas en las que, según observa el estudio, la cultura y la práctica del venture capital y el private equity se acercan.

La primera empresa unicornio en la base de datos Company Intelligence de Preqin fue Vonage Holdings, una plataforma de computación en la nube con sede en Estados Unidos, que alcanzó una valoración de 1.100 millones de dólares en mayo de 2005, tras una ronda de financiación de serie E liderada por Bain Capital Ventures, 3i e Institutional Venture Partners.

El unicornio más reciente, a fecha de junio de 2025, es Jumbotail Technologies, una plataforma minorista y mercado B2B de productos alimenticios y comestibles con sede en la India, fundada en 2015. Entre los inversores de capital riesgo de la ronda de financiación de serie D se encontraban Artal Asia Pte. Ltd. y SC Ventures.

El gobierno de Milei aprueba el primer test de emisión de deuda internacional

  |   Por  |  0 Comentarios

gobierno de Milei primer test de deuda
Canva

El equipo económico de Argentina logró un “aprobado” del mercado en la primera emisión de deuda denominada en dólares después de 8 años sin acceso a financiamiento de mediano y largo plazo en moneda extranjera. El gobierno de Javier Milei consiguió 910 millones de dólares a 4 años al 9,2%, a través de la emisión del nuevo BONAR 2029 bajo legislación local. Expertos consultados por Funds Society coincidieron en que este primer test fue positivo, aunque todavía no están dadas las condiciones para una emisión mayor y a plazos más amplios en el mercado internacional.

El título público presenta un cupón del 6,5% anual con pagos semestrales, además de contemplar la amortización total del capital al momento de su vencimiento, previsto para el 30 de noviembre de 2029. Según la Secretaría de Finanzas, la licitación atrajo ofertas superiores a los 1.400 millones de dólares, presentadas por más de 2.500 inversores.

El Ministerio de Economía informó que el monto obtenido será aplicado al pago de la amortización de los Bonares 2029 y 2030, cuyos vencimientos se concretarán el 9 de enero próximo. Las obligaciones forman parte de un calendario más amplio que contempla compromisos por 4.200 millones de dólares a comienzos de 2026.

“Fue un primer paso para marcar el camino hacia la obtención de nuevo financiamiento, para refinanciar vencimientos y comenzar a fortalecer el frente externo”, evaluó Florencia Calvente, Head of Research en ConoSur Investments. “Con un riesgo país por encima de 600 puntos, la tasa quedó casi 1% por debajo de la curva local en dólares, en un bono que además amortiza en el próximo gobierno”, agregó.

Desde la UADE, Pablo Salina, docente de las Licenciaturas en Economía y Finanzas, señaló que la respuesta del mercado a la emisión mostró que “existe una demanda dispuesta a financiar al Estado Nacional, aunque todavía a un costo muy alto, reflejando la percepción de riesgo país vigente”.

“La emisión es un hito importante porque marca el regreso del financiamiento en dólares para el soberano a través de mecanismos de mercado convencionales”, indicó, por su parte, Eric Ritondale, economista jefe de PUENTE. En tanto, desde Nueva York, Rodolfo Sosa-García, CEO de Galilei Consulting, aseguró que la tasa del bono “fue la objetivo de Luis Caputo (ministro de Economía); hubo demanda en los mercados y junto con la disminución del riesgo país, son factores positivos para emitir a futuro deuda óptima a nivel internacional”.

Menor riesgo país y mayor acumulación de reservas: lo que pide el mercado

El gobierno argentino tiene restricciones para emitir en el mercado internacional sin aprobación del Congreso. Con el resultado de las elecciones legislativas de finales de octubre, el camino hacia la aprobación de reformas estructurales quedó más claro, y es algo que mira de cerca el mercado, además del nivel de reservas del Banco Central.

Se espera la aprobación del Presupuesto 2026 en las próximas semanas, lo que habilitaría una nueva emisión bajo Ley New York. Sin embargo, hay un consenso generalizado: el riesgo país debería bajar hasta niveles más cercanos a 450/500 puntos. Actualmente, el indicador se mantiene cerca de los 650 puntos.

“Más allá del costo, el punto central es que el flujo apareció. Es lógico que el mercado se abra gradualmente; empezar con emisiones de montos más bajos ayuda a marcar el sendero y a reconstruir confianza. Quizás la expectativa estaba demasiado alta —dado que en entrevistas se mencionaba la posibilidad de obtener 1.000 millones de dólares al 9%— y por eso algunas lecturas muestran cierta “desilusión”, pero para nosotros fue un hito muy positivo”, consideró Calvente, Head of Research de ConoSur Investments.

La principal demanda del mercado es ver señales de mayor solidez en el frente externo. “La tasa obtenida -apuntó Pablo Salina- es coherente con un país que aún se encuentra en proceso de normalización macroeconómica y apertura de su mercado de deuda. No es una tasa ‘de acceso pleno’, sino una tasa de prueba: los inversores participaron, pero exigiendo una prima elevada para compensar cierta incertidumbre fiscal, política y cambiaria que aún existe”.

En su opinión, Argentina todavía no está en condiciones de volver al mercado internacional “de manera amplia, regular y a tasas compatibles con la sostenibilidad de largo plazo”.

Los inversores del exterior hoy piden tres garantías fundamentales antes de comprometer capital hacia el Estado Nacional argentino: consolidación fiscal sostenible, acumulación de reservas y estabilidad cambiaria. Los fondos demandan señales claras de que el Banco Central puede evitar saltos bruscos del tipo de cambio y sostener un proceso de normalización monetaria; por último, exigen reglas de juego estables.

“La principal demanda -de los inversores extranjeros- es ver señales de mayor solidez en el frente externo”, explicó Calvente. “Creemos que ese proceso se irá dando de manera gradual, y que tanto la reciente emisión de deuda en dólares como las compras de divisas por parte del Tesoro (con un tipo de cambio que se mantiene estable) son señales positivas en ese sentido”, agregó.

Rodolfo Sosa-García, CEO de Galilei Consulting, apuntó que el “timing” de salida al mercado internacional con una colocación mayor “dependerá de los objetivos del gobierno argentino”.

El ministro de Economía, Luis Caputo, reconoció recientemente en una entrevista realizada en el hotel Four Seasons que la credibilidad en Argentina sigue siendo insuficiente, con un riesgo país en 600–630 puntos cuando “debería estar en 300–350 puntos”. Proyectó también 20 años de oportunidades para el país si se sostienen la estabilidad macro, la desregulación y la reducción impositiva.

Santander PBI suma a Manuel Orihuela Suárez en Houston

  |   Por  |  0 Comentarios

Manuel Orihuela Suarez en Santander PBI Houston
LinkedIn

Santander Private Banking International anunció la incorporación de Manuel Orihuela Suárez como Senior Private Banker, Executive Director. Se unirá al equipo de Houston, Texas.

Según una publicación de bienvenida en la página oficial de Linkedin, el profesional aporta “un profundo conocimiento del sector y un fuerte compromiso con ofrecer un servicio excepcional a los clientes”.

“Su experiencia y liderazgo son una gran incorporación a Santander Private Banking International”, continúa el posteo publicado en la red social de profesionales.
Según el perfil de Orihuela Suárez en Linkedin, cuenta con 16 años de experiencia en bancas patrimoniales y privadas, tiene experiencia en análisis de datos económico financieros y en gestión de portafolios y evaluación de riesgos. Además, tiene experiencia en soluciones de financiamiento para clientes HNI y UHNI.

Antes de incorporarse a Santander PBI, se desempeñó como Senior Private Banker en HSBC, y previamente fue Private Banker en BBVA Bancomer en México, banco donde antes ocupó otros cargos en diferentes áreas. A nivel académico, cursó estudios de finanzas en la University of North Carolina at Greensboro y tiene un Máester en Administración y Dirección de Empresas de la Universidad Iberoamericana Monterrey.

Valores respaldados por MBS no de agencia: un manual de productos titulizados de EE.UU.

  |   Por  |  0 Comentarios

valores respaldados por mbs sin agencias
Foto cedida

Los valores respaldados por hipotecas son conjuntos de hipotecas residenciales con características similares que se empaquetan juntos, o se titulizan y se venden a los inversores. Los flujos de efectivo (capital y pagos de intereses) de los préstamos hipotecarios subyacentes se transfieren a los inversores.

A diferencia de los valores respaldados por hipotecas (MBS) institucionales, los valores respaldados por hipotecas residenciales no institucionales o no respaldados por agencias (RMBS) son creados por entidades privadas y no llevan aparejada ninguna garantía pública. Los RMBS no institucionales suelen estar compuestos por hipotecas residenciales que no cumplen los criterios para que se consideren préstamos conformes (o de instituciones).

Si bien las hipotecas respaldadas por agencias constituyen la mayor parte del mercado hipotecario estadounidense, el mercado de RMBS no respaldados por agencias es amplio y diverso, con más de 1,7 billones de dólares en valores en circulación. Incluimos 1,1 billones de dólares de obligaciones hipotecarias garantizadas por agencias (CMO de agencias) en la categoría de RMBS no garantizados por agencias. A pesar de contar con el respaldo de agencias, las CMO de agencias tienen una estructura de capital y, por lo tanto, se asemejan más a los valores no garantizados por agencias.

Características clave de los RMBS no de agencia

1. Diversificación de la exposición al riesgo

A diferencia de los bonos corporativos, en los que los inversores están expuestos a un único prestatario, los RMBS no de agencia se componen de fondos comunes de miles de préstamos individuales de diferentes prestatarios. Y mientras que los bonos corporativos exponen a los inversores al ciclo económico empresarial, los RMBS no de agencia permiten a los inversores diversificar su exposición global al riesgo al incluir activos vinculados al consumidor estadounidense.

2. Rendimientos atractivos

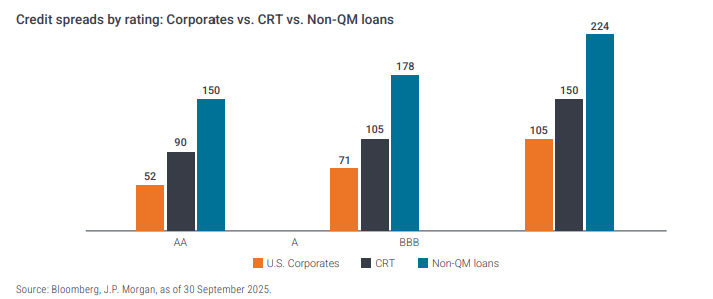
Aunque los rendimientos pueden variar mucho dentro de los RMBS no institucionales, el sector ofrece en general rendimientos atractivos en comparación con los bonos corporativos de calificación similar. Los préstamos no QM ofrecen un aumento significativo del diferencial de crédito frente a los bonos corporativos, mientras que los diferenciales de los valores CRT son ligeramente inferiores, como era de esperar, teniendo en cuenta que solo una parte de su riesgo de crédito se transfiere a los inversores, mientras que el resto lo retienen las agencias gubernamentales.


3. La titulización crea tramos con distintos grados de riesgo

Al igual que la mayoría de los sectores titulizados, los RMBS no de agencia se dividen en tramos de diferente calidad crediticia. Esto permite a los inversores obtener exposición a activos dentro del sector, al tiempo que ajustan su nivel de riesgo preferido.

4. Riesgo de prepago

Al igual que los MBS de agencia, el riesgo de prepago es un riesgo fundamental clave para los RMBS no de agencia. Los prestatarios pueden liquidar o refinanciar su hipoteca en cualquier momento, lo que anularía los ingresos futuros de dicha hipoteca. Los RMBS no de agencia pagan un rendimiento adicional, o diferencial, por encima del rendimiento de un bono del Tesoro estadounidense comparable para compensar a los inversores por la incertidumbre sobre cuándo, o si, un prestatario pagará anticipadamente su hipoteca.

5. Riesgo de impago

A diferencia de los MBS de agencias, que cuentan con una garantía gubernamental y tienen un riesgo crediticio insignificante, los inversores en RMBS no gubernamentales están expuestos al riesgo de impago. Como resultado, los RMBS no gubernamentales pagan diferenciales crediticios más altos que los MBS de agencias. Los inversores no deben dar por sentado que todas las hipotecas no gubernamentales son de baja calidad crediticia por el hecho de no contar con una garantía gubernamental. Una parte significativa del mercado no institucional está compuesta por préstamos de alta calidad que pueden no cumplir los requisitos para ser considerados préstamos institucionales por razones ajenas a su calidad crediticia.

A través de los RMBS no institucionales, los inversores pueden obtener exposición a activos con un riesgo de impago muy bajo y rendimientos más atractivos, simplemente porque no cuentan con garantía del gobierno. Creemos que un proceso profundo y basado en la investigación es clave para identificar aquellos préstamos que pueden ofrecer una relación riesgo-recompensa atractiva.


Janus Henderson Investors ha elaborado una guía sobre hipotecas no respaldadas por agencia. Puede leer el documento aquí.

Los 18 sectores que impulsarán el crecimiento en los próximos 15 años

  |   Por  |  0 Comentarios

18 sectores que impulsaran el crecimiento
Pixabay CC0 Public Domain

Los analistas del McKinsey Global Institute acaban de publicar un ambicioso informe que mira al futuro e identifica, con un horizonte a 2040, los 18 principales sectores de la economía mundial que tendrán alto dinamismo y crecimiento.

La investigación estima que esos 18 sectores podrían generar entre 29 billones y 48 billones de dólares en ingresos, y entre 2 billones y 6 billones en beneficios, para el año 2040.

Entender el futuro analizando el pasado

Para entender el futuro, la consultora analizó qué pasó entre 2005 y 2020 con los principales sectores de la economía. Doce segmentos experimentaron un crecimiento muy superior al promedio; en concreto, un crecimiento anual compuesto en ingresos del 10% y en capitalización de mercado del 6%, mientras que las industrias que estuvieron afuera de la clasificación apenas crecieron 4% y 6% respectivamente.

El informe desarrolla una “poción mágica” de creación de sectores económicos con «especial potencial”, es decir, un conjunto de tres factores comunes que tienden a generar estas arenas dinámicas: un cambio radical en modelo de negocio o tecnología (un “step-change”); inversiones escalonadas (es decir, inversiones importantes que se retroalimentan y crean efectos crecientes); y en tercer lugar, un mercado direccionable grande o en crecimiento.

Esta es la lista de los sectores ganadores

  1. Software y servicios de inteligencia artificial

La IA —en todas sus variantes: generativa, predictiva, automatización— está creando un nuevo tejido digital para empresas y consumidores. El sector incluirá plataformas de IA, servicios especializados, modelos fundacionales y herramientas de productividad.

  1. E-commerce de próxima generación

El comercio electrónico continuará expandiéndose, pero crecerá especialmente hacia modelos integrados (superapps, social commerce, live shopping), cadenas de suministro ultrarrápidas y experiencias digitales personalizadas mediante IA. La frontera entre tiendas físicas y digitales seguirá difuminándose.

  1. Streaming de contenido digital

El entretenimiento seguirá desplazándose a plataformas digitales con modelos híbridos (suscripción + publicidad). La competencia se intensificará porque el contenido premium, la analítica avanzada y la distribución global permiten la aparición de nuevos actores y la segmentación por nichos.

  1. Publicidad digital

Con el auge de datos, IA y nuevos formatos (video corto, publicidad contextual, comercio integrado), la publicidad digital seguirá creciendo. La eliminación progresiva de cookies y mayores restricciones regulatorias producirán nuevos modelos basados en datos propios y segmentación más inteligente.

  1. Videojuegos

El gaming se expande como industria cultural, tecnológica y social, alimentado por modelos de suscripción, juegos en la nube, mundos persistentes, economía in-game y experiencias inmersivas.

  1. Ciberseguridad

La complejidad digital y los riesgos aumentan, especialmente con IA, IoT y sistemas críticos conectados. Este sector crecerá en servicios gestionados, protección de infraestructuras, identidad digital, detección avanzada y respuesta automatizada a amenazas.

  1. Software empresarial basado en la nube

Crecerán las soluciones SaaS avanzadas, plataformas modulares, aplicaciones basadas en IA y herramientas que permitan integrar procesos completos de negocio en la nube con mayor eficiencia y escalabilidad.

  1. Servicios en la nube e infraestructura

Incluye hyperscalers, centros de datos, servicios de computación, almacenamiento, redes y edge computing. Su expansión está impulsada por IA generativa, automatización industrial, vehículos autónomos y aplicaciones que requieren baja latencia y gran capacidad computacional.

  1. Semiconductores

La demanda de chips será explosiva por IA, automoción eléctrica, IoT, robótica y defensa. Se abre una nueva etapa con inversiones masivas, competencia geopolítica, miniaturización de última generación y nuevos materiales. La cadena de suministro se expandirá y reconfigurará globalmente.

  1. Vehículos eléctricos

El mercado de EV seguirá creciendo con mejoras en baterías, menores costes, nuevas arquitecturas y economías de escala. La competencia aumentará entre fabricantes tradicionales y nuevos entrantes, especialmente desde China.

  1. Vehículos autónomos compartidos

Los robotaxis y flotas autónomas crearán un nuevo modelo de movilidad urbana, con costes por kilómetro mucho menores que los taxis actuales. Esta arena requiere avances en sensores, IA, normativa y mapas HD, pero promete transformar el transporte y la estructura de las ciudades.

  1. Baterías avanzadas

Incluye tecnologías de estado sólido, nuevos materiales, mejoras en densidad energética y reducción de costes. El desarrollo de baterías es clave para vehículos eléctricos, almacenamiento estacionario, dispositivos electrónicos y redes energéticas más flexibles. 

  1. Energía nuclear de nueva generación (fisión compacta)

Los pequeños reactores modulares (SMR) y tecnologías de fisión más seguras y escalables podrían ofrecer energía limpia y continua. Su avance depende de regulación, costes industriales y aceptación social, pero varios países y empresas están acelerando inversiones.

  1. Biotecnología industrial

Se basa en utilizar organismos vivos o procesos biológicos para producir materiales, químicos, combustibles y alimentos. La convergencia entre biología sintética, automatización y computación está permitiendo ciclos de diseño más rápidos y costes menores.

  1. Biotecnología de consumo

Incluye productos y servicios personalizados basados en genética, microbioma, metabolómica y biomarcadores. Crecerán los suplementos avanzados, intervenciones preventivas, tests personalizados y soluciones de bienestar basadas en ciencia de datos biológicos.

  1. Tratamientos para la obesidad y condiciones relacionadas

Las nuevas terapias farmacológicas (como los agonistas GLP-1) están transformando el tratamiento de la obesidad y enfermedades metabólicas asociadas. Este sector podría convertirse en uno de los mayores mercados farmacéuticos de la historia por la magnitud global del problema.

  1. Construcción modular

La industrialización de la construcción mediante módulos prefabricados reducirá costes y tiempos de obra.

  1. Desarrollo espacial

La reducción del coste de lanzamiento y los avances en cohetes reutilizables permiten nuevos modelos: satélites pequeños, comunicaciones, observación de la Tierra, fabricación en órbita y misiones comerciales. La entrada de actores privados dinamiza un sector tradicionalmente estatal.

Puede acceder aquí al informe completo The Next Big Arenas of Competition

FINRA: cae el impulso inversor pospandemia y crecen los “finfluencers” en EE.UU.

  |   Por  |  0 Comentarios

finra cae el impulso inversor pospandemia
Foto cedida

La última edición del Investor Survey de la FINRA Investor Education Foundation, correspondiente al National Financial Capability Study (NFCS) 2024, confirma un cambio estructural en el comportamiento del inversor minorista estadounidense. Tras el boom de incorporaciones registrado durante la pandemia, el flujo de nuevos participantes se redujo con fuerza, mientras las redes sociales, y especialmente los finfluencers, ganan un papel central en las decisiones de los más jóvenes.

Menos nuevos inversores y retroceso entre jóvenes

El reporte refleja que cae el boom inversor, ya que solo un 8% de los encuestados comenzó a invertir en los dos años previos a 2024, una caída significativa respecto del 21% medido en 2021. La participación de menores de 35 años también retrocede con claridad: pasa del 32% al 26%, revirtiendo buena parte del avance de la era COVID.

Según FINRA, estos datos sugieren que una proporción relevante de quienes ingresaron al mercado entre 2019 y 2021 abandonó luego la actividad, modificando la composición etaria del inversor promedio. Además, la retirada se observa también, aunque en menor intensidad, entre hombres y personas de color.

Qué activos dominan

Las acciones individuales siguen siendo el vehículo más frecuente (80%), seguidas de fondos mutuos (57%) y ETFs (31%). La tenencia de bonos individuales alcanza 33%.

En materia de riesgo, el informe muestra mayor cautela general: solo un 8% declara estar dispuesto a asumir riesgos sustanciales, frente al 12% en 2021. Sin embargo, entre los menores de 35 la predisposición al riesgo sigue siendo marcadamente más alta, con una adopción superior de productos complejos:

  • el 43% de los jóvenes opera opciones
  • un 22% compra con margen
  • y 9% ha invertido en meme stocks u otros activos virales

Por otro lado, la exposición a criptomonedas permanece estable en 27%, pero se reduce la intención de aumentar posición o comprar por primera vez (26% vs. 33% en 2021). También crece la percepción de riesgo: 66% considera a las criptos “muy o extremadamente riesgosas”.

Los meme stocks (o memecoins) siguen presentes, aunque concentrados en jóvenes: 29% de los menores de 35 declara haberlos comprado, contra solo 2% entre los mayores de 55.

Finfluencers y YouTube: un canal ya estructural

Uno de los hallazgos más notables de FINRA es la consolidación del ecosistema digital como canal de información financiera:

  • YouTube es la red más utilizada para fines de inversión (30% del total y más de 60% entre jóvenes)
  • el 26% de los inversores utiliza recomendaciones de finfluencers, una cifra que asciende al 61% en menores de 35

El rol de estos actores crece especialmente entre nuevos inversores y comunidades étnicas minoritarias, lo que plantea desafíos para reguladores y asesores financieros.

Conocimiento financiero y riesgo de fraude: señales de alerta

FINRA destaca un problema persistente: el bajo nivel de conocimiento financiero. Los inversores responden correctamente, en promedio, apenas 5,3 de 11 preguntas del test incluido en la encuesta.

La encuesta también revela vulnerabilidades significativas ante fraudes:

  • Un 37% está preocupado por perder dinero en estafas
  • El 50% invertiría, o no descarta invertir, en una oferta fraudulenta clásica: un “retorno garantizado del 25% anual sin riesgo”

FINRA subraya que incluso los inversores que se autoperciben como altamente informados suelen fallar en la identificación de señales claras de estafa, evidenciando un sesgo de sobreconfianza.

Implicancias para la industria

Para gestores, asesores y plataformas, el informe deja tres mensajes centrales:

  1. El crecimiento minorista ya no es lineal. El retroceso de la participación joven exige estrategias de captación sostenibles y más educación continua.
  2. La toma de riesgo juvenil persiste, aunque con matices. Productos como opciones, margen y cripto siguen siendo más populares entre inversores jóvenes y nuevos.
  3. La batalla por la confianza se juega en redes. El peso estructural de YouTube y los finfluencers obliga a reforzar la presencia pedagógica en esos espacios y a mejorar la comprensión del riesgo y del fraude.

Mercado laboral: señales de equilibrio frágil

  |   Por  |  0 Comentarios

mercado laboral equilibrio fragil
Leonardo Iheme, Unsplash

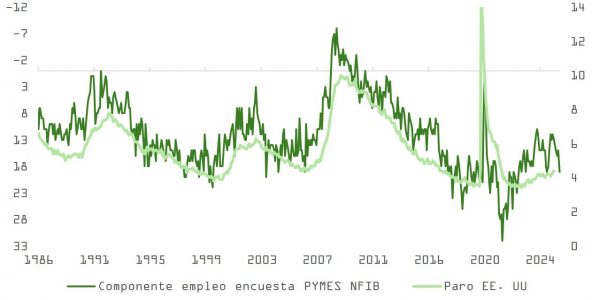
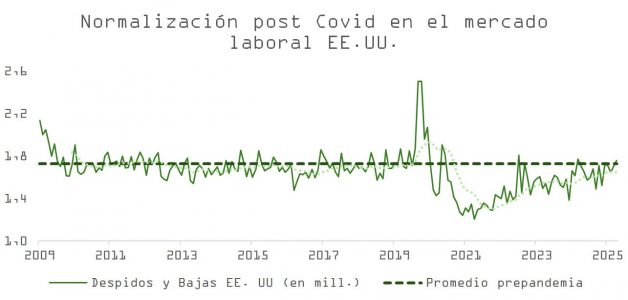
Los datos recientes del mercado laboral confirman un patrón de deterioro moderado pero sostenido, sin rupturas graves. El índice de pequeñas empresas (NFIB) subió ligeramente de 98,2 a 99, con mejoras en el componente de empleo que sugieren una pausa en la desaceleración, aunque sin suficiente impulso para anticipar una reversión clara.


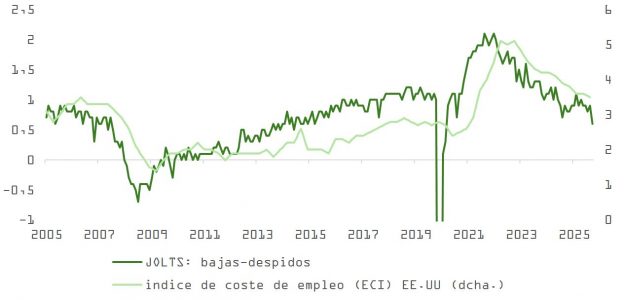
Por su parte, el informe JOLTS de octubre refleja un mercado laboral que opera con poca rotación: las vacantes siguen por encima de niveles prepandemia, pero las bajas voluntarias continúan descendiendo y los despidos aumentan marginalmente. La lectura es ambigua: no hay signos de colapso, pero tampoco de fortaleza. No hay evidencias suficientes para determinar si experimentamos una normalización después de los excesos en contrataciones poscovid o si, por el contrario, nos encontramos a las puertas de un círculo vicioso de contención en gasto y aumento del paro.


Este entorno de bajo dinamismo plantea desafíos tanto económicos como políticos, especialmente para la Fed, pero también a la Administración Trump, que enfrenta crecientes presiones sociales vinculadas al deterioro del empleo en tramos de rentas medias y bajas. Las elecciones legislativas de noviembre de 2026 van acercándose y los republicanos trabajarán para acabar con la economía en “K”.

El informe JOLTS apunta a una continuación en la tendencia descendente en ingresos, que no debería facilitar la recuperación en sentimiento que necesita Trump.


La Reserva Federal recorta, pero se profundiza la división interna

La Fed bajó los tipos en 25 puntos básicos, hasta el 3,75%, como se esperaba. Sin embargo, la decisión dejó en evidencia un FOMC dividido. Varios miembros adoptaron posturas enfrentadas: Miran propuso un recorte más agresivo de 50 pb, mientras que Goolsbee y Schmid se opusieron al movimiento, defendiendo mantener el tipo en 4%. Además, el dot plot mostró a cuatro miembros que preferían no mover tipos en absoluto.

Powell señaló que la tasa actual ya se encuentra dentro del rango neutral, lo que sugiere que el ciclo de recortes podría estar entrando en su fase final, y no sólo en Estados Unidos. No obstante, dejó claro que las decisiones futuras dependerán en gran medida de la evolución del mercado laboral.

Política monetaria: pausa táctica con fondo expansivo

El mensaje general del FOMC se puede leer como neutral con matices. Fue dovish por el foco creciente en el empleo por encima de la inflación; hawkish por el freno implícito a nuevos recortes inmediatos; y neutral en sus proyecciones macroeconómicas, sin cambios relevantes en el resumen de proyecciones económicas (SEP) para 2026 y 2027.

A pesar de esa ambivalencia, la Fed sorprendió con una medida significativa: anunció compras por 40.000 millones de dólares en letras del Tesoro en el próximo mes solo 10 días después de la finalización del QT. Aunque formalmente no se trata de un nuevo programa de expansión cuantitativa (QE), en la práctica implica una inyección de liquidez que favorecerá a los activos financieros en las próximas semanas, especialmente en un contexto estacionalmente favorable para los mercados.

Proyecciones macro: más crecimiento, menos inflación

El nuevo cuadro de proyecciones eleva la estimación de crecimiento para 2026 del 1,8% al 2,3%, al tiempo que recorta la previsión de inflación PCE del 2,6% al 2,4%. Esta combinación —más crecimiento con menos inflación— abre espacio para una política monetaria más laxa, si el mercado laboral continúa perdiendo fuerza.

Powell también insinuó posibles errores en los datos oficiales de empleo, sugiriendo que el BLS podría estar sobreestimando la creación de puestos. Según cálculos internos de la Fed, desde abril se habrían perdido en realidad unos 20.000 empleos mensuales, y no creado 40.000 como reportan los datos. Si esta revisión se confirma en 2026, podría acelerar el ritmo de relajación monetaria.

Oracle: termómetro de la narrativa IA

Los resultados del segundo trimestre fiscal de Oracle fueron recibidos con escepticismo por el mercado, pese a algunos datos positivos. La empresa reportó un crecimiento interanual del 438% en reservas (RPO), alcanzando 523.000 millones de dólares. La guía de ingresos para 2027 también mejoró en 4.000 millones, y la base de clientes se diversificó con contratos relevantes con Nvidia, Meta y otras firmas del ecosistema IA.

Sin embargo, más de la mitad de esas reservas están concentradas en un solo cliente: OpenAI. Además, Oracle no alcanzó las expectativas en ingresos operativos, presentó un flujo de caja libre negativo de 10.000 millones en el trimestre y proyecta una inversión de capital cercana a 50.000 millones para el año fiscal 2026 -lo que representa alrededor del 75% de sus ingresos-.

El mercado teme que el crecimiento en reservas no se traduzca en beneficios reales y que la intensidad del gasto erosione su perfil financiero. Oracle se convierte así en un símbolo de las tensiones inherentes al ciclo de inversión en IA: mucho capital comprometido, pero aún con retorno incierto.

Rally de fin de año: condiciones intactas

La decisión de la Fed y su lenguaje moderado no obstaculizan el tradicional “rally de Santa Claus”. Al contrario, la expansión de liquidez implícita en las nuevas compras de activos respalda un entorno favorable para activos de riesgo, al menos en el corto plazo.

Previo a la reunión, el mercado ya descontaba con alta probabilidad (94%) el recorte de diciembre. Para las siguientes reuniones de enero, marzo y abril de 2026, las probabilidades de nuevos recortes oscilan entre el 19% y el 31%, pero podrían ajustarse rápidamente si se confirma la hipótesis de error estadístico en el empleo.

Conclusión: Powell gana tiempo, pero el ciclo no está cerrado

La Fed ha dado un paso táctico, no estratégico. El recorte de diciembre, junto con las compras de letras del Tesoro, relaja las condiciones financieras sin comprometer su credibilidad frente a la inflación. Pero los datos laborales, aún frágiles, siguen siendo la variable clave.

En paralelo, el mercado empieza a diferenciar entre sectores y narrativas. El caso de Oracle o las dudas sobre cuál será el estándar en chips de IA, si los GPU de Nvidia o los XPU de Broadcom, muestran que la inversión en IA ya no se premia por volumen, sino por retorno. La presión para mostrar resultados tangibles aumenta, y con ella, la volatilidad potencial.

En este escenario, los activos de riesgo tienen margen para extender su buen tono de cierre de año, pero bajo condiciones cada vez más técnicas, y con riesgos estructurales que exigirán mayor selectividad en 2026.

“Proteccionismo y Fed explicarán el bajo crecimiento de EE.UU. en 2026”

  |   Por  |  0 Comentarios

proteccionismo y Fed explican bajo crecimiento
Foto cedida

En una conversación con Funds Society, Daniel J. Mitchell, economista estadounidense referente en temas tributarios y de gasto público, analizó los pilares del nuevo ciclo de Donald Trump en la Casa Blanca, las tensiones fiscales, el rol del comercio y las perspectivas para 2026.

Desde su punto de vista, el año próximo el crecimiento de la mayor economía del mundo será “modesto” a nivel inversión y empleo, a causa del «proteccionismo suicida» aplicado por el “populista” que está al frente del gobierno de Estados Unidos, que actúa jugando a “Papá Noel”, piensa solo a corto plazo y descuida el crecimiento a futuro.

El daño a largo plazo será más grande para la economía y habrá mayores riesgos fiscales. El “descontrol del gasto llevará inevitablemente a futuros aumentos impositivos” y cada vez hay más riesgos de un nuevo cierre de gobierno en 2026, aseguró.

Doctorado en Economía por la Universidad George Mason, y con un Máster y una Licenciatura en Economía por la Universidad de Georgia, Mitchell comenzó su carrera en el Senado de los Estados Unidos, donde trabajó como asesor del senador Bob Packwood (Oregón) y del Comité de Finanzas del Senado. También formó parte del equipo de transición de Bush/Quayle en 1988.

En 1990, se incorporó a The Heritage Foundation, institución en la que desarrolló una extensa trayectoria en el análisis y la promoción de políticas fiscales, impulsando reformas del impuesto sobre la renta.

En 2007 se unió al Cato Institute como investigador principal, cargo que ocupa hasta la actualidad, enfocado en el estudio de políticas fiscales, la implementación del impuesto fijo y la defensa de la competencia fiscal internacional. Además, es cofundador y presidente del Center for Freedom and Prosperity, una organización dedicada a proteger y promover la competencia fiscal a nivel global.

Un Trump más proteccionista y más intervencionista

Mitchell consideró que el segundo mandato del presidente estadounidense mantiene rasgos del primero, pero con acentos más marcados, especialmente en materia comercial. A su juicio, Trump sigue guiándose por una visión económica en la que “el gobierno juega a Papá Noel” para obtener apoyo político, mientras que la única convicción profunda es su apuesta por el proteccionismo.

“El proteccionismo ha empeorado mucho”, afirmó. El economista explicó que los nuevos aranceles impuestos por Trump al resto del mundo no responden a una lógica de recaudación ni geopolítica, sino a una “falta de entendimiento” sobre cómo funciona el comercio internacional. El resultado, advirtió, es una mayor ineficiencia económica y costos para prácticamente todos los sectores productivos.

Para Mitchell, los dos grandes ejes económicos del nuevo gobierno de Trump son el proteccionismo como pilar central del programa económico, y las restricciones migratorias, que consideró también parte del paquete económico por su impacto directo en el mercado laboral.

Su visión es crítica: las deportaciones o barreras más estrictas -sostuvo- reducirán el PIB total, aunque podrían elevar el PIB per cápita si afectan mayormente a trabajadores no calificados. Señaló sectores como hostelería, construcción, jardinería y servicios de baja calificación como los más expuestos a estas medidas.

Reforma tributaria: efectos mixtos y tensiones fiscales

El economista confirmó que los recortes impositivos de 2017 ya fueron extendidos y que se agregaron algunas medidas pro-crecimiento, aunque también “nuevos y absurdos agujeros” en el código tributario. Mitchell espera un efecto modestamente positivo en crecimiento, inversión y empleo, pero opacado por el daño económico del proteccionismo.

¿Hay espacio fiscal para sostener una agenda de recortes tributarios? Para Mitchell, la respuesta es rotunda: “El 100% del problema fiscal estadounidense es el exceso de gasto”. Aseguró que no es un problema de ingresos insuficientes y que, de no corregirse, el descontrol del gasto llevará inevitablemente a futuros aumentos impositivos, algo que considera un riesgo significativo para la economía.

Por otro lado, Mitchell enfatizó que el mayor riesgo de la agenda comercial no es solo la inflación o las disrupciones en cadenas de suministro, sino la ineficiencia económica generalizada que provocarán los nuevos aranceles.

En cuanto a la inflación, anticipó que 2026 será un año de presiones inflacionarias, pero no por la política fiscal o comercial, sino por la política monetaria de la Fed. Adviertió que, como “casi todos los populistas”, Trump tiene una preferencia por el dinero fácil, lo que podría comprometer la independencia del banco central.

De cara a 2026, planteó tres escenarios posibles:

  • Optimista: Trump abandona su “guerra comercial”, generando un impulso al crecimiento.
  • Base: mantiene el rumbo actual, con un resultado de crecimiento mediocre.
  • Estresado: se profundizan el proteccionismo y la política monetaria laxa, aumentando la probabilidad de un deterioro significativo.

Consultado sobre la coherencia entre políticas a favor del dólar y el aliento al ecosistema cripto, y por otro lado, las restricciones migratorias junto a una estrategia de más cercanía hacia América Latina, Mitchell señaló que la consistencia no es una prioridad de Trump. “Como todos los populistas, le preocupa lo que complace a los votantes a corto plazo”, concluyó.