Be-Spoke se convierte en Aptimus Capital Partners y amplía su negocio en inversiones de capital privado

  |   Por  |  0 Comentarios

Foto cedidaDe izquierda a derecha: Andrew Godson, CEO de la entidad; Iván Cristóbal, cofundador y presidente ejecutivo; y Javier Núñez de Villavicencio, director de desarrollo de Negocio de Iberia y Latinoamérica.

Be-Spoke Capital, firma de inversión de capital riesgo, ha decidido rediseñar su marca para mostrar su nuevo proyecto, ya que ha ampliado su ámbito de actividad para aumentar su oferta de soluciones de capital e introducirse en el negocio de las inversiones de capital privado, todo bajo el enfoque de inversión de impacto y orientado el middle-market. Fruto de esta decisión ha cambiado su nombre de marca a Aptimus Capital Partners, y sumado nuevo talento al proyecto, entre ellos el de Javier Núñez de Villavicencio, que se incorpora como nuevo director de desarrollo de Negocio de Iberia y Latinoamérica.

Desde 2017 la firma se ha dedicado a tratar de ofrecer soluciones flexibles de financiación en el middle market español. Ahora, con el rebranding de Aptimus, especializada en mercados y áreas con menor acceso a soluciones de capital alternativas, se amplía la estrategia de inversión de la entidad para dar cobertura a mercados europeos mediante distintas soluciones de inversión.

Al mismo tiempo que amplía su actividad por Europa, Aptimus ha desarrollado un marco propio de inversión enfocado en la sostenibilidad y el crédito privado de impacto. Este enfoque se centra en negocios que estén alineados con los Objetivos de Desarrollo Sostenible (ODS) de las Naciones Unidas, y que cuenten con unas sólidas bases de rentabilidad en la inversión. Estos objetivos se apoyan en tendencias económico-sociales a largo plazo y características estructurales del mercado.

Según la firma, Aptimus se compromete ahora a ofrecer soluciones de financiación innovadoras que promuevan un impacto positivo. «A lo largo de los últimos años, hemos ido ampliando nuestra plataforma para abarcar un amplio espectro de soluciones de crédito privado, activos reales e  inversión de impacto en la península ibérica y en el Reino Unido. En este contexto, Aptimus tiene una posición privilegiada para identificar oportunidades e impulsar el crecimiento empresarial mediante nuestras soluciones de capital flexible», afirma Iván Cristóbal, cofundador y presidente ejecutivo, quien garantiza que España es un entorno particularmente rico en oportunidades para un inversor de impacto.

Por su parte, Andrew Godson, CEO de la entidad, habla sobre dónde van a trabajar la financiación sostenible con garantía de activos (sustainable asset-based lending): «Nuestro enfoque actual se centra en el Reino Unido e Irlanda, donde tenemos acceso a una gran red para la originación de oportunidades y vemos un mercado objetivo actualmente no atendido».

Nuevas incorporaciones y talento

En el marco de su transformación, el equipo ha crecido significativamente con la incorporación de profesionales senior a lo largo de los dos últimos años, incluyendo, entre otros, a Javier Núñez de Villavicencio, como Iberia and Latam Business Development Managing Director; Carolina Jiménez, como Head of Capital Solutions; y a Fátima García-Nieto, Co-Head of Credit Underwriting. Profesionales que trabajaran junto con Andrew Godson, CEO de la firma; Chris Gadsden, CFO; y Clodagh Bourke, Head of Product Management.

«Este cambio de marca simboliza nuestra transformación en una compañía más amplia y dinámica. Aportar capital alternativo al middle market sigue siendo el núcleo de nuestra oferta y contamos con las capacidades necesarias para identificar oportunidades y ofrecer una amplia gama de soluciones flexibles a estas empresas en sus diferentes etapas de crecimiento y desarrollo», remarca Iván Cristóbal.

Por su parte, Godson, concluye con una reflexión acerca del nuevo espíritu de la compañía: «La nueva marca refleja la naturaleza dinámica de la empresa y reconoce su evolución hacia una firma de capital privado más amplia y multiestratégica. Al centrarnos en segmentos de mercado no cubiertos por las grandes plataformas privadas y la banca, podemos ofrecer rentabilidades atractivas y diversificadas a nuestros inversores. La atención que ponemos en la sostenibilidad no solo busca aportar resultados positivos a las áreas en las que invertimos, sino también generar valor a largo plazo para las empresas de nuestra cartera y para nuestros inversores».
San Francisco, Boston y Londres encabezan el Índice de Ciudades Globales de Schroders

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

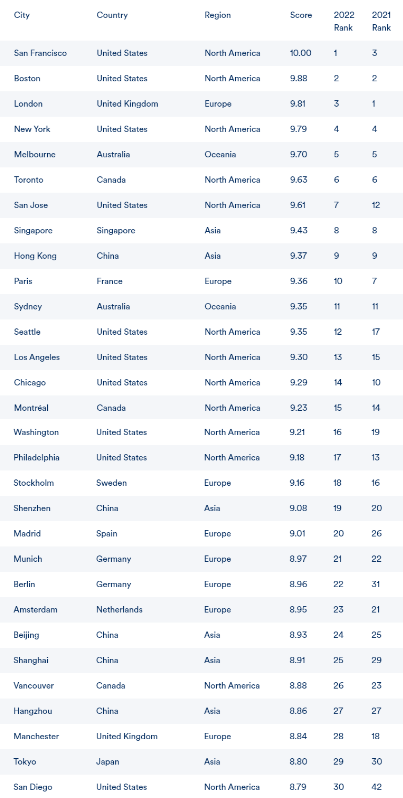
San Francisco ha conseguido este año el primer puesto en el Índice de Ciudades Globales de Schroders, impulsada por su industria de capital riesgo. Boston, su homóloga de la costa este de EE.UU., ocupa el segundo puesto, y Londres, el tercero. Según explican desde la gestora, este índice clasifica las ciudades mundiales según cuatro criterios clave: economía, medio ambiente, innovación y transporte. También pretende identificar las ciudades que combinan el dinamismo económico con universidades de categoría mundial, políticas medioambientales con visión de futuro y excelentes infraestructuras de transporte.

En este sentido, el liderazgo de San Francisco se produce tras la introducción de una puntuación específica del capital riesgo (venture capital) en el índice, indican desde la gestora. «En resumen, la medición de la innovación, que anteriormente evaluaba la fortaleza de las universidades de una ciudad, ahora también controla la cantidad de financiación vía capital riesgo dirigidas a las empresas de una ubicación específica», matizan. En este sentido, San Francisco, como centro neurálgico de la innovación tecnológica, y Boston, como centro de innovación biomédica, han visto mejorar su clasificación gracias a la introducción de esta puntuación.

En opinión de Hugo Machin, gestor de Schroders Global Cities,  el ascenso de San Francisco al primer puesto, así como los buenos resultados de varias ciudades de la costa oeste de EE.UU., como Seattle y Los Ángeles, pueden resultar sorprendentes, dada la migración neta hacia las ciudades del «cinturón del sol» del país. «Sin embargo, la introducción de una puntuación teniendo en cuenta la financiación vía capital riesgo ha impulsado significativamente sus posiciones. El índice ahora muestra que, a pesar del impacto de la pandemia y del trabajo a distancia, las ciudades siguen siendo los motores de la economía mundial. Su capacidad para proporcionar espacios de colaboración para el trabajo y ofrecer fantásticos restaurantes, teatros y experiencias comerciales es inigualable. En este contexto, las ciudades deberán contar con excelentes conexiones de transporte, viviendas asequibles, espacios verdes y sólidas instituciones educativas para seguir siendo relevantes. Además, la política gubernamental deberá apoyar el desarrollo de edificios con excelentes credenciales de sostenibilidad», explica.

Otros movimientos interesantes reflejados en la edición de este año del índice son San Diego y Berlín, ya que ambas obtuvieron buenas puntuaciones en financiación vía capital riesgo y política medioambiental. Además, cuatro ciudades chinas también se situaron entre las 30 primeras, a pesar de los conocidos problemas causados por los confinamientos. Según el índice, gracias a la solidez de las universidades chinas y el éxito de las industrias tecnológicas, estas ciudades han mantenido sus posiciones. Por su parte, las ciudades indias e indonesias también ascendieron rápidamente en la clasificación. Concretamente, ciudades como Bombay, Kuala Lumpur y Yakarta se han beneficiado de una mayor atención a la tecnología y la innovación, así como de una mano de obra altamente cualificada.

Índice Schroders de Ciudades Globales


Olivier Blanchard, Nigel Topping, Marie-Christine Korniloff y Nicolas Loz De Coetgourhang se unen al Comité Consultivo del Investment Institute de AXA IM

  |   Por  |  0 Comentarios

Foto cedidaDe izquierda a derecha; Olivier Blanchard, Nigel Topping, Marie-Christine Korniloff y Nicolas Loz De Coetgourhang

AXA Investment Managers (AXA IM) ha nombrado a cuatro destacados miembros externos para el Comité Consultivo del AXA IM Investment Institute, organismo recientemente creado. Según explican desde la gestora, estos profesionales aportarán su experiencia y puntos de vista sobre temas como la macroeconomía, el cambio climático, la biodiversidad o los recursos naturales.

Entre los nuevos miembros del comité figuran Olivier Blanchard, catedrático emérito de Economía en el Instituto Tecnológico de Massachusetts (MIT) y antiguo consejero económico y director del Departamento de Investigación del Fondo Monetario Internacional (FMI), actualmente investigador principal en el Instituto Peterson de Economía Internacional, que asesorará sobre macroeconomía; Nigel Topping, asesor político y antiguo Defensor del Clima para la COP26, que asesorará sobre el clima; y dos miembros del Fondo Mundial para la Naturaleza (WWF por sus siglas en inglés), que asesorarán sobre naturaleza y biodiversidad, que son Marie-Christine Korniloff, directora de Compromiso Corporativo, y Nicolas Loz De Coetgourhang, responsable de Prácticas Empresariales Sostenibles.

El objetivo de AXA IM Investment Institute es ayudar a los clientes y gestores de carteras a tomar decisiones en base a la mejor calidad informativa, a través de previsiones sobre las tendencias a corto y largo plazo que afectan a las perspectivas macroeconómicas y de inversión globales, abarcando opiniones por clase de activo, macroeconomía, sostenibilidad y tendencias del futuro.

Los miembros externos asistirán al comité consultivo dos veces al año para debatir los temas macroeconómicos y de análisis clave que cubrirá el Instituto, y para complementar el análisis que ya proporcionan los expertos de AXA IM. El comité está formado por representantes de todos los equipos de inversión de AXA IM y miembros senior de los equipos de Análisis Macroeconómico, Investigación ESG y Quant Lab.

Sobre este nombramiento , Chris Iggo, presidente del AXA IM Investment Institute y CIO de AXA IM Core, ha destacado la importancia de contar con valoraciones de expertos. «La investigación y el análisis de calidad siempre han sido fundamentales para AXA IM. Con la incertidumbre geopolítica, un entorno inflacionista y probables recesiones, es esencial ahora, más que nunca, que los clientes y nuestros gestores de carteras que invierten el dinero de los clientes tengan acceso a opiniones expertas. Los nuevos miembros del comité aportarán su reconocida experiencia para ayudar a dar forma a nuestra manera de pensar, de modo que podamos superar las complejidades actuales y garantizar que nos adelantamos a los retos y oportunidades futuros en beneficio de los inversores», señala Iggo.

Sobre el perfil y la carrera profesional de estas nuevas incorporaciones, destaca que Olivier Blanchard es C. Fred Bergsten Senior Fellow del Peterson Institute for International Economics y Profesor emérito de Economía en el Robert M. Solow del Massachusetts Institute of Technology (MIT). Ha trabajado en un amplio conjunto de cuestiones macroeconómicas, como el papel de la política monetaria y fiscal, las burbujas especulativas, el mercado laboral y los determinantes del desempleo, la transición económica en los antiguos países comunistas y la naturaleza de la crisis financiera mundial. En este proceso, ha colaborado con numerosos países y organizaciones internacionales. Además, es autor de numerosos libros y artículos, entre ellos dos libros de texto sobre macroeconomía, uno a nivel de posgrado con Stanley Fischer y otro de licenciatura. Ha sido editor del Quarterly Journal of Economics y del NBER Macroeconomics Annual y editor fundador del American Economic Journal: Macroeconomics. Es antiguo miembro del Consejo de la Econometric Society, antiguo presidente de la American Economic Association y miembro de la American Academy of Arts and Sciences.

Por su parte, Nigel Topping fue el Defensor de Alto Nivel de Acción por el Clima de Naciones Unidas para la COP26, nombrado por el primer ministro del Reino Unido en enero de 2020, y acaba de terminar de desempeñar su función en la COP27. Junto con el Asesor de Alto Nivel de la COP25, Gonzalo Muñoz, estableció la ‘Carrera hacia el Cero’, una campaña mundial para que todos los actores se comprometan con el objetivo de cero emisiones netas para 2050; la ‘Carrera hacia la Resiliencia’, una campaña mundial para asegurar la resiliencia de 4.000 millones de personas para 2030; y la Alianza Financiera de Glasgow para el Cero Neto (GFANZ), una coalición de iniciativas financieras de cero emisiones netas existentes y nuevas.

Antes de su nombramiento, Nigel Topping fue Consejero Delegado de We Mean Business, una coalición de empresas que trabajan para acelerar la transición a una economía con cero emisiones de carbono. Anteriormente fue director ejecutivo del Carbon Disclosure Project, tras una carrera de 18 años en el sector privado, habiendo trabajado en todo el mundo en mercados emergentes y en el sector manufacturero.

Respecto a Marie-Christine Korniloff,  es directora de Compromiso Corporativo de WWF-Francia. Se licenció en la escuela de negocios HEC, especializándose en Finanzas, y comenzó su carrera en el Bank Crédit du Nord, donde ocupó varios puestos directivos. En 2004 se incorporó al equipo de Desarrollo Sostenible del Banco Caisses d´Epargne. Además de su cargo en el grupo Caisses d´Epargne, fue presidenta de la Asociación para la Transparencia y el Etiquetado de los Productos Financieros (ATEPF). En 2012, Marie-Christine se incorporó a Financière de l´Echiquier como responsable de Inversión Socialmente Responsable. Imparte conferencias sobre cuestiones de desarrollo sostenible en varias instituciones (Sciences Po, Universidad Paris Est, CFA Descartes).

Por último, Nicolas Loz De Coëtgourhant es responsable del equipo de Transformación Empresarial de WWF Francia, involucrando a las principales empresas en las prioridades de conservación de WWF, como la lucha contra el cambio climático y la pérdida de biodiversidad a través de enfoques basados en la ciencia. Ha trabajado durante cinco años como consultor especializado en desarrollo sostenible en PricewaterhouseCoopers. Sus áreas de especialización incluyen el diseño y la aplicación de estrategias de RSC, la evaluación del impacto ambiental y el análisis ambiental y social a nivel de empresa y sector. También ha dirigido y coordinado auditorías medioambientales y sociales en Europa, América y Asia.

La reapertura de China aúpa el atractivo de la deuda emergente

  |   Por  |  0 Comentarios

Canva

En opinión de Alejandro Arévalo y Reza Karim, gestores de inversiones y deuda emergente de Jupiter AM, la deuda emergente se puede beneficiar de la reapertura de China y la mejora de los fundamentales. ¿Cuáles son sus principales argumentos para sostener esta afirmación”. 

Según su análisis, la tasa de crecimiento de China se verá respaldada por los 4,8 billones de dólares acumulados por los consumidores chinos en forma de ahorro durante los confinamientos por el COVID-19 y se prevé que aumente considerablemente durante los próximos trimestres. Aunque reconocen que el riesgo de recesión en EE.UU. es un motivo de inquietud, consideran que existe un alto grado de confianza en la aceleración del crecimiento de China, lo que significa que el gigante asiático probablemente vuelva a ser la locomotora del crecimiento mundial. “La deuda de los mercados emergentes es la clase de activos que se beneficiará de ello de forma más obvia y también le favorecerá el hecho de que los bonos del Tesoro estadounidense no van a sufrir grandes oscilaciones”, afirman los expertos de Jupiter AM.

En este contexto, afirman: “A escala regional, estamos encontrando las mejores oportunidades en Latinoamérica y África, mientras que también nos hemos posicionado en Oriente Medio, en un territorio más neutral después de haber sobreponderado la región durante la mayor parte de 2022”.

En el caso de Latinoamérica destacan que el crecimiento ha sorprendido al alza y los bancos centrales de la región han luchado para mantener intacta su reputación. Según explican, México y Brasil comenzaron a subir tipos bastante antes que los bancos centrales de los países desarrollados. 

“Los tipos reales positivos son algo que solo se puede encontrar en un puñado de países latinoamericanos. Así pues, los bancos centrales están próximos al final de su ciclo de endurecimiento, la inflación está tocando techo y las balanzas comerciales son sólidas en muchos países. A nuestro juicio, estas son señales prometedoras en 2023. La principal inquietud en Latinoamérica ha sido la política, pero allí donde han llegado al poder gobiernos menos favorables a los mercados, los daños en materia de aumento de gasto público han sido limitados hasta ahora. En 2023, la incertidumbre política parece haberse reducido mucho gracias a un menor número de citas electorales”, señalan.

Por otro lado, apunta que la deuda high yield de África ofrece oportunidades interesantes, sobre todo si el entorno se vuelve más favorable para los mercados emergentes. “Sin embargo, en nuestra opinión, es crucial evitar situaciones más complejas”, matizan. 

En cambio, destacan que en Oriente Medio, la situación también ha variado en el último año: “Los precios del petróleo han beneficiado a países como Arabia Saudí, EAU y Omán, donde los saldos presupuestarios han mejorado ostensiblemente. Las empresas petroleras están generando enormes flujos de efectivo, y la Copa del Mundo también dio impulso a la inversión. Pensamos que los fundamentales ya lo reflejan y las valoraciones ya descuentan ampliamente estas mejoras. Aunque colocamos nuestra posición de conjunto en neutral, pensamos que siguen existiendo áreas interesantes para los inversores”. 

Por lo tanto, los expertos de Jupiter AM creen que sectores como el inmobiliario y los servicios financieros, o quizá los exportadores de energía con calificación high yield, podrían beneficiarse por la vía de los efectos indirectos y cotizan con diferenciales interesantes.

En cuanto al conjunto de la deuda de los mercados emergentes como clase de activos, concluyen: “Seguimos creyendo que los bonos corporativos son la opción más atractiva. Las TIR a vencimiento disponibles son todavía bastante elevadas, mientras que la duración sigue siendo contenida en esta clase de activos. Pensamos que los bonos corporativos de los mercados emergentes de duración baja compensan adecuadamente a los inversores dispuestos a esperar a que se desarrollen los acontecimientos. Sin embargo, también existen riesgos. Las perspectivas del crecimiento global imponen cautela, ya que los diferenciales podrían ampliarse en un entorno de recesión. Sin embargo, los puntos de entrada nos parecen atractivos, especialmente para los inversores con un horizonte a largo plazo”.

Tres temas para tener presentes al invertir en renta fija en 2023

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

La renta fija sigue dando mucho que hablar en lo que llevamos de 2023. Si el año pasado el fuerte castigo que sufrieron los bonos fue el tema general de conversación, a finales de diciembre lo que se comentaba es que lo peor del ajuste monetario ya había sucedido, y desde entonces el enfoque del mercado se ha centrado en las oportunidades de inversión en este universo tras la fuerte revisión de precios. Janus Henderson Investors ha sentado a sus principales expertos en renta fija para analizar qué ideas de inversión están implementando en las carteras y dar perspectivas sobre qué esperar el resto del año.

El primero en abrir la sesión fue Jim Cielinski, responsable global de renta fija de la gestora. Destacó tres que van a dominar la renta fija en 2023: la ralentización de la escalada inflacionista, la llegada a cámara lenta de una recesión y el regreso de los bonos. En cuanto a la inflación, habla de que esta ya ha tocado techo; explica que, si bien ha seguido al alza, en los últimos seis meses ha subido a un ritmo inferior en comparación a los meses anteriores. En cualquier caso, ha advertido que la trayectoria de la inflación “no va a ser una línea recta”, y ha pedido prestar especial atención a los componentes de la inflación subyacente.

“Los bancos centrales entraron en pánico, no van a parar de subir tipos hasta que rompan algo”, continuó Cielinski. Para é, no es tan importante el hecho de que la tasa terminal de los tipos de interés en EE.UU. sea del 5% o del 5,5%, sino lo rápido que ha llegado la Fed a esta cota partiendo de que hace un año estábamos en mínimos históricos. “Si mantiene el ritmo y la inflación cae por debajo del 2,5%-3%, entraremos en territorio restrictivo”, advierte el experto.  Esto le lleva al segundo gran tema, la recesión: Cielinski observa que todos los indicadores adelantados apuntan a su llegada, y también parte de los atrasados. En vísperas de que esta se materialice, pide vigilar de cerca las condiciones de la liquidez…y esto le lleva al último tema de inversión, el regreso de los bonos. “Visto en perspectiva, lo que vivimos en 2022 fue el crash del mercado de la renta fija”, declara el experto. Éste añade que “estadísticamente va a ser muy difícil repetir 2022”, especialmente por la caída a la vez de renta fija y renta variable; para este año, cree que “es probable que ambas clases de activo reconecten con su correlación histórica”.

Yendo concretamente a las oportunidades de renta fija, Cielinski ofrece tres claves: los bonos están ofreciendo rentas mayores, un colchón más elevado a precios actuales para amortiguar las pérdidas si continúan las subidas de tipos, y vuelven a proporcionar diversificación frente a los riesgos bajistas. Son puntos de vista con los que coincidió John Lloyd, gestor de estrategias multiactivos: “En 20 años que llevo operando en la renta fija, nunca había estado tan entusiasmado con el punto de partida para obtener rendimientos como en el actual”.

Oportunidades en titulizaciones

Donde Lloyd ve más oportunidades actualmente es en el mercado de bonos titulizados, particularmente en bonos flotantes, porque considera que los inversores pueden obtener rendimientos similares o superiores a los de la deuda corporativa estadounidense con grado de inversión, pero con duraciones inferiores y mayor calidad crediticia. “Son activos atractivos para los clientes que estén preocupados con el riesgo de duración”, indica. También le gustan los MBS de agencia, porque no suponen asumir un gran riesgo de crédito al contar con el respaldo del gobierno de EE.UU. “Los diferenciales están más anchos que en 2012 y la crisis del Covid y por encima de la media y están baratos en términos históricos frente a la deuda corporativa con grado de inversión. La corrección de este activo ha tenido más que ver con que la Fed ha estado depurando los MBS que tenía en su balance”, aclara.

Ideas en crédito

Los gestores de crédito James Briggs y Tim Winstone y el director global de high yield Thomas Ross ampliaron los comentarios de Lloyd sobre el crédito con algunas observaciones interesantes. Por ejemplo, Briggs indicó que “los rendimientos actuales son históricamente atractivos, en deuda con grado de inversión no veíamos valoraciones así desde 2009”. También ha observado que la deuda ha abandonado el territorio negativo después de años con esta anomalía, y habla de que “ahora el ‘carry’ existe por primera vez en mucho tiempo”. Al igual que Cielinski, subraya que “desde los niveles actuales existen oportunidades para obtener elevados retornos”.

Dicho esto, Briggs aclara que no es que encuentre el crédito extraordinariamente barato – piensa que desde el comienzo de año los diferenciales ya han puesto en precio la posibilidad de una recesión-, pero dada la brutal revisión de precios cree que, aunque ya hayan corrido algo, todavía “ofrecen compensación incluso si la recesión es peor de lo esperado; esta compensación ya no la ofrecen las partes menos líquidas del mercado”. Para Briggs, ahora existe «una probabilidad razonable de que la Reserva Federal consiga ejecutar un soft landing». Por clases de activos, Briggs destacó que le gusta la deuda de bancos, particularmente la deuda sénior de los grandes campeones nacionales, pues observa que les favorece el entorno de subidas de tipos y que presentan balances muy saneados.

Por su parte, Tom Ross ha hablado de la situación de relativa estabilidad del high yield: “La deuda de alto rendimiento ahora presenta un perfil de mayor calidad, hay más BBs y menos CCCs y está más diversificada que en 2015. Además, las empresas no afrontarán un muro de vencimientos hasta 2025-2026, porque han aprovechado los últimos años de tipos bajos para financiarse. Por estos motivos, si llega una recesión esperamos que la tasa de impago sea menor que en el pasado”.

Finalmente, Winstone destacó por su parte que muchas compañías que perdieron el grado de inversión tras el covid han hecho los deberes en este tiempo y son candidatas a una revisión al alza de su rating, por lo que las estrellas emergentes son otro territorio donde están encontrando ideas de inversión en la firma.

Tres temas para tener presentes al invertir en renta fija este año

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

La renta fija sigue dando mucho que hablar en lo que llevamos de 2023. Si el año pasado el fuerte castigo que sufrieron los bonos fue el tema general de conversación, a finales de diciembre lo que se comentaba es que lo peor del ajuste monetario ya había sucedido, y desde entonces el enfoque del mercado se ha centrado en las oportunidades de inversión en este universo tras la fuerte revisión de precios. Janus Henderson Investors ha sentado a sus principales expertos en renta fija para analizar qué ideas de inversión están implementando en las carteras y dar perspectivas sobre qué esperar el resto del año.

El primero en abrir la sesión fue Jim Cielinski, responsable global de renta fija de la gestora. Destacó tres que van a dominar la renta fija en 2023: la ralentización de la escalada inflacionista, la llegada a cámara lenta de una recesión y el regreso de los bonos. En cuanto a la inflación, habla de que esta ya ha tocado techo; explica que, si bien ha seguido al alza, en los últimos seis meses ha subido a un ritmo inferior en comparación a los meses anteriores. En cualquier caso, ha advertido que la trayectoria de la inflación “no va a ser una línea recta”, y ha pedido prestar especial atención a los componentes de la inflación subyacente.

“Los bancos centrales entraron en pánico, no van a parar de subir tipos hasta que rompan algo”, continuó Cielinski. Para é, no es tan importante el hecho de que la tasa terminal de los tipos de interés en EE.UU. sea del 5% o del 5,5%, sino lo rápido que ha llegado la Fed a esta cota partiendo de que hace un año estábamos en mínimos históricos. “Si mantiene el ritmo y la inflación cae por debajo del 2,5%-3%, entraremos en territorio restrictivo”, advierte el experto.  Esto le lleva al segundo gran tema, la recesión: Cielinski observa que todos los indicadores adelantados apuntan a su llegada, y también parte de los atrasados. En vísperas de que esta se materialice, pide vigilar de cerca las condiciones de la liquidez…y esto le lleva al último tema de inversión, el regreso de los bonos. “Visto en perspectiva, lo que vivimos en 2022 fue el crash del mercado de la renta fija”, declara el experto. Éste añade que “estadísticamente va a ser muy difícil repetir 2022”, especialmente por la caída a la vez de renta fija y renta variable; para este año, cree que “es probable que ambas clases de activo reconecten con su correlación histórica”.

Yendo concretamente a las oportunidades de renta fija, Cielinski ofrece tres claves: los bonos están ofreciendo rentas mayores, un colchón más elevado a precios actuales para amortiguar las pérdidas si continúan las subidas de tipos, y vuelven a proporcionar diversificación frente a los riesgos bajistas. Son puntos de vista con los que coincidió John Lloyd, gestor de estrategias multiactivos: “En 20 años que llevo operando en la renta fija, nunca había estado tan entusiasmado con el punto de partida para obtener rendimientos como en el actual”.

Oportunidades en titulizaciones

Donde Lloyd ve más oportunidades actualmente es en el mercado de bonos titulizados, particularmente en bonos flotantes, porque considera que los inversores pueden obtener rendimientos similares o superiores a los de la deuda corporativa estadounidense con grado de inversión, pero con duraciones inferiores y mayor calidad crediticia. “Son activos atractivos para los clientes que estén preocupados con el riesgo de duración”, indica. También le gustan los MBS de agencia, porque no suponen asumir un gran riesgo de crédito al contar con el respaldo del gobierno de EE.UU. “Los diferenciales están más anchos que en 2012 y la crisis del Covid y por encima de la media y están baratos en términos históricos frente a la deuda corporativa con grado de inversión. La corrección de este activo ha tenido más que ver con que la Fed ha estado depurando los MBS que tenía en su balance”, aclara.

Ideas en crédito

Los gestores de crédito James Briggs y Tim Winstone y el director global de high yield Thomas Ross ampliaron los comentarios de Lloyd sobre el crédito con algunas observaciones interesantes. Por ejemplo, Briggs indicó que “los rendimientos actuales son históricamente atractivos, en deuda con grado de inversión no veíamos valoraciones así desde 2009”. También ha observado que la deuda ha abandonado el territorio negativo después de años con esta anomalía, y habla de que “ahora el ‘carry’ existe por primera vez en mucho tiempo”. Al igual que Cielinski, subraya que “desde los niveles actuales existen oportunidades para obtener elevados retornos”.

Dicho esto, Briggs aclara que no es que encuentre el crédito extraordinariamente barato – piensa que desde el comienzo de año los diferenciales ya han puesto en precio la posibilidad de una recesión-, pero dada la brutal revisión de precios cree que, aunque ya hayan corrido algo, todavía “ofrecen compensación incluso si la recesión es peor de lo esperado; esta compensación ya no la ofrecen las partes menos líquidas del mercado”. Para Briggs, ahora existe «una probabilidad razonable de que la Reserva Federal consiga ejecutar un soft landing». Por clases de activos, Briggs destacó que le gusta la deuda de bancos, particularmente la deuda sénior de los grandes campeones nacionales, pues observa que les favorece el entorno de subidas de tipos y que presentan balances muy saneados.

Por su parte, Tom Ross ha hablado de la situación de relativa estabilidad del high yield: “La deuda de alto rendimiento ahora presenta un perfil de mayor calidad, hay más BBs y menos CCCs y está más diversificada que en 2015. Además, las empresas no afrontarán un muro de vencimientos hasta 2025-2026, porque han aprovechado los últimos años de tipos bajos para financiarse. Por estos motivos, si llega una recesión esperamos que la tasa de impago sea menor que en el pasado”.

Finalmente, Winstone destacó por su parte que muchas compañías que perdieron el grado de inversión tras el covid han hecho los deberes en este tiempo y son candidatas a una revisión al alza de su rating, por lo que las estrellas emergentes son otro territorio donde están encontrando ideas de inversión en la firma.

BlackToro suma a Marcelo Torres para el cargo de jefe de Business Development Officer en Miami

  |   Por  |  0 Comentarios

Marcelo Torres fue nombrado jefe de Business Development Officer para las oficinas de Miami de BlackToro.

El advisor cuenta con más de 20 años de experiencia “en el desarrollo del negocio de gestión de activos y asesoramiento de inversiones a clientes”, un aspecto que fue destacado por Gabriel Ruiz, presidente y CIO de BlackToro, dice el comunicado al que accedió Funds Society.

“Estamos muy contentos con la incorporación de Marcelo a nuestro equipo de liderazgo en BlackToro y estoy seguro de que su amplia experiencia y conocimiento de la industria de private banking y wealth management ayudarán a BlackToro a continuar su expansión en el negocio de gestión activos y asesoramiento de inversiones a clientes en Latinoamérica y Estados Unidos”, afirmó Ruiz.

Nacido en Chile, Torres se desempeñó como gerente de Desarrollo Estratégico en Taurus Administradora General de Fondos S.A., donde obtuvo experiencia en la gestión de estrategias de inversión y el desarrollo de nuevos negocios.

Previo a Taurus, Torres se desempeñó durante 20 años en LarrainVial como subgerente de Inteligencia de Negocios en La Red Comercial, gerente de Inteligencia de Negocios de wealth management y gerente corporativo de esa área.

Es ingeniero comercial graduado de la Universidad Iberoamericana y posee un MBA del ESE Business School de la Universidad de Los Andes.

“Estoy muy entusiasmado de unirme a un grupo con el talento y experiencia de BlackToro, y espero poder aportar mi experiencia y conocimiento para la expansión de la compañía en sus principales áreas”, comentó Torres.

La plataforma chilena Negocios con Impacto cierra 2022 con casi 14 millones de dólares en expectativas de negocios

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Las actividades de la plataforma Negocios con Impacto durante 2022 resultaron en más de 3.500 reuniones entre más de 1.800 participantes en Chile. En un total de siete rondas de negociación –que convocaron emprendedores en tres áreas temáticas–, la organización terminó el año con expectativas de negocios por un total de 13,9 millones de dólares.

Según destacaron a través de un comunicado, estos eventos se desarrollaron de forma virtual, para abrir oportunidades a iniciativas a lo largo de Chile.

Esta iniciativa, explicaron, surgió de un acuerdo entre Sistema B y Mentores de Impacto para promover espacios de relacionamiento. Se trata de una plataforma de eventos donde organizaciones públicas y privadas –junto a grandes, pequeñas o medianas empresas– tienen la oportunidad de presentar sus credenciales, evaluar alianzas estratégicas y abrir oportunidades de negocios.

“Estamos muy contentos con los resultados de este 2022. Nos alegra poder ser gestores de estas rondas, porque abren oportunidades increíbles para emprendimientos y negocios de todos los tamaños, lo que además de ser un aporte concreto para dinamizar la economía nacional, también nos permite fomentar un desarrollo productivo con el triple impacto”, aseguró Natalia Troncoso, directora de Negocios con Impacto, en la nota de prensa.

El éxito de un emprendimiento depende de muchísimos factores. Uno de ellos se relaciona con la capacidad de establecer vínculos estratégicos y enriquecer un ecosistema de colaboración, según destacaron desde Negocios con Impacto.

Encuentros virtuales

La plataforma nació hace siete años para promover el encuentro y las alianzas entre organizaciones con mirada de triple impacto. En un comienzo, los eventos se desarrollaban de forma presencial, pero la pandemia los obligó a repensar la plataforma.

“El confinamiento representó un tremendo desafío que, finalmente, se transformó en una oportunidad increíble. El abrir las rondas de negocio en formato virtual, no sólo nos permitió continuar con lo que veníamos haciendo, sino que, además, amplió significativamente el abanico de posibilidades a un universo mucho más amplio de potenciales participantes, que no siempre tenían la posibilidad de participar de este tipo de encuentros”, explicó Troncoso.

De esta manera, desde el 2017 Negocios con Impacto ha ejecutado 39 rondas de negocios, en las que se han desarrollado más de 19.000 reuniones, dejando sobre 150 millones de dólares en proyecciones de negocios.

Además, destacaron, han formado una comunidad de más de 14.000 organizaciones, que han podido encontrar aliados claves para el desarrollo y proyección de sus respectivos negocios.

Para 2023, la firma tiene proyectada la organización de siete rondas de negocios, cuyas temáticas y fechas se darán a conocer a futuro.

“Hemos sido testigos de importantes hitos en materia de relacionamiento comercial, que se han gestado en las rondas de negocios y eso nos impulsa a continuar generando espacios de encuentro. Por otro lado, las rondas constituyen una oportunidad real para que grandes empresas encuentren nuevos aliados”, agregó la directora de la organización.

La inversión ESG lucha por adaptarse a los nuevos tiempos

  |   Por  |  0 Comentarios

Canva

La nueva taxonomía verde europea y la crisis climática están obligando a los profesionales de la inversión a adaptarse a los nuevos tiempos, desde el punto de vista de la inversión socialmente responsable. Así se desprende de las opiniones debatidas en el recientemente celebrado “Encuentro Finresp 2023, Presente y futuro de las finanzas sostenibles en España”. 

En la mesa redonda dedicada a la inversión sostenible de estas jornadas, Helena Viñes, consejera de la CNMV y presidenta de la Plataforma Europea de las Finanzas Sostenibles, resaltó la importancia de la nueva taxonomía, en tanto que pretende “reorientar los flujos de capital a inversiones sostenibles y facilita el acceso al capital para que las empresas alcancen los objetivos sobre emisiones establecidos” por parte de los organismos internacionales.

No en vano, según recordó en esta misma mesa de debate  Víctor Matarranz, director general de Banca Privada, Gestión de Activos y Seguros en Banco Santander, serán necesarios 520.000 millones de euros al año en Europa para llegar a los objetivos de emisiones acordados en la Cumbre del Clima de París de 2015.

En definitiva, el objetivo de la inversión en ESG, según Matarranz, es “movilizar y concienciar”, además de “ayudar a las empresas a dirigir su capital a determinados negocios” alineados con la ESG. Asimismo, reclamó “alianzas” entre el sector público y privado para llevar a cabo toda esta tarea de innovación. 

Los retos que afronta el sector de la inversión sostenible afloraron en la intervención de Santiago Satrústegui, consejero delegado de Abante. Satrústegui apuntó a la reciente crisis energética como uno de los factores desestabilizantes de la inversión ESG en el último año. El motivo es que los asesores han estado introduciendo la idea entre los inversores de que las inversiones responsables dan rentabilidades satisfactorias, sobre todo a largo plazo. Pero la subida de los precios de las materias primas derivadas del petróleo ha dado al traste con esta estrategia.

En este punto, Satrústegui citó a la gestora Vanguard, todo un gigante del sector en EE.UU. que se ha retirado de la iniciativa Net Zero Asset Managers (NZAM), lanzada a fines de 2020 y cuyos firmantes rondan los 300 con activos bajo gestión de alrededor de 60 billones de dólares. “Si Vanguard no invierte en ESG, los que invertimos en fondos americanos tenemos un problema”, sentencia Satrústegui.

Como conclusión, Viñes descarta que la inversión sostenible del futuro más inmediato no excluye a ningún actor, pero sí asegura que se va a dejar atrás a determinados negocios de forma paulatina, como es la industria de los hidrocarburos.

Polen Capital incorpora al equipo de renta variable emergente de LGM, parte de Columbia Threadneedle Investments

  |   Por  |  0 Comentarios

Canva

Polen Capital ha anunciado la expansión de su franquicia de Mercados Emergentes, contratando a los principales equipos de inversión de Mercados Emergentes y Renta Variable China de LGM, que forman parte de Columbia Threadneedle Investments. Según ha explicado la firma, el acuerdo supone la incorporación de otros seis profesionales de la inversión a Polen Capital, elevando su equipo a seis estrategias y 10 profesionales de la inversión, con sede en Londres y en la recién inaugurada oficina de Polen en Hong Kong. 

La gestora indica que los equipos de LGM, que anteriormente formaban parte de Columbia Threadneedle Investments, mejorarán las capacidades y la experiencia de Polen en los mercados emergentes y China, ya que los clientes buscan cada vez más exposición a estos mercados. Además, Polen ha explicado que incorporará y renombrará las principales estrategias y productos de mercados emergentes del equipo, incluidos Emerging Markets Growth, China Growth y Emerging Markets Small Company Growth. 

“Nuestra expansión en Asia, y en los mercados emergentes en general, representa una oportunidad atractiva para Polen y nuestros clientes que aumentará nuestra exposición, personal y capacidades en las zonas de más rápido crecimiento del mundo. El equipo de LGM está alineado con Polen estratégica y culturalmente, y refleja nuestro enfoque centrado en el cliente y en los resultados a largo plazo. Contar con un modelo operativo consistente y sostenible y una infraestructura robusta y centralizada apoyará la capacidad del equipo para hacer lo que mejor saben hacer”, ha señalado Stan Moss, CEO de Polen Capital.

Según explican, esta expansión “reúne a un equipo históricamente eficaz”, ya que varios miembros del equipo de Crecimiento de Mercados Emergentes de Polen se unieron a Polen desde LGM. También supone una importante ampliación de sus capacidades de análisis global, ya que pasa a contar con profesionales sobre el terreno en Hong Kong, lo que mejora la capacidad de Polen para identificar empresas que puedan ofrecer un crecimiento sostenible de los beneficios por encima de la media. 

“Estamos encantados de que nuestros antiguos colegas de LGM se unan a nosotros en Polen. El equipo aporta una profunda experiencia y una larga trayectoria en la creación de carteras de crecimiento concentradas y de calidad en mercados emergentes, lo que encaja perfectamente con la filosofía de inversión centrada de Polen», ha añadido Damian Bird, responsable del equipo de Crecimiento en Mercados Emergentes de Polen. 

En opinión de Bird, en términos generales, la mayoría de los inversores están muy infra expuestos a los mercados emergentes. “Creemos que su potencial de crecimiento económico a largo plazo impulsará atractivas oportunidades de inversión en un futuro próximo, y nos complace ofrecer a los clientes las mejores capacidades de su clase en mercados emergentes”, concluye.