«La situación estructural del alto rendimiento en High Yield permanece intacta»

  |   Por  |  0 Comentarios

En un entorno complejo, el estilo activo de alta convicción, el énfasis en la selección de créditos y el enfoque consciente del riesgo han generado un historial de sólidas rentabilidades ajustadas al riesgo para el fondo de bonos globales de alto rendimiento de Aegon Aset Management, que sigue siendo reconocido por la industria.

Por cuarto año consecutivo, el fondo ganó el premio Refinitiv Lipper Fund a 10 años en la categoría Bond Global High Yield USD, y agregó también el galardón a 5 años en 2023.

“Ganar estos premios, entre otros, es testimonio del enfoque consistente de nuestro equipo para cumplir con los clientes a largo plazo”, describe Thomas Hanson, CFA y director de alto rendimiento de Europa de Aegon Asset Management y miembro del equipo Global Leveraged Finance.

El gestor concedió una entrevista a Funds Society, y habló de la estrategia de inversión que sigue el fondo, de las razones del éxito del mismo en materia de  inversiones, y brindó también sus perspectivas para los bonos de alto rendimiento en un contexto recesivo y con riesgos al alza para esta clase de activo en particular.

“El riesgo de recesión aún acecha en el horizonte y creemos que los mercados seguirán siendo volátiles en el 2023. A pesar de las incertidumbres macroeconómicas, los fundamentos crediticios de alto rendimiento se encuentran en una forma relativamente buena”, asegura Thomas Hanson, CFA y director de alto rendimiento de Europa de Aegon Asset Management.

De cara al año 2023, la mayoría de las empresas de alto rendimiento tenían balances saludables, con un apalancamiento históricamente bajo y una alta cobertura de intereses. “Si bien el impulso de las calificaciones inevitablemente se revertirá, la mayoría de las empresas se mantienen disciplinadas y tienen altos niveles de efectivo para ayudar a cumplir con las obligaciones de deuda”, enfatiza.

Según Hanson, la mayoría de las empresas de alto rendimiento podrían superar una desaceleración, ya que “el riesgo de vencimiento a corto plazo es relativamente bajo, con pocos bonos que vencen en 2023 y 2024, lo que puede ayudar a mitigar el riesgo de incumplimiento”.

Los emisores de crédito han podido repararse para una de las recesiones más adelantadas, mediante la implementación de cambios, como medidas de control de costos. “Es importante tener en cuenta que la calidad media del mercado general de alto rendimiento es mucho más alto hoy de lo que ha sido en años. Hay menos CCC e inferiores, y una mayor proporción de BB en el índice. No hay duda de que las rebajas y los incumplimientos tenderán a aumentar a medida que cambia el ciclo, pero la naturaleza de mayor calidad del mercado también podría ayudar a limitar las dificultades y los incumplimientos en comparación con recesiones anteriores”, señala el gestor.

A medida que las tasas han subido, el gestor afirma que el alto rendimiento ahora esta haciendo honor a su nombre. Los rendimientos por encima del 8% en el índice ICE BofA Global High Yield parecen atractivos. Sin embargo, los diferenciales se mantienen en torno a los promedios a largo plazo. «Esto deja a muchos inversores ante un dilema al tratar de evaluar el camino a seguir para los diferenciales y el punto de entrada óptimo para los bonos de alto rendimiento. Dada la incertidumbre macroeconómica, es poco probable que veamos un ajuste sostenido de los diferenciales a corto plazo, aunque un factor técnico relativamente ajustado puede ejercer una presión positiva aquí», resume Hanson.

Históricamente, los rendimientos superiores al 8% han proporcionado rendimientos totales decentes para los inversores a largo plazo. Desde 2008, los rendimientos superiores al 8% han sido relativamente raros. Históricamente, estos períodos han resultado en rendimientos de dos dígitos en los períodos posteriores de uno, tres y cinco años.

Hanson considera que los inversores a largo plazo tienen motivos para considerar aumentos graduales al alto rendimiento para capitalizar rendimientos atractivos, siempre que puedan capear cierta volatilidad a corto plazo. “Después de todo -indica-, es el tiempo en el mercado, no el tiempo del mercado, lo que importa en el alto rendimiento. A largo plazo, el alto rendimiento global ha generado rentabilidades ajustadas al riesgo competitivas frente a muchos otros activos de renta fija e incluso acciones. Como tal, creemos que el caso estructural para el alto rendimiento permanece intacto”.

El fondo de bonos globales de alto rendimiento Aegon se administra con un estilo activo y tiene el objetivo de maximizar la rentabilidad total, incluidos los altos ingresos más la revalorización del capital, al mismo tiempo que genera sólidas rentabilidades ajustadas al riesgo.

«Gestionamos una cartera de alta convicción de nuestras mejores ideas de inversión –explica-. Nuestro enfoque se centra en la selección de valores de abajo hacia arriba. Con el respaldo de un proceso estructurado de arriba hacia abajo, adoptamos un enfoque dinámico para asignar a regiones, calificaciones y sectores”.

El mandato del fondo es flexible y no está limitado por un índice: invierte solo donde encuentra que hay valor. “Creemos que este enfoque flexible nos ayuda a maximizar el conjunto de oportunidades y evita las restricciones no deseadas impuestas por un índice de referencia, ya que nuestro objetivo es superar a nuestros pares y a los índices globales de alto rendimiento”, detalla.

En el entorno actual, con desafiantes perspectivas económicas, el fondo sigue una estrategia de mejora de la calidad. “Hemos estado agregando exposición en bonos con calificación BB de mayor calidad con rendimientos atractivos. Llegará el momento de aumentar la asignación a títulos de alto rendimiento con calificaciones más bajas; sin embargo, persisten los riesgos a la baja y creemos que es prudente estar moderadamente a la defensiva en este entorno”, indica Hanson.

En cuanto a regiones, el director de alto rendimiento de Europa de Aegon AM destaca el crédito de empresas estadounidenses y europeas, y mantiene la infraponderación en los mercados emergentes. Además, Hanson se muestra interesado en algunas empresas de ocio que se están beneficiando de la demanda reprimida de los consumidores. “Si bien algunos de estos negocios pueden estar operando en sectores más desafiantes, administramos el riesgo seleccionando valores que tienen mayor antigüedad en la estructura de capital en un esfuerzo por preservar el capital de los clientes”, asegura.

El fondo tiene una larga trayectoria. Al preguntarle cuál ha sido la mayor lección que ha aprendido en estos años, Hanson declara: «Seguimos creyendo que nuestro enfoque ascendente de alta convicción ha impulsado nuestro éxito a lo largo de los años. A lo largo de este tiempo, hemos aprendido la importancia de utilizar un proceso consciente del riesgo respaldado por la profunda investigación. Mantener la disciplina de inversión es fundamental para nuestro estilo».

«Utilizando una mentalidad centrada en el riesgo, asumimos un riesgo de inversión suficiente, pero no excesivo, a medida que perseguimos los objetivos de rendimiento», añade. Hanson adopta un enfoque dinámico para asignar a regiones, calificaciones y sectores, respaldados por un equipo global de analistas de investigación. «Nos enorgullecemos de nuestra voluntad de construir una cartera que creemos es diferente a la de nuestros pares, ya que nos enfocamos exclusivamente en nuestras ideas de mayor convicción y no estamos sujetos a un punto de referencia», concluye.
¿Ganarle o no ganarle al mercado?

  |   Por  |  0 Comentarios

Ibrahim Boran Euros y Dólares_0
Pixabay CC0 Public DomainIbrahim Boran. Ibrahim Boran

Después del notable retroceso del S&P 500 durante 2022, es esperable que algunos se cuestionen sobre las ventajas de una estrategia de inversión más pasiva sobre una más activa, es decir, que tenga transacciones frecuentes en respuesta a eventos corrientes y de corto plazo.

De hecho, muchas estrategias que coloquialmente llamamos pasivas no lo son en sentido estricto. Por ejemplo, una cartera que invierte 60% en renta variable y 40% en renta fija será revisada cada cierto tiempo para que estas proporciones se mantengan, lo que implica la disposición a comprar y vender instrumentos. Así también, muchas estrategias dejan algo de discreción al gestor para cambiar las ponderaciones de algunos activos, aunque sin desviarse del objetivo de inversión. En rigor, es mejor hablar de estrategias que siguen reglas definidas versus estrategias que no lo hacen.


A grandes rasgos, el argumento en favor de una sobre la otra se resume en que la inversión sujeta a reglas es considerablemente menos costosa que la alternativa. Con todo, en un contexto en que las tasas de interés reales han estado en niveles históricamente bajos, la tentación de buscar opciones que generen mayores retornos se mantiene. En lo que sigue presento algunos argumentos a favor de estrategias sujetas a reglas de largo plazo.

En primer lugar, debemos entender que los inversionistas finales, sobre todo los minoristas, típicamente no tienen ventajas de información para seleccionar aquellos activos que verdaderamente entregan mejores retornos que una alternativa con enfoque más pasivo. Por esta razón, muchos inversionistas delegan su patrimonio en administradoras de fondos y carteras. Estas instituciones venden sus servicios de gestión activa con la promesa de obtener mejores resultados que una cartera de referencia o, dicho de forma coloquial, ganarle al mercado. Aquí nos encontramos con el principal problema de la llamada inversión activa, que es la imposibilidad de que, en promedio, estas instituciones logren ganarle al mercado sistemáticamente.

El argumento, inicialmente planteado por el Premio Nobel de Economía William Sharpe, es básicamente una definición aritmética. Obviando costos de transacción, dado que los inversores llamados pasivos obtendrán el retorno promedio, los del grupo activo en conjunto también deberán, por definición, obtener el mismo rendimiento (en promedio). Por lo tanto, aquellos inversionistas activos que logren desempeñarse mejor lo conseguirán a costa de otros inversionistas activos que lo hagan peor.  Esto implica que la decisión del inversor no debería limitarse a decidir si seguir o no una estrategia activa, sino que también a seleccionar aquellas administradoras que realmente tengan habilidad para invertir.

La pregunta que sigue entonces es cómo identificar a los gestores hábiles. El primer enfoque es basarse en la historia. Por ejemplo, delegar la administración a uno de los 12 gestores que hayan logrado ganarle al mercado durante 10 años seguidos. Esto parece lógico, pero conlleva un gran problema: distinguir a los talentosos de aquellos con suerte. Veámoslo con el ejemplo de tirar una moneda 10 veces seguidas. La probabilidad de que al lanzarla se obtengan 10 caras es, aproximadamente, 0,1% (o 1 sobre 1.000). Si 10.000 personas lo hacen, lo esperable es que 10 de ellos obtengan 10 caras seguidas. Similarmente, de 10.000 inversionistas, se espera que cerca de 10 de ellos le ganen al mercado durante 10 años seguidos, simplemente debido a la buena suerte. Luego, si observamos 12 ganadores y nos basamos solo en los resultados pasados, es extremadamente difícil distinguir a los 2 talentosos de los 10 que no lo son.

Aun así, algunos inversionistas pueden argumentar que hay formas más sofisticadas de elegir a un gestor activo que solamente mirar el historial. La evidencia reportada en estudios académicos muestra que los fondos que logran ganar constantemente suelen emplear estrategias que se asocian con variables fundamentales de la economía y de compañías en particular, sugiriendo que sus mejores resultados se deben a una comprensión más acabada de los mercados. Sin embargo, las apuestas sobre el estado de la economía también podrían depender de la suerte.

Por otro lado, si es que asumimos que efectivamente existen gestores talentosos y que es posible identificarlos, el costo de invertir con ellos será muy alto, deteriorando así los retornos de los clientes, lo que podría dejarlos igual o peor que con una estrategia más pasiva. Evidencia de esto son las altas comisiones de los llamados “hedge funds”, fondos de inversión alternativos que toman altos riesgos e incurren en altos costos a causa de estrategias más sofisticadas (uso de derivados, apalancamiento y otras). Estos fondos, además de cobrar una fracción del patrimonio administrado considerablemente mayor a la que cobran estrategias más pasivas, tienden a exigir un porcentaje adicional de la rentabilidad misma, lo que los incentiva a tomar más riesgos.

En resumen, una estrategia activa que incurre en transacciones constantes y no se sujeta a reglas predefinidas es un juego caro donde el inversionista final está en una posición desaventajada. En mi opinión, un inversor prudente debería optar por alternativas que sigan de cerca algún índice de referencia, delegando su gestión a administradores que concentren sus esfuerzos en aspectos donde realmente se puede agregar valor, como lo son el control de costos y una adecuada gestión tributaria, y que tengan, además, políticas de administración transparentes que alineen sus incentivos con los del cliente.

El inversionista latinoamericano sigue cauteloso, pero está mirando las acciones y reduciendo el efectivo

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Los inversionistas latinoamericanos distan del entusiasmo, pero los resultados de la encuesta mensual de administradores de fondos de Bank of América (BofA) sugiere que las ansiedades están menguando. En mayo, los actores regionales redujeron sus niveles de caja y aumentaron sus intenciones de subir su exposición a las acciones.

El estudio mostró que un 61% del panel –compuesto por 33 profesionales, con un AUM agregado de alrededor de 87.500 millones de dólares– planeaba aumentar su posicionamiento en renta variable este mes. En abril, esta cifra era de 48%.

A la par, los niveles de efectivo en los portafolios cayeron a 6,3% este mes, desde el 7,8% que marcó el mes pasado. Aunque cabe destacar que sigue por encima del promedio histórico de la encuesta, de 5%.

Con todo, la confianza sigue temblorosa. Mientras que el promedio histórico de inversionistas que están tomando más riesgos de lo normal en sus decisiones de inversión es de 21%, en el sondeo de mayo esa cifra llegó sólo a 6%.

En cuanto a preocupaciones específicas, la encuesta de BofA muestra que se concentran en la dinámica China. El país asiático y los commodities son el mayor riesgo de cola para los mercados latinoamericanos, según cerca de un 40%.

Este temor superó a una desaceleración en Estados Unidos, el principal riesgo delineado por el sondeo de abril.

Eric Platt se une a Jeferries en Miami

  |   Por  |  0 Comentarios

LinkedInEric Platt, Jefferies

Jefferies sigue potenciando su equipo de Miami con la incorporación de Eric Platt.

Platt, con más de 10 años de experiencia en diversas firmas de la industria, llega procedente de OneDigital.

El advisor trabajó en los bancos Credit Suisse (2012), Morgan Stanley (2016) y HSBC (2017-2018), según su perfil de LinkedIn.

Posteriormente, ingresó como ventas a M&G, donde trabajó entre 2018 y 2021 para el mercado de América Latina y US Offshore.

Tiene estudios en Economía por la Alfred Lerner College of Business & Economics de la Universidad de Delaware.

Este nombramiento se suma al de Yhadira Mercado que llegó a Jefferies procedente de Morgan Stanley el mes pasado.

BTG Pactual se apoya en la tecnología para conquistar al inversionista retail chileno

  |   Por  |  0 Comentarios

José Antonio Rollán, Co-Head de BTG Pactual Digital Chile (cedida)
Foto cedidaJosé Antonio Rollán, Co-Head de BTG Pactual Digital Chile

Han pasado más de seis meses desde que BTG Pactual Chile convirtiera Mercados en línea, su monitor de activos financieros, en una plataforma transaccional. Con alrededor de un millón de visitas mensuales, la aspiración es convertir a la mayor cantidad posible de usuarios en inversionistas, según describe José Antonio Rollán, Co-Head del área Digital.

“La idea es ofrecer los productos y servicios que el banco BTG Pactual normalmente ofrece a los clientes más corporativos y de alto patrimonio a un público más amplio, a través de canales digitales”, describe el ejecutivo.

En octubre lanzaron la plataforma en formato escritorio y hace dos meses lanzaron la aplicación móvil. La oferta incluye acciones, depósitos a plazos en pesos y UF, dólares y más de 100 fondos, entre fondos mutuos y de inversión, con estrategias locales e internacionales.

Además, los procesos son todos digitales, incluyendo el onboarding, el perfilamiento de riesgo y los aportes.

Con esto, la rama chilena de BTG Pactual sigue los pasos de lo que la compañía ha hecho en Brasil, donde lanzaron su área digital hace cinco años. “Es un área que es un pilar importante del banco”, explica Rollán. “De hecho, ahora ofrecen cuentas corrientes, seguros de vida. Es un banco con una oferta retail completa”, agrega.

En el caso de Chile, el ejecutivo no sabe hasta dónde se va a expandir Mercados en línea, pero ve la plataforma como una necesidad. “Ya es mandatorio para los bancos más de nicho, más enfocados en segmentos corporativo y de alto patrimonio, diversificar un poco la base de clientes”, señala.

Los nombres de los grandes bancos son los que más suenan en la cabeza de las personas ajenas al mundo financiero, así que uno de los desafíos de BTG Pactual es aumentar su presencia. Por lo mismo, decidieron apalancarse en su monitor, que describen como el más usado en el país andino. “Nuestra idea es ir gradualmente mostrándoles que ahora, aparte de ver precios e información, también se puede invertir”, explica.

Alta competencia

En un contexto de competencia, con los grandes bancos y las fintech –que han estado captando un número creciente de inversionistas en los últimos años–, “la única opción es entrar a competir”, asegura Rollán.

En ese sentido, desde BTG Pactual destacan que tienen ventaja, como especialista en inversiones, y que Mercados en línea ofrece un modelo de “arquitectura abierta real”. Esto quiere decir que, además de fondos de su gestora, también ofrecen productos de sus competidores, como LarrainVial y Credicorp Capital, y de todas las grandes casas internacionales, como JPMorgan y BlackRock.

En esa línea, el ejecutivo destaca que recientemente firmaron un acuerdo de distribución con DVA. Esta firma es una administradora chilena especializada en fondos temáticos, con estrategias basadas en tendencias globales como tecnología médica, chips, electromovilidad, que no son tan comunes en Chile, asegura.

Además, el acompañamiento es una variable clave. “La idea es entregar el mismo nivel de servicio, el mismo nivel de preocupación, pero a una escala más masiva”, explica.

En esta arista, la firma se apoya en dos pilares. Por un lado, está la entrega de educación financiera, apoyado en el equipo de contenido de BTG Pactual, con distintos niveles de sofisticación, dependiendo del usuario. Por el otro, hay un equipo de relacionamiento, con canales distintos a los de la banca privada tradicional: un acompañamiento virtual, anclado en chats y correos electrónicos.

Esto, asegura Rollán, acomodado según los distintos perfiles de inversionista retail, que varían entre personas que quieren elegir y estudiar sus propias inversiones y aquellos que prefieren más apoyo. “Nuestra idea, como área, es atender a todo ese abanico de clientes”, señala.

Kathryn Rooney Vera asume como Chief Strategist de StoneX

  |   Por  |  0 Comentarios

LinkedInKathryn Rooney Vera, Chief Strategist de StoneX

StoneX contrató a Kathryn Rooney Vera como Chief Strategist. Trabajará en la oficina de Miami en formato híbrido.

Rooney, con 20 años de experiencia, llega procedente de Bulltick Capital Markets donde cumplió funciones entre 2015 y 2023, alcanzando el cargo de Head Markets Strategist.

La especialista en Mercados Emergentes trabajará en “estrecha colaboración” con el equipo de esa área en StoneX, además de los equipos de Renta Variable Global, Renta Fija, Futures y Pagos Globales, según su perfil de LinkedIn.

Dentro de su experiencia también se destacó como analista de renta fija para mercados emergentes en Bear Stearns (2007 y 2008).

Además, trabajó durante cinco años (2003-2007) en MetLife como analista de crédito para mercados emergentes.

Tiene un MBA en Finanzas y Economía por New York University y fue profesora adjunta de Global Economics en la Universidad de Miami.

Fue registrada el 19 de mayo en StoneX, según su perfil de BrokerCheck.

Finnovating lanza MatchGPT®, la primera IA con lenguaje GPT para cerrar negocios entre corporaciones y fintechs

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Finnovating ha desarrollado MatchGPT®, la primera IA basada en lenguaje GPT (Generative Pre-Trained Transformer) del mundo para el cierre de acuerdos y colaboraciones B2B entre corporaciones y compañías que desarrollen innovaciones tecnológicas.

Esta disrupción constituye la primera IA para el emparejamiento de empresas en la industria fintech a nivel mundial. Con más de 20 millones de interacciones entre 100.000 compañías tecnológicas en más de 125 países, MatchGPT promete acelerar las colaboraciones y los negocios B2B para impulsar la tecnología y la innovación.

La solución, enfocada fundamentalmente a corporaciones, startups, scaleups y partners tecnológicos, combina un uso mixto de la API OpenAI, con ChatGPT y algoritmos propios desarrollados por Finnovating.

Con las empresas B2B gastando en torno al 10% de sus ingresos anuales en el desarrollo de negocio y el 4% en soluciones de IT, la caída de los returns on advertisement y ratios de inversión se están convirtiendo en una preocupación considerable para muchas empresas. Para abordar este problema, Finnovating lanzó la primera plataforma de Matching B2B hace 18 meses, con el objetivo de facilitar el negocio y la innovación entre corporaciones y startups tecnológicas.

Pese a que ambas tecnologías están entrenadas para mantener conversaciones a través de un chat, MatchGPT® cuenta con un asistente inteligente que permite emparejar y conectar empresas para hacer negocios, más allá de acceder a la información generada por la IA mediante el diálogo. Esto es posible gracias a la DATA generada por Finnovating desde hace años, que permite generar datos exclusivos sobre tendencias y el comportamiento de las empresas.

Rodrigo García de la Cruz, CEO y fundador de Finnovating, enfatiza las diferencias entre MatchGPT® y ChatGPT, aclarando que MatchGPT® no se desarrolló a partir de GPT-3.5 o GPT-4. Las principales diferencias incluyen diferentes ámbitos: en cuanto al enfoque, MatchGPT® está diseñado para facilitar la conexión e interacción entre empresas B2B, haciendo hincapié en las empresas interesadas en tecnología e innovación; también es utilizado por gobiernos para atraer y colaborar con comunidades tecnológicas en todo el mundo. ChatGPT, sin embargo, es una solución B2C para una base de usuarios más amplia y homogénea.

Respecto al objetivo último del proyecto, MatchGPT® sirve como asistente inteligente para conectar y facilitar transacciones, reduciendo eficazmente la brecha entre empresas de todo el mundo. ChatGPT, en cambio, funciona principalmente como un chatbot conversacional sin características específicas de conexión, emparejamiento y transacción. Para ello, después de cada resultado, las compañías tecnológicas pueden acceder y conectar con las empresas o aplicar a sus oportunidades de colaboración e innovación.

En relación con los resultados, MatchGPT® ofrece resultados personalizados a los usuarios registrados de la Plataforma Finnovating, lo que tiene como objetivo generar conexiones y negocios con el cliente o partner adecuado, mientras que ChatGPT proporciona respuestas idénticas a todos los usuarios, independientemente de su contexto y experiencias.

Sobre la experiencia y las posibilidades, Rodrigo García de la Cruz esclarece que las posibilidades son prácticamente ilimitadas. Algunos ejemplos podrían ser: ‘identifica las 7 principales empresas B2B de FinTech que utilizan Inteligencia Artificial y machine learning en Francia’, ‘aprender cómo expandir mi negocio fintech a los Emiratos Árabes Unidos’, ‘descubrir y conectar con players clave en México para escalar mi insurtech’, ‘encontrar los mejores inversores que buscan negocios B2E en Serie A en Singapur’, o ‘explorar oportunidades de negocio estratégicas en la industria healthtech de los Estados Unidos’.

Finalmente en lo que respecta a las soluciones B2B GPT, García de la Cruz enfatiza: «Al combinar los elementos esenciales de OpenAI y nuestros propios algoritmos IA, junto a los datos exclusivos de nuestra plataforma, hemos conseguido resultados extraordinarios en muy poco tiempo. Nuestro sueño de que cada empresa tech pueda generar más negocio en un solo clic se está convirtiendo en realidad, ya que ahora tenemos la capacidad de ayudar a miles de empresas a identificar a sus clientes, socios e inversores en una misma plataforma en un clic. Esto es posible no solo a través del procesamiento de lenguaje natural (NLP), sino también a la inteligencia avanzada de MatchGPT®. Creo firmemente que esto marcará el inicio de una nueva era en soluciones B2B de GPT «.

Nadia Calviño preside el acto de clausura del 35 aniversario de Afi

  |   Por  |  0 Comentarios

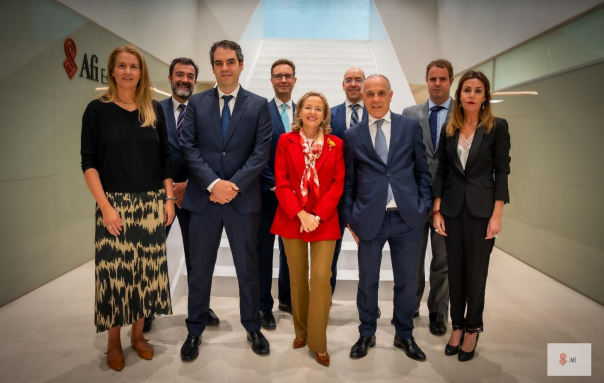
Equipo de Afi y Nadia Calviño
Foto cedidaEquipo de Afi y Nadia Calviño

Afi ha clausurado la serie de eventos divulgativos organizados por su 35 aniversario con un acto especial. Ha contado con la  intervención de la vicepresidenta primera y ministra de Asuntos Económicos y  Transformación Digital, Nadia Calviño. 

La vicepresidenta ha realizado una ponencia titulada “Una economía  digitalizada con valores europeos: prioridades para la presidencia española del  Consejo”. En ella ha abordado los principales retos y oportunidades que afronta  España en el marco de la recuperación económica y la transición digital y ha desgranado los tres pilares fundamentales en los que trabajará el Ministerio de  Asuntos Económicos y Transformación Digital en la Presidencia Española del  Consejo de la Unión Europea en el segundo semestre del año. 

“España llega a la Presidencia de la UE en una posición de relativa fuerza, tenemos una economía fuerte en un contexto internacional muy complejo.  Crecemos con fuerza y la agenda de transformación digital avanzada y  ambiciosa que permitirá a España liderar algunos de los debates más  importantes en el ámbito europeo”, ha explicado la vicepresidenta. 

En concreto, se ha referido al pilar del ámbito económico y financiero, con  expedientes para definir la reforma de la gobernanza económica o las reglas  fiscales; el ámbito digital, para articular el reglamento europeo de Inteligencia  Artificial; y el refuerzo de la cooperación con América Latina. 

La vicepresidencia ha subrayado que la digitalización será uno de los ámbitos  prioritarios en la Presidencia Española de la UE. “Tenemos que articular el marco regulatorio de supervisión para el desarrollo de la innovación tecnológica. Definir el modelo europeo si creemos que la digitalización tiene que servir para la vida de la gente, con una visión humanista que garantice los derechos y valores democráticos”, ha enfatizado. 

El acto, celebrado en Afi Escuela, ha sido inaugurado por Borja Foncillas, presidente de Afi, quien ha destacado el papel de Afi como un referente en el  análisis y la consultoría económica-financiera, el desarrollo digital, así como el  compromiso de la entidad con la formación y la divulgación. 

“En estos últimos años estamos asistiendo al movimiento de algunas de las placas  tectónicas de nuestra sociedad, la mayor parte de ellas de carácter tecnológico […]. En este contexto la estrategia de Afi sigue siendo la de siempre: abrazar la innovación. Incorporarla, con las garantías adecuadas y lo antes posible, en nuestra forma de trabajo, evolucionar con ella, no dar nada por sentado y  razonar por primeros principios”, ha declarado Borja Foncillas.

El evento ha sido retransmitido en directo a través del canal de Youtube de Afi y ha contado con numerosos representantes del mundo empresarial y académico, entre los que se encontraban Rodrigo Buenaventura, presidente de CNMV, Carmen Becerril, presidenta de OMEL, Mirenchu del Valle, presidenta de UNESPA, Pilar González de Frutos, expresidenta de Unespa y patrona de la Fundación Afi Emilio Ontiveros y José Carlos García de Quevedo, presidente del ICO.

Con este acto de clausura, Afi pone fin a las celebraciones públicas para conmemorar su 35 aniversario. En este periodo se han organizado diversos eventos para conmemorar la trayectoria de la organización y su mirada puesta en el futuro, entre las que se incluyen la presentación del libro 35 años de economía y finanzas en España y la celebración de los tres diálogos posteriores.

Ibercaja BP: «Se está esquivando la recesión más anunciada de la historia, y dentro de los emergentes China o India ofrecen más oportunidades”

  |   Por  |  0 Comentarios

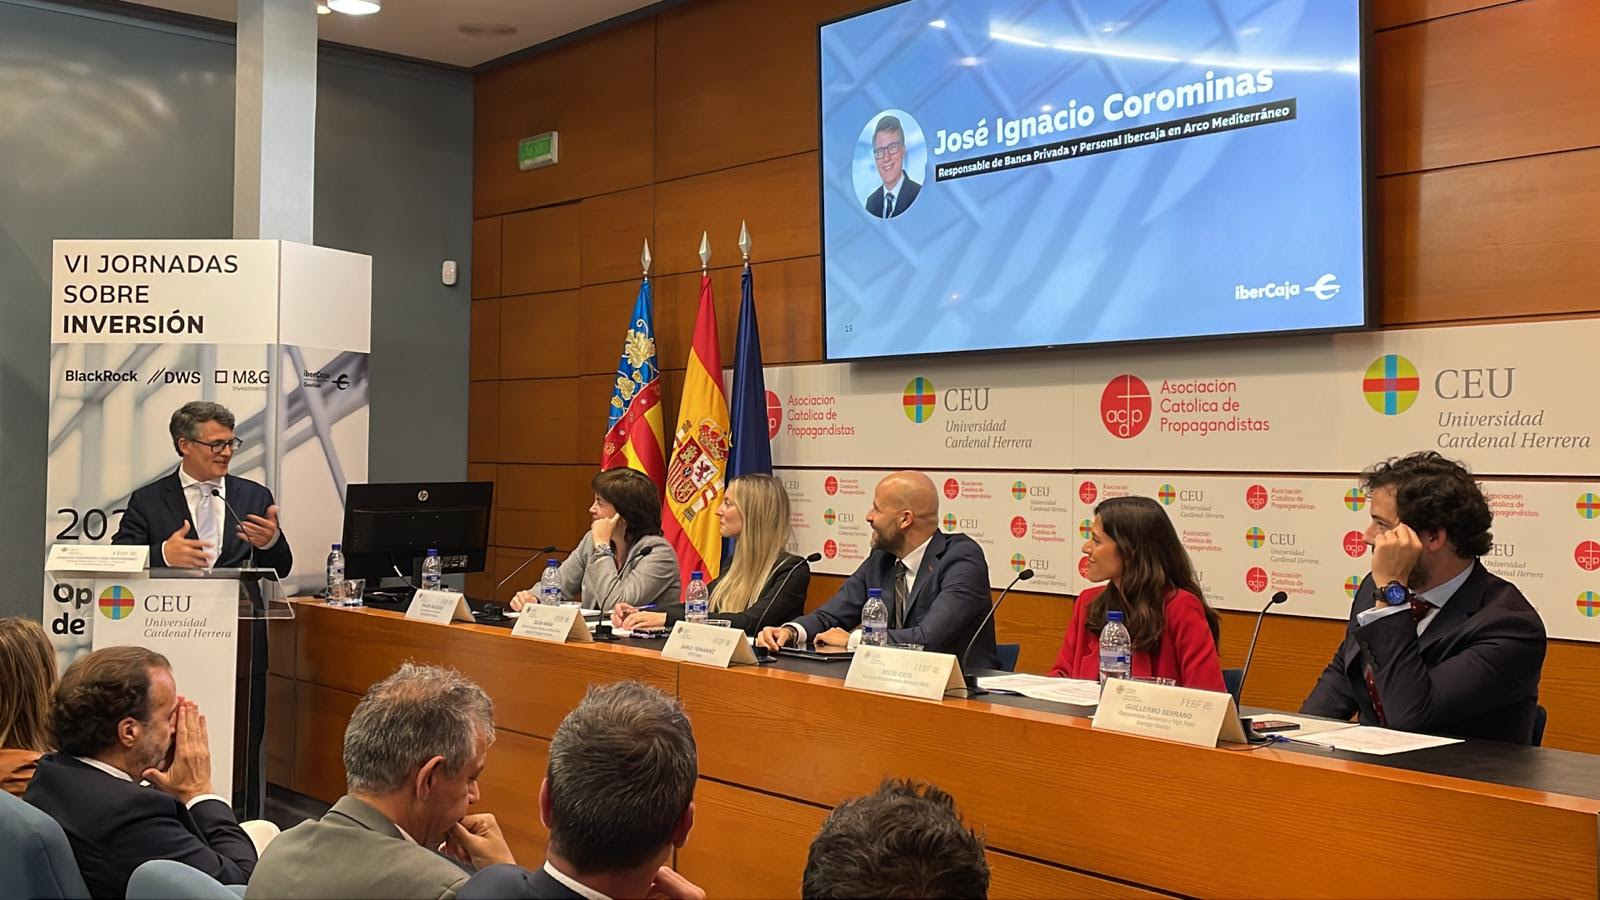
Foto cedidaJosé Ignacio Corominas, responsable de Banca Privada y Personal de Ibercaja en Arco Mediterráneo

La FEBF e Ibercaja han organizado la VI Jornada sobre Inversión- “2023: Retos y Oportunidades de Inversión” en la sede de la Universidad CEU Cardenal Herrera en Valencia. En la apertura de la Jornada participaron Myriam Santos-Morán, directora territorial de Ibercaja en Arco Mediterráneo e Isabel Giménez, directora general de la FEBF.

Al inicio de la mesa redonda se habló de las perspectivas de mercado y las previsiones de crecimiento, y si en la actualidad estamos en un contexto de recesión. Raquel Blázquez, jefe de Gestión de Inversiones de Ibercaja Banca Privada, destacó cómo, de momento, “se está esquivando la recesión más anunciada de la historia, y dentro de los emergentes China o India ofrecen más oportunidades”.

Silvia Senra, miembro del equipo de Distribución de BlackRock en España, Portugal y Andorra, comentó que “desde BlackRock pensamos que estamos en el final de la era de la Gran Moderación, con dos escenarios diferentes: mercados desarrollados lastrados por la brusquedad de las políticas monetarias y emergentes con ventaja, al acabar el ciclo alcista del dólar”.

Para Baruc Fernández de DWS Sales “el mercado está muy positivo, descontando una leve recesión, si bien desde DWS recomendamos la diversificación y apostamos por Europa y sectores defensivos. Dentro de la renta fija, el investment grade ofrece mayor tranquilidad ante bajadas de Rating”.

Por su parte, Rocío Iceta, Business Representative Manager de M&G, comentó que “hay indicadores de corto plazo que apuntan hacia una recesión, pero los de largo plazo mantienen el optimismo. La ralentización ofrece diferencias significativas entre geografías” y afirmó que su gestora “apuesta por la gestión activa como herramienta crucial para crear carteras y que en renta fija su posicionamiento es defensivo, hilando fino e incluyendo lo mejor en cada caso”.

Guillermo Serrano, responsable de Derivados y High Yield de Ibercaja Gestión, opinó que “lo peor ha pasado, y la inflación está mostrando ciertos picos de relajación” y añadió que “en la Renta Fija el tono es positivo, con rentabilidades muy atractivas que no se veían desde hace diez años, pudiendo alargar duraciones e incorporar High Yield de alta calidad”, si bien comentó que “nos centramos en el análisis fundamental como eje central de la gestión, manteniendo cautela en la Renta Variable por tener precios excesivos”.

Para finalizar la Jornada intervino José Ignacio Corominas, responsable de Banca Privada y Personal de Ibercaja en Arco Mediterráneo, señaló que “el aumento de los tipos de interés ofrece un poco de tregua, lo que ayuda a los inversores más conservadores, que apuestan por la renta fija”.

Los diferentes Foros de Encuentro de la Fundación de Estudios Bursátiles y Financieros (FEBF) comparten ideas e iniciativas de mejora entre profesionales y directivos de referencia, otorgando visibilidad a expertos y formación de interés para inversores y pymes de la plaza financiera valenciana.

Dentro de sus actividades destaca el Foro mensual FAPTECH sobre Asesoramiento Patrimonial, el Día de la Educación Financiera, el Observatorio M&A, el Foro de Criptoactivos y Blockchain, y la Jornada Legaltech. En 2023 la FEBF ha realizado 20 acciones formativas y 21 intervenciones en medios de comunicación.

La IA, la tecnología de la que más “se fían” los españoles (56%), muy por delante del metaverso, las criptomonedas o el big data

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Casi 8 de cada 10 españoles (el 78%) tienen expectativas positivas sobre el impacto que las nuevas tecnologías tendrán en su vida, muy por encima de los que no comprenden su alcance (10,7%) o quienes sienten indiferencia (7,3%), miedo o rechazo (4%). Son las conclusiones del informe Feel IT: I Estudio Evercom de percepción tecnológica elaborado por la agencia creativa de comunicación y marketing, en colaboración con Appinio.

El objetivo del estudio de Evercom es comprender qué piensan y sienten los españoles sobre las nuevas tecnologías y la información en torno a ellas. Para ello, se han analizado las respuestas de 850 personas, incluyendo 250 directivos de pymes y grandes empresas. Concretamente, se ha analizado el impacto de cuatro de las nuevas tecnologías con mayor potencial disruptivo en el corto y medio plazo y más presentes en los medios de comunicación hoy: IA, metaverso, criptomonedas y análisis de big data.

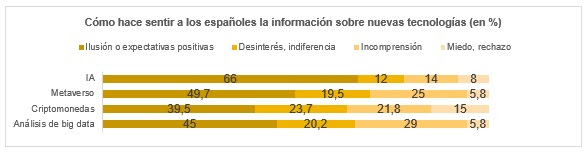
Entre las tecnologías analizadas, una genera claramente unas expectativas más positivas entre los españoles. La IA es la única que genera emociones y expectativas positivas en más de la mitad de los españoles (el 66%), por delante del metaverso (49,7%), el análisis de big data (45%) o las criptomonedas (39,5%), siendo estas últimas las que más miedo o rechazo provocan (15%).

Más concretamente, preguntados directamente por cuál de estas cuatro nuevas tecnologías tendrá un impacto más positivo, el 56,5% señaló la IA, seguida de las criptomonedas (16%), el metaverso (13%) y el análisis de big data (6,7%); el 7,8% considera que ninguna tendrá un impacto positivo. Resulta llamativo que las criptomonedas, siendo la nueva tecnología que más miedo o rechazo provocan, sea la segunda opción en este ranking, lo que podría explicarse por el entusiasmo de las personas que las apoyan.

Los aspectos más preocupantes para los españoles provocados por las nuevas tecnologías son la destrucción o precarización del empleo (30,8%), la deshumanización generada en la sociedad y la pérdida de privacidad (ambas en igual medida, 28,3%) o la desigualdad (12%), así como minoritariamente (0,5%) otros aspectos (mal uso de la tecnología o calentamiento global, entre otros).

En cuanto al impacto directo en el empleo, más de la mitad (53,9%) considera que es negativo o muy negativo, destruyendo más puestos de los que generan o precarizando los actuales. Tan solo el 17,7% considera su impacto positivo o muy positivo, creando más empleo del destruido o generando oportunidades cualificadas o mejorando las actuales. Cerca de un cuarto de los encuestados (28,5%) piensa que el impacto es neutro, creando tantos puestos como destruye.

El estudio también analiza el impacto de las nuevas tecnologías en las conexiones humanas y la comunicación, tanto a nivel personal, como laboral: el 47% considera que este es negativo o muy negativo, complicando las relaciones interpersonales o distanciando a sus usuarios, mientras que el 29,1% opina que es positivo o muy positivo y el 23,8%, neutro. Por otro lado, en cuanto al impacto en los más jóvenes y las próximas generaciones, el balance es ligeramente más optimista que pesimista: el 43,1% cree que este es muy positivo o positivo, facilitándoles la vida o presentándoles nuevas oportunidades, frente al 41,6% que considera que es muy negativo o negativo, generándoles problemas para los que no están o estarán preparados.

Las grandes tecnológicas, como Google, Amazon, Microsoft o Apple, en general, han mantenido la percepción que de ellas tienen los españoles (46,2%) en los últimos años; en el 36,2% de los casos, dicha reputación ha mejorado, lo que supone casi el doble de los que señalan que ha empeorado (17,7%).

Las preocupaciones

Preguntados sobre los aspectos que más preocupan de estas empresas, el reparto es relativamente equitativo, siendo su impacto en la privacidad de los usuarios la principal (24,3%), seguido del poder y tamaño acumulado por dichas empresas (22,3%), la precarización del empleo (21,3%), las prácticas comerciales perjudiciales para el usuario, como la obsolescencia (16,5%) o el impacto negativo en la salud mental o cuestiones relacionadas con la falta de desconexión digital (15,7%).

En cuanto a los aspectos más valorados de las grandes tecnológicas, el reparto es más claro: para tres cuartos de los españoles, lo más valorado es, o bien las mejoras en la calidad de vida (alternativas de comunicación, facilitar el teletrabajo, más tiempo libre…, siendo un 41%), o bien su capacidad de innovación (34,5%), muy por delante de la creación de empleo cualificado (13,3%) o los valores transmitidos por las compañías, como estatus o calidad (11,2%).

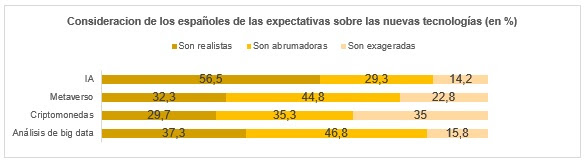
Claramente, la IA es la nueva tecnología cuyas expectativas los españoles consideran más realistas, dado que, en su opinión (56,5%) se cumplen o se cumplirán en el futuro cercano, en contraposición a las criptomonedas, que es la nueva tecnología cuyas expectativas se consideran más exageradas, con más marketing y promesas que realidad para el 35% de los españoles.

Concretamente, únicamente la IA cuenta con una percepción realista en torno a las expectativas generadas de más de la mitad de los encuestados. Solo un 14,2% las considera exageradas, y un 29,3% se siente confundido por ellas. Respecto al resto de tecnologías, los españoles se sienten o bien abrumados o confusos (por ejemplo, el 46,8 y el 44,8%, en el caso de las expectativas en torno al big data y al metaverso, respectivamente). Las criptomonedas son la nueva tecnología cuyas expectativas se consideran más exageradas, llegando el porcentaje al 35%, más del doble de la IA.

A niveles generales, el 56,5% de los españoles considera que las nuevas tecnologías, en su conjunto, son realistas en cuanto a las expectativas generadas alrededor suyo; el 32,2% admite sentirse abrumado o no capacitado para valorar si dichas expectativas son realistas. Tan solo un 10,3% cree que son exageradas.

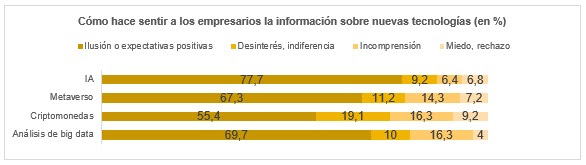
Las emociones que la información relativa a las nuevas tecnologías hace sentir a los empresarios son más positivas que para el resto de la sociedad. En ningún caso, para todas las tecnologías analizadas, el porcentaje de empresarios que afirma que tienen expectativas positivas en torno a ellas es inferior al 50%. La nueva tecnología que genera mayor rechazo entre este colectivo, al igual que para el resto de ciudadanos, son las criptomonedas, sin llegar al 10%.

En cuanto a los aspectos que más preocupan a los empresarios, destacan dos: el elevado coste de los proyectos de digitalización en sus organizaciones y la deshumanización del entorno laboral (ambas, 23,1%), seguidos muy de cerca de la dependencia generada por los grandes proveedores tecnológicos (19,5%) y a cierta distancia del impacto en la plantilla, teniendo que abordar potenciales despidos por el impacto de la automatización (15,5%), la inflación salarial y la batalla por retener y captar talento (12%) y la disrupción que supone para el negocio (6,8%).

Finalmente, respecto a las motivaciones detrás de las inversiones tecnológicas en sus empresas, los empresarios afirman que la principal es la necesidad de adaptarse a las demandas de los consumidores (45,8%), seguida muy de cerca del valor añadido que supone para su organización, en forma de nuevas capacidades o desarrollo del negocio (45%), el impacto positivo para la reputación de su marca, en cuanto a imagen, marca y valores (35,1%) y para adelantarse a la competencia (27,1%).

«Hay un clima de desconfianza y temor ante la novedad, en buena parte alimentado por las expectativas frustradas del metaverso tras el poso que ha dejado Meta”, explica Ander Serrano, director de comunicación B2B en Evercom. “En respuesta a la desinformación y el ruido, empresas y administraciones tienen el desafío de visibilizar los beneficios de estas nuevas tecnologías. Las administraciones deben educar para promover un uso responsable, informado y consciente. Las empresas deben formar e impulsar su adopción como clave competitiva”.