Mientras el Banco Central Europeo eleva los tipos por segunda vez este año y la Reserva Federal de EE. UU. se suma al ajuste, los inversores en renta fija están resolviendo el enigma de fortalecer sus carteras frente a las subidas de tipos al tiempo que buscan un valor relativo atractivo en un contexto de diferenciales de crédito ajustados. Las inversiones de tipo flotante, como las obligaciones garantizadas por préstamos (CLO), están registrando una fuerte demanda en este entorno de incertidumbre.
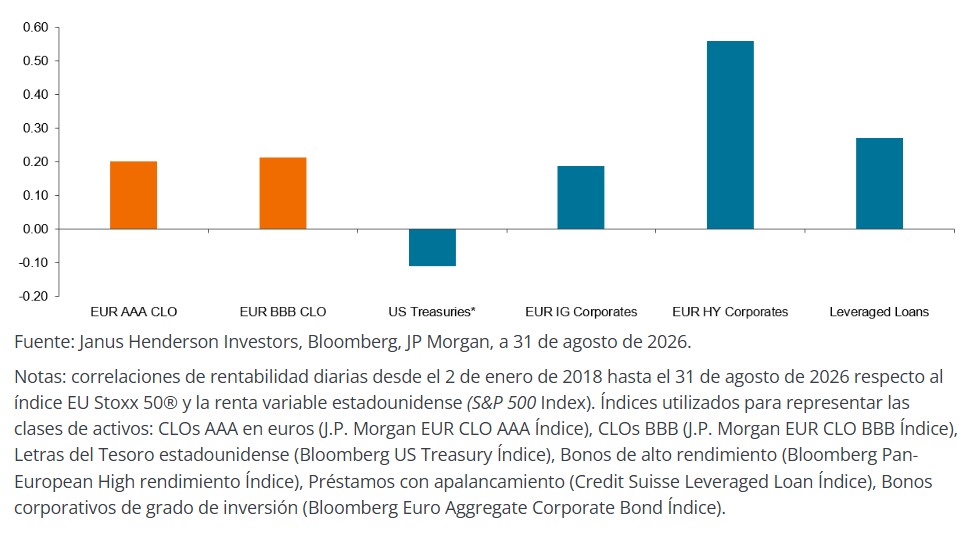
El rendimiento de las rentas de un CLO fluctúa con los tipos de interés y se compone de un diferencial de crédito y un tipo de interés oficial subyacente. Los CLO, por lo tanto, proporcionan rentas o carry atractivos y están en gran medida protegidos frente a la volatilidad de los tipos de interés, lo que contribuye a la diversificación de las carteras (Gráfico 1).
Gráfico 1 «Beneficios de diversificación de los CLO para la renta variable»
Más allá de sus características de tipo flotante, otro atributo que atrae flujos al mercado de los CLO es su resiliencia estructural. Los CLO recurren a múltiples formas de mejora crediticia (características de seguridad integradas) para aumentar la calidad crediticia de la deuda que emiten. A lo largo de sus 30 años de historia, ninguno de los tramos CLO europeos con calificación AAA, AA o A ha incurrido en impago, ni siquiera durante la crisis financiera global ni durante la pandemia. Por lo general, las pérdidas de cartera deben ser superiores al 40 % para que los bonos con calificación AAA más preferentes comiencen a verse afectados. Esto implica que las pérdidas tendrían que superar dos veces y media el máximo de la Crisis Financiera Mundial antes de que un bono con calificación AAA pudiera empezar a incurrir en pérdidas 1.
Beneficios de la diversificación
Además de estas salvaguardias estructurales, también conviene considerar la diversificación y la gestión activa de un CLO a lo largo de su ciclo de vida. Un CLO contiene aproximadamente entre 100 y 300 préstamos subyacentes (en función de la jurisdicción), que son gestionados por un gestor de CLO responsable de garantizar la solidez de la cartera de préstamos a lo largo del tiempo. Para los inversores, una estrategia de CLO también añade diversificación en la cartera entre muchas operaciones y gestores de CLO. Esto es importante, ya que los gestores de CLO difieren en su filosofía de inversión, apetito de riesgo y selección de crédito, lo que puede llevar a resultados sustancialmente diferentes con el tiempo.
Comprender estas diferencias requiere conocimientos especializados. En Janus Henderson, invertimos en CLO desde antes de la Crisis financiera mundial, a nivel mundial y en todo el espectro de rating crediticio. A nuestro entender, los CLOs ofrecen una «prima especializada», lo que refleja la profundidad del análisis y la suscripción requeridos. Los inversores deben comprender la estructura, el colateral, los controles, los gestores y otras contrapartes. Este análisis multicapa requiere, por tanto, conocimientos especializados, lo que crea una barrera de entrada y explica por qué los CLO ofrecen un diferencial superior en comparación con los mercados de bonos corporativos comparables, y a menudo, con una categoría de rating más alta.
Gráfico «Los CLO ofrecen un atractivo valor relativo frente a los bonos corporativos con una calificación equivalente»
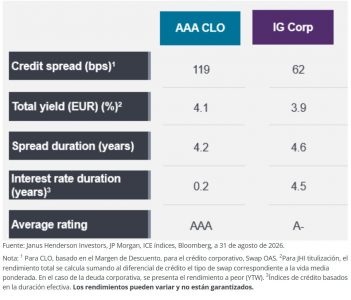
Con los diferenciales de renta fija, sobre todo en los bonos corporativos, que se negocian en el extremo inferior de los rangos históricos, capturar diferenciales más altos, como los ofrecidos por los CLO, puede respaldar las rentabilidades futuras. Esto es especialmente importante ahora, dadas la incertidumbre macro y geopolítica, que podría interrumpir el buen momento de los diferenciales, a pesar de los sólidos fundamentales corporativos. Al igual que otros mercados, durante los períodos de volatilidad, la dispersión entre los gestores de CLO y las operaciones se hace más evidente, incluso en la cohorte de CLO AAA con la calificación más alta. Esto puede generar oportunidades y riesgos, lo cual refuerza la importancia de la gestión activa a la hora de identificar los CLO con el potencial de rentabilidad ajustada al riesgo más interesante.
La seguridad es lo primero
Con este telón de fondo y la disrupción de la IA, los mercados son cada vez más exigentes con el riesgo idiosincrático. Esto se observa en la bifurcación continua en el mercado de préstamos de apalancamiento y alto rendimiento, así como la volatilidad en los sectores de software y servicios. Como se ha mencionado, la diversificación en los CLO puede ayudar a mitigar estos riesgos. En vez de depender del resultado de los prestatarios individuales, los inversores pueden acceder al potencial de rentas del mercado más amplio de préstamos apalancamiento, al tiempo que se benefician de la capacidad de los gestores de los CLO para identificar riesgos cambiantes, reequilibrar las exposiciones y navegar por períodos de creciente dispersión.
Con la incertidumbre sobre la trayectoria de los tipos de interés y los mercados desarrollados en distintas etapas del ciclo de subidas, los CLO permiten a los inversores generar rentabilidades principalmente a través del carry en lugar de depender de opiniones direccionales sobre los tipos. Los cupones de tipo flotante y los atractivos diferenciales de crédito respaldan mayores rendimientos que muchas áreas de renta fija tradicional con calificaciones similares, lo que permite a los inversores beneficiarse de un fuerte flujo de rentas y, al mismo tiempo, reducir su dependencia de las plusvalías para generar rendimientos. Incluso cuando bajan los tipos de interés, el diferencial constituye una proporción mayor del rendimiento global, lo que atrae entradas de inversores que buscan mantener sus rentas. Estas dinámicas han sostenido la demanda de CLOs en distintos ciclos de mercado, ofreciendo abundante liquidez durante períodos de estrés.
Los factores técnicos de los CLOs siguen siendo favorables porque la demanda de los inversores sigue ampliándose mientras que las emisiones se están absorbiendo de forma eficiente en un mercado de refinanciación activo. La base de compradores se está ampliando más allá de los inversores institucionales tradicionales para incluir aseguradoras, tesorerías bancarias, gestores de patrimonio e inversores de ETF, lo que apoya la liquidez y las valoraciones. Al mismo tiempo, el diferencial de los CLO no se ha comprimido tanto como el del crédito corporativo, lo que ofrece a los inversores una atractiva combinación de carry y respaldo técnico.
Aunque los mercados corporativos siguen afrontando voluminosas emisiones de bancos, empresas tecnológicas y prestatarios relacionados con la IA, los mercados de titulización se benefician de una dinámica de oferta y demanda más sólida que favorece la resiliencia. Estos factores técnicos favorables complementan las características estructurales de los CLO, que históricamente han respaldado perfiles de rentabilidad más estables.
Por qué los CLOs reaccionan de forma distinta en mercados volátiles?
Además de su estructura de tipo flotante, que actúa como escudo ante la volatilidad de los tipos de interés, los CLO AAA también suelen tener una duración de diferencial baja (sensibilidad a los movimientos del diferencial). Otro factor que respalda la estabilidad de los precios es que los CLO suelen emitirse con una cláusula que prohíbe su rescate anticipado durante dos años, por lo que, si cotizan significativamente por encima de la par, los inversores los valoran inmediatamente hasta la opción de rescate anticipado. En los mercados desequilibrados, cuando los CLO cotizan por debajo de su valor nominal, aparecen nuevos compradores para adquirirlos, permitiendo que los CLO se aprecien hasta su valor nominal, lo que constituye una protección implícita frente a las caídas de precios y la ampliación de los diferenciales.
Gráfico «Resultados de añadir un 10%, 20% y 30% de asignación de CLO con calificación AAA a su cartera de renta fija (10 años)»
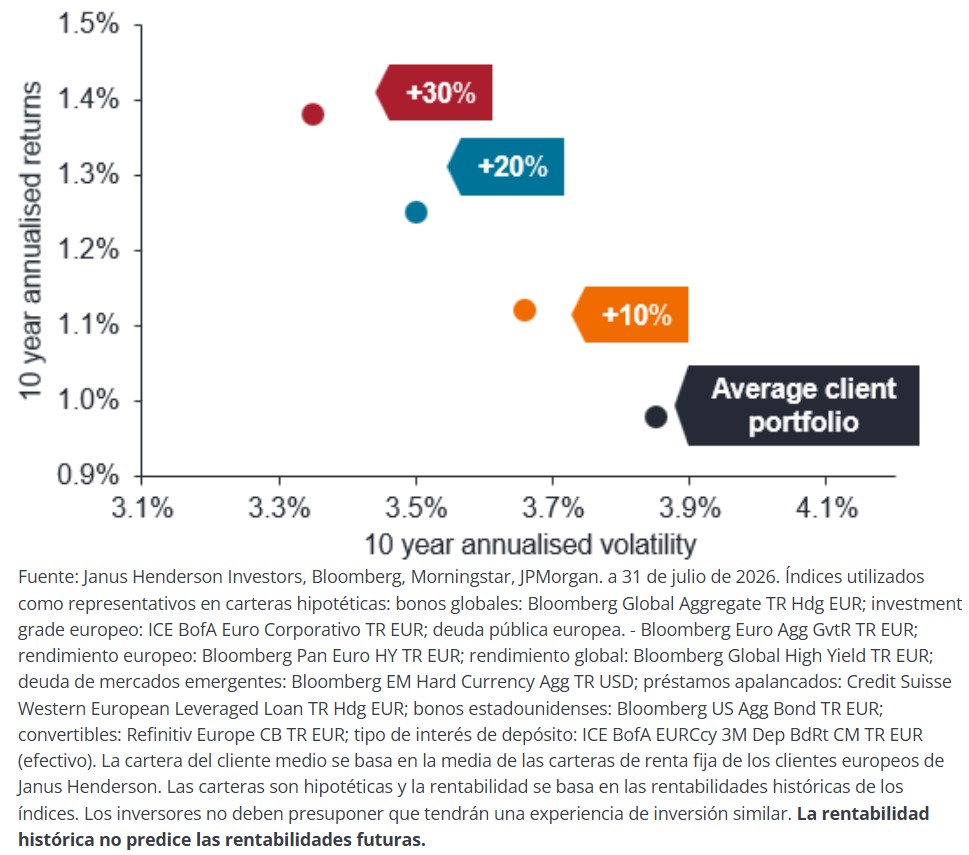
Los beneficios para las carteras de la incorporación de los CLO se ilustran en la labor del equipo de Estrategia y Construcción de Carteras de Janus Henderson, cuyo análisis muestra cómo la adición de un 10 %, un 20 % o un 30 % en CLO a una cartera de renta fija diversificada puede mejorar su potencial de rentabilidad ajustada al riesgo. Un perfil de rentabilidad estable, las características de tipo flotante y los flujos de caja garantizados permiten el acceso al rendimiento, la diversificación y la resiliencia. Cuando los inversores se enfrentan a múltiples variables cambiantes, desde la inflación y las elecciones hasta la geopolítica y las tipos de interés, no es de extrañar que aprovechar el carry trade parezca más fiable que tener una opinión firme sobre la dirección de las tipos o los mercados.
Tribuna de Ian Bettney y Denis Struc, gestores de cartera de Janus Henderson, y de Shakil Shah, gestor de carteras de clientes
1 Fuente: Moody’s Investors Services Credit Suisse/UBS, a 31 de diciembre de 2024. S&P Global, a 31 de diciembre de 2025, en el que se reflejan las tipos de incumplimiento de los CLO de 2001 a 2025.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
 Por Funds Society