América Latina cuenta con fondos de pensiones que administran recursos equivalentes a una proporción cada vez mayor de sus economías, pero su participación en el financiamiento de infraestructura dentro de la región y de cada país sigue lejos de su potencial. La falta de proyectos bien estructurados, los riesgos regulatorios, las restricciones de inversión y la ausencia de mercados suficientemente desarrollados explican parte de esta paradoja. El desafío es convertir el ahorro de largo plazo en capital para el crecimiento, sin comprometer el patrimonio de los trabajadores.
La región tiene frente a sí una paradoja financiera que cada vez resulta más difícil de ignorar: mientras sus sistemas de pensiones acumulan enormes cantidades de recursos y se consolidan como algunos de los inversionistas institucionales más importantes de sus mercados, buena parte de ese capital todavía no encuentra los canales adecuados para convertirse en financiamiento de largo plazo para la infraestructura que necesitan sus economías.
México es uno de los ejemplos más representativos de esta transformación. Los activos administrados por las Afores superan los nueve billones de pesos (alrededor de 509.000 millones de dólares), y representan alrededor de 25% del Producto Interno Bruto (PIB), una dimensión que coloca al Sistema de Ahorro para el Retiro (SAR) entre los principales inversionistas institucionales del país.
Pero el fenómeno no es exclusivo de México. De acuerdo con cifras preliminares de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) para el cierre de 2025, los activos de los fondos de pensiones equivalen a 64,1% del PIB en Chile, 28,3% en Colombia y 27,8% en Brasil, frente a 25,7% en México.
Se trata de bolsas de ahorro de largo plazo que, por su naturaleza, podrían desempeñar un papel mucho más importante en el financiamiento de carreteras, puertos, aeropuertos, generación y transmisión eléctrica, sistemas de agua, transporte, telecomunicaciones y proyectos de infraestructura digital. Sin embargo, la región todavía no consigue aprovechar plenamente esa capacidad.
La contradicción se vuelve más evidente cuando se observa la magnitud de las necesidades de inversión. La OCDE estima que durante la última década América Latina y el Caribe invirtieron en infraestructura un promedio de apenas 1,8% del PIB anual, cuando para atender sus necesidades de nuevos proyectos, mantenimiento y sustitución de activos se requeriría una inversión cercana a 3,12% del PIB cada año hasta 2030. Esto supone una brecha de alrededor de 1,3 puntos porcentuales del producto.
En otras palabras, la región necesita invertir mucho más para mejorar su competitividad, cerrar rezagos sociales y sostener su crecimiento, pero al mismo tiempo mantiene importantes recursos institucionales que todavía no participan en esa tarea con toda su capacidad.
Un capital que no encuentra suficientes proyectos
¿Por qué sucede esto? La respuesta no se encuentra en una sola causa. Durante años, las restricciones regulatorias, la limitada profundidad de los mercados financieros, la percepción de riesgo y, sobre todo, la escasez de proyectos suficientemente estructurados han impedido una mayor participación de los fondos de pensiones en el financiamiento de infraestructura.
Un estudio del Banco Interamericano de Desarrollo (BID), Sustainable Financing of Economic and Social Infrastructure in Latin America and the Caribbean, identifica precisamente esta desconexión. Aunque los fondos de pensiones de la región administran recursos de gran magnitud, su participación en infraestructura ha sido reducida. El organismo advierte que las barreras prudenciales, la falta de proyectos adecuadamente estructurados y los riesgos regulatorios percibidos limitan la llegada de mayores inversiones.
El problema es que administrar recursos de largo plazo no significa que cualquier proyecto de larga maduración sea automáticamente una inversión conveniente. Los fondos pensionarios tienen obligaciones fiduciarias con millones de trabajadores y deben privilegiar la rentabilidad ajustada por riesgo, la seguridad y la diversificación de sus portafolios.
Una carretera, una planta de generación eléctrica o un sistema de transporte pueden ofrecer flujos de ingresos durante décadas, pero antes de convertirse en activos atractivos necesitan contar con estudios técnicos, esquemas de financiamiento, contratos claros, mecanismos de recuperación de la inversión y una distribución adecuada de los riesgos entre el sector público y el privado.
En América Latina, esa infraestructura financiera e institucional todavía presenta deficiencias. Hay proyectos que se anuncian, pero no alcanzan la madurez necesaria para recibir capital institucional; otros enfrentan cambios regulatorios, incertidumbre política, problemas de permisos o dificultades para garantizar los ingresos que permitirían recuperar las inversiones.
A ello se suma que las inversiones directas en infraestructura requieren capacidades especializadas para evaluar, estructurar y monitorear activos que no tienen la liquidez de los instrumentos tradicionales de los mercados financieros.
El problema también está en las reglas y los incentivos
Otro factor determinante son los marcos regulatorios. Aunque varios países han flexibilizado sus reglas para permitir que los fondos de pensiones diversifiquen sus inversiones, las restricciones prudenciales y los límites de exposición continúan influyendo en la asignación de activos.
El BID documentó diferencias importantes entre los países latinoamericanos en materia de flexibilidad regulatoria para invertir en infraestructura. En un índice de referencia correspondiente a 2015, México obtuvo una calificación de 6,04, Brasil de 5,64, Perú de 5,24, Colombia de 4,18 y Chile de 3,07, frente a niveles más elevados en países como Canadá, Irlanda y Países Bajos.
Aunque se trata de una medición histórica y no de una fotografía de la regulación vigente, permite observar que las condiciones para canalizar ahorro pensionario hacia infraestructura han sido muy diferentes entre los mercados de la región.
Pero flexibilizar las reglas no resuelve por sí mismo el problema. También es necesario desarrollar vehículos de inversión adecuados, fortalecer los mercados de capitales, contar con gestores especializados y establecer mecanismos que permitan compartir los riesgos entre inversionistas, desarrolladores y gobiernos.
En este sentido, la experiencia de economías desarrolladas ofrece una referencia importante. Los fondos de pensiones de países como Canadá, Australia y Países Bajos han desarrollado capacidades para participar en activos privados, infraestructura y proyectos de largo plazo, tanto de manera directa como a través de fondos especializados y alianzas con operadores. No se trata simplemente de destinar un porcentaje mayor del ahorro a estos activos, sino de construir una industria capaz de identificar oportunidades, evaluar riesgos y administrar inversiones durante periodos prolongados.
México busca abrir una nueva etapa
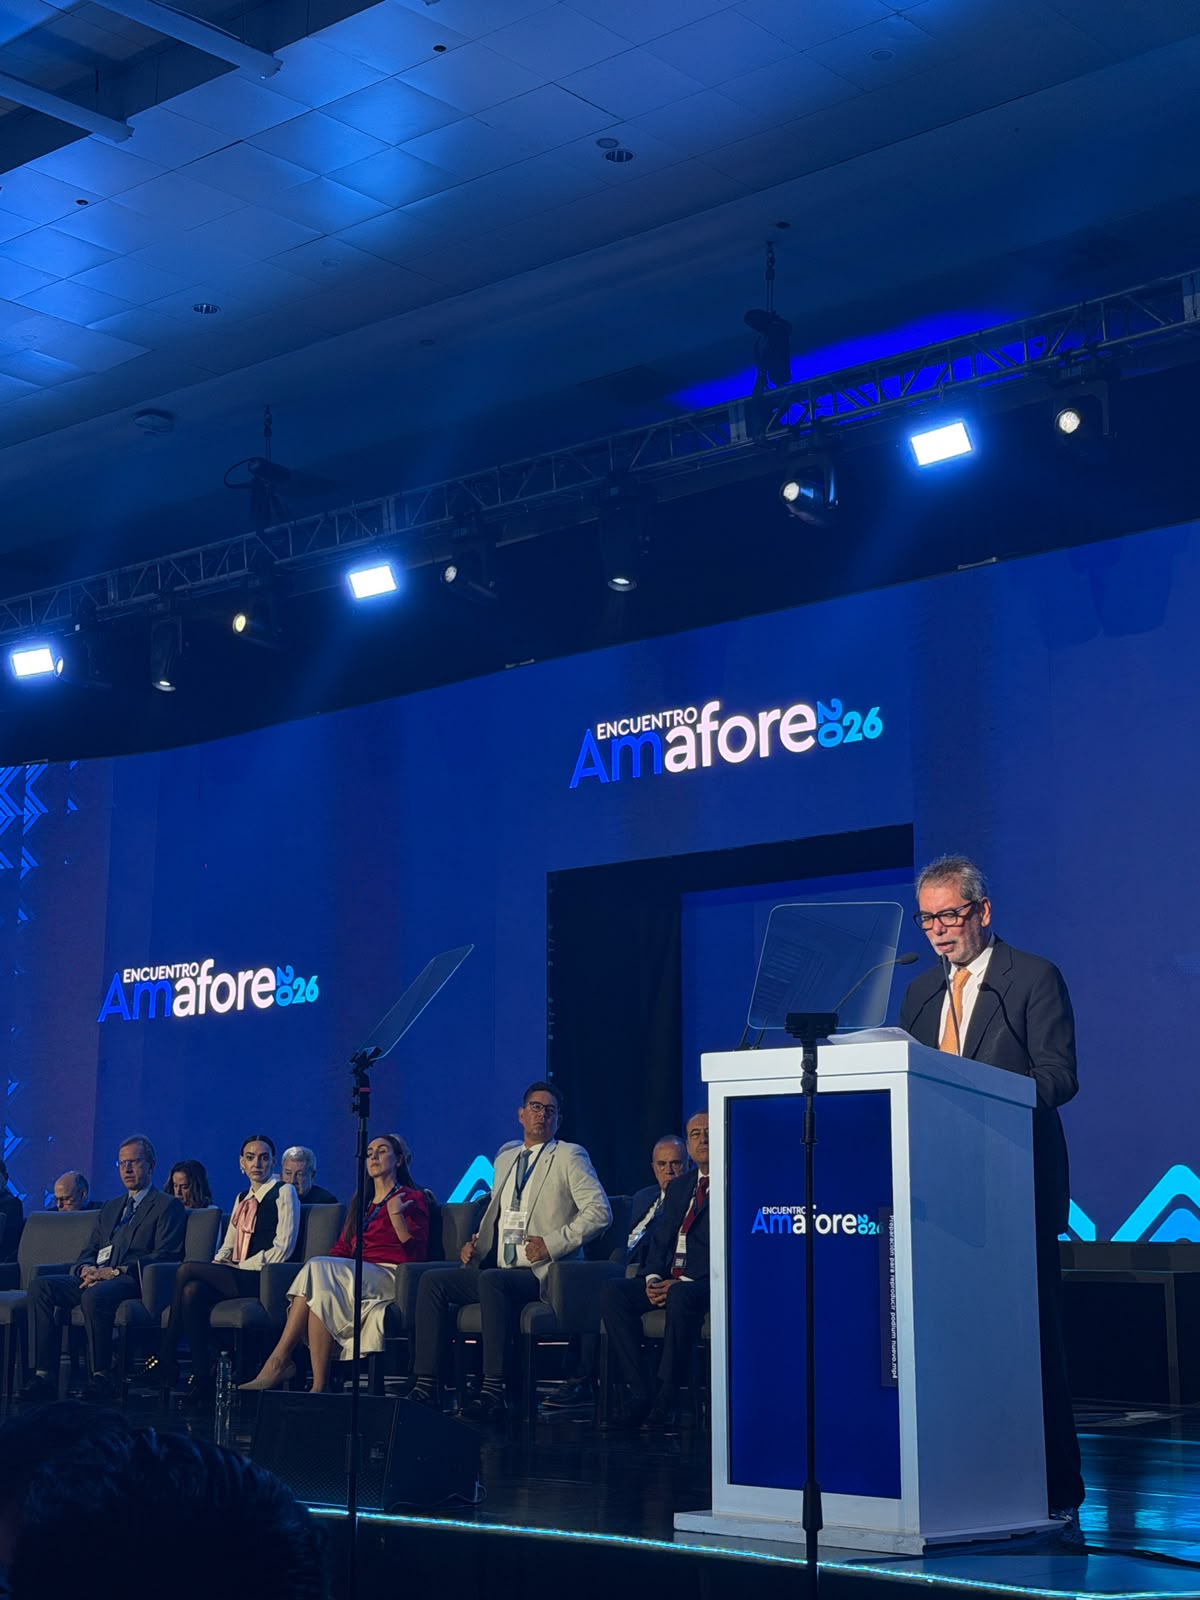
La discusión adquirió especial relevancia durante el Encuentro Amafore 2026, celebrado los días 10 y 11 de noviembre en la Ciudad de México, donde el papel del ahorro pensionario como fuente de inversión de largo plazo ocupó un lugar central.
Uno de los momentos más relevantes fue el panel “Infraestructura y desarrollo: retos y oportunidades para México”, en el que participaron Cecilio Velasco, director ejecutivo de KKR; Eddu Vera, jefe de la Oficina del Secretario de Hacienda; Gerónimo Gutiérrez, socio-director de Beel, y Michael Bricker, director ejecutivo senior de Stonepeak. La conversación fue moderada por Antonio Sibaja, director de inversiones de Afore Profuturo.
De acuerdo con el balance difundido por Amafore al término del encuentro, los participantes coincidieron en que México tiene una oportunidad para movilizar capital hacia sectores como energía, transporte, logística e infraestructura digital. Desde la Secretaría de Hacienda se destacó que el plan de inversión hacia 2030 contempla 5,6 billones de pesos y requerirá estructuras capaces de combinar recursos públicos, privados, nacionales e internacionales.
La discusión dejó una advertencia fundamental: tener necesidades de infraestructura no significa contar automáticamente con oportunidades de inversión. Para atraer recursos institucionales de largo plazo se necesitan proyectos técnicamente viables, contratos claros, una distribución adecuada de riesgos, certeza jurídica y rendimientos competitivos. Además, México compite con otros mercados internacionales por el mismo capital.
En el mismo encuentro, Kipp DeVeer, socio, director y copresidente de Ares Management, destacó las oportunidades que ofrece México para atraer inversión internacional hacia activos reales, particularmente infraestructura, energía y bienes raíces. También subrayó la importancia de contar con gestores y socios locales capaces de identificar, estructurar y ejecutar proyectos.
Amafore, por su parte, reconoció que las Afores cuentan actualmente con mayor experiencia y capacidades técnicas para participar en este tipo de inversiones, pero insistió en que cada decisión debe responder a su responsabilidad fiduciaria y a la protección del ahorro de los trabajadores.
El dato mexicano merece especial atención. Según la asociación, las Afores canalizan alrededor de 2,2 billones de pesos al sector privado nacional y más de un billón de pesos a infraestructura. Esto demuestra que el ahorro pensionario ya tiene una participación relevante en el financiamiento de la actividad productiva, aunque todavía existe margen para ampliar y diversificar esos recursos.
La propia Amafore plantea que el crecimiento y la madurez del SAR abren una nueva etapa para incrementar la participación en mercados privados y aprovechar oportunidades de inversión productiva. El objetivo no consiste en asumir riesgos adicionales de manera indiscriminada, sino en ampliar las alternativas disponibles para construir portafolios más diversificados y generar mejores resultados para los trabajadores.
El reto: conectar el ahorro con el desarrollo
La discusión sobre el papel de los fondos de pensiones latinoamericanos en el desarrollo de infraestructura obliga a replantear una pregunta: ¿cómo conseguir que una mayor proporción del ahorro de los trabajadores contribuya a resolver las necesidades de inversión de sus países sin convertir a los fondos de retiro en instrumentos de financiamiento de las políticas gubernamentales?
La respuesta pasa por construir un círculo virtuoso. Los gobiernos deben generar condiciones de certidumbre y presentar proyectos viables; los mercados financieros necesitan desarrollar instrumentos y vehículos especializados; los gestores deben demostrar capacidad para administrar los riesgos, y los fondos de pensiones tienen que evaluar las oportunidades bajo criterios estrictos de rentabilidad y protección patrimonial.
La oportunidad es considerable. La región no necesita sustituir la inversión pública ni trasladar a los fondos de pensiones responsabilidades que corresponden a los gobiernos. Necesita sumar capital privado de largo plazo a proyectos que generen beneficios económicos y sociales, pero que también ofrezcan retornos suficientes para justificar la inversión.
En última instancia, el ahorro pensionario no puede medirse únicamente por su tamaño ni por su proporción respecto del PIB. Su verdadero potencial también dependerá de la capacidad de cada país para transformar esos recursos en inversiones productivas, infraestructura y crecimiento económico, sin perder de vista que pertenecen a los trabajadores y que su destino fundamental es financiar su retiro.
 Por Antonio Sandoval
 Por Funds Society, México