Como un mar de oportunidades. Esa es la visión general que comparten muchos inversionistas latinoamericanos sobre el mercado medio de Estados Unidos, un océano de compañías privadas medianas –según estándares un poco heterogéneos– en todos los sectores que se pueden imaginar. Pero por lo mismo, quienes quieren aprovechar sus bondades deben saber navegarlo.
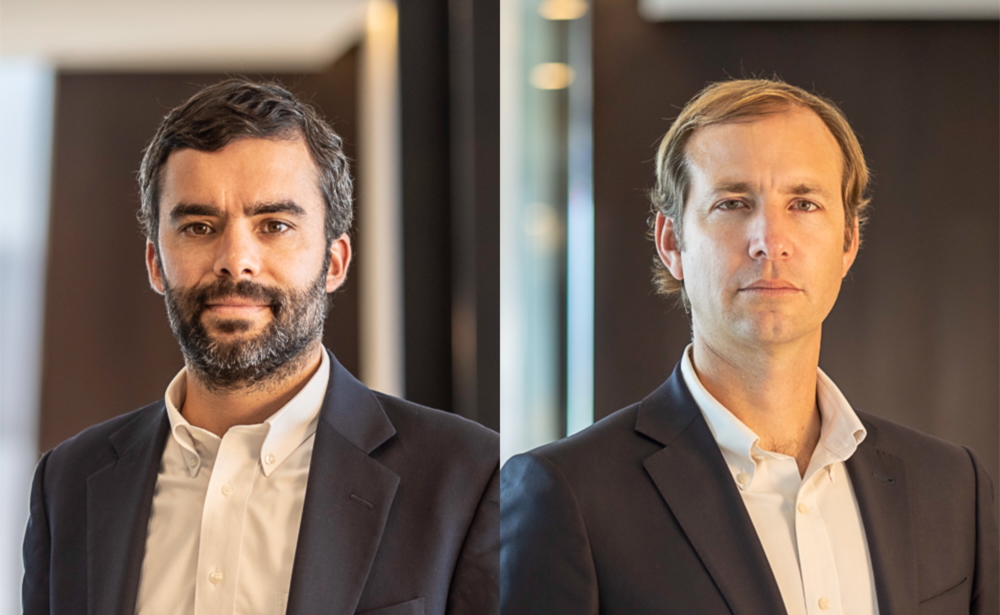
Con una década de experiencia, que los llevó de ser la dupla a cargo de la cartera de alternativos del family office chileno Devon a convertirse en una firma independiente, en Arcalis Toesca tienen un proceso bien aceitado. En entrevista con Funds Society, los Managing Partners de la firma, Pablo Thompson y Eugenio Infante, delinear cuáles son los factores más relevantes a considerar a la hora de invertir en el mercado medio de EE.UU.
“Cuando hacemos el primer screening de nuestro mercado potencial, terminamos con unos 200 fondos. Y eso ya presenta un desafío gigante, porque, a diferencia de los fondos más grande, partimos de un universo muchísimo más grande”, describe Thompson.
Infante acota que “hay factores estructurales que han hecho que los inversionistas no tengan esta exposición al middle market y que haya sido algo más reciente”. Esto incluye que las gestoras especializadas de este espacio no han tenido oportunidad de siquiera mirar Latinoamérica.
Elementos a considerar
“No hay ninguna cosa en particular que te lleva a invertir. Cuando pones todo en la balanza, esa sumatoria de cosas te lleva al portafolio que más te acomoda”, describe Thompson. A grandes rasgos, les gustan las estrategias con historia, que han demostrado generar transacciones, capacidades de originación y que pueden posicionarse como el primer inversionista institucional de las firmas.
“No hay respuestas correctas o incorrectas per se”, acota Infante. Hay grupos muy exitosos con estrategias muy distintas y que incluso pueden tener lógicas opuestas, pero que les funcionen sus procesos.
Por lo mismo, los profesionales describen algunos de los aspectos más importantes que consideran a la hora de elegir managers de PE de middle market estadounidense.
La fórmula para generar valor
Una de las variables principales para Arcalis Toesca son las estrategias que utilizan las firmas de private equity para generar valor. Muchas veces, describe Thompson, estas compañías ingresan a empresas administradas por sus fundadores que tienen algunas deficiencias operacionales.
“Entran estos gestores, que tienen sus estrategias bien claras, sus procesos y sus operadores que van y las profesionalizan. Y eso finalmente se traduce en la mejora de resultados operacionales de estas compañías”, relata el ejecutivo, agregando que este modelo es lo que explica “gran parte de la creación de valor” en esta clase de activos.
Esta estrategia, explica el ejecutivo, permite expandir múltiplos, pero no por temas de valorizaciones por movimientos de sector, sino que por el crecimiento del negocio y porque son vendidos a inversionistas estratégicos y otros fondos de PE que están dispuestos a pagar un precio más alto.
“En ese proceso de creación de valor, donde ponemos mucho énfasis es en entender cómo se produjo y qué tanto de eso fue por un factor atribuible al gestor y qué tanto a factores más externos”, comenta.
Quién compra el activo importa
Otra capa de análisis relevante es quiénes compran las compañías en las que invierten las firmas de PE. “Algo que nos encanta es cuando los grupos de private equity son capaces de venderle a un grupo estratégico, más que a un fondo de private equity”, agrega Thompson.
Esto, explica, se debe a dos motivos. Por un lado, este tipo de compradores no tiene tiempo de arreglar compañías, así que tienden a buscar empresas que ya estén “afinadas”, es decir, bien operadas. Por el otro, cuando un estratégico está dispuesto a comprar una compañía, muchas veces son grandes empresas que están dispuestas a pagar un múltiplo más alto.
“Entonces, para el grupo de middle market que es capaz de hacer todo ese proceso y terminar vendiendo la compañía a un estratégico, es algo que se considera como un caso que típicamente funciona muy bien y viene asociado a buenos retornos”, señala el Managing Partner de Arcalis Toesca.
La importancia del track record y la consistencia
A la hora de analizar los antecedentes de las distintas gestoras especializadas que sondean, en la firma aseguran que, si bien no tienen una regla estricta, sí prefieren invertir en estrategias que tengan ya algunas iteraciones.
“Lo deseable es tener un set de información –y no es una regla dura– que nos permita sacar conclusiones de que lo que ese grupo está diciendo que va a hacer en su próximo fondo tiene sustento y un piso sólido”, según Thompson, agregando que en su fondo de fondos han invertido en vehículo número tres en una estrategia y a vehículos número 12.
“Nos gusta entender cómo evolucionaron esos fondos, cómo evolucionaron en el tiempo, cómo fueron esos retornos, qué tanta dispersión de retornos hubo”, explica el ejecutivo. Y es que sin una historia del comportamiento, es difícil poder sondear la volatilidad de las estrategias.
En esa línea, una característica que valoran en Arcalis Toesca es la consistencia en la estrategias. La estrategia de inversión puede ir cambiando, porque las industrias y mercados evolucionan, pero tiene que ser de una forma que tenga sentido, señalan. “Es natural y es preciado, de hecho, que sea una estrategia que haya evolucionado, pero manteniendo cierta consistencia en la filosofía de inversión”, acota Thompson.
El equipo detrás de las estrategias
Los equipos de los que derivan las decisiones de inversión también juegan un rol central en el análisis, con factores como cómo se toman las decisiones, qué tan concentradas están en una sola persona o si son grupales, la evolución que ha tenido el equipo de inversión y sus incentivos.
Todo esto es importante, aseguran desde la firma, porque los cambios en el equipo pueden impactar la capacidad de ejecución de las estrategias. Y no es información fácil de conseguir.
Eso sí, Infante hace hincapié en que este análisis es caso a caso. Mientras en un grupo puede ser más relevante el rol del fundador y su plan de sucesión, en otro eso puede ser irrelevante, por ejemplo. “En esa área no hay una receta, sino que hay que ir midiendo qué es lo relevante y levantar los temas”, acota el ejecutivo.
De un family office a Arcalis Toesca
La experiencia que informa este proceso de selección viene de antes de la creación de Arcalis Toesca, al alero de la gestora de alternativos Toesca Asset Management. Thompson e Infante describen Devon –anterior family office del empresario Jean Paul Luksic, que posteriormente se independizó bajo el nombre Aviron– como una buena escuela.
“Fue un muy buen lugar, donde tuvimos oportunidad de desarrollar todas estas capacidades, porque tenían un programa bastante relevante en mercado privados”, con foco en mercados desarrollados, relata Thompson.
Ya han pasado casi cinco años desde que se independizaron y convirtieron su expertise como LPs para lanzar un fondo de fondos dedicado al buyout de empresas de middle market de EE.UU. Ahí, su filosofía es de agnosticismo con los sectores y una fuerte apuesta por la diversificación, con managers especializados y estrategias que han funcionado.
Actualmente, están preparando la creación de su segundo fondo, en el que ampliarán el scope un poco hacia el lower middle market, adelantan.
 Por Funds Society