El orden internacional basado en reglas se está desmoronando, pero algunos mercados emergentes están aprovechando la rivalidad entre Estados Unidos y China en lugar de sufrirla, como apuntan desde Robeco en su informe «Mercados emergentes y la nueva geoeconomía».
Durante años, el equipo de mercados emergentes de la gestora ha analizado la dispersión de desempeño entre países basándose en factores tradicionales como la estructura del mercado, la demografía o la adopción tecnológica. Sin embargo, a esta ecuación se ha sumado una fuerza transformadora sin precedentes: la competencia geopolítica. Para naciones como India, Vietnam y México, el pulso entre Washington y Pekín ha dejado de ser una amenaza para convertirse en una clara ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estas economías están logrando captar flujos históricos de inversión, comercio y manufactura desde ambos lados de la contienda, convirtiendo esta habilidad diplomática en un criterio de inversión ineludible.
Este nuevo panorama va mucho más allá de la simple estrategia corporativa de ‘China-plus-one’. Tal y como expone Ravi Menon, ex Director General del MAS, el mundo ha entrado en una fase de «geoeconomía cuántica», una era de tensión intensificada donde la política comercial sirve a fines puramente estratégicos por encima de los económicos. Esto se traduce en un complejo arsenal de medidas: aranceles para proteger industrias locales, controles de exportación tecnológica, límites al acceso bancario, el bloqueo de inversiones extranjeras en infraestructuras sensibles, el ‘friend-shoring’ y una feroz pugna por el control de los minerales críticos. Nos asomamos a lo que los analistas consideran un retorno al realismo de las relaciones internacionales previo a la Segunda Guerra Mundial, donde la diplomacia estatal, el poder militar y el control territorial vuelven a dictar las reglas del juego.
El impacto de este giro ya ha transformado las cifras macroeconómicas globales. Si en 2016 el comercio bilateral entre Estados Unidos y China suponía más del 13% del comercio global estadounidense, para 2025 esa cuota se hundió hasta aproximadamente el 6,4%. Según datos del Banco Mundial, la caída de más de cinco puntos porcentuales de China en las importaciones estadounidenses entre 2017 y 2023 fue rápidamente absorbida por Vietnam, Taiwán, Canadá, México, India y Corea del Sur. Simultáneamente, el gigante asiático ha pivotado con fuerza: sus exportaciones a mercados emergentes y fronterizos se han duplicado desde 2015, alcanzando un valor de 1,6 billones de dólares (el 44% de sus exportaciones totales en 2024), consolidándose como el mayor socio comercial de más de 160 países. Frente a los temores occidentales ante este ‘China Shock 2.0’ liderado por los vehículos eléctricos y las renovables, desde la perspectiva emergente el saldo es diferente. Tal y como refleja el informe: “La rápida adopción de nuevas tecnologías y sistemas desde China probablemente sea un saldo positivo neto para muchos países en desarrollo”.
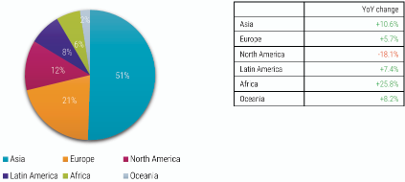
Fuente: Administración General de Aduanas de la República Popular China (GACC), 1 de agosto de 2026.
Paralelamente, los países en desarrollo están construyendo un sólido escudo frente a las grandes potencias al profundizar su propio mercado interno. Según el FMI, el comercio intra-emergentes ha escalado desde un ínfimo 5% del comercio global en 1990 hasta representar el 21% en 2024. Hoy en día, casi la mitad del comercio total de estos mercados se realiza entre ellos mismos (un 38% si excluimos a China), reduciendo de manera efectiva la exposición directa a las fluctuaciones de la demanda estadounidense e impulsando su cuota en el PIB mundial. Bajo este complejo entramado geoeconómico, el proceso de selección de países de arriba hacia abajo (top-down) cobra una importancia vital. Robeco destaca cinco mercados que están navegando este desorden con enfoques muy dispares:
México
A pesar de las fricciones políticas históricas y presentes con su vecino del norte en materia de migración, recursos hídricos o drogas, la nación azteca se ha coronado como la gran historia de éxito del ‘nearshoring’. En 2023, y gracias al tratado USMCA, México desbancó a China como la mayor fuente de importaciones de bienes para Estados Unidos en más de dos décadas, llegando sus exportaciones a EE. UU. a representar el 48% de su PIB en 2025. El FMI calcula que alrededor del 45% de las ganancias exportadoras mexicanas recientes se derivan directamente de los aranceles impuestos a Pekín. Sin embargo, su relación con China requiere de un delicado equilibrio diplomático. México importa masivamente electrónica y componentes automotrices chinos para ensamblar y vender a EE. UU., pero frena la entrada de bienes terminados. En un movimiento estratégico para proteger su manufactura nacional y apaciguar a Washington, el gobierno implementó el 1 de enero de 2026 aranceles de hasta el 50% a más de 1.400 líneas de productos chinos. Dada esta hábil gestión comercial, la estrategia de renta variable de mercados emergentes de Robeco mantiene una pequeña posición sobreponderada en el país, permaneciendo muy atenta a la crucial revisión conjunta del USMCA prevista para 2026.
Vietnam
El país asiático se ha erigido como el campeón indiscutible de la estrategia ‘China-plus-one’. Vietnam ha sabido caminar magistralmente por la fina línea de la rivalidad geopolítica, utilizando las barreras arancelarias para transformarse tanto en una ubicación de cadena de suministro alternativa como en un inmenso centro de transbordo para China, acumulando simultáneamente un superávit comercial masivo con Estados Unidos. Esta tremenda agilidad se tradujo en un espectacular salto del 41% en sus exportaciones a EE. UU. durante 2025. Su rápida modernización industrial, sumada a una demografía enormemente ventajosa y la aparición de empresas altamente rentables, ha captado la atención del capital global. Este hito se ha visto coronado por su reciente inclusión en un índice clave de mercados emergentes, lo que incrementará sustancialmente los flujos de inversión a través de vehículos pasivos y cimentará su peso en el universo inversor.
India
Representando la máxima expresión de la neutralidad geoeconómica, Nueva Delhi ha acuñado el término ‘multialineación’ para definir su audaz política de relacionarse con todos en sus propios términos, sin subordinarse a nadie. Esta táctica le permite sostener su economía con petróleo ruso con descuento e importar sistemas de defensa de Moscú, mientras intenta profundizar la cooperación en semiconductores, espacio y seguridad con Estados Unidos. A la par, el país concluyó las negociaciones de un Acuerdo de Libre Comercio con la Unión Europea en enero de 2026 y mantiene sobre la mesa un pacto similar con EE. UU. El renacer manufacturero indio es imparable: en el segundo trimestre de 2025, los teléfonos inteligentes fabricados en India coparon el 44% de las importaciones estadounidenses, superando a China gracias a un asombroso aumento de producción del 240%. Aunque arrastra un fuerte déficit de bienes con Pekín en componentes electrónicos y renovables, su condición de quinta economía mundial la aísla de la dependencia extrema. Sin embargo, pese a este brillante horizonte geopolítico, Robeco mantiene actualmente una posición infraponderada debido a las continuas preocupaciones sobre las valoraciones bursátiles y la ausencia de catalizadores por los altos precios de la energía.
Brasil
Al igual que India, el gigante sudamericano posee la escala económica y el peso político necesarios para forjar su propio camino a través de la multialineación. Actualmente, China es, con gran diferencia, su socio comercial hegemónico, devorando sus materias primas e inundando el país de manufacturas, mientras que el capital de Estados Unidos sigue siendo un motor insustituible para su inversión, manufactura avanzada, tecnología y finanzas. Lejos de estancarse en su tradicional rol de exportador de commodities, Brasil está diversificando su economía hacia la industria aeroespacial, la infraestructura y los sectores de consumo, apoyándose en mercados de capitales locales cada vez más profundos impulsados por reformas en las pensiones. Si bien los eternos desafíos fiscales persisten, el sector corporativo brasileño irradia una tremenda adaptabilidad. Para los inversores activos de Robeco, que mantienen una sobreponderación en el país, las turbulencias macroeconómicas han generado oportunidades de valoración muy atractivas que podrían cristalizar si mejora el panorama fiscal. Todas las miradas institucionales apuntan a las elecciones presidenciales de finales de octubre de 2026, aunque desde la gestora confían en que, dado el estrecho vínculo comercial con Pekín, Brasil mantendrá su rentable autonomía estratégica independientemente de quién ocupe el poder.
Argentina
A pesar de la fuerte y declarada alianza política del presidente Javier Milei con Estados Unidos, la realidad comercial de Argentina cuenta una historia de no dependencia respecto a ninguna de las dos superpotencias. Washington fue determinante al facilitar un vital swap de divisas de 20.000 millones de dólares en octubre de 2025 (del cual se utilizaron y reembolsaron 2.500 millones), otorgando al gobierno el oxígeno necesario para continuar su programa de reformas; una intervención rápida y unilateral que habría sido impensable bajo el anterior orden institucional. Pero Argentina no ha quemado sus naves geoeconómicas: China sigue siendo un destino clave para sus recursos y ambos países acaban de renovar un monumental acuerdo bilateral de swap por 130.000 millones de yuanes (unos 19.000 millones de dólares) a cinco años. En el plano interno, la dolorosa desregulación de Milei busca devolver la credibilidad perdida por décadas de inflación y controles de capital. Y aunque el ajuste ha provocado daños colaterales, como un mayor endeudamiento del consumidor ante la bajada de la inflación y un repunte del contrabando derivado del nuevo régimen aduanero digital, la dirección de la política ha cambiado lo suficiente como para que Argentina deje de ser considerada un país en crisis perpetua. Las señales son tan alentadoras que la estrategia de Robeco ha abierto una pequeña exposición a este mercado, el cual, de implementar con éxito sus reformas, podría desbloquear un valor sustancial a largo plazo pese a seguir fuera de los índices de mercados emergentes.
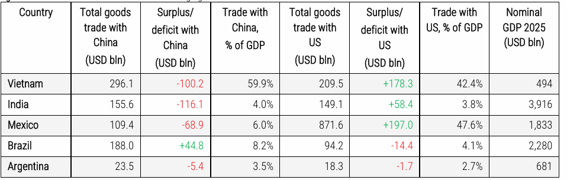
Fuente: Robeco, Perspectiva Económica Mundial del FMI, abril de 2026, Administración General de Aduanas de China, Oficina del Censo de EE. UU.
Implicaciones para el inversor: El fin del «café para todos»
Para los inversores, la principal conclusión de este análisis no es simplemente que haya que comprar activos emergentes aprovechando el desorden geopolítico. Al contrario, la fragmentación está disparando las divergencias entre países, sectores y empresas, lo que refuerza el argumento a favor de una gestión estrictamente activa. Hoy en día, la capacidad de un país para manejar simultáneamente sus relaciones con las grandes potencias, combinada con infraestructuras competitivas y acceso a recursos críticos, determina directamente su prima de riesgo estructural.
Pero la selección de países por sí sola ya no es suficiente. El entorno actual ha restado valor al domicilio corporativo como indicador de riesgo. Las compañías que operan dentro de un mismo país pueden tener niveles de exposición radicalmente opuestos a los aranceles, a la demanda de EE. UU. o a los componentes chinos sancionados. Para sobrevivir a esta transición, los inversores necesitan entender de forma granular dónde generan sus ingresos las empresas, de dónde obtienen sus insumos y cuánto dependen del apoyo gubernamental.
La ruptura del sistema comercial global no va a provocar una subida uniforme en las bolsas emergentes. Aquellos capaces de implementar una investigación bottom-up intensiva podrán asignar su capital hacia los grandes beneficiarios de la nueva geoeconomía, dejando fuera a aquellas empresas y naciones que, presas de la vulnerabilidad y la falta de credibilidad, corren el riesgo de quedarse irremediablemente rezagadas.