
¿Qué lecciones sobre diversificación puede dar un país que todavía hoy sigue con los tipos de interés al 0%, la tasa de inflación en el 1 % y que solo tiene un 40 % de deuda sobre el PIB? Hablamos de Suiza, que además cuenta con que su divisa es uno de los activos refugio de referencia en el mundo. Aunque la experiencia de los tipos cero haya dejado mal sabor de boca a muchos inversores, el país defiende su enfoque liberal: “A largo plazo, la inflación es el factor que, en realidad, obliga a pagar todas las exageraciones que se oyen de boca de los políticos. Por eso creo que contamos con un sistema político muy estable que contribuye a reducir la inflación y nos convierte en un lugar muy seguro, sobre todo para los inversores”, afirma Roger Ruegg, nuevo director de Multi Asset Solutions en Swisscanto desde el pasado mes de diciembre.
La renta fija —con segmentos especializados como los bonos contingentes convertibles (CoCos), los bonos híbridos y la deuda high yield garantizada—, la renta variable temática y los multiactivos son los tres pilares sobre los que descansa la gama de productos de Swisscanto. En un contexto marcado por el aumento del riesgo geopolítico y sus repercusiones sobre materias primas como el petróleo, el gas y el oro, la falta de sincronización entre los principales bancos centrales, las elevadas valoraciones bursátiles y las correcciones de la deuda soberana, construir carteras verdaderamente diversificadas resulta cada vez más complejo. Ruegg abordó estos desafíos y explicó la filosofía de inversión de Swisscanto recientemente para un grupo de periodistas internacionales que fueron invitados a la sede de Zurich de la entidad, incluyendo a Funds Society.
Listos para un rally de final de año
El experto considera que la economía mantiene una fortaleza sorprendente, pese a los aranceles y a otros factores que podrían haber debilitado los mercados de renta variable. Los indicadores PMI estadounidenses siguen mostrando solidez y la inversión en tecnología continúa siendo uno de los principales motores del crecimiento. A ello se suma que los indicadores técnicos y de momento respaldan el comportamiento de los activos de riesgo, mientras que el sentimiento inversor parece haberse vuelto más realista.
Aunque mantiene cierta cautela, Ruegg se muestra moderadamente optimista de cara a la segunda mitad del año. También observa señales de recuperación en la eurozona, que refuerzan sus perspectivas como inversor suizo y europeo. En cuanto a las elecciones legislativas de mitad de mandato en Estados Unidos, considera que, con independencia del resultado, la eliminación de la incertidumbre podría favorecer a los mercados.
Su escenario contempla una primera mitad del año positiva, seguida de cierta desaceleración y, posteriormente, un nuevo impulso hacia el cierre del ejercicio.
Resumen del posicionamiento
Los mercados emergentes siguen siendo la región preferida de Swisscanto. Su buen comportamiento, junto con el del sector tecnológico, ha contribuido a los resultados de las carteras, y la firma continúa encontrando valoraciones atractivas en estos mercados. Algunas correcciones recientes, especialmente en Corea del Sur y determinados valores emergentes, han abierto nuevas oportunidades, aunque las expectativas de los inversores siguen siendo elevadas. Esta preferencia no responde únicamente a una decisión de asignación de activos top down, sino también al trabajo de stock picking de los especialistas de la firma en mercados emergentes.
En política monetaria, la visión de Swisscanto es que el mercado está descontando más subidas de tipos de la Reserva Federal de las que finalmente podrían producirse. Ruegg cree que las expectativas actuales son excesivas y que una senda de tipos menos restrictiva de lo previsto sería positiva para los mercados. Asimismo, considera que el objetivo de inflación del 2 % podría resultar demasiado bajo a largo plazo y que un rango del 2,5 %-3 % sería «más realista». La firma está sobrepondera la deuda pública global, pese a que las rentabilidades de los bonos estadounidenses superan el 5 % en determinados tramos. La razón es su capacidad para diversificar las carteras en escenarios de recesión o ante una eventual corrección de las inversiones vinculadas a la inteligencia artificial (IA). Swisscanto no se posiciona actualmente para una recesión, pero considera conveniente mantener esta protección. Ruegg también mostró preferencia por los bonos soberanos australianos y la deuda de mercados emergentes denominada en moneda local.
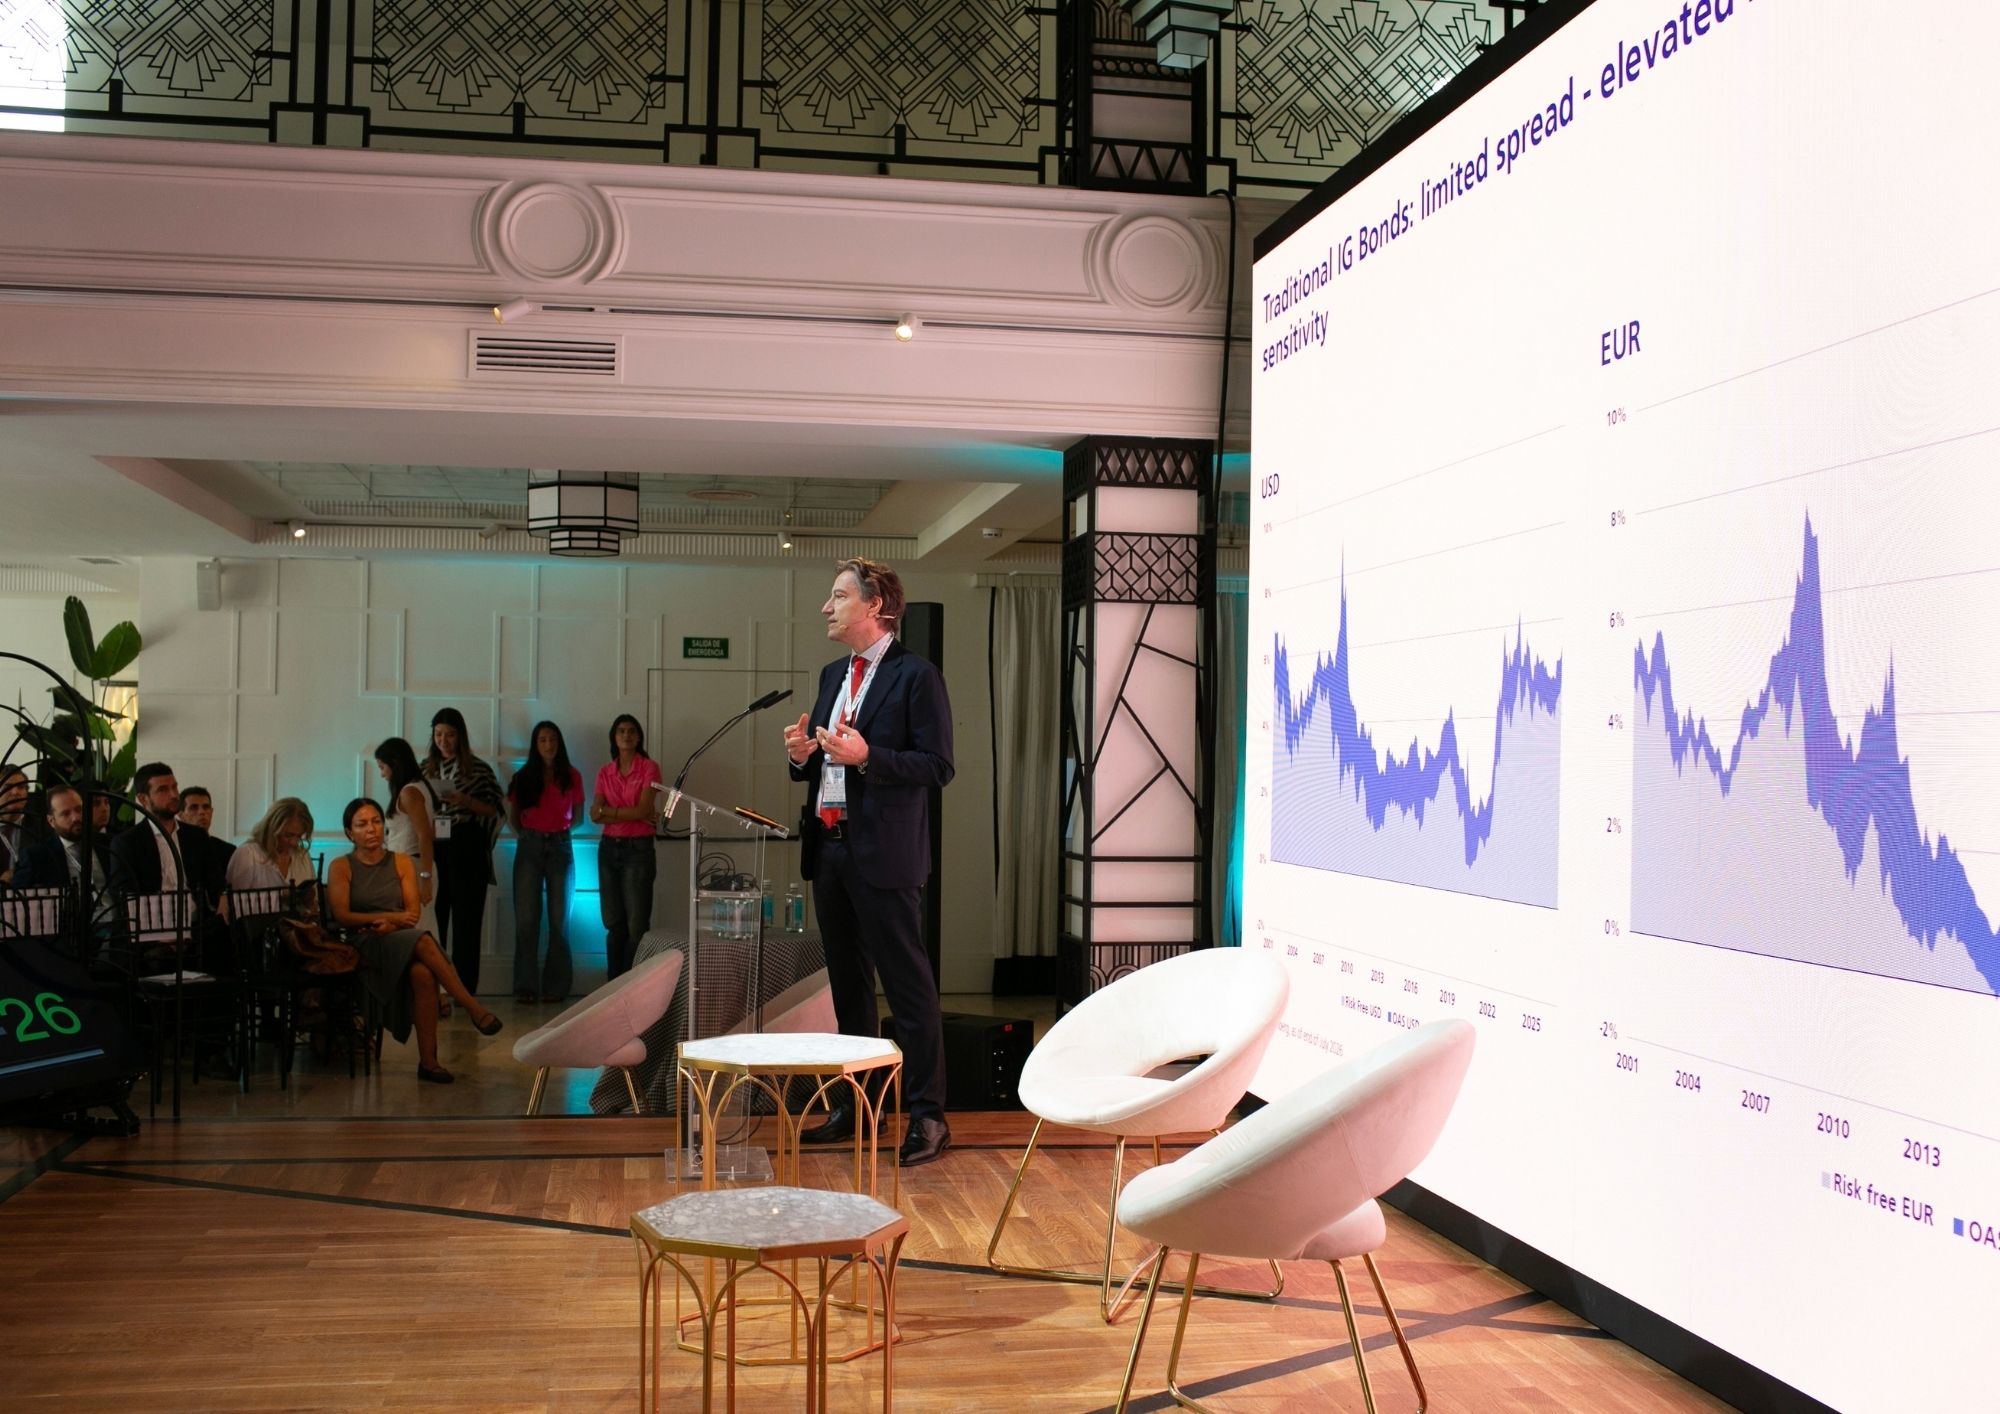
En cambio, se mantienen infraponderados en deuda corporativa global, debido a la estrechez de los diferenciales de crédito. “Tampoco somos pesimistas sobre las perspectivas, pero no creemos que sea el segmento en el que debamos asumir riesgos”, aclaró Ruegg.
La firma mantiene una sobreponderación en renta variable, apoyada en unos fundamentales sólidos y unos beneficios empresariales robustos. La fortaleza económica favorece, además, a los valores cíclicos, que Swisscanto sobrepondera frente a los defensivos. En términos geográficos, mantiene una posición favorable a Norteamérica y los mercados emergentes, donde identifica un mayor dinamismo de los beneficios empresariales. Europa y Japón presentan un posicionamiento más prudente, especialmente este último mercado, donde la infraponderación es más pronunciada.
Una lanza a favor de la gestión activa
Ruegg, que realizó su tesis doctoral sobre gestión activa, considera que el entorno actual ofrece argumentos sólidos a favor de este enfoque. “Es el momento de la gestión activa”, afirmó. Su principal argumento es la brecha entre el peso económico de las regiones y su representación en los índices bursátiles: “Existe una gran brecha entre Wall Street y la economía real”. Para ilustrarlo, explicó que, mientras que Estados Unidos representa aproximadamente el 29% del PIB mundial, concentra cerca del 63% del índice MSCI World. Europa, por su parte, aporta más del 20% de la economía global, pero su peso en el índice ha caído por debajo de ese nivel. Para Ruegg, estas diferencias ponen de manifiesto la importancia de seleccionar mercados y compañías en lugar de replicar pasivamente los índices.
El experto no considera que la IA vaya a convertirse necesariamente en una burbuja, aunque advierte de que algunas compañías con valoraciones muy elevadas podrían no cumplir las expectativas. Esta dispersión de resultados constituye, a su juicio, una oportunidad para la gestión activa.
Ruegg también rompió una lanza sobre la oportunidad histórica que representa esta oleada de innovación para las empresas europeas: “Europa debe reaccionar para cerrar esta brecha. Tenemos que conseguir que nuestro capital sea productivo e invertir también en empresas europeas para recuperar terreno frente a los beneficios empresariales estadounidenses. No podemos limitarnos a vivir de la riqueza acumulada en el pasado”.
IA: mucho potencial todavía por materializar
Para Ruegg, el rally tecnológico todavía tiene recorrido. Considera que la inteligencia artificial representa una nueva revolución, con potencial para impulsar la productividad, facilitar tareas y transformar la actividad empresarial, y que el aumento de la inversión en infraestructuras tecnológicas ya está contribuyendo al crecimiento económico.
“Los analistas también creen que el flujo de caja libre que los hiperescaladores obtienen de sus negocios de IA se disparará. Por eso las rentabilidades de los bonos a más largo plazo son también mucho más elevadas: el mercado espera que las ganancias de productividad futuras sean mayores”.
El experto destacó que el ritmo de adopción de la IA avanza de forma desigual – razón de más para esperar más dispersión-, y destacó que algunas industrias podrían presentar barreras de entrada, como por ejemplo en el sector financiero, donde existen condicionantes adicionales relacionados con la privacidad y la protección de datos.
Ruegg también constató una gran disparidad en el gasto empresarial en IA: mientras que algunas compañías invierten miles de dólares por empleado, la inversión mediana sigue siendo muy reducida. No obstante, considera que la adopción está aumentando y que las empresas podrán monetizar progresivamente sus herramientas.
El crecimiento del negocio de la nube, que requiere capacidad de procesamiento, distribución y almacenamiento de datos, constituye otra vía para aprovechar esta tendencia. Sin embargo, el experto advierte de que parte de los resultados de algunas compañías vinculadas a la IA procede de otras fuentes de ingresos y de revalorizaciones de activos, y no necesariamente de la generación recurrente de efectivo.
“Creo que ocurre con cualquier innovación: hay que invertir en exceso porque solo unos pocos serán los ganadores. Algunas empresas no podrán recuperar todo lo que están invirtiendo, pero forma parte del proceso, y ahí es donde la gestión activa puede marcar la diferencia”, insistió.
Por ello, Ruegg considera fundamental identificar a las compañías capaces de cumplir sus promesas y generar los flujos de caja previstos. En su opinión, distinguir entre los futuros ganadores y las empresas que no lograrán rentabilizar sus inversiones será una de las principales oportunidades para los gestores activos.
 Por Funds Society