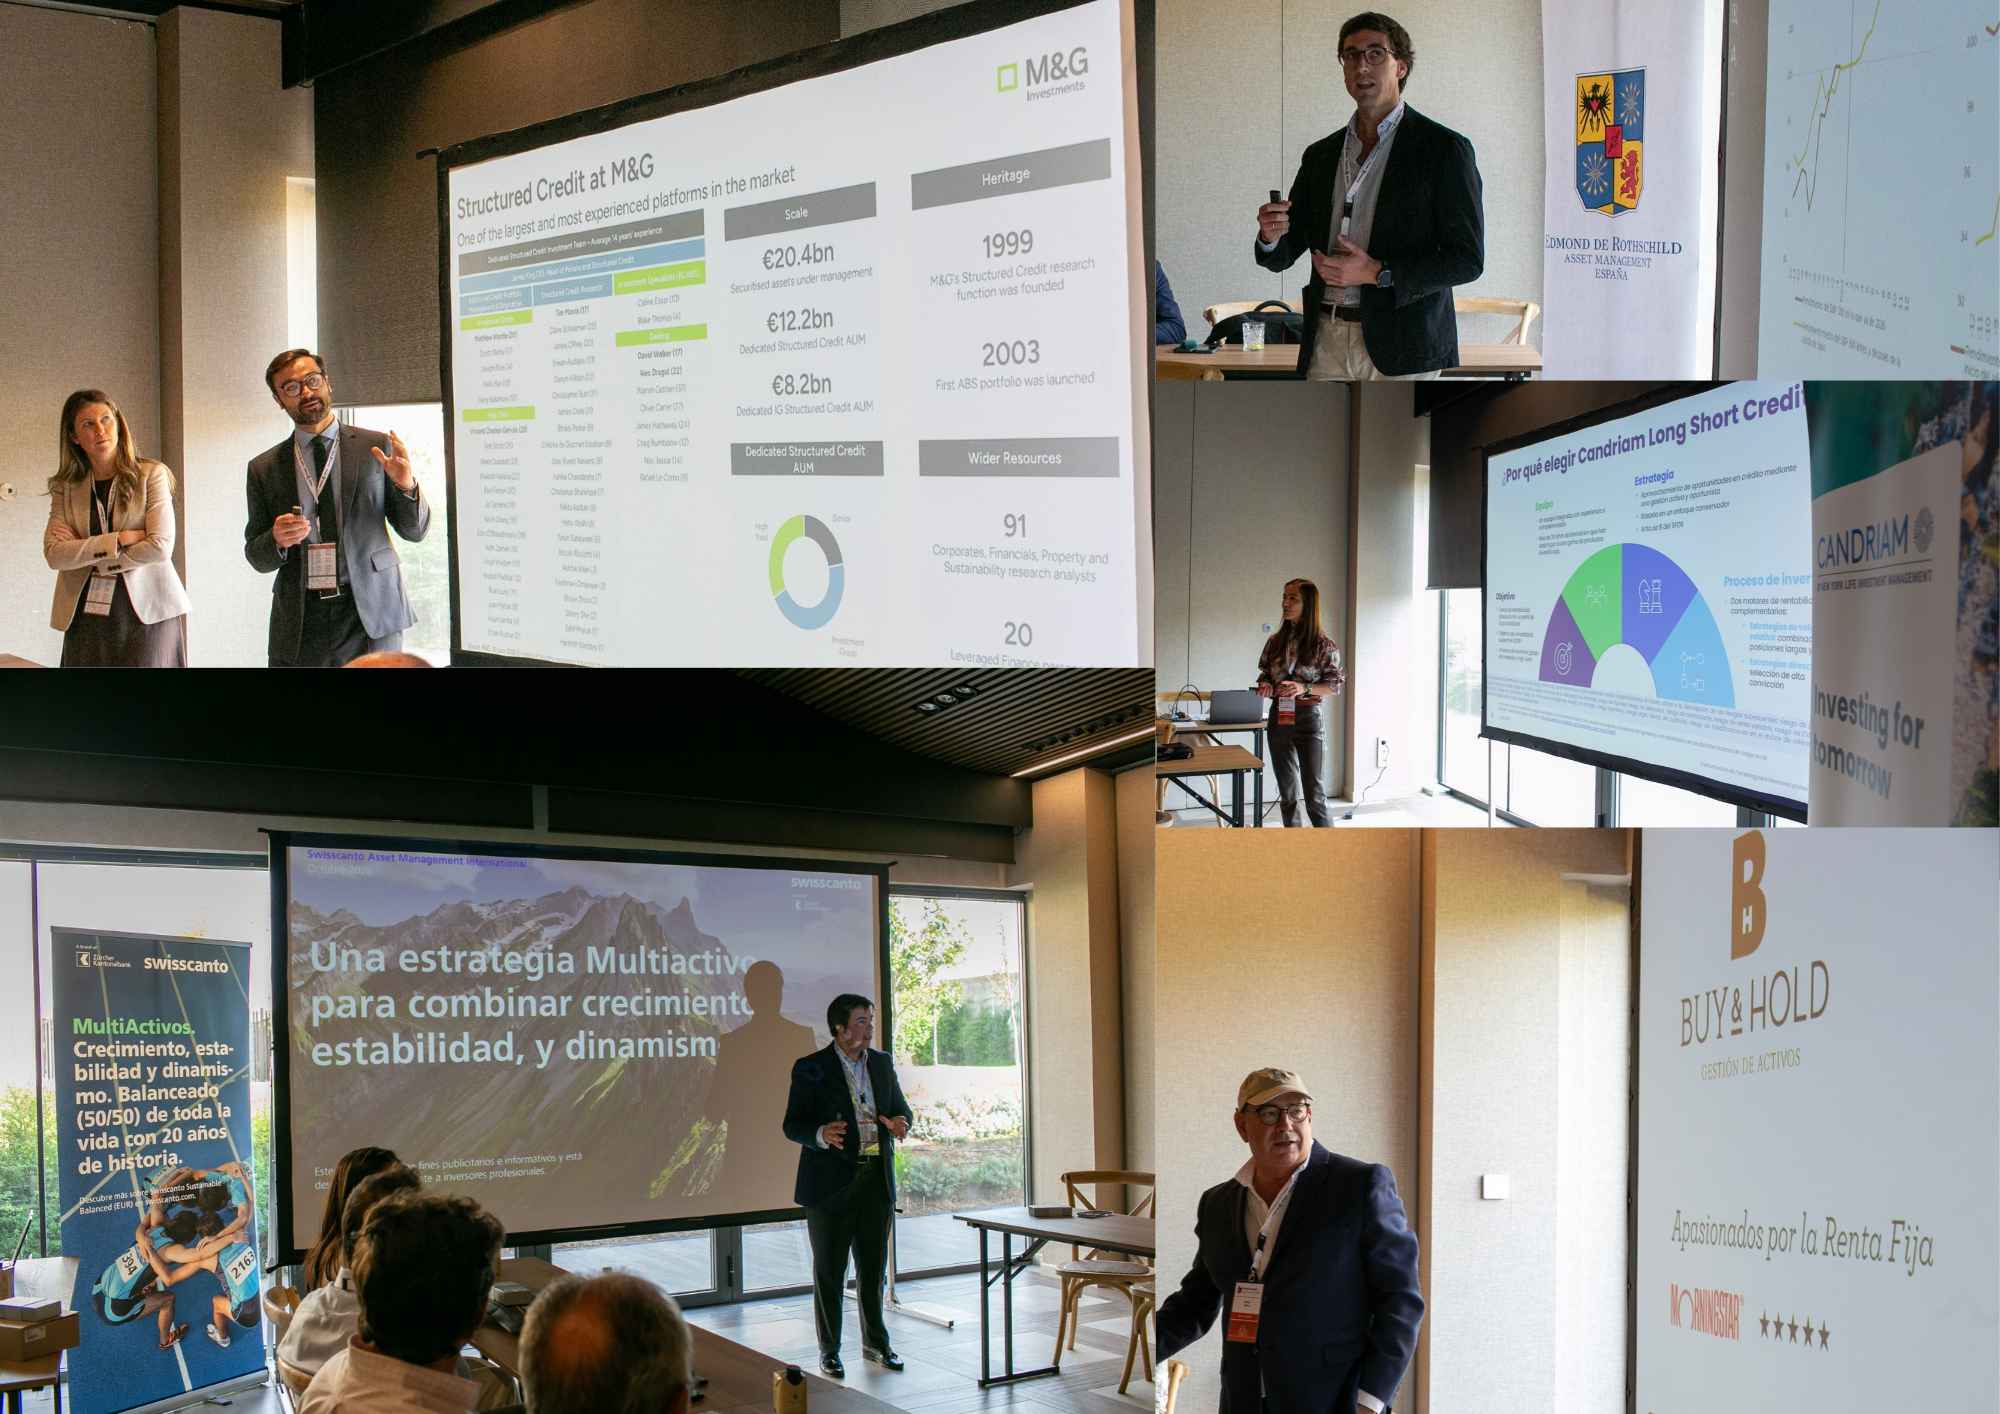
Una de las conclusiones que nos está dejando 2026 es que los inversores han demandado una visión nueva sobre los fondos de renta fija y sobre los fondos multiactivo. Por ello, Buy & Hold, M&G, Edmond de Rothschild (EdR) AM, Candriam y Swisscanto abordaron este tipo de estrategias, durante el último Funds Society Investment Summit celebrado en Valbuena, mostrando una clara convicción: diversificación, flexibilidad y gestión activa.
Tal y como reconocían Federico Echeverría-Torres, Sales Manager de Edmond de Rothschild AM, y Joaquín Martín Garre, Sales Manager en Edmond de Rothschild AM, durante su participación en el evento, la sensación es que la renta fija está siendo la decepción del año en comparación con la renta variable. “Sin embargo, estamos viendo puntos de entrada muy atractivos en determinados segmentos como en el high yield europeo de corta duración, y sobre todo a través de vehículos buy & hold con vencimiento definido”, afirmaban y defendían que su perspectiva para lo que queda de año es que continúe habiendo algo de volatilidad, sobre todo en los tipos de interés.
Desde Candriam matizan que su sensación es que la renta fija ha mantenido un comportamiento desigual a lo largo de 2026. “Los ingresos por cupones han contribuido cada vez más a amortiguar las caídas, pero la persistencia de la inflación, el encarecimiento de la energía y el nuevo endurecimiento de la política monetaria han impulsado al alza las rentabilidades de la deuda pública, especialmente en los plazos más largos. Los bonos de corta duración y la deuda corporativa han resistido mejor, mientras que los bonos públicos de larga duración han registrado el peor comportamiento”, explicaba.
Para lo que queda de año, los expertos de Candriam mantienen una visión moderadamente positiva. Según argumentaron ante los asistentes al evento, las rentabilidades actuales ofrecen un atractivo potencial de ingresos y un mayor colchón frente a posibles subidas adicionales moderadas de los tipos. “Sin embargo, la persistencia de la inflación, el elevado volumen de emisiones de deuda pública y de empresas vinculadas a la inteligencia artificial, junto con las dudas sobre las cuentas públicas, especialmente en Estados Unidos y en algunos países europeos, probablemente mantendrán elevada la volatilidad y limitarán el potencial de revalorización del mercado en su conjunto. Mantenemos una posición neutral en tanto en deuda corporativa con grado de inversión como en high yield, y buscamos compañías con poder de fijación de precios y resilientes al actual ciclo de mercado”, matizaban.
Asignación de activos
Para Buy & Hold, en contextos como este, en el que además la acción de los bancos centrales no será la solución definitiva para el problema que buscan atajar, la gestión activa se vuelve indispensable, “para construir con agilidad e independencia carteras con potencial ajustadas a cada perfil de inversión y horizonte temporal”. Según explicó su representante durante el evento, “aunque el mercado parece haber descontado ya cualquier alza de tipos oficiales de aquí a final de año, somos optimistas con el medio plazo debido a la pericia que nuestros gestores han demostrado ya en otros momentos complejos para la inversión, cuando han conseguido resultados por encima de la media”.
Los ponentes insistieron en las oportunidades y ventanas de entrada para, por ejemplo, las estrategias de crédito con vencimiento definido. “Este tipo de vehículos te dan exactamente eso, una buena yield, y mientras los fundamentales de crédito permanezcan sólidos, el carry de los bonos irá aportando rentabilidad de una manera consistente”, defendía Echeverría-Torres. Sobre crédito, Buy & Hold añadía: “Debido a la solidez que están mostrando los balances corporativos, consideramos que los spreads van a seguir trabajando a favor de esta asignación, también en medio de este escenario de tipos más elevados. Más hacia lo concreto, seguimos viendo buenas oportunidades en el sector financiero en un sentido amplio -bancos, aseguradoras, gestión de activos, financiación al consumo-, mientras que no estamos, por ejemplo, en automoción”.
Hablando de oportunidades en crédito, Franco Guitart Romeo, Sales Support de M&G, señaló que una de las áreas donde siguen encontrando valor es el crédito estructurado europeo. “Especialmente en los tramos de mayor calidad crediticia, donde su carácter flotante aporta una baja duración. De cara al resto de 2026, creemos que este segmento puede seguir resultando atractivo, ya que la volatilidad probablemente continúe existiendo también en la renta fija”, explicó. Según explicó, la gestora considera que, más que adoptar una visión direccional de tipos, el entorno favorece una aproximación selectiva y bottom-up, “donde el carácter flotante del crédito mencionado anteriormente aporta una baja duración, además de aprovechar aquellas áreas donde las valoraciones compensen adecuadamente el riesgo”. Su propuesta durante el evento fue una estrategia ABS sobre la que destacó su diversificación, rentabilidad adicional y resiliencia. “Las estructuras senior cuentan con varias capas de protección. Las pérdidas son absorbidas primero por los tramos subordinados y solamente alcanzan los tramos senior una vez agotadas esas protecciones. Además, según amortizan los préstamos subyacentes, el principal se utiliza para repagar primero los tramos más senior, aumentando progresivamente su protección crediticia y, por tanto, su rating”, argumentó.
Desde Candriam ponían el foco en la importancia que tiene ahora la gestión de la duración en las estrategias de crédito. Según explicaron, consideran que la duración, es decir, la sensibilidad a los movimientos de los tipos de interés, es un riesgo que debemos controlar. “Por eso, mantenemos una exposición limitada a los tipos y la gestionamos activamente, para que los resultados reflejen nuestra visión sobre las empresas y los diferenciales de crédito. Este enfoque nos permite aspirar a una rentabilidad superior al €STR con una volatilidad controlada. También es lo que diferencia al fondo de los fondos de renta fija tradicionales, cuyo comportamiento sigue dependiendo en gran medida del ciclo de tipos de interés”, indicó.
¿Qué buscan los selectores?
Durante el evento, estas propuestas e ideas sobre renta fija pudieron ser contrastadas con lo que los banqueros privados, selectores y asesores demandan a las gestoras. “Los selectores se están decantando más por estrategias de deuda financiera subordinada, deuda híbrida corporativa o fondos de corta duración. Sin embargo, los banqueros están optando muchísimo por comprar estrategias con vencimiento definido, ya que con el repunte de yields que estamos viendo, es una fantástica manera de capturar una yield atractiva y con un horizonte temporal definido, ya sea 2028, 2030 o incluso 2032”, afirmaba Echeverría-Torres.
En opinión de Buy & Hold, los profesionales de la inversión buscan dos cosas: novedad en las ideas y consistencia en resultados positivos de gestión. “Esto explica que dentro del universo de la renta fija esté teniendo buena acogida los fondos de nicho focalizados en alguna categoría de activo, ya que son mucho más sencillos de clasificar y seguir en los esquemas de selección que se manejan. Eso sí, nada de ocurrencias sofisticadas, sino vehículos cuya trayectoria y estrategia sea clara e incluso demostrable. Así lo hemos percibido en Valbuena y en los primeros días que cuentan ya del lanzamiento de nuestro nuevo fondo B&H High Yield”, comentaba.
También, según reconoció Guitart durante la presentación de M&G, existe una mayor demanda por titulizaciones, RMBS, ABS, CLOs o CMBS, por dos motivos: el binomio rentabilidad-riesgo resulta atractivo y maduración de la propia clase de activo. “El creciente interés no responde únicamente a unas yields atractivas. Es la combinación de spread adicional, calidad crediticia, baja correlación, estructuras defensivas y una mayor comprensión de la clase de activo lo que está llevando a muchos inversores a incorporar ABS y crédito estructurado dentro de su asignación estratégica de renta fija”, explicó.
Por qué una estrategia multiactivo
Además de la renta variable y la renta fija, las estrategias multiactivo también tuvieron su lugar gracias a la presentación de Swisscanto, que puso el foco en una solución core diseñada para capturar la beta de mercado de forma equilibrada, con una gestión activa alrededor de esa asignación y sin alterar excesivamente el perfil de riesgo del cliente. Según Antonio Feito, Vice President Sales de la firma, este tipo de estrategia dan respuesta al contexto actual de mercado. “Actualmente, estamos pendientes de varios elementos: la evolución de los beneficios empresariales, porque terminarán siendo el principal motor de la bolsa; la evolución de los tipos de interés a largo plazo, que condicionan las valoraciones; y, quizá lo menos comentado, la amplitud del mercado, ya que si el liderazgo empieza a extenderse a más sectores y compañías, sería una señal muy positiva para la salud del mercado”, explicaba.
Y añadía una conjunción más: petróleo, inflación y subida de yields. “El mensaje clave es que un shock energético provocará mayor inflación, esto tipos más altos y, en consecuencia, una fuerte presión sobre los bonos, mientras que la fortaleza de la economía y de los beneficios permitió a la renta variable resistir. Todo se reduce a la duración del conflicto, que es muy difícil de predecir. Además el petróleo incorpora una prima geopolítica considerable. De hecho, aunque la EIA prevé un Brent medio cercano a 105 dólares en el cuarto trimestre, también contempla una normalización hacia 84 dólares en 2027 si se recuperan los flujos y los inventarios”.
Ante esta fotografía, Swisscanto defendió una propuesta más estable y moderada para las estrategias multiactivo. “Apostamos por un enfoque balanceado de toda la vida, y que te da ese valor añadido de estar invertido, mantener la consistencia como elemento clave para una estrategia multiactivo balanceado, y nosotros mantenemos eso combinando crecimiento, estabilidad y dinamismo. La principal utilidad de nuestro Swisscanto Sustainable Balanced está precisamente en su papel como posición core en las carteras de vuestros clientes y que funcione como una solución diversificada para capturar la beta de mercado con un perfil de riesgo moderado, dejando a vosotros como asesores la libertad para construir alrededor posiciones satélite con convicciones más específicas”, destacó.
 Por Funds Society
 Por Beatriz Zúñiga