La firma europea de gestión en asset managment, Azimut Group, adquirió a través de su filial en EE.UU., Azimut Alternative Capital Partners (AACP), una participación minoritaria en Kennedy Lewis Investment Management y otras entidades afiliadas.
“El acuerdo es la primera transacción completada por AACP, que representa una importante hito y una demostración del compromiso de Azimut para perseguir sus objetivos en la industria de los mercados privados de EE.UU.”, dice el comunicado divulgado por las dos empresas.
Kennedy Lewis fue fundada en 2017 por David Chene y Darren Richman, y actualmente tiene un aproximado de 2.100 millones de dólares en AUM combinado y capital comprometido.
La firma, con un equipo de 28 profesionales, se enfoca principalmente en compañías medianas que enfrentan interrupciones, ya sea cíclicas, seculares o relacionadas con la regulación.
La transacción implica que AACP adquiere un 20% aproximadamente de participación como capital permanente en varias entidades de Kennedy Lewis.
Además, incluye un mecanismo para el ajuste de precios.
Por lo tanto, Azimut consolidará el AUM de Kennedy Lewis sobre una base proporcional y recibirá distribuciones proporcionalesde la firma estadounidense.
Aproximadamente el 90% de los ingresos involucrados en el acuerdo se utilizarán para aumentar las inversiones de Kennedy Lewis en sus propios fondos.
AACP es parte de Azimut, que se estableció en 1989, con sede en Milán, Italia, con presencia en 17 países de todo el mundo con aproximadamente 65.000 millones de dólares en AUM total.
La filial se creó en noviembre de 2019 con el propósito de asociarse con asset managers de fondos alternativos con sede en Estados Unidos proporcionándoles capital permanente para crecer y alcanzar su mayor potencial comercial.
La fusión no generará cambios en la estrategia, la gestión, el proceso de inversión o las operaciones cotidianas de Kennedy Lewis o cualquier producto gestionado como resultado de la inversión de la firma europea en EE.UU.
Pixabay CC0 Public DomainFoto: Michael Roach . Foto: Michael Roach
Como eje central de la economía mundial en tiempos de recesión y de prosperidad, la infraestructura es un elemento crucial en el entramado de la sociedad moderna.
Pero el sector, que con frecuencia ha mostrado solidez durante bajones, no ha sido inmune a la preocupación en torno a la pandemia de coronavirus. Algunas acciones de infraestructura, especialmente las relacionadas con el transporte y la energía, se vieron atrapadas en la fuerte oleada de ventas sufrida por los mercados de renta variable en marzo de 2020.
Aunque las cotizaciones se recuperaron en distinta medida a nivel mundial desde los mínimos de marzo a lo largo del segundo trimestre, las políticas implementadas para combatir la propagación del COVID-19 han continuado trastocando a las empresas, afectando también a los inversores (al menos a corto plazo). El panorama económico permanece nublado, y es precisamente aquí donde creo que las compañías de infraestructura pueden mostrar su valor.
De cara al largo plazo, pienso que las oportunidades potenciales que presenta la inversión en infraestructura no solo permanecen intactas, sino que han aumentado. A medida que se acelera la transición hacia una economía digital y de bajas emisiones de carbono, se perfila de forma cada vez más clara la necesidad de invertir en una infraestructura nueva y mejorada.
La presión sobre los dividendos
El daño económico infligido por las medidas adoptadas en todo el mundo para combatir el virus ha puesto en peligro la capacidad de reparto de dividendos para muchos tipos de compañías, incluidas ciertas áreas del sector de la infraestructura.
Las empresas cuya actividad se ha visto gravemente trastocada por el confinamiento, como los aeropuertos, tienen sencillamente menos ingresos que distribuir a sus accionistas. En tales casos, la suspensión temporal de estas distribuciones suele ser en el interés a largo plazo de los inversores.
En otros casos, las compañías han optado por aplazar o recortar sus pagos de dividendo para mantener efectivo en sus balances durante un periodo de extrema incertidumbre. Aunque tomar tal medida podría ser lo más prudente, plantea retos inmediatos para quienes invierten para obtener renta.
La resiliencia de las utilities
En un entorno en que los dividendos se hallan bajo presión en los mercados globales, el valioso papel que pueden jugar las compañías de suministro público en una cartera es evidente. En mi opinión, este sector posee una solidez única entre las áreas generadoras de renta en un momento en que la economía mundial está sufriendo.
Por su naturaleza, el sector de utilities —que engloba a los proveedores de electricidad, agua y gestión de residuos— ha permanecido relativamente inafectado por el bajón económico de este año. Además, estos negocios y sus activos de infraestructura física suelen ser muy difíciles de reproducir y revisten una importancia vital para la economía, con lo que sus flujos de ingresos futuros pueden pronosticarse con mayor confianza que los de la mayoría de los sectores.
De hecho, en un entorno de incertidumbre económica como el actual, es el único sector de la renta variable estadounidense cuyas previsiones de ingresos futuros han sido revisadas al alza por los analistas en plena pandemia.
En el mundo de la inversión nunca hay garantías, pero ello revela cómo las utilities han sido un bastión de fortaleza durante este difícil periodo. Estas acciones no solo han mostrado más solidez que el conjunto del mercado en la primera mitad de 2020, sino que también han visto muy pocos recortes de dividendo.
Oportunidades en una recuperación “verde”
En adelante, las utilities figuran entre los sectores de infraestructura que más van a beneficiarse del aumento previsto del gasto público. Los gobiernos han anunciado enormes paquetes de estímulo fiscal por importe de billones de dólares dirigidos a estimular el crecimiento económico, y la inversión en infraestructura es una de sus prioridades.
En Europa, el tema de la sostenibilidad juega un papel central en el plan de recuperación. La “UE de nueva generación” tiene una política clara de fomento de las energías renovables y del transporte limpio, prestando asimismo atención a la renovación y la eficiencia de edificios e infraestructuras para respaldar una economía más circular.
Los compromisos con una mayor inversión en infraestructura “más verde” deberían suponer un fuerte viento de cola para compañías que poseen y desarrollan activos físicos como parques eólicos, plantas solares y redes eléctricas, todos ellos necesarios para la transición hacia un futuro de bajas emisiones de carbono. Este también es el caso de las empresas con infraestructura digital, un área que requerirá más inversión para mejorar la conectividad en la era digital.
Pese a lo difícil que puede ser mantener una perspectiva largoplacista ante un entorno de mercado tan incierto, creo que las compañías de infraestructura expuestas a estos giros estructurales en la economía y cuyos flujos de ingresos están respaldados por la propiedad de activos de infraestructura físicos están bien situadas para prosperar durante décadas.
Columna de opinión de Alex Araujo, gestor de fondos en M&G Investments
Información importante:
Las rentabilidades obtenidas en el pasado no son indicación alguna de rentabilidades futuras.
Invertir implica riesgos, incluida la pérdida de capital. Las rentabilidades pasadas no son un indicativo de las rentabilidades futuras.
Dirigido exclusivamente a inversores profesionales. Prohibida su posterior distribución. Ninguna otra persona o entidad debe utilizar la información contenida en este material. Los pareceres expresados representan las opiniones de M&G Investments, que pueden ser objeto de cambios y no se proporcionan como consejo o recomendación de inversión ni como pronóstico o garantía de resultados futuros. Dicha información se proporciona exclusivamente a efectos informativos, y procede de fuentes propias y de terceros cuya precisión o exhaustividad no se han verificado de forma independiente. Aunque M&G Investments considera que la información es precisa y fiable, no presume ni se hace responsable de la exhaustividad, exactitud o fiabilidad de la misma. Las declaraciones sobre futuras expectativas, estimaciones, proyecciones y otras afirmaciones a futuro se basan en la información disponible y en la opinión de los gestores en el momento de emitirlas. Por consiguiente, tales afirmaciones son inherentemente especulativas, al basarse en hipótesis que podrían implicar riesgos e incertidumbres conocidos y desconocidos. Los acontecimientos, resultados y rentabilidades registradas podrían diferir sustancialmente de los expresados o implicados por dichas afirmaciones. Esta promoción financiera es emitida por M&G International Investments S.A., con sede registrada en 16, boulevard Royal, L-2449, Luxemburgo.
Pixabay CC0 Public Domain. BNP Paribas WM: 5 temas de inversión para la “nueva normalidad”
El confinamiento de casi la mitad de la población mundial está llevando a la economía global a una recesión “sin precedentes”. Tras caídas en un mes del 34% en las bolsas mundiales y aunque se ha producido un fuerte repunte gracias a la salida progresiva del confinamiento, “el corto plazo seguirá marcado por la incertidumbre”, advierten desde BNP Paribas Wealth Management.
“A día de hoy, creemos que vamos a asistir a una recuperación progresiva de la actividad en el segundo trimestre, que continuará el año que viene. Una recuperación en forma de U”, subraya Silvia García-Castaño, directora de Carteras Discrecionales de BNP Paribas WM España. Además, García-Castaño señala que “algunos mercados se benefician de una valoración atractiva.
En este sentido, el equipo de estrategas de la gestora ha seleccionado cinco temas que ofrecen una atractiva oportunidad de inversión en la “nueva normalidad”.
1. La calidad nunca pasa de moda: invertir en compañías de calidad
“En un mundo caracterizado por las persistentes incertidumbres y los grandes cambios estructurales, las compañías de calidad siguen siendo un activo interesante que tener muy en cuenta para las carteras”, aseguran desde la gestora. La crisis sanitaria reavivó el interés de los inversores por estas compañías y en BNP Paribas WM apuntan a que las tendencias seguirán favoreciendo empresas de calidad.
En este sentido, empresas con balances sólidos, clara visibilidad del crecimiento de los beneficios y variabilidad limitada de estos, “seguirán estando muy demandadas, configurándose como un fondo de cartera ideal”, aseguran los estrategas de BNP Paribas WM.
2. Soluciones de inversión defensivas: en búsqueda de rentabilidad con bajo riesgo
Por otro lado, los rendimientos esperados de los bonos de elevada calidad son reducidos. Por ello, la entidad recomienda a los inversores moverse “hacia otro todo de activos, intentando limitar el riesgo”.
Debido a las correcciones que ha sufrido el mercado se están produciendo oportunidades en soluciones que “se benefician de entornos de mayor volatilidad y con mayores diferencias en la calidad de las compañías”. En este aspecto, los estrategas proponen diversificar los activos en una serie de productos con bajo riesgo y otros con riesgo calculado, como los bonos corporativos con grado de inversión, los fondos alternativos y los productos estructurados.
3. Desglobalización: beneficiarse del cambio de tendencia en el comercio mundial
La crisis del COVID-19 ha acelerado la tendencia hacia la desglobalización. Las disrupciones en las cadenas de suministro han llevado a los gobiernos y a las empresas de todo el mundo a reconsiderar sus modelos de producción.
“Esta desglobalización debería ser una oportunidad para algunas empresas o incluso países”, añaden los estrategas de BNP Paribas WM. En particular, los bienes y servicios que pueden sustituir a bienes importados son un ejemplo de esta tendencia. Del mismo modo, señalan los mercados emergentes que compiten con China.
4. Beneficios de la disrupción: innovación en 5G e inteligencia artificial
Ciertos temas estructurales o seculares, como el 5G o la inteligencia artificial, tienen una sensibilidad más limitada al ciclo económico. En un contexto de crisis sanitaria, “la fuerza de estos temas se ha traducido en rentabilidad”, aseguran desde BNP Paribas WM
Dado que el confinamiento impuesto ha llevado a un uso intensivo de Internet, se han puesto de manifiesto las importantes limitaciones de las redes y empresas: “La transformación digital debe acelerarse”, advierten los expertos.
Puesto que la necesidad de modernizar las infraestructuras de comunicación se ha vuelto muy urgente y como parte del paquete de estímulos fiscales de los gobiernos, “el gasto en nuevas infraestructuras con un fuerte enfoque tecnológico debería ser primordial”, añaden. Así, por el lado de las empresas, la entidad subraya la reubicación y digitalización como prioridades. En este sentido, el 5G y la inteligencia artificial deberán beneficiarse del aumento de las necesidades de comunicación y de la gestión de los datos generados por la crisis.
5. Innovación en el cuidado de la salud
“El sector de la salud está creciendo más rápidamente que el resto de la economía. Esta tendencia se ve ahora acelerada por la pandemia a la que se enfrenta el mundo y por una nueva conciencia de la importancia del sector y la necesidad de progresar rápidamente en esta área”, aseguran desde BNP Paribas WM.
Así, con ayuda de estas nuevas tecnologías, se está produciendo avances considerables en los métodos de investigación y desarrollo de productos. Además, la gestión de terapias y los centros de atención se han hecho mucho más eficientes, gracias a la mejor utilización de los datos.
Por ello, y ante el temor de nuevas enfermedades, los estrategas de BNP Paribas WM esperan que los gatos relacionados con la salud se disparen en los próximos años y apoyen numerosos avances en áreas como la prevención, vacunas, pruebas, diagnósticos remotos y, de forma más específica, contra los virus. Del mismo modo, otros sectores, como el intercambio de información y procesamiento rápido de datos, los equipos médicos y robóticos y toda la infraestructura tecnológica de los hospitales, se verán beneficiados por estas mejoras.
Pixabay CC0 Public Domain. Rendimientos más altos con un menor riesgo: por qué es el momento de invertir en high yield de corta duración
La inversión en high yield de corta duración ofrece un alto potencial de ingresos con un riesgo relativamente bajo, lo que, según AllianceBernstein, supone una gran ventaja en los mercados volátiles de hoy en día. Por ello, ve cinco motivos claros para invertir en el AB Short Duration High Yield (AB SDHY).
1. Rendimiento alto con un perfil de riesgo conservador
La cartera del fondo ha sido diseñada para ofrecer a los clientes rendimientos elevados con un perfil de riesgo más conservador, asegura la gestora en un informe. Por ello, se centra en bonos high yield de alta calidad de corta duración, limita las tenencias de bonos con calificación CCC a un máximo del 10% y utiliza técnicas de cobertura para gestionar activamente el riesgo a la baja.
A su juicio, el AB SDHY puede ser una buena solución en el entorno actual, en el que el mercado de high yield se ha vuelto más atractivo, pero la incertidumbre permanece alta. Actualmente, ofrece un rendimiento similar al de los mercados high yield globales y de EE.UU., pero con menos emisiones CCC y una exposición de mayor calidad a las industrias y sectores energéticos más afectados por el COVID-19.
El fondo también cuenta con una exposición táctica del 19% a bonos con calificación BBB. “Creemos que los bonos BBB seleccionados ofrecen atractivos rendimientos ajustados al riesgo, después de venderse debido al mayor riesgo de bajar de categoría hasta el estatus de basura (ángeles caídos o “fallen angels”)”, dice AllianceBernstein.
2. Los bonos de corta duración registran mejores retornos cuando la curva de rendimiento está invertida
En períodos de estrés de mercado, la curva de rendimiento se invierte, y los bonos con una fecha de vencimiento más corta registran mejores retornos que los de mayor duración. “Esto se debe en parte a que la liquidez es más difícil de encontrar, por lo que se tiende a vender bonos de menor duración ya que son más fáciles de operar, lo que hace que sus precios bajen y sus rendimientos aumenten”, revela.
Mientras, los bonos high yield a más largo plazo ofrecen rendimientos más bajos a pesar de su duración adicional y los riesgos de crédito. “Por eso creemos que los bonos SDHY ofrecen mejor valor en este momento. El AB SDHY ha aumentado recientemente su distribución de dividendos a más del 6%”, añade la entidad.
3. El AB SDHY ha mitigado mejor las caídas que los mercados de high yield
Desde su lanzamiento en 2011, el AB SDHY se ha comportado mejor en los mercados bajistas que el mercado de high yield. Según AllianceBernstein, la cartera ha experimentado caídas mucho menores en los retrocesos del mercado, como durante la crisis energética del 2015, la crisis soberana europea del 2011 y la reciente venta masiva en marzo de este año.
Actualmente, la estrategia captura solo el 62% del riesgo del mercado global de high yield, pero el 87% del rendimiento. Históricamente, siempre que el rendimiento inicial del AB SDHY ha superado el 75% del ofrecido por el mercado global de bonos corporativos high yield, la cartera ha capturado entre el 60% y el 110% de los retornos del mercado global durante los siguientes períodos a uno, dos y tres años.
4. Los impagos han estado históricamente cerca de cero
“El enfoque conservador y la gestión activa de AB SDHY han minimizado los impagos”, afirma la gestora. Desde su lanzamiento, ha registrado solo un incumplimiento, en 2014: el de Phones 4u, un minorista de telecomunicaciones móviles con sede en el Reino Unido, que representaba aproximadamente el 0,5% de la cartera. “En comparación, durante el mismo período, el mercado high yield de EE.UU. experimentó una tasa de impagos promedio del 2% cada año, con picos de 3%-3,5%”, destaca.
5. Atractivo rendimiento ajustado al riesgo
La cartera ha superado a la mayoría de sus competidores en lo que va de 2020 y en los últimos años. “Actualmente, está haciendo lo que está diseñado para hacer: buscar altos rendimientos ajustados al riesgo a largo plazo y superar al mercado global de high yield y a productos de su misma categoría en los mercados bajistas”, afirma AllianceBernstein.
Diversificado y global
La cartera del AB SDHY está muy diversificada, con más de 300 emisores, y el título con mayor peso en la cartera representa menos del 1% de los activos totales. También es completamente global, mientras que muchos de sus competidores invierten solo en EE.UU. Según la gestora, es probable que esta diversificación adicional ayude en el actual entorno problemático, ya que reduce el riesgo idiosincrásico en un momento en que los impagos están aumentando.
Foto cedidaImagen de la anterior reunión de la Fed. . ¿Mantendrá la Fed la puerta entreabierta al control de la curva de rendimientos para finales de este año?
La Reserva Federal de Estados Unidos (Fed) celebra, entre ayer y hoy, su reunión estival. En esta ocasión, el encuentro está marcado por el aumento de casos de COVID-19, las próximas elecciones presidenciales y la propuesta fiscal que está sobre la mesa, que alcanza un importe de un billón de dólares. Esta suma de factores abre el debate sobre si la Fed anunciará o no nuevas medidas.
En el lado que apoya que la Fed lanzará nuevos estímulos está Gilles Moëc, economista jefe de AXA IM. Defiende que en la reunión de estos días se acordarán más estímulos, sobre todo teniendo en cuenta las elecciones inminentes del país. Sin embargo, advierte que ese estímulo será “menos generoso” que en el pasado.
En opinión de Adam Vettese, analista de eToro, la Fed podría recurrir a algún tipo de medida no convencional, como el control de la curva de rendimiento. “No se espera que la Reserva Federal vaya a recurrir a tasas de interés negativas, pero algunos sospechan que podría recurrir a medidas no convencionales, como el control de la curva de rendimiento o el establecimiento de límites máximos para los rendimientos del Tesoro a corto plazo, a fin de ayudar a mantener el orden del mercado. En cualquier caso, los mercados buscarán que la retórica tranquilizadora continúe y que la política siga siendo acomodaticia”, apunta Vettese.
En cambio Franck Dixmier, director de inversiones global de renta fija de Allianz Global Investors, con los mismos factores en mente señala todo lo contrario. “El deterioro en el ámbito de la sanidad pública en los Estados Unidos aumenta la incertidumbre sobre el crecimiento económico. Es probable que la Fed no tome medidas en su próxima reunión, más bien debería subrayar los riesgos que continúan pesando sobre la economía y reiterar su capacidad de hacer más si es necesario”.
Para Dixmier, la Fed está en “modo vigilancia”, ya que, respaldada por una combinación de políticas reequilibradas, ha pasado de tomar medidas a gestionar una crisis, garantizando condiciones financieras atractivas para los emisores públicos y privados. “En Estados Unidos, como en todos los países desarrollados, la combinación de políticas se ha vuelto mucho más equilibrada, con políticas fiscales que complementan la intervención ilimitada de los bancos centrales. Esta firme resolución por parte de las autoridades políticas y monetarias muestra que están dispuestos a apoyar a la economía a cualquier coste y, por lo tanto, proporciona una doble e indispensable red de seguridad. Sin embargo, la Reserva Federal de Estados Unidos, que puede congratularse por restaurar el buen funcionamiento de los mercados financieros del país, permanecerá alerta”, sostiene Dixmier.
Una visión que también comparte Jack Janasiewicz, portfolio manager de la gestora de fondos de inversión Natixis Investment Managers. “Vemos la política monetaria muy, muy acomodaticia. Ciertamente no esperamos que la Fed haga ningún cambio en la política de tipos de interés que pueda ser considerado restrictivo para el crecimiento. Así que esperamos que los tipos de interés continúen siendo muy acomodaticios durante todo este año, el año que viene y probablemente hasta 2022, basándonos en las indicaciones que han dado”, apunta Janasiewicz.
François Rimeu, estratega senior de La Française AM, define la reunión de hoy como uno no-evento para los mercados financieros. “La Fed confirmará que seguirá expandiendo su balance al ritmo actual y seguirá mostrándose flexible y mantendrán su apoyo a los mercados de crédito. Creemos que no incrementarán sus medidas acomodaticias. La incertidumbre sigue siendo alta, pero la economía se ha recuperado más rápido de lo que apuntaban la mayoría de las previsiones económicas (ventas al por menor, empleo, etc.)”, explica.
Pero Rimeu matiza que la Fed “no implementarán el control de la curva de rendimiento”. Según su valoración, el tema sigue siendo objeto de debate, pero consideran que los miembros de la Fed preferirán esperar a que haya más claridad macroeconómica antes de actuar. “Comunicarán que su análisis estratégico sobre la inflación sigue en curso, pero no proporcionarán más información. La conferencia de Jackson Hole, el próximo 28 de agosto, podría ser un buen lugar para anunciar algunas de las conclusiones”, advierte.
Desde Ebury coinciden en que la Fed mantendrá su política sin cambios y se mostrará cautelosa sobre las perspectivas económicas de Estados Unidos. “Esperamos que Powell mantenga la puerta entreabierta al control de la curva de rendimientos para finales de este año, si las condiciones lo justificaran”, apunta Ebury en su último informe.
¿Dónde están los debates?
Según indica Bank Of América en su último análisis, es probable que durante la reunión del FOMC se debata sobre el conjunto de instrumentos, en concreto de cómo pasar de las políticas de “estabilización” a las de “acomodación”. “Aunque creemos que hay un acuerdo por el cual los próximos pasos deben cumplir el objetivo de mejorar la orientación de cara al futuro, no creemos que los funcionarios de la Reserva Federal se hayan decidido por una estrategia. Powell probablemente discutirá algunas de las opciones, y las actas publicadas dentro de tres semanas proporcionarán más claridad”, recoge el informe.
En este sentido, la entidad espera que durante la rueda de prensa Jerome Powell, presidente de la Fed, proporcione poca información nueva. Según señalan en el documento, “en nuestra opinión, esperamos solo unos pocos cambios en el párrafo de las condiciones actuales para destacar la mejora hasta el momento, pero también que se exprese cautela sobre los recientes signos de desaceleración, según muestran algunos de los indicadores”.
Por su parte, Ebury prevé “interesante” la reacción del mercado de divisas a la reunión de la Fed. “Si continúa la tendencia vivida durante esta crisis de introducir más estímulos, la moneda irá fortaleciéndose y el dólar probablemente se recupere. Por otro lado, la venta del dólar ante las perspectivas de una mayor flexibilización del banco central podría marcar el retorno al comportamiento habitual del mercado”, explica Ebury, quien considera que lo más probable es que “la Reserva Federal no haga nada y se limite a mantenerse a la espera de noticias del Congreso” sobre la ampliación la ampliación del programa de prestaciones adicionales a los ingresos.
Otros, como Janasiewicz, consideran que donde la cosa se puede poner interesante es la parte de la política fiscal. “El impacto del virus continua su camino y seguimos viendo una recuperación lenta y que puede ser calificada de desigual, aunque vaya en la dirección correcta. Lo preocupante es qué pasa con la discusión fiscal que está teniendo lugar en el Congreso de EE.UU. sobre los beneficios para el desempleo. Estas ayudas realmente han ayudado a cubrir la brecha que se había abierto para toda la gente que ha sido despedida. Si el Congreso empieza ahora a reducir esas ayudas o incluso a recortarlas drásticamente, esta clase de impacto empezaría a filtrarse en las expectativas de crecimiento y, de nuevo, cuando tú tienes un paso atrás en la economía, lo que esperas entonces es una intervención acomodaticia masiva por parte de la Reserva Federal. En definitiva, este aspecto fiscal continúa siendo una fuente de preocupación”.
Pixabay CC0 Public DomainFoto: Andrey Sharpilo. Foto: Andrey Sharpilo
En la opinión de Benjamin Kelly, analista sénior de análisis global, y Ash Kelso, director de gestión de activos de inversión en infraestructuras en Columbia Threadneedle Investments, los activos del sector del transporte recuerdan que, en el ámbito de la inversión ASG, el componente “S” puede revestir la misma importancia que el “A” y el “G”, y que centrarse en los aspectos ambientales y de gobierno corporativo dejando de lado los sociales puede resultar perjudicial.
Cuando se analizan las inversiones ASG (ambientales, sociales y de gobierno corporativo), los aspectos sociales suelen quedar eclipsados por los factores ambientales y de gobierno corporativo, de mayor relieve. Uno de los motivos de esto radica en que estos aspectos de una compañía resultan más fáciles de evaluar, es decir, resulta relativamente sencillo medir las emisiones de carbono de un avión o la diversidad de un consejo.
Sin embargo, los factores sociales revisten algo más de complicación. Por ejemplo, construir más viviendas para atender a poblaciones en crecimiento es un motor esencial del crecimiento económico. No obstante, se debe entender el nivel de asequibilidad de las viviendas en construcción y cómo mejoran los niveles de vida de las personas en lugares desfavorecidos, es decir, su impacto social. De todos modos, la industria se podría estar adentrándo en un periodo en el que la inversión social dejará de considerarse el aspecto menos importante.
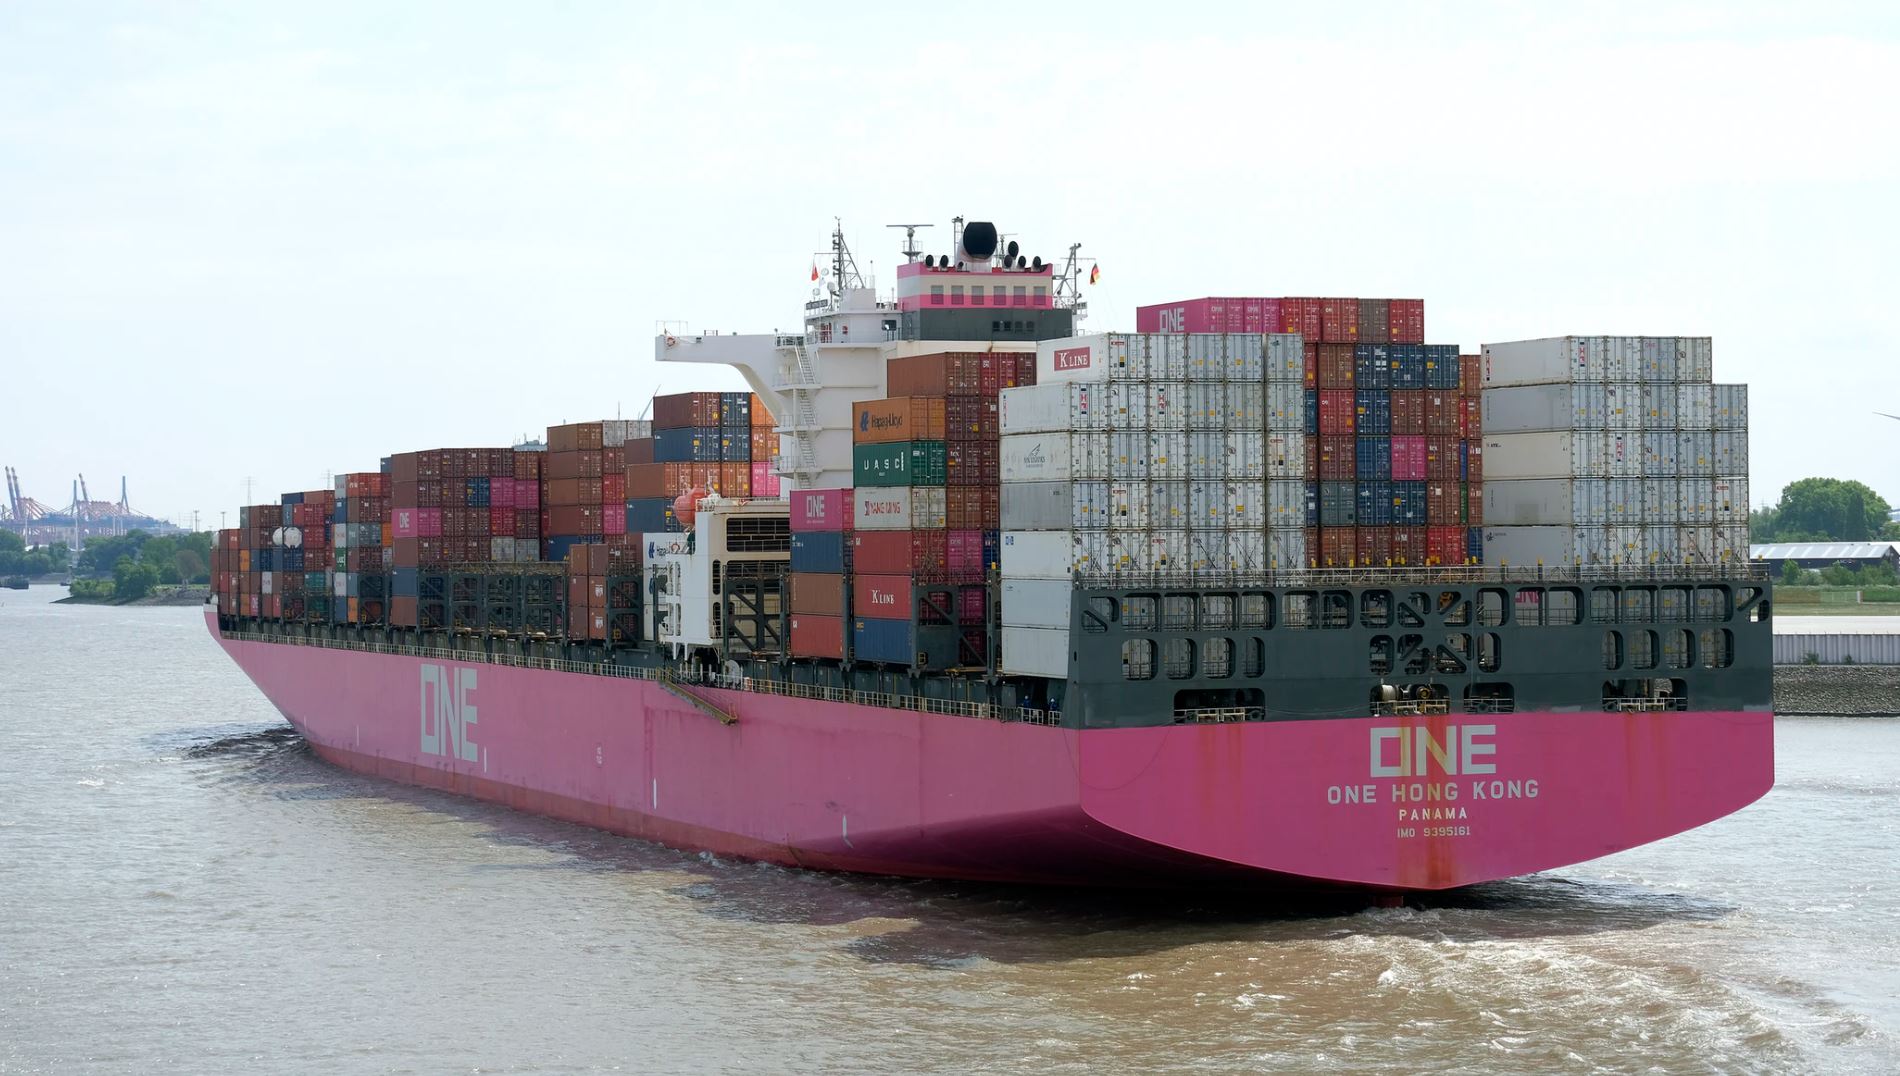
Dicho comportamiento es omnipresente en relación con la valoración de los activos de transporte, en el que las emisiones de gases de efecto invernadero (GEI) en sectores como la aviación y el transporte marítimo eclipsan sus beneficios sociales. Sin embargo, ambos sectores tienen un importante impacto social y, en una época en la que los inversores prestan cada vez más atención a las características sociales, los expertos de Columbia Threadneedle describen en este artículo las ventajas sociales del transporte marítimo y destacarán los alentadores desarrollos que se están llevando a cabo en cuanto a los aspectos ambientales. Lo que está surgiendo es un sector que ofrece inversiones atractivas desde una perspectiva sostenible que no son necesariamente evidentes al realizar un análisis preliminar.
Un sector mundial y social
El transporte marítimo forma parte integral de la economía mundial. Fue una de las primeras fuerzas globalizadoras y sigue representando un motor clave del crecimiento económico mundial: responsable de aproximadamente el 90% del comercio internacional, genera más de 400.000 millones de euros al año y proporciona 13,5 millones de empleos a escala mundial (1). En Europa, genera 140.000 millones de euros y ofrece trabajo a 2,1 millones de personas entre empleos directos e indirectos (2) (gráfico 1).
Sin embargo, a menudo se cuestiona la idoneidad de incluir el sector marítimo en un enfoque de inversión responsable. No obstante, Columbia Threadneedle cree que presenta una vertiente social por naturaleza: la conexión de comunidades y el acceso a la comida, la atención sanitaria y la educación son componentes esenciales para que una sociedad funcione bien, y eso es lo que proporciona el sector del transporte marítimo.
Dejando de lado las principales ciudades y economías, el transporte marítimo favorece la inclusión social, en especial para los habitantes de islas y, en esos casos, su valor social es incalculable. Esto se ha tornado todavía más evidente durante la pandemia de la COVID-19, ya que el sector se ha convertido en un salvavidas en términos de entrega de alimentos y suministros médicos.
Por tanto, si bien esos atributos sociales han quedado en cierta medida a la sombra de las consideraciones ambientales, no han pasado desapercibidos para las Naciones Unidas. En concreto, los Objetivos de Desarrollo Sostenible (ODS) de la ONU destacan que el sector es un “factor crítico para la alimentación, la energía, el comercio y el turismo” en el marco del ODS 11: Ciudades y comunidades sostenibles.
CalMac Ferries, por ejemplo, ofrece servicios de transporte de mercancías y pasajeros desde la costa occidental de Escocia hasta las islas de los alrededores. Entrega la mayoría de los artículos vendidos por minoristas locales, así como combustible, alimentos, el correo, suministros médicos, petróleo, gas y servicios públicos. Sin esas cosas, resultaría difícil mantener una calidad de vida aceptable en las islas. Esas operaciones aportan beneficios más amplios a la economía local, el mercado laboral local y el turismo insular. La Universidad de Strathclyde calcula que el impacto económico de esas actividades ronda los 270 millones de libras esterlinas (3).
Conectar las comunidades insulares con el continente y garantizar su bienestar social y económico fue uno de los factores que más incidieron en la adquisición de Condor Ferries llevada a cabo por el equipo del European Sustainable Infrastructure Fund a principios de este año (4). Condor Ferries se perfila como el principal proveedor de servicios de transporte de carga y pasajeros entre las islas del Canal, el Reino Unido y Francia, y cada día lleva productos esenciales a las islas. Por tanto, los argumentos que justifican la inversión en Condor son que favorece el desarrollo social y económico sostenible de las islas del Canal mediante la provisión de bienes y servicios vitales. Además, ofrece un servicio imprescindible con travesías periódicas necesarias para entregas llamadas “justo a tiempo”, puesto que la capacidad de almacenamiento en las islas del Canal es limitada y cada vez menor.
La perspectiva ambiental
La crítica más habitual que recibe el transporte marítimo es el perfil de emisiones. El sector representa el 2,4% de las emisiones mundiales de GEI, puesto que emite alrededor de 940 millones de toneladas de CO2 al año (5). Sin embargo, el transporte marítimo ha sido tradicionalmente una de las formas de transporte con un uso menos intensivo de carbono, junto con el ferrocarril. Por ejemplo, presenta una eficiencia de carbono mucho mayor que el transporte por carretera o el aéreo (gráfico 2). De todos modos, el enorme volumen de mercancías transportadas por mar conlleva que la contribución global a las emisiones a escala mundial sea grande, y vaya en aumento. En eso estriba la dificultad. La Organización Marítima Internacional (OMI) pronostica que, si se sigue operando como hasta ahora, las emisiones del transporte marítimo aumentarán entre un 50% y un 250% de aquí a 2050, lo que frenaría la consecución de los objetivos del Acuerdo de París (6). No obstante, el sector está respondiendo.
(2) «Third International Maritime Organisation Greenhouse Gas Study» (Tercer estudio sobre gases de efecto invernadero de la Organización Marítima Internacional), 2014
(3) El Acuerdo de París tenía por finalidad mejorar y reemplazar el Protocolo de Kioto, un tratado internacional anterior firmado con el objetivo de reducir las emisiones de gases de efecto invernadero. Se adoptó el 4 de noviembre de 2016 y, a noviembre de 2019, lo habían firmado 197 países y lo habían ratificado 187
(4) Insider.co.uk, «CalMac Ferries “supports” £270m in Scottish company turnover» (CalMac Ferries «aporta» 270 millones de libras esterlinas a la facturación de las compañías escocesas), 28 April 2015
Información importante: Exclusivamente para uso de inversores profesionales y/o cualificados (no debe entregarse a clientes particulares ni emplearse con ellos). Las rentabilidades pasadas no son indicativas de los resultados futuros. Su capital está sujeto a riesgos. El valor de las inversiones y de los ingresos no está garantizado y puede tanto aumentar como disminuir; dicho valor puede verse afectado por las fluctuaciones de los tipos de cambio. Esto significa que un inversor podría no recuperar el importe invertido. Este documento no constituye asesoramiento sobre inversiones de tipo jurídico, fiscal o contable. Se recomienda a los inversores que consulten a sus propios asesores profesionales sobre cuestiones relacionadas con las inversiones o de tipo jurídico, fiscal o contable por lo que respecta a la inversión con Columbia Threadneedle Investments. El análisis incluido en este documento ha sido elaborado por Columbia Threadneedle Investments para sus propias actividades de gestión de inversiones, puede haber servido de base para la toma de decisiones antes de su publicación y su disponibilidad tiene carácter accesorio. Todas las opiniones formuladas en el presente documento son válidas en la fecha de publicación, pueden sufrir cambios sin previo aviso y no deben ser consideradas como asesoramiento de inversión. Este documento incluye declaraciones sobre perspectivas futuras, incluidas previsiones de las condiciones financieras y económicas futuras. Ni Columbia Threadneedle Investments ni sus consejeros, directivos o empleados ofrecen garantía alguna de que dichas declaraciones sobre perspectivas futuras vayan a resultar acertadas. La información obtenida de fuentes externas se estima fidedigna, si bien su precisión o integridad no pueden garantizarse. En Dubái, este material lo distribuye Columbia Threadneedle Investments (ME) Limited, sociedad regulada por la Autoridad de Servicios Financieros de Dubái (DFSA). Para distribuidores: Este documento ha sido concebido para ofrecer a los distribuidores información sobre los productos y servicios del Grupo y no está destinado a su posterior divulgación. Para clientes institucionales: La información contenida en este documento no constituye asesoramiento financiero alguno, y está dirigida exclusivamente a personas con el conocimiento adecuado en materia de inversión, que satisfagan los criterios normativos para ser considerados Clientes Profesionales o Contrapartes de Mercado; ninguna otra persona deberá actuar sobre la base de esta información. Publicado en Europa por Threadneedle Asset Management Limited. Sociedad registrada en Inglaterra y Gales con el n.º 573204, Cannon Place, 78 Cannon Street, Londres EC4N 6AG, Reino Unido. Autorizada y regulada en el Reino Unido por la Autoridad de Conducta Financiera (FCA). Columbia Threadneedle Investments es el nombre comercial en todo el mundo del grupo de sociedades Columbia y Threadneedle.
Pixabay CC0 Public Domain. Hans Bevers, Economista jefe en Bank Degroof Petercam señala cinco cuestiones macro sobre el coronavirus
“La crisis económica derivada del coronavirus es atípica”, asegura Hans Bevers, economista jefe de Bank Degroof Petercam. Puesto que nos enfrentamos a un un shock negativo, tanto por el lado de la oferta como de la demanda, sectores enteros de la economía y la sociedad fueron paralizados, desde enero en China y desde mediados de marzo en Europa y Estados Unidos, para contener la propagación del virus.
“La situación es claramente diferente a la generada tras la Gran Depresión de los años 30 o la Gran Recesión de 2008-2009. Entonces, la economía se vio muy afectada por los riesgos que se habían acumulado a lo largo de los años en el propio sistema financiero”, señala Bevers.
En este sentido, y puesto que nos enfrentamos a un shock provocado por un virus, las economías de la mayoría de los países están sufriendo una caída sin precedentes como consecuencia. Para los sectores más orientados al consumo, como el turismo, el comercio minorista, la restauración y el entretenimiento, el golpe es, según Bevers, “particularmente duro”. Además, esta crisis también se caracteriza por su carácter global y altamente incierto. “Las pandemias no respetan fronteras y el comportamiento del virus sigue siendo muy impredecible. Esta incertidumbre también tiene un gran impacto en la confianza de los hogares y las empresas”, añade el economista.
Según el escenario base del FMI, la actividad económica mundial se contraerá un 4,9% este año. Para la zona euro, se prevé una contracción del 10,2%. Sin embargo, Bevers apunta a que “hay una posibilidad real de que estas previsiones se revisen a la baja”.
Por otro lado, la mayoría de los pronósticos prevén un claro repunte de la actividad económica en 2021. El FMI espera que la economía mundial crezca casi un 5,4% el próximo año. Para la zona euro, el consenso es del 6,3%. “Aunque el punto de partida es mucho más bajo después del fuerte impacto inicial y el margen de recuperación es, por lo tanto, mucho mayor”, apunta el experto. No obstante, también señala que la incertidumbre es aún mayor de lo habitual, aunque es razonable esperar que las cifras de PIB vuelvan a ser positivas en el segundo semestre del año. “De hecho, la recuperación ya ha comenzado, ya que la relajación gradual de las medidas de confinamiento implica que la actividad económica también se recuperará, pasará mucho tiempo antes de que la economía funcione a pleno rendimiento”, asegura Bevers.
Debido a la gradual relajación de las medidas, el aumento del desempleo y la continua incertidumbre, Bevers asegura que los hogares y las empresas consumirán e invertirán poco. Además, el riesgo de una nueva ola de contagios es alto. “En espera de una vacuna – se prevé que pasen al menos otros 12 meses antes de que pueda ser administrada a gran escala – la economía seguirá debilitada. O en palabras de Bill Gates: ‘La humanidad vencerá esta pandemia. Pero sólo cuando la mayoría de la población esté vacunada. Hasta entonces, la vida no volverá a la normalidad’. Esto se hace eco del mensaje del mundialmente conocido virólogo belga Peter Piot. Pero incluso en este caso, es de temer que, mientras tanto, el tejido económico pueda quedar dañado”, advierte Bevers.
En lo referente a la inflación, Bevers apunta a que el razonamiento es que la combinación de una fuerte recuperación de la demanda, la reducción de la oferta y las políticas fiscales y monetarias muy expansivas de los gobiernos y los bancos centrales harán que los precios se disparen, sin embargo, asegura que, “por el momento, esta no es la principal preocupación”.
Asimismo, el desempleo ha aumentado considerablemente en la mayoría de los países. Como resultado de la pérdida de poder adquisitivo y de la continua y débil demanda de bienes, servicios e inversiones, el economista advierte que es probable que predominen las fuerzas deflacionarias. “¿Qué hay de los programas de liquidez masiva de los gobiernos y los bancos centrales? Por el momento, no se trata tanto de medidas de estímulo como de medidas transitorias para mitigar la pérdida de ingresos y salvaguardar el acceso a la financiación en la medida de lo posible”, añade Bevers.
En lo que respecta a los programas de flexibilización cuantitativa (QE, por sus siglas en inglés), el experto asegura que “es esencial distinguir entre la base monetaria por un lado y la oferta monetaria por otro”. Cuando un banco central compra activos financieros, aumenta la base monetaria. Pero la oferta monetaria total en circulación no aumenta en la misma medida. Esta última depende principalmente de los préstamos bancarios a la economía real. “Y cuando las perspectivas económicas son débiles, también lo es la demanda de préstamos. Mientras la economía no opere a pleno rendimiento, probablemente tengamos que preocuparnos más por las fuerzas deflacionarias que por las inflacionarias”, asegura.
“No obstante, no queremos minimizar el riesgo de una mayor inflación a largo plazo”, destaca Bevers. Esto se debe principalmente al gran número de bonos adicionales que los gobiernos han emitido recientemente, combinado con la expectativa de que los bancos centrales mantengan sus tipos de interés clave en torno al 0% durante mucho tiempo.
Del mismo modo, la importante caída de los ingresos fiscales y el fuerte aumento del gasto público para preservar mejor la resistencia de la economía durante el período de confinamiento ha dado lugar a que los presupuestos públicos se vean abocados a la desaparición, así como a un aumento significativo del coeficiente de deuda (deuda pública como porcentaje del PIB). Sin embargo, Bevers asegura que no hay motivo para preocuparse indebidamente en este respecto. “Esto se debe a que la sostenibilidad de la deuda pública está determinada más por la dinámica de la deuda pública, que por el nivel del coeficiente de deuda”, añade.
Así, mientras el tipo de interés de la deuda pública sea inferior a la tasa de crecimiento nominal (la suma del crecimiento real y la inflación), la relación de la deuda siempre evolucionará hacia un nivel estable. Si el déficit primario (es decir, el déficit público excluyendo los gastos de intereses de la deuda) también disminuye, la proporción de la deuda pública se reducirá gradualmente, sin que el gobierno tenga que aumentar los impuestos o reducir el gasto. “La prioridad máxima es la recuperación de la actividad económica. El ahorro público prematuro, es decir, antes de que la actividad económica y el mercado laboral hayan recuperado velocidad de crucero, sería una idea realmente mala”, advierte el economista.
Por otra parte, Bevers señala que tendría sentido aumentar la proporción de inversiones destinadas a mejorar la productividad. Esto incluye la inversión en infraestructura, movilidad, educación e innovación. “Hay estudios que demuestran que esas inversiones pueden realmente impulsar el potencial de crecimiento de la economía. Sin embargo, queda por ver hasta qué punto los políticos actuarán realmente en base a estas ideas”, afirma.
Por último, a la hora de determinar si esta crisis está cambiando las perspectivas económicas a largo plazo, Bevers advierte que aún es difícil hacer predicciones: “Es probable que tras este shock económico históricamente grave se produzca una larga y difícil recuperación socioeconómica. La actividad económica puede tardar varios años en volver a recuperar su potencial. Nuestro escenario base contempla un crecimiento económico modesto, baja inflación y tipos de interés reales muy bajos o negativos”, afirma el experto. Además, señala que es muy probable que esta crisis refuerce y acelere una serie de tendencias, como el teletrabajo, la implantación de aplicaciones digitales y una mejor planificación del uso de espacios físicos.
Asimismo, el experto señala que esto podría producirse en otras áreas, como las tensiones geopolíticas y la polarización de las relaciones sociales o la desigualdad. “Parece existir un riesgo real de que esta pandemia dé un impulso adicional a la desglobalización que ya ha comenzado”, asegura Bevers. Las nuevas tecnologías, el populismo, las tensiones comerciales y la mayor conciencia sobre el calentamiento global han hecho que las empresas occidentales piensen desde hace tiempo en si pueden acercar su producción. Por ello, el economista señala que esta pandemia intensificará la atención a los riesgos de la cadena de suministro mundial y fomentará la reducción de la dependencia de las empresas de países lejanos. Como resultado, Bevers afirma que las cadenas de suministro se harán más regionales para ser menos propensas a las interrupciones.
No obstante, Bevers asegura que esto, en sí mismo, no tendría por qué ser negativo. Al menos, si es gradual y controlado. “El riesgo de una reacción exagerada y una mayor tendencia hacia el proteccionismo es real. Además, la actitud irresponsable de Estados Unidos en muchas instituciones multilaterales está conllevando que China trate de obtener una influencia geopolítica adicional. En cualquier caso, no parece haber una fuerte coordinación internacional, sino todo lo contrario”, añade Hans Bevers.
Como la columna vertebral de la economía global, la infraestructura juega un papel crucial en el desarrollo y la prosperidad. Sin embargo, según explican en M&G Investments no se está invirtiendo lo suficiente en los activos que proporcionan los servicios esenciales de la sociedad.
En el mundo desarrollado, el gasto en el cuidado, mantenimiento y expansión necesarios para que la estructura existente siga siendo adecuada ha sido lamentablemente insuficiente, con lo que los activos críticos se hallan en un estado precario. Esto es algo que se puede observar en la vida cotidiana. La inversión en infraestructura en los países del G6 —Estados Unidos, Canadá, el Reino Unido, Alemania, Francia y Japón— lleva varias décadas disminuyendo, y el 3,5% del PIB de hoy en día representa el nivel más bajo desde 1948 (Gráfico 1).
El actual mínimo de los últimos 70 años es la mitad del pico alcanzado en los años sesenta, lo cual también revela el envejecimiento de estos activos. Dada la presión a la que están sometidas las finanzas gubernamentales y los conocimientos y experiencia limitados en el ámbito público, el sector privado jugará un papel significativo en la restauración y mejora de nuestra infraestructura crítica.
El gasto global en infraestructura económica —que cubre transporte, electricidad, agua y telecomunicaciones— totalizó 2,5 billones de dólares en 2015. Esta cifra contrasta con el nivel de inversión requerido, que se estima en 3,7 billones anuales (Gráfico 2). El déficit resultante de 1,2 billones de dólares necesita abordarse para asegurar que el mundo permanece en su rumbo de crecimiento económico.
Invertir el requisito anual de 3,7 billones de dólares hasta el año 2035 —un ciclo típico de inversión en infraestructura— conduciría a un gasto agregado cercano a los 69,4 billones de dólares. Con su rápida urbanización y fuerte crecimiento poblacional, los mercados emergentes representan más del 60% de la demanda y China supone por sí sola una tercera parte. Desde China y la India hasta Latinoamérica y África, construir la infraestructura necesaria para asegurar una mayor calidad de vida y respaldar el crecimiento económico sigue siendo una labor inconclusa.
Información importante:
El valor de los activos del fondo podría tanto aumentar como disminuir, lo cual provocará que el valor de su inversión se reduzca o se incremente. Es posible que no recupere la cantidad invertida inicialmente.
Exclusivamente a inversores profesionales. Prohibida su posterior distribución. Ninguna otra persona o entidad debe utilizar la información contenida en el presente documento. Este documento se distribuye únicamente a efectos informativos y no constituye oferta u ofrecimiento alguno para la adquisición de participaciones de inversión en cualquiera de los fondos de M&G. Las acciones en los fondos M&G no han sido ni serán registradas bajo la Ley de valores de los Estados Unidos (United States Securities Act) de 1933, o sus posteriores modificaciones. Tampoco han sido ni serán registradas o calificadas bajo las leyes de valores de ningún Estado de los Estados Unidos, con lo que no podrán ofrecerse, venderse, transferirse o entregarse, ya sea directa o indirectamente, a ningún inversor dentro de los Estados Unidos, o a, o por cuenta de, ninguna persona de los Estados Unidos, a excepción de ciertas circunstancias limitadas en el marco de una operación exenta de tales requisitos de calificación o registro. Los fondos no se registrarán bajo la Ley de sociedades de inversión de los Estados Unidos (United States Investment Company Act) de 1940 o sus posteriores modificaciones. Toda oferta para vender o comprar cualquier participación en un fondo M&G debe realizarse de conformidad con las leyes locales de la jurisdicción en la que tenga lugar dicha oferta. Los fondos de M&G no están registrados para su distribución en Canadá. M&G no puede aceptar suscripciones en sus fondos de inversores residentes en Canadá. Promoción financiera publicada por M&G International Investments S.A. Domicilio social: 16, boulevard Royal, L-2449, Luxembourg.
Foto cedida Lucía Gutiérrez-Mellado, directora de Estrategia para España y Portugal de JP Morgan AM.. Lucía Gutiérrez-Mellado, directora de Estrategia para España y Portugal de JP Morgan AM,
Esta crisis será una de las más severas de la historia, pero también podría ser de las más cortas. Así lo cree Lucía Gutiérrez-Mellado, directora de Estrategia para España y Portugal de JP Morgan AM. “Reconocemos la severidad, pero desde hace varias semanas vemos cómo los datos macro son mejores de lo esperado. Pensamos que la recuperación y el crecimiento sincronizado han empezado antes de lo esperado, estamos en una nueva fase del ciclo y es la recuperación”, ha defendido en una presentación online.
¿V, W, U? La experta de JP Morgan AM considera que es difícil darle una forma a la recuperación, en parte por la asimetría de sus efectos. “Hay sectores que han podido actuar con normalidad, otros que han seguido operando y adaptándose, pero hay otra parte de la economía que no puede operar con normalidad. Hasta que no veamos una vacuna, con las medidas de distanciamiento tener esa V será complicado”, detalla.
Después de una caída brusca, la experta considera que habrá un rebrote fuerte para después pasar a una recuperación gradual, sin embargo, cree que a finales de 2020 no habremos recuperado lo que perdimos en la primera mitad del año.
Gutiérrez-Mellado considera que el crecimiento será sincronizado, pero con matices por cómo está la pandemia, las medidas de estímulo que ha adoptado cada economía y por las características de cada una de las economías. “Esto provocará divergencias en la recuperación”, añade.
China, patrón de comportamiento
Según ha explicado Lucía Gutiérrez-Mellado, parece que en China las cosas han mejorado, aunque eso no signifique que está exentos de riesgos, sin embargo, la situación le provoca más tranquilidad.
China: los primeros en entrar, los primeros en salir. Gracias a esta condición, la experta considera que China puede ser “una hoja de ruta” para todo el mundo. “Tuvieron una caída muy abrupta, pero hemos visto un rebrote fuerte, que dura de dos a tres meses, y después es más gradual. Aunque esto no significa que este crecimiento tan fuerte sea igual para todas las economías”, explica.
Estímulos fiscales y monetarios
“O actuaban rápido y pronto o veríamos consecuencias más severas”, así ha defendido la actuación de los bancos centrales y gobiernos la directora de estrategia de JP Morgan AM. Asimismo, ha señalado que, actualmente, los bancos centrales operan en tres frentes: mantener los tipos bajos, poner en marcha programas de expansión cuantitativa y aprobar programas especiales para garantizar que funciona el mercado de renta fija y crédito con normalidad.
“Creo que los bancos centrales vuelven a actuar de una forma sincronizada y tendremos tipos bajos por un tiempo prolongado”, apunta.
Respecto a la política fiscal, Gutiérrez-Mellado considera que también ha ayudado a la recuperación de los mercados. “Las medidas fiscales contribuirán más de un 3,5% al PIB global en 2020. Hay países como EE.UU. que dan más ayudas a familias, Europa busca que no se pierdan empleos… Cada región ha preferido hacer un tipo de medidas y a lo largo de los meses que vienen veremos cuáles son más efectivas”.
En cuanto al fondo de recuperación, la experta lo define como “un punto de inflexión”. “Supondrá una forma distinta de mirar a Europa y desde hace unas semanas empezamos a comprar renta variable europea”, admite. Gutiérrez-Mellado considera un hito el hecho de que se haya llegado a este acuerdo y se trata de un plan que les hace pensar que nos ayudará a evitar otras crisis como la de deuda soberana. “Se ve la intención de Europa de actuar como un bloque, algo que ya se había intentado y no conseguido”, añade.
Los temas que el COVID-19 nos ha hecho olvidar
Ya nadie habla de las tensiones comerciales, pero, según recuerda la experta, en las últimas semanas se han retomado. “La realidad es que pensamos que, en el corto plazo, Trump no subirá los aranceles. Las economías están dañadas y ninguno se puede permitir retrocesos en el crecimiento o algo que impida su recuperación, además de que Trump tiene elecciones y no se puede permitir que la economía retroceda”, explica.
Sin embargo, sí cree que habrá comentarios y que la cuerda se tensará y aflojará, pero sin llegar a aprobarse nada. “Ni EE.UU. ni China se pueden permitir que sus economías sufran más”, argumenta.
Respecto a qué cambios podría haber en la política con China si sale ganador Biden, la experta señala que su victoria no supondría mucho cambio en este ámbito. “Para los dos China es una prioridad, sobre todo la guerra tecnológica. Es probable que Biden no esté a favor de subir aranceles, pero no es un tema que dejará en el olvido, para EE.UU. el que China no les adelante en la guerra tecnológica es un punto importante y luchará por ello”, añade.
Posicionamiento
Según ha explicado Gutiérrez-Mellado, en JP Morgan AM han vuelto a “ir largo” en renta variable desde principios de junio. “La buena noticia que nos ayuda a construir carteras es que la correlación entre la renta variable y la renta fija sigue siendo negativa, lo que te ayuda a descorrelacionar carteras y, además, continuará así. En el momento en que es positiva es cuando hay inflación”, aclara.
Asimismo, ha señalado que está de acuerdo en que el papel de la renta fija de gobiernos ha cambiado, pero considera que sigue ayudando a proteger las carteras en momentos de volatilidad. “Reconocemos que tienen un papel en carteras, aunque con menos peso del que tenía hace unos meses. Creemos que las tires repuntarán algo, pero también pensamos que a los bancos centrales no les interesan que los tipos suban y los tendrán controlado porque es clave para la recuperación”.
“En renta fija hemos comprado crédito, ya teníamos alta calidad crediticia y hemos comprado algo más de baja calidad”, explica.
En cuanto a la renta variable, la experta admite que las valoraciones están más ajustadas por el componente de los beneficios que van a ser “muy malos”. “Esta primera parte del año la damos por perdida, pero una vez que se publiquen los del segundo semestre lo peor debería haber pasado y veremos una recuperación en el crecimiento de beneficios que se prolongue a lo largo de 2021”, pronostica.
Respecto al comportamiento de los distintos activos, Gutiérrez-Mellado señala que al principio de la crisis lo hicieron mejor los defensivos, luego los más cíclicos y el sector tecnológico, el cual ha liderado en los dos momentos. “Lo importante es saber que las compañías no están igual que hace unos meses, en este entorno cada vez es más importante diferenciar qué sube y qué no”, concluye.
Yves Bonzon, CIO del banco privado Julius Baer.. Julius Baer advierte de que “la pandemia ha acelerado las tendencias desestabilizadoras imperantes en las economías avanzadas”
Nuevos tiempos también para los gobiernos. En opinión de Yves Bonzon, CIO del banco privado Julius Baer, los inversores deben prepararse para “navegar por el régimen del capitalismo de estado en el que acabamos de entrar”. La crisis del COVID-19 ha supuesto un aumento considerable del gasto público y, por tanto, de su deuda, por lo que la gestión de estos recursos será más relevante que nunca.
En este sentido, el CIO de Julius Baer constata: “Frente a la extrema urgencia de apoyo fiscal al sector privado, incluso los gobiernos más resistentes al uso de la política fiscal han cambiado abruptamente de rumbo desde el comienzo de la recesión inducida por el coronavirus”. En su opinión, la recesión del COVID-19 ha arrastrado a los gobiernos profundamente en el apoyo fiscal.
“Más allá de los daños a corto plazo para nuestras economías, la pandemia ha acelerado las tendencias desestabilizadoras imperantes en las economías avanzadas. Más que nunca antes, la reorganización y el reciclaje de nuestro capital humano y productivo es de la más alta prioridad. En unas pocas semanas, hemos sido testigos de la fusión de facto de la política monetaria y la política fiscal. Por supuesto, la capacidad de los países para sostener los déficits fiscales varía mucho”, añade.
Con este contexto, considera que algunos países asignarán el dinero mal, otros lo manejarán mejor. Según su experiencia, “cuando un país se acerca a los límites de los déficits monetizados, el mercado de divisas reacciona sin piedad al primer indicio de inflación. En estas circunstancias, es más necesario que nunca centrar nuestras inversiones en países con sistemas que garanticen una asignación eficiente de los recursos públicos”.
Bonzon afirma que, guste o no, la Teoría Monetaria Moderna (TMM) está avanzando: “El tren de la TMM ha salido de la estación. Hará maravillas, o desastres, dependiendo de lo bien que se aplique, y llevará a importantes diferencias de rendimiento real entre los países y clases de activos en esta década. Esta teoría afirma que las finanzas de un gobierno que imprime el dinero que pide prestado (emisor monopolista de moneda) no deberían ser manejadas como las finanzas del hogar o como una empresa privada (usuarios de divisas). Y también afirma que la principal limitación del gasto de tal gobierno es la utilización de la capacidad de los recursos productivos de un país y no un límite financiero autoimpuesto”.
Sin duda, el contexto actual y la experiencia de la pandemia esta teoría será más relevante. “Con la política monetaria tradicional agotada en la mayoría de las economías desarrolladas, predijimos que los responsables de la política mundial recurrirían a medidas no convencionales durante este decenio para estimular la actividad. En particular, la política monetaria se coordinaría sistemáticamente con la política fiscal, tal como propone la TMM. La pandemia de Covid-19 ha acelerado drásticamente esta tendencia ineludible”, confirma el CIO de Julius Baer. “A fin de cuentas, todo se reduce a la asignación de capital y es una cuestión de gobernanza. A lo largo de los años, hemos destacado la importancia del concepto de recesión del balance para los inversores. La TMM será igual de importante en el futuro”, concluye Bonzon.