La transición del poder en Latinoamérica de cara al 2026

  |   Por  |  0 Comentarios

Canva

El cambio de régimen en Venezuela traerá consigo una reconfiguración política en Latinoamérica, según Robeco. Los países de la región se enfrentarán a una crucial disyuntiva: permanecer dentro del «sur global» o alinearse con una renovada esfera comercial y de seguridad estadounidense. Para los inversores en mercados emergentes, las oportunidades a largo plazo en este periodo de transformación son reales y, según la gestora, inminentes.

El impacto geopolítico derivado de la detención de Nicolás Maduro el 3 de enero de 2026 por fuerzas de operaciones especiales estadounidenses en Caracas ha alterado de manera significativa el panorama político y económico de Sudamérica. Este evento representa el cambio más importante en la dinámica de poder del hemisferio occidental desde el final de la Guerra Fría, con el resurgir de la doctrina Monroe para el siglo XXI.

Revalorización del escudo amazónico: Impactos en la dinámica electoral sudamericana de 2026

El operativo de Estados Unidos en Venezuela marca el inicio de una posible influencia estadounidense en el país, mientras que tres economías clave de Sudamérica —Perú, Colombia y Brasil— se preparan para elecciones generales que definirán su alineación geopolítica y su relación con Washington en los próximos años. Robeco destaca que, aunque México no celebrará elecciones en 2026, sigue siendo una pieza central dentro de la nueva configuración regional, jugando un papel crucial tanto como crítico diplomático como nodo económico en el nuevo orden regional.

México enfrenta una difícil posición, equilibrando su compromiso constitucional de no intervención con su integración económica con Estados Unidos, en un contexto de creciente polarización y tensión regional.

La hora de la verdad en Colombia

En Perú, las elecciones de abril de 2026 se celebrarán en un contexto de fragmentación política y creciente preocupación por la seguridad. La ascensión de figuras como Rafael López Aliaga, quien propone políticas duras para contrarrestar la influencia bolivariana, podría fortalecer los lazos con Estados Unidos. La estabilización de Venezuela, que podría aliviar la presión migratoria, también influirá en la política interna peruana.

Por su parte, Colombia será el país más directamente afectado por la caída de Maduro. Las elecciones legislativas y primarias, programadas para marzo y junio de 2026, se perciben como una verdadera encrucijada sobre la relación del país con Estados Unidos, especialmente en temas de seguridad. Una victoria de la derecha podría consolidar la relación con Washington y significar un fin del conflicto interno, mientras que una victoria de la izquierda, representada por figuras como Iván Cepeda, podría fortalecer la soberanía nacional, pero podría tensar los lazos con Estados Unidos.

¿Podrá Lula resistir la marea derechista?

En Brasil, las elecciones generales de octubre de 2026 representarán un punto de inflexión en la orientación geopolítica del país. El presidente Lula, cuyo mandato ha sido criticado por su postura contra el unilateralismo estadounidense, se enfrenta a la presión de una creciente polarización política interna. En el ámbito económico, la oposición de centroderecha propone un giro hacia una mayor disciplina fiscal y una mayor integración con Estados Unidos, lo que podría atraer inversiones necesarias para la modernización industrial del país.

El papel de México

México, bajo la presidencia de Claudia Sheinbaum, se ha posicionado como un crítico firme de la intervención estadounidense en Venezuela, defendiendo la soberanía del país y rechazando las políticas unilaterales. No obstante, según Robeco, el país continúa siendo un eje clave en la relación comercial con Estados Unidos, especialmente en el contexto de la «salida de China» y la reubicación de cadenas de suministro. México se mantiene como el principal socio comercial de Estados Unidos, lo que refuerza su papel estratégico en la región.

Repercusiones para el sector de los recursos

La destitución de Maduro ha reconfigurado el mapa de los recursos naturales en la región. Según Robeco, la reactivación de las reservas de petróleo venezolano bajo la administración estadounidense podría generar presión a la baja en los precios del crudo. Mientras tanto, el triángulo de litio y cobre (Argentina, Chile y Perú) se está posicionando como una zona estratégica para los intereses de Estados Unidos, dada su relevancia en las redes energéticas y la industria tecnológica. Brasil, por su parte, se mantiene como líder en recursos naturales, especialmente en petróleo, cobre y tierras raras, lo que refuerza su influencia en la región.

La influencia de China frente al nearshoring estadounidense

En términos de influencia económica, Robeco señala que la incursión estadounidense en Venezuela pone a prueba la posición de China en Sudamérica, especialmente en sectores clave como la energía y las infraestructuras. Con el regreso de 300.000 millones de barriles de crudo venezolano al mercado, China pierde terreno frente a la creciente influencia estadounidense, que se está consolidando como el principal garante de la seguridad energética y comercial en la región.

A medida que los países de la región se alinean con Washington, la competencia con China podría intensificarse, especialmente en proyectos de infraestructura a largo plazo, como el puerto de Chancay en Perú o la expansión del sector automovilístico en Brasil. Los recursos naturales de México, además de su integración con la economía estadounidense, siguen siendo fundamentales para la seguridad energética del continente.

Posicionarse ante la nueva era

La incursión de 2026, en opinión de Robeco, marca el final de una década de estancamiento regional. Si bien las consecuencias inmediatas podrían incluir volatilidad monetaria y debates sobre la soberanía, la trayectoria a medio plazo podría ser un cambio estructural hacia un clima de inversión favorable a EE.UU. que fomente el crecimiento. Si las próximas elecciones en Colombia, Perú y Brasil confirman este giro hacia la derecha que ya se ha observado en Argentina y Chile, la región podría experimentar un ciclo económico más constructivo en los próximos años.

Robeco mantiene una posición estratégica en toda Latinoamérica en sus estrategias de mercados emergentes, a través de una exposición diversificada a Chile, México, Perú y Brasil. La gestora tiene posiciones en empresas que pueden verse afectadas por los acontecimientos actuales, entre las que se incluyen activos de infraestructura en México, empresas mineras de cobre, litio y oro en Sudamérica, así como empresas de energía y servicios públicos en Brasil. La región sigue presentando un valor atractivo en comparación con otros mercados emergentes.
La cooperación mundial muestra resiliencia en un contexto de dificultades geopolíticas

  |   Por  |  0 Comentarios

Canva

Según indica el Barómetro de Cooperación Mundial 2026 del Foro Económico Mundial, la cooperación internacional muestra resiliencia a pesar de las grandes dificultades que afronta el multilateralismo. No obstante, esa cooperación es insuficiente para abordar los principales desafíos económicos, de seguridad y medioambientales. En un contexto geopolítico más complejo e incierto, mantener un diálogo abierto y constructivo es un factor crucial para encontrar posibles sendas de colaboración que permitan avanzar en los intereses comunes.

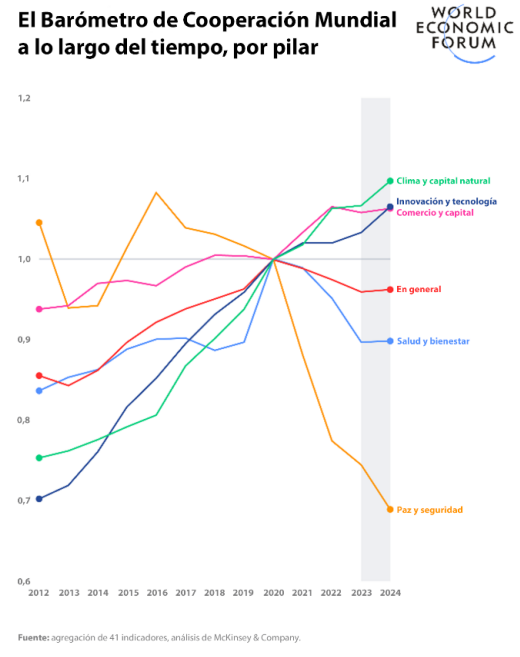
En su tercer año de publicación, el Barómetro de Cooperación Mundial 2026, elaborado en colaboración con McKinsey & Company, utiliza 41 indicadores para evaluar el nivel de cooperación internacional en cinco pilares: comercio y capital; innovación y tecnología; clima y capital natural; salud y bienestar, y paz y seguridad.

El Barómetro 2026 señala que el nivel general de cooperación se ha mantenido relativamente estable en los últimos años, si bien se aprecia un cambio en la composición de dicha cooperación. El deterioro de la cooperación a través de vías multilaterales ha propiciado la creación de acuerdos de colaboración innovadores y más reducidos, a menudo dentro de las regiones y entre ellas. El mayor avance en las prioridades mundiales se da cuando estas coinciden con los intereses nacionales, siendo relativamente notable el aumento de la cooperación en los ámbitos de clima y capital natural, e innovación y tecnología. Los pilares de salud y bienestar, y comercio y capital, han mantenido niveles estables de cooperación, mientras que el mayor descenso se observa en el área de paz y seguridad.

“La cooperación ha mostrado resiliencia en uno de los períodos de mayor volatilidad e incertidumbre de las últimas décadas”, señala Børge Brende, presidente y CEO del Foro Económico Mundial. Añade que, aunque la cooperación pueda parecer distinta a la de tiempos pasados, los enfoques colaborativos son fundamentales para lograr un crecimiento racional de las economías, acelerar la innovación de manera responsable y prepararse para los retos de una era más incierta. Los enfoques flexibles, ágiles y con propósito tienen más probabilidades de soportar las turbulencias actuales y de ofrecer resultados.

Tal y como señala Bob Sternfels, socio director global de McKinsey & Company, “los líderes están concibiendo una nueva colaboración internacional”. Puede que en la actualidad la cooperación parezca distinta y que los socios sean diferentes, pero lo más importante es que sigue siendo un instrumento para abordar prioridades comunes de gran importancia. A pesar de las divisiones mundiales, se puede seguir avanzando mediante la colaboración.

La cooperación mundial se está reinventando

La dinámica de cambio se observa en cada uno de los cinco pilares del Barómetro. Por ejemplo, la cooperación en comercio y capital se mantiene estable, aunque cambia su composición. Crecen los bienes y servicios, con flujos orientados a socios más alineados, y destacan iniciativas como la FIT Partnership. Además, aumenta la cooperación en innovación y tecnología, pese al endurecimiento de controles. Crecen los flujos digitales y surgen nuevas modalidades de cooperación en IA, 5G y tecnologías de vanguardia.

Por otro lado la cooperación en clima y capital natural avanza, pero sigue siendo insuficiente. Se alcanzan niveles récord en tecnologías limpias y surgen alianzas regionales que combinan descarbonización y seguridad energética. En el caso de la cooperación en salud y bienestar también se mantiene estable, aunque con una creciente fragilidad debido a los recortes en ayuda al desarrollo, especialmente en países de ingresos bajos y medios. Por su parte, la cooperación en paz y seguridad continúa descendiendo, con más conflictos y desplazamientos forzosos, aunque crece la cooperación a través de mecanismos regionales.

El Barómetro de Cooperación Mundial muestra que los países están redefiniendo la forma de involucrarse en la cooperación. Para crear nuevas modalidades serán necesarias nuevas estructuras, desde acuerdos comerciales hasta alianzas normativas y asociaciones público-privadas. El informe concluye destacando la importancia de reconstruir un diálogo efectivo que permita identificar intereses comunes y avanzar en ellos.

La historia de cómo el oro “destronó” a los bonos estadounidenses

  |   Por  |  0 Comentarios

Canva

Las tensiones se han calmado por ahora, pero el desorden controlado en el frente geopolítico ha llegado para quedarse, lo que también aporta una nueva mirada sobre el papel de algunos activos financieros. Según algunos expertos, mientras que el oro gana tracción entre los inversores, los bonos del Tesoro estadounidense -otro de los activos refugio por excelencia- parece estar sufriendo una aparente pérdida de relevancia como activo de inversión.

La tendencia que observan los analistas es que los inversores utilizan cada vez más el oro como cobertura contra el riesgo de renta variable, desplazando los bonos del Tesoro de larga duración.“Este cambio refleja un colapso estructural en la relación tradicional entre renta variable y renta fija: desde 2022, las correlaciones se han mantenido cercanas a cero, lo que ha erosionado la eficacia de los bonos como diversificador. Históricamente, la exposición a la duración amortiguó las caídas en los activos de riesgo. Sin embargo, episodios recientes, como la caída posterior al Día de la Liberación, donde la renta variable y los bonos a largo plazo se vendieron simultáneamente, han socavado la confianza en los bonos como una cobertura fiable”, apunta Lale Akoner, analista Global de Mercados de eToro.

Los flujos muestran que los inversores están asignando a renta variable y oro simultáneamente, al tiempo que reducen la exposición a los bonos a largo plazo. Para Akoner, esta tendencia refleja algo más que la cobertura contra la inflación y una reasignación de la gestión del riesgo de la cartera. “Si la correlación entre bonos y acciones se mantiene inestable, el papel del oro como amortiguador de volatilidad podría afianzarse, redefiniendo la forma en que las carteras cubren el riesgo bajista a lo largo del ciclo”, matiza. 

La pérdida del trono

Desde mediados de la década de 1990, los bonos emitidos por el gobierno estadounidense se han convertido en el activo de reserva más utilizado del mundo, destronando al que reinaba hasta entonces: el oro. Según explica Enguerrand Artaz, estratega en La Financière de l’Échiquier, paradójicamente, esa corona que han ostentado se la debían sobre todo a Europa. “Mientras que la deuda estadounidense ganaba presencia de forma gradual en los activos de reserva, el peso del oro disminuía con rapidez y los bancos centrales europeos vendían sus reservas de oro para prepararse para el advenimiento del euro. Así, el metal amarillo cayó del 60% de las reservas mundiales a comienzos de los años 1980 hasta el 10% a comienzos de la década de 2000. En paralelo, los bonos del Tesoro estadounidense pasaban del 10% al 30%. Estos niveles se mantuvieron estables en líneas generales durante dos décadas. Sin embargo, la situación se ha invertido otra vez. De hecho, después de desbancar al euro en 2024, el oro ha vuelto a superar a la deuda estadounidense en las reservas mundiales desde septiembre de 2025”, relata Artaz.

En su opinión, este cruce se explica por dos dinámicas subyacentes. La primera es la erosión progresiva del volumen de deuda estadounidense en manos de inversores extranjeros desde mediados de la década de 2010. Y, la otra dinámica en marcha es el fuerte incremento de las compras de oro desde 2022 en un contexto de mayor incertidumbre geopolítica sustanciado en el conflicto entre Rusia y Ucrania. 

El experto consideran que existen buenas razones para que estas dos dinámicas continúen: “El retorno de los conflictos geopolíticos y una tendencia gradual, pero poderosa, de vuelta a la regionalización del mundo favorecen el uso del oro como activo de reserva: el oro no depende directamente de un Estado y es prácticamente el único activo con la capacidad de absorber los flujos que abandonan los bonos estadounidenses”. 

Un dato que ayuda a contextualizar esta reflexión es que los mercados de oro y de deuda estadounidense tienen tamaños comparables, alrededor de 25 y 30 billones de dólares, respectivamente, y muy superiores al resto de clases de activos. Según el análisis del experto de LFDE, “este fenómeno se ha acelerado durante los últimos meses de forma paralela al fuerte aumento del precio del oro (un 139% desde finales de 2023), pero también de forma estructural: la agresiva política comercial de la Administración Trump ha acrecentado la propensión de los bancos centrales y los inversores a abandonar el dólar como activo refugio preferente”. 

En una última reflexión, Artaz apunta que las dudas sobre la “salud de las finanzas públicas en EE.UU.”, aumenta la desafección por la deuda estadounidense puedan hacer perder al dólar su estatus de moneda de reserva. “No hay más que un paso, pero no sería muy conveniente darlo. Sumando todos los instrumentos, el dólar sigue siendo el primer activo de reserva mundial y, aunque el oro lo destronase, seguiría siendo una referencia. Por el contrario, el mercado de la deuda estadounidense, que está en un 30% en manos de inversores fuera de EE.UU., podría convertirse en un campo de batalla geopolítico. Eso posibilitaría que el oro siguiera brillando”, concluye.

Fuera de la batalla geopolítica

La conclusión que lanza Artaz merece unas líneas: ¿podría acabar los grandes tenedores de deuda estadounidense sus bonos como un “arma”? Por ejemplo, entre la comunidad inversora ha llamado la atención que, la semana pasada, dos fondos de pensiones daneses y uno sueco anunciaron que estaban vendiendo activamente bonos estadounidenses.

Además, cabe recordar que China, en particular, ha reducido sus compras de bonos estadounidenses casi un 40% desde 2013. Este movimiento ha sido replicado por varios bancos centrales del sudeste asiático, cada vez más propensos a vincularse al yuan chino que al dólar en el plano monetario. En cambio, Japón, que sigue siendo el primer tenedor extranjero, ha mantenido el valor de su cartera en términos absolutos, pero el porcentaje ha caído con fuerza, ya que ha pasado del 10 % del total de la deuda estadounidense negociable en 2010 a menos del 5 % en la actualidad. Por su parte, el resto de países desarrollados ha mantenido en términos globales sus porcentajes, pero sin aumentarlos, y únicamente el Reino Unido ha incrementado de forma efectiva sus inversiones en deuda estadounidense. 

Es inapropiado afirmar que detrás de estos movimientos haya una intención geopolítica, pero sí podemos analizar qué probabilidades tiene un escenario de este tipo. Por ejemplo, Eiko Sievert, director de calificaciones del sector público y soberano de Scope Ratings, considera poco probable que la UE.“La posible venta y reequilibrio de las reservas en otras divisas o activos sería gradual y poco probable como resultado de un acto legislativo o de la persuasión moral de las autoridades de la UE frente a las represalias de Trump. Además, los inversores privados tendrán mucho cuidado de no perjudicar el valor de sus carteras, lo que podría ocurrir si vendieran grandes cantidades de deuda estadounidense en un breve periodo de tiempo”, explica. 

Según el análisis de Sievert, una venta de este tipo de activos conllevaría también riesgos en mayor o menor medida, dependiendo del ritmo y la magnitud de la venta. Y dada la interdependencia, a menos que quienes vendan deuda estadounidense compren deuda de la UE o de los Estados miembros, se producirá un efecto contagio también en los diferenciales de la UE. “Las implicaciones podrían ser de gran alcance, ya que la reducción de la demanda del dólar estadounidense también podría provocar un fortalecimiento del euro, lo que podría debilitar el crecimiento económico de los Estados miembros de la UE centrados en las exportaciones. De hecho, a nivel global, una venta masiva probablemente generaría volatilidad, un aumento de los diferenciales y afectaría al mercado monetario, con posibles implicaciones en términos de liquidez a nivel mundial, lo que podría provocar la intervención de las autoridades monetarias”, concluye, describiendo un escenario del que estamos bastante lejos.

ETFs para la renta variable y gestión activa para la fija: la dualidad del inversor europeo

  |   Por  |  0 Comentarios

Canva

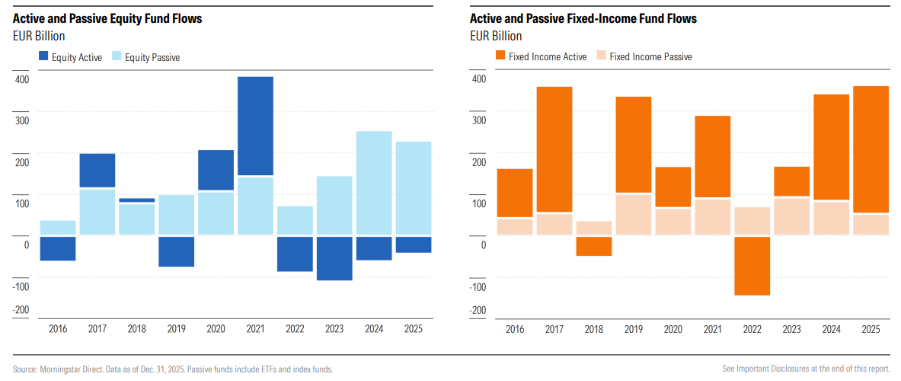
2025 fue un año de crecimiento para la industria europea de fondos. Según los datos publicados por Morningstar, el ejercicio cerró con 696.300 millones de euros en flujos, frente a los 612.700 millones de 2024, y un patrimonio de 15,4 billones de euros, desde 14,3 billones en 2024. Una fortaleza presente hasta el último trimestre, cuando los fondos europeos captaron 139.000 millones de euros.

Frente a estas cifras José García Zarate, Senior Principal, Manager Research en Morningstar, señala: “El mercado europeo de fondos en 2025 mostró una interesante dualidad ante el aumento de la volatilidad y el cambio en las prioridades de los inversores. Mientras que los fondos de renta variable pasiva continuaron su crecimiento de la última década y se consolidaron como la vía rápida para ejecutar la reasignación fuera de la exposición a EE.UU., los 310.000 millones de euros, récord, que entraron en estrategias activas de renta fija reflejan una clara preferencia por la gestión directa para navegar condiciones económicas inciertas. Los inversores han valorado la experiencia y la flexibilidad, con firmas como Pimco beneficiándose de esta demanda”.

Un dato que muestra esta dualidad es que los fondos activos de renta variable registraron salidas por 40.800 millones de euros en 2025, el cuarto año consecutivo de desinversión. En contraste, los fondos pasivos de renta variable captaron 227.400 millones, prolongando una tendencia de crecimiento de una década. 

“El mercado de ETFs y ETCs alcanzó nuevos máximos con 337.500 millones de euros en flujos, impulsados por la demanda de exposición a renta variable de bajo coste y el creciente atractivo de los ETFs activos. Hitos como el dominio de iShares y el auge de los ETFs activos reflejan un mercado maduro, cada vez más alineado con las necesidades diversas de los inversores y con oportunidades estratégicas”, apunta García.

Si miramos esta misma relación en el caso de la renta fija, se observa que ocurrió justo lo contrario: la gestión activa dominó, con 310.000 millones de euros en flujos, frente a 259.000 millones en 2024. Según explican desde Morningstar, se trata del mayor nivel de la década. “Los fondos pasivos de renta fija obtuvieron 49.900 millones, menos que los 80.900 millones de 2024”, matizan.  Además, los inversores de renta fija buscaron diversificar su exposición al dólar, beneficiando a los bonos de mercados emergentes y las estrategias con cobertura a dólares. También aumentó la asignación a fondos de duración más corta. 

Último trimestre de 2025

Una tendencia llamativa, según Morningstar, es que en el cuarto trimestre, “los inversores europeos comenzaron a volver tímidamente a la renta variable estadounidense, con 6.900 millones en entradas en estrategias de gran capitalización estilo blend, revirtiendo las salidas de 6.700 millones del tercer trimestre. Aun así, persiste la cautela con la exposición al dólar. De hecho, el gran tema del año en renta variable fue la rotación hacia Europa”.

Por último, añaden que los fondos temáticos registraron salidas de 37.000 millones en 2025. En los últimos tres años, han perdido 112.000 millones en activos. “Los fondos temáticos de defensa fueron una de las pocas excepciones positivas”, concluyen.

EE.UU.: La IA redefine el fraude y desafía a las empresas rumbo a 2026

  |   Por  |  0 Comentarios

IA redefine el fraude
Canva

El avance del fraude impulsado por inteligencia artificial (IA) está superando la capacidad de respuesta de las empresas estadounidenses, que siguen apoyándose en procesos manuales para prevenir ataques cada vez más sofisticados. Así lo revela un nuevo informe de Trustpair, que muestra que el 71% de las compañías en Estados Unidos registró un aumento de intentos de fraude en los últimos 12 meses.

El estudio, titulado Fraud in the Cyber Era: 2026 Fraud Trends & Insights y desarrollado junto a expertos de Kinexys by J.P. Morgan, se basó en una encuesta a 250 CFOs y ejecutivos senior de finanzas de grandes empresas estadounidenses. Los resultados exponen una brecha creciente entre la velocidad de los ataques basados en IA y los mecanismos de control que utilizan las organizaciones para defenderse.

“La inteligencia artificial elevó el punto de partida del fraude. El riesgo sigue aumentando, pero los procesos internos no avanzaron al mismo ritmo”, señaló Baptiste Collot, cofundador y CEO de Trustpair. Según el ejecutivo, muchos equipos financieros siguen recurriendo a validaciones manuales, como llamadas de confirmación o chequeos por email, que resultan insuficientes frente a ataques generados a gran escala.

El impacto económico ya es significativo. Una de cada cuatro empresas reportó pérdidas de seis cifras como consecuencia de incidentes de fraude, mientras que el 45% afirmó haber dedicado varios días a gestionar un solo caso. Además, el 17% de las compañías reconoció haber despedido empleados por errores vinculados a fraudes.

El informe identifica al Business Email Compromise (BEC) como el principal canal de ataque, afectando al 62% de las organizaciones, seguido por sitios web falsos (48%) y estafas vía mensajes de texto (45%). Casi la mitad de los líderes financieros (47%) considera que el fraude generado con IA ya es uno de los mayores desafíos en materia de prevención.

A pesar de que la dependencia de controles manuales se redujo del 69% al 48% interanual, el reporte advierte que casi la mitad de las empresas aún confía en revisiones humanas que no logran escalar al ritmo de las amenazas actuales. Una de las principales debilidades estructurales es la gestión de datos de proveedores, que suele estar fragmentada, validarse de forma esporádica y quedar rápidamente desactualizada. Solo el 32% de las compañías valida los datos bancarios de proveedores de manera continua o en tiempo real.

El contexto regulatorio añade presión adicional. A partir de marzo de 2026, Nacha exigirá validaciones previas obligatorias de cuentas, reforzando controles existentes como los requeridos por la normativa SOX. Sin embargo, el 45% de las empresas encuestadas no está al tanto de estas nuevas reglas y un 13% reconoce no contar con ningún proceso de validación de cuentas bancarias de proveedores.

Frente a este escenario, el informe también muestra señales de avance. La mitad de las compañías incrementó sus presupuestos de prevención de fraude en 2025 y la adopción de herramientas automatizadas de validación de cuentas creció del 31% al 34%. Si bien la capacitación sigue siendo relevante, el estudio concluye que la automatización y la validación continua se vuelven clave para reducir errores humanos y fortalecer los controles sin afectar la eficiencia operativa.

España suspende en educación financiera: sólo el 12% de los hogares invierte en bolsa frente al 55% de EE.UU.

  |   Por  |  0 Comentarios

educación financiera en España
Foto cedida

Apenas uno de cada diez españoles invierte en bolsa. En términos de ahorro, solo el 12,5% del patrimonio financiero de las familias españolas está expuesto a renta variable, frente al 55% en Estados Unidos o el 49% en Canadá, según los datos analizados por el equipo de expertos de Norz Patrimonia, empresa especializada en asesoramiento financiero y fiscal independiente, correspondientes a 2024 y 2025. Una diferencia que, lejos de explicarse por la capacidad económica, responde a un déficit estructural de educación financiera y planificación patrimonial.

La comparación resulta especialmente significativa si se observa el contexto europeo. Países como Suecia (22%) o Finlandia (18,7%) presentan niveles de participación bursátil sensiblemente superiores, mientras que economías como Francia (15,1%) o Alemania (14,2%) también superan a España. Incluso Australia, con un 37% del ahorro familiar invertido en bolsa, triplica la exposición española.

“No estamos ante una brecha de renta, sino de conocimiento financiero. En España se sigue asociando la bolsa al riesgo a corto plazo, cuando en realidad es una herramienta clave de construcción patrimonial a largo plazo”, afirma Rafael Rabat, socio director de Norz Patrimonia.

Una cuestión cultural, no económica

En países como Estados Unidos o Canadá, la inversión en renta variable está integrada de forma estructural en los sistemas de ahorro para la jubilación, apoyada por incentivos fiscales, planes de pensiones y una amplia cultura de inversión. Además, el acceso a los mercados es sencillo y los costes de intermediación son reducidos, lo que favorece la participación de los hogares.

En España, sin embargo, el ahorro continúa concentrándose en depósitos bancarios, productos garantizados y activos inmobiliarios, una preferencia histórica que ha limitado la diversificación y la rentabilidad real del patrimonio familiar.

“España ha sido tradicionalmente un país con baja cultura financiera. Conceptos básicos como la inflación, los tipos de interés o la diversificación siguen sin estar plenamente interiorizados por una parte relevante de la población”, señala Rabat. “Esto ha provocado que durante décadas se haya delegado la gestión del ahorro en las entidades de crédito, hablando de ‘nuestro banco’ o ‘nuestra caja’, y no de nuestro asesor financiero, como ocurre en otros países”, asegura el socio de Norz Patrimonia.

La escasa participación en los mercados de capitales tiene consecuencias directas sobre el crecimiento del ahorro. En la última década, el mercado bursátil estadounidense ha registrado rentabilidades anualizadas cercanas al 17%, con Brasil e India en torno al 16%. España, en cambio, ha ofrecido un rendimiento anualizado próximo al 1,65%, situándose entre los mercados desarrollados con peor comportamiento relativo en el periodo.

Pese a ello, el número absoluto de inversores refleja un potencial de crecimiento significativo. España cuenta con cerca de 6 millones de inversores, considerando tanto la tenencia directa de acciones como la inversión indirecta a través de fondos, seguros o planes de ahorro. En comparación, Estados Unidos supera los 185 millones, China los 98 millones e India los 85 millones, una diferencia que combina factores demográficos y, de nuevo, culturales.

Educación financiera: la asignatura pendiente del ahorro en España

Los expertos coinciden en que mejorar la educación financiera es un elemento clave para cerrar la brecha de inversión, proteger el patrimonio frente a la inflación y afrontar con mayor solvencia retos como la jubilación o la planificación sucesoria.

“Invertir no es especular. Es entender el riesgo, diversificarlo y alinearlo con objetivos vitales concretos. Sin educación financiera, el ahorro pierde valor con el paso del tiempo”, concluye Rafael Rabat.

En un entorno marcado por una mayor longevidad, presión sobre los sistemas públicos de pensiones y creciente volatilidad macroeconómica, la figura de las empresas de asesoramiento financiero se perfila como uno de los pilares para transformar la relación de los hogares españoles con su ahorro y su inversión.

La mirada de la geopolítica ensombrece el dólar

  |   Por  |  0 Comentarios

Miguel Ángel Sánchez Lozano
Canva

A diferencia de años anteriores,  los mercados de divisas estuvieron impulsados en gran medida por la geopolítica en 2025 y, tras una avalancha de nuevos acontecimientos políticos en los primeros días de 2026, parece que continuará la misma tendencia. Según los expertos, es el caso del dólar.

De hecho, la divisa norteamericana se ha debilitado de forma notable durante la última semana: el índice DXY cae aproximadamente un 2% y el cruce euro/dólar cotiza por debajo de nuestra previsión a tres meses de 1,18. Los analistas explican que esto ha ocurrido pese a un entorno de crecimiento sólido en EE.UU. y a que se espera que el próximo recorte de tipos de la Fed no llegue hasta junio.

“La reciente debilidad del dólar parece estar impulsada en gran medida por incoherencias en la política exterior y doméstica de EE.UU., que han mermado la confianza de los inversores. Como resultado, han resurgido las narrativas sobre la devaluación de la moneda, empujando al dólar a la baja incluso en ausencia de catalizadores macroeconicos. Aunque se ha debilitado, sigue estando en gran medida sobrevalorado. Por ello, seguimos esperando más caídas a medida que se estrecha su ventaja de tipos de interés”, comenta David A. Meier, economista de Julius Baer.

Ahora bien, no todos los análisis pone todo el peso en la geopolítica. En opinión de Jack Janasiewicz, Portfolio Manager de Natixis IM Solutions, la reciente caída del dólar estadounidense es consecuencia del movimiento del yen japonés, ante el ruido del fin de semana sobre una posible intervención de la Fed en el cruce dólar/yen. Pero fuera de estos aspectos técnicos, reconoce que “las amenazas sobre Groenlandia han debilitado la confianza en el dólar estadounidense, por lo que estamos viendo cómo vuelve a tocar mínimos recientes”.

Tendencia desde 2025

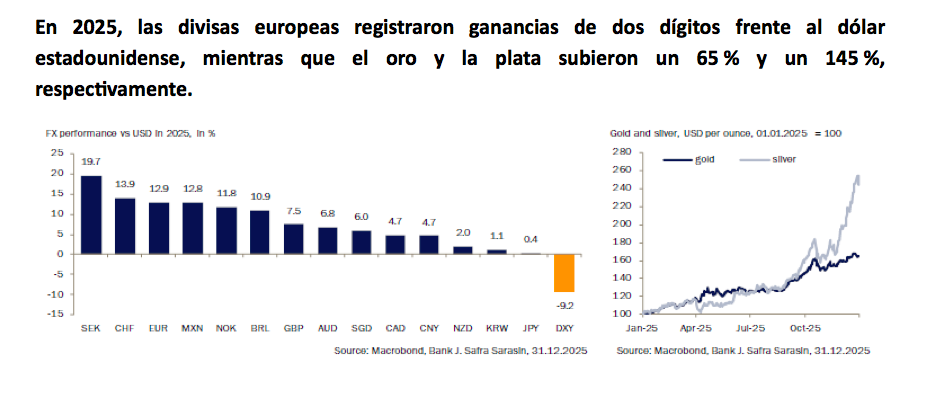
El año pasado, la caída del dólar se concentró principalmente en la primera mitad de 2025, tras el anuncio del presidente Trump de los aranceles recíprocos en abril, marcando una escalada significativa de la guerra comercial de Trump contra el resto del mundo. “La depreciación del dólar reflejó en gran medida un fuerte aumento de la cobertura en divisas ante la posibilidad de un dólar más débil. Las divisas europeas registraron ganancias de dos dígitos cuando la narrativa de mercado ‘vender América’ se convirtió en dominante en el segundo trimestre de 2025, provocando una rotación hacia activos europeos. En esencia, los metales preciosos fueron los principales beneficiarios del incierto contexto político en 2025, con el oro subiendo un 65% y la plata alcanzando un espectacular 145%”, recuerda Claudio Wewel, estratega de divisas en J. Safra Sarasin Sustainable AM.  

De cara a este año, Wewel considera que el peso de la geopolítica y las decisiones de la Administración Trump seguirá pesando en el comportamiento del dólar, y anticipa una tendencia bajista para 2026. “La divisa sigue sobrevalorada según estándares históricos. Consideramos que este argumento es especialmente relevante en el actual contexto político. La demanda estructural del dólar debería disminuir si EE.UU. sigue adoptando políticas predatorias, lo que también justificaría niveles de valor razonable más bajos para los tipos de cambio frente al pasado”, insiste. 

Además, añade otro matiz a su argumento: “En 2026, también esperamos que el apoyo al dólar disminuya desde una perspectiva cíclica relativa. El crecimiento económico debería converger más entre EE.UU. y la eurozona, ya que la economía europea se beneficiará del desembolso del paquete fiscal alemán”.

Amenazas para su estatus

En lo va de este mes, el índice del dólar (DXY) acumula una caída aproximada del 1,5%, alcanzando su nivel más bajo desde el 18 de septiembre. De su comportamiento de ayer, en línea con esta tendencia, algunos analistas concluyen que el mercado está rotando posiciones y en lugar de refugiarse en el dólar como antes, los inversores buscan otros activos. Pese a esto, los expertos no creen que el dólar vaya a perder su estatus ni como reserva de valor ni como activo refugio.

“El libro Smart Money, de Brunello Rosa, expone que la amenaza al dólar proviene principalmente de la expansión global de China. A través de políticas como la Iniciativa de la Franja y la Ruta y el desarrollo de la Moneda Digital del Banco Central (CBDC) de Pekín, China está incrementando lentamente el uso del renminbi en los pagos globales por comercio. El control de las cadenas de suministro globales y de las materias primas va de la mano de la hegemonía monetaria global. Queda mucho camino antes de que el estatus del dólar como moneda de reserva se vea amenazado de forma terminal”, defiende Chris Iggo, director de inversiones (CIO) de AXA IM Core, BNP Paribas Asset Management.

Sin embargo, Iggo sí reconoce que el mayor uso de las CBDC junto con un equilibrio de poder global más bipolar es una amenaza. “Tener influencia sobre una mayor parte de la oferta mundial de petróleo es un antídoto frente a estos riesgos, al igual que mantener relaciones estratégicas con grandes productores de petróleo, en particular Arabia Saudí. Pero existen riesgos para el dólar incluso más allá de la geopolítica: el deterioro de la posición fiscal de Estados Unidos, la posible influencia política sobre la política monetaria y el margen para que los inversores globales respondan a la incertidumbre política y de política económica reduciendo las asignaciones en dólares en las carteras globales. La subida del precio del oro, la plata y el platino en dólares probablemente refleje riesgos geopolíticos y riesgos relacionados con la política económica estadounidense. Para Estados Unidos, la gran amenaza es que la menor confianza en el dólar incremente el coste de financiar sus déficits gemelos. Unos rendimientos del Tesoro más altos serían malas noticias para un mercado bursátil que ya cotiza con valoraciones muy elevadas”, concluye.

Récord de beneficios globales en 2025: 4,85 billones de dólares

  |   Por  |  0 Comentarios

record de beneficios globales en 2025
Foto cedida

Los beneficios globales crecieron con fuerza en 2025 y alcanzaron una cifra récord prevista de 4,85 billones de dólares para las 1.600 mayores empresas cotizadas del mundo. Esta cifra supone un aumento interanual del 12,2%, según los datos de Profit Watch, que forma parte del estudio sobre renta variable global de Capital Group.

Según este documento, el crecimiento de los ingresos explicó algo menos de la mitad del aumento de los beneficios en 2025.  Otro dato significativo es que las empresas registraron unos ingresos totales previstos de 44,2 billones de dólares, lo que representa un incremento interanual del 5,3%. “Aproximadamente, un tercio del crecimiento de los beneficios se debió a la reducción de los costes extraordinarios, aunque los tipos de cambio favorables también influyeron de forma significativa”, apunta en sus conclusiones.

Además, el informe señala que se trata de un crecimiento de baja calidad, que no refleja una creación de valor sostenible. “Sin este impulso artificial, los beneficios superaron el crecimiento de las ventas en cerca de tres puntos porcentuales”, señala el informe. Según explica, la expansión de los márgenes forma parte de una tendencia de largo plazo visible en la mayoría de los sectores y regiones. Desde 2015, los beneficios han crecido un 143%, frente a un aumento del 69% de los ingresos, lo que indica que las compañías están transformando una mayor parte de sus ventas en ganancias.

La mayor parte del flujo de caja libre generado se ha destinado a la retribución al accionista, a través de dividendos y recompras de acciones. Según el informe, estas distribuciones alcanzarán los 3,50 billones de dólares en 2025, un 7,7% más interanual y el doble del nivel registrado en 2016. A pesar de este crecimiento, la cobertura de la distribución se situó en 1,39 veces en 2025, solo ligeramente por encima de la media de 1,31 veces de los últimos diez años.

“Los beneficios, el flujo de caja y la retribución a los accionistas se han duplicado desde 2016, creciendo al doble de velocidad que la inflación mundial. Este aumento sostenido en el tiempo ha impulsado al alza los precios de las acciones, generando importantes ganancias de capital y billones de dólares en efectivo para distribuir entre los accionistas. Los balances de las empresas son más sólidos que antes de la pandemia y la disciplina en la retribución del capital se ha extendido más allá de Estados Unidos. Mercados como Japón y China tienen un margen significativo para aumentar la retribución a los accionistas, mientras que, en aquellos con una cobertura más ajustada, como Estados Unidos, el crecimiento de los beneficios es clave para mantener unos pagos más elevados de forma sostenible. Para los inversores, esto subraya la importancia de centrarse en compañías con una rentabilidad duradera y unos fundamentales sólidos. En un entorno en el que el crecimiento es desigual, La importancia de una gestora activa, como Capital Group, que lleva a cabo un profundo análisis de las empresas, una gestión prudente y una selección rigurosa, puede ser más relevante que nunca”, explica Christophe Braun, director de Inversiones en Renta Variable de Capital Group.

Sectores y regiones clave

Los sectores de tecnología y medios de comunicación fueron los principales impulsores del crecimiento de los beneficios en 2025, especialmente en Estados Unidos, Taiwán y China. En conjunto, las empresas tecnológicas, en particular los fabricantes de semiconductores, generaron cerca de un tercio del crecimiento de los beneficios mundiales.Otros sectores, como el financiero y el sanitario, también registraron un crecimiento significativo. En cambio, los beneficios del sector energético se mantuvieron estables y los de consumo cíclico descendieron por la debilidad de los fabricantes de automóviles.

Si hacemos un análisis geográfico, el informe destaca que, en España, el beneficio de las empresas incluidas en el índice de Capital Group aumentó un 4,4% en 2025, hasta un récord previsto de 58.700 millones de dólares. Desde 2019, el sector bancario ha concentrado tres quintas partes del crecimiento de las ganancias de las compañías cotizadas. La retribución al inversor en forma de dividendos y recompras alcanzó una cifra récord de 41.500 millones de dólares en 2024, con ratios de cobertura sólidos y en línea con la media internacional.

Entre los principales mercados, Estados Unidos y Canadá registraron algunos de los mayores crecimientos de beneficios en 2025, mientras que en la región del Pacífico los fabricantes de chips impulsaron los resultados en Taiwán y Corea. Japón y Reino Unido se situaron en una posición intermedia, mientras que el sector automovilístico continúa lastrando el crecimiento en Europa.

Geopolítica, IA e innovación sostenible: los mensajes clave tras Davos

  |   Por  |  0 Comentarios

inversores institucionales OPVs
Canva

El Foro de Davos cierra su edición de 2026 dejando fotos, discursos y acuerdos que definen el nuevo régimen global en el que los inversores y las gestoras deberán navegar. “Este es un momento de incertidumbre, pero también de posibilidades; no es un momento para replegarse, sino para implicarse. El Foro Económico Mundial no consiste en responder a la actualidad. Consiste en crear las condiciones adecuadas que nos permitan avanzar”, reclamaba Børge Brende, presidente y CEO del Foro Económico Mundial, al cierre del evento.

En este sentido, y durante su intervención Larry Fink, copresidente interino del Foro Económico Mundial y CEO de BlackRock, defendió que el progreso económico debe compartirse. “Creemos que la prosperidad debe llegar más lejos de lo que ha llegado, y creemos que instituciones como el Foro Económico Mundial siguen siendo importantes para que eso ocurra”,  afirmó. 

Lo cierto es que el lema de esta edición, que llamaba al diálogo, parece que moderó el tono del presidente estadounidense, Donald Trump. “Afirmó que había mantenido conversaciones constructivas sobre Groenlandia con el secretario general de la OTAN y canceló los planes de aplicar las subidas arancelarias previstas para el 1 de febrero. Al mismo tiempo, se programó una reunión entre Estados Unidos, Ucrania y Rusia para abordar la paz en Ucrania, una señal de distensión geopolítica que ayudó a que los activos de riesgo repuntaran. La onza de oro retrocedió, aunque esta semana volvió a acercarse a la marca de los 5.000 dólares”, resumen desde Edmond de Rothschild Asset Management.

Fuera de los discursos y los objetivos generales de Davos, el mercado ha vivido esta última semana con mucho ruido geopolítico y volatilidad, pero las bolsas apenas han sufrido correcciones porque los beneficios empresariales siguen sosteniendo las valoraciones. Por su parte, y ante ese ruido y riesgos, los inversores se han movido hacia activos refugio, en particular hacia el oro. Ahora bien, ¿cuáles son los mensajes que han salido de Davos y que son realmente importantes para la industria?

Fragmentación, riesgos y geopolítica

Según las firmas de inversión, se ha visibilizado que estamos ante un contexto de mayor fragmentación y choque geoeconómico en el comercio, uso de sanciones y en las cadenas de suministro. En este sentido, el acuerdo de Davos sobre Groenlandia es un claro ejemplo de esta ruptura.

“Los inversores siguen buscando protección para sus carteras, ya que las tensiones en las alianzas globales y los riesgos aún no resueltos mantienen elevados los niveles de incertidumbre. Con los bancos centrales incrementando sus compras de oro durante el último año y un entorno macroeconómico que sigue respaldando la acumulación de este activo, prevemos nuevos avances en el precio del metal”, afirma Mark Haefele, Chief Investment Officer at UBS Global Wealth Management.

En opinión de Thomas Mucha, estratega geopolítico en Wellington Management, los ciclos geopolíticos suelen ser largos: históricamente duran entre 80 y 100 años. “Los cambios estructurales como los que estamos presenciando solo se producen una vez por siglo y tienden a ser disruptivos. Por tanto, aunque el riesgo de mercado es estructuralmente mayor en este nuevo régimen, 2026 ofrecerá oportunidades continuas para identificar los valores ganadores y perdedores en las carteras”, comenta.

 Para Mucha, dada la elevada probabilidad de que este giro hacia la seguridad nacional se prolongue durante varios años, 2026 podría ser un momento adecuado para aumentar la exposición a diversas temáticas de inversión a largo plazo, tanto en mercados públicos como privados. “Entre estas temáticas se incluyen: defensa e innovación tecnológica militar (por ejemplo, inteligencia artificial, tecnología espacial y aeroespacial); minerales críticos y tierras raras; biotecnología; ciberdefensa; y energías renovables y estrategias de resiliencia climática. Esta dinámica se observa a nivel regional, nacional, sectorial y por compañía, así como a lo largo de todas las clases de activos, y favorece de manera natural la gestión activa, pues permite reducir riesgos y aprovechar la diferenciación con mayor agilidad que un enfoque pasivo. Pueden surgir oportunidades de alfa para estrategias long/short y otras alternativas. En cualquier caso, los inversores prudentes deberían incorporar la perspectiva geopolítica a su estrategia de cartera en 2026 y más allá”, señala el experto. 

El foco en la IA 

Otro aspecto relevante fue que la inteligencia artificial estuvo presente en la mayoría de las conversaciones de los mandatarios. De esta forma, en Davos se repitió la idea de que el gran reto es confianza, gobernanza y alineamiento, mientras se alertó del impacto laboral y de la distribución desigual de ganancias de productividad. La narrativa pasa de “adoptar IA” a “probar valor y control”.

Para las gestoras, la forma de abordar las oportunidades en la inteligencia artificial va más allá de poner el foco más allá de las 7 Magníficas. “La expansión de la infraestructura de IA, el aumento del gasto en defensa y la sólida demanda en la industria aeroespacial están generando vientos de cola estructurales para el sector. A esto se suma una mayor adopción de IA en procesos industriales, que ya comienza a reflejar mejoras en productividad y eficiencia operativa. De cara a 2026, un entorno macroeconómico más favorable podría impulsar a los segmentos cíclicos del sector y ampliar las oportunidades más allá de las grandes tecnológicas”, defienden desde Principal Asset Management.

Coincidiendo con la visión traslada en Davos, la infraestructura relacionada con IA es considerada una buena oportunidad para los inversores. “Las crecientes necesidades de infraestructura asociadas a la IA, particularmente la construcción de centros de datos, generan oportunidades de inversión más allá del sector tecnológico. Las empresas industriales de los segmentos de construcción e ingeniería, equipos eléctricos y maquinaria para la construcción (alrededor del 22% del sector) suministran componentes clave para los centros de datos, desde diseño eléctrico hasta sistemas de enfriamiento y almacenamiento de baterías. Algunas estimaciones indican que la inversión global en centros de datos podría alcanzar los 7 billones de dólares para 2030 con el fin de satisfacer la creciente demanda energética, impulsada en gran medida por cargas de trabajo de IA”, indican desde Principal AM.

Innovación sostenible

Según se concluyó en el Fondo de Davos, la IA y las tecnologías emergentes están transformando de manera fundamental todos los sectores industriales y el mercado laboral global, impulsando cambios profundos en los requisitos de habilidades y en profesiones enteras tanto en economías avanzadas como emergentes. “Cuando una tecnología probada como la IA se vincula con campos emergentes como la computación cuántica o la biología sintética, las ideas pasan del laboratorio al mercado más rápido, influyendo en cómo crecen las industrias y desbloqueando nuevas formas de mejorar el mundo que nos rodea”, comentan. “Yo abogaría por los países en desarrollo: construyan su infraestructura, involucren a la IA y reconozcan que es probable que la IA cierre la brecha tecnológica”, comentó Jensen Huang, fundador, presidente y consejero delegado de Nvidia.

Durante el Foro se defendió el uso responsable y justo de tecnologías como la IA, enfatizando el equilibrio entre el potencial de estas herramientas y sus posibles riesgos. Líderes del sector animaron a sus homólogos a extraer lecciones de la historia para obtener claves sobre cómo gestionar el despliegue de la IA. Y para cubrir las necesidades energéticas del mañana, se señaló que la tecnología debe escalarse, las redes deben modernizarse y el acceso a la innovación debe ampliarse. Un nuevo informe sobre combustibles limpios sugiere que la inversión mundial en combustibles limpios podría aumentar de unos ~25.000 millones de dólares hoy a más de 100.000 millones anuales para 2030, impulsada por nueva demanda y ambiciones gubernamentales.

Relanzamientos, impulso offshore y refuerzo de modelos independientes: el camino de las bancas privadas españolas en 2025

  |   Por  |  0 Comentarios

relanzamientos impulso offshore y reforzamiento modelos independientes
Canva

El mercado español de banca privada continúa siendo diverso. En él conviven grandes grupos bancarios nacionales, entidades especializadas, actores internacionales y estructuras independientes, a los que se suman nuevos players que refuerzan la competitividad del sector.

En el tramo final de 2025, las principales entidades nacionales de banca privada han  comenzado a definir con mayor claridad sus prioridades estratégicas para los próximos  años. El foco común pasa por reforzar modelos más especializados, ampliar servicios  de alto valor añadido y anticiparse a un cliente cada vez más exigente, sofisticado y  diverso, indica el informe de Banca Privada en España 2025 de Intelect Search, con el patrocinio de Fidelity.

Independencia y pago explícito

Ese camino también les lleva hacia una mayor independencia y modelo de pago explícito: Víctor Allende, responsable de Santander Private Banking España, ha subrayado la evolución del modelo hacia un asesoramiento independiente cada vez más sofisticado para grandes patrimonios. Más allá del liderazgo en volumen de  activos bajo gestión, la entidad ha destacado en 2025 por liderar el crecimiento neto en el segmento de pago explícito, así como en la gestión discrecional de carteras. Este  desempeño se apoya en el refuerzo de una red de banqueros altamente especializados, orientada a una atención más personalizada del segmento UHNW.

CaixaBank ha reforzado su apuesta por el modelo Wealth Management como eje central  de su propuesta patrimonial. Su directora, Belén Martín, ha destacado la evolución hacia una gestión más integral y segmentada, con especial énfasis en planificación fiscal y sucesoria, así como en la captación de nuevos perfiles de alto patrimonio, incluidos inversores internacionales y generaciones más jóvenes. Esta estrategia ha situado sus  activos bajo gestión en 183.615 millones a cierre de diciembre de 2025,  reforzando el posicionamiento de la entidad. En paralelo, CaixaBank ha reafirmado su apuesta por la Banca Privada internacional a  través de CaixaBank Wealth Management Luxembourg, cuya filial europea alcanzó los  5.700 millones de euros en volumen de negocio a diciembre de 2025. Asimismo, la  entidad superó por primera vez los 50.000 millones de euros en activos gestionados bajo contratos de asesoramiento independiente, consolidando su liderazgo en este  modelo y reforzando una propuesta patrimonial cada vez más alineada con los  estándares europeos de banca privada.

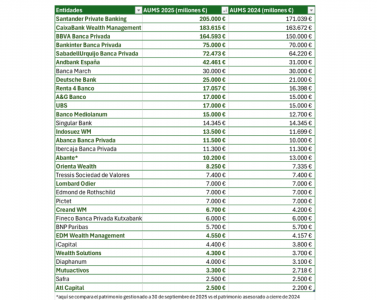
Con estas armas, Santander Private Banking lidera el mercado con 205.000 millones de euros en activos, seguido de CaixaBank Wealth Management con 183.615 millones y BBVA Banca Privada con 164.593 millones.

En el caso de BBVA, la unidad de Banca Privada cerró el ejercicio 2025 con activos bajo  gestión por valor de 164.593 millones de euros, consolidando su peso dentro del  mercado español y manteniendo una trayectoria de crecimiento estable. Estos números  se sitúan en línea con la expansión sostenida del negocio, que ya había superado los  150.000 millones de euros y más de 165.000 clientes en los primeros meses del año.

Por su parte, Bankinter cerró 2025 con una reorganización clave de su estructura patrimonial y territorial, orientada a reforzar la eficiencia comercial y la coordinación entre  segmentos. En este marco, Joaquín Calvo-Sotelo dejó la dirección de Banca Patrimonial  para asumir la responsabilidad de Madrid Oeste, una de las principales áreas territoriales  del banco, integrando negocio universal, empresa, corporativo y patrimonial. Este movimiento confirma la Banca Privada como un eje estratégico dentro del modelo de  Bankinter, cuya actividad en grandes patrimonios mantuvo una evolución positiva a lo  largo del ejercicio, consolidando su peso dentro del grupo, según el informe. 

Banco Sabadell cerró el ejercicio con un volumen de negocio de 72.473 millones de  euros, apoyado en una base de más de 140.000 clientes. Esta evolución ha venido  acompañada de un creciente reconocimiento del mercado, reflejado en los galardones  recibidos en 2025, entre ellos los otorgados por los Global Private Banking Innovation Awards, reforzando la percepción de Sabadell como una entidad sólida y en clara mejora  de su propuesta de valor.

El informe también apunta a que ha salido fortalecido en su narrativa de independencia después de la OPA fallida de BBVA: “Desde nuestra interlocución directa y continuada con el mercado de banca privada, la lectura es clara: este episodio ha situado a BBVA en una  doble posición de debilidad, tanto por pérdida estratégica como por pérdida de percepción de control sobre la operación, mientras Banco Sabadell ha salido reforzado,  consolidando su relato como entidad independiente. De haberse  articulado un incentivo económico suficientemente significativo para la cúpula directiva de Sabadell -en el entorno de los 100 millones de euros, con una distribución  aproximada de 50 millones para el núcleo de los cuatro principales directivos y otros  50 millones para el resto del equipo-, el desenlace podría haber sido sensiblemente  distinto”, dice el estudio de Intelect Search.

Reestructuraciones y relanzamientos

En 2025, Banca March ha continuado consolidando su modelo de Banca Privada y  Wealth Management con un enfoque especializado en relaciones de largo plazo y planificación global de patrimonio, especialmente entre clientes empresariales y con altos volúmenes gestionados. Según datos del propio banco, el número de clientes con patrimonios superiores a 500.000 euros aumentó un 18% y la actividad de Private Banking &  Wealth Management registró un crecimiento del 13% en volumen de negocio. 

En el caso de Abanca, la apuesta por los altos patrimonios ha sido explícita y visible en  2025. Bajo la responsabilidad de Josechu Ferrer, la entidad ha impulsado el desarrollo de Abanca Wealth Management como unidad especializada, en un contexto en el que el negocio global de Banca Privada ha crecido hasta los 11.500 millones de euros de activos bajo gestión. Este crecimiento ha venido acompañado de una mejora cualitativa del perfil de cliente,  con aproximadamente el 50% del nuevo negocio procedente del segmento Wealth, así  como de un refuerzo relevante de la red de banqueros especializados como María Porta, Izaskun Azaldegui o Borja Alonso del Cid junto con la entrada de más de 25  profesionales en la red de Banca Privada. Paralelamente, Abanca ha ampliado su  presencia en el ámbito offshore, con avances en mercados como Luxemburgo, Estados  Unidos y Portugal, tanto en cliente no residente como en cliente nacional con necesidades de diversificación internacional o financiación de proyectos de inversión exterior. Todo ello se ha apoyado, además, en la apertura de oficinas específicas de banca privada, como en Cantabria. Esta estrategia ha sido recogida por la prensa  especializada como un paso relevante para posicionar a Abanca en el segmento de mayor valor añadido, especialmente en plazas clave. 

Por su parte, Unicaja ha impulsado el relanzamiento de su negocio de Banca Privada en  2025, con el objetivo de consolidar su oferta de asesoramiento patrimonial. Ha iniciado  un plan estratégico 2025-2027 que incluye la integración de más de cien gestores especializados en Banca Privada, así como el refuerzo de su red de atención específica en 23 localidades.  

Asimismo, Fineco ha seguido ganando visibilidad en el mercado español durante 2025.  Su propuesta combina asesoramiento personalizado, gestión de inversiones y el uso  intensivo de tecnología, lo que refuerza su papel como alternativa diferenciada dentro  del ecosistema patrimonial nacional.  

Mutua Madrileña ha consolidado en 2025 una posición cada vez más relevante a través  de su ecosistema de marcas especializadas en altos patrimonios. A través de  Mutuactivos, EDM y la recién consolidada Orienta Wealth, el grupo abarca desde la gestión de fondos y carteras hasta servicios de banca privada y family offices, con un patrimonio global bajo gestión que supera los 24.500 millones de euros. En particular, EDM, con centro de operaciones en Barcelona, canaliza una parte sustancial de su volumen patrimonial desde Cataluña y ha reforzado su equipo con incorporaciones a lo largo del año. Por su parte, Orienta Wealth, fruto de la fusión entre Alantra Wealth Management y Orienta Capital y con más de 8.200 millones gestionados, busca ampliar su alcance nacional y crecer hacia los 9.000 millones en 2026, apoyándose  en un equipo de más de 150 profesionales y servicios integrales de banca privada y gestión de activos.  

Operaciones en el segmento independiente

Wealth Solutions, que celebra 25 años de trayectoria, ha protagonizado una de las  operaciones más relevantes del segmento independiente con la entrada en su capital de Söderberg & Partners (grupo familiar sueco con más de 130.000 millones de euros en activos en siete  países), con el objetivo de acelerar su crecimiento y reforzar su estructura y ambición a  largo plazo en España. La firma gestiona 4.300 millones de euros, con un cliente medio de 30 millones por  grupo familiar, y cubre todo el espectro patrimonial. Todo ello bajo un modelo de independencia real, sin distribución de productos propios ni de terceros, y con una ambición clara: convertirse en la plataforma de referencia del asesoramiento independiente en España y Latinoamérica, tanto para clientes como para banqueros. 

Finalmente, A&G ha continuado en 2025 desarrollando su modelo mixto de Banca Privada, una estructura ya consolidada en la firma que combina de forma estable banqueros y agentes financieros bajo una misma propuesta de valor. Sobre esta base, la entidad ha seguido apostando por el talento como palanca de crecimiento, incorporando tanto perfiles senior con experiencia contrastada como profesionales que representan el relevo generacional del sector. En este contexto se enmarca la llegada de Patricia  Urrutia, procedente de EDM, junto con incorporaciones procedentes de atl Capital o Acacia Inversion. Esta combinación de experiencia contrastada y nuevas generaciones de profesionales, apoyada en un modelo que permite distintos encajes sin perder coherencia ni estándares de servicio, refuerza el posicionamiento de A&G como una de las firmas independientes más activas y consistentes en su estrategia de desarrollo de talento patrimonial durante el ejercicio, defiende el informe.