Housers, primera plataforma de crowfunding inmobiliario autorizada por la CNMV

  |   Por  |  0 Comentarios

Housers ha recibido el visto bueno de la Comisión del Mercado de Valores (CNMV) como Plataforma de Financiación Participativa (PFP), tanto en la modalidad de equity como en la modalidad de préstamos convirtiéndose así en la primera plataforma de “crowdfunding inmobiliario” en lograr dicha autorización.

Este reconocimiento coincide con su segundo aniversario ya que Housers, la primera comunidad de inversión participativa en el sector inmobiliario, se constituyó el 27 de abril de 2015. Creada por dos emprendedores, el madrileño, Álvaro Luna y el valenciano Tono Brusola, en este tiempo ha logrado casi 23 millones de euros de financiación colectiva para 92 inmuebles: 73 en Madrid, 9 en Barcelona, 7 en Valencia, 1 en Marbella y 2 en Palma de Mallorca. La revalorización media de los inmuebles se sitúa en un 12,12%.

En la actualidad, Housers reúne a una comunidad de pequeños inversores de casi 43.000 usuarios. El 65% de los inversores que deciden invertir, repiten y diversifican su inversión en varios proyectos inmobiliarios de la plataforma online. La rentabilidad neta media está alcanzando el 3,63%, sólo por el alquiler.

En el mes de febrero de este año cerró la mayor operación de crowdfunding inmobiliario logrado hasta el momento en España. 1.278 inversores individuales financiaron de forma compartida, en tan solo 57 días, la construcción de un edificio de obra nueva en Madrid. Una operación de 1,8 millones de euros, de los que 1,2 millones fueron aportados por los inversores.

Además, el pasado mes de febrero captó 2,25 millones de euros en su tercera ampliación de capital. El objetivo de esta operación se dirigió a consolidar su negocio a través de la expansión geográfica y el desarrollo de nuevos productos vinculados a bienes inmobiliarios, diversificando así su oferta a inversores particulares. A medio plazo prevé superar los 160.000 usuarios y llegar a los 90 millones de euros de financiación colectiva para la adquisición de 300 inmuebles en España, para su posterior alquiler y venta.

En estos dos años, Housers ha aumentado su plantilla hasta formar un equipo actual de 42 personas, con nueve departamentos, entre los que destaca el área financiera o el departamento inmobiliario compuesto este último por arquitectos, analistas de riesgos, fiscalistas o expertos en derecho inmobiliario. Desde su creación, se dirige principalmente a la inversión inmobiliaria participativa con una inversión mínima de 50 euros con el objetivo de obtener rentabilidades a través de su posterior alquiler y venta.
¿Qué sectores se beneficiarán más del repunte de la inflación?

  |   Por  |  0 Comentarios

¿Qué sectores se beneficiarán más del repunte de la inflación?
CC-BY-SA-2.0, FlickrFoto: Chris Dlugosz. ¿Qué sectores se beneficiarán más del repunte de la inflación?

Hasta la fecha los mercados en Estados Unidos se han visto impulsados por el ‘rally de Trump’ y por las nuevas señales de que el crecimiento económico y la inflación están volviendo a Europa. La victoria el domingo de Emmanuel Macron en las elecciones presidenciales de Francia ha eliminado gran parte de la cautela que lastraba las bolsas europeas y muchos analistas coinciden que los mercados van a volver a centrarse en los fundamentales y en el discurso del BCE.

Los datos de inflación de Reino Unido en marzo fueron del 2,3% en variación interanual, por encima del objetivo del 2% fijado por el Banco de Inglaterra. En la eurozona, el IPC moderó su ascenso en abril, para situarse en un 1,5%. El ciclo económico mundial parece estar disfrutando de una recuperación sincronizada respaldando mayores beneficios empresariales, en particular en la eurozona.

Las acciones generalmente se consideran una buena cobertura contra el aumento de los precios, ya que los ingresos corporativos deberían aumentar al menos en línea con la inflación. Dicho esto, algunos sectores están más altamente correlacionados que otros, explica Daniel Morris, senior investment strategist de BNP Paribas Investment Partners.

“En los últimos 40 años, la energía ha mostrado la mayor correlación de todos los sectores con la inflación, aunque esto no debe ser sorprendente ya que la inflación misma es a menudo el resultado del aumento de los precios de la energía. El sector inmobiliario también lo ha hecho bien, aunque los datos sólo se remontan a 2002”, apunta Morris.

En el otro lado, tenemos la baja correlación de los materiales con la inflación, debido principalmente a la industria química. Si se analizan sólo las subindustrias de metales y minería, como se puede ver en el gráfico, la correlación media es del 17%.

Pero si hay un beneficiado directo ese es el sector financiero. “Una inflación más alta es un claro desencadenante para aumentar los tipos de interés, lo que respalda la perspectiva de mayores  ingresos para las entidades, especialmente los bancos. Los bancos suelen pedir préstamos a corto plazo y prestar a largo plazo, ganando una prima con el diferencial. A medida que las tasas de largo plazo aumentan, también aumenta la rentabilidad del sector”, explica Paul Vrouwes, senior portfolio manager de NN Investment Partners.

Los bancos estadounidenses ya se están beneficiando del aumento de los márgenes como consecuencia de la subida gradual de tipos de interés que está llevando a cabo la Reserva Federal y los analistas esperan que los bancos europeos sigan el mismo camino.

El siguiente sector bien posicionado, es el de las compañías de seguros. Una subida de tipos, especialmente de las rentabilidades a largo plazo será muy beneficioso dado el tradicional desajuste entre activos y pasivos, cree Vrouwes.

Las telecos

Para James Sym, gestor de renta variable europea de Schroders, el sector de las telecomunicaciones tiene mucho que ofrecer si sube la inflación.

En 2016, el sector se vio muy desfavorecido con respecto al resto del mercado europeo y fue incluso el que peor desempeño registró. La explicación es para Sym, que los inversores confundieron a las empresas de telecomunicaciones con bonos proxies. Como resultado, las valoraciones hoy están baratas y el sector está lejos de estar sobrecomprado.

Además, después de un período de intensa competencia entre los operadores, asistimos ahora a una recuperación del mercado en muchos países europeos. “Esto se está llevando a cabo en consonancia con los gobiernos y la regulación, ya que las compañías deben invertir en fibra y en las redes móviles 5G. Desde Schroders pensamos que esta inversión en fibra y 5G será adecuadamente remunerada”.

Al mismo tiempo, el mercado laboral está mejorando a los dos lados del Atlántico, por los que podríamos ver una inflación más alta también como consecuencia de salarios más altos. Este sería para Schroders un contexto favorable para el consumidor.

Automóviles y minoristas

“Algunas compañías de consumo también podrían estar entre los ganadores del proceso de reflación. También observamos que muchas acciones de consumo –como los proveedores de piezas de automóviles y los minoristas– están valoradas por debajo de las estimaciones de ganancias actuales”, resume.

Por su parte, Tim Stevenson and James Ross, gestores de Henderson, creen que hay algunas áreas más cíclicas muy caras y que descuentan una recuperación demasiado fuerte (bienes de capital, por ejemplo), mientras que otras áreas ofrecen un valor razonable (finanzas y energía).

“Continuamos a favor de los proveedores de salud (en lugar de a los farmacéuticos), a la tecnología (software y servicios) y a los servicios al consumidor (publicaciones), dicen.


Las elevadas valoraciones hacen que UBP priorice la renta variable no estadounidense

  |   Por  |  0 Comentarios

Las elevadas valoraciones hacen que UBP priorice la renta variable no estadounidense
CC-BY-SA-2.0, FlickrFoto: Broo_am (Andy B) . Las elevadas valoraciones hacen que UBP priorice la renta variable no estadounidense

“A pesar del incierto clima político, el crecimiento mundial perdura, duradero y sincronizado, impulsado por la tendencia positiva de Estados Unidos, la actividad constante en Asia y las perspectivas más optimistas de la zona euro”, dicen los expertos de Union Bancaire Privée
 en su documento de perspectivas para el segundo trimestre de 2017.

En Estados Unidos prosigue el crecimiento, a la espera de las reformas presupuestarias. “Es de prever que en Estados Unidos el crecimiento se mantenga entre el 2% y el 2,5%, gracias al consumo y a los altos niveles de confianza empresarial, tanto en el sector secundario como en el terciario”.

Los fundamentos del país siguen siendo favorables al consumo, ya que la economía se acerca al nivel de pleno empleo y el mercado de la vivienda goza de buena salud. Según los expertos, todo parece indicar que la mejora de la percepción empresarial en los últimos meses dará lugar al incremento de la inversión de las empresas en los próximos.

Michaël Lok, director de inversión del grupo y co CEO de la división de Gestión de activos, Norman Villamin, director de inversión de la división de Banca privada, y Patrice Gautry, economista jefe, -autores del documento- creen que pervive la posibilidad de que la adopción de las medidas prometidas de política fiscal impulsen la actividad económica, “aunque es muy posible que haya que esperar a 2018 para ver el efecto macroeconómico sobre hogares y empresas de la bajada de impuestos”.

En un momento en el que el crecimiento estadounidense parece estar ya muy cerca de su nivel potencial, los 
riesgos asociados a un fuerte estímulo fiscal afectan a la inflación, pues aumentan las presiones salariales y los déficit presupuestario y de la balanza comercial. “Si el estímulo fiscal es finalmente inferior al esperado, es muy probable que el crecimiento estadounidense permanezca en torno al 2% ó 2,5% y el riesgo de sobrecalentamiento no será excesivo”, opinan.

En ese caso, esperan que la Reserva Federal continúe normalizando paulatinamente la política monetaria, y prevén que habrá dos subidas más de tipos en los próximos trimestres.

Así, mientras que los fundamentos de la renta fija privada apenas muestran signos de estrés, la entidad sigue dando preferencia a la renta variable en detrimento de la fija, ya que el pronóstico del incremento de la volatilidad de los tipos de interés genera un entorno difícil para los rendimientos de esta.

El equipo confiesa haber aprovechado la oportunidad de trasladar algunas de sus posiciones direccionales de renta variable a una exposición con una cobertura parcial del capital, decisión con la que reconoce los riesgos políticos y geopolíticos, todavía altos, a los que se enfrentará el mercado en los próximos meses.

“Puesto que somos conscientes de lo elevado de las valoraciones en las distintas áreas geográficas y en las principales clases de activos, damos una importancia creciente a la inversión alternativa, tanto en su papel para mitigar el riesgo como en el de generadora de rentabilidad en los meses próximos”.

Tras la subida del 7% de la renta variable mundial en el primer trimestre de 2017, desde un punto de vista histórico se puede afirmar que las valoraciones están ligeramente altas, dice el equipo. “No obstante, esto se debe principalmente a los elevados ratios de valoración de la renta variable estadounidense: con un PER de 22 las valoraciones se han situado en niveles semejantes a los alcanzados durante la burbuja tecnológica de 2000-2001”, explica el equipo que prioriza la renta variable no estadounidense.

Se desborda el optimismo entre las empresas medianas

  |   Por  |  0 Comentarios

Se desborda el optimismo entre las empresas medianas
CC-BY-SA-2.0, FlickrFoto: Kathy Kimpel . Se desborda el optimismo entre las empresas medianas

La confianza en la economía de Estados Unidos ha marcado un nuevo máximo en el primer trimestre de 2017 entre las empresas de tamaño medio, según el Q1 2017 Middle Market Indicator (MMI) publicado recientemente por el Centro nacional para el mercado intermedio (NCMM, por sus siglas en inglés). Nueve de cada 10 líderes del mercado intermedio indican tener una percepción positiva de la economía del país, lo que representa la mayor proporción registrada en los cinco años de historia del MMI.

Este aumento de los niveles de confianza no se produce solo en Estados Unidos, el 88% de las empresas del mercado intermedio del mundo son optimistas acerca de su economía local; y la confianza en la economía mundial continúa creciendo, desde el 51% del primer trimestre de 2016, al 65% del trimestre anterior, y el 77% registrado ahora.

“El mercado intermedio continúa beneficiándose del -y contribuyendo al- impulso de la confianza económica local, nacional y global que siguió a las elecciones de 2016”, explica el director ejecutivo de NCMM, Thomas A. Stewart. “Por esta razón, es probable que veamos una mayor expansión interna e innovación, así como confianza sostenida, por parte de muchas de estas empresas”.

Este alto nivel de confianza se ve reforzado por el crecimiento interanual de los ingresos de casi tres cuartas partes de las empresas del mercado intermedio, que en su conjunto crecieron un 9,2%, superando la media del 6,6% de los últimos cinco años y representando la tasa más alta jamás registrada por el MMI. Además, seis de cada 10 líderes de este segmento de mercado creen que sus compañías experimentarán un aumento en el crecimiento de los ingresos durante los próximos 12 meses.

La contratación también crece entre las empresas del mercado medio, y el aumentado de plantillas en el último año de más de la mitad de las firmas ha hecho que, en su conjunto, la fuera laboral crezca en un 7,5% en los últimos 12 meses. Mirando hacia el futuro, más de cuatro de cada 10 empresas esperan aumentos de contratación durante el próximo año.

“Con notables incrementos en ingresos y empleo, no es sorprendente que el 70% de los líderes del mercado medio reporten mejoras en los beneficios de la compañía del último año”, añade el director general de  NCMM, Doug Farren. “Como resultado, vamos a ver a muchas compañías expandiendo sus servicios, lanzando nuevos productos y enfocándose en la innovación general”.

El sector de las empresas de construcción destaca en todos los índices de medición del MMI. En concreto, la industria de la construcción del mercado medio ha registrado un crecimiento del 20,5% en sus ingresos con respecto al primer trimestre del año anterior, casi duplicando el crecimiento del trimestre anterior. La fuerza laboral aumentó un 16,6%, y cerca de la mitad de estas empresas se están expandiendo hacia nuevos mercados internos, principalmente debido a fusiones y adquisiciones.

Los retos a los que se enfrentan

Según el informe, los líderes de este mercado intermedio están preocupados por la cambiante naturaleza del mercado, el impacto de la política en la normativa y el comercio, y buscan cómo controlar los costes sanitarios. Uno de los principales retos internos es averiguar cómo mantener eficientemente el crecimiento, incluyendo la gestión de efectivo e inventarios, y encontrar y retener a trabajadores cualificados.

El modelo nórdico que Macron quiere importar a Francia

  |   Por  |  0 Comentarios

El modelo nórdico que Macron quiere importar a Francia
Foto: En Marche!. El modelo nórdico que Macron quiere importar a Francia

Emmanuel Macron ha logrado vencer a Marine Le Pen en la segunda ronda decisiva en las elecciones presidenciales francesas después de una amarga campaña. Macron consiguió el 66% de los votos, mientras que Le Pen obtuvo el 34%. Puesto que muchos esperaban que el centrista Macron ganara, las reacciones del mercado han sido modestas hoy.

Valentijn van Nieuwenhuijzen, estratega jefe y responsable de multiactivos de NN Investment Partners, cree que para muchos en Europa, la victoria de Macron es un alivio, ya que permite cimentar la recuperación en marcha. Además, envía una señal positiva sobre una cooperación más constructiva en Europa en lo que respecta al frente político.

Sin embargo recuerda que el alcance de las reformas propuestas por el nuevo ocupante del Elíseo dependerá en gran medida del resultado de las elecciones parlamentarias de junio. “Por ahora, vemos esto como un factor modestamente positivo para los mercados, ya que la mayoría de las buenas noticias se habían descontado en las últimas semanas “.

Reformas económicas y recortes de costes

Macron se ha presentado como candidato independiente en la campaña con su propio movimiento político En Marche! (Adelante). Ha prometido reformas económicas y planes para reducir los costes gubernamentales. Quiere que Francia permanezca en una Unión Europea más fuerte y en el euro, haciéndolo mucho más aceptable para los partidos políticos principales que Marine Le Pen.

Macron, explica Van Nieuwenhuijzen, es también el candidato preferido de los mercados financieros. Si Le Pen hubiera conseguido vencer a Macron, seguramente habríamos visto un movimiento de aversión al riesgo inmediato, dadas sus ideas sobre cómo restaurar la soberanía francesa y su postura sobre Europa. Por el contrario, Macron desea una mayor integración y proponer la creación de una estructura de gobernanza europea adecuada con su propio presupuesto y política fiscal. También quiere financiar la defensa común para proteger las fronteras de la UE.

El programa de Macron sugiere que pretende importar el modelo nórdico a Francia. La esencia de este modelo es una combinación de reformas estructurales para hacer la economía más flexible y apoyo estatal o incentivos para aumentar la inversión y el capital humano. Macron prevé una reducción de 60.000 millones de euros del gasto público en cinco años, lo que se logrará en parte con la eliminación de 120.000 puestos de trabajo de funcionarios públicos que se jubilarán en este periodo.

Además, propone una reducción global de los impuestos y un plan de inversiones de 50.000 millones de euros, haciendo especial hincapié en la necesidad de aumentar la competitividad de Francia y promover la innovación. Su programa contiene un gran número de medidas enfocadas a las empresas.

Desde el punto de vista fiscal, apunta el estratega jefe de NN IP,el nuevo presidente francés ha prometido una reducción del impuesto de sociedades del 33,3% al 25% (en convergencia con la normativa europea) y una disminución del coste de la mano de obra. También se espera que aumenten los impuestos verdes, al tiempo que construye un sistema universal de jubilación que otorgue a todos los trabajadores acceso a los mismos derechos al final de la vida laboral.

Elecciones parlamentarias

Van Nieuwenhuijzen recuerda que es importante tener en cuenta que está por ver hasta qué punto podrá Macron cumplir su agenda política en función de los resultados de las próximas elecciones para al parlamento francés que se celebrarán en junio. Necesitará un parlamento cooperativo para avanzar con las tan necesarias reformas estructurales.

Estas elecciones legislativas también se llevarán a cabo a través de una elección de a dos rondas en la que se elegirán 577 miembros del Parlamento. En la actualidad, el Partido Socialista de Francois Hollande tiene una mayoría (289 diputados) en el Parlamento, pero según las encuestas esto es probable que cambie. El Partido Republicano, ahora con 198 diputados, ganaría una significativa mayoría parlamentaria en las próximas elecciones. El Frente Nacional de Marine Le Pen tiene actualmente sólo 2 escaños y se espera que aumente este número a alrededor de 60.

El presidente puede nombrar al primer ministro, pero él o ella necesita tener una base sólida en el Parlamento. No es probable que el partido de Macron obtenga una mayoría parlamentaria. En ese caso tendría que nombrar un primer ministro que forme un gobierno de coalición.

“Tradicionalmente, esto ha sido una receta que ha llevado directamente a la parálisis política en Francia. Macron tiene que buscar un amplio apoyo popular para las reformas del mercado laboral que seguramente encontrarán con resistencia. Sin embargo, hay una posibilidad que Macron pueda confiar en una coalición de su propio partido y los moderados de otros partidos que están dispuestos a llevar a cabo reformas”, conluye Van Nieuwenhuijzen.

Los fundamentales de las bolsas europeas vuelven al primer plano tras la victoria de Macron y respaldan los activos de riesgo

  |   Por  |  0 Comentarios

Los fundamentales de las bolsas europeas vuelven al primer plano tras la victoria de Macron y respaldan los activos de riesgo
CC-BY-SA-2.0, FlickrFoto: Thierry Leclercq . Los fundamentales de las bolsas europeas vuelven al primer plano tras la victoria de Macron y respaldan los activos de riesgo

La victoria de Emmanuel Macron ayer en la segunda vuelta de las elecciones presidenciales francesas ha supuesto un bálsamo para las bolsas europeas, que sin embargo esta mañana cotizan planas. El resultado estaba descontado desde hace semanas y ni siquiera una filtración de wikileaks el pasado sábado consiguió descarrilar la victoria del candidato europeísta.

Los analistas coinciden que este resultado es ciertamente positivo para los mercados y disipa una gran incertidumbre que había lastardo la visión de los inversores durante los últimos meses, lo que a largo plazo dará alas a los mercados del Viejo continente. De hecho, las entradas de capitales se han reactivado durante las últimas semanas.

El primer beneficiado ha sido el euro, que sale fortalecido y llegó a tocar un máximo de siete meses frente al dólar a primera hora en Europa. Por su parte, el CAC 40, el índice de referencia francés, pierde algo de terreno tras cerrar el viernes en máximos no vistos desde 2008.

Los beneficios de las empresas francesas podrían recibir un empujón del 10% con las medidas económicas de Macron, estima el gestor de renta variable francesa de Fidelity, Vincent Durel. Macron pretende aumentar la inversión en 50.000 millones de euros durante los próximos cinco años, lo que beneficiaría a sectores como la energía, la construcción y las TI. Además, el sector de las telecomunicaciones podría asistir a nuevos movimientos de concentración si Macron, como anunció durante su campaña, finalmente decide recortar (o vender completamente) la participación del estado francés en Orange.

Punto de inflexión para el atractivo europeo

“Para el conjunto de las bolsas europeas, el camino está despejado y los fundamentales ya pueden volver al primer plano. Más de dos tercios de las empresas europeas superaron las previsiones de beneficios en el primer trimestre, con un 10% de media, y después de que los beneficios crecieran un 25%. Es un hecho alentador que rompe con la tendencia de los últimos seis años y estimula el interés en Europa entre los responsables de asignación de activos de todo el mundo”, explica Durel.

“Mi opinión es que estas elecciones constituyen un punto de inflexión, un verdadero catalizador, que podría hacer de Europa, en el corto plazo, un lugar más atractivo para invertir” ha comentado Andrew Suzman, gestor de renta variable en Capital Group. “Para ser claro, Europa sigue enfrentándose a retos y el resultado de las elecciones de ayer no va solucionar todos los problemas, pero las valoraciones están muy bajas en muchos casos  y se ha evitado un importante cambio político y económico”.

Monica Defend, directora de Asignación de Activos Global de Pioneer Investments, coincide en esa vuelta a los fundamentales que se traducirá en más atención hacia las cifras de crecimiento de las ganancias y los próximos pasos del BCE.

“Nuestra preferencia por los activos de riesgo continúa respaldada por los fundamentos macro y corporativos, especialmente en los mercados de renta variable donde las valoraciones no son excesivas (en Europa en particular) y el potencial de crecimiento de los beneficios no se ha materializado completamente”, apunta Defend.

Los activos de riesgo son también para Henderson la gran apuesta para los próximos meses después de que el riesgo político en Europa haya quedado en segundo plano, al menos durante los meses estivales.

“El voto no es una sorpresa para los mercados, pero todavía estamos viendo una pequeña reacción positiva en el crédito. Desde la primera ronda, hemos seguido aumentando nuestra exposición al riesgo en las carteras de crédito, ya que las probabilidades de una victoria Macron parecían cada vez más probables”, dice Tom Ross, gestor del fondo Henderson Credit Alpha.

En el lado de la renta fija, es la deuda periférica como la portuguesa, la que más debería beneficiarse de la reducción del temor a la inestabilidad política, cree Steven Andrew, gestor del fondo M&G Income Allocation.

Valentijn van Nieuwenhuijzen, estratega jefe de multiactivos de NN Investment Partners, también habla de alivio al referirse a los resultados y aunque habrá que esperar hasta las elecciones parlamentarias de junio, por ahora la firma ve la victoria de Macron como modestamente positiva para los mercados.

La victoria de Emmanuel Macron es definitivamente un apoyo para los activos de riesgo, incluidos los estadounidenses y la renta variable global. Es la opinión de Mark Haefele, CIO de UBS WE, que explicaba en estos términos la decisión de la firma suiza de sobreponderar estos activos en detrimento de los bonos corporativos y la deuda high yield, así como su apuesta por el euro frente al dólar.

Más de la mitad de los inversores prefiere “no perder dinero” y sólo un 21% persigue la máxima rentabilidad

  |   Por  |  0 Comentarios

A la hora de elegir donde depositar su capital, un 52,5% de los inversores valora el hecho de ‘no perder dinero’, un 26% que le otorgue ‘menos rentabilidad, pero cierta seguridad’ y un 21,5% prefiere obtener la ‘máxima rentabilidad’, según el Índice de confianza de J.P Morgan AM.

En este sentido, los inversores tienen muy en cuenta tres factores clave al gestionar su dinero: un 33,7% vigila los movimientos de los tipos de interés y el Euribor, el 27,6% de los inversores realiza movimientos en función de la profundidad de la crisis económica y un 18,3% asegura que se deja llevar por las ofertas de productos de inversión que ofrecen los bancos y cajas.

Los futuros ‘Top 3’ productos de inversión

Tres productos de inversión lideran la clasificación como los activos por los que más optarán los inversores en los próximos seis meses. Más de la mitad de los encuestados (49,4%) declara que tiene intención de contratar un depósito, abrir una libreta de ahorro o bien una cuenta de ahorro. Sin embargo, un 17,5% se decanta por abrir un plan de pensiones o contratar un fondo de pensiones y un 6,8% se declina por la contratación de un fondo de inversión.

Esta intención de contratación futura de los inversores está en línea con los productos que actualmente tienen los encuestados en sus carteras. El producto que más poseen es depósitos, libretas de ahorro o cuentas de ahorro (89,9%), seguido por un 18,9% de los inversores que cuenta con planes de pensiones, y un 6,2% que declara tener algún fondo de inversión.

La confianza del inversor español sigue al alza

La confianza del inversor español mantiene su tendencia alcista y se asienta en valores positivos en el primer trimestre de 2017. De acuerdo con los resultados de la encuesta que elabora trimestralmente J.P. Morgan Asset Management, el índice se sitúa en 1,32 puntos, frente a 0,08 puntos registrados en el trimestre anterior. El avance en el índice corresponde con la convicción de los inversores de que los mercados bursátiles subirán en los próximos meses. Un 29,7% de los encuestados considera que es probable o muy probable que las Bolsas suban en los siguientes seis meses del año.

Mejoría de la situación económica actual

Las buenas perspectivas económicas previstas para este año empujan a los inversores a pensar en positivo. Cuatro de cada diez inversores optimistas – aquellos que consideran que los mercados bursátiles experimentarán subidas en los próximos seis meses – relaciona esta situación con que existe una clara mejoría del escenario económico actual. Así mismo, un 10,8% declara que la Bolsa comenzará a subir poco a poco y que terminará remontando.

Respecto al crecimiento de los mercados bursátiles, uno de cada cuatro inversores optimistas (26,1%) considera que el mercado europeo será el que más suba en los próximos seis meses del año. Un 24,9% apunta al mercado estadounidense y un 20,9 a la bolsa española. Sin embargo, los inversores optimistas apuestan en menor medida por el asiático, 13%; los mercados emergentes 6,9% y el japonés 5,5%.


¿Ha llegado el momento de los bonos indexados a la inflación?

  |   Por  |  0 Comentarios

¿Ha llegado el momento de los bonos indexados a la inflación?
CC-BY-SA-2.0, FlickrFoto: Dennis Jarvis. ¿Ha llegado el momento de los bonos indexados a la inflación?

El acuerdo de producción de la OPEP parece que sostiene una horquilla de precios estable y han surgido pruebas de presiones inflacionistas en varias regiones, por lo que Fidelity sigue siendo optimistas sobre las perspectivas de los bonos indexados a la inflación a medio plazo.

“Pese al reciente repunte de los datos de inflación, los bonos indexados han quedado rezagados con respecto a sus homólogos nominales debido a la falta de concreción en la política presupuestaria estadounidense, sumada a la mayor incertidumbre política en Europa”, explica la gestora en su informe de perspectivas en el que repasa geográficamente el potencial de este tipo de deuda.

Las que más llaman la atención son las expectativas de inflación en Estados Unidos, que se moderaron ligeramente en un momento en el que los mercados esperan datos concretos sobre las posibles reformas de la política presupuestaria.

Fidelity recuerda que el mercado laboral sigue fuerte, con unas bajas tasas de paro y unas subidas salariales que refuerzan la confianza de los consumidores. La fortaleza de la inflación general y subyacente ha contribuido a mantener el interés en esta clase de activos y los flujos de inversión superan los 3.000 millones en lo que llevamos de año, una tendencia que la gestora cree que va a continuar a medida que la inflación se vaya situando por encima del 2,5% durante los próximos meses.

“Seguimos viendo recorrido en los bonos indexados a la in ación y nuestra posición larga también ofrece protección en caso de que se aprueben políticas inflacionistas, como barreras comerciales e impuestos fronterizos”, explican sus analistas.

En lo que respecta a Europa, son los mercados periféricos los que brindan mayores oportunidades, aunque preocupa el escaso dinamismo de los mercados laborales europeos. Ese, dice Fidelity, sigue siendo el mayor obstáculo para la inflación.

“Esperamos que la brecha de producción en Francia, Italia y España se vaya cerrando, aunque de forma lenta. Las perspectivas de la inflación subyacente son bastante estables y creemos que el BCE mantendrá su postura expansiva en un intento por estimular el IPCA subyacente. Los efectos negativos de origen político han elevado el atractivo relativo de los bonos indexados a la inflación de países de la periferia y, en este sentido, nos gusta Italia”, apunta.

Los bonos indexados a la inflación de Reino Unido siguen estando sobrevalorados, a tenor de las dificultades que probablemente viva la economía durante los próximos meses. A la vista de las valoraciones elevadas y las dificultades políticas y macroeconómicas que deparará el futuro a la economía británica, Fidelity mantiene su infraponderación.

Panorama desigual en los emergentes

En general, la inflación está superando las previsiones en los mercados emergentes, pero a escala regional se aprecian matices, ya que las tendencias de la inflación se mueven de forma diferente. En este caso, Fidelity recuerda que las fuerzas deflacionistas son importantes en gran parte de Latinoamérica, donde los bancos centrales han subido tipos para defender sus monedas y mitigar las presiones inflacionistas.

“Sin embargo, Asia y algunas partes de Europa central y oriental viven la situación opuesta y la inflación está sorprendiendo al alza a consecuencia de las tensiones del mercado laboral y el encarecimiento de las materias primas”, concluye.

Halagos a Jeff Bezos, palo a los hedge funds y sorpresa: Buffett estudia repartir un dividendo entre sus accionistas

  |   Por  |  0 Comentarios

Halagos a Jeff Bezos, palo a los hedge funds y sorpresa: Buffett estudia repartir un dividendo entre sus accionistas
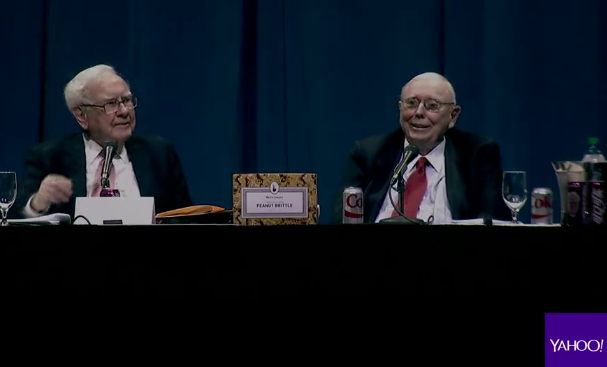
Foto: Yahoo Finance/ Warren Buffett (dcha) y Charlie Munger (izda) en la conferencia anual. Halagos a Jeff Bezos, palo a los hedge funds y sorpresa: Buffett estudia repartir un dividendo entre sus accionistas

Las bromas de Warren Buffett siguen siendo graciosas. Su mítico sentido del humor no parece haber disminuido con los años y así lo demostró este fin de semana en reunión anual de Berkshire Hathaway, el conglomerado que dirige junto con Charlie Munger.

Buffett explicó porque se había deshecho de la tercera parte de su posición en IBM, cuáles eran sus reticencias en entrar en las compañías tecnológicas y dejó caer lo mucho que les gusta la gestión de Jeff Bezos al frente de Amazon. “El sector retail de Estados Unidos está atravesando una transición enorme. El comercio es ahora on line”, sentenció Buffett.

Palabras del oráculo que esta misma mañana podrían dar un impulso a las acciones la compañía y que evidencian en cierto modo los problemas que atraviesan numerosos grandes almacenes de Estados Unidos como J.C. Penney, Macy’s o Sears. Berkshire vendió a principios de este año su paquete accionarial en la cadena de supermercados Wal-Mart.

Pero la sorpresa llegó cuando, tras años negándose a repartir dividendos como parte de su filosofía de inversión, el gurú del ‘value investing’ afirmó que la compañía estudia retribuir a sus accionistas por primera vez desde 1967.

“Cuando llegue el momento –y esto podría ser razonablemente pronto, incluso mientras aún estoy vivo–, y dado que no creemos que podamos poner el dinero dónde nos gusta durante un período razonable de tiempo, entonces tendremos que reexaminar lo que hacer” dijo Buffett refiriéndose a la enorme cantidad de efectivo que tiene aparcado la compañía y que no puede desplegar de forma apropiada debido a lo difícil que es encontrar oportunidades en unas bolsas tan caras. “Y en el momento en el que adoptemos una decisión, ésta podría incluir tanto recompras como dividendos“.

Presencia de John Bogle

En lo que no cambió el guión fue en la critica a la industria de los hedge funds y las comisiones que cargan a sus inversores. Buffett ya lo hizo este año en su carta anual a los accionistas de Berkshire Hathaway Inc. y lo ha repetido ante los más de 40.000 asistentes este fin de semana.

“En todas las ocupaciones, los profesionales, como grupo, añaden valor a lo que hacen en comparación con hacerlo uno mismo. En el mundo de la inversión, esta premisa no es cierta”, dijo censurando el sistema 2-20 de comisiones que tiene la mayoría de los fondos de cobertura. Este esquema supone que la retribución al gestor es el resultante de la suma de un 2% del valor de los activos más un 20% de los resultados obtenidos por él.

Buffett hizo las cuentas para los presentes en el Century Link de Omaha: “Si un gestor tiene 1.000 millones de dólares en activos bajo administración, se le pagan 20 millones de dólares aunque haya tenido unos resultados terribles. Un fondo de 10.000 millones de dólares generaría sólo en comisiones unos 200 millones para sus gestores. En cualquier otro sector, esto sería impensable”.

No es de extrañar por tanto, que entre los asistentes a la conferencia se encontrara John Bogle, fundador y antiguo CEO de Vanguard Group y creador del primer fondo indexado de bajo coste, a quien Buffett ha calificado de héroe en varias ocasiones.

Como el año pasado, y probablemente el próximo, Yahoo Finace ha sido la encargada de retransmitir en streaming todas las intervenciones y preguntas de los accionistas, así como las entrevistas a Buffett, Munger o Boyle.

Old Mutual GI: “Trump no inventó la inflación en Estados Unidos; más bien, no puede contener las expectativas”

  |   Por  |  0 Comentarios

Old Mutual GI: “Trump no inventó la inflación en Estados Unidos; más bien, no puede contener las expectativas”
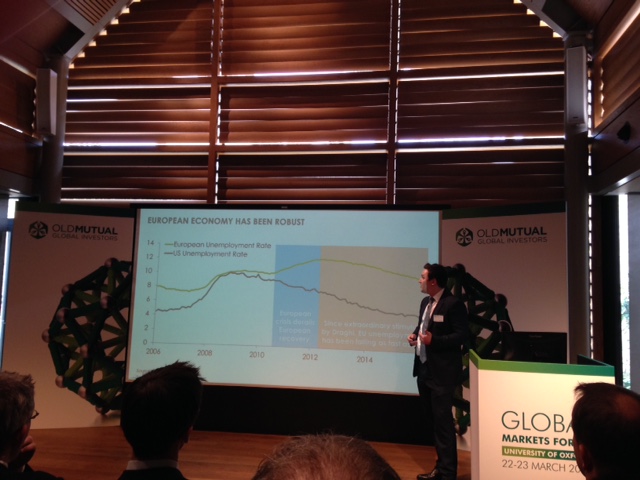
Pixabay CC0 Public DomainPaul Shanta, Head of Fixed Income Absolute-Return at Old Mutual Global Investors, at a recent conference in Oxford.. Old Mutual GI: “Trump Did Not Invent US Inflation; Rather, He Cannot Curb the Expectations”

Desde hace algo menos de seis meses, los mercados han empezado a anticipar con mucha fuerza la llegada de la inflación. Uno de los detonantes más potentes, que ha puesto a la Fed en modo más agresivo y que ha hecho saltar las alarmas entre los inversores, fue la llegada a la Presidencia estadounidense de Donald Trump, elegido en los comicios de noviembre y al frente del país desde el pasado enero. Sin embargo, al hablar de la tendencia reflacionista que vive el mercado, Paul Shanta, responsable de Retorno Absoluto en renta fija en Old Mutual Global Investors, es muy gráfico al recordar que la tendencia inflacionista va mucho más allá del político. “Trump no inventó la inflación en Estados Unidos”, decía con firmeza en el marco de un reciente evento celebrado por la gestora en Oxford.

“En 2014 ya empezamos a ver una subida de los salarios y en los servicios core en el país. La inflación ya estaba ahí antes de Trump”, recuerda. Las presiones comenzaron con los tipos en terreno negativo y, ya en julio del verano pasado, se disparó. Por eso para el experto, sería más apropiado decir que “Trump no puede hacer nada para contener las expectativas inflacionistas”, en lugar de afirmar que es él quien las genera.

Eso sí, los planes del presidente son inflacionistas: el proyecto para recortar los impuestos, el programa de infraestructuras y sus propuestas comerciales apoyarán esa subida de precios que ya era anterior a su llegada, dice el experto.

Sin embargo, el mercado no está poniendo en precio una mayor inflación –espera solo un 2% hasta 2026-, y ahí es donde desde la gestora ven oportunidades: Shanta explica cómo posicionan su fondo de deuda con estrategia de retorno absoluto para beneficiarse de este desequilibrio, con posiciones para beneficiarse de un repunte de la inflación en EE.UU. “Los mercados de tipos van por delante de ellos mismos”, comenta.

Sobre la situación en Europa, valora el trabajo de Draghi para conseguir, al igual que la Fed en EE.UU., que el paro esté cayendo en muchos países. Y advierte de que “la inflación no es solo solo una historia de EE.UU.”, puesto que los precios al consumo también están al alza, y en mercados como Italia, Francia, Alemania y España ya se alcanzan cifras del 3%. “Ya empiezan las presiones inflacionistas en Europa, con la inflación subyacente del área euro al alza”, insiste.

Sin embargo, también hay desequilibrios entre las proyecciones de los mercados (del 1,3% a finales de 2020, con 67 puntos básicos de subidas de tipos en ese periodo por parte del BCE), y la realidad (el BCE proyecta un 1,7%), de forma que algo falla. “No es consistente: las expectativas de inflación del mercado son demasiado bajas, mientras las expectativas de subidas de tipos son muy altas”. En la gestora tratan de aprovecharse de esas diferencias.

Llegada de turbulencias

En la conferencia, Mark Nash, gestor de renta fija multisectorial, advirtió de que, en renta fija, “los días de ganar dinero fácil se han terminado” y recordó que tras un entorno de rally en todos los activos (la renta fija dobló su valor en seis años), se avecina un momento de cambios, marcados por factores estructurales, que le hacen augurar volatilidad y turbulencias.

Entre esos cambios a tener en cuenta, el populismo ante problemas como los bajos salarios, la desigualdad o la inmigración; los cambios demográficos, con el crecimiento del envejecimiento y los ratios de dependencia; el nuevo papel de los bancos centrales… “Los activos financieros se verán impactados: vienen muchas turbulencias”.