La deuda corporativa estadounidense con grado de inversión mantiene sus diferenciales relativamente estables pese a que el volumen de emisiones se ha situado en niveles históricamente elevados durante el tercer trimestre. Según explica Álvaro Peró, director de inversiones de renta fija en Capital Group, el mercado ha logrado absorber buena parte de esta nueva oferta, que alcanzó la cifra récord de 1,69 billones de dólares en los nueve primeros meses del año según datos de J.P. Morgan, impulsada principalmente por la financiación de infraestructuras de inteligencia artificial por parte de las compañías tecnológicas.
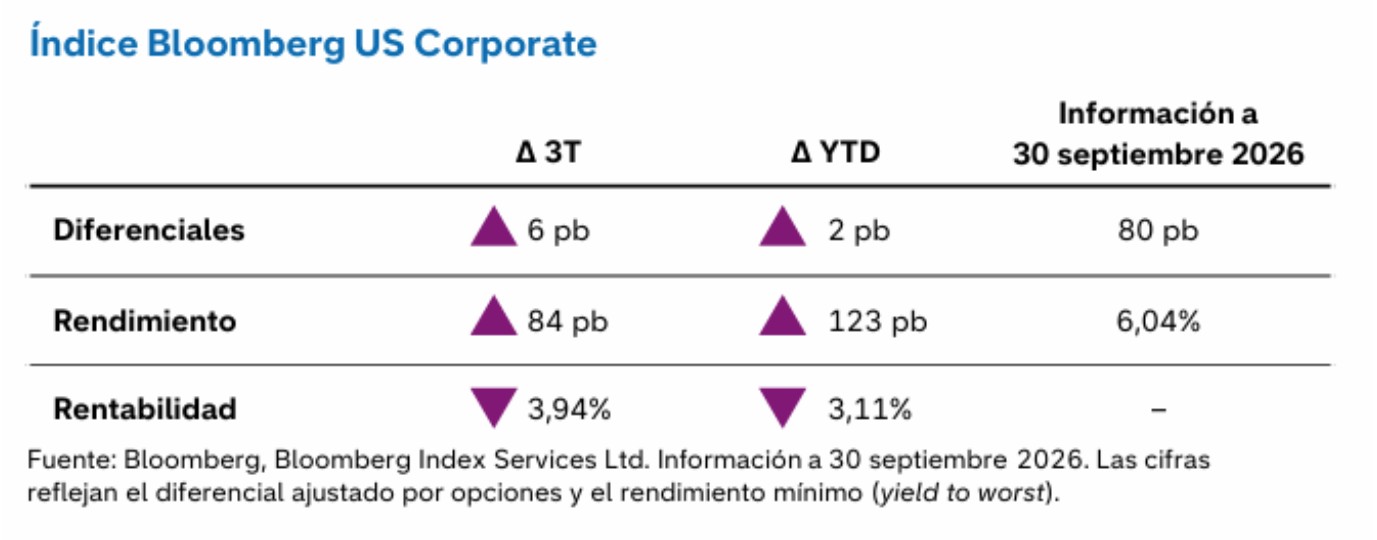
En este escenario, los inversores institucionales han comenzado a trazar una clara línea divisoria entre la deuda emitida por los hiperescaladores y el resto del crédito corporativo no vinculado a la IA, tratándolos como segmentos distintos. Mientras esta última categoría ha evolucionado en línea con el índice Bloomberg US Corporate, los diferenciales de los gigantes tecnológicos han aumentado ante las dudas sobre el fuerte volumen de emisiones previsto, el elevado gasto en inversión (capex) y su rentabilidad futura. Para el experto de Capital Group, esta divergencia provoca que sus diferenciales, situados en 80 puntos básicos a cierre de septiembre, empiecen a resultar atractivos frente a los de las compañías industriales tradicionales.
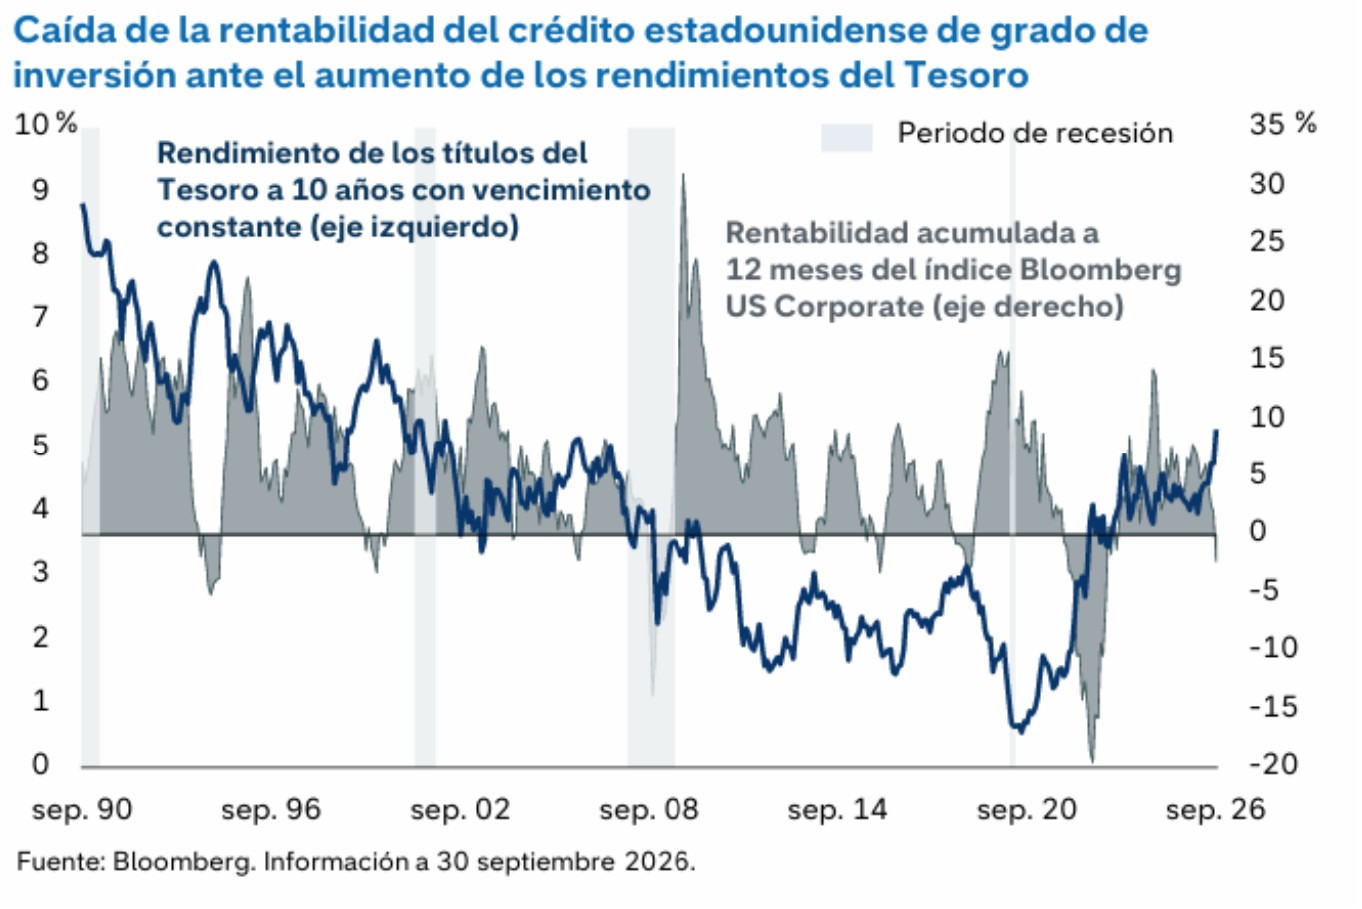
Sin embargo, el comportamiento de los tipos de interés marcó el pulso del trimestre. El repunte de la inflación y la subida del tipo de interés objetivo de los fondos federales provocaron durante el tercer trimestre un aumento de 74, 85 y 73 puntos básicos en los rendimientos de los títulos del Tesoro estadounidense a dos, diez y treinta años, respectivamente. Esta volatilidad en la curva de tipos provocó un incremento de 84 puntos básicos en el rendimiento de la deuda corporativa de grado de inversión hasta situarlo en el 6,04%, lo que se tradujo en una rentabilidad negativa del 3,94% en el trimestre y arrastró también a terreno negativo (-3,11%) la rentabilidad acumulada en los últimos doce meses.
Gráfico 1: “Índice Bloomberg US Corporate (Información a 30 septiembre 2026)”.
Pese a este retroceso puntual, desde la gestora recuerdan que los periodos de rentabilidad negativa a doce meses han sido una auténtica anomalía en el mercado estadounidense de grado de inversión durante las últimas décadas, ya que la inmensa mayoría de los periodos de doce meses transcurridos desde 1980 han cerrado en positivo. “Dados los niveles actuales de rendimiento de la deuda de grado de inversión, creemos que las rentas procedentes de los cupones podrían compensar más rápidamente el efecto negativo de las caídas de los precios, lo que favorecería la rentabilidad total a largo plazo”, señala Peró en su análisis.
Gráfico 2: “Caída de la rentabilidad del crédito estadounidense de grado de inversión ante el aumento de los rendimientos del Tesoro“.
En el plano macroeconómico, el director de inversiones de renta fija de Capital Group destaca que las compañías emisoras siguen beneficiándose del sólido crecimiento económico de Estados Unidos, tal y como reflejan los recientes índices de gestión de compras del ISM y un crecimiento del PIB nominal superior al 6% en el segundo trimestre. En opinión de Peró, este dinamismo económico, que a su vez ha sido uno de los principales catalizadores al alza de los rendimientos del Tesoro, y el consiguiente aumento de los beneficios empresariales deberían respaldar las valoraciones del crédito corporativo. Aunque el gestor reconoce cierto riesgo de que el elevado volumen de nuevas emisiones ejerza presión sobre los diferenciales, concluye que la solidez de los fundamentales limitará cualquier ampliación significativa.
 Por Funds Society