
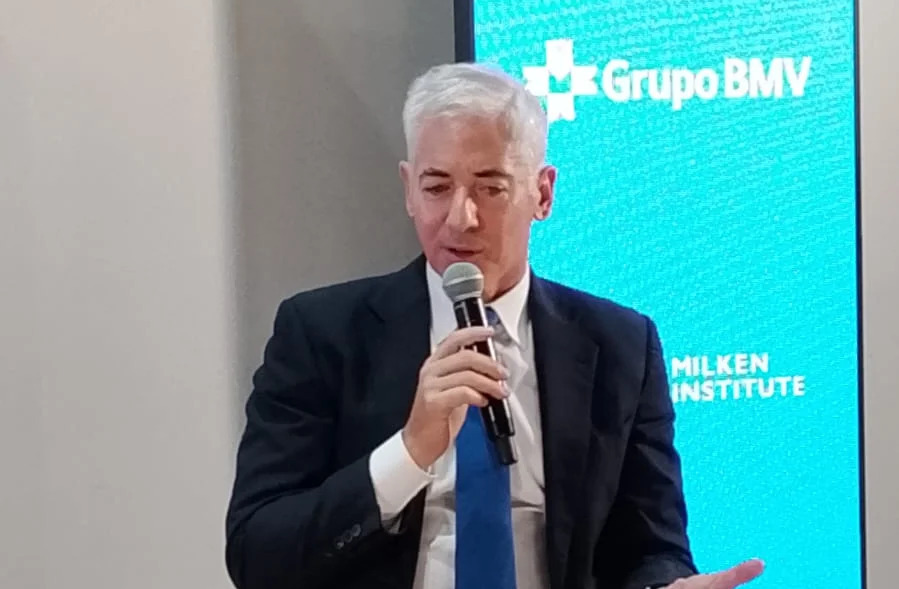
Los mercados financieros pueden pasar semanas, meses o incluso años valorando incorrectamente una empresa. Para Bill Ackman, fundador y director ejecutivo de Pershing Square Capital Management, esa discrepancia entre el precio de una acción y el valor económico de su negocio no es necesariamente un problema: puede convertirse en una oportunidad de inversión.
La clave está en distinguir cuándo una compañía enfrenta un deterioro real de sus perspectivas y cuándo el mercado está reaccionando de manera desproporcionada ante un acontecimiento coyuntural, una amenaza todavía incierta o una expectativa que no se cumple en el corto plazo.
Esa es una de las ideas centrales de la filosofía de inversión que Ackman compartió durante su visita a la Bolsa Mexicana de Valores (BMV), donde participó en la ceremonia del campanazo de apertura y posteriormente sostuvo un encuentro con representantes de los medios de comunicación.
El inversionista estadounidense, cuya firma administra más de 30.000 millones de dólares en activos, describió un método que combina la selección de empresas con ventajas competitivas duraderas, la disciplina para no pagar cualquier precio y la disposición a esperar hasta que las condiciones del mercado ofrezcan una rentabilidad potencial atractiva.
Su planteamiento cobra relevancia en un entorno que él mismo describió como caracterizado por una volatilidad extraordinaria, movimientos pronunciados en las cotizaciones y una rotación constante entre sectores que pasan rápidamente de ser los favoritos de los inversionistas a convertirse en objeto de ventas.
«No soy un gran fanático de eso», dijo Ackman al referirse a estas dinámicas. A su juicio, la especulación de corto plazo puede alejar a los mercados de su propósito fundamental: proporcionar capital para que las empresas crezcan.
Un negocio, una empresa, recordó, es un activo de largo plazo, aunque sus acciones cambien de manos todos los días.
La diferencia entre esa visión y la de quienes intentan aprovechar movimientos de precios en horizontes de horas, días o semanas constituye una de las claves para entender la estrategia de Pershing Square. En lugar de perseguir cada tendencia, la firma busca empresas cuyo valor pueda aumentar durante años y espera el momento en que el precio de entrada permita capturar ese crecimiento.
Uber: cuando el miedo abre una oportunidad
El ejemplo más claro que ofreció Ackman fue Uber, la plataforma de movilidad y entrega de alimentos en la que Pershing Square invirtió a principios de 2025.
La firma conocía la compañía desde antes de su salida a bolsa, pero no consideró que su cotización ofreciera una oportunidad suficientemente atractiva. La situación cambió cuando el precio descendió a niveles que, desde su perspectiva, compensaban los riesgos de la inversión.
Parte de la preocupación del mercado giraba en torno a los vehículos autónomos y a la posibilidad de que fabricantes como Tesla desarrollaran servicios capaces de desplazar a Uber.
Ackman llegó a una conclusión diferente: la aparición de vehículos autónomos no necesariamente destruiría la posición competitiva de la plataforma, especialmente si coexistían múltiples fabricantes y operadores.
Su tesis consiste en que los usuarios seguirán valorando la posibilidad de elegir cómo desplazarse desde una sola aplicación, con rapidez, a un costo competitivo y mediante una marca reconocida. Desde esa perspectiva, Uber podría mantener un papel central como intermediario entre pasajeros y proveedores de movilidad, incluso si la tecnología transforma la operación de los vehículos.
La inversión, por tanto, no dependía de negar que la conducción autónoma pudiera cambiar la industria. Dependía de evaluar si ese cambio eliminaría la ventaja competitiva de Uber o, por el contrario, podría integrarse a un ecosistema en el que la plataforma conservara una posición relevante.
«Muchos temían que los vehículos autónomos de Tesla perjudicaran a Uber», explicó. «Nuestra visión es que los vehículos autónomos no son una amenaza para Uber mientras existan múltiples fabricantes de estos vehículos».
El razonamiento ilustra un principio fundamental de su método: una amenaza tecnológica no equivale automáticamente a una pérdida de valor para todas las empresas de una industria.
La pregunta determinante es qué posición ocupará cada negocio después de la transformación y si sus ventajas competitivas seguirán siendo suficientemente sólidas para sostener el crecimiento.
Una biblioteca de empresas, no una carrera detrás de las tendencias
El caso de Uber permite entender otro elemento de la estrategia de Ackman: las oportunidades no comienzan necesariamente cuando una acción cae. Con frecuencia, el trabajo más importante se realiza mucho antes, mediante el seguimiento sistemático de compañías que la firma considera excepcionales.
«Llevamos un par de décadas en el negocio y hemos construido una biblioteca de lo que consideramos los mejores negocios», explicó.
Pershing Square busca empresas dominantes en sus respectivas industrias, con características económicas favorables, perspectivas de crecimiento y una posición competitiva que pueda resistir las disrupciones durante periodos prolongados. También presta atención a los riesgos regulatorios y a la calidad de los equipos directivos.
Una compañía puede reunir todas esas condiciones y, aun así, no ser una buena inversión a cualquier precio. Por eso, la firma sigue de cerca los negocios que considera atractivos y espera acontecimientos que provoquen una caída en sus cotizaciones: resultados trimestrales decepcionantes, factores coyunturales o episodios macroeconómicos capaces de modificar temporalmente el ánimo de los inversionistas.
La disciplina consiste en separar el deterioro de los fundamentos de una empresa de los movimientos de su acción.
Los criterios publicados por Pershing Square USA permiten precisar esta filosofía. La firma privilegia empresas con generación de flujo de efectivo libre, ventajas competitivas sostenibles, balances sólidos, poca dependencia de los mercados de capitales y valoraciones inferiores a sus estimaciones de valor intrínseco. También destaca la importancia de la calidad de la administración y del gobierno corporativo.
No se trata simplemente de comprar acciones baratas, sino de encontrar negocios de calidad cuyo precio ofrezca un margen de oportunidad.
Esta distinción es importante porque una cotización baja no garantiza que una empresa esté infravalorada. Puede reflejar problemas estructurales, pérdida de competitividad o perspectivas de crecimiento deterioradas. La oportunidad aparece cuando el descuento supera lo que el inversionista considera justificado por los riesgos del negocio.
En el caso de Ackman, esa evaluación exige paciencia, conocimiento de las empresas y una convicción respaldada por el análisis, no únicamente por la expectativa de que los precios recuperarán sus niveles anteriores.
El costo de pensar a corto plazo
La crítica de Ackman a la especulación bursátil tiene una implicación más amplia: cuando las cotizaciones reaccionan de manera exagerada ante noticias de corto plazo, los inversionistas con horizontes prolongados pueden encontrar oportunidades que otros participantes no están en condiciones de aprovechar.
El problema, desde su perspectiva, es que los mercados están integrados por participantes con objetivos y restricciones muy diferentes. Mientras algunos buscan construir valor durante años, otros operan con horizontes reducidos, apalancamiento o límites de riesgo que pueden obligarlos a vender ante movimientos adversos de los precios.
La conclusión de Ackman no es que los mercados sean siempre irracionales ni que cada caída represente una oportunidad. Es que los movimientos de precios deben analizarse en relación con los fundamentos de las compañías, y no únicamente a partir del comportamiento reciente de sus acciones.
De ahí la importancia de contar con una tesis de inversión definida antes de que aparezca la oportunidad. Cuando una acción cae, el inversionista debe determinar si el mercado está ofreciendo un descuento sobre un negocio que conserva sus perspectivas o si está anticipando un deterioro que todavía no resulta evidente en los estados financieros.
Esa distinción exige algo más que tolerancia a la volatilidad: requiere capacidad para analizar empresas, evaluar escenarios y reconocer los límites del propio conocimiento.
La estructura del capital también importa
Ackman considera que la calidad de las inversiones no es el único factor que determina el desempeño de una firma de gestión de activos. La cultura interna y la estabilidad de los recursos disponibles también pueden influir en su capacidad para ejecutar una estrategia.
Al preguntársele qué se necesita para construir un gran fondo de inversión, respondió que lo primero son las personas. Describió la gestión de activos como un negocio en el que la ventaja competitiva depende en gran medida del talento, la cultura organizacional y la capacidad de construir equipos que permanezcan en la firma durante largos periodos.
Pero también destacó una característica de la estructura de Pershing Square: la posibilidad de administrar capital con un horizonte prolongado.
La firma ha desarrollado vehículos de inversión cotizados que amplían las alternativas de acceso a su estrategia. Ackman explicó que un inversionista puede adquirir una acción de Pershing Square USA por alrededor de 40 dólares, según el ejemplo que ofreció, y participar en el rendimiento del vehículo bajo las mismas condiciones económicas que otros inversionistas.
La comparación con una inversión de 1.000 millones de dólares se refería a la participación en los resultados del vehículo, no a que ambas inversiones generen el mismo beneficio monetario.
Para Ackman, esta estructura tiene dos ventajas. Por una parte, amplía el acceso a la gestión de inversiones; por otra, permite construir una base de capital más estable, que facilita mantener posiciones durante periodos prolongados sin depender exclusivamente de recursos que puedan retirarse ante una etapa adversa del mercado.
La estabilidad del capital no elimina el riesgo de pérdidas ni garantiza el éxito de una inversión. Sin embargo, puede ayudar a evitar que las decisiones de cartera estén determinadas por necesidades de liquidez ajenas a los fundamentos de las empresas.
En una estrategia que depende de esperar el precio adecuado y mantener las inversiones mientras se desarrolla su tesis, el horizonte del capital puede ser tan importante como la selección de los activos.
Inteligencia artificial: oportunidades y amenazas
La inteligencia artificial constituye otro de los grandes desafíos para la filosofía de Ackman. El inversionista considera que la tecnología transformará profundamente la economía y reconoce que ofrece oportunidades extraordinarias, pero también riesgos que deben administrarse con cuidado.
Su posición es interesante porque no se limita a identificar a los posibles ganadores de la carrera tecnológica. La cuestión es determinar qué empresas estarán en condiciones de aprovechar la transformación y cuáles podrían perder sus ventajas competitivas.
Ese razonamiento coincide con la lógica que explicó al hablar de Uber: una nueva tecnología puede modificar una industria sin que necesariamente desaparezcan todos sus participantes actuales. El desenlace dependerá de la posición de cada empresa, de su capacidad para adaptarse y de la economía de su modelo de negocio.
Ackman también expresó una visión optimista sobre las aplicaciones de la IA en la medicina y la neurociencia. Considera que la tecnología podría contribuir a prolongar la vida, tratar enfermedades y facilitar avances que hoy parecen extraordinarios.
En su opinión, la sociedad apenas comienza a comprender el potencial de estas herramientas y sus implicaciones para la productividad, la investigación científica y la atención médica.
Desde la perspectiva de un inversionista, sin embargo, reconocer el potencial de una tecnología no significa que cualquier empresa vinculada con ella constituya una buena inversión. El precio sigue siendo determinante, al igual que la capacidad de transformar la innovación en ingresos, beneficios y flujos de efectivo sostenibles.
La IA, por tanto, no elimina los principios tradicionales de valoración. Los vuelve más importantes: cuanto mayor sea la incertidumbre sobre el futuro de una industria, más necesario resulta distinguir entre el potencial de una tecnología y el valor que puede capturar una compañía específica.
México y América Latina en un mundo más fragmentado
Aunque su estrategia está concentrada principalmente en grandes compañías norteamericanas, Ackman también se refirió a las perspectivas económicas de México y de América del Norte. Su diagnóstico parte de una transformación geopolítica: las tensiones internacionales, los conflictos militares y el interés de Estados Unidos por recuperar parte de su capacidad manufacturera están modificando las decisiones de las empresas sobre dónde producir y cómo organizar sus cadenas de suministro.
En ese contexto, considera que México puede beneficiarse de su proximidad con Estados Unidos y de una mayor integración productiva regional. «A medida que le va a EE. UU., le va a México», afirmó al explicar por qué considera que el país puede ser uno de los beneficiarios de estos cambios.
También identificó fortalezas estructurales de la economía mexicana: su ubicación geográfica, una población emprendedora, una base productiva relevante y un sistema de pensiones en crecimiento que puede convertirse en una fuente de capital para el desarrollo económico.
Su optimismo, no obstante, está condicionado a las decisiones internas. Ackman destacó la importancia de políticas públicas favorables a la inversión y al emprendimiento, así como la necesidad de reducir la inseguridad y el crimen.
Sobre el mercado bursátil mexicano, señaló que, desde su percepción inicial, las acciones locales parecían baratas, aunque reconoció que todavía estaba aprendiendo sobre el mercado y que seguía investigando sus oportunidades.
Durante su visita también reveló que Pershing Square había recibido una propuesta de inversión en México que sometería a un proceso de debida diligencia. No identificó a la empresa ni confirmó una decisión de inversión, por lo que el planteamiento debe entenderse como una oportunidad bajo análisis, no como una operación acordada.
La visita también reflejó la construcción de relaciones con inversionistas mexicanos. Ackman explicó que Pershing Square había obtenido varios cientos de millones de dólares en México para su empresa de gestión y una cantidad adicional, también de cientos de millones, en el contexto de su oferta pública inicial. Identificó entre las fuentes a family offices y fondos de pensiones, además de posibles compañías de seguros.
Su lectura sobre México se inscribe en una visión más amplia de integración regional. Para Ackman, los intereses de Estados Unidos, México y Canadá están ampliamente alineados en aspectos como el crecimiento económico, el progreso de sus habitantes y la seguridad.
La ventaja de saber esperar
La filosofía de Ackman no ofrece una fórmula infalible para anticipar los movimientos del mercado. Su método también depende de estimaciones sobre el valor futuro de las empresas, de la capacidad de sus directivos para ejecutar sus estrategias y de riesgos tecnológicos, regulatorios y macroeconómicos que pueden cambiar el resultado de una inversión.
Pero sus declaraciones permiten identificar una convicción: la rentabilidad de largo plazo no depende exclusivamente de encontrar una gran empresa, sino de pagar un precio que justifique sus perspectivas y contar con la capacidad financiera y analítica para mantener la inversión mientras se desarrolla la tesis.
En una industria que con frecuencia premia la velocidad de reacción, Ackman reivindica el valor de la preparación previa, el seguimiento de las compañías y la paciencia para actuar cuando aparece una oportunidad.
Uber resume esa lógica. Pershing Square no necesitó descubrir la empresa ni anticipar desde el principio el futuro de la movilidad. Necesitó conocer el negocio, evaluar una amenaza tecnológica y esperar hasta que el precio ofreciera una relación entre riesgo y rendimiento que consideró atractiva.
La diferencia entre seguir una tendencia e invertir con una tesis propia puede residir precisamente en ese momento: cuando el mercado ve una amenaza y el inversionista, después de analizarla, encuentra una oportunidad.
Para Ackman, la paciencia no consiste en esperar pasivamente a que suba una acción. Consiste en hacer el trabajo de investigación, definir qué hace valioso a un negocio y tener la disciplina de no invertir hasta que el precio permita convertir esa convicción en una decisión razonada.
 Por Funds Society, México
 Por Antonio Sandoval