El panorama económico mundial ha mejorado. A pesar de los persistentes obstáculos y de una inflación por encima del objetivo de los bancos centrales, los expertos de Allianz Global Investors destacan que el crecimiento se ha mantenido sólido: «Estados Unidos parece dispuesto a acelerar nuevamente su crecimiento, Europa sigue sorprendiendo al alza, y China, por su parte, podría repuntar en el cuarto trimestre», avanzan.
La visión de la firma es que la solidez del crecimiento sigue permitiendo a los bancos centrales mantener el foco en la inflación, mientras mercados y economías se adaptan a un entorno de tipos más altos. Tras las subidas de septiembre, desde Allianz Global Investors prevén que la Reserva Federal de EE. UU. (Fed), el Banco Central Europeo (BCE) y el Banco de Japón (BoJ) eleven los tipos en 25 puntos básicos antes de final de año.
Por otro lado, la visión de la firma para el cuarto trimestre, recogida en su House View, anticipa que los sólidos resultados empresariales -apoyados por la inversión y el gasto relacionados
con la IA- «deberían mantener el impulso y favorecer tanto a la renta variable como a la renta fija».
Y, aunque las rentabilidades de los bonos siguen aumentando, el ajuste continúa siendo
ordenado, pese a la magnitud de la inflación impulsada por la energía. «Los beneficios empresariales siguen apoyando los diferenciales de crédito, mientras que un entorno de tipos más altos podría favorecer a las empresas con una sólida generación de caja y a las acciones value«, resumen.
La confianza vuelve a medida que se recupera el impulso
Tras la desaceleración de principios de año, desde la gestora hacen notar en su gráfico destacado del trimestre que la confianza empresarial ha mejorado en las principales economías. «Aunque los riesgos no han desaparecido, este repunte sugiere una recuperación del crecimiento más sólida y duradera en los próximos meses», avanzan.
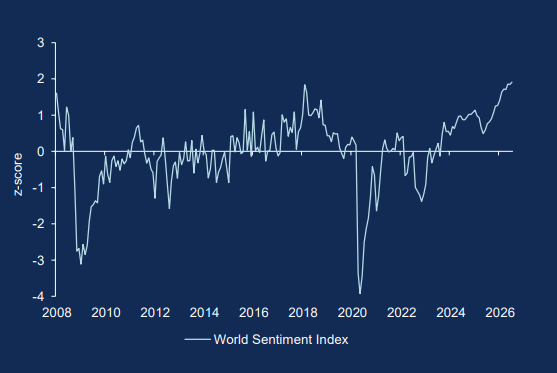
Nota: El índice World Sentiment cuantifica el sentimiento general considerando la aparición de palabras positivas y negativas en los informes por país de la Economist Intelligence Unit. Fuente: Allianz Global Investors Global Economics & Strategy, Ahir/Bloom/Furceri (datos a 31 de julio de 2026).
Con un crecimiento sólido y una inflación aún por encima del objetivo, los mercados esperan una respuesta firme de la política monetaria. Tras el turbulento inicio de Kevin Warsh como presidente de la Fed, podría ser necesario reforzar la independencia del banco central. La creciente desdolarización, los indicios de represión financiera liderada por el Tesoro de EE.UU. y las elecciones legislativas de mitad de mandato en EE. UU. justifican una posición más cauta
respecto al dólar.
Entre los principales riesgos están también una escalada del conflicto en Oriente Medio, nuevas presiones sobre los precios de la energía, el debilitamiento del mercado laboral y del consumo, y una rentabilidad de la IA inferior a la esperada.
Surgen más oportunidades
Las valoraciones de los bonos soberanos han caído a medida que los rendimientos alcanzan máximos de varias décadas, y el análisis de Allianz Global Investors sugiere que los bonos del Tesoro de EE. UU. y la deuda pública de Japón y Reino Unido están ahora infravalorados.
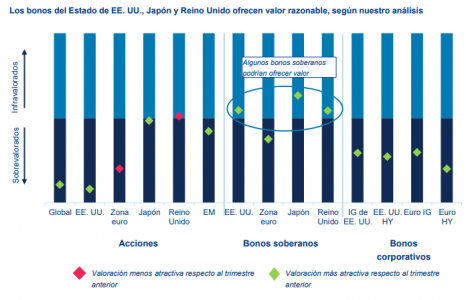
Varios mercados de renta variable también se han reajustado, liderados por los mercados emergentes, donde las ganancias recientes se han quedado rezagadas respecto a las de EE. UU.
Como resultado, alrededor de un tercio de los activos que siguen los analistas de Alllianz Global Investors están ahora infravalorados o cerca de su valor razonable.
En un entorno más favorable al estilo value, desde la gestora adelantan que el reajuste de los precios puede generar oportunidades para los inversores posicionados para aprovechar una mayor pendiente de la curva de tipos o con exposición a tendencias de largo plazo, como la inteligencia artificial.
En conjunto, el entorno se mantiene favorable para los activos de riesgo. Tras el bache de
mitad de año, la economía global parece encaminada a un cierre de año más sólido, con Europa
especialmente bien posicionada de cara al cuarto trimestre.
Invertir conlleva riesgos. El valor de una inversión y las rentas que se obtengan de ella pueden subir o bajar, y es posible que los inversores no recuperen la totalidad de lo invertido.
Los puntos de vista y opiniones expresados en este documento, que están sujetos a cambios sin previo aviso, corresponden a las empresas emisoras en el momento de su publicación. Los datos utilizados se obtienen de diversas fuentes y se suponen correctos y fiables, aunque no han sido verificados de forma independiente; su exactitud e integridad no está garantizada y no se asume responsabilidad alguna por ninguna pérdida directa o derivada de su uso, a menos que se haya producido por negligencia grave o falta dolosa. Tienen prioridad las condiciones de cualquier oferta o contrato subyacente que se haya celebrado o vaya a celebrarse.
Este documento es una comunicación de marketing publicada por Allianz Global Investors GmbH, www.allianzgi.com, una sociedad de inversión de responsabilidad limitada, constituida en Alemania, con domicilio social en Bockenheimer Landstrasse 42-44, 60323 Frankfurt/M, inscrita en el registro local de Frankfurt/M con el número HRB9340, autorizada por la Bundesanstalt für Finanzdienstleistungsaufsicht (www.bafin.de), que ha establecido una sucursal en España. Allianz Global Investors GmbH, Sucursal en España, con domicilio social en Serrano 49, 28001 Madrid, está inscrita en el registro de la Comisión Nacional del Mercado de Valores (www.cnmv.es) bajo el número 10. El resumen de los derechos de los inversores está disponible en inglés, francés, alemán, italiano y español en https://regulatory.allianzgi.com/en/investors-rights. Queda prohibida la reproducción, publicación, extracción o transmisión de su contenido, cualquiera que sea su forma, sin autorización expresa del emisor. Esta comunicación no ha sido revisada por ninguna autoridad de control. En ningún caso tiene por objeto iniciar, directa o indirectamente, el proceso de compra o la prestación de un servicio por parte de Allianz Global Investors. Al recibir esta comunicación, cada residente de [Argentina, Brasil, Chile, Colombia, México, Panamá, Perú o Uruguay] reconoce y acepta que se ha puesto en contacto con Allianz Global Investors por iniciativa propia y que la comunicación no se deriva, en ningún caso, de ninguna actividad promocional o de marketing llevada a cabo por Allianz Global Investors. Los residentes de los países antes mencionados aceptan que el acceso a cualquier red social de Allianz Global Investors se efectúa bajo su propia responsabilidad e iniciativa y son conocedores de que pueden tener acceso a información específica sobre productos o servicios de Allianz Global Investors.
Esta información se proporciona exclusivamente con fines informativos y no deberá interpretarse como asesoramiento financiero o recomendación de inversión, solicitud u oferta de compra o venta de valores o instrumentos financieros relacionados (denominados colectivamente «instrumentos financieros») por parte de AllianzGI o cualquier otra parte a ciudadanos o residentes de cualquier país, estado o jurisdicción en los que sería ilegal ofrecer, solicitar una oferta o vender estos instrumentos financieros a dichos ciudadanos o residentes en dicho país, estado o jurisdicción. AllianzGI no está afiliada y no asume responsabilidad alguna por el uso de este material por un tercero que no sea AllianzGI o sus afiliadas.
 Por Funds Society