Durante más de una década, el panorama de la renta variable europea fue desolador. Crecimiento más lento. Costes energéticos comparativamente elevados. Pocos líderes tecnológicos capaces de rivalizar con Estados Unidos. Era un mercado en el que quizá mantuvieras posiciones con fines de diversificación y por el que te disculpabas, ya que lastraba la rentabilidad global.
Pero ahora merece la pena replantearse estas suposiciones. Los argumentos a largo plazo para considerar a Europa desde una perspectiva más positiva no se basan en una única previsión macroeconómica espectacular, sino más bien en la valoración, la diversificación, un auténtico cambio de rumbo fiscal, una combinación sectorial adecuada al contexto actual y la generación de ingresos.
¿Crees que Europa es una trampa de valor? Piénsalo de nuevo
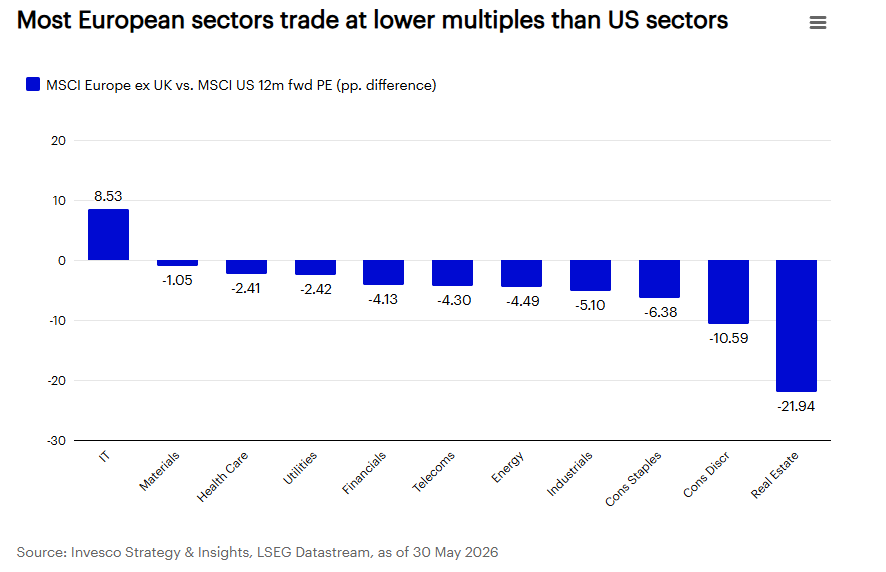
Según la mayoría de los indicadores, Europa se considera barata. El índice MSCI Europe ex UK cotiza a unas 15 veces los beneficios futuros, frente a las aproximadamente 22 veces del índice MSCI USAi. Este descuento alcanzó su nivel más alto en décadas a finales de 2024 y comenzó a reducirse en 2025. Por supuesto, que algo sea barato no significa necesariamente que sea una buena inversión. Hay quien argumentará que Europa solo parece barata porque carece de un gran sector tecnológico. Si se analiza de forma neutral por sectores, se sostiene que Europa cotiza de forma mucho más similar a Estados Unidos. Eso solo es cierto en parte. Los bancos europeos cotizan con descuento respecto a los bancos estadounidenses, las empresas industriales europeas con descuento respecto a las estadounidenses, y lo mismo ocurre con la mayoría de los demás sectores. La brecha de valoración no es solo una cuestión de composición de los índices; se trata de una diferencia de valoración entre los mismos tipos de empresas.
Los sectores financiero, industrial y sanitario son los más importantes de Europa; a diferencia de lo que ocurre en Estados Unidos, no se trata de índices en los que un puñado de empresas de gran capitalización tengan el mayor peso. Se trata de un mercado diferente, no de uno peor. En un contexto de tipos de interés más altos y mayor gasto fiscal, podría decirse que está mejor posicionado que un mercado en el que un tercio del valor se concentra en el sector de la inteligencia artificial.
¿Crees que solo invertirías en Europa por las perspectivas de crecimiento macroeconómico? Piénsalo de nuevo
Creemos que la razón más sólida para invertir es que Estados Unidos se ha convertido en un mercado muy concentrado. En Estados Unidos, las diez empresas más grandes representan ahora aproximadamente el 35% del S&P 500; la cifra equivalente para el STOXX 600 es de alrededor del 15%. Un inversor en el índice estadounidense es, cada vez más, un inversor en unas pocas historias altamente correlacionadas.
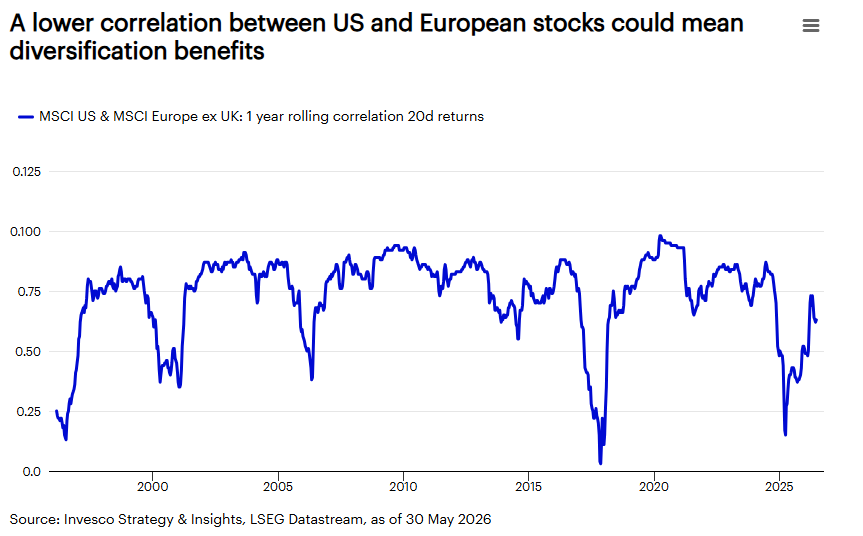
La correlación entre los mercados de Estados Unidos y Europa se ha reducido durante el último año. La correlación entre el MSCI Europe ex UK y el MSCI USA es lo suficientemente alta como para obtener exposición a las ganancias de la renta variable global, pero lo suficientemente baja como para diversificar de verdad. Además, hay indicios de una mayor dispersión de las acciones dentro de Europa, lo que podría ofrecer un panorama propicio para que los gestores activos aporten un mayor valor añadido a través de la selección de valores.
La razón para invertir en Europa no es que «Europa se convierta en los nuevos Estados Unidos». Es simplemente que a las carteras que apuestan fuerte por una estrategia muy extendida les vendría bien un poco de diversificación.
¿Crees que Europa carece de capacidad de gasto fiscal? Piénsalo de nuevo
Este es el cambio estructural respecto al cual el consenso sigue mostrándose escéptico. En marzo de 2025, Alemania reformó su «freno al endeudamiento» constitucional, permitiendo que aumentara el gasto en defensa y financiando inversiones en infraestructuras y en la lucha contra el cambio climático a lo largo de 12 años. La importancia de estas medidas fiscales va más allá de Alemania. Indica que el continente está pasando de una mentalidad de austeridad a una de crecimiento. Eso debería impulsar el gasto de capital, la actividad industrial y los sectores relacionados con ello.
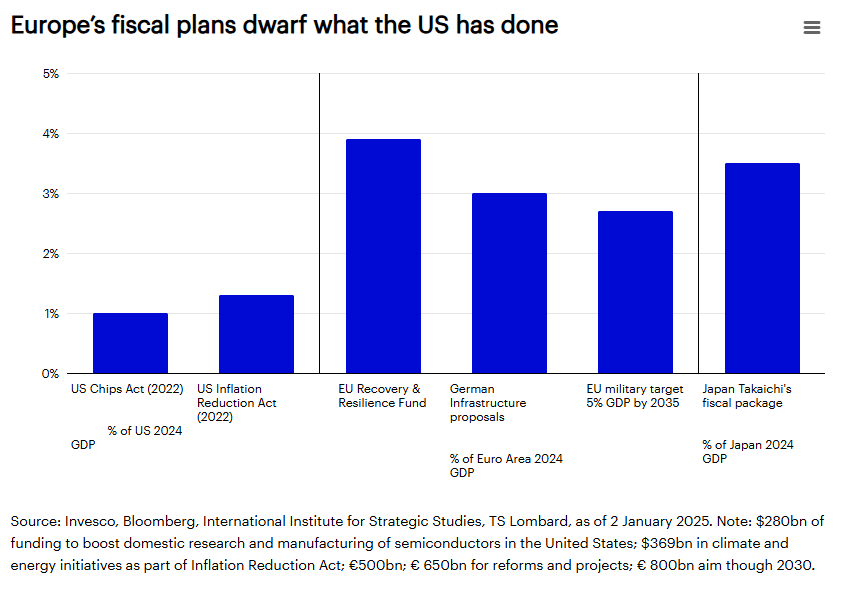
La honestidad intelectual exige hacer una salvedad: un compromiso presupuestario no equivale a un resultado presupuestario. La ejecución y el calendario suponen riesgos reales. Sin embargo, hay indicios de que Alemania está invirtiendo más en material militar de fabricación nacional en lugar de realizar pedidos a Estados Unidos, mientras que las licencias para proyectos de construcción en Alemania están aumentando. La tendencia ha cambiado, y creemos que es precisamente ese cambio de tendencia lo que contribuirá a impulsar los mercados europeos.
¿Crees que «IA» significa «Estados Unidos»? Piénsalo de nuevo
Europa no superará a Estados Unidos en infraestructura de IA, ni se encuentra a la vanguardia de los últimos modelos. Además, su sector tecnológico que cotiza en bolsa es mucho más pequeño que el de Estados Unidos. Pero la cadena de valor de la IA y los beneficios que aporta esta tecnología van más allá de los diseñadores de chips y las plataformas de software. Europa está más vinculada a los facilitadores y a quienes la rentabilizan: las empresas de automatización industrial, bienes de equipo e ingeniería que equipan la infraestructura, y las empresas de servicios públicos que se enfrentan a una demanda de energía estructuralmente mayor para hacerla funcionar.
Las empresas de servicios públicos son un buen ejemplo. Es aquí donde el gasto en inversión (CapEx) es más elevado en Europa y, aunque este sector se ha visto penalizado durante mucho tiempo por las dudas sobre la rentabilidad futura de la inversión, ahora está en auge porque el funcionamiento de la IA requiere la red eléctrica y la generación de energía de las que disponen. Los bancos, asimismo, están en condiciones de conceder préstamos en un ciclo impulsado por las políticas fiscales y las infraestructuras. El crecimiento de los préstamos en Europa está mejorando. La cuestión no es que Europa gane la carrera de la IA, sino que no es un mero espectador de la misma.
¿Crees que Europa no puede ofrecerte rentabilidad mientras esperas? Piénsalo de nuevo
Para los inversores que buscan algo más que el beta, Europa puede ofrecer un balance y un perfil de ingresos que Estados Unidos, en gran medida, no puede igualar hoy en día, especialmente cuando algunas de las grandes empresas tecnológicas estadounidenses están reduciendo sus programas de recompra de acciones para poder financiar un enorme gasto en inversión de capital (CapEx). El apalancamiento agregado es bajo y el ahorro de los hogares es abundante. Esa resiliencia debería valorarse más en un entorno de tipos de interés más altos. Actualmente, los hogares europeos tienen una gran parte de sus activos financieros en efectivo de bajo rendimiento, y creemos que es posible que veamos cómo parte de esos fondos se va destinando poco a poco a la renta variable europea a medida que mejore el rendimiento.
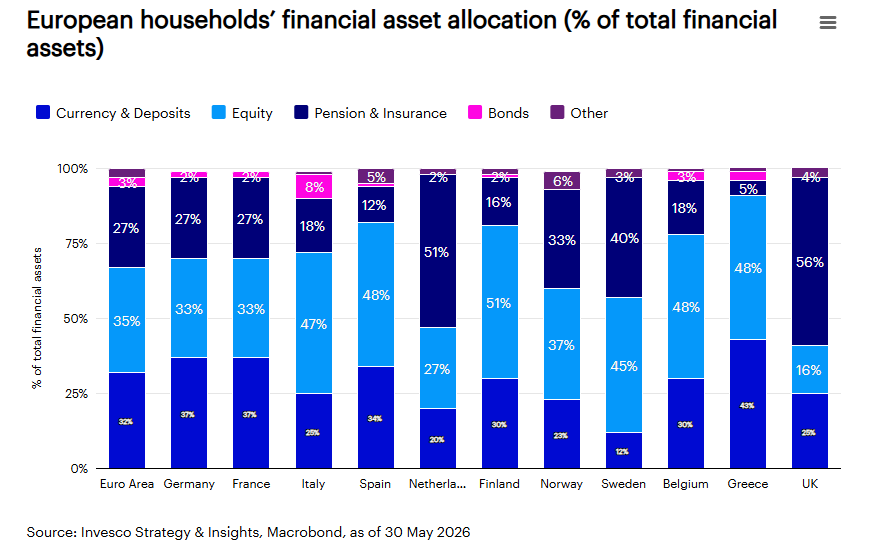
La brecha en los ingresos por acciones entre Estados Unidos y Europa también es notable. La rentabilidad por dividendo del S&P 500 ha caído hasta situarse en torno al 1%; la rentabilidad total para los accionistas en Europa —dividendos más el ritmo récord de recompras de acciones en la región— se sitúa muy por encima de ese nivel. Solo los bancos europeos ofrecen una rentabilidad para los accionistas cercana al 8%, mientras que cotizan a un precio ligeramente superior al valor contable. Para los inversores que valoran la disciplina del total return y la protección frente a las caídas, el hecho de que se les remunere por mantener acciones europeas constituye un elemento clave de nuestra tesis.
Aunque persisten los riesgos, los argumentos a favor de Europa se han reforzado
Los argumentos a favor de Europa no son perfectos. Existen riesgos.
Por un lado, Europa se enfrenta a unos costes energéticos más elevados debido al conflicto en Oriente Medio. Pero, hasta ahora, el impacto es mucho menor que en 2022. Europa se ha adaptado y se ha vuelto más resistente a estas perturbaciones en los últimos cuatro años. Ahora se importa más gas de Noruega y de Estados Unidos, y ha aumentado la producción de energías alternativas, como, por ejemplo, la energía nuclear francesa. La crisis supone un verdadero obstáculo cíclico, que frena el crecimiento y eleva la inflación, pero aún no es indicio de que el argumento general a favor de la renta variable se haya desmoronado. Cuando el conflicto de Oriente Medio se calme, esperamos que mejore la confianza en los activos europeos.
Además, Europa ya no está «baratísima» en términos absolutos tras una sólida racha alcista. Y los retos en comparación con Estados Unidos —un crecimiento menos duradero, impuestos de sociedades más elevados, menos capital disponible, el comercio y la exposición a China— no han desaparecido.
Pero los inversores no necesitan que Europa sea perfecta. Necesitan un mercado que sea más barato que el de Estados Unidos en términos comparables, mucho menos saturado, respaldado por un verdadero impulso fiscal, expuesto a sectores que se ajusten al régimen y capaz tanto de repartir dividendos como de aumentar los beneficios. Según esos criterios, los argumentos a favor son más sólidos de lo que el consenso sigue admitiendo.
Si tu cartera lleva una década dando por sentadas las viejas conclusiones, este es el momento de replanteártelo. Europa podría desempeñar un papel importante.