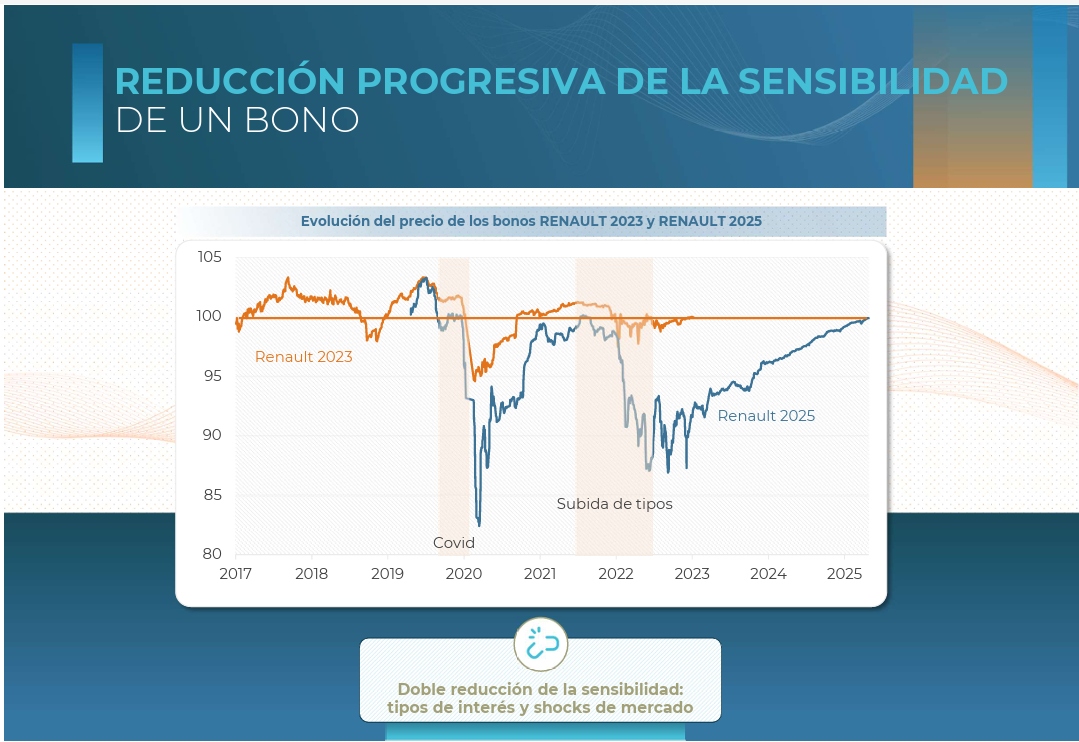
¿Cómo aprovechar la reciente subida histórica de los tipos de interés? A diferencia de un fondo de renta fija tradicional sin vencimiento fijo, las fluctuaciones de los tipos de interés tienen un impacto menor en un fondo a vencimiento, siempre que los bonos se mantengan hasta su fecha de vencimiento. Además, la sensibilidad a los tipos de un fondo a vencimiento disminuye de forma natural a medida que se acerca su fecha de vencimiento.
Una subida de tipos de magnitud histórica
Desde este verano, las rentabilidades de la deuda soberana de la zona euro han vuelto a niveles no vistos en más de quince años. El bono francés a 10 años se sitúa en torno al 4,5% y el bund alemán cerca del 3,5%. Según el equipo de gestión, confluyen varios factores: el resurgimiento de los temores inflacionistas, unas políticas monetarias más restrictivas, el deterioro de las finanzas públicas de numerosos países occidentales y una oleada de emisiones de deuda de gran volumen —destinadas, entre otros fines, a financiar las inversiones en inteligencia artificial— que compiten con las emisiones soberanas.
Para el inversor que ya estaba invertido, este contexto resulta desfavorable; para quien invierte hoy, representa una oportunidad especialmente atractiva, siempre que mantenga la inversión hasta el vencimiento de los bonos.
Las ventajas de un fondo a vencimiento en este contexto
La principal ventaja de un fondo a vencimiento reside en su estrategia de carry: mantener, en la medida de lo posible, los bonos en cartera hasta su vencimiento. De este modo, y salvo impago, la rentabilidad incorporada en el momento de la inversión queda en gran medida asegurada hasta el vencimiento.
Una subida de los tipos de interés provoca, ciertamente, una caída puntual en el precio de un bono. Sin embargo, a medida que se acerca su vencimiento, su precio converge hacia su valor de reembolso. De este modo, la rentabilidad inicial se mantiene con independencia de la evolución de los tipos, siempre que el bono no se venda antes de su vencimiento y que el emisor no incurra en impago.
Además, a medida que se acerca el vencimiento, la cartera reduce progresivamente su sensibilidad tanto a los movimientos de los tipos de interés como a las fluctuaciones del mercado. La actual subida de tipos permite así invertir a una rentabilidad más elevada y mantenerla durante la vida restante del fondo.
A esta ventaja estructural se suma la resiliencia de la renta fija high yield. No todos los bonos reaccionan de la misma manera: los títulos con mayor duración —deuda soberana a largo plazo y bonos investment grade con vencimientos largos— son los más penalizados.
Por el contrario, el high yield europeo, al que está expuesto Sextant Regatta 2031, está mostrando una mayor resiliencia. Una duración más corta, un elevado carry, una cartera diversificada entre más de 130 emisiones y el estrechamiento de las primas de riesgo le han permitido obtener un mejor comportamiento que otros segmentos de renta fija en 2026.
Un punto de entrada especialmente atractivo
La rentabilidad bruta actual de la cartera de Sextant Regatta 2031 se sitúa en el 6,25%*, un nivel poco habitual en este tipo de estrategias y que, en nuestra opinión, constituye un punto de entrada especialmente interesante. Este nivel de rentabilidad se sustenta, además, en unos fundamentales empresariales sólidos. Las compañías europeas mantienen un nivel de endeudamiento estable desde hace tres años y acaban de registrar un crecimiento de sus beneficios del 16% en el segundo trimestre de 2026. Por su parte, las tasas de impago se mantienen bajas y estables, por debajo del 2%.
En un contexto marcado por la subida de tipos de interés, Sextant Regatta 2031 ofrece una solución de inversión que permite obtener una mayor rentabilidad del ahorro, a cambio de asumir un riesgo de pérdida de capital. Una rentabilidad más elevada que la estrategia de carry busca preservar hasta el vencimiento, con una visibilidad que aumenta progresivamente a medida que se aproxima 2031, la fecha de vencimiento del fondo. Mientras que la renta fija tradicional se ve afectada por la volatilidad de los tipos de interés, un fondo a vencimiento busca sacar partido de ella.
Tribuna elaborada por Olivier Becker, responsable del equipo de Renta Fija de Amiral Gestion.
El emisor de este documento es Amiral Gestion, sociedad gestora de carteras autorizada y regulada por la Autorité des marchés financiers (AMF) (www.amf-france.org – 17, place de la Bourse – 75002 París), con número de registro GP-04000038. Amiral Gestion es una sociedad por acciones simplificada con un capital social de 629.983 euros – RCS París 445 224 090 – IVA: FR 33 445 224 090. La información contenida en este documento no constituye asesoramiento en materia de inversión, una recomendación de inversión ni asesoramiento fiscal. La información facilitada no presupone que los OIC presentados sean adecuados para las necesidades, el perfil y la experiencia de cada inversor. En caso de duda sobre la información presentada o sobre la adecuación de los OIC a sus necesidades personales, y antes de adoptar cualquier decisión de inversión, le recomendamos que consulte con su asesor financiero o fiscal. La inversión en participaciones o acciones de cualquier OIC no está exenta de riesgos. Antes de realizar cualquier inversión en un OIC, lea atentamente el folleto, en particular la sección relativa a los riesgos, así como el Documento de Datos Fundamentales (DIC PRIIPs).
* Rentabilidades a 10/09/2026, clase A. La rentabilidad bruta se calcula antes de comisiones y sin tener en cuenta posibles casos de impago; la rentabilidad neta se entiende después de las comisiones de gestión. Estas cifras no constituyen una indicación de la rentabilidad futura y pueden variar en función de las condiciones de mercado. Las rentabilidades pasadas no son indicativas de rentabilidades futuras. Sextant Regatta 2031 no cuenta con ninguna garantía ni protección del capital: el inversor está expuesto a un riesgo de pérdida de capital y a un riesgo de tipos de interés en caso de reembolso antes del vencimiento. Clase A — FR001400S409 — SFDR 8.
** El fondo presenta un indicador resumido de riesgo de [2] en una escala de 1 a 7; este indicador no refleja íntegramente los riesgos de crédito y de liquidez y presupone el mantenimiento de la inversión en el fondo hasta el final del periodo de mantenimiento recomendado. La estrategia de carry tiene como objetivo preservar esta rentabilidad hasta el vencimiento, sin garantía de resultado, con una visibilidad que aumenta progresivamente a medida que se aproxima 2031.
Fuentes: Amiral Gestion, Bloomberg — Datos a 10/09/2026.