Durante o último trimestre, os mercados privados mostraram os primeiros sinais de recuperação à medida que melhoravam a atividade de transações, as saídas e as soluções alternativas de liquidez, o que apoiou novos compromissos e a alocação de capital. Como resultado, nossas perspectivas para o capital privado (private equity) tornaram-se positivas. A dívida privada (private credit) também se tornou mais atraente graças à melhora dos preços, enquanto as infraestruturas continuam bem posicionadas diante da demanda de longo prazo por energia, centros de dados e infraestruturas digitais.
No entanto, as oportunidades são cada vez mais seletivas, em vez de generalizadas. Os investidores devem se concentrar em ativos de alta qualidade, em uma seleção disciplinada de gestores e em setores apoiados por tendências duradouras de crescimento estrutural. A cautela continua sendo justificada, particularmente nos segmentos de software expostos a mudanças nos modelos de negócio impulsionadas pela IA.
A seguir, analisamos mais de perto os principais fatores que estão moldando os mercados privados.
Liquidez e distribuições
A escassez de liquidez tem sido um tema central nos mercados privados nos últimos anos. As distribuições desaceleraram substancialmente após a alta das taxas de juros iniciada em 2022, deixando o capital imobilizado nas carteiras existentes, limitando os novos compromissos e contribuindo para os desafios de captação de recursos. As condições estão melhorando, mas essa dinâmica permanece.
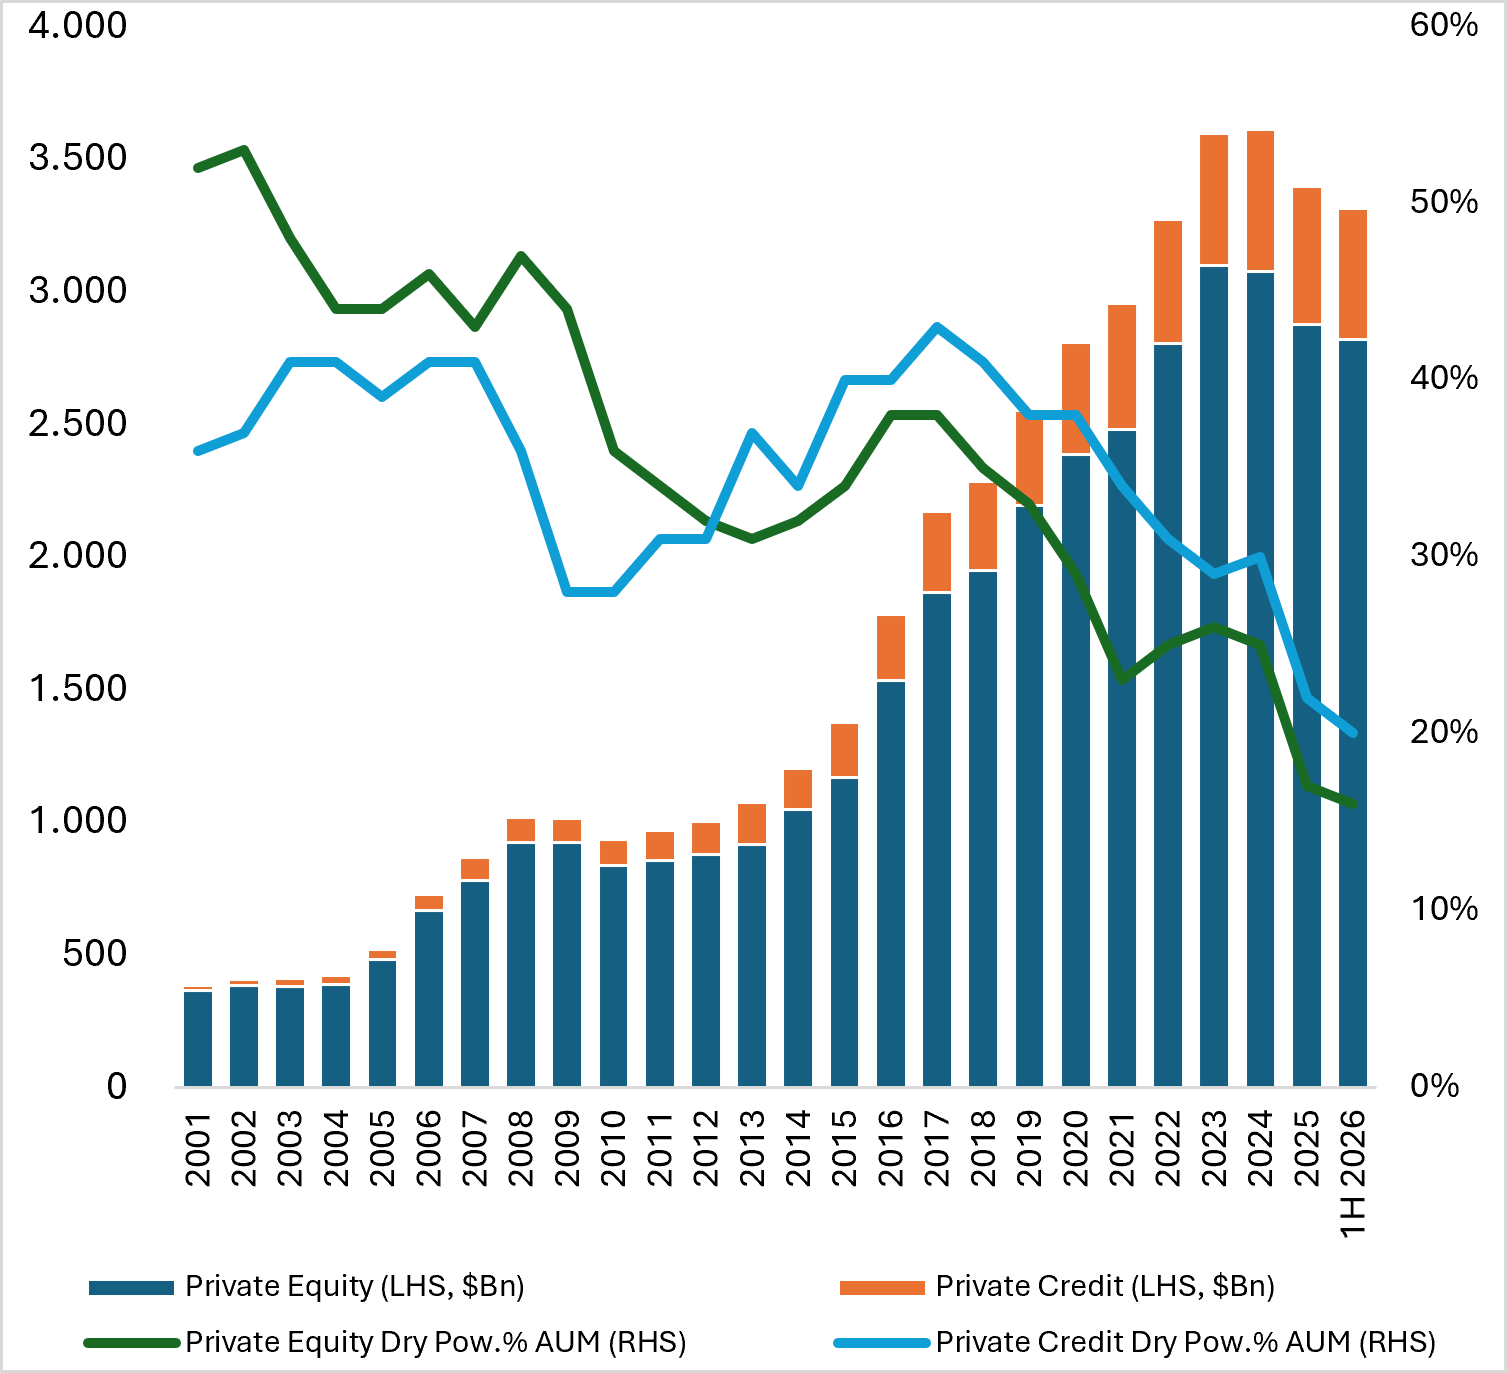
A captação de recursos em capital privado continua moderada, com os volumes acumulados em períodos móveis de 12 meses em queda. A captação de recursos de dívida privada também permanece abaixo dos níveis máximos, apesar da recente recuperação em algumas estratégias. Enquanto isso, o capital disponível (dry powder) começou a diminuir em termos absolutos, e sua participação nos ativos privados existentes caiu para menos de 20%, em comparação com aproximadamente 30% imediatamente após a Crise Financeira Global. Isso sugere menor concorrência pelos ativos.
Evolução do capital disponível
Estas informações refletem as opiniões da PSG na data deste documento, e não em qualquer data futura, e estão sujeitas a alterações sem aviso prévio em resposta à evolução das circunstâncias e das condições de mercado. Não devem ser interpretadas como uma recomendação de investimento ou de análise. As previsões e estimativas baseiam-se nas condições atuais de mercado, estão sujeitas a alterações e podem não se concretizar necessariamente. A rentabilidade passada não garante resultados futuros.
O volume de operações continuou se recuperando, embora o número de transações permaneça abaixo dos níveis anteriores, o que significa que o capital se concentra em menos operações, mas de maior porte. Os compradores corporativos continuam sendo um participante importante, enquanto as transações apoiadas por fundos (sponsors) representam menos de 30% da atividade. A recuperação é real, mas não generalizada: o capital continua concentrado em ativos de alta qualidade.
Volumes de Fusões e Aquisições – M&A
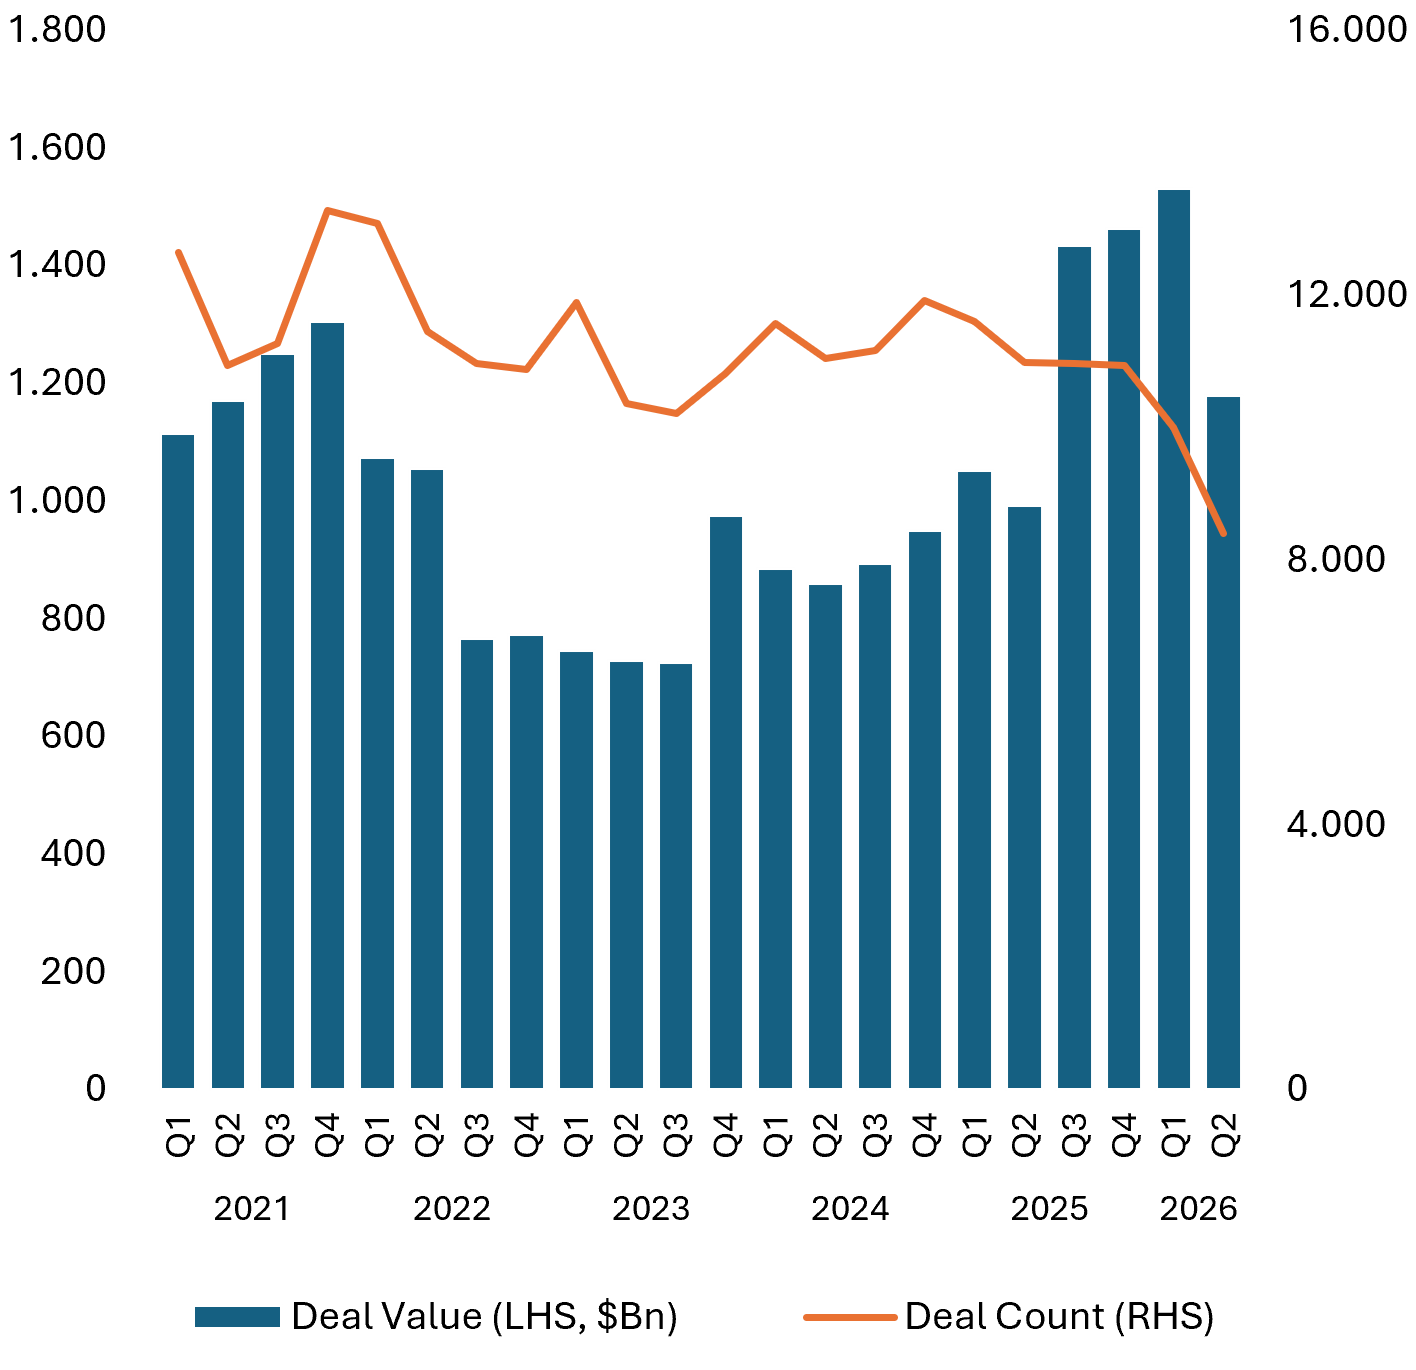
Fonte: Pitchbook, a junio de 2026.
Estas informações refletem as opiniões da PSG na data deste documento, e não em qualquer data futura, e estão sujeitas a alterações sem aviso prévio em resposta à evolução das circunstâncias e das condições de mercado. Não devem ser interpretadas como uma recomendação de investimento ou de análise. As previsões e estimativas baseiam-se nas condições atuais de mercado, estão sujeitas a alterações e podem não se concretizar necessariamente. A rentabilidade passada não garante resultados futuros.
A melhora é evidente nas saídas de capital privado. As fusões e aquisições tradicionais (M&A) não são a única via para a liquidez. Os veículos de continuação representam uma parcela cada vez maior das saídas apoiadas por sponsors, e o volume do mercado secundário liderado por gestores (GP-led) alcançou US$ 115 bilhões em 2025, ante US$ 75 bilhões em 2024. Os desafios de liquidez não foram resolvidos, mas as soluções disponíveis estão se ampliando.
Venture Capital
O capital de risco (venture capital) passou por uma das secas de distribuições mais severas dos mercados privados. No entanto, um conjunto significativo de grandes empresas de tecnologia poderia estar em condições de acessar os mercados públicos por meio de ofertas públicas iniciais (IPOs). Se bem-sucedidas, essas operações poderiam proporcionar distribuições significativas. Por enquanto, a liquidez continua concentrada, mas as condições estão se tornando mais favoráveis. Isso é fundamental porque as distribuições geram capacidade para novos compromissos e apoiam a recuperação dos fluxos de capital no mercado privado.
Private Equity
Nossa visão sobre o private equity passou de neutra para positiva, impulsionada por uma oferta crescente de oportunidades de investimento e maior atividade de fusões, aquisições e saídas. Os fundamentos melhoraram modestamente graças ao fortalecimento da confiança empresarial, enquanto as margens operacionais e a alavancagem permanecem estáveis. As avaliações apresentam mais nuances: as das estratégias growth melhoraram, enquanto os buyouts e o venture capital permanecem estáveis em termos gerais.
Desafios emergentes da IA
Nossa visão histórica de que a IA deve ser vista principalmente como uma oportunidade permanece intacta. A IA pode impulsionar a criação de novas empresas, melhorar a produtividade nas carteiras de buyouts e apoiar o investimento em infraestrutura necessário para sua implementação generalizada. Mas a IA também se tornou uma importante fonte de disrupção, especialmente no software, em que os investidores estão reavaliando os modelos de negócio e o posicionamento competitivo.
Uma forma de entender essa disrupção é a transição do modelo de “Software como Serviço” (SaaS) para um modelo de “Serviço como Software”. Historicamente, muitas empresas de software geravam receitas baseadas no número de usuários ou licenças. Cada vez mais, a IA permite aos clientes adquirir um resultado final. As receitas baseadas em licenças podem diminuir antes que as receitas baseadas em resultados tenham ganhado escala por completo, criando uma curva em J temporária no faturamento. Para as empresas alavancadas, essa transição poderia pressionar suas obrigações financeiras (covenants).
O software não é homogêneo. As empresas de software vertical com dados próprios, altos custos de mudança ou vantagens regulatórias poderiam se fortalecer, enquanto o software de cibersegurança e infraestrutura poderia se beneficiar da adoção da IA. Por outro lado, as aplicações horizontais genéricas com dados próprios limitados e alta alavancagem poderiam enfrentar desafios maiores. Essas distinções são essenciais para a avaliação e a análise de investimentos tanto em capital privado quanto em dívida privada.
Private Credit
Nossa visão sobre o private credit melhorou em direção ao extremo superior da faixa neutra. As condições do direct lending não sugerem uma disfunção sistêmica; assemelham-se, antes, às etapas finais de um ciclo de crédito. Os preços e as condições das transações se ajustaram, tornando as novas alocações de capital mais atraentes do que eram há um ano.
A dispersão continua sendo fundamental. O software é a maior exposição setorial em muitas carteiras de empréstimos diretos, e uma alta alavancagem somada a uma baixa cobertura de juros gera vulnerabilidades. A mensagem é clara: é preciso se concentrar em evitar perdas, em vez de buscar cegamente a rentabilidade. A seleção do ano de emissão (vintage) importa, e é preferível construir carteiras com preços, níveis de alavancagem e covenants atraentes a herdar posições passadas desfavoráveis. Além do direct lending, estratégias especializadas e menos correlacionadas, como os empréstimos para situações especiais (special situations), também podem oferecer oportunidades.
Infraestrutura
Nossas perspectivas para a infraestrutura continuam positivas, apoiadas por fortes ventos favoráveis estruturais. A geração de energia é o tema central, já que o desenvolvimento de centros de dados, a reindustrialização e a eletrificação fazem a demanda elétrica disparar. Cada vez mais, o fator limitante não é a demanda por centros de dados, mas o acesso a um fornecimento de eletricidade confiável.
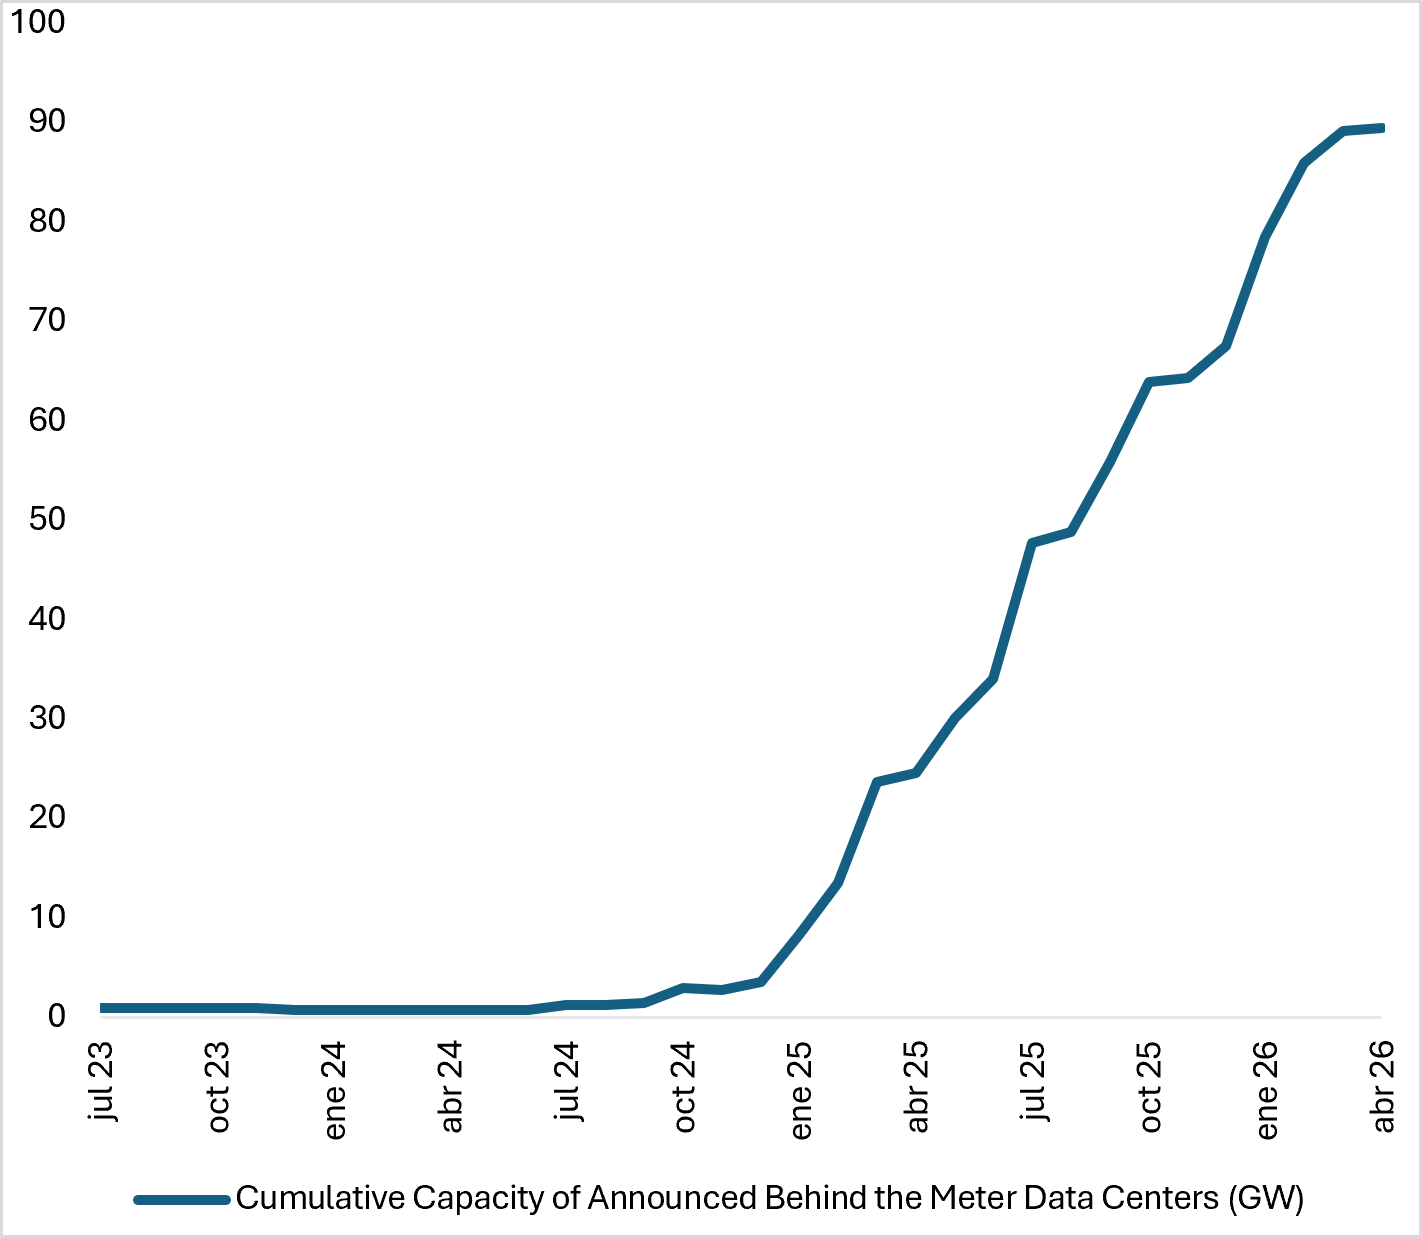
Os projetos anunciados de centros de dados com autoconsumo direto (“atrás do medidor” ou behind-the-meter) representam aproximadamente 90 gigawatts de capacidade de geração. Se os desenvolvedores não conseguirem garantir energia suficiente rapidamente, precisarão aproximar a geração dos centros de dados, o que criará oportunidades em geração, armazenamento, transmissão e infraestrutura relacionada. As energias renováveis também se beneficiam, já que as empresas de tecnologia buscam atender às suas necessidades crescentes de energia cumprindo seus objetivos de sustentabilidade.
Centros de dados anunciados BTM “Behind-the-Meter”
Estas informações refletem as opiniões da PSG na data deste documento, e não em qualquer data futura, e estão sujeitas a alterações sem aviso prévio em resposta à evolução das circunstâncias e das condições de mercado. Não devem ser interpretadas como uma recomendação de investimento ou de análise. As previsões e estimativas baseiam-se nas condições atuais de mercado, estão sujeitas a alterações e podem não se concretizar necessariamente. A rentabilidade passada não garante resultados futuros.
Continuamos otimistas em relação aos fluxos de caixa contratados de alta qualidade nos setores que se beneficiam dessas tendências. Embora alguns ativos de centros de dados pareçam estar plenamente precificados, oportunidades mais atraentes poderiam ser encontradas em áreas adjacentes, como infraestrutura elétrica, fibra escura e determinados projetos de energias renováveis em estágio avançado.
Real Estate
Nossas perspectivas para o real estate continuam muito positivas, embora tenham se moderado ligeiramente. Os mercados de capitais continuam melhorando à medida que aumenta a disponibilidade de dívida, diminuem os custos de endividamento, os critérios de concessão de crédito são flexibilizados e as concessões de financiamentos hipotecários se fortalecem. As taxas de capitalização (cap rates) se estabilizaram em grande medida e começaram a se comprimir em alguns mercados.
Essa postura comedida reflete o equilíbrio entre as avaliações e os fundamentos. As oportunidades excepcionais criadas pelo ajuste de preços iniciado em 2022 são cada vez menos pronunciadas, enquanto a atividade de incorporação e desenvolvimento está retornando a determinados mercados, tornando as condições de oferta um pouco menos favoráveis. Continuamos otimistas, mas cada vez mais seletivos, concentrando-nos em ativos tradicionais de alta qualidade adquiridos a avaliações atraentes, oportunidades de valor agregado com forte geração de fluxo de caixa e baixa sensibilidade ao financiamento, assim como em setores alternativos apoiados por ventos favoráveis estruturais.
Reflexões finais
De modo geral, os mercados privados estão se tornando mais favoráveis à medida que se recuperam a atividade de transações, as saídas e a alocação de capital. Nossa perspectiva para o capital privado é positiva, enquanto a dívida privada melhorou em direção à parte superior da faixa neutra à medida que os preços se tornam mais atraentes. As perspectivas para a infraestrutura continuam positivas, apoiadas pelas temáticas energética e digital. As perspectivas para o setor imobiliário também continuam muito positivas, mas nossa visão é mais comedida à medida que surge nova oferta e as oportunidades de avaliação se estreitam. Em todos os mercados privados, a seleção de gestores, o rigor na análise (underwriting) e os ativos de alta qualidade continuam sendo essenciais.
Artigo de Steve Turner, diretor de Seleção de Investimentos do Portfolio Solutions Group (Morgan Stanley IM)
RO 5934929 Exp 30/09/2027
General Disclaimers
RISK CONSIDERATIONS:
Alternative investments are speculative and include a high degree of risk. Investors could lose all or a substantial amount of their investment. Alternative investments are suitable only for long-term investors willing to forego liquidity and put capital at risk for an indefinite period of time. Alternative investments are typically highly illiquid – there is no secondary market for private funds, and there may be restrictions on redemptions or assigning or otherwise transferring investments into private funds. Alternative investment funds often engage in leverage and other speculative practices that may increase volatility and risk of loss. Alternative investments typically have higher fees and expenses than other investment vehicles, and such fees and expenses will lower returns achieved by investors.
IMPORTANT INFORMATION:
The views and opinions and/or analysis expressed are those of the author or the investment team as of the date of preparation of this material and are subject to change at any time without notice due to market or economic conditions and may not necessarily come to pass. Furthermore, the views will not be updated or otherwise revised to reflect information that subsequently becomes available or circumstances existing, or changes occurring, after the date of publication. The views expressed do not reflect the opinions of all investment personnel at Morgan Stanley Investment Management (MSIM) and its subsidiaries and affiliates (collectively “the Firm”), and may not be reflected in all the strategies and products that the Firm offers.
Forecasts and/or estimates provided herein are subject to change and may not actually come to pass. Information regarding expected market returns and market outlooks is based on the research, analysis and opinions of the authors or the investment team. These conclusions are speculative in nature, may not come to pass and are not intended to predict the future performance of any specific strategy or product the Firm offers. Future results may differ significantly depending on factors such as changes in securities or financial markets or general economic conditions.
This material has been prepared on the basis of publicly available information, internally developed data and other third-party sources believed to be reliable. However, no assurances are provided regarding the reliability of such information and the Firm has not sought to independently verify information taken from public and third-party sources.
This material is for the benefit of persons whom the Firm reasonably believes it is permitted to communicate to and should not be forwarded to any other person without the consent of the Firm. It is not addressed to any other person and may not be used by them for any purpose whatsoever. It expresses no views as to the suitability of the investments described herein to the individual circumstances of any recipient or otherwise. It is the responsibility of every person reading this material to fully observe the laws of any relevant country, including obtaining any governmental or other consent which may be required or observing any other formality which needs to be observed in that country.
This material is a general communication, which is not impartial and all information provided has been prepared solely for informational and educational purposes and does not constitute an offer or a recommendation to buy or sell any particular security or to adopt any specific investment strategy. The information herein has not been based on a consideration of any individual investor circumstances and is not investment advice, nor should it be construed in any way as tax, accounting, legal or regulatory advice. To that end, investors should seek independent legal and financial advice, including advice as to tax consequences, before making any investment decision.
The Firm does not provide tax advice. The tax information contained herein is general and is not exhaustive by nature. It was not intended or written to be used, and it cannot be used by any taxpayer, for the purpose of avoiding penalties that may be imposed on the taxpayer. Each Jurisdiction tax laws are complex and constantly changing. You should always consult your own legal or tax professional for information concerning your individual situation.
Charts and graphs provided herein are for illustrative purposes only. Past performance is no guarantee of future results.
The indexes are unmanaged and do not include any expenses, fees or sales charges. It is not possible to invest directly in an index. Any index referred to herein is the intellectual property (including registered trademarks) of the applicable licensor. Any product based on an index is in no way sponsored, endorsed, sold or promoted by the applicable licensor and it shall not have any liability with respect thereto.
This material is not a product of Morgan Stanley’s Research Department and should not be regarded as a research material or a recommendation.
The Firm has not authorised financial intermediaries to use and to distribute this material, unless such use and distribution is made in accordance with applicable law and regulation. Additionally, financial intermediaries are required to satisfy themselves that the information in this material is appropriate for any person to whom they provide this material in view of that person’s circumstances and purpose. The Firm shall not be liable for, and accepts no liability for, the use or misuse of this material by any such financial intermediary.
This material may be translated into other languages. Where such a translation is made this English version remains definitive. If there are any discrepancies between the English version and any version of this material in another language, the English version shall prevail.
The whole or any part of this material may not be directly or indirectly reproduced, copied, modified, used to create a derivative work, performed, displayed, published, posted, licensed, framed, distributed or transmitted or any of its contents disclosed to third parties without the Firm’s express written consent. This material may not be linked to unless such hyperlink is for personal and non-commercial use. All information contained herein is proprietary and is protected under copyright and other applicable law.
This material is only intended for and will only be distributed to persons resident in jurisdictions where such distribution or availability would not be contrary to local laws or regulations.
MSIM, the asset management division of Morgan Stanley (NYSE: MS), and its affiliates have arrangements in place to market each other’s products and services. Each MSIM affiliate is regulated as appropriate in the jurisdiction it operates. MSIM’s affiliates are: Calvert Research and Management, Eaton Vance Management, Parametric Portfolio Associates LLC, Parametric SAS, and Atlanta Capital Management LLC, and Eaton Vance Advisers Intl Ltd
Distribution
This material has been issued by any one or more of the following entities:
This material is for Professional Clients/Accredited Investors only.
In the EU, MSIM materials are issued by MSIM Fund Management (Ireland) Limited (“FMIL”). FMIL is regulated by the Central Bank of Ireland and is incorporated in Ireland as a private company limited by shares with company registration number 616661 and has its registered address at 24-26 City Quay, Dublin 2, DO2 NY19, Ireland.
Outside the EU, MSIM materials are issued by Morgan Stanley Investment Management Limited (MSIM Ltd) is authorised and regulated by the Financial Conduct Authority. Registered in England. Registered No. 1981121. Registered Office: 25 Cabot Square, Canary Wharf, London E14 4QA.
Latin America (Brazil, Chile Colombia, Mexico, Peru, and Uruguay)
This material is for use with an institutional investor or a qualified investor only. All information contained herein is confidential and is for the exclusive use and review of the intended addressee, and may not be passed on to any third party. This material is provided for informational purposes only and does not constitute a public offering, solicitation or recommendation to buy or sell for any product, service, security and/or strategy. A decision to invest should only be made after reading the strategy documentation and conducting in-depth and independent due diligence.