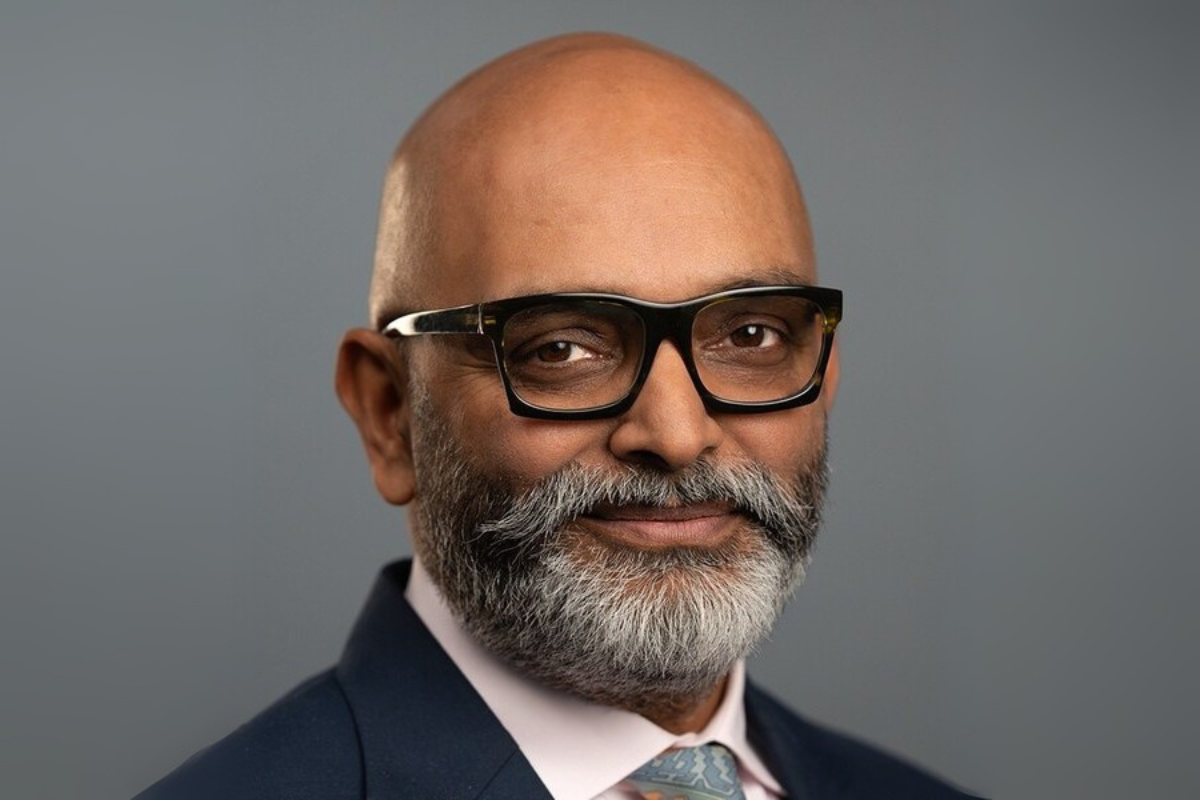
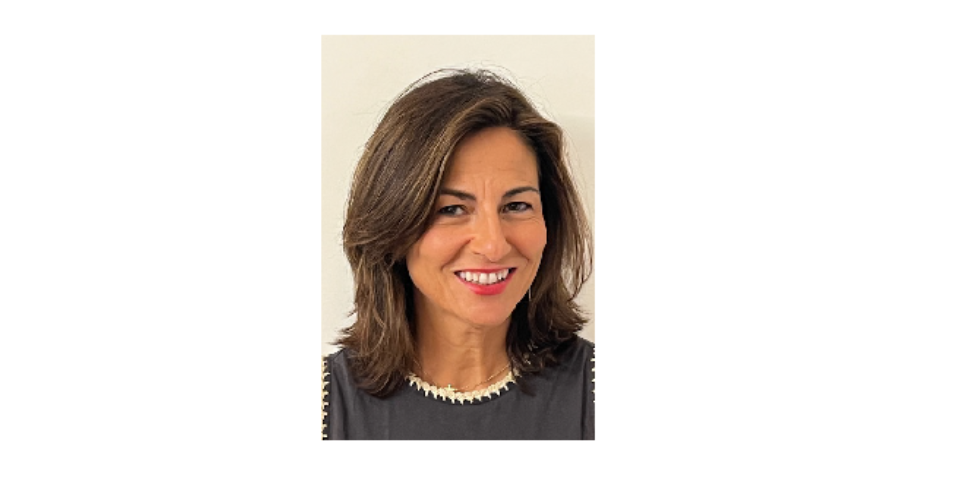
Ali Zaidi, hasta ahora responsable del Negocio de Clientes para Oriente Medio y África del Norte en Goldman Sachs Asset Management, se ha unido a DoubleLine Capital como jefe de Negocio de Clientes Internacionales. Dentro de sus responsabilidades, dirigirá el equipo internacional de clientes de la firma en el desarrollo de negocio y la atención a clientes fuera de Estados Unidos.
Desde la gestora destacan que su labor y la de su equipo será “ayudar a los clientes a hacer coincidir sus objetivos de rentabilidad y gestión de riesgos con estrategias de inversión activa adaptadas a un mundo que atraviesa cambios seculares así como cíclicos”. Ubicado en la oficina de Dubai de DoubleLine, Zaidi reporta al presidente de DoubleLine, Ron Redell.
“Bajo el liderazgo del CEO, Jeffrey Gundlach, y sobre la fortaleza de nuestro equipo de inversión con larga trayectoria y nuestro servicio centrado en el cliente, DoubleLine se ha establecido como un gestor de activos activo líder. Estoy encantado de dar la bienvenida a Ali a bordo. Su amplia experiencia elevará a nuestra firma al llevar a clientes globales nuestra experiencia en gestión de activos”, ha comentado Ron Redell, presidente de DoubleLine.
Por su parte, Zaidi ha señalado: “Como una firma independiente propiedad de los empleados, DoubleLine tiene una alineación de intereses y valores que resuena con los clientes. Estoy emocionado de unirme y ofrecer a nuestros clientes globales el liderazgo intelectual y la experiencia en renta fija de nuestra firma”.
Antes de unirse a DoubleLine, Zaidi trabajó desde diciembre de 2010 hasta mediados de septiembre de 2025 en Goldman Sachs Asset Management como director general, jefe de negocio de clientes MENA y nuevos mercados, Dubai. En ese rol, dirigió un equipo de profesionales de atención a clientes con base en Londres, Riad, Dubái, Abu Dabi y Doha.
En roles anteriores, trabajó en estructuración y ventas de crédito y productos estructurados (incluidos productos conformes a la Sharia); control financiero de acciones y derivados de acciones; y auditoría en servicios financieros. Durante su carrera ha estado basado en Londres, Kuala Lumpur y Dubai.
La seguridad de las pensiones a nivel global sigue enfrentando desafíos, ya que un entorno económico complejo, la inflación persistente y el envejecimiento de la población continúan afectando la preparación para la jubilación, según el Índice Global de Jubilación 2025 (GRI) de Natixis Investment Managers.
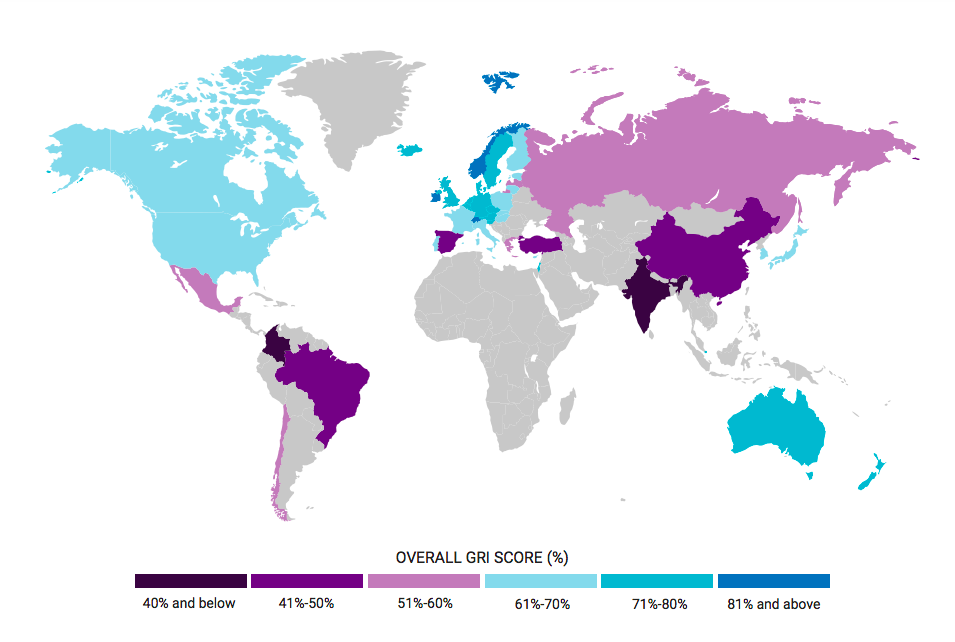
Creado en colaboración con CoreData Research, el GRI ofrece una visión integral de lo que se necesita para disfrutar de una jubilación sana y segura. Más allá de las finanzas, evalúa factores como el acceso y coste de la sanidad, el clima, la gobernanza y el bienestar general de la población. Las clasificaciones son relativas, basadas en 18 indicadores de desempeño a lo largo de cuatro subíndices —Finanzas en la Jubilación, Bienestar Material, Salud y Calidad de Vida—, puntuados del 0% al 100%, que en conjunto proporcionan una visión completa del entorno de jubilación en cada país.
“La encuesta GRI cumple ahora 13 años y el miedo a no lograr la seguridad en la jubilación es palpable en 2025, ya que los inversores reflexionan sobre cómo las finanzas personales, la demografía, la economía y las preocupaciones de política pública se han combinado, dificultando más que nunca responder a la gran pregunta sobre la vida después del trabajo: ¿cuánto necesito para jubilarme?”, apunta Dave Goodsell, director ejecutivo del Centre for Investor Insight.
Una visión global del Índice 2025
Con movimientos significativos en la clasificación de países, el índice anual muestra la ventaja que tienen los países pequeños en materia de jubilación, siendo Alemania (8º) el único país grande y desarrollado en entrar en el top ten. Según explican desde la gestora, esto parece deberse a la capacidad de las naciones pequeñas para alcanzar mayor consenso en cuestiones clave que afectan a los jubilados.
En el índice de este año, Noruega se sitúa en lo más alto con una puntuación total del 83%, desplazando al líder del año pasado, Suiza (81%), que ahora ocupa el 3º puesto detrás de Irlanda (82%). El informe destaca que Dinamarca realiza el salto más destacado dentro del top ten, subiendo del 9º al 5º lugar, y Eslovenia entra por primera vez en el top ten, mientras que Nueva Zelanda cae justo fuera en el puesto 12º. Por primera vez en cinco años, dos nuevos países han entrado en el top 25: la República Eslovaca (24º) y Chipre (25º), desplazando a Japón y Francia, que han seguido viendo declinar su posición en los últimos años.
“Las presiones sobre la jubilación a nivel mundial son innegables, y los resultados del índice subrayan la importancia de una planificación proactiva en todas las áreas para salvaguardar el futuro de los jubilados. Los gobiernos de todo el mundo ya están respondiendo a estos desafíos mediante diversas medidas para reforzar los sistemas de pensiones, ofrecer mayor variedad de opciones y proporcionar sólidas protecciones al consumidor”, comenta Sophie del Campo, responsable de Natixis IM Sur de Europa, Latam y US Offshore, sobre los resultados de este año.
Sin embargo, matiza que la seguridad de las jubilaciones es una responsabilidad compartida y tanto los individuos, como los gobiernos, los proveedores de servicios financieros y los empleadores tienen un papel que desempeñar. “En este sentido, merece la pena destacar el creciente interés de los gestores de fondos por incrementar la durabilidad de sus carteras con activos de largo plazo, como son los activos privados, que pueden jugar un papel determinante a la hora de alcanzar estos objetivos”, añade.
Una de las conclusiones del informe es que la clave para alcanzar un puesto en el top ten este año ha sido la consistencia entre los subíndices. “Entre los diez primeros países, siete lograron situarse en el top ten en Bienestar Material y Calidad de Vida. Sin embargo, dado que la inflación, el aumento de la deuda y los bajos tipos de interés continúan afectando los resultados a largo plazo, solo tres países (Irlanda, Suiza y Australia) se mantienen en el top ten en Finanzas en la Jubilación”, explica en el informe.
Con el foco en el ciudadano
Según el informe, independientemente de la posición de sus países, las personas encuentran que la seguridad en la jubilación puede ser un objetivo difícil de alcanzar en 2025. “Cargados con una inflación persistente, un entorno económico más complejo y el aumento de la deuda pública, el 43% de los inversores individuales afirma que hará falta un milagro para lograr seguridad en la jubilación”, afirma.
Ahora de hablar cuáles son los riesgos para la jubilación, según la Encuesta Natixis 2025 a Inversores Individuales, el 66% de los inversores informa haber ahorrado menos debido al mayor coste de vida diario, el 69% afirma que ha reducido el valor futuro de sus fondos de jubilación y el 38% dice que la inflación está “matando” sus sueños de jubilación.
Además, las preocupaciones por la inflación son profundas, pero también lo son los temores al fracaso, ya que el 25% teme no ahorrar nunca lo suficiente para la jubilación. “El 78% de los inversores reconoce que financiar la jubilación recae cada vez más sobre sus hombros y muchos no están preparados. Los objetivos de ahorro siguen siendo demasiado bajos y las hipótesis de planificación a menudo no se alinean con los ingresos necesarios para un horizonte de vida tras la jubilación de 25 a 30 años”, añaden desde Natixis.
Una de las reflexiones que lanza el informe es el aumento de la deuda pública y el envejecimiento de la población están tensionando los sistemas nacionales de jubilación. De hecho, un tercio de los inversores a nivel mundial teme que se reduzcan las prestaciones gubernamentales, reflejando la preocupación por el impacto de decisiones políticas difíciles en sus ingresos personales. Por último, las mayores expectativas de vida y el envejecimiento de la población están generando un creciente problema de dependencia en la vejez. Según el informe, en los países de la OCDE, se proyecta que la proporción media de personas de 65 años o más respecto a la población en edad de trabajar aumente del 32,5% en 2024 al 59,3% en 2050.
La deuda privada está entrando en una nueva etapa: crece en escala, evoluciona en estructura y atrae capital fresco, a pesar de un entorno más cauteloso y complejo. Así lo recoge un estudio de Carne Group, que recuerda que este mercado alcanzó los 1,7 billones de dólares (trillions, en inglés) en 2024 y se prevé que llegue a los 2,6 billones de dólares en 2029 -según un análisis de Carne Group con datos de Preqin-. Es decir, implica un crecimiento del 53% en solo cinco años
Los compromisos europeos de aumentar el gasto en defensa -donde la deuda privada podría ser el puente vital entre las políticas públicas y el capital de los inversores- también ha impulsado el crecimiento del mercado de deuda privada.
En términos generales, los principales gestores de deuda privada han estado buscando alternativas al mercado estadounidense, atrayendo capital hacia oportunidades en Europa. En este punto, la firma cita el ejemplo de Apollo, “que ha dado un giro público hacia Europa, comprometiéndose a invertir más de 100.000 millones de dólares en Alemania durante la próxima década”.
A medida que los prestamistas tradicionales dan un paso atrás, la deuda privada gana terreno. El crecimiento sostenible dependerá de alianzas sólidas, agilidad operativa y la capacidad de adelantarse a la regulación.
Los gestores de fondos siguen viendo oportunidades en la deuda privada, ya que los prestatarios buscan alternativas a los parámetros más estrictos establecidos por los prestamistas tradicionales, y el universo actual está compuesto por algo más de 5.400 fondos, una cifra que se prevé que aumente a finales de 2025.
Este crecimiento se produce a pesar de que el número de nuevos fondos, el tamaño medio de las operaciones y el capital recaudado han disminuido, lo que indica que el mercado se está ajustando a un mundo cambiante con la precaución necesaria.
Dónde está el crecimiento
Con los bancos endureciendo las condiciones y un contexto de tipos de interés relativamente alto, la demanda de los prestatarios no muestra signos de ralentización.
Los gestores de fondos afirman que el número de vehículos de deuda privada crecerá en 2025, y casi la mitad (48%) afirma que el número de fondos disponibles aumentará drásticamente a finales de año. También prevén una importante recaudación de fondos en comparación con el año pasado, y más de una cuarta parte (28%) espera incrementos de hasta el 50%.
Luego está el atractivo de los nuevos mercados y territorios para impulsar el crecimiento. Alrededor del 80% de los gestores de fondos nos dijeron que planean expandirse a nuevas jurisdicciones para recaudar capital nuevo.
El retroceso de los prestamistas tradicionales ha supuesto que las estrategias de préstamo directo sigan siendo las favoritas en todas las categorías de deuda privada, representando el mayor número de fondos.
No es de extrañar que los préstamos directos ocupen un lugar destacado dentro de la deuda privada, afirma el estudio. Sin embargo, la popularidad de los fondos para situaciones especiales -que suelen presentar un mayor riesgo- es notable en el contexto de tipos de interés más altos y aranceles estadounidenses: la incertidumbre económica suele dar lugar a circunstancias en las que los fondos de deuda en dificultades suelen prosperar.
Pero no todo son buenas noticias. Los gestores de fondos encuestados por Carne Group apuntan a las presiones sobre las comisiones, la regulación, las exigencias de gobernanza, los costes operativos y los perfiles de liquidez como los cinco principales obstáculos para llevar los fondos al mercado.
Dada la situación actual, la firma no ve extraño que casi todos (96%) los gestores de deuda privada encuestados coincidan en que su sector experimentará una consolidación en los próximos cinco años, y casi tres cuartas partes (72%) consideran que este proceso “será significativo”.
Estas predicciones ya se están haciendo realidad, según la firma, que pone como ejemplo la adquisición de HPS Investment Partners por parte de BlackRock y la expansión de empresas como Franklin Templeton y Clearlake en Europa con la adquisición de Apera y MV Credit, respectivamente.
“A medida que se intensifica la competencia, crece la necesidad de agilidad y eficiencia. Por eso, cada vez más gestores recurren a socios especializados para que les ayuden con la distribución, las operaciones de middle y back office o el cumplimiento normativo”, apunta el estudio.
#UnitedforImpact, una coalición de 65 fondos de inversión de impacto en 17 países europeos, junto con Impact Europe, insta a la Comisión Europea a aprovechar la revisión del Reglamento de Divulgación de Finanzas Sostenibles (SFDR) como una oportunidad clave para liberar capital privado destinado a soluciones ambientales y sociales transformadoras.
Según explican, para avanzar en los objetivos climáticos de la UE para 2030 y afrontar los retos sociales urgentes, la coalición pide la creación de una categoría diferenciada de productos de Impact/Solutions que se centre en inversiones con resultados medibles, y una mayor diferenciación entre ESG, transición e impacto real. Lejos de ser “otra regulación verde de la UE”, el SFDR puede convertirse en una herramienta decisiva para movilizar la inversión de impacto y canalizar capital sustancial hacia la transición a largo plazo de Europa.
La necesidad de una reforma
Desde Suma Capital, una de las firmas que apoya esta iniciativa, recuerdan que la UE debe duplicar las inversiones anuales a más de 800.000 millones de euros para cumplir sus objetivos ambientales y climáticos a 2030. De manera similar, los retos sociales urgentes en ámbitos como la educación, sanidad o la accesibilidad requieren inversiones colosales. En este contexto, insiste en que para compensar este déficit de inversión y permitir que las soluciones transformadoras escalen, el capital riesgo y el capital privado desempeñan un papel clave.
Según la visión de estas firmas, a pesar del rápido crecimiento del mercado europeo de inversión de impacto, de 80.000 millones de euros en 2022 a 190.000 millones en 2024, los fondos de impacto se enfrentan a barreras bajo la regulación actual. Su reflexión es que si bien el SFDR podría facilitar una mayor redirección de capital, su falta de claridad actual impide que los inversores identifiquen fácilmente activos con una misión ambiental o social positiva clara e integral a su modelo de negocio, más allá de la gestión de riesgos ESG.
En su opinión, la revisión en curso representa una oportunidad crucial para mejorar la transparencia en finanzas sostenibles tanto para inversores privados como individuales. Sin embargo, advierten que las categorías de productos propuestas por la Plataforma de Finanzas Sostenibles de la UE y las Autoridades Europeas de Supervisión no logran impulsar un cambio sistémico en el mercado de la inversión sostenible.
Una nueva categoría
En la consulta de revisión del SFDR, el 73% de los encuestados apoyó la creación de una categoría voluntaria dirigida a productos enfocados en soluciones medibles a los desafíos de sostenibilidad, alineándose estrechamente con la definición de inversión de impacto del European Impact Investing Consortium (EIIC).
En este contexto, la coalición #UnitedforImpact e Impact Europe instan a los responsables políticos de la UE a diseñar una nueva categoría en el SFDR, junto a las ya existentes de Sostenible y Transición, que se centre en productos que ofrezcan soluciones medibles a los retos ambientales y sociales, y que aclare la diferencia entre ESG, transición sostenible e impacto real. Según visión, esta categoría debe reflejar los objetivos de la inversión de impacto: una tesis de inversión clara, resultados positivos medibles y flexibilidad adaptada al grado de madurez de la empresa.
“Europa no carece de emprendedores e inversores dispuestos a ofrecer soluciones significativas a nuestros retos más urgentes. Lo que necesitamos es un marco regulatorio que les permita escalar. Al definir de manera clara, diferenciada y visible una estrategia de inversión Impact/Solutions dentro del SFDR, la UE puede aportar la claridad y la confianza necesarias para acelerar la innovación y reforzar el liderazgo europeo en la construcción de empresas que sitúen el impacto en el centro de su modelo de negocio”, comenta Jana Bour, directora de Políticas y Defensa en Impact Europe.
Por su parte, Servane Metzger-Corrigou, coordinadora de la iniciativa #UnitedforImpact y directora de impacto en Ring Capital, ha añadido: “Una clasificación clara es la base para movilizar el capital necesario que permita escalar soluciones ambientales y sociales transformadoras. Al definir la inversión de impacto de manera separada del ESG, la UE puede desbloquear todo el potencial del mercado, garantizando que los inversores puedan dirigir con confianza su capital hacia empresas que realmente están marcando la diferencia”.
El rasgo definitorio del entorno de inversión actual ya no es simplemente la existencia de tipos de interés más altos, sino la creciente dispersión entre países, sectores e emisores. Aunque el crecimiento global se ha mostrado resiliente a pesar de los elevados tipos, la incertidumbre inflacionista y las tensiones geopolíticas, los motores subyacentes del crecimiento están cada vez menos sincronizados. La capacidad fiscal difiere drásticamente entre países, la adopción de la inteligencia artificial está creando claros ganadores y perdedores, y las políticas comerciales están reconfigurando las cadenas de suministro y los flujos de capital. El resultado es un mundo en el que los resultados económicos y de mercado se diferencian cada vez más, generando tanto oportunidades como riesgos para los inversores activos.
La política monetaria refleja de forma creciente esta dispersión. La era de las actuaciones coordinadas entre bancos centrales parece haber quedado atrás, ya que los responsables de las políticas responden a distintas presiones inflacionistas, trayectorias de crecimiento, condiciones del mercado laboral y realidades fiscales. Algunas economías siguen enfrentándose a una inflación persistente y a una demanda sólida, mientras que otras afrontan un desaceleración del crecimiento y mayor presión para aplicar recortes. La divergencia entre bancos centrales se está convirtiendo en un rasgo estructural de los mercados, más que en una anomalía cíclica.
Estas mismas fuerzas son aún más evidentes dentro de los mercados de crédito. Los fundamentales corporativos se mantienen en general saludables, pero la brecha entre ganadores y perdedores continúa ampliándose. La inversión vinculada a la IA en tecnología, suministros públicos (utilities), infraestructura energética y centros de datos está generando sustanciales necesidades de capital y emisión de deuda, mientras que la disrupción tecnológica desafía modelos de negocio consolidados en numerosos sectores. Con los diferenciales de crédito en niveles históricamente estrechos, la dispersión importa más que nunca. Consideramos que la oportunidad reside menos en capturar una mayor compresión de diferenciales y más en identificar a los futuros ganadores evitando a los perdedores del mañana.
Los mayores rendimientos de partida siguen siendo una de las oportunidades más atractivas para los inversores en renta fija. Tras más de una década de tipos excepcionalmente bajos, los inversores pueden volver a obtener atractivos niveles de ingresos sin necesidad de descender excesivamente en el espectro de calidad crediticia. Los rendimientos reales también se encuentran cerca de la parte alta del rango posterior a la crisis financiera global, lo que hace que las valoraciones resulten atractivas no solo desde la perspectiva de la rentabilidad total, sino también sobre una base real. El retorno de entradas significativas de flujos hacia la renta fija refleja esta realidad, a medida que los inversores reconocen que los ingresos y el carry, más que la compresión de diferenciales, impulsarán la mayor parte de las rentabilidades futuras.
La demanda de renta fija de alta calidad se ha mantenido excepcionalmente fuerte. Los compradores en busca de cupón continúan atraídos por el activo gracias a sus rentabilidades atractivas, mientras que muchos inversores mantienen infraponderaciones históricas en renta fija tras años de tipos bajos y fuerte comportamiento de la renta variable. Al mismo tiempo, la magnitud de las ganancias bursátiles en los últimos años ha generado un impulso natural de reequilibrio de carteras hacia los bonos. Estos flujos han ayudado a respaldar el crédito de alta calidad y los mercados securitizados, incluso en un contexto de elevadas emisiones.
Quizás el factor más relevante sea que los índices de referencia ponderados por capitalización de deuda continúan concentrándose en los segmentos más endeudados del mercado. Los gobiernos con mayores déficits emiten más deuda y, por tanto, ostentan un mayor peso en el índice. De igual modo, los sectores con mayores necesidades de financiación pasan a ocupar proporciones más elevadas en los índices corporativos, independientemente de su valoración, apalancamiento o fundamentales. En el índice U.S. Aggregate, la exposición a deuda pública estadounidense (Treasuries) se ha más que duplicado en las últimas dos décadas, al tiempo que la duración ha aumentado significativamente, dejando a los inversores pasivos con una concentración y una sensibilidad a los tipos de interés mayores de lo que perciben. A nuestro juicio, esto genera una desconexión creciente entre la composición de los índices y las oportunidades de inversión reales.
Esto implica también que algunas de las oportunidades más atractivas puedan encontrarse fuera de los índices de referencia tradicionales. El universo elegible de renta fija más allá del U.S. Aggregate es más amplio y diverso que el propio índice, abarcando crédito securitizado, deuda soberana global, mercados emergentes, préstamos, financiación privada y directa, entre otras áreas donde los inversores activos pueden actuar con mayor deliberación respecto a valoración, estructura, calidad crediticia y liquidez. Un enfoque puramente pasivo corre el riesgo de asignar capital en función de dónde se ha emitido deuda, en lugar de hacerlo donde el inversor recibe una compensación adecuada por el riesgo asumido.
Este entorno refuerza la importancia de la gestión activa, la asignación dinámica de activos y la construcción de carteras resilientes. Con diferenciales estrechos, mayor dispersión macroeconómica y fundamentales divergentes entre emisores, el margen de error es menor. Esto justifica mejorar la calidad de la cartera, priorizando modelos de negocio duraderos, balances sólidos y sectores que remuneren adecuadamente el riesgo. La renta fija de mayor calidad, los activos securitizados y las exposiciones crediticias seleccionadas ofrecen la oportunidad de obtener ingresos atractivos manteniendo la resiliencia ante diversos escenarios económicos. En un mundo con abundante carry pero potencial limitado de compresión de diferenciales, el éxito dependerá menos de buscar rentabilidad adicional y más de preservar el capital, evitar créditos en deterioro, rotar dinámicamente entre sectores y países, y permitir que el cupón se acumule con el tiempo.
Temas clave para la segunda mitad de 2026
Aumento de la dispersión macroeconómica: Impulsa una mayor diferenciación entre países, mercados de tipos, divisas, sectores e emisores.
Divergencia entre bancos centrales: Se consolida como un rasgo estructural del mercado; la Fed liderada por Warsh añade incertidumbre sobre su función de reacción, con un sesgo de riesgos más orientado a nuevos endurecimientos que a recortes.
Rendimientos de partida elevados: Siguen ofreciendo una oportunidad atractiva para incrementar la asignación a renta fija y mejorar los ingresos de la cartera.
Tipos reales en máximos: Permanecen cerca de la parte alta de su rango post-crisis financiera, haciendo atractivas las valoraciones en términos reales y nominales.
Prevalencia del carry: Los flujos hacia la renta fija reflejan la preferencia por el ingreso y el carry como motores principales de rentabilidad, apoyados por el reequilibrio tras años de ganancias bursátiles.
Presión fiscal y concentración: Los déficits fiscales respaldan el crecimiento pero elevan las primas de plazo, la diferenciación soberana y la concentración en los índices de emisores endeudados.
Riesgo geopolítico y energético: La incertidumbre sobre Irán, los mercados de energía y las negociaciones de paz constituye un riesgo macro clave con impacto en inflación, breakevens, políticas monetarias y divisas.
Impacto desigual de la IA: La inversión en IA sigue siendo un potente motor de crecimiento, aunque sus costes y beneficios se distribuyen de forma muy desigual.
Selección estricta de crédito: Ante diferenciales estrechos a nivel de índice, cobra máxima importancia la selección de activos (bottom-up) y la gestión de riesgos a la baja.
Preferencia por la resiliencia: Favorecemos exposiciones de alta calidad, balances sólidos y sectores respaldados por fundamentales duraderos.
Importancia de la asignación activa: La concentración de los índices pasivos en emisores altamente endeudados hace imprescindible la gestión activa fuera del índice.
Alta convicción en crédito securitizado: Mantenemos fuerte convicción en este segmento debido a sus atractivas valoraciones relativas, el buen comportamiento del colateral y unos factores técnicos favorables.
Preservación de capital: En un entorno de alto carry, evitar perdedores crediticios resulta tan decisivo como identificar a los futuros ganadores.
Temas y posicionamiento para 2026
Tema
Posicionamiento
Mayores tipos reales e inflación persistente definen la oportunidad a medio año.
Sobreponderar TIPS estadounidenses y exposición selectiva a rendimientos reales; mantener estrategias ligadas a la inflación donde los breakevens ofrezcan un umbral exigente bajo.
La divergencia entre bancos centrales se ha acentuado.
Mantener exposición selectiva a la duración en lugar de asumir riesgo global; favorecer mercados donde la vulnerabilidad del crecimiento y la valoración real sean atractivas, evitando donde la normalización plantee riesgos al alza en los tipos.
Irán y los mercados energéticos siguen siendo fuentes de riesgo e inflación.
Mantener exposición a inflación y estrategias selectivas de tipos reales; favorecer posiciones en países, divisas y sectores resistentes a la volatilidad energética.
Restricciones fiscales y geopolítica elevan la diferenciación soberana.
Enfatizar la selección de países en los tipos de mercados desarrollados; retener valor en el tramo largo real en mercados selectos exigiendo mayor prima donde la credibilidad fiscal esté en duda.
Activos de riesgo resilientes, pero diferenciales estrechos.
Reducir la dependencia de la compresión de diferenciales; enfatizar el carry, la asignación sectorial y la selección de títulos individuales como motores de rentabilidad.
El crédito securitizado se mantiene como posición de alta convicción.
Mantener sobreponderación en titulación hipotecaria de agencias (MBS), hipotecaria residencial no agencias (RMBS), hipotecaria comercial (CMBS) y titulaciones de activos (ABS) seleccionadas, priorizando colaterales de alta calidad.
El crédito corporativo entra en fase tardía del ciclo.
Infraponderar crédito corporativo Investment Grade en general; preferir Europa sobre EE. UU., favorecer el sector financiero y mantener cautela en High Yield seleccionando por dispersión.
La inversión en IA e infraestructuras impulsa el crecimiento.
Mantener sesgo hacia la alta calidad; comprar emisores con flujos de caja duraderos y poder de fijación de precios, evitando balances vulnerables a costes de capital (capex) o disrupción tecnológica.
Los mercados emergentes se benefician del carry y tipos reales.
Sobreponderar emisores soberanos, corporativos y divisas emergentes seleccionadas con marcos de política monetaria creíbles y diferenciales reales atractivos.
Los préstamos apalancados (leveraged loans) mejoran su atractivo.
Pasar a sobreponderar; centrarse en emisores de mayor calidad y sectores resilientes donde los diferenciales actuales compensan adecuadamente el riesgo de refinanciación.
Divisas altamente sensibles a shocks de política monetaria y energía.
Favorecer divisas emergentes de alto carry respaldadas por fundamentales, evitando posiciones direccionales amplias donde la reacción de los bancos centrales sea incierta.
Perspectiva sectorial: Dónde encontramos valor
Las valoraciones siguen siendo estrechas en el conjunto de la renta fija, pero los activos de riesgo han demostrado resiliencia frente a la inflación persistente, las expectativas de política monetaria más ajustadas y la incertidumbre geopolítica. La fuerte demanda de rendimiento nominal, los fundamentales sólidos y unos técnicos favorables han permitido absorber emisiones de deuda muy cuantiosas. Dado que la compresión adicional de diferenciales es limitada, consideramos que el carry, la asignación sectorial y la selección individual de bonos (bottom-up) serán los motores clave del exceso de rentabilidad.
MBS de Agencias y RMBS No Agencias (SOBREPONDERAR)
Los MBS de agencias y los RMBS no agencias siguen constituyendo una posición sobreponderada de alta convicción. Los diferenciales de los MBS de agencias han recuperado gran parte de su ampliación anterior gracias a una demanda sólida y al repliegue de los tipos hipotecarios desde sus máximos recientes. Los cupones actuales siguen ofreciendo un valor relativo atractivo en comparación tanto con sus niveles históricos como con otros sectores centrales de renta fija, mientras que un entorno de tipos altos durante más tiempo debería contener el riesgo de prepago y favorecer la captación de diferencial frente a los Treasuries.
Los factores técnicos siguen siendo favorables, con gestores de fondos, bancos y empresas patrocinadas por el gobierno impulsando la demanda atraídos por los rendimientos nominales y la mejora del valor relativo. El segmento RMBS no agencias también mantiene su atractivo, sustentado por la estabilidad de los precios de la vivienda, los bajos ratios préstamos-valor (LTV), la buena evolución del colateral y un riesgo de refinanciación limitado. Mantenemos asimismo una visión constructiva sobre los bonos garantizados (covered bonds) daneses, donde sus rasgos defensivos, un sólido marco legal y sus atractivos rendimientos cubiertos a dólares respaldan su valor relativo.
CMBS (SOBREPONDERAR)
El crédito hipotecario comercial (CMBS) continúa siendo un área atractiva dentro del crédito estructurado, si bien la selectividad resulta crítica. Los fundamentales se muestran sólidos en los segmentos de mayor calidad y la demanda técnica ha seguido respaldando al sector a pesar del entorno de tipos elevados. Favorecemos el sector hotelero, logística, almacenamiento y activos residenciales de alta calidad (multifamily), donde el desempeño operativo y la calidad de las garantías se mantienen comparativamente fuertes.
La emisión ha sido robusta, especialmente a través del mercado de único activo/único prestatario (SASB), habiendo sido absorbida adecuadamente. La dispersión entre tipos de propiedad, ubicaciones y estructuras de capital sigue siendo elevada, lo que refuerza nuestro enfoque en transacciones de mayor calidad con mejor respaldo de patrocinadores y visibilidad de flujos de caja.
ABS (SOBREPONDERAR)
Los bonos de titulación de activos (ABS) continúan respaldados por una demanda firme, un carry atractivo y su perfil de menor duración. Aunque las emisiones han sido elevadas, la demanda de colateral securitizado de alta calidad se ha mostrado resiliente, manteniendo los diferenciales acotados a pesar de la oferta.
Continuamos identificando oportunidades en ABS no vinculados al consumo seleccionados, donde los fundamentales permanecen estables y las valoraciones siguen siendo atractivas. Mantenemos mayor cautela en áreas donde los diferenciales no reflejan adecuadamente la oferta proyectada, la disrupción tecnológica o la incertidumbre económica a largo plazo.
Crédito Investment Grade (INFRAPONDERAR)
Mantenemos la infraponderación en crédito corporativo de grado de inversión (Investment Grade) debido a las exigentes valoraciones y al limitado margen para una mayor compresión de diferenciales. Los fundamentales crediticios siguen siendo sólidos, respaldados por balances saneados, bajo riesgo de rebaja de calificación y resultados empresariales resistentes. Sin embargo, la fuerte demanda de rendimiento ya ha estrechado los diferenciales, dejando al carry como el principal motor de rentabilidad esperada y reduciendo el margen de error.
El mercado entra además en una fase más tardía del ciclo, caracterizada por una mayor actividad de fusiones y adquisiciones (M&A), elevadas inversiones en capital (capex) asociadas a la IA e infraestructuras, un incremento de la retribución al accionista y emisiones continuadas por parte de los grandes emisores tecnológicos. Por regiones, preferimos Europa frente a EE. UU. debido a una dinámica de oferta más equilibrada y una mayor demanda de carry de alta calidad. Por sectores, favorecemos el financiero —especialmente bancos— y nos mostramos cautos en emisores no financieros con calificación Single-A, donde la presión por capex y M&A podría pesar sobre los balances.
Crédito High Yield (LIGERA SOBREPONDERACIÓN)
Conservamos una modesta sobreponderación en emisores seleccionados de alto rendimiento (High Yield) en EE. UU. y Europa. Los fundamentales se mantienen sólidos, con una mejora en la calidad crediticia media, apalancamientos controlados y expectativas de impago contenidas. El crecimiento económico resistente, el apoyo fiscal y la demanda de rentabilidad continúan respaldando la clase de activo.
No obstante, los diferenciales se sitúan en mínimos históricos y gran parte de las buenas noticias ya están descontadas. Priorizamos emisores con flujos de caja duraderos, capacidad de fijación de precios, menor riesgo de refinanciación y menor exposición a la demanda cíclica. La dispersión entre sectores y empresas se mantiene como la principal fuente de oportunidades.
Mercados Emergentes (SOBREPONDERAR)
La deuda soberana y corporativa de mercados emergentes conserva su atractivo, apoyada por elevados tipos de interés reales, técnicos sólidos y la mejora de los fundamentales en países seleccionados. El carry y la generación de ingresos continúan siendo los motores centrales de rentabilidad, siendo la selección de países crítica dada la amplia dispersión regional.
Los altos precios de la energía siguen generando diferencias entre exportadores e importadores de materias primas, mientras que la política local representa una fuente relevante de riesgo y oportunidad idiosincrásica. Favorecemos países con marcos monetarios creíbles, fundamentales en mejora y diferenciales de tipos reales atractivos. Determinados mercados locales y en moneda fuerte continúan ofreciendo un potencial de rentabilidad ajustado al riesgo muy constructivo.
Hemos elevado nuestra postura hacia sobreponderar en leveraged loans, dado que la mayor dispersión y la ampliación de diferenciales han mejorado las valoraciones en diversos segmentos. La demanda por parte de las estructuras CLO se mantiene favorable y la preferencia de los inversores continúa centrada en emisores de calidad y sectores defensivos.
Los emisores vinculados al software y la tecnología exigen cautela debido a la incertidumbre sobre la disrupción por IA; sin embargo, las ventas recientes han generado oportunidades selectivas en compañías de misión crítica con flujos de caja duraderos, datos propietarios y elevados costes de cambio para el cliente. En un sentido más amplio, los sectores más sensibles al ciclo económico continúan presionados por los elevados costes de financiación y la inflación. La selectividad es primordial, pero las valoraciones actuales compensan cada vez mejor el riesgo de refinanciación.
Desglose macroeconómico: Valor en tipos de interés y divisas
Tipos y divisas (Duración larga, posicionamiento neutral en curva y selección de divisas de alto carry)
Las visiones sectoriales anteriores se sustentan en un entorno macroeconómico donde la diferenciación por países adquiere cada vez mayor relevancia. La narrativa de mercado ha seguido alejándose de los temores de recesión para centrarse en la durabilidad del crecimiento y de la inflación. En EE. UU., unos datos del mercado laboral más fuertes de lo previsto, el consumo resistente y lecturas firmes de inflación han llevado a ajustar las expectativas de política monetaria hacia una senda más restrictiva que la anticipada a principios de año. En el resto de mercados desarrollados, gran parte de este reajuste se produjo con anterioridad, aunque los riesgos inflacionistas y energéticos continúan condicionando las expectativas sobre los bancos centrales.
En este contexto, mantenemos una postura de duración larga en mercados desarrollados, si bien el posicionamiento es selectivo y enfocado en regiones donde el crecimiento se muestra más vulnerable al endurecimiento de las condiciones financieras y donde las valoraciones resultan atractivas. La exposición se concentra en los tramos cortos de tipos fuera de EE. UU., junto con una posición larga en TIPS estadounidenses.
La inflación continúa siendo el principal riesgo macroeconómico. Aunque las expectativas de inflación a más largo plazo se han moderado ligeramente, las medidas de inflación subyacente y las presiones en precios de producción siguen mostrando firmeza. Por ello, conservamos exposición a los mercados vinculados a la inflación en EE. UU., donde seguimos identificando valor para proteger las carteras frente al riesgo de que la inflación permanezca por encima de los objetivos de los bancos centrales durante más tiempo del previsto.
La dinámica de la curva se ha estabilizado en términos generales tras el severo reajuste vivido a principios de año, manteniéndonos neutrales en el posicionamiento directo de la curva. Si bien los elevados déficits fiscales, el gasto de inversión vinculado a la IA y la incertidumbre en los mercados energéticos continúan respaldando primas de plazo más altas a medio plazo, los movimientos recientes han restado atractivo a las estrategias direccionales de curva.
En el mercado de divisas, continuamos favoreciendo monedas emergentes seleccionadas de alto carry donde los fundamentales y las valoraciones se mantienen favorables. El posicionamiento se centra en oportunidades diferenciadas en emergentes, donde las características de carry y los factores domésticos siguen siendo atractivos, habiendo desplazado parte de la financiación de posiciones largas desde el dólar estadounidense hacia divisas europeas de menor rendimiento y menor crecimiento. En líneas generales, prevemos que los mercados de divisas sigan mostrando una elevada sensibilidad a la evolución de las expectativas de los bancos centrales, los precios de la energía y los acontecimientos geopolíticos.
Tribuna de opinión de Michael Rosborough, responsable de macroeconomía del equipo de renta fija de Broad Markets de Morgan Stanley IM; Vishal Khanduja, responsable del equipo de Broad Markets de Renta Fija y gestor de carteras de Morgan Stanley; Loen Grenyer, responsable de Multisectorial Europeo y gestor de carteras; y Utkarsh Sharma, gestor de carteras
UBS incorpora a su sucursal de Coral Gables International a Annick Iwanowski con el puesto de Managing Director, según publicó en la red Linkedin Catherine Lapadula, Managing Director/Market Executive de UBS Florida International. “Estamos encantados de dar la bienvenida a Annick Iwanowski a UBS cuando se une a nuestra sucursal de Coral Gables International”, escribió Lapadula.
“Annick aporta una filosofía centrada en el cliente y una profunda experiencia en la industria, lo que la convierte en una asesora de confianza para las familias más prominentes de América Latina mientras navegan por la preservación y el crecimiento del patrimonio en el dinámico panorama financiero actual”, agregó.
Catherine Lapadula dijo también en su posteo en la red social de profesionales que en el banco de origen suizo están “emocionados” con la reincorporación de la profesional “a la familia UBS y esperamos con ansias el impacto que tendrá en nuestro mercado internacional de Florida”, añadió.
Iwanowski trabajó cerca de una década en J.P. Morgan Private Bank en Miami, donde ocupó el cargo de Managing Director, Team Leader PEB & Senior Private Banker. Con anterioridad, se desempeñó en Credit Suisse como Director – Private Banking Latin America, y antes fue First VP Wealth Management en SunTrust Bank. Posee además un MBA otorgado por la Universidad John Hopkins.
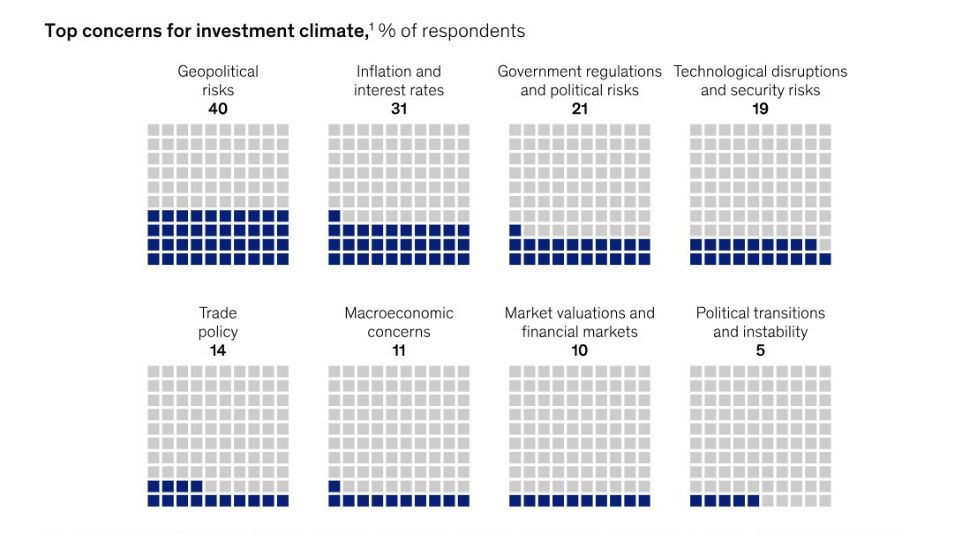
La inflación, las tasas de interés, la geopolítica y las regulaciones gubernamentales encabezan la lista de preocupaciones de los inversores, según un estudio de la consultora McKinsey realizado en diciembre de 2024 entre inversores institucionales de Estados Unidos, Canadá y Europa. La investigación puntualizó que es interesante que estas preocupaciones fueran prioritarias a fines del año pasado, incluso antes de que los aranceles se convirtieran en una preocupación común.
A su vez, de la encuesta surge un factor emergente: la inteligencia artificial. Un 31% de los participantes identificó el uso estratégico de la IA como rasgo distintivo de las empresas ganadoras en 2025, un salto significativo respecto a la encuesta previa. Por otro lado, lo que más valoran los mercados -de acuerdo al estudio- son los fundamentos financieros y la capacidad de las compañías de sostener una visión estratégica de largo plazo.
“La búsqueda de estabilidad mediante un enfoque en los fundamentos de la creación de valor sigue siendo una constante para los inversores, incluso en un contexto de inflación, incertidumbre geopolítica y auge de la inteligencia artificial”, comienza el trabajo, liderado por Joseph Cyriac. La última encuesta de la firma reforzó esta tendencia duradera, mostrando grandes similitudes con los resultados de 2023.
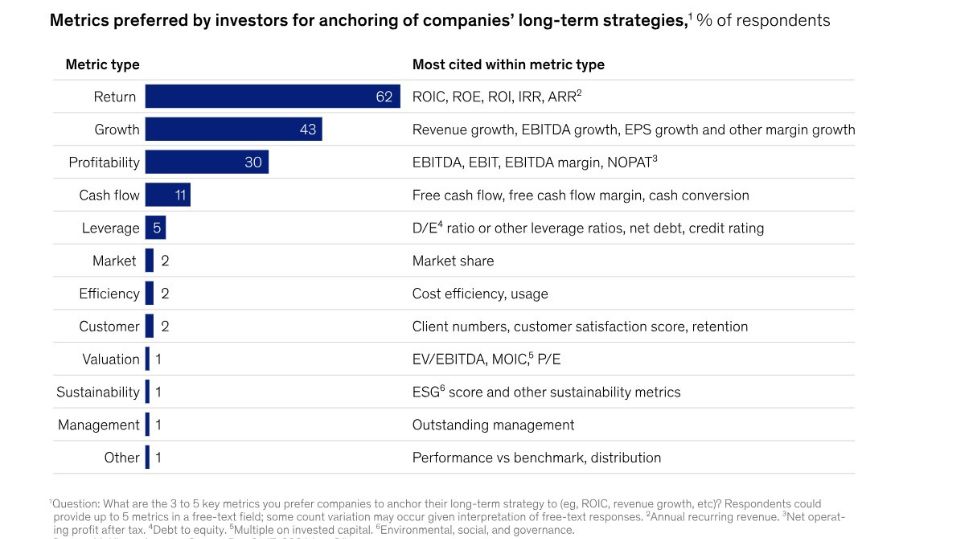
La encuesta anterior destacaba la rentabilidad, la productividad del capital y la innovación de productos como los principales motores del valor futuro. En la última, se inclinaron ligeramente más hacia los indicadores de rentabilidad más destacados, especialmente el rendimiento del capital. Por lo tanto, «la tendencia no es tanto un cambio radical como un sutil reajuste de prioridades: como siempre, a los inversores les interesan los factores subyacentes, pero en el mercado actual quieren ver cómo esos factores se traducen en resultados financieros tangibles», señala el estudio.
En contraste, los criterios ESG (ambientales, sociales y de gobernanza) cedieron protagonismo: solo un 18% los considera ahora muy relevantes, frente al 20% registrado un año atrás.
La encuesta abarcó a participantes del mercado que administran portafolios de más de 1.000 millones de dólares, con horizontes de inversión de al menos cuatro años, y pertenecientes a sectores tan diversos como tecnología, industria, finanzas, salud y energía.
Métricas y rentabilidad en primer plano
Los resultados indican que el foco se mantiene en indicadores básicos de desempeño: retorno sobre el capital invertido (ROIC), márgenes de EBITDA, crecimiento de ingresos y generación de flujo de caja. Aunque los inversores siguen prestando atención al crecimiento, en comparación con años anteriores muestran mayor sensibilidad hacia la rentabilidad y la eficiencia operativa.
Dentro de sectores y tipos de empresas específicos, existen variaciones en cuanto a las métricas que se valoran más. Por ejemplo, los inversores en sectores con un elevado gasto de capital, como los bienes de capital, los industriales y los activos físicos, consideran importantes las métricas de tesorería. Los inversores del sector financiero valoran las métricas del balance, mientras que los inversores en empresas de software y software como servicio se centran en las estadísticas de retención y rotación.
Pero más allá de los números, la encuesta subraya el rol de la llamada equity story: la capacidad de una empresa de transmitir de forma clara cómo crea valor hoy y cómo planea sostenerlo en el futuro. Nueve de cada diez encuestados expresaron que prefieren que las compañías presenten perspectivas de largo plazo, o una combinación entre corto y largo plazo, en sus encuentros con el mercado. En paralelo, valoran la calidad de los oradores, la participación de altos ejecutivos y la apertura para responder preguntas directas.
La Autoridad Reguladora de la Industria Financiera anunció el lanzamiento de su nuevo Programa de Educación en Cripto y Blockchain, diseñado para ofrecer a las firmas miembro y a sus empleados recursos formativos sobre activos digitales y tecnología blockchain.
El plan incluye cursos de autoaprendizaje en línea y un curso presencial de aprendizaje aplicado, desarrollado en colaboración con la McDonough School of Business de la Universidad de Georgetown.
La primera fase del programa estará disponible a partir de octubre en la plataforma Financial Learning Experience de FINRA. Los módulos iniciales abarcarán desde la terminología básica de cripto y blockchain, hasta el funcionamiento de las operaciones en cadena, la evolución de la tecnología, los distintos tipos de criptoactivos y productos relacionados, así como el ecosistema y los mercados en los que se negocian.
“A través del Crypto Hub, FINRA se ha centrado en comprender cómo los criptoactivos y las cadenas de bloques pueden afectar a nuestras firmas miembro, reflejando un compromiso continuo con FINRA Forward al proporcionar recursos educativos que les ayuden a desenvolverse con esta tecnología innovadora mientras construimos juntos el futuro,” señaló Greg Ruppert, vicepresidente ejecutivo de Supervisión de Miembros.
Además, el contenido abordará las principales consideraciones para las firmas miembro con exposición a estos activos, así como los esquemas de fraude más comunes vinculados a criptoactivos. FINRA subrayó que, dado que cada vez más entidades interactúan con esta tecnología, la formación busca ampliar el conocimiento del sector y fortalecer las capacidades de los profesionales de cumplimiento para combatir el fraude en este ámbito.
El programa combina actividades prácticas, escenarios simulados y cuestionarios de autoevaluación, con el objetivo de que los participantes puedan aplicar lo aprendido a situaciones reales.
Foto cedidaVictoria Mas Palacios, nueva incorporación de Klosters Capital España EAF.
Dentro de su política de crecimiento y expansión, Klosters Capital España EAF SA, entidad de asesoramiento independiente, ha anunciado la incorporación de Victoria Mas Palacios en su oficina de Madrid.
Victoria Mas Palacios se une a Klosters Capital para asesorar a clientes en sus necesidades patrimoniales, aportando más de dos décadas de experiencia en el sector financiero. A lo largo de su carrera, ha trabajado en instituciones de prestigio como Schroders, BBVA, Morgan Stanley, UBS o Credit Suisse, donde desarrolló su especialización en ventas institucionales, gestión de carteras y sostenibilidad.
Ahora, en Klosters Capital, Victoria aplicará su profundo conocimiento del mercado para ofrecer soluciones financieras personalizadas, con un énfasis particular en la integración de la sostenibilidad como un motor clave para la creación de valor a largo plazo. Su perspectiva global, forjada por su experiencia en Madrid, México y Zúrich, y su dedicación al servicio al cliente, la distinguen como una profesional de confianza en el sector, dice la EAF en un comunicado.
Klosters Capital inició sus operaciones en Miami (Estados Unidos) en 2016 como asesor independiente registrado con la SEC (Securities & Exchange Commission), desde 2022 en Madrid como una empresa de asesoramiento financiero registrada en la CNMV y en 2025 anunció la apertura de su oficina en Barcelona.
Klosters atiende a clientes locales y latinoamericanos, ofreciendo un servicio de asesoramiento global independiente en productos financieros, estructuras patrimoniales, real estate e inversiones directas.
Tras una pausa de nueve meses, la Reserva Federal volvió a recortar tipos en su última reunión, una decisión esperada pero no exenta de implicaciones. Jerome Powell dejó claro que el equilibrio entre inflación y empleo —núcleo de su mandato— ha virado, con un sesgo creciente hacia la preocupación por el deterioro del mercado laboral.
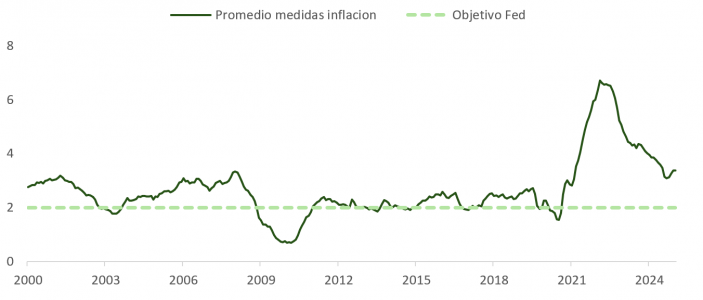
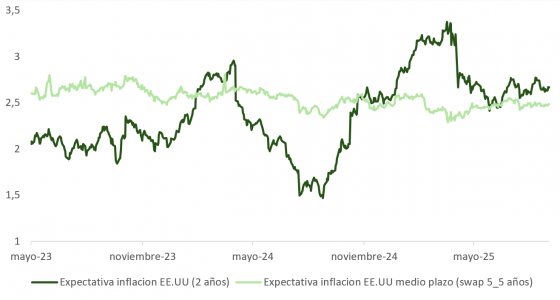
En línea con su mensaje en Jackson Hole, Powell subrayó que los riesgos inflacionarios se han moderado. La incertidumbre generada por la política arancelaria de la administración Trump sigue presente, pero los datos apuntan a una inflación contenida tanto en el corto como en el largo plazo. Métricas como el IPC “recortado” (Fed de Cleveland) o el IPC “persistente” (Fed de Atlanta) han repuntado desde abril, aunque los swaps a dos años indican que el pico ya quedó atrás.
Los swaps 5y5y, por su parte, se mantienen estables y muy cerca del objetivo de largo plazo de la Fed, lo que refuerza la tesis de que la autoridad monetaria se siente cómoda con el nivel de inflación proyectado.
Mercado laboral: tensiones ocultas bajo la superficie
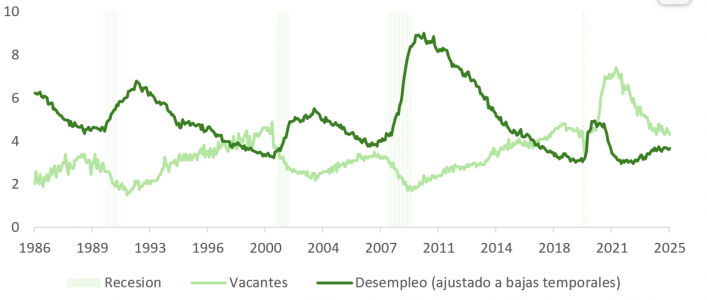
El mercado laboral es ahora el centro de atención. La fuerte caída en la inmigración ha reducido la oferta de trabajadores. Y aunque la demanda también se ha moderado, la tasa de participación sigue disminuyendo, lo que mantiene el desempleo dentro del rango de confort de la Fed… por ahora.
Las previsiones revisadas para 2026 y 2027 anticipan menos desempleo, pero el contexto es frágil. La revisión del BLS situó la creación de empleo entre marzo 2024 y marzo 2025 en 900.000 trabajadores menos de los contabilizados originalmente. La media de nuevos puestos creados cayó a apenas 29.000 mensuales en los últimos tres meses, muy por debajo de los entre 70.000 y 100.000 necesarios para mantener el equilibrio. Esto mantiene alerta a la Fed, con altas probabilidades de nuevos recortes de 25 puntos básicos en octubre (87%) y en diciembre (92%), según el mercado de futuros y el dot plot. Aun así, solo la mitad de los miembros del FOMC respalda esa doble reducción.
Powell fue claro: “La demanda de mano de obra se ha debilitado y el ritmo reciente de creación de empleo parece estar por debajo de la tasa de equilibrio necesaria para mantener constante la tasa de desempleo”.
Política monetaria: camino hacia la neutralidad
Powell insistió en que no existe un plan predefinido: cada decisión se tomará reunión a reunión. Sin embargo, el nuevo equilibrio —menos presión inflacionaria y mayor debilidad en el empleo— sugiere que los tipos deben moverse hacia niveles neutrales.
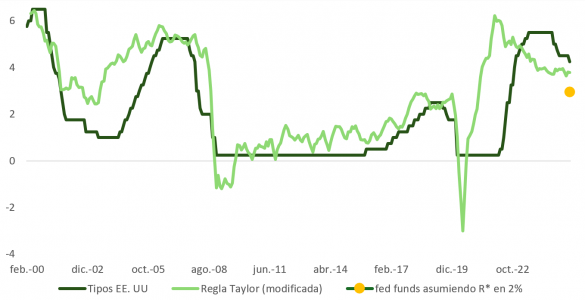
La Regla de Taylor confirma que los Fed Funds aún se encuentran en terreno restrictivo. Las proyecciones implícitas en las curvas de futuros y swaps parecen razonables, aunque el margen de error sigue elevado por la incertidumbre macro. Powell fue tajante: “No hay un camino libre de riesgo”.
Tensiones políticas y señales mixtas
Durante la rueda de prensa, surgieron dudas sobre la aparente disonancia entre las proyecciones económicas —más inflación y menos paro— y el ritmo moderado del ajuste monetario. Algunos interpretan esto como una señal de presión política, especialmente por parte del presidente Trump.
El contraste entre los defensores de un ajuste moderado (Waller y Bowman, con 0,25%) y los más agresivos (Miran, proponiendo 0,5%) podría leerse como una afirmación de independencia frente a las presiones externas. La Fed parece decidida a marcar distancia con cualquier narrativa partidista.
Implicaciones de mercado: duración, dólar y posicionamiento
Con la curva descontando hasta cinco recortes adicionales de aquí a diciembre de 2026, el riesgo recae ahora sobre quienes mantienen posiciones cortas en dólar y largas en duración.
El plan fiscal OBBA, que equilibra estímulos con recortes de gasto, es favorable al crecimiento en 2026. La política monetaria se flexibiliza mientras las empresas siguen reportando crecimiento en los beneficios por acción, una combinación inusual en este punto del ciclo.
La normalización del mercado laboral tras las distorsiones pospandemia refuerza la tesis de que no habrá una recesión inducida por la demanda. El modelo de PIB de la Fed de Atlanta para el trimestre actual anticipa, de hecho, una aceleración del crecimiento.
Valoración del dólar y flujos hacia activos estadounidenses
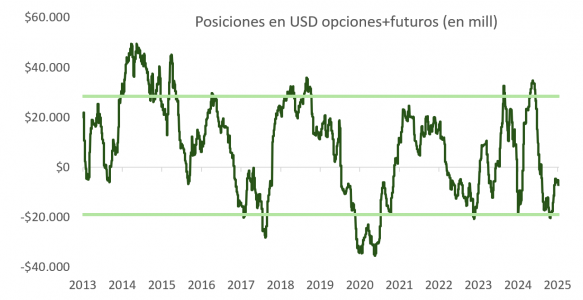
El dólar sigue sobrevalorado según la paridad de poder adquisitivo, pero su reciente caída frente al euro ha sido abrupta. Los indicadores de posicionamiento y sentimiento sugieren espacio para una consolidación de las ganancias de la divisa europea.
Los datos de confianza empresarial en Europa, como el ZEW o el Sentix, se han deteriorado en septiembre. Esto incrementa la probabilidad de sorpresas macroeconómicas positivas en Estados Unidos, lo que podría atraer flujos hacia activos denominados en dólares.
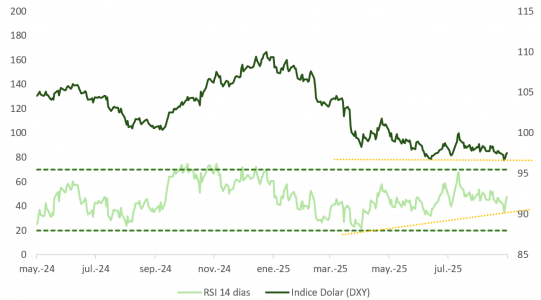
Desde el punto de vista técnico, la divergencia positiva entre el precio y el RSI (Relative Strength Index) refuerza esta visión de soporte al dólar en el corto plazo.