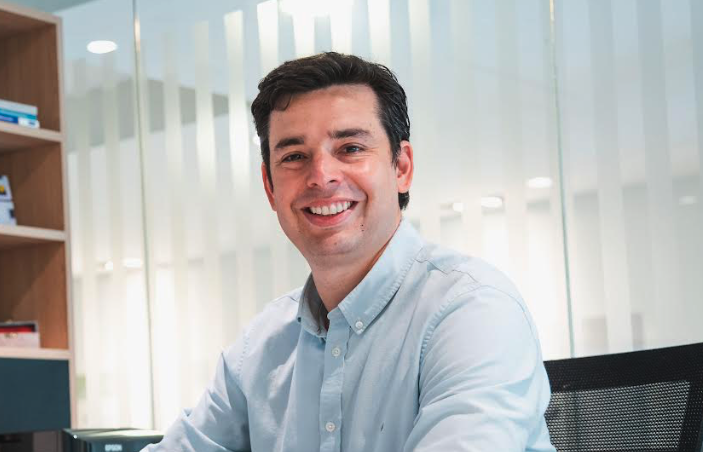
Sebastián Peaguda asumió como nuevo presidente de la Asociación Nacional de AFAP (ANAFAP) el 1 de diciembre, cargo que ya desempeñó entre 2019 y 2023. Según un comunicado de prensa, el principal objetivo de su mandato será fortalecer el sistema previsional uruguayo y aportar a la agenda de diálogo sobre la seguridad social impulsada por el gobierno.
Economista egresado de la Universidad de la República y con un MBA por el IEEM, Peaguda cuenta con más de 20 años de trayectoria profesional y una amplia experiencia en sectores como el financiero, tecnológico y retail en compañías como Citigroup, Tyco International, ING e IBM Uruguay.
En 2010 ingresó a Afinidad AFAP, hoy AFAP SURA, donde se desempeñó en gerencias de Operaciones y TI, Gestión, y desde 2016 ocupa el cargo de Gerente General.
“El objetivo central de esta nueva gestión será seguir promoviendo el ahorro individual como pilar fundamental del sistema previsional uruguayo, tal como el resultado del plebiscito de 2024 terminó demostrando, y aportar activamente al proceso de diálogo convocado por las autoridades. Creemos que el sistema mixto ha demostrado ser una herramienta sólida para fortalecer la sostenibilidad futura de las jubilaciones, y los cambios al mismo deberían perseguir mejoras en las prestaciones y no simplemente convicciones ideológicas”, sostuvo Peaguda al asumir.
Asimismo, destacó que la evidencia acumulada desde la creación de las AFAP muestra “una rentabilidad real histórica sólida, que se ha traducido en mejores perspectivas de retiro para los trabajadores y en inversiones que impulsan el crecimiento de la economía real”.
«Peaguda asumió el liderazgo de ANAFAP con la visión de continuar impulsando iniciativas para mejorar los esquemas de inversión de los fondos previsionales a través de su apertura al mercado internacional, defender y desarrollar el rol de las AFAP en el asesoramiento previsional e impulsar mejoras en el sistema en su conjunto, con el objetivo de que los clientes puedan planificar y accionar sobre su ahorro previsional en un momento clave para la seguridad social en Uruguay», añadió el comunicado.
ANAFAP nuclea a Integración AFAP, AFAP Itaú y AFAP SURA. Desde su fundación en 2015, es la gremial referente en la administración de fondos de ahorro previsional, con foco en el bienestar de los afiliados y en promover un sistema previsional sostenible, transparente y eficiente.
Actualmente, las AFAP administran más de 25.000 millones de dólares, equivalentes a cerca del 30% del Producto Bruto Interno, y el sistema ya cuenta con 1,7 millones de afiliados y más de 100.000 uruguayos cobrando su retiro de forma segura y autofinanciada, producto del crecimiento de los fondos, tanto por aportes como por rentabilidad.
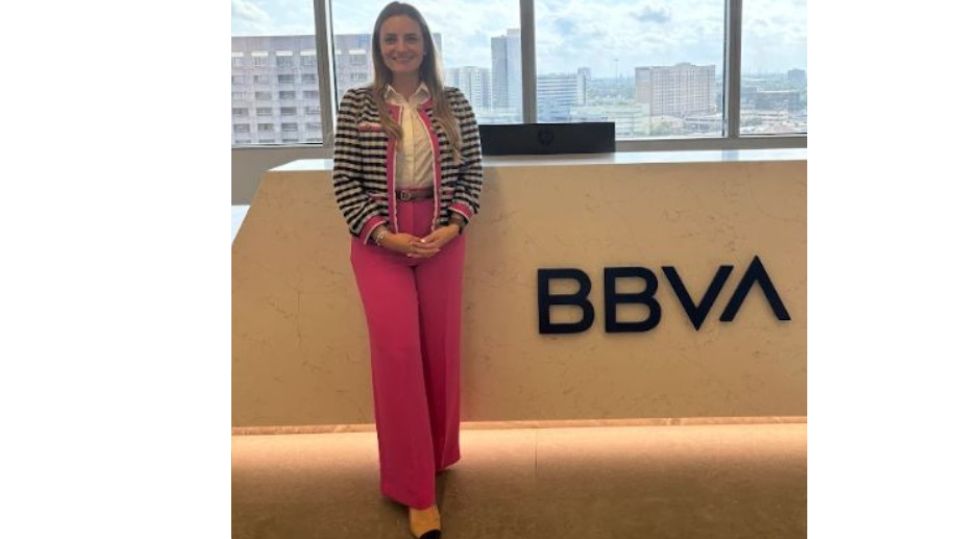
BBVA Global Wealth Advisors (GWA) anunció la incorporación de Roberta Fernandes como Investment Counselor en su oficina de Houston, Texas.
“Estamos encantados de dar una cálida bienvenida a Roberta Fernandes, quien se une a nuestro equipo de BBVA Global Wealth Advisors en la oficina de Houston como nuestra nueva Investment Counselor”, publicó en un posteo de la red social Linkedin.
La interesada compartió la publicación en su perfil personal de la misma red, agradeciendo la bienvenida. Agregó que ya se siente “parte de la familia BBVA”.
Según la publicación oficial, “la experiencia de Roberta refuerza significativamente nuestra capacidad de servicio en Houston. Cuenta con más de 16 años de experiencia en banca privada y gestión patrimonial transfronteriza”. El banco agregó que Fernandes se destaca por tener “liderazgo en relaciones: su trayectoria se centra en el desarrollo de relaciones estratégicas con clientes de alto patrimonio (HNW) y ultra alto patrimonio (UHNW) en Latinoamérica y EE.UU.”.
También resaltó su “conocimiento técnico: su expertise abarca los mercados financieros, la asignación de activos y los marcos de asesoramiento”. Asimismo, dijo que su enfoque se centra en el cliente: “Roberta se especializa en ofrecer soluciones patrimoniales bien alineadas con los objetivos cambiantes de los clientes, haciendo énfasis en el alineamiento regulatorio y la mitigación de riesgos”.
De acuerdo a su perfil en la red de profesionales Linkedin, Roberta Fernandes se desempeñó con el cargo de Directora en BTG Pactual durante casi tres años. Anteriormente, fue Associate VP International Client Advisor (ICA) en Morgan Stanley, y trabajó también en Miami en Santander Private Banking (como Client Relationship Manager) y en Merrill Lynch en New York (en el puesto de Registered Client Associate), entre otras experiencias profesionales.
Licenciada en Negocios Internacionales por la Trinity University de San Antonio, Texas, tiene un Máster en Finanzas de la Universidad de Chile y un MBA de Babson College. Posee además las licencias FINRA Series 66 y 7.
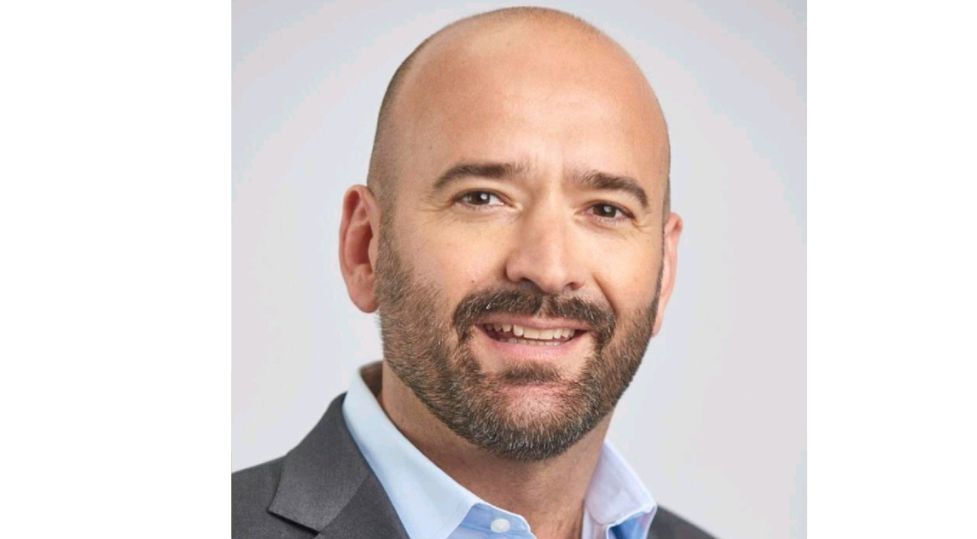
Investment Placement Group (IPG) incorpora a Daniel de Ontañón como Director, Growth and Business Development, según un posteo publicado por el interesado en la red social Linkedin.
“¡Me complace compartir que estoy empezando un nuevo puesto como Director, Crecimiento y Desarrollo de Negocio en Investment Placement Group!», escribió de Ontañón, quien se desempeñó hasta noviembre último como Director de Wealth Management US en VectorGlobal WMG, el brazo internacional de la firma mexicana Vector Casa de Bolsa.
Antes de trabajar en VectorGlobal WMG, de Ontañón se desempeñó como Managing Director en CIMA Strategic Solutions. Anteriormente, fue CEO de Insigneo durante tres años, y previamente trabajó durante más de 11 años para Citi Private Bank, donde el último puesto que ocupó fue el de Regional Investments, Head Americas. Asimismo, se desempeñó en el Banco Popular de Puerto Rico y en UBS.
El nuevo fichaje de IPG es Licenciado en Administración por la University of Puerto Rico, Rio Piedras, y posee las licencias Series 7, 9, 10, 23, 4, 65 y 3 de FINRA.
Un grupo de 26 países y jurisdicciones han decidido implementar el nuevo marco internacional para el intercambio automático de información sobre bienes raíces offshore en el marco de la OCDE.
“Este hito marca una expansión significativa de la transparencia fiscal global, extendiendo la información automática más allá de las cuentas financieras y los criptoactivos, a las tenencias, transacciones e ingresos relacionados con bienes raíces”, anuncia la nota de la OCDE.
El nuevo marco, el Acuerdo Multilateral entre Autoridades Competentes sobre el Intercambio de Información Fácilmente Disponible sobre Bienes Inmuebles (IPI MCAA), se basa en la arquitectura establecida de la OCDE para el intercambio automático de información sobre cuentas financieras, criptoactivos y transacciones en plataformas digitales.
El objetivo es garantizar que las administraciones tributarias tengan acceso a información fácilmente disponible, incluyendo detalles de propiedad, valor de la propiedad, historial de transacciones e ingresos por alquiler.
“Este compromiso de 26 jurisdicciones representa un gran avance en nuestros esfuerzos colectivos para combatir la evasión fiscal y promover una mayor transparencia en la tributación global”, declaró Manal Corwin, directora del Centro de Política y Administración Tributaria de la OCDE.
“Al extender el intercambio automático al sector inmobiliario, las jurisdicciones contribuyen a arrojar luz sobre un área que históricamente ha sido opaca y difícil de supervisar a nivel transfronterizo para las autoridades fiscales. Esperamos dar la bienvenida en el futuro a otras jurisdicciones interesadas para que se unan a esta importante iniciativa y contribuyan a un sistema tributario internacional más sólido y transparente”, añadió.
La OCDE espera que los primeros intercambios comiencen en 2029.
Entre los signatarios se encuentran Argentina, Colombia y Costa Rica, entre otros.
La ley “One Big Beautiful” sigue siendo una fuente inagotable de noticias y novedades para 2026. Una de ellas, que impacta en fondos mutuos y ETFs, será el inicio del funcionamiento de las “Trump Accounts” para recién nacidos estadounidenses.
Todos los bebés nacidos en Estados Unidos entre el 1 de enero de 2025 y el 31 de diciembre de 2028 tendrán una cuenta abierta automáticamente cuando reciban su número de Seguro Social, sin que los padres deban realizar trámites. El gobierno deposita 1.000 dólares iniciales, y a partir de allí los padres, familiares, tutores, empleadores u organizaciones pueden añadir contribuciones adicionales, aunque estas aportaciones privadas no son deducibles fiscalmente.
Se calcula que la operación tendrá un costo de 15.000 millones de dólares hasta 2034.
Las cuentas están diseñadas como instrumentos de ahorro a largo plazo, pues los fondos quedan bloqueados hasta que el beneficiario cumple 18 años.
Un nuevo negocio para fondos y ETFs que invierten en el mercado bursátil estadounidense
Las Trump Accounts” sólo pueden invertir en el mercado bursátil estadounidense, el crecimiento dependerá del comportamiento del mercado y no existe garantía de rendimientos.
¿Por qué quedan excluídos activos más seguros, como los bonos del Tesoro?: sólo Trump tiene la respuesta.
El capital se canaliza hacia fondos diversificados que siguen el comportamiento general del mercado accionario de EE.UU., evitando concentraciones sectoriales o inversiones en activos considerados arriesgados o demasiado específicos. La ley establece además límites estrictos sobre las comisiones, permitiendo únicamente productos de bajo coste.
Cuando el beneficiario alcanza la mayoría de edad, la cuenta adquiere un tratamiento similar a una cuenta de retiro, manteniendo reglas fiscales de uso alineadas con ese tipo de vehículo.
Al ser un programa nuevo, los reguladores aún deben determinar qué fondos o gestoras serán los que administren las cuentas reales.
Los fondos que podrían ser seleccionados
Es posible hacer una selección de fondos y ETFs de renta variable/mercado amplio en Estados Unidos que, aunque no hay garantía de que vayan a ser los elegidos oficialmente, sí cumplen los criterios que suelen considerarse válidos: replican índices amplios, tienen baja comisión y están diversificados.
Vanguard S&P 500 ETF (VOO) — un ETF muy popular que replica al índice S&P 500, con comisiones muy bajas.
iShares Core S&P 500 ETF — otro ETF indexado al S&P 500, con buena diversificación y bajo coste.
Vanguard Total Stock Market Index Fund — fondo indexado de renta variable que cubre un universo amplio del mercado de EE. UU.; con esto se obtiene diversificación más allá de las grandes empresas del S&P 500.
iShares Core U.S. Total Stock Market ETF (por ejemplo, en su versión ETF que replica un índice amplio de todo el mercado estadounidense) — una opción igualmente diversificada y de bajo coste.
Todos pendientes de la natalidad
Los datos oficiales de natalidad de Estados Unidos en 2025 no están consolidados, pero según el Centro Nacional de Estadísticas sobre la Salud de Estados Unidos, en 2024 se registraron 3.628.934 nacimientos, lo que representa un aumento de 1 % respecto a 2023. La tasa de fertilidad (nacimientos por cada 1.000 mujeres de 15 a 44 años) fue de 53,8 por 1.000 en 2024.
Informe realizado fuentes oficiales, fuentes de prensa e información generado por la IA
La confianza financiera 2025 en Estados Unidos muestra un deterioro significativo según la última encuesta de Union Credit. Los consumidores reportan menor estabilidad, menos capacidad de ahorro y más dificultades para acceder a crédito durante la segunda mitad del año.
La fintech estadounidense presentó su encuesta nacional sobre consumidores en EE.UU. Los resultados muestran un deterioro importante en la confianza financiera durante la segunda mitad de 2025. Más hogares reportan inestabilidad económica, menor capacidad de ahorro y dificultades crecientes para acceder a crédito. La presión inflacionaria y el aumento del costo de vida siguen afectando las finanzas del consumidor.
La confianza financiera cae en la segunda mitad de 2025
El informe muestra que más personas sienten que su situación económica empeoró respecto del primer semestre. La inflación continúa siendo el factor principal detrás de esta percepción. También aumenta el número de hogares que reducen gastos, posponen inversiones y ajustan su presupuesto.
La proporción de consumidores que considera “difícil” acceder a crédito crece de forma sostenida. Este cambio refleja condiciones más estrictas y menor confianza para asumir nuevas deudas. A su vez, disminuye la expectativa de ahorro para los próximos meses, lo que muestra un clima de cautela general.
El acceso al crédito se complica para hogares y jóvenes
Los consumidores jóvenes son los más afectados. Este grupo muestra la mayor caída en estabilidad financiera. Muchos utilizan crédito para gastos esenciales y tienen menos capacidad para generar ahorro constante. Los adultos mayores presentan una caída más moderada, pero también perciben un empeoramiento.
La preocupación por el endeudamiento aumenta en todos los segmentos. Esto podría influir en la demanda de crédito en 2026 y en las estrategias de evaluación de riesgo de las instituciones financieras.
Plataformas digitales ganan terreno ante la baja confianza
La encuesta revela un descenso en la confianza hacia instituciones financieras tradicionales. Más consumidores cuestionan la claridad y accesibilidad de las ofertas de crédito. Este escenario favorece a plataformas digitales que ofrecen procesos más simples y experiencias centradas en el usuario.
Union Credit señala que los consumidores no rechazan el crédito en sí. Buscan opciones más transparentes y flexibles. Las entidades que modernicen sus procesos podrían captar a usuarios que hoy se sienten desatendidos.
Implicancias de la caída en la confianza financiera:
La encuesta deja varias conclusiones clave:
La confianza del consumidor se debilita en 2025.
Aumenta la presión del costo de vida y se reduce el ahorro.
El acceso al crédito se vuelve más complejo para muchos hogares.
Las plataformas digitales podrían ganar participación ante este contexto.
Las instituciones financieras deberán ajustar modelos, procesos y ofertas.
En un entorno económico incierto, comprender las necesidades reales del consumidor será fundamental para sostener el crecimiento del sector en 2026.
Foto cedidaSamantha Ricciardi, nueva responsable de EMEA de Fidelity International.
Fidelity International, gestora global de activos y de ahorro para la jubilación, ha nombrado a Samantha Ricciardi responsable de EMEA, con efectos a partir de comienzos de marzo. Ricciardi, que actualmente ocupaba el cargo de consejera delegada de Santander Asset Management, será la encargada de liderar el crecimiento continuo y el desarrollo estratégico del negocio de Fidelity International en la región EMEA. Estará basada en Madrid y viajará con regularidad por toda la región.
En su cargo en Santander, Ricciardi lideró la transformación del negocio en una gestora de activos europea de primer nivel, logrando un sólido crecimiento interanual y encabezando una amplia gama de iniciativas estratégicas. Anteriormente, ocupó puestos de alta dirección en BlackRock, entre ellos los de Managing Director para EMEA y Country Head de BlackRock México.
A raíz de este anuncio, Keith Metters, presidente de Fidelity International, ha declarado: “Samantha es una líder dinámica y muy competente con una trayectoria notable en toda la región EMEA. Estamos encantados de darle la bienvenida a Fidelity International en un momento en el que seguimos reforzando nuestro equipo directivo y acelerando nuestras ambiciones estratégicas para clientes y socios”.
El nombramiento de Ricciardi se produce tras la decisión de Christian Staub de dejar su cargo actual y pasar a desempeñar funciones de asesor. Keith Metters añadió: “Agradecemos profundamente la significativa contribución de Christian y nos complace que continúe apoyando al negocio en calidad de asesor”, ha añadido Metters.
Euronext ha presentado su nuevo tipo de orden Auction Volume Discovery (AVD) para renta variable, reforzando la oferta de Euronext en torno a las subastas de apertura y cierre. A través de un flujo operativo integrado y sin fricciones, “este nuevo servicio responde a la creciente demanda de los clientes de formas innovadoras de interactuar con la liquidez durante las subastas”, explican.
Como una de las principales infraestructuras de mercados de capitales de Europa, Euronext opera el mayor mecanismo de subastas del continente. Las subastas representan más del 25% de los volúmenes *lit* consolidados en valores cotizados en Euronext y han registrado un crecimiento sostenido como momentos estratégicos de liquidez. Según explica, en 2024, el desequilibrio medio diario de las subastas de Euronext superó los 200 millones de euros en liquidez no casada, alrededor del 6% del volumen negociado en subastas, lo que pone de manifiesto la importante oportunidad existente.
Desde Euronext señalan que las órdenes Auction Volume Discovery permitirán a los participantes aprovechar el desequilibrio de la subasta, además de ofrecerles oportunidades únicas de negociación en bloques. “Los miembros del mercado podrán introducir órdenes Auction Volume Discovery no mostradas en el libro a lo largo de toda la sesión de negociación. Estas órdenes se ejecutarán al precio oficial de la subasta de apertura o de cierre sin contribuir al proceso de determinación de dicho precio”, matizan.
Y añaden que, en la fase de cruce de la subasta de apertura o de cierre, las órdenes Auction Volume Discovery se cruzarán en primer lugar contra el desequilibrio de la subasta. “Las órdenes AVD restantes se ejecutarán a continuación entre sí. Cualquier orden AVD no ejecutada expirará al concluir la subasta correspondiente”, matizan.
En opinión de Nicolas Rivard, Global Head of Cash Equity and Data Services en Euronext, el lanzamiento del tipo de orden Auction Volume Discovery para renta variable es un hito importante en su plan estratégico Innovate for Growth 2027 para la negociación de contado. “Esta nueva solución subraya nuestro compromiso de ampliar las oportunidades de negociación para nuestros clientes y, al mismo tiempo, reforzar la liquidez en todos nuestros mercados europeos. Estamos orgullosos de aprovechar nuestro liderazgo en negociación en Europa para aportar valor añadido a los participantes del mercado”, comenta Rivard.
Incorporar arte y objetos de colección a la gestión patrimonial puede aportar un valor significativo a lo largo del tiempo. Así lo recoge el informe «Art & Finance Report 2025» elaborado por Deloitte. “Crear una conexión más profunda y personal con los clientes, especialmente con la próxima generación, es un aspecto clave del informe de este año”, recoge el estudio. Las ventajas de la integración del arte en las carteras van más allá de los rendimientos financieros e incluyen beneficios emocionales y relacionales. “Fomenta un enfoque más humanístico, que ofrece un significado tanto financiero como no financiero a través de experiencias personalizadas y memorables”, apunta.
El estudio concluye, entre otros aspectos, que en un mundo marcado por la incertidumbre, el hiperindividualismo, los rápidos cambios tecnológicos y la desaparición de los puntos de referencia, “el arte y la cultura ofrecen una forma de reconectar; ayudan a compartir valores, a encontrar puntos en común y a cultivar nuestra humanidad”. En este sentido, los autores del informe admiten que las iniciativas artísticas y coleccionables “tienen una relevancia y resonancia duraderas en el panorama actual de la gestión patrimonial, en constante evolución, ya sea que estén diseñadas para personas con un patrimonio neto ultra alto (UHNWI) o adaptadas a una clientela privada más amplia”.
Tras una encuesta realizada a 473 profesionales del mundo del arte y las finanzas -gestores patrimoniales, family offices, coleccionistas y profesionales de arte, así como prestamistas con garantía artística- el estudio observa hasta cinco tendencias dentro de la inversión en arte:
1.- Aumento del patrimonio en arte y objetos de colección. El estudio estima que el patrimonio en arte y objetos de colección de los Ultra-High-Net-Worth Individuals (UHNWI) aumentó de 2,17 billones de dólares en 2022 a 2,56 billones en 2024. En definitiva, un 18%. Las proyecciones del informe sugieren que esta cifra podría alcanzar alrededor de 3,47 billones de dólares en 2030 -un 60% más respecto a 2022- por el crecimiento de la población mundial de UHNWI.
2.- La gran transferencia de riqueza. Hasta 1,2 millones de personas, con un patrimonio neto superior a 5 millones de dólares, transferirán casi 31 billones de dólares durante la próxima década. Las personas con un patrimonio neto superior a 30 millones de dólares representan el 13% de este grupo, pero suponen el 64% (19,84 billones de dólares) de la transferencia. Suponiendo que el 5% de las transferencias de riqueza de estas personas se refiera a obras de arte y objetos de colección, cambiarán de manos alrededor de 992.000 millones de dólares, lo que supone aproximadamente 100.000 millones de dólares al año durante 10 años.
3.- Más allá del arte tradicional. La estrategia de arte y finanzas se ha ampliado para incluir no solo arte y antigüedades, sino también artículos de lujo y coleccionables personales. Esto permite atender a una gama más amplia de activos, tanto para la asignación de patrimonio como para la cobertura de clientes.
4.- Base de clientes en crecimiento. El número de clientes potenciales para los servicios de gestión patrimonial de arte es considerable. Cerca de 121.000 personas presentaban un patrimonio neto ultra alto (UHNWI) en 2024, cifra que se elevará a unos 163.725 UHNWI en 2030. Y podrían ser candidatos idóneos. Alrededor del 25 % de los inversores acaudalados se identifica como «coleccionistas», y aquellos que poseen 5 millones de dólares o más en activos invertibles dedican una cantidad significativa de tiempo y recursos a sus colecciones, a menudo muy extensas.
5.- Oportunidad y resiliencia del mercado medio. Las obras de arte valoradas entre 50.000 y 1 millón de dólares han demostrado su resiliencia en fases de desaceleración del mercado mundial del arte. El segmento medio del mercado sigue estando muy infrautilizado. En 2024, representó aproximadamente 8.000 millones de dólares en ventas globales en subastas, o lo que es lo mismo, solo el 4% de los lotes vendidos.
Perspectivas
Asimismo, el sondeo recoge las perspectivas generales del wealth management en cuanto a inversión en arte:
1.- El apoyo al arte en los servicios patrimoniales sigue siendo fuerte. Una gran mayoría de los actores del sector del arte y las finanzas siguen creyendo que el arte debe incluirse en los servicios de gestión patrimonial. En este sentido, el consenso medio entre gestores patrimoniales, coleccionistas y profesionales del arte alcanzó el 79%.
2.- Menos gestores patrimoniales ofrecen servicios relacionados con el arte, pasando del 63% en 2023 al 51% en 2025. Esta tendencia se mantuvo tanto en los bancos privados (50%) como en los family offices (52%). Este descenso puede reflejar un enfoque más cauteloso o selectivo ante la complejidad normativa y los retos operativos percibidos. Los proveedores externos independientes son cada vez más importantes para cubrir la falta de conocimientos especializados, lo que permite ofrecer servicios artísticos conformes con la normativa, además de escalables.
3.- El asesoramiento integral impulsa la inclusión del arte en las estrategias patrimoniales. En 2025, el 87% de los gestores patrimoniales citaron la necesidad de relaciones de asesoramiento integradas como la razón principal para incluir el arte. Esto refuerza el papel del arte en la planificación patrimonial integral.
4.- Factores relacionados con los clientes como motivo principal por el que el arte debe incluirse en los servicios de gestión patrimonial: El 65% de los gestores patrimoniales afirmó que sus clientes solicitan cada vez más su ayuda en cuestiones relacionadas con el arte, lo que supone un aumento significativo con respecto al 44% del año anterior. Por el contrario, la importancia que se concede al arte como clase de activos ha disminuido, pasando del 60% en 2023 al 52% en 2025. Este cambio pone de relieve que la gestión patrimonial está pasando de un modelo puramente financiero a otro más holístico y orientado a objetivos, impulsado por la evolución de las expectativas de los clientes y el cambio generacional. En este contexto, el arte y los objetos de colección pueden desempeñar un papel estratégico.
5.- La integración de servicios relacionados con el arte en la gestión patrimonial holística moderna reconoce la doble función del arte como activo de capital alternativo y como forma de expresión personal con valor intrínseco. Este enfoque integral garantiza que los activos de los clientes se gestionen con fines lucrativos y para la realización personal y la creación de un legado.
6.- Porcentaje medio del 10,4% del patrimonio asociado al arte y los objetos de colección: Según la encuesta, se estima de forma conservadora que los clientes destinan una media del 10,4 % de su patrimonio al arte y los objetos de colección, lo que se mantiene en línea con el 10,9 % registrado en 2023.
7.- La experiencia de terceros es esencial para respaldar el desarrollo de servicios de gestión patrimonial relacionados con el arte. Sin embargo, cada vez es más difícil encontrar y seleccionar a los socios adecuados.
8.- La combinación de pasión e inversión sigue predominando en la compra de obras de arte, pero las motivaciones emocionales y culturales están aumentando. Aunque la combinación de pasión e inversión sigue impulsando a la mayoría de los coleccionistas (59% en 2025), esta proporción ha disminuido de forma constante desde el 76% registrado en 2014. Al mismo tiempo, las motivaciones puramente emocionales y culturales para coleccionar han alcanzado sus niveles más altos jamás registrados. Esto pone de relieve un giro creciente hacia el coleccionismo por motivos de identidad, significado y legado, en lugar de solo por el rendimiento financiero.
9.- El coleccionismo se ha vuelto más profesional y orientado a objetivos específicos. La demanda de gestión de colecciones creció del 52% en 2023 al 63% en 2025, con un aumento idéntico en el ámbito del arte y la planificación patrimonial durante el mismo periodo.
10.- Demanda constante de estudios e información sobre el mercado del arte. Los estudios e información sobre el mercado del arte siguen siendo muy valorados, pasando del 90% en 2023 al 91% en 2025.
11.- Los préstamos garantizados con obras de arte y las inversiones de impacto social están ganando terreno. Esta tendencia pone de relieve un cambio más amplio en los valores, en el que las decisiones financieras se alinean cada vez más con los objetivos, la sostenibilidad y la identidad personal.
Aunque el sector sanitario ha atravesado dificultades en numerosos mercados, la industria farmacéutica china vive un momento de renovado impulso. Buena parte de este avance procede de las empresas biotecnológicas del país, que en pocos años han pasado a situarse entre los referentes mundiales del sector. Hoy, las compañías chinas figuran entre las más avanzadas en el desarrollo de terapias dirigidas contra el cáncer y amplían rápidamente sus capacidades en áreas como las enfermedades autoinmunes y las patologías raras.
DeepSeek llamó la atención internacional y puso de relieve la rapidez con la que China está avanzando en tecnologías de vanguardia. De forma similar, una serie de acuerdos recientes entre empresas biotecnológicas chinas y grandes farmacéuticas internacionales ha puesto el foco en un sector cuya evolución había pasado relativamente desapercibida para muchos inversores. Este desarrollo no es fruto de la casualidad, sino el resultado de años de inversión estratégica, reformas regulatorias y desarrollo del talento.
Los retos demográficos y sanitarios de China
China está experimentando una de las transformaciones demográficas más rápidas de la historia. Se calcula que, para 2035, la población de personas mayores de 60 años superará los 400 millones y representará más del 30% de la población total del país.
Al mismo tiempo, ha atravesado un intenso proceso de urbanización que ha transformado los estilos de vida y los hábitos alimentarios. Como consecuencia, las enfermedades crónicas han aumentado de forma significativa. Actualmente, es el país con mayor número de personas con diabetes del mundo y registra una de las tasas más elevadas de obesidad infantil, afectando a cerca del 30 % de los niños y adolescentes de entre 6 y 18 años.
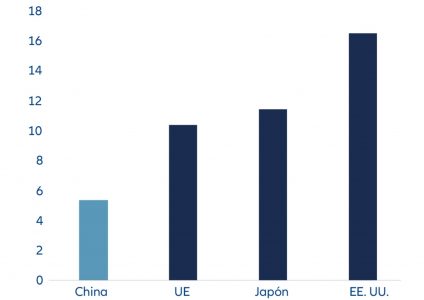
Estas tendencias están poniendo a prueba la capacidad del sistema sanitario chino, especialmente en un contexto en el que el gasto en salud ha sido históricamente inferior al de otras grandes economías. En 2022, por ejemplo, China destinó el equivalente al 5,4 % de su PIB a la sanidad, una proporción inferior a la mitad de la registrada en EE. UU. (Gráfico 1).
La creciente presión sobre el sistema sanitario ha acelerado las reformas destinadas a mejorar la salud pública y reforzar la prevención. Entre las prioridades se encuentran ampliar el acceso a la atención médica y reducir su coste para la población. Como parte de este esfuerzo, en los últimos cinco años se han inaugurado alrededor de 5.000 nuevos hospitales. Además, China está incorporando tecnologías como la inteligencia artificial, los sistemas avanzados de diagnóstico por imagen y las plataformas digitales de salud para mejorar los diagnósticos, reducir costes y ampliar el acceso a la atención sanitaria en regiones menos atendidas.
En este contexto, el sector biotecnológico está desempeñando un papel cada vez más relevante para afrontar algunos de los principales retos sanitarios del país, especialmente los derivados del envejecimiento poblacional, la distribución desigual de los recursos y el creciente peso de las enfermedades crónicas.
El auge de la biotecnología china
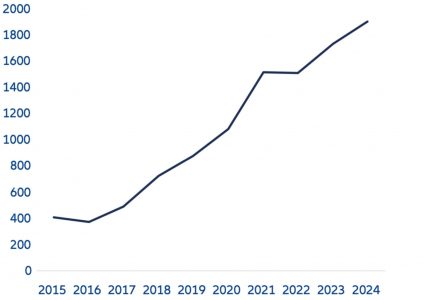
La biotecnología figura entre las prioridades estratégicas de China desde principios de los años 2000, pero su verdadero despegue se ha producido durante la última década. Prueba de ello es que el número de fármacos innovadores desarrollados en el país pasó de menos de 350 en 2015 a 1.250 en 2024, superando a Europa y reduciendo rápidamente la distancia con EE. UU.
Gráfico 1: Gasto sanitario (% del PIB): China frente a la UE, Japón y EE. UU.
Fuente: Base de datos del Banco Mundial sobre gasto sanitario, a 31 de diciembre de 2022.
Las reformas regulatorias, una mayor disponibilidad de financiación y el creciente número de profesionales especializados han sido algunos de los principales impulsores de esta evolución. Gracias a ello, China se ha convertido en uno de los principales motores de innovación del sector biotecnológico.
Reformas regulatorias
A partir de 2015, la biotecnología fue incorporada como uno de los diez sectores estratégicos incluidos en el plan “Made in China 2025”. Más recientemente, también ha pasado a desempeñar un papel destacado dentro del marco de las denominadas “nuevas fuerzas productivas de calidad”, que sitúan la innovación tecnológica en el centro del crecimiento económico.
Entre las principales medidas adoptadas destacan:
Reducción de los plazos para realizar ensayos clínicos.
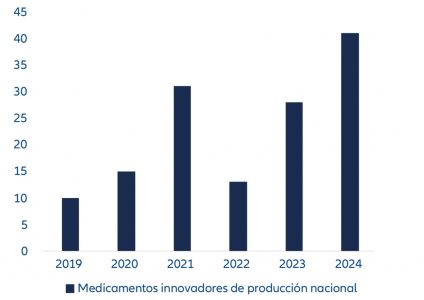
Aceleración de los procesos de aprobación de medicamentos innovadores (Gráfico 2).
Inclusión de nuevos tratamientos en los sistemas nacionales de reembolso sanitario.
Armonización de los estándares de investigación clínica con las prácticas internacionales, facilitando la colaboración con compañías farmacéuticas globales.
Nuevas fuentes de financiación
El acceso a la financiación ha sido uno de los grandes impulsores del crecimiento del sector biotecnológico en China. Las reformas introducidas en los mercados durante la última década han ampliado las vías de financiación para empresas innovadoras en etapas tempranas de desarrollo. Uno de los hitos más importantes llegó en 2018, cuando la Comisión Reguladora del Mercado de Valores de China puso en marcha un proceso acelerado para la salida a bolsa de los llamados “unicornios” tecnológicos. La medida reflejaba el claro compromiso de las autoridades con el impulso de industrias basadas en la innovación.
A su vez, la Bolsa de Hong Kong flexibilizó sus requisitos de cotización para permitir que compañías biotecnológicas sin ingresos pudieran acceder al mercado. Esto proporcionó a numerosas empresas emergentes acceso a financiación internacional incluso antes de comercializar sus primeros productos. A ello se sumó la creación del mercado STAR de Shanghái, que introdujo mecanismos destinados a facilitar la salida de los inversores en etapas iniciales y mejorar la liquidez.
En conjunto, estas medidas impulsaron un aumento de la inversión de capital riesgo y de capital privado. Como resultado, la financiación destinada a empresas biotecnológicas en fases tempranas pasó de 2.000 millones de dólares en 2017 a 16.000 millones en 2021.
Aunque la financiación privada se moderó durante los años de la pandemia, la recuperación de los mercados bursátiles y el aumento de acuerdos de licencia suscritos con grandes farmacéuticas internacionales han contribuido a restablecer un entorno financiero más favorable para el sector.
Gráfico 2: Las aprobaciones de biofármacos y medicamentos innovadores siguen aumentando
Fuente: Mercator Institute for China Studies (MERICS), abril de 2025.
El auge del talento científico y tecnológico
Otro de los principales motores de este crecimiento ha sido la creciente disponibilidad de talento científico y tecnológico de China. A ello han contribuido tanto el elevado número de graduados en disciplinas STEM (ciencia, tecnología, ingeniería y matemáticas) como el regreso de investigadores chinos formados en Occidente desde principios de los años 2000.
China forma alrededor de cinco millones de graduados STEM cada año, lo que le proporciona una amplia cantera de científicos, ingenieros y especialistas en biotecnología. Este flujo de talento ha contribuido a reforzar la capacidad investigadora del país. En la actualidad, los investigadores chinos ocupan el segundo lugar a nivel mundial en número de publicaciones científicas de alta calidad, solo por detrás de EE. UU. y por delante de países como Reino Unido, Alemania o Japón.
Además, la amplia disponibilidad de profesionales cualificados contribuye a que los costes laborales sigan siendo significativamente inferiores a los de otros mercados, como el estadounidense.
Gráfico 3: Número de ensayos clínicos de fármacos innovadores
Fuente: Pharmcube y HSBC, a 31 de diciembre de 2024.
Acuerdos de licencia: validación internacional y mayor credibilidad
En los últimos años han proliferado los acuerdos mediante los cuales grandes compañías farmacéuticas internacionales adquieren los derechosde comercialización global de medicamentos desarrollados por empresas biotecnológicas chinas.
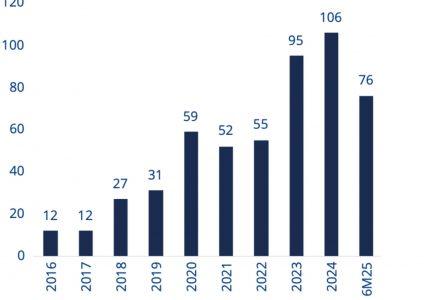
Esta tendencia comenzó a ganar impulso en 2023, cuando se cerraron 74 acuerdos por un valor potencial de hasta 42.500 millones de dólares. Solo durante el primer semestre de 2025 se firmaron 64 operaciones adicionales, valoradas en hasta 68.300 millones de dólares.
Compañías de referencia como Merck, Pfizer o AstraZeneca, entre otras, han suscrito acuerdos con firmas biotecnológicas chinas. Muchas de estas farmacéuticas se enfrentan al vencimiento de patentes clave y a una creciente presión sobre los precios, por lo que estas alianzas les ofrecen acceso a nuevos tratamientos y potenciales fuentes de crecimiento futuro.
Para las compañías chinas, estos acuerdos también representan importantes ventajas estratégicas y financieras. Los pagos iniciales asociados a las licencias contribuyen a financiar las actividades de investigación y desarrollo, sin necesidad de asumir los elevados costes que implica la comercialización de medicamentos a escala global.
Además, estos acuerdos permiten a las empresas chinas aprovechar la experiencia comercial y regulatoria de grandes grupos farmacéuticos internacionales para llevar sus tratamientos a nuevos mercados. Al mismo tiempo, asociarse con compañías de referencia supone una importante validación de la calidad y del potencial de la innovación desarrollada en China. Este reconocimiento puede contribuir a atraer más inversión y talento al sector.
Gráfico 4: Evolución de los acuerdos de licencia suscritos por empresas biotecnológicas chinas
Fuente: Morgan Stanley y GBI, a 30 de junio de 2025. Datos de 2025 correspondientes únicamente al primer semestre.
Un universo de inversión cada vez más amplio
La historia bursátil del sector biotecnológico chino es relativamente reciente. Hace apenas una década existían pocas compañías cotizadas. Tras un periodo de fuerte crecimiento impulsado por las reformas financieras, el sector atravesó posteriormente una etapa complicada durante y después de la pandemia.
Sin embargo, aunque el sector ha seguido avanzando con fuerza desde el punto de vista empresarial y tecnológico, solo en los últimos años este progreso ha empezado a reflejarse de manera más evidente en el comportamiento de los mercados.
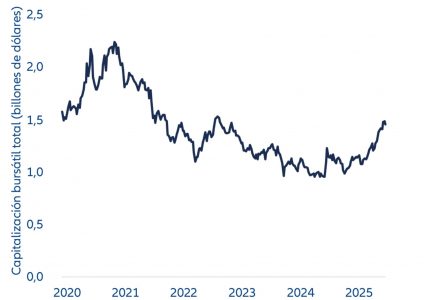
Actualmente, más de 400 empresas biotecnológicas chinas cotizan en las bolsas de China continental, Hong Kong y EE. UU., con una valoración de mercado conjunta cercana a los 1,5 billones de dólares estadounidenses (Gráfico 5).
A pesar de la recuperación registrada recientemente, el valor total del sector sanitario chino continúa situándose por debajo de los máximos alcanzados en 2021. Además, en comparación con EE. UU., sigue existiendo una diferencia considerable: el valor de mercado de las compañías sanitarias estadounidenses supera en aproximadamente 3 billones de dólares al de China.
En nuestra opinión, este diferencial pone de manifiesto el amplio margen de crecimiento que todavía presenta el sector.
Gráfico 5: Valor de mercado del sector sanitario chino (billones de dólares)
Fuente: Jefferies y FactSet, a 29 de agosto de 2025. China Healthcare hace referencia al conjunto de compañías chinas incluidas en el sector sanitario (GICS nivel 1).
Conclusión
Como ocurre en los mercados biotecnológicos de todo el mundo, invertir en el sector biotecnológico chino implica riesgos. Las tasas de éxito en las fases iniciales de investigación clínica siguen siendo reducidas y las tensiones geopolíticas, especialmente en lo relativo al acceso al mercado estadounidense, continúan representando un reto.
No obstante, la evolución de la industria es muy significativa. Tanto el volumen como la calidad de los medicamentos en desarrollo están aumentando con rapidez, y las empresas chinas ya representan aproximadamente un tercio del valor total de los acuerdos internacionales de licencia del sector.
De cara al futuro, los factores que han impulsado esta transformación se mantienen. China cuenta con una amplia base de talento científico y tecnológico, unos estándares de investigación cada vez más elevados, un entorno regulatorio más favorable y un acceso a financiación que ha mejorado significativamente en los últimos años.
Todo ello, supone un entorno favorable para que la innovación siga avanzando y el sector continúe ganando relevancia tanto dentro como fuera de China.
En nuestra opinión, la biotecnología es uno de los ejemplos más claros de la evolución que está experimentando China en sectores impulsados por la innovación. El rápido desarrollo de nuevas capacidades científicas, la creciente presencia internacional de sus empresas y el fortalecimiento del ecosistema biotecnológico apuntan a que el sector seguirá desempeñando un papel cada vez más relevante en los próximos años.
Tribuna de Willis Tsai, especialista de producto, Alex Jiang, analista de investigación y Tessa Wong, especialista sénior de producto de Allianz Global Investors