¿Es el bitcoin un indicador fiable de liquidez?

  |   Por  |  0 Comentarios

es el bitcoin un indicador fiable de liquidez
Canva

Para muchos expertos existe una fuerte correlación entre bitcoin y los activos digitales con la liquidez global. Según Yves Bonzon, CIO de Julius Baer, estamos ante uno de los segmentos “más sensibles a la liquidez en los mercados financieros”, lo que ha llevado a algunos analistas a interpretar la caída de la cotización de la criptodivisa como una advertencia anticipada de contracción monetaria. En su último análisis, Bonzon recoge este debate planteando cuestiones fundamentales.

¿Han encontrado los inversores la clave para medir las fluctuaciones de liquidez en el sistema financiero?

Bonzon señala que la dinámica reciente de los mercados ha intensificado estas preguntas. Recuerda que recientemente las acciones estadounidenses experimentaron una fuerte caída intradía, después de que se deshiciera el repunte inicial provocado por los resultados de Nvidia. Aunque este tipo de movimientos son poco comunes, subraya que “suelen ir seguidos de fuertes rebotes”.

En el ámbito de los activos digitales, Bitcoin ha entrado en una fase bajista marcada: “ha experimentado una tendencia bajista sostenida, cayendo más de un 30 % desde su máximo reciente”. La evolución del precio, junto con su disociación del oro, ha vuelto a abrir el debate sobre su capacidad para actuar como equivalente digital del metal precioso. Bonzon insiste en que los inversores deben diferenciar entre las correlaciones a corto y largo plazo, ya que a corto plazo la relación puede oscilar de “significativamente positiva a significativamente negativa”, un comportamiento que se intensifica cuando Bitcoin “se negocia como una acción de tecnología de la información de alta beta” en periodos de apalancamiento o desapalancamiento excesivo.

A largo plazo, sin embargo, el CIO sostiene que tanto el oro como el bitcoin tenderán a moverse “en gran medida a la par” mientras los gobiernos occidentales continúen utilizando los mercados de capitales con fines de sanciones, un entorno que favorece una “mayor demanda estructural de activos externos que protejan contra las consecuencias de tales acciones”.

Bonzon añade que, aunque Bitcoin y los activos digitales se encuentran entre los segmentos más sensibles a la liquidez global, eso no convierte necesariamente a la criptomoneda en un indicador adelantado fiable. Explica que su historial relativamente breve ofrece ya un patrón reconocible: tras sus eventos de reducción a la mitad, tiende a iniciarse una fase de consolidación sostenida. A pesar de ello, y en el contexto de la Perspectiva Secular de la firma, Julius Baer continúa considerando a Bitcoin “una cobertura viable a largo plazo contra el dominio fiscal y la devaluación de la moneda fiduciaria”.

Los resultados de las ganancias de NVIDIA desencadenan una montaña rusa en los mercados de valores estadounidenses

El informe contextualiza el comportamiento reciente de los mercados tradicionales. Las acciones estadounidenses sufrieron recientemente una sesión excepcionalmente volátil: tras un comienzo impulsado por los resultados de Nvidia, el S&P 500 “abrió con una subida de más del 1%”, para posteriormente protagonizar “una reversión intradía masiva” y cerrar en negativo.

El Nasdaq 100 vivió un movimiento aún más extremo, con “un rango de negociación intradía poco común de más del 4%”. Se trata de episodios muy poco habituales: “Desde el año 2000, solo han ocurrido ocho episodios de este tipo”, recuerda Bonzon. Sin embargo, todos ellos han sido históricamente seguidos por rebotes medios del 16% en los 100 días posteriores. Desde esa jornada, ambos índices de referencia han encadenado tres días consecutivos de recuperación.

Otros indicadores también mostraron señales de estabilidad fueron el NYSE Securities Broker/Dealer Index, que acaba de rebotar en su media móvil de 200 días; y el VIX, que según el experto se calmó, cotizando solo ligeramente por encima de su nivel promedio a largo plazo de 20.

En los mercados de renta fija, Bonzon destaca que el Índice de Estimación de Volatilidad de Opciones de Merrill Lynch (MOVE), que refleja la volatilidad implícita en el mercado de bonos del Tesoro estadounidense, “se está comportando bien”, situándose por debajo de los 80 puntos. Señala también que ni los rendimientos nominales ni los reales de los bonos estadounidenses han mostrado movimientos significativos en las últimas sesiones, mientras que las expectativas de inflación permanecen estables. Una estabilidad similar se observa en el índice del dólar estadounidense, que se mantiene alrededor de los 100 puntos, y en el precio del oro, que continúa evolucionando de manera lateral dentro de un rango de entre 4.000 y 4.200 dólares por onza.

¿Oro digital o Nasdaq con esteroides? 

En cuanto a bitcoin, Bonzon detalla que la criptomoneda “ha perdido más de un 30% de su valor desde su máximo histórico anterior a principios de octubre”, después de tocar un mínimo provisional de 80.553 dólares. Paralelamente, los ETFs de bitcoin se encaminan a un mes récord de salidas.

El CIO habla de que en un reciente artículo de opinión en el Financial Times titulado «La señal de advertencia de la caída del bitcoin», Katie Martin escribió que la evolución del precio del bitcoin y los activos digitales en general se está convirtiendo en una señal de alerta temprana de que los mercados se sienten inestables, ya que daría a los inversores, especialmente a los apalancados, una señal anticipada de contracción de liquidez.

La divergencia entre el oro y el bitcoin ha llevado a algunos analistas a concluir que la criptomoneda no es realmente oro digital. Pero Bonzon matiza que esta afirmación podría ser prematura: los inversores en oro suelen operar sin apalancamiento, mientras que gran parte de los inversores en bitcoin, especialmente minoristas, sí lo utilizan. Este desajuste explica por qué, en ciertos periodos, “invertir en bitcoin se asemeja más a invertir en acciones de TI con beta alta”.

Además, advierte que la teoría de Bitcoin como indicador adelantado de liquidez tiene límites: “Si bitcoin se convirtiera en el nuevo indicador de liquidez estadounidense seguido por todos, la señal dejaría de funcionar.”

El argumento a favor del co-movimiento a largo plazo entre el oro y su equivalente digital sigue vigente

Durante su reciente viaje a Singapur y Hong Kong, Bonzon recibió numerosas consultas sobre el destino del mercado cripto. Señala que, pese a la corta historia del activo, se observa “un patrón distintivo” que suele repetirse tras cada halving, marcando el inicio de “una fase de consolidación sostenida”.

A largo plazo, Bonzon prevé que tanto el oro como el bitcoin “seguirán subiendo mientras los gobiernos occidentales sigan instrumentalizando sus mercados de capitales con fines de sanciones”. Esta dinámica prolongaría la demanda estructural de activos externos que protegen frente a la intervención geopolítica.

Como riesgo de cola, el CIO advierte que un eventual acuerdo de paz en Ucrania que incluya la descongelación de activos rusos podría provocar una “repentina toma de beneficios” en activos fuera del sistema.

En los próximos meses, se espera que la elevada correlación entre Bitcoin y las acciones de tecnología estadounidense disminuya, al ser un fenómeno vinculado a la presente fase de consolidación bursátil. Mientras tanto, los indicadores de sentimiento se encuentran “en territorio deprimido” y los de sobrecompra/sobreventa apuntan a “presión de venta avanzada”, lo que deja espacio para rebotes a corto plazo.

En términos estructurales, Bonzon afirma: “Bitcoin debería seguir siendo el ‘token nativo’ original, el único activo digital capaz, en principio, de cumplir la función de oro digital». No obstante, descarta que sustituya a las monedas fiduciarias, pues está “integrado en un sistema monetario deflacionario por diseño y, por lo tanto, es subóptimo como medio de intercambio”.

A pesar de ello, Julius Baer mantiene su tesis central: “Seguimos considerando el bitcoin como una cobertura viable a largo plazo contra el dominio fiscal y la devaluación de la moneda fiduciaria». El CIO concluye recordando que el próximo halving está previsto para mediados de 2028.
Cuatro mensajes clave para los inversores al inicio de 2026

  |   Por  |  0 Comentarios

mensajes clave para inversores
Foto cedidaDe izquierda a derecha: Javier García de Vinuesa, Country Head para España de Natixis IM; Melanie Lange, Director ‑ Business Development para Iberia de Federated Hermes; Eric Muller, director de productos y estrategia de inversión de Muzinich & Co; y Arturo García Alonso, CIO de GSI.

Tras conocer las perspectivas de las gestoras internacionales, toca ir un paso más allá y preguntarles cuál consideran que es el principal mensaje que los inversores deben tener para arrancar el año. En esta ocasión, los responsables de Natixis IM, Federated Hermes, Muzinich & Co y GSI han compartido su visión con nosotros. 

Natixis IM: resiliencia y constructivos en renta variable

Para 2026, la gestora espera un escenario de crecimiento resiliente, sin recesión, con claras divergencias regionales. Por ejemplo, considera que Estados Unidos seguirá siendo el principal motor macro, apoyado por una combinación de política fiscal aún expansiva y una política monetaria que se estabiliza cerca del nivel neutral. Mientras, en Europa, apunta que el crecimiento seguirá siendo más débil y Alemania y Francia decepcionarán frente a las expectativas actuales. Según la visión de Javier García de Vinuesa, Country Head para España de Natixis IM, el principal lastre europeo seguirá siendo la debilidad estructural de la demanda, asociada a tasas de ahorro elevadas, lo que refuerza la necesidad de una política monetaria más acomodaticia por parte del BCE en 2026.

¿Qué implicaciones tiene esto para los inversores? “En este contexto, nuestra visión para 2026 es constructiva en renta variable, pero selectiva. Seguimos favoreciendo los mercados y sectores respaldados por crecimiento real de beneficios y demanda interna sólida: Estados Unidos, España y Asia ligada a tecnología y semiconductores. El liderazgo del sector tecnológico continuará, apoyado por inversión en IA, infraestructuras energéticas y digitalización, con Asia (China, Corea, Taiwán) jugando un papel clave por crecimiento de beneficios. En Europa, evitamos una exposición indiscriminada al mercado y priorizamos historias específicas (financieros, utilities, energía) frente a mercados impulsados solo por valoración”, afirma García de Vinuesa. 

Por el lado de la renta fija, el responsable de la gestora para España señala que prefieren el crédito corporativo de calidad en Europa y de forma más táctica, high yield en EE. UU., siempre dentro de una construcción de carteras bien diversificada. “En conjunto, 2026 se perfila como un año de oportunidades, pero donde la selección, la diversificación y la gestión activa serán determinantes para capturar rentabilidad ajustada al riesgo”.

Federated Hermes: gestión activa

En opinión de Melanie Lange, Director ‑ Business Development para Iberia de  Federated Hermes, entramos en 2026 con un escenario que empieza a despejarse tras años de incertidumbre y con un crecimiento global que muestra una notable resiliencia y una normalización monetaria que abre nuevas vías para generar valor. Frente a este contexto, el mensaje de Lange es claro: la gestión activa vuelve a ser esencial para identificar ineficiencias y centrarse en aquellos mercados donde el potencial es mayor. 

“Al recorrer el mapa global, Asia —con especial protagonismo de China y Corea— emerge como una región clave: tras un periodo prolongado de valoraciones contenidas, mantiene motores estructurales sólidos, desde la innovación tecnológica hasta el desarrollo industrial. Las estrategias que adoptan un enfoque contrarian y buscan compañías infravaloradas en estos mercados menos eficientes han mostrado una capacidad diferencial para capturar oportunidades en momentos de transición económica”, explica Lange.

Según su visión, la tecnología actúa como puente natural hacia Estados Unidos, donde la innovación continúa siendo el gran motor del crecimiento. Por lo que defiende que las estrategias cuantitativas basadas en inteligencia artificial y modelos avanzados —como los que se apoyan en amplios “bosques de decisiones” para analizar miles de compañías cada día— ofrecen una forma renovada de interpretar la información y detectar ineficiencias. “Una de sus grandes ventajas es la amplitud de exposición: no se centran únicamente en las grandes compañías tecnológicas, sino que abarcan todo el espectro del mercado estadounidense, incluyendo aquellas empresas de pequeña y mediana capitalización que constituyen la columna vertebral de la economía del país”, argumenta. 

Por último, destaca que ese mismo vínculo con el tejido empresarial de tamaño medio conduce de forma natural hacia los activos privados, que seguirán desempeñando un papel relevante en 2026. “En un entorno donde la volatilidad puede reaparecer, las estrategias que invierten en empresas de pequeña y mediana capitalización a través de co-inversiones  en el lower mid-market aportan descorrelación, estabilidad y un potencial de crecimiento sostenido”, concluye Lange.

Muzinich & Co: visión constructiva para el crédito

Eric Muller, director de productos y estrategia de inversión de Muzinich & Co, pone el foco en su especialidad: el crédito. La gestora tiene una visión constructiva para el crédito en 2026 y espera que el impulso del crecimiento económico continúe, mientras que los beneficios empresariales se mantendrán fuertes, siguiendo la tendencia de 2025. 

“Los factores técnicos creemos que seguirán siendo favorables en 2026, ya que los inversores seguirán buscando las rentabilidades de los bonos. Sin embargo, prevemos que la oferta neta crezca de forma significativa en 2026 en el segmento investment grade y de forma más moderada en el high yield. En cuanto a las valoraciones, algunas de las operaciones rentables que vimos en 2025 se ven ahora amenazadas por la compresión de las primas de riesgo y los estrechos diferenciales, lo que nos obligará a adaptar nuestra gestión del riesgo”, explica. 

En su opinión, hay dos preguntas pueden surgir en 2026: ¿hasta qué punto pueden extenderse los recientes acontecimientos idiosincrásicos relacionados con el crédito y convertirse en un riesgo sistémico? ¿Pueden las necesidades de financiación de las grandes tecnológicas afectar a los mercados crediticios? “En cuanto a la primera, no creemos que vaya a ser así. Es cierto que recientemente se han producido impagos muy publicitados. La tasa de impagos puede aumentar modestamente, pero no vemos signos de debilidad generalizada en la mayoría de los segmentos del mercado. En cuanto a la segunda pregunta, las preocupaciones son legítimas teniendo en cuenta las necesidades de inversión previstas en infraestructuras para estas empresas. Sin embargo, debemos tener en cuenta que estas empresas tienen una calificación muy alta y no vemos indicios de que vayan a intentar optimizar su financiación a costa de una rebaja significativa de su calificación”, concluye Muller. 

GSI: no olvidar los mercados emergentes

Para Arturo García Alonso, CIO de GSI, algunas de las oportunidades más atractivas de 2026 pasan por capturar crecimiento estructural en mercados emergentes a través de compañías rentables que resuelven necesidades esenciales, en sectores con demanda recurrente y creciente, y fundamentos sólidos. 

“En África y otros mercados en desarrollo, el acceso limitado al capital sigue frenando a pymes de alto potencial con modelos probados, trayectoria creciente, equipos contrastados, etc. Nuestra experiencia confirma que facilitar financiación a estas empresas puede acelerar su crecimiento, reforzar su resiliencia y crear valor a largo plazo tanto para los inversores como para las comunidades”, defiende García. 

Según su enfoque, es necesaria una selección rigurosa de equipos y modelos, así como la medición del impacto integrado en el proceso de inversión. “Todo ello responde a una demanda creciente de inversores que buscan un retorno financiero a su inversión mientras contribuyen a retos como la inclusión económica, la creación de empleo y la adaptación al cambio climático. Invertir con visión de largo plazo en estos mercados también aporta diversificación y exposición a tendencias estructurales que están redefiniendo la economía global”, concluye.

¡Bienvenidos a 2026!: así será el nuevo año que afrontarán los inversores

  |   Por  |  0 Comentarios

nuevo año 2026
Canva

Tras un año dominado por titulares geopolíticos y la incertidumbre económica, y marcado por los aranceles estadounidenses, las gestoras miran hacia el 2026 con optimismo cauteloso. En general, las firmas de inversión sugieren que la economía estadounidense seguirá sólida y que la europea mejorará, a lo que se suman unas políticas monetarias por parte de los principales bancos centrales favorables para los mercados. Todo ello ofrecerá un entorno de oportunidades, pero también de mayor apuesta por la diversificación. 

Al analizar las perspectivas económicas, Anthony Willis, Senior Economist de Columbia Threadneedle Investments, prevé un crecimiento sólido en 2026. “Anticipamos un repunte de la actividad en algunas economías europeas, con Alemania especialmente bien posicionada gracias a los estímulos anunciados. Se espera que China mantenga su objetivo de crecimiento en torno al 5% y que la expansión de Estados Unidos se sitúe en línea con la de este año. Las perspectivas de crecimiento del Reino Unido continúan siendo mediocres, aunque no difieren de forma significativa de las de 2025, si bien existe cierto margen para un ligero deterioro”, apunta Willis.

Cuestión de resiliencia

“La economía global atraviesa una transición, no una desaceleración. El crecimiento global se moderará en 2026, pero seguirá siendo resiliente mientras se mantenga la extensión del ciclo, impulsado por la innovación y el apoyo de las políticas económicas. La ola tecnológica está redefiniendo un mundo multipolar en el que los riesgos geopolíticos y de inflación se han vuelto más estructurales. Esto se suma a las preocupaciones derivadas de las vulnerabilidades fiscales y excesos de valoración, pero la inversión de capital impulsada por la IA, los cambios en política industrial y la relajación monetaria deberían sostener la actividad y mantener el ciclo”, apuntan desde Amundi.

Christian Schulz, economista jefe de Allianz GI, señala que “la economía mundial entra en 2026 todavía condicionada por las secuelas de las guerras comerciales”, y se prevé que el crecimiento solo se modere ligeramente, hasta alrededor del 2,7%. El ciclo inversor impulsado por la inteligencia artificial, junto con políticas económicas proactivas, actuará como elemento de apoyo. Según Schulz, “la inflación en Estados Unidos repuntará por encima del 3 %, mientras que en Europa y Asia las presiones serán más contenidas, lo que abrirá la puerta a recortes de tipos”.

Y añade que 2026 pondrá a prueba la resiliencia institucional, la flexibilidad política y la capacidad de adaptación a un mundo más fragmentado. “Los inversores deberán prestar atención a los avances tecnológicos que ampliarán la inversión más allá del sector tecnológico estadounidense y de algunas regiones de Asia. Combinados con políticas monetarias y fiscales más flexibles, estos factores deberían sostener la resiliencia global pese a los desafíos sobre pilares como la independencia de los bancos centrales y el libre comercio”, concluye.

“Aunque los precios actuales de los mercados reflejan un escenario Goldilocks, crecimiento con inflación contenida, en nuestra opinión es el menos probable para 2026. Aun así, los mercados podrían seguir anclados en esta hipótesis optimista hasta que los datos del mercado laboral muestren señales inequívocas de estabilización. En última instancia, la combinación de tipos reales negativos a escala global, la relajación de los requisitos para la concesión de crédito y el giro hacia políticas monetarias más expansivas en un entorno de inflación aún persistente sugiere que el crecimiento inflacionista es el escenario más probable para 2026. En conjunto, 2026 debería ofrecer a los inversores oportunidades significativas, siempre que estén preparados para adaptarse a situaciones muy distintas, que abarcan desde un riesgo limitado de recesión hasta episodios de estanflación”, sostiene John Butler, estratega macroeconómico en Wellington Management, y Eoin O’Callaghan, estratega macroeconómico en Wellington Management.

Diversificación ante los desafíos

Aunque los riesgos geopolíticos siguen siendo elevados, para Schulz, “la tentativa de distensión en Oriente Próximo constituye un punto positivo”. Estados Unidos y China continuarán liderando la revolución de la IA, con efectos indirectos que se acelerarán en otras regiones. Las valoraciones en tecnología y en ciertas actividades financieras menos reguladas justifican la cautela, pero “unos tipos de interés más bajos y un apalancamiento privado moderado reducen el riesgo de inestabilidad sistémica”.

Para DWS, la perspectiva para 2026 parece atractiva, aunque el margen de error sigue siendo estrecho. “Los titulares políticos y los riesgos geopolíticos podrían desencadenar una mayor volatilidad en cualquier momento. Por ello, una estrategia de inversión ampliamente diversificada, tanto por regiones como por clases de activos, puede ayudar a los inversores a aprovechar oportunidades mientras se mantienen preparados para posibles contratiempos”, añaden. 

Esta misma visión sobre la necesidad de diversificar, también la comparten desde Amundi, ya que consideran que los cambios estructurales a largo plazo seguirán chocando con las dinámicas de corto plazo; manteniendo elevados los niveles de riesgo, pero también redefiniendo las oportunidades a medida que gobiernos y empresas buscan preservar los flujos comerciales y de inversión. “Nuestra postura para 2026 es moderadamente constructiva en activos de riesgo, con una mayor diversificación a todos los niveles y una serie de coberturas estratégicas, como activos alternativos, oro y determinadas divisas”, indican.

BCP, subsidiaria de Credicorp en Perú, anuncia la compra de Helm Bank USA

  |   Por  |  0 Comentarios

ETF UCITS activo renta variable EEUU
Wikimedia Commons

Credicorp anunció que su subsidiaria, Banco de Crédito del Perú (BCP), suscribió un acuerdo para adquirir el 100% de las acciones emitidas y en circulación de Helm Bank USA por 180 millones de dólares, estando dicho monto sujeto a un ajuste habitual del precio al cierre de la transacción.

“Creemos que la transacción fortalece la estrategia de Credicorp de mejorar sus capacidades transfronterizas para atender a sus clientes con actividad internacional, y refuerza su capacidad para satisfacer las crecientes necesidades de los clientes latinoamericanos, preservando al mismo tiempo el legado de Helm Bank como una institución centrada en la comunidad”, señala un comunicado de la firma.

 Al 30 de septiembre del 2025 Helm Bank, entidad autorizada a operar en el estado de Florida (Estados Unidos de América), contaba con 1.141.8 millones de dólares en activos y 106,8 millones de dólares de patrimonio neto.

“Esta adquisición nos permite profundizar nuestra capacidad para servir a los latinoamericanos cuyas vidas financieras transitan tanto en sus países de origen como en los Estados Unidos”, afirmó Gianfranco Ferrari, CEO de Credicorp.

“Creemos que el legado de Helm Bank como una institución centrada en la comunidad, junto con su experiencia en la atención a clientes internacionales, se alinea perfectamente con nuestra estrategia. Esperamos fortalecer ese rol y mejorar sus capacidades dentro de nuestro ecosistema más amplio”, añadió.

“Asociarnos con Credicorp es una evolución natural para Helm Bank”, afirmó Mark Crisp, presidente y CEO de Helm Bank.

“La solidez financiera de Credicorp, la confianza en su reputación y su filosofía centrada en el cliente proveen una sólida base para nuestro próximo capítulo. Juntos, estamos bien posicionados para amplificar nuestro impacto y brindar mayor valor a las comunidades a las que servimos, tanto en Estados Unidos como en Latinoamérica.”

La finalización y el cierre de la transacción están sujetos a las condiciones de cierre habituales, incluyendo las aprobaciones regulatorias correspondientes en los Estados Unidos y el Perú.

Credicorp es el holding de servicios financieros líder en Perú, con presencia en Chile, Colombia, Bolivia, Panamá y Estados Unidos. Credicorp cuenta con una cartera de negocios diversificada, organizada en cuatro líneas de negocio: Banca Universal, a través del BCP y el Banco de Crédito de Bolivia; Microfinanzas, a través de Mibanco en Perú y Colombia; Seguros y Fondos de Pensiones, a través de Grupo Pacífico y Prima AFP; y Gestión y Asesoría de Inversiones, a través de Credicorp Capital, Gestión Patrimonial en el BCP y ASB Bank Corp. Además, complementa sus operaciones a través de Krealo, su brazo corporativo de inversiones de capital de riesgo.

El Banco de Crédito del Perú tiene más de 18 millones de clientes y una red nacional, el banco también opera internacionalmente a través de la Agencia BCP Miami, lo que refuerza su presencia regional.

Helm Bank USA, fundado en 1989, es un community bank constituido en el estado de Florida, autorizado para operar en dicho estado por la Oficina de Regulación Financiera de Florida (Florida Office of Financial Regulation – OFR), y está supervisado por la OFR y es un miembro de la Corporación Federal de Seguro de Depósitos (Federal Deposit Insurance Corporation – FDIC), que asegura los depósitos de sus clientes.

FUNCEF elige a Morgan Stanley para gestionar su fondo de inversión en el extranjero

  |   Por  |  0 Comentarios

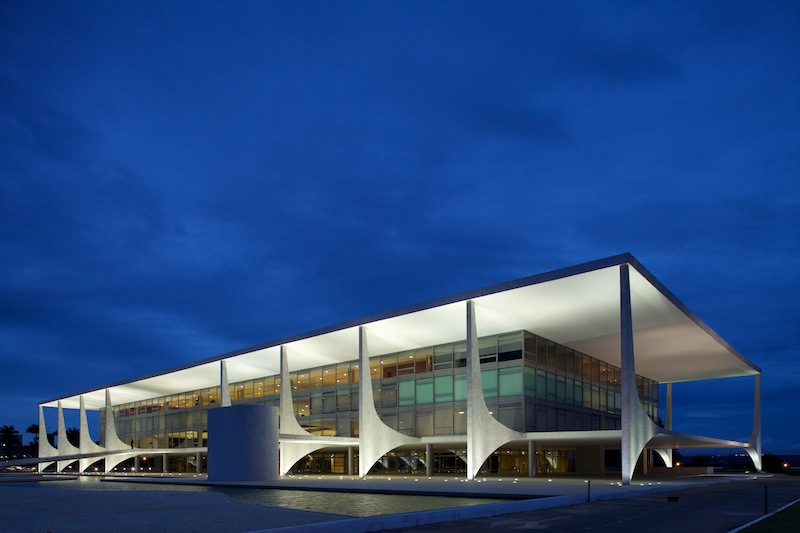
Palacio do Planalto, sede del gobierno de Brasil
Wikimedia CommonsPalacio do Planalto, sede del gobierno de Brasil

FUNCEF, el fondo de pensiones de los empleados de Caixa Federal y el tercer mayor fondo de pensiones de Brasil, con 118.000 millones de reales (21.000 millones de dólares estadounidenses) bajo gestión, ha concluido el proceso de selección de un gestor externo para gestionar un fondo de inversión en el extranjero y ha elegido a Morgan Stanley.

La gestora de activos será responsable del mandato en colaboración con XP Allocation, que operará el fondo en Brasil, según anunció la entidad el pasado jueves 25 de diciembre.

El proceso comenzó en septiembre, tras el anuncio del cierre de las operaciones de Schroders en Brasil, que hasta entonces gestionaba esta parte de las inversiones internacionales de FUNCEF. Actualmente, la fundación mantiene aproximadamente 2.000 millones de reales (363 millones de dólares estadounidenses) invertidos fuera del país. En 2024, estas inversiones registraron una rentabilidad del 37,35 %.

“La Solicitud de Propuestas (RFP) recibió más de 30 propuestas, las cuales fueron analizadas rigurosamente por los equipos de gestión, riesgo y cumplimiento normativo de FUNCEF, de acuerdo con la Política de Inversión para Planes de Beneficios de Contribución Definida administrada por FUNCEF para el período 2025-2029”, declaró Fabiano Nogueira, Director Interino de Inversiones y Renta Variable de FUNCEF.

El mandato del fondo asciende a 480 millones de reales en activos y será administrado por el Grupo de Soluciones de Cartera, el área de Morgan Stanley dedicada a carteras globales multiactivo y mandatos exclusivos. Según la fundación, tal como se prevé en la solicitud de propuestas, la compañía se apoya en la estructura global de Morgan Stanley para la gestión de activos y el control de riesgos.

Fundada en Estados Unidos hace 90 años, Morgan Stanley opera en 42 países, cuenta con más de 80.000 empleados y aproximadamente 8,2 billones de dólares bajo gestión. En Brasil, la institución lleva más de 20 años presente, prestando servicios en diferentes segmentos del mercado financiero.

“Esta contratación busca reemplazar la gestión de uno de los fondos de inversión extranjeros ya consolidados y se alinea con las mejores prácticas del mercado, delegando el mandato a un gestor especializado en asignación global, siguiendo las directrices específicas para fondos de pensiones y los límites establecidos por FUNCEF”, añadió Fabiano Nogueira.

El gerente de Renta Variable e Inversiones Offshore de FUNCEF, Odirley Rios, destacó la evolución del mercado brasileño en la gestión de activos en el extranjero. Según él, el segmento cuenta actualmente con “procesos y equipos altamente capacitados para las exigencias y especificidades de las Entidades Cerradas de Previsión Complementaria (EFPC), que trabajan con resultados a largo plazo para garantizar el pago de beneficios a jubilados y pensionados”.

“La asignación internacional es esencial en la gestión de carteras porque, además de ser una fuente de diversificación de activos, proporciona reducción de riesgos, inversiones en divisas fuertes y acceso a activos y sectores no disponibles en el mercado local”, afirmó Rios.

Perú apuesta por un turismo de mayor valor

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

La recuperación del sector turismo en Perú en 2025 ha llegado a niveles prepandemia. Y no solo está atrayendo un volumen significativo de visitantes –con más de 2,8 millones de turistas internacionales registrados entre enero y octubre–, sino que se ha logrado un cambio estructural en el perfil de su visitante, según destacó la firma financiera Fynsa en su blog.

El autor, Armando Herrera, gerente general de Fynsa Perú, señaló que el país andino se está consolidando como un destino de alto valor, con “un impacto económico que desafía la fragilidad política”. El gasto promedio por turista internacional, agregó, ha experimentado un crecimiento notable, situándose un 12% por encima de los niveles de 2019.

Para el profesional, varios factores clave están impulsando este boom y asegurando que el turismo se mantenga como un pilar estratégico en la generación de divisas. El notable aumento del gasto promedio se debe, en gran medida, al crecimiento del 12% en el segmento del Viajero de Alto Valor. Estos turistas –provenientes principalmente de Norteamérica y Asia-Pacífico– buscan activamente experiencias auténticas y sostenibles que requieren una mayor inversión, circuitos privados y estancias prolongadas. Este cambio genera ingresos directos y de mayor impacto que no se limitan solo a los tours masivos, señaló.

A su vez, la confianza en la rentabilidad del sector se refleja en una creciente inversión y conectividad descentralizada. Para Herrera, si bien Cusco y Lima siguen siendo vitales, el capital hotelero se está dirigiendo cada vez más a regiones estratégicas, como la Amazonía y el sur en ciudades como Arequipa y Puno. A su vez, la entrada de nuevas rutas aéreas domésticas fomenta circuitos descentralizados, logrando repartir el impacto económico fuera de los ejes tradicionales.

Desde una perspectiva de proyección macroeconómica, agregó el ejecutivo, se estima que este sector aporte más de 23.000 millones de dólares a la economía peruana en 2025, superando el peso relativo que tenía antes de la pandemia y reafirmando su resiliencia frente a las tensiones políticas internas. Finalmente, esta expansión tiene un impacto social directo a través de empleo total generado por la actividad turística, proyectando la creación de 1,17 millones de empleos, contribuyendo de manera significativa a la formalización y el desarrollo de habilidades especializadas en las regiones, recalcó.

El hito del turismo en 2025 no es solo cuantitativo, sino cualitativo. Perú ha transitado de un modelo enfocado en la cantidad de visitantes a uno centrado en el valor del gasto y la calidad de la experiencia. Esta estrategia, basada en la diversificación regional, el lujo sostenible y la mejora de la infraestructura de servicio, blinda al sector y garantiza que el turismo continúe siendo una fuente de estabilidad de divisas, incluso en un entorno de incertidumbre local, finalizó.

El patrimonio global en ETFs ESG alcanza los 799.350 millones de dólares

  |   Por  |  0 Comentarios

Canva

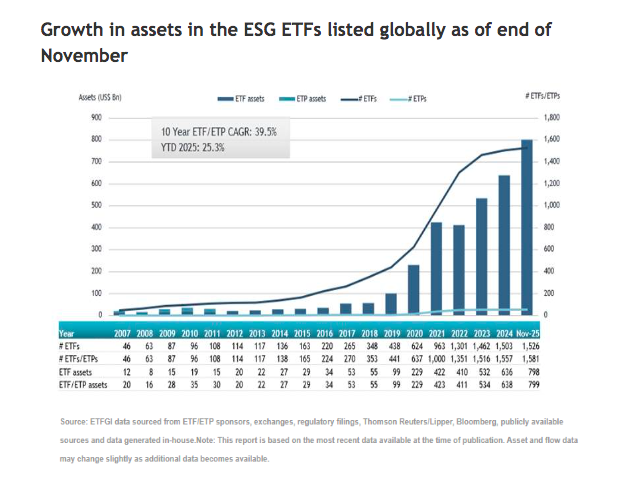
La inversión sostenible a través de ETFs ESG es una tendencia silenciosa, pero imparable. Según los últimos datos publicados por ETFGI, el patrimonio en esta clase de vehículos de inversión a nivel mundial alcanzó un nuevo récord de 799.350 millones de dólares a finales de noviembre, superando el máximo de 797.710 millones de octubre de 2025. En lo que va de año, los activos aumentaron un 25,3%, pasando de 637.710 millones a finales de 2024 a los 799.350 millones de noviembre. 

Además del buen comportamiento del mercado, que elevó el valor de los activos, los ETFs ESG experimentaron entradas netas de 5.700 millones de dólares a lo largo de noviembre. “A lo largo del año, capturaron 48.770 millones, lo que supone las sextas más altas registradas y el séptimo mes consecutivo de entradas netas. La cifra más alta de entradas netas fue de 147.350 millones en 2021, seguida de 68.860 millones en 2022 y 68.660 millones en 2020”, destacan desde ETFGI.

El primer ETF ESG se lanzó en 2002 y para finales de noviembre, en la industria había cotizados a nivel mundial 1.581 ETF ESG, con 5.101 cotizaciones (listings), procedentes de 262 proveedores y listados en 51 bolsas de 40 países. Estas cifras ilustran el tamaño y potencial que aún tiene la inversión sostenible en la industria de los ETFs. 

Principales tendencias

Llama la atención que las estrategias ESG amplias dominan el panorama de los ETF ESG, concentrando la mayor proporción de activos y entradas netas. Los temas orientados al impacto, como energía limpia y bonos verdes, muestran un fuerte interés de los inversores, lo que refleja el creciente foco en clima y sostenibilidad. Además, las estrategias basadas en exclusiones siguen siendo relevantes, especialmente las exclusiones amplias, que han registrado entradas constantes”, explican desde ETFGI. 

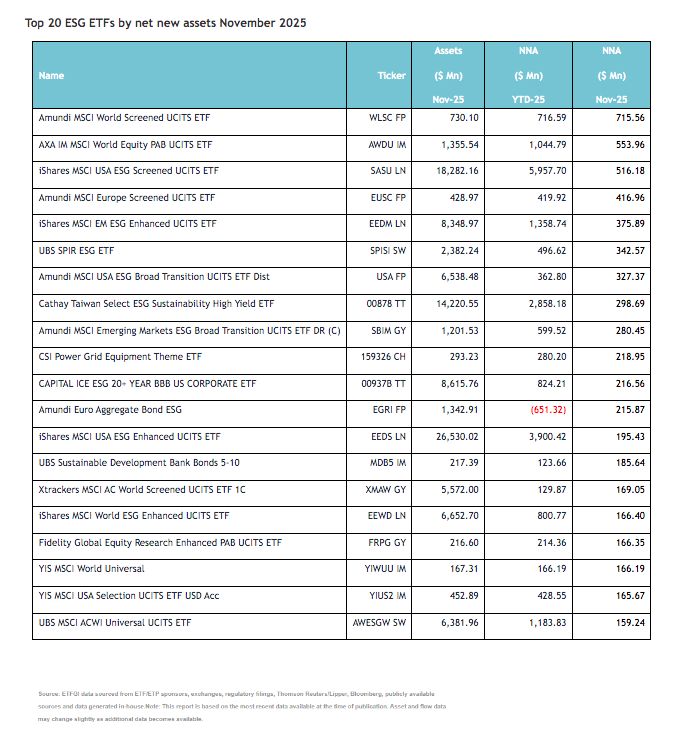
Según los datos, una parte sustancial de las entradas se atribuye a los 20 ETF con mayores nuevos activos netos, que en conjunto captaron 5.850 millones de dólares en noviembre. En concreto, el Amundi MSCI World Screened UCITS ETF (WLSC FP) registró 715,56 millones de dólares, lo que supone la mayor entrada neta individual.

A nivel de industria, iShares es el principal proveedor mundial de ETF ESG, con 269.010 millones de dólares en activos y una cuota de mercado del 33,7%. Destaca también Amundi ETF, que ocupa el segundo lugar con 108.840 millones (cuota del 13,6%), seguido de UBS ETFs con 55.590 millones (cuota del 7%). Según señalan desde ETFGI, en conjunto, los tres principales proveedores —de un total de 262— concentran el 54,2% de los activos globales en ETF ESG, mientras que los 259 proveedores restantes representan cada uno menos del 7%de cuota de mercado.

¿Qué preocupa a los single family offices?

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Las preocupaciones de los single family offices (SFOs) difieren según la región, aunque comparten ciertas inquietudes estructurales, según el último informe elaborado por Alvus Wealth Tech Wisdom tras analizar estas estructuras en España, Europa, EE.UU. y Latinoamérica.

Si nos centramos en los aspectos que tienen en común, la firma concluye que todos SFOs viven una clara tendencia hacia la profesionalización, la mejora del control patrimonial (financiero y no financiero) y la introducción de soluciones tecnológicas y automatizar procesos; ahora bien, sin perder de vista la necesidad de abordar los conflictos familiares y la gobernanza de forma estructurada y estratégica.

Diferencias regionales

Estas tendencias están claramente en línea con la realidad de la industria, pero ¿qué pecurialidades muestra cada región? Según el informe, en Europa, las prioridades giran en torno a la planificación sucesoria avanzada, la inversión ESG, y el cumplimiento normativo paneuropeo. La gestión del riesgo tecnológico, los costes estructurales y la necesidad de equilibrar privacidad con transparencia fiscal también son claves. La región muestra un modelo más institucionalizado, con estructuras maduras y fuerte sensibilidad hacia el riesgo reputacional.

En Estados Unidos, los SFOs operan con un nivel muy alto de sofisticación. Se enfocan en optimización fiscal multijurisdiccional, inversiones en capital riesgo y tecnología avanzada. La sucesión generacional y la filantropía estructurada también ocupan un lugar relevante, junto con un alto control sobre la asignación de activos y la evaluación del rendimiento de los gestores. La seguridad –ya sea física, cibernética o reputacional– es un componente central en su estrategia.

En Latinoamérica, las preocupaciones se centran en la seguridad jurídica y física del patrimonio y la familia, así como en la estabilidad política y cambiaria. La internacionalización de activos y estructuras, junto con la complejidad de la planificación sucesoria en empresas familiares, son temas clave. La región presenta una oferta tecnológica limitada y una banca privada con escasa especialización o posibles conflictos de interés. En muchos casos, el SFO actúa como un refugio patrimonial con fuerte componente emocional y personal.

«Comparativamente, Estados Unidos lidera en profesionalización y uso tecnológico, con un enfoque empresarial y filantrópico. Europa mantiene un modelo consolidado con alta atención al cumplimiento normativo y a la sostenibilidad. España y Latinoamérica comparten retos como la falta de profesionalización, escaso control del patrimonio y limitada digitalización. En ambas regiones, también se identifican carencias en reporting, conflictos de interés en la banca privada y desafíos de gobernanza familiar», concluye el informe.

El último día de Warren Buffett como CEO de Berkshire Hathaway

  |   Por  |  0 Comentarios

Foto cedida

Después de ocupar el cargo desde 1970, Warren Buffett, el “Oráculo de Omaha”, dejará mañana su puesto como CEO de Berkshire Hathaway. Tal y como estaba previsto y anunciado, tomará el relevo, ya de forma operativa, Greg Abel. Sin embargo, Buffett no se desvinculará del todo de su conglomerado financiero, ya que seguirá ligado a la compañía como presidente del Consejo. 

A lo largo de este medio siglo, a través de sus cartas a los accionistas, hemos conocido la visión y la historia más personal de Buffett. Como él mismo ha contado, su picardía por los negocios comenzó cuando, en torno a los cinco años, compraba paquetes de chicles Wrigley’s y botellas de Coca-Cola en la tienda de ultramarinos de su abuelo para revenderlos por el vecindario con un pequeño margen. A los 11 años, cuenta que dio el paso a inversor en el primer trimestre de 1942 al comprar su primer título cotizado: acciones preferentes de Cities Service. Sin embargo, inició su carrera profesional tras trabajar en inversión y análisis en la firma de Benjamin Graham, para pasar a fundar Buffett Partnership Ltd. en 1956, su vehículo de inversión que luego le llevó a Berkshire Hathaway. 

El legado

Para la industria y sus profesionales, Buffett es elogiado por cómo ha combinado resultados sostenidos con una filosofía de inversión muy “de negocios” y por su manera particular de gestionar Berkshire Hathaway. En concreto, es un claro ejemplo para los gestores por su disciplina buy & hold y su visión a largo plazo. Según las voces de la industria, es famoso por invertir con horizonte de décadas, evitando el “ruido” de corto plazo y dejando que el interés compuesto haga su trabajo.

También es un referente por su enfoque value investing centrado en el valor intrínseco, ya que insiste en que lo importante es el valor económico real de un negocio (intrinsic value), no solo métricas contables como el valor en libros cuando dejan de ser representativas.

Respecto a su forma de gestionar Berkshire, para muchos el mérito está en que ha logrado convertir su vehículo en un conglomerado financiero de primer nivel. Si revisamos la historia de la firma, vemos como Buffett pasó de tener una empresa textil a un holding diversificado, usando una estrategia de adquisiciones y reinversión de capital muy consistente.

Últimos nombramientos

Antes de que su salida se haga efectiva, Warren parece que ha querido dejar “la casa ordenada” y por eso la firma anunció, a primeros de diciembre, sus últimos nombramientos en el área corporativa. En concreto, se ha comunicado que Marc D. Hamburg, vicepresidente senior y director financiero (CFO), también se jubilará de Berkshire Hathaway el 1 de junio de 2027, tras 40 años de servicio. “Marc ha sido indispensable para Berkshire y para mí. Su integridad y criterio no tienen precio. Ha hecho más por esta compañía de lo que muchos de nuestros accionistas llegarán a saber. Su impacto ha sido extraordinario”, ha señalado Buffett. 

Según han anunciado, Charles C. Chang lo sucederá como vicepresidente senior y director financiero (CFO) de Berkshire Hathaway, con efecto el 1 de junio de 2026. Además, matizan que Hamburg y Chang, ubicado en Omaha, trabajarán juntos para garantizar una transición fluida y sin contratiempos. Actualmente, Chang es vicepresidente senior y director financiero de Berkshire Hathaway Energy, puesto que ocupa desde 2024. Antes de incorporarse a Berkshire Hathaway Energy, fue socio de PricewaterhouseCoopers. Cuenta con más de tres décadas de experiencia en información financiera de empresas cotizadas y en fusiones y adquisiciones, prestando servicio a algunos de los mayores clientes de PricewaterhouseCoopers.

Por otro lado, Michael J. O’Sullivan ha sido nombrado vicepresidente senior y asesor jurídico general, con efecto el 1 de enero de 2026. También tendrá su base en Omaha y se incorpora a Berkshire Hathaway procedente de Snap Inc., donde ha ejercido como asesor jurídico general desde 2017. Anteriormente, ejerció la abogacía en Munger, Tolles & Olson durante más de dos décadas, asesorando a empresas en materias de gobierno corporativo, litigios y fusiones y adquisiciones. “Su nombramiento implica la creación de un nuevo puesto en Berkshire Hathaway, que durante décadas ha recurrido principalmente a asesoría legal externa para asuntos corporativos”, apuntan desde la firma.


Por qué China se está consolidando como líder en robótica humanoide, según Allianz Global Investors

  |   Por  |  0 Comentarios

Foto cedida

En los últimos años, gran parte de la atención sobre China se ha centrado en los desafíos macroeconómicos, incluidas las tensiones geopolíticas, la debilidad del sector inmobiliario y las dudas en torno a la demanda interna. Aunque estas cuestiones siguen siendo relevantes, a menudo han eclipsado uno de los desarrollos más importantes que están teniendo lugar en la economía del país: la aparición de una nueva generación de compañías tecnológicas con capacidad para competir a nivel global.

La percepción de los inversores sobre las capacidades tecnológicas de China ha cambiado de forma significativa en los últimos años. DeepSeek ha contribuido a cuestionar algunas ideas preconcebidas sobre el avance del país en inteligencia artificial. Sin embargo, en ámbitos más amplios como los semiconductores, la robótica, la fabricación avanzada, la automatización o los vehículos eléctricos, las empresas chinas están demostrando una capacidad cada vez mayor no solo para innovar, sino también para comercializar nuevas tecnologías a gran escala. El aumento de la autosuficiencia en tecnologías estratégicas ha favorecido una inversión sostenida en sectores clave, contribuyendo a la aparición de nuevos líderes tecnológicos y al fortalecimiento de la base industrial del país.

Este artículo se centra en los robots humanoides, uno de los ejemplos más tangibles de lo que cada vez se denomina con mayor frecuencia IA física o inteligencia incorporada. A diferencia de los sistemas que operan exclusivamente en el entorno digital, estas soluciones están diseñadas para percibir su entorno, tomar decisiones e interactuar con el mundo físico. Como resultado, los robots humanoides está evolucionando desde las pruebas y demostraciones hacia casos de uso cada vez más reales y concretos.

Su desarrollo ofrece una perspectiva útil para comprender tanto la evolución de la inteligencia artificial como la transformación que está experimentando el sector tecnológico chino.

Robots humanoides: del concepto a la comercialización

A diferencia de los robots industriales convencionales, los robots humanoides están diseñados para imitar a los seres humanos tanto en su forma como en sus funciones. Se trata de máquinas diseñadas para reproducir determinadas capacidades humanas, tanto cognitivas como físicas. Durante décadas, los robots humanoides permanecieron prácticamente confinados al ámbito de la ciencia ficción. Hoy es más probable encontrarlos moviendo cajas en almacenes que planeando dominar el mundo. Los avances en inteligencia artificial, ingeniería de hardware y fabricación de precisión están acercando esta tecnología a aplicaciones cada vez más prácticas.

Los robots humanoides pasaron a ocupar el foco de atención mundial en 2021, cuando Tesla anunció sus planes para desarrollar su robot de propósito general Optimus. La inversión se aceleró rápidamente en los años siguientes, atrayendo una participación creciente de empresas tecnológicas, industriales y de automatización. Más de una docena de robots humanoides aparecieron junto al consejero delegado de Nvidia, Jensen Huang, en el CES 2025, la mayor feria tecnológica del mundo, donde afirmó que se acercaba el «momento ChatGPT» para la robótica.

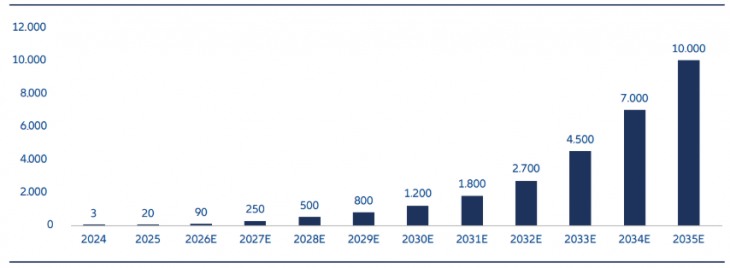
El potencial comercial es considerable. Las previsiones del sector apuntan a que el mercado de robots humanoides podría alcanzar los 40.000 millones de dólares estadounidenses en 2035. El alcance de esta oportunidad responde a la gran variedad de aplicaciones que ofrece esta tecnología. En el futuro, los robots humanoides podrían desempeñar funciones que abarcan desde la producción industrial y la logística hasta la sanidad, la educación y el cuidado de personas mayores. Su adopción ya está yendo más allá de las demostraciones y comienza a materializarse en aplicaciones reales seleccionadas. Las primeras aplicaciones ya se están realizando en fábricas, almacenes y centros logísticos, donde los robots empiezan a colaborar en tareas como la manipulación de materiales, las inspecciones y la gestión de inventarios. Aunque todavía se encuentra en una fase inicial, esta evolución sugiere que la tecnología está empezando a pasar del «concepto» a la «práctica».

Los continuos avances en inteligencia artificial, el rendimiento del hardware y la fabricación a gran escala deberían contribuir a abaratar los costes y ampliar las capacidades de los robots humanoides. No obstante, la adopción generalizada dependerá en última instancia de que estos puedan operar de forma fiable, segura y rentable en entornos reales exigentes.

Gráfico 1: Envíos anuales mundiales de robots humanoides (miles de unidades)

Fuente: Bank of America Institute, Physical AI, Part 2: Humanoid Robots, 12 de marzo de 2026.

Por qué China se está consolidando como líder en robótica humanoide

Aunque gran parte de la atención inicial sobre la robótica humanoide se concentró en los avances realizados en Estados Unidos, China se está consolidando rápidamente como un actor clave en toda la cadena de valor. Su papel va mucho más allá del suministro de componentes como sensores, sistemas de movimiento, sistemas de control, baterías y semiconductores. Cada vez más empresas chinas están desarrollando, fabricando e implantando robots humanoides completos para una gama creciente de aplicaciones.

Más importante aún, el debate sobre los robots humanoides está pasando de la innovación a la industrialización. La cuestión ya no es si los robots pueden correr, bailar o hacer acrobacias. El verdadero reto comercial consiste en enseñarles a realizar la misma tarea de forma segura y fiable miles de veces al día. Es aquí donde las ventajas de China en términos de talento en ingeniería, experiencia manufacturera y profundidad de su cadena de suministro podrían resultar especialmente relevantes.

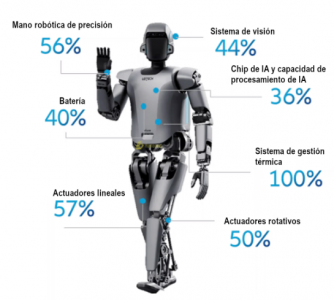
Estas fortalezas se ven respaldadas por la amplia base industrial del país. Componentes clave para la robótica, como servomotores, engranajes de precisión, sensores y baterías, se abastecen cada vez más en el mercado nacional, y el contenido local continúa aumentando. Como resultado, se estima que los robots humanoides fabricados en China son, al menos, un 20% más baratos que modelos comparables producidos en otros países. El liderazgo de China en la producción de baterías e imanes de tierras raras también debería proporcionarle una ventaja adicional a medida que el sector avance hacia su comercialización.

La creciente relevancia de China también se está haciendo patente en la comercialización de esta tecnología. Según estimaciones del sector, aproximadamente el 90% de los robots humanoides enviados a escala global en 2025 fueron fabricados por empresas chinas. Más allá de la producción, las compañías del país están desplegando estos robots en entornos reales, desde almacenes y fábricas hasta determinadas aplicaciones de servicios, mientras que el apoyo de organismos públicos y empresas estatales está contribuyendo a crear una base de demanda cada vez más sólida.

Existen claros paralelismos con el desarrollo de la industria china del vehículo eléctrico. En ambos sectores, el apoyo temprano de las políticas públicas, la inversión sostenida y la escala manufacturera han acelerado el paso de la innovación a la comercialización. Aunque la robótica humanoide se encuentra todavía en una fase mucho más incipiente, la experiencia de China en vehículos eléctricos demuestra que el liderazgo a largo plazo no depende únicamente de los avances tecnológicos. Al igual que ocurrió con el vehículo eléctrico hace una década, el debate está pasando gradualmente de preguntarse si la tecnología funciona a analizar con qué rapidez pueden reducirse los costes y ampliarse las capacidades de producción.

Más allá de fábricas y almacenes, esta tecnología también está ganando visibilidad en la vida cotidiana. Para quienes visitan China, ya es posible encontrar robots humanoides registrando huéspedes en hoteles, repartiendo comida en restaurantes o participando en grandes eventos públicos. En 2026, un robot humanoide completó la Media Maratón de Robots Humanoides de Pekín en 50 minutos, frente a las 2 horas y 40 minutos que necesitó el robot ganador apenas un año antes. Este avance pone de relieve la rápida mejora en aspectos como el equilibrio, la movilidad y la resistencia.

Gráfico 2: Cuota de China por número de fabricantes en componentes clave de la robótica humanoide

Fuente: UBtech, Bank of America, Allianz Global Investors, septiembre de 2025.

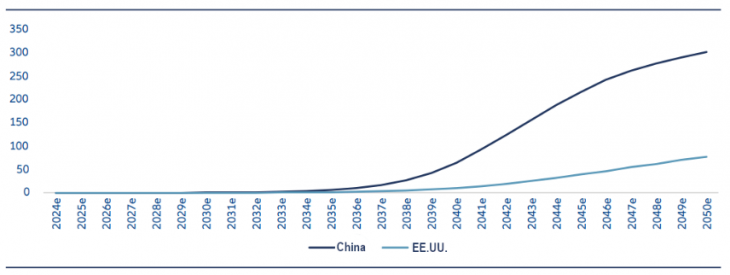
Gráfico 3: Robots humanoides en funcionamiento (millones de unidades)

Fuente: Morgan Stanley Research, “Asia Economics: Humanoids and Robots – The Next Chapter in China’s Dominance in Global Manufacturing”, 4 de mayo de 2026.

Conclusión

En nuestra opinión, el objetivo económico a largo plazo de China pasa por construir un nuevo modelo de crecimiento apoyado en sectores intensivos en tecnología, reduciendo gradualmente su histórica dependencia del sector inmobiliario y de la inversión en infraestructuras. A medida que avanza esta transición, está surgiendo un universo de inversión más amplio y dinámico, impulsado por nuevas áreas de innovación y crecimiento.

La robótica humanoide constituye un ejemplo claro de esta evolución. Aunque el sector todavía se encuentra en una fase inicial de desarrollo, pone de relieve las crecientes capacidades de China en ámbitos como la inteligencia artificial, la fabricación avanzada y la producción a gran escala. Los avances están trascendiendo el ámbito experimental para dar paso a aplicaciones cada vez más tangibles. Si bien persisten desafíos relacionados con los costes, la fiabilidad, la seguridad y la viabilidad comercial, el ritmo de progreso tecnológico sugiere que los robots humanoides están evolucionando rápidamente desde una promesa tecnológica hacia una realidad industrial.

Desde la perspectiva de la inversión, la oportunidad va mucho más allá de los fabricantes de robots. Algunas de las oportunidades más interesantes podrían encontrarse en empresas especializadas en semiconductores, software, sensores, sistemas de control de movimiento y componentes de precisión, tecnologías que desempeñarán un papel fundamental en la próxima generación de máquinas inteligentes. Como suele ocurrir con las tecnologías transformadoras, algunas de las compañías ganadoras podrían encontrarse en los eslabones menos visibles de la cadena de valor.


Tribuna de Tessa Wong, especialista sénior de producto de Allianz Global Investors, y Willis Tsai, especialista de producto de Allianz Global Investors