El tracking error es uno de los indicadores más utilizados para evaluar la fidelidad con la que un fondo replica o se aparta de su índice de referencia. Técnicamente, se calcula como la desviación estándar de las diferencias de rentabilidad entre el fondo y su benchmark en un período determinado, habitualmente anualizada. No mide cuánto gana o pierde un fondo frente a su índice, sino cuán volátil o estable es esa diferencia a lo largo del tiempo.
Interpretación según el tipo de gestión
El contexto resulta determinante para interpretar esta métrica. En productos indexados o ETFs que buscan replicar un índice, el objetivo es minimizar el tracking error: cuanto más bajo, mejor está cumpliendo el fondo su promesa de replicación. Valores elevados en este tipo de vehículos suelen señalar problemas de construcción de cartera, costos de rebalanceo o restricciones de liquidez en algunos componentes del índice.
En la gestión activa, la lectura cambia. Un gestor que busca batir a su índice de referencia necesariamente debe asumir posiciones distintas a las del benchmark, lo que se traduce en un tracking error más alto. Aquí la pregunta relevante no es si el valor es alto o bajo en términos absolutos, sino si ese nivel de desviación resulta coherente con el mandato del fondo y con las expectativas del inversor. Un tracking error elevado en un fondo que se presenta como «gestión activa» puede ser razonable; el mismo valor en un fondo que se comercializa como una alternativa de bajo costo a la indexación sería una señal de alerta.
El complemento necesario: el information ratio
Analizar el tracking error de forma aislada tiene limitaciones. Un valor alto puede reflejar tanto una gestión que genera valor diferencial como una que simplemente asume riesgos no compensados. Por ello, resulta habitual combinarlo con el information ratio. Este indicador divide la rentabilidad activa media —la diferencia entre la rentabilidad del fondo y la de su índice— por el tracking error. Este cociente permite estimar cuánta rentabilidad adicional se obtiene por cada unidad de riesgo activo asumido frente al índice.
Un information ratio positivo y persistente puede indicar que la gestión ha agregado valor. En cambio, un tracking error elevado acompañado de un information ratio bajo o negativo sugiere que el fondo se ha apartado del índice sin ofrecer una compensación suficiente.
Qué considerar al momento de invertir
Para quienes evalúan fondos, revisar el tracking error histórico -y su evolución en distintos ciclos de mercado- aporta información sobre la consistencia del proceso de inversión. Cambios abruptos en esta métrica pueden anticipar modificaciones en el estilo de gestión, en el equipo responsable o en la composición de la cartera. Junto con las comisiones, el track record y el information ratio, el tracking error completa el conjunto de herramientas básicas para entender qué tipo de exposición se está adquiriendo realmente al invertir en un fondo determinado.
Si bien es deseable que el trackingerror sea lo más cercano a 0 en productos de gestión pasiva, es un poco diferente para el caso de los ETFs activos. Estos productos presentan trackingerror ligeramente superiores, a cambio de la promesa de ofrecer un poco más de alfa (rentabilidad adicional).
Foto cedidaSandro Pierri, consejero delegado de BNP Paribas Asset Management.
BNP Paribas Asset Management ha puesto en marcha su nueva organización, un paso importante en la integración de sus negocios ampliados y en la ejecución de su plan estratégico 2030. Según explica, esta nueva organización está diseñada para aprovechar la escala y las capacidades complementarias de su plataforma conjunta, impulsando el crecimiento entre clientes institucionales, aseguradoras, particulares y de gestión patrimonial.
Su objetivo es “acelerar la ejecución del plan estratégico 2030 y, al mismo tiempo, permitir a BNP Paribas Asset Management (BNP Paribas AM) aprovechar plenamente las capacidades del ecosistema más amplio del Grupo BNP Paribas”. En consecuencia, la línea de negocio de Activos Alternativos, dirigida por Isabelle Scemama, consejera delegada adjunta de BNP Paribas AM y responsable de BNP Paribas AM Alts, con el apoyo de Deborah Shire, subdirectora de BNP Paribas AM Alts, mantiene su modelo integrado, que combina experiencia de inversión con un acompañamiento dedicado de cada cliente.
Con más de treinta años de experiencia en distintas clases de activos alternativos, entre ellas inmobiliario, infraestructuras, crédito alternativo y private equity, la gestora considera que el negocio está bien posicionado para acelerar las ambiciones recogidas en el plan estratégico 2030 de la gestora. Entre ellas se encuentran ampliar su oferta, incrementar la captación de capital de terceros y facilitar un mayor acceso a soluciones de inversión alternativas.
La línea de negocio de Inversiones, dirigida por Rob Gambi, director global de inversión, reúne las competencias de BNP Paribas Asset Management en renta fija, renta variable activa fundamental, multiactivo e inversiones sistemáticas y cuantitativas. Según explican, la plataforma se articula en torno a equipos especializados y, al mismo tiempo, aprovecha una mayor escala, amplitud de capacidades y mayores recursos de análisis. Su objetivo es favorecer el desarrollo de soluciones que respondan a la evolución de las necesidades de los clientes y contribuir a la consecución de los objetivos recogidos en el plan estratégico 2030 de la gestora: ampliar la escala de la gestión activa y acelerar el desarrollo del negocio de ETFs y fondos índice de la compañía.
Por su parte, el Global Client Group Liquid Strategies, dirigido por Steven Billiet, director de estrategias líquidas del Global Client Group, tiene como objetivo ampliar y profundizar las relaciones con los clientes que invierten en la plataforma de estrategias de inversión líquida de BNP Paribas AM. “Aprovechando el mayor alcance comercial y las capacidades de la organización, busca reforzar la coordinación comercial entre mercados y líneas de producto y acelerar el crecimiento en los segmentos de clientes institucionales, aseguradoras, minoristas y clientes de gestión patrimonial”, indican.
Las líneas de negocio cuentan con el apoyo de una serie de funciones transversales, con un mayor foco en las Alianzas Estratégicas y Transformación, así como con una evolución del modelo de sostenibilidad: la Global COO Office, dirigida por Philippe Boulenguiez, director global de operaciones; la Secretaría General, dirigida por Jean Christophe Ménioux, secretario general; Recursos Humanos, dirigido por Marion Azuelos, directora global de recursos humanos; Oficina de Alianzas Estratégicas, dirigida por Justyna Dajka, directora global de alianzas estratégicas; y Oficina de Transformación específica, dirigida por Patrick Simion, director de transformación, y Comunicación y Marca, dirigida por Marie Bogataj, directora de comunicación y marca. Según matiza, la organización de Sostenibilidad evolucionará e incluirá un Centro de Sostenibilidad transversal, dirigido por Jane Ambachtsheer, directora global de sostenibilidad. Como parte de este proceso de reorganización, BNP Paribas Asset Management ha formalizado hasta la fecha el nombramiento de 200 responsables, y se prevén nuevos nombramientos a lo largo de los próximos meses.
Comité Ejecutivo
Por último, y para “seguir mejorando la eficacia en la toma de decisiones”, la gestora está creando asimismo un Comité Ejecutivo, responsable de impulsar la dirección y las prioridades estratégicas. Presidido por Sandro Pierri, estará integrado por Isabelle Scemama, Rob Gambi, Steven Billiet, Jean Christophe Ménioux, Marion Azuelos, Philippe Boulenguiez y Deborah Shire.
“Nuestro plan estratégico establece una ambición clara para BNP Paribas Asset Management y define las áreas en las que queremos crecer. Nuestro nuevo modelo organizativo nos permitirá ir aún más lejos a la hora de aportar valor a nuestros clientes y acelerar la ejecución de nuestras prioridades estratégicas. Nos proporciona la escala y las capacidades necesarias para profundizar nuestras relaciones, aprovechar toda la fortaleza del Grupo BNP Paribas y generar valor a largo plazo para nuestros clientes”, ha señalado Sandro Pierri, consejero delegado de BNP Paribas Asset Management.
América Latina tiene capital, empresarios, proyectos, activos reales y enormes necesidades de inversión. Sin embargo, todavía existe una distancia importante entre quienes necesitan financiamiento y quienes están dispuestos a invertir. El desafío de los próximos años no será únicamente crear más fondos; será construir mejores estructuras capaces de transformar oportunidades dispersas en activos financiables, escalables y confiables para el inversionista.
La industria ya está evolucionando. LAVCA registró 78 fondos dedicados a América Latina con cierres durante 2025 y otros 40 durante el primer semestre de 2026. Al mismo tiempo, el crédito privado ha ganado espacio como alternativa para empresas, infraestructura y proyectos que no siempre encuentran respuesta adecuada en el financiamiento bancario tradicional. El fenómeno es particularmente significativo: 63% de los gestores de private credit identificados por LAVCA había levantado su fondo más reciente entre 2021 y el primer semestre de 2025.
Pero más capital disponible no significa automáticamente más inversión.
Ese es, probablemente, uno de los grandes aprendizajes para el quinquenio 2026–2031. Entre el inversionista y el proyecto existe una arquitectura financiera que muchas veces todavía debe construirse: due diligence, valorización, estructura legal, gobierno corporativo, contratos, garantías, flujos verificables, mitigantes de riesgo, mecanismos de salida, reporting y una correcta distribución de riesgos entre quienes participan.
El verdadero cuello de botella puede dejar de ser el dinero y convertirse en la estructuración.
Un terreno puede tener valor, pero todavía no constituir un proyecto inmobiliario financiable. Una empresa puede generar ventas, pero no necesariamente estar preparada para recibir capital privado. Un proyecto de infraestructura puede responder a una necesidad evidente y, sin embargo, carecer de una estructura contractual que permita atraer inversionistas. Incluso una cartera de créditos puede tener buenos activos individuales y requerir todavía estandarización, data y gobierno antes de convertirse en un vehículo institucional.
Ahí aparece una segunda transformación: los vehículos deberán especializarse.
No todos los activos deberían financiarse con la misma estructura. Equity, deuda privada, mezzanine, fondos inmobiliarios, fondos de infraestructura, fideicomisos, titulizaciones, joint ventures y SPV responden a perfiles diferentes de riesgo, plazo, flujo y retorno. La sofisticación no consiste en crear estructuras complejas; consiste en seleccionar la estructura correcta para cada activo.
Un SPV, por ejemplo, puede aislar riesgos y ordenar derechos económicos. Un fondo puede permitir diversificación y administración profesional. La deuda privada puede ofrecer soluciones donde el crédito bancario tradicional tiene restricciones de plazo, garantías o apetito de riesgo. El equity puede acompañar empresas que necesitan capital para crecer y no una obligación adicional de pago. La estructura debe seguir a la economía del proyecto, y no al revés.
También cambiará radicalmente la originación. Durante años se ha prestado mucha atención a levantar capital. Entre 2026 y 2031 será igualmente importante desarrollar capacidad profesional para encontrar, seleccionar, preparar y acompañar activos.
Un buen originador no es quien presenta más proyectos al inversionista. Es quien evita que lleguen aquellos que todavía no están preparados.
Eso exige filtros financieros, legales, comerciales y operativos antes de buscar capital. Implica preguntarse tempranamente cuánto vale el activo, cómo generará caja, quién asumirá cada riesgo, cuál será la estructura de garantías, qué retorno corresponde al riesgo asumido y cómo recuperará su inversión el aportante de capital.
El cuarto componente será inevitable: gobierno y transparencia. A medida que entren family offices, inversionistas institucionales, fondos internacionales, multilaterales y nuevos vehículos privados, crecerá también la exigencia sobre comités de inversión, conflictos de interés, valorizaciones independientes, gestión de riesgos, custodia, cumplimiento y reporting. La confianza institucional será un activo financiero.
Perú puede encontrar allí una oportunidad. Su mercado todavía tiene espacio para desarrollar vehículos especializados en inmobiliario, infraestructura, empresas medianas, deuda privada, energía, turismo, agroindustria y otros activos reales. Pero convertirse en una plataforma atractiva para capital regional e internacional dependerá menos de declarar que existen oportunidades y más de presentarlas con estándares que el capital pueda entender, evaluar y financiar.
Brasil, México, Colombia, Chile y Perú parten de escalas y ecosistemas distintos, pero comparten una transición: banca, gestores de fondos, family offices, fintechs, desarrolladores, inversionistas institucionales y proveedores de deuda privada comenzarán a convivir cada vez más dentro de arquitecturas de financiamiento complementarias.
Por eso, el período 2026–2031 puede representar mucho más que un ciclo de crecimiento para los fondos de inversión latinoamericanos.
Puede ser el momento en que pasemos de buscar dinero para proyectos a construir activos para el capital.
Porque el próximo salto de escala de los fondos en América Latina no se jugará únicamente en cuánto capital exista. Se jugará en quién tenga la capacidad de originar, estructurar, gobernar y convertir oportunidades dispersas en inversiones confiables, rentables y escalables.
El capital existe. Las oportunidades también. La próxima ventaja competitiva estará en construir el puente entre ambos.
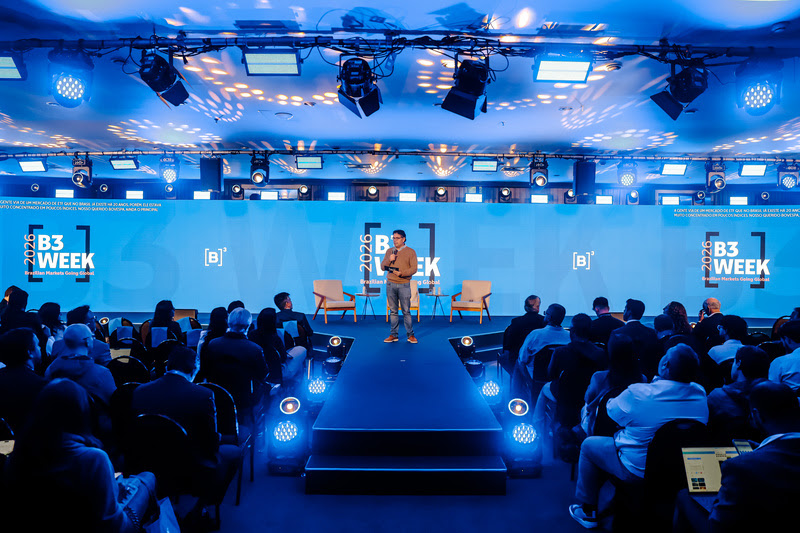
Foto cedidaLuiz Masagão abre el ETF Day, en el segundo día de la B3 Week
El mercado brasileño de ETFs (Exchange Traded Funds) alcanzó los 929.000 inversores en agosto de 2026, un crecimiento de 39% en 12 meses, según datos divulgados por B3. Con esto, el patrimonio total de la industria llegó a 142.000 millones de reales (cerca de 27.800 millones de dólares).
Los números fueron presentados por Luiz Masagão, vicepresidente de Productos y Clientes de B3, durante la apertura del ETF Day, realizado recientemente en Sao Paulo, como parte de la programación de la B3 Week 2026.
“Los números de crecimiento son exponenciales. La industria de ETFs en Brasil avanzó bastante en los últimos años, pero, a pesar de eso, aún tenemos mucho espacio para crecer”, afirmó Masagão.
En un año, el número de ETFs con emisión local listados en la bolsa aumentó 55%, llegando a 219. La B3 también pone a disposición 312 ETFs globales, negociados en el país por medio de BDRs de ETFs, que permiten a los inversores acceder a fondos listados en el exterior por el mercado brasileño.
De acuerdo con el ejecutivo, aunque haya avanzado en los últimos años, el segmento aún representa una porción pequeña de la industria nacional de inversiones. Para Masagão, ese escenario crea espacio para ampliar tanto la oferta de productos como la base de inversores.
Los ETFs comenzaron a ser negociados en Brasil en 2004, con el lanzamiento del PIBB11, desarrollado en asociación con el Banco Nacional de Desarrollo Económico y Social (BNDES). Entre las características destacadas por el vicepresidente de la B3 están la simplicidad operativa, la negociación en las mismas plataformas utilizadas para acciones y la eficiencia de costos.
El instrumento permite que inversores y asesores tengan acceso a carteras diversificadas y a diferentes mercados sin la necesidad de abrir cuentas en bolsas extranjeras, recalcó. Además de los índices tradicionales de acciones, la oferta pasó a abarcar con mayor intensidad renta fija, oro, criptoactivos, acciones internacionales y estrategias temáticas.
Formadores de mercado sustentan la liquidez de los productos
Durante el panel dedicado a la liquidez, Fabiana Perobelli, superintendente de Relación con Clientes de la B3, informó que todos los 219 ETFs listados poseen por lo menos un formador de mercado (market maker).
Esos participantes mantienen ofertas de compra y venta de los productos, contribuyendo para aproximar los precios negociados al valor de los activos que componen cada fondo.
“No se puede pensar en un mercado líquido, que va a crecer aún más, sin esta figura importante que es el formador de mercado”, dijo Perobelli.
ETFs activos están en la agenda regulatoria
En el frente regulatorio, los ETFs de gestión activa aparecen entre las principales demandas para el desarrollo del mercado brasileño. Según Daniel Maeda, superintendente jurídico de la B3, el tema integra un proyecto normativo en análisis por la Comisión de Valores Mobiliarios (CVM).
La programación también discutió la internacionalización de las carteras por medio de los BDRs de ETFs y del ETF Connect, programa que conecta los mercados brasileño y chino. Educación financiera para inversores y asesores, renta fija, crédito privado y tributación estuvieron entre los demás temas abordados.
En el segmento de activos digitales, Jackeline Melanias, coordinadora de Productos de la B3, informó que la bolsa ya reúne más de 40 ETFs relacionados a criptoactivos. Paralelamente, la institución viene ampliando su infraestructura de derivados orientados a ese mercado.
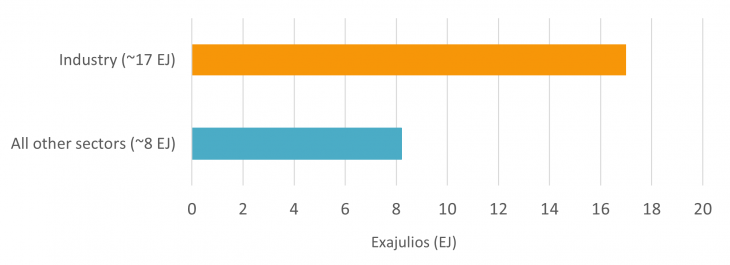
Aunque la transición energética suele vincularse a las energías renovables y los vehículos autónomos, el sector industrial continúa siendo el mayor consumidor de energía del mundo: concentra casi el 40 % de la demanda final global y cerca de dos tercios de su crecimiento (véase el Gráfico 1). Por ello, ofrece una de las mayores oportunidades para mejorar su eficiencia energética 12. La IA física, que combina sensores, conectividad y modelos capaces de inferir en tiempo real en entornos reales, se perfila como un motor clave para la electrificación, especialmente en la industria manufacturera.
Gráfico 1 – Participación de la industria en el crecimiento de la nueva demanda energética
Fuente: Eficiencia energética de la AIE, 2025. Crecimiento del consumo total global de energía final, 2019-2024 (~25 EJ).
Casos de uso de la IA: qué están desarrollando los líderes del sector
Entre las principales compañías de tecnología industrial, se ha desatado una carrera por controlar la infraestructura tecnológica de la IA física. El robot humanoide con ruedas de Siemens ya está operativo en fábricas y selecciona, transporta y manipula contenedores de forma autónoma 3. También utiliza agentes de IA y datos de ingeniería en tiempo real para simular y detectar eficiencias de procesos y costes antes de realizar modificaciones a escala de fábrica 4.
El gigante industrial francés Schneider Electric utiliza gemelos digitales de sistemas eléctricos avanzados habilitados por IA para simular las necesidades de suministro eléctrico desde la red de servicios públicos hasta chips individuales 5. El conglomerado industrial japonés Hitachi despliega agentes de IA para diagnosticar problemas en equipos industriales con gran precisión y tiempos de respuesta breves.
Eficiencia energética: la clave del éxito de la robótica industrial
Los actuadores, que transforman la energía en movimiento, son una dimensión menos comentada pero de rápida aparición en la eficiencia energética de las fábricas. Los actuadores dentro de los robots pueden caracterizarse como «el músculo» de la IA física en la fabricación, donde el procesamiento de datos y la inferencia habilitados por IA aportan «el cerebro». Los robots —desde los brazos colaborativos actuales hasta los humanoides de próxima generación— son, en definitiva, un conjunto de sistemas de control de movimiento. Su elevada demanda energética los convierte en un foco clave para mejorar la eficiencia energética de su funcionamiento.
Los motores eléctricos de las articulaciones robóticas alcanzan aproximadamente un 80 % de eficiencia de forma aislada, pero esa cifra cae hasta aproximadamente el 40 % cuando se incluye el sistema de control del movimiento 6. Los humanoides, que pueden contener decenas de actuadores además de otros componentes consumidores de energía, plantean un reto energético integral. El Optimus de Tesla, el Digit de Agility Robotics y el Apollo de Apptronik en Mercedes-Benz tienen una autonomía de solo entre dos y cuatro horas por carga, limitado por la ineficiencia de los actuadores, la disipación de calor y las baterías con baja densidad energética7. Con una base instalada global de unos 4,3 millones de robots industriales 8, las pérdidas energéticas totales serán considerables, lo que convierte la planificación del movimiento optimizada mediante IA en un ámbito clave para la eficiencia y la ventaja competitiva.
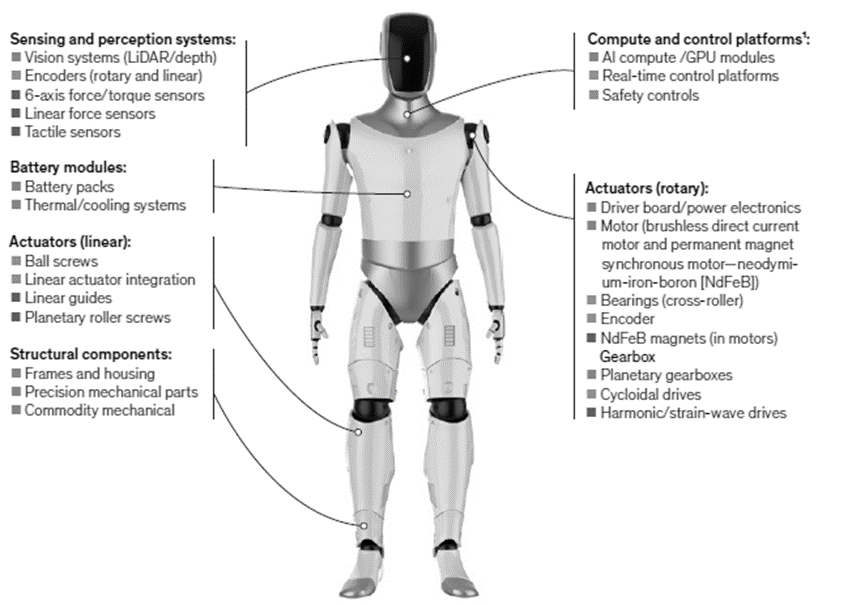
Gráfico 2 – Los actuadores representan hasta el 60% de los componentes de alto impacto de un humanoide9
Fuente: McKinsey, 2026. Los principales ámbitos de hardware de los robots humanoides incluyen los actuadores (40-60%), los sistemas de detección y percepción (10-15%), los componentes estructurales (5-10%) y los módulos de batería (5-10%).
La necesidad imperiosa de invertir
Dado que la industria representa el 40 % de la demanda final mundial de energía, el auge de la IA física está creando una poderosa oportunidad de inversión tanto en los «cerebros» inteligentes como en el «músculo» intensivo en energía de los sistemas industriales. El éxito no dependerá solo de adoptar la IA, sino de desplegarla de manera eficiente mediante semiconductores avanzados, software, automatización, robótica, electrificación y optimización basada en datos. Más allá de la planta de fabricación, la IA también está transformando la distribución y la gestión de la energía mediante redes inteligentes, almacenamiento y electrónica de potencia. Gracias a su dilatada experiencia en toda la cadena de valor del sector energético, la estrategia Smart Energy se encuentra en una posición privilegiada para identificar las compañías mejor preparadas para integrar la IA, optimizar los flujos de energía y aprovechar las oportunidades de crecimiento futuras.
Una estrategia de inversión puede funcionar bien y, sin embargo, resultar difícil de escalar.
El desafío aparece cuando un gestor necesita implementar una estrategia para clientes con cuentas en diferentes bancos o custodios, busca consolidarla bajo un único instrumento o quiere ampliar su alcance más allá de su mercado doméstico. Para asset managers y asesores de inversión latinoamericanos, esto plantea una decisión importante: ¿cómo convertir una estrategia en un producto que pueda acompañar el crecimiento del negocio?
La tecnología ha contribuido a reducir muchas fricciones. Las plataformas fintech B2B pueden automatizar procesos, facilitar el onboarding o conectar diferentes proveedores. Pero administrar una estrategia y convertirla en un instrumento financiero son dos necesidades distintas.
Cuando el objetivo es el segundo, evaluar únicamente costes, experiencia digital o time-to-market puede dejar fuera aspectos fundamentales.
De la estrategia al instrumento
Una de las alternativas disponibles es la securitización: estructurar determinados activos o estrategias a través de un vehículo que permite crear un título listado vinculado a los activos subyacentes.
En este ámbito opera FlexFunds, especialista en la estructuración y administración de vehículos de inversión. Los emisores de su programa son vehículos de propósito especial (SPV) irlandeses, cuya actividad principal es la emisión de notas. FlexFunds coordina la estructuración y administración de los ETP, mientras el gestor mantiene el control sobre la estrategia de inversión.
Irlanda tiene una presencia relevante en este mercado. Según el Central Bank of Ireland, los SPE (special purpose entities) domiciliados en el país alcanzaron €1,343 billones en activos al cierre del segundo trimestre de 2026, €65.000 millones más que tres meses antes. Los títulos de deuda emitidos por estos vehículos ascendieron a €832.000 millones, €107.000 millones más que un año antes.
Estas cifras corresponden al conjunto de SPE irlandeses, no específicamente a estructuras como las de FlexFunds, pero permiten dimensionar el desarrollo de este tipo de vehículos en la jurisdicción.
Para el gestor, sin embargo, conocer la jurisdicción es solo el comienzo. Antes de seleccionar una solución conviene formular al menos siete preguntas.
¿Qué problema quiero resolver?
¿Busco reducir carga operativa, consolidar una estrategia, crear un instrumento con identidad propia o facilitar su incorporación a diferentes carteras? Definir el objetivo ayuda a determinar si se necesita principalmente tecnología, una estructura financiera o una combinación de ambas.
¿Quién emite realmente el instrumento?
Más allá del proveedor con quien se mantiene la relación comercial, conviene identificar la entidad emisora, su jurisdicción y la función de los diferentes participantes. La plataforma mediante la que se accede al servicio no necesariamente es la entidad que emite el instrumento.
¿Dónde están los activos y quién los custodia?
Antes de estructurar, el gestor debería entender dónde se mantendrán los activos subyacentes y qué responsabilidades corresponden al emisor, custodio, administrador, gestor y demás contrapartes.
¿Cómo se determina el valor del ETP/ETN y qué información tendré disponible?
Un dashboard facilita el acceso a la información, pero no sustituye una metodología de valoración. Conviene conocer cómo se calcula el NAV, con qué frecuencia y qué mecanismos de reporting existen.
Como referencia de la profundidad que puede alcanzar este análisis institucional, el marco europeo de securitización exige, cuando resulta aplicable, evaluar tanto los riesgos de las exposiciones subyacentes como las características estructurales que puedan afectar materialmente al instrumento.
¿Podrán mis clientes incorporar el instrumento a sus carteras?
Disponer de un ISIN facilita la identificación de un valor, pero no garantiza por sí solo su aceptación por cualquier banco o plataforma. Custodia, elegibilidad, clearing, settlement y los requisitos particulares de cada intermediario también deben formar parte del análisis.
En el modelo de FlexFunds, los ETP/ETN incorporan ISIN o CUSIP y utilizan Euroclear dentro de su operativa. Euroclear Bank, como referencia de la dimensión de esta infraestructura, presta servicios de liquidación para valores internacionales y valores domésticos de 48 mercados.
¿Qué ocurre si una contraparte deja de prestar servicio?
El mantenimiento del vehículo de inversión debe ser igual de importante que su lanzamiento. Sin embargo, antes de seleccionar una estructura también conviene comprender los mecanismos previstos ante una eventual sustitución de custodios, administradores u otros participantes críticos.
La relevancia de este punto puede observarse nuevamente en el marco europeo de securitización: entre sus requisitos de transparencia, cuando resultan aplicables, se contempla informar sobre acontecimientos que impliquen la sustitución de contrapartes.
¿La estructura puede crecer conmigo?
Probablemente sea la pregunta más importante. Una solución adecuada para el patrimonio y número de clientes actuales puede generar nuevas fricciones cuando aparecen otros inversores, custodios o mercados.
Coste y velocidad importan. Pero la estructura jurídica, las contrapartes, la valoración, el reporting y la operatividad determinarán también hasta dónde puede acompañar el vehículo al crecimiento de la estrategia.
Mirar más allá de la plataforma
Para cualquier gestor de activos que busque ampliar el alcance de sus estrategias, tecnología y securitización no tienen por qué ser alternativas excluyentes. Una puede facilitar cómo se administra una estrategia; la otra puede modificar cómo se instrumenta.
La experiencia de especialistas en vehículos de inversión como FlexFunds permite observar las distintas capas que entran en juego cuando una estrategia pasa a estructurarse mediante un ETP: emisor, jurisdicción, custodia, valoración, reporting e infraestructura operativa.
Por eso, antes de preguntar cuánto cuesta estructurar una estrategia o cuánto tarda el proceso, quizá convenga comenzar con otra pregunta:
¿Qué necesito que este vehículo me permita hacer mañana que mi estrategia no puede hacer hoy?
FlexFunds está especializado en el diseño de vehículos de inversión (ETP/ETN) mediante un programa de securitización. Conozca cómo funciona nuestro proceso y evalúe junto con nuestro equipo qué estructura puede adaptarse mejor a su estrategia de inversión.
Foto cedidaRepresentantes de Fundación ReachingU, de izq a der: Gustavo Civetta, director; Paula Mosera, directora ejecutiva; Beatriz Ponce de León, presidenta del directorio; Pía Sojo, directora; Nick Stanahm, director; Pablo Haberer, director; y Ricardo Salmon, director
La inteligencia artificial y la educación pueden parecer mundos distantes, pero fueron precisamente los dos extremos de una misma conversación durante la cena de celebración por los 25 años de ReachingU en Miami.
La fundación uruguaya, dedicada a ampliar las oportunidades educativas para niños, niñas y adolescentes en el país, reunió el miércoles 16 de septiembre a integrantes de su comunidad y aliados en el East Miami Hotel, en una velada que combinó filantropía, tecnología y arte.
Uno de los ejes de la noche fue la transformación que está provocando la inteligencia artificial. Nicolás Loeff, cofundador y CTO de BrainLogic AI, compartió una perspectiva sobre la evolución global de esta tecnología y los cambios que está generando en distintos ámbitos.
La otra mirada llegó desde las aulas uruguayas. El maestro Pablo Mollo puso sobre la mesa una realidad mucho más concreta: los desafíos cotidianos de la educación y el impacto que tienen los programas que buscan ampliar las oportunidades para los estudiantes.
El contraste entre ambas perspectivas terminó dando al encuentro un sentido que fue más allá del aniversario ya que mientras la tecnología redefine las capacidades y herramientas disponibles para las nuevas generaciones, los sistemas educativos enfrentan el reto de conseguir que esas oportunidades lleguen efectivamente a los niños y jóvenes.
La agenda también tuvo un componente artístico. Durante la noche se realizó un remate en vivo de obras donadas por artistas vinculados con la fundación; entre las piezas subastadas estuvo “Fuente de Luz”, una escultura de Pablo Atchugarry creada especialmente para conmemorar los 25 años de ReachingU, además de una obra de Guillermo García Cruz y dos serigrafías de Daniel Supervielle.
El encuentro contó con UBS como principal patrocinador y aliado de la fundación, mientras que East Miami Hotel fue anfitrión de la velada. Vinos Santa Rosa y Chocolates Haas también participaron como acompañantes del evento.
Más allá de la celebración, el componente central fue la recaudación. Los recursos obtenidos durante la noche serán destinados a los programas educativos que ReachingU desarrolla en Uruguay, con los que busca ampliar las oportunidades de miles de niños, niñas y adolescentes.
El aniversario ocurre además en un momento en que la educación enfrenta una doble transformación: por un lado, la incorporación acelerada de herramientas de inteligencia artificial; por otro, la persistencia de brechas que determinan quiénes pueden acceder realmente a mejores oportunidades educativas.
Para ReachingU, la apuesta sigue estando en ese punto de encuentro: convertir la educación en una vía para ampliar las posibilidades de las nuevas generaciones y movilizar, desde Miami y otras comunidades internacionales, recursos privados hacia ese objetivo.
Pixabay CC0 Public DomainAutor: Lucas Wendt from Pixabay
El grupo de asset servicing CACEIS da un nuevo paso en su plan de negocio, anunciando que, a partir del 1 de octubre de 2026, adoptará una nueva identidad de marca y pasará a denominarse Crédit Agricole CACEIS. Esta evolución marca una etapa decisiva en la trayectoria estratégica del Grupo, plenamente alineada con el plan estratégico a medio plazo ACT 2028 de Crédit Agricole S.A. Con este cambio de marca, CACEIS busca reforzar su posición de liderazgo apoyándose en la reputación y el reconocimiento internacional de la marca Crédit Agricole.
Beneficios tangibles que garantizan la continuidad
La nueva identidad refleja tanto la experiencia y especialización de un líder en servicios para la industria de gestión de activos como la solidez financiera de uno de los principales grupos bancarios europeos. El cambio permitirá a Crédit Agricole CACEIS:
Beneficiarse del reconocimiento global y de la fortaleza de la marca Crédit Agricole, garantía de confianza y visibilidad en los mercados.,
Reforzar el apoyo a su crecimiento internacional y a su estrategia a largo plazo gracias a la presencia mundial de Crédit Agricole,
Acelerar su impulso innovador, especialmente en el ámbito de las nuevas tecnologías, con el objetivo de ofrecer soluciones cada vez más eficientes y adaptadas a los retos de sus clientes.
Aunque la marca evoluciona, desde el grupo han indicado que la denominación jurídica de CACEIS, sus equipos y su oferta de servicios permanecen inalterados. «La relación con clientes y partners continuará desarrollándose con total normalidad y sin cambios», han subrayado fuentes de la entidad.
El negocio offshore estadounidense enfrenta una paradoja; por un lado, las exigencias de transparencia, prevención de lavado de dinero y gestión de clientes internacionales elevan la complejidad y el costo del negocio financiero. Por otra parte, las autoridades han comenzado a revisar algunas obligaciones con el argumento de reducir cargas regulatorias y favorecer la competitividad. Así, mientras que los grandes bancos pueden repartir sus costos entre miles de clientes, las firmas pequeñas enfrentan una pregunta decisiva: ¿cuánto patrimonio necesitan administrar para que el cumplimiento sea rentable? El negocio offshore estadounidense enfrenta una paradoja.
Para los bancos privados, administradores de activos, fiduciarias y family offices que atienden a inversionistas internacionales, el resultado no es necesariamente una reducción de la complejidad. En muchos casos, el cumplimiento se ha convertido en una función permanente del negocio: requiere personal especializado, sistemas tecnológicos, controles internos y capacidad para responder a los cambios regulatorios. La pregunta es si esa estructura de costos está modificando la competencia; en un mercado donde los ingresos dependen del patrimonio administrado, una institución que maneja miles de millones de dólares puede distribuir sus gastos de cumplimiento entre una base amplia de clientes y activos. Una firma pequeña, en cambio, puede enfrentar buena parte de las mismas obligaciones con una escala mucho menor.
Lo anterior no significa que los grandes estén ganando automáticamente, ni que los pequeños estén condenados a desaparecer. Pero sí plantea una hipótesis relevante para la industria: la regulación puede convertirse en una barrera de entrada y la escala, en una ventaja competitiva cada vez más importante.
El precio de conocer al cliente
Una de las principales fuentes de costos está en la debida diligencia del cliente, conocida en la industria como KYC, por sus siglas en inglés: Know Your Customer. Para una institución financiera que atiende patrimonio internacional, abrir una cuenta puede implicar mucho más que verificar una identidad. Debe comprender quién es el cliente, quién controla una sociedad, cuál es el origen de los recursos, qué actividad económica genera el patrimonio y qué riesgos puede representar la relación; en determinados casos, también necesita revisar estructuras corporativas, fideicomisos, intermediarios y beneficiarios finales.
La complejidad aumenta cuando el cliente proviene de una jurisdicción con mayores riesgos de corrupción, sanciones, lavado de dinero o estructuras patrimoniales difíciles de verificar. El costo no termina con la apertura de la cuenta, la información debe actualizarse, las operaciones deben monitorearse y las alertas deben investigarse cuando corresponde.
La regla de debida diligencia del cliente de FinCEN busca precisamente que las instituciones financieras identifiquen y verifiquen a los beneficiarios finales de sus clientes corporativos. En febrero de 2026, FinCEN concedió alivio respecto de la obligación de identificar y verificar a los beneficiarios finales en cada nueva apertura de cuenta, pero eso no elimina la responsabilidad general de conocer al cliente y gestionar sus riesgos.
Para un banco global, estas tareas pueden integrarse a plataformas tecnológicas, centros de operaciones y equipos especializados. Para una firma pequeña, pueden significar contratar personal externo, adquirir herramientas de monitoreo o depender de proveedores especializados; la diferencia no está únicamente en cuánto cuesta cumplir, sino en cuántos clientes y activos pueden absorber ese costo.
FATCA: el costo de atender patrimonio internacional
El Foreign Account Tax Compliance Act, conocido como FATCA, es uno de los pilares del entorno estadounidense de transparencia fiscal internacional. La ley busca identificar a contribuyentes estadounidenses que mantienen cuentas y activos financieros fuera del país. Para ello, impone obligaciones de información a instituciones financieras extranjeras y establece mecanismos de reporte al IRS. La importancia de FATCA para el negocio offshore es que convierte la gestión de información fiscal en una parte estructural de la relación financiera internacional; las instituciones extranjeras que no cumplen con determinadas obligaciones pueden enfrentar una retención de 30% sobre ciertos pagos de fuente estadounidense, además de otras consecuencias operativas y fiscales.
Para un banco o administrador de fondos, esto implica procesos de clasificación fiscal de clientes, documentación, reportes y controles para evitar errores, la carga puede ser particularmente relevante para las instituciones que administran estructuras con inversionistas de diferentes países, monedas y regímenes fiscales. Sin embargo, no todos los clientes latinoamericanos están sujetos a las mismas obligaciones. Un inversionista mexicano que utiliza una estructura estadounidense no tiene necesariamente las mismas responsabilidades que un ciudadano estadounidense con activos en el extranjero. La naturaleza jurídica de la entidad, la residencia fiscal y el tipo de inversión son determinantes. Por eso, el cumplimiento no puede tratarse como un trámite uniforme, es en realidad un proceso que requiere especialistas capaces de distinguir entre perfiles y estructuras.
Los costos fijos, un auténtico problema
Por regla general, la discusión sobre el cumplimiento suele concentrarse en multas, sanciones y obligaciones regulatorias. Sin embargo, para analizar la competencia entre instituciones, el aspecto más importante puede ser otro: los costos fijos. Un banco privado internacional puede necesitar equipos dedicados a tareas como: prevención de lavado de dinero y financiamiento al terrorismo, debida diligencia y revisión periódica de clientes, sanciones internacionales y controles de transacciones, reportes regulatorios y fiscales, auditoría interna y gestión de riesgos, tecnología de monitoreo y administración de expedientes, así como asesoría legal y fiscal.
Es por eso que el número de empleados, las licencias de software y la infraestructura tecnológica no necesariamente crecen en la misma proporción que los activos bajo gestión y la escala puede convertirse en factor de ventaja. Si una institución administra un patrimonio muy grande, el costo de cumplimiento representa una proporción menor de sus ingresos potenciales. En cambio, una firma pequeña puede enfrentar una carga mucho más pesada por cada dólar administrado.
¿Se está concentrando el negocio?
Si los costos regulatorios se vuelven más difíciles de absorber, las instituciones pueden reaccionar de varias maneras. Una opción es invertir en tecnología y automatización, otra es contratar servicios externos de cumplimiento, pero también pueden especializarse en un tipo de cliente o reducir su exposición a jurisdicciones de mayor riesgo. En algunos casos, la salida puede ser vender la operación, fusionarse con otra firma o convertirse en parte de una plataforma más grande, el resultado potencial es una mayor concentración del mercado.
Pero aquí conviene evitar una conclusión automática porque la regulación no es el único factor que determina la consolidación de la industria, también influyen las tasas de interés, la rentabilidad de los productos, el acceso a tecnología, la competencia por talento y la capacidad de captar clientes. Además, las firmas pequeñas pueden tener ventajas que los grandes bancos no siempre poseen: especialización, cercanía con el cliente, conocimiento de una región y capacidad para ofrecer servicios personalizados. El problema aparece cuando esa especialización ya no compensa los costos de operar.
El cambio regulatorio estadounidense: menos reportes no significa menos controles
La coyuntura de 2026 introdujo un matiz importante. FinCEN publicó una regla final en agosto que mantiene exentas a las empresas estadounidenses de reportar información de beneficiarios finales bajo el Corporate Transparency Act. La obligación se mantiene para determinadas empresas extranjeras registradas para operar en Estados Unidos. El cambio reduce ciertas obligaciones formales para empresas estadounidenses, pero no elimina las responsabilidades de debida diligencia de las instituciones financieras. En otras palabras, una empresa puede estar exenta de presentar un reporte específico ante FinCEN y, aun así, tener que proporcionar información a su banco o administrador de inversiones para que este cumpla con sus obligaciones de conocimiento del cliente.
La distinción es fundamental para el mercado offshore; la transparencia corporativa y el cumplimiento financiero están relacionados, pero no son exactamente lo mismo. El primero se refiere a la información que debe reportarse a las autoridades bajo un régimen determinado, el segundo abarca la gestión de riesgos que deben realizar las instituciones financieras como parte de sus operaciones. La reducción de una obligación no elimina automáticamente la otra y para los administradores de patrimonio, la incertidumbre regulatoria también tiene un costo. Una firma que invierte en sistemas, personal y procesos necesita saber si las reglas que justificaron esa inversión continuarán vigentes. La volatilidad normativa puede dificultar la planeación y favorecer a las instituciones que cuentan con equipos legales y regulatorios capaces de adaptarse rápidamente.
Pero el impacto no se limita a bancos y administradores de activos, los family offices, particularmente los que gestionan patrimonio internacional, también deben enfrentar decisiones relacionadas con estructuras corporativas, inversiones privadas, vehículos de inversión, sucesión patrimonial y gobierno familiar. No todos los family offices tienen la misma estructura. Algunos son oficinas unifamiliares con pocos empleados; otros operan como plataformas que atienden a varias familias y ofrecen servicios de inversión, administración patrimonial y coordinación fiscal.
La diferencia de escala también puede determinar cómo absorben el cumplimiento; una oficina que administra el patrimonio de una sola familia puede necesitar contratar proveedores externos para funciones especializadas, mientras que una plataforma multifamiliar puede distribuir algunos costos entre varios clientes. Pero existe un límite porque la externalización no elimina la responsabilidad del administrador. Contratar a un proveedor de compliance no significa transferir automáticamente todas las obligaciones legales y regulatorias. Por eso, el crecimiento del mercado de family offices puede abrir oportunidades para empresas que ofrecen servicios especializados de cumplimiento, tecnología regulatoria y gestión de riesgos, el cumplimiento deja de ser únicamente un gasto y se convierte en una industria de servicios alrededor del patrimonio internacional. La transformación del mercado offshore también puede crear ganadores distintos de los bancos; las empresas de tecnología regulatoria, los proveedores de verificación de identidad, las plataformas de monitoreo de transacciones y los despachos especializados pueden beneficiarse de una demanda estructural.
La industria financiera necesita herramientas para reducir errores, acelerar procesos y mantener actualizada la información de sus clientes; además la inteligencia artificial puede contribuir a automatizar algunas tareas de revisión, clasificación y detección de anomalías, pero su utilización no elimina la necesidad de controles humanos, validación y responsabilidad institucional. Para las firmas pequeñas, la tecnología puede representar una forma de competir con instituciones grandes sin replicar toda su infraestructura interna; el desafío es que la tecnología también requiere inversión, integración y mantenimiento. Además, los sistemas automatizados pueden generar falsos positivos, errores de clasificación y problemas de calidad de datos. La pregunta ya no es solamente cuánto cuesta cumplir, sino cuánto cuesta cumplir de manera eficiente.
¿Un mercado offshore para los grandes?
Con base en los anterior, todo indica que sí existen razones económicas para pensar que la escala puede favorecer a las instituciones grandes porque los costos fijos, la capacidad de inversión tecnológica y la disponibilidad de especialistas pueden generar ventajas competitivas. Pero, no es suficiente para afirmar que el offshore estadounidense se está convirtiendo en un negocio exclusivo de los grandes; la competencia también depende de la capacidad de las firmas pequeñas para especializarse, externalizar funciones, automatizar procesos y seleccionar cuidadosamente a sus clientes.
El escenario más probable no es necesariamente la desaparición de los pequeños, sino una diferenciación más marcada entre modelos de negocio; por un lado, los grandes bancos y plataformas pueden ofrecer servicios integrales, infraestructura global y capacidad para atender patrimonios complejos. Por otro, las firmas boutique pueden competir mediante especialización regional, atención personalizada y conocimiento de segmentos específicos del mercado latinoamericano. El problema es que la regulación puede elevar el umbral mínimo de operación. Una institución que antes podía atender a un número reducido de clientes internacionales con una estructura relativamente sencilla puede necesitar ahora procesos más sofisticados para seguir siendo competitiva.
El mercado offshore estadounidense nació y se desarrolló alrededor de la capacidad de atraer capital internacional, ofrecer servicios financieros sofisticados y conectar a inversionistas con los mercados globales. Hoy, una parte creciente de la competencia puede depender de algo menos visible: la capacidad de cumplir. El banco que identifica mejor los riesgos, el administrador que mantiene expedientes más sólidos y la plataforma que automatiza sus procesos pueden tener una ventaja frente a sus competidores, pero esa ventaja tiene un costo.
Para los inversionistas, el cumplimiento puede significar mayor seguridad, transparencia y confianza, para las instituciones representa en cambio una inversión necesaria para operar. Y para las firmas pequeñas, puede convertirse en la diferencia entre crecer, especializarse o abandonar determinados segmentos del mercado. La cuestión no es si el offshore debe cumplir sino quién puede pagar el precio de hacerlo y qué efectos tendrá ese costo sobre la competencia. Porque en el nuevo mapa del dinero internacional, la capacidad de administrar patrimonio puede seguir siendo importante, pero la capacidad de demostrar que se administra correctamente puede ser la que determine quién permanece en el negocio.
Foto cedidaZineddine Alla, Head of Digital Asset, y Wayne Hughes, Digital Assets Market & Client Engagement Lead.
El negocio de Securities Services de BNP Paribas, con 17,5 billones de dólares en activos bajo custodia, ha anunciado la reorganización de su unidad de Activos Digitales para “acelerar la implementación de soluciones de este ámbito dentro de su oferta integrada”. El departamento de Activos Digitales de Securities Services, lanzado en 2021, ha estado desarrollando soluciones para proporcionar a los clientes acceso a instrumentos financieros regulados tokenizados y diferentes formas de efectivo digital, con un enfoque sólido en la protección y seguridad de los activos.
Y añaden que la nueva estructura reorganizada permite al departamento “centrar sus esfuerzos en escalar sus capacidades en activos digitales y desarrollar futuras propuestas de valor para clientes”. Según la entidad, al combinar innovación, excelencia operativa y un marco de gestión de riesgos sólido, el equipo de Activos Digitales respalda al negocio de Securities Services en su objetivo de ofrecer un acceso fluido a activos tradicionales y digitales, a través de su modelo de operación unificado.
Incorporaciones y nombramientos
Según explica la firma, el departamento opera bajo la responsabilidad de Philippe Benoit, Head of Strategic Business Development and Transformation y ahora se incorpora a Securities Services Zineddine Alla como Head of Digital Asset, con base en París y bajo la dirección de Benoit. En su nuevo cargo, Alla lidera la estrategia de activos digitales de Securities Services, con especial énfasis en su modelo de negocio ampliado y en las hojas de ruta de inversión. Asimismo, impulsa el desarrollo continuo del departamento en todos los segmentos de clientes, ámbitos de producto y geografías. Antes de incorporarse a BNP Paribas en 2018, Alla ocupó cargos en el sector público y el ámbito académico. Recientemente, ocupó el puesto de Deputy Head of Financial Institutions Coverage para la región de EMEA en el banco.
Por otra parte, Wayne Hughes ha sido nombrado Digital Assets Market & Client Engagement Lead. En este cargo, impulsa y apoya el desarrollo de productos de activos digitales y la propuesta de valor de Securities Services, área en la que ha desempeñado un papel clave desde la creación del departamento.
“A medida que la adopción de activos digitales se acelera en toda la industria financiera, estamos presenciando un cambio en el mercado desde la experimentación hacia la comercialización y la industrialización de los casos de uso más consolidados. Esta reorganización nos permite aprovechar ese impulso a medida que seguimos desarrollando una cobertura integral de la cadena de valor. Desde la emisión y distribución de valores tokenizados hasta los servicios de activos digitales, nuestra amplia oferta integral para clientes será un motor clave de nuestras ambiciones de crecimiento para 2030 y más allá, en línea con la estrategia de innovación y tecnológica del Grupo BNP Paribas”, ha destacado Philippe Benoit, Head of Strategic Business Development and Transformation de Securities Services de BNP Paribas.