Los fuertes flujos de entradas en ETFs en Europa han impulsado el patrimonio de estos vehículos hasta los 3,11 billones de dólares, superando su récord anterior de 3,01 billones alcanzado en septiembre de este año. En lo que va de año, los activos han crecido un 36,7% en lo que va de año, desde los 2,27 billones de dólares a finales de 2024.
Según los datos publicados por ETFGI, en octubre, los ETFs europeos registraron entradas netas por 42.300 millones de dólares, elevando las entradas acumuladas en el año a 333.220 millones de dólares. “Este es el 37º mes consecutivo con entradas netas”, destacan desde la firma.
Además de los flujos de entradas, el comportamiento de los mercados también ayudaron al crecimiento del patrimonio de los ETFs. “El S&P 500 subió un 2,34% en octubre, lo que sitúa su avance acumulado en el año en un 17,52%. Los mercados desarrollados, excluyendo EE. UU., avanzaron un 1,69% en octubre y acumulan una subida del 29,83% en 2025, con Corea (18,88%) y Luxemburgo (6,71%) liderando las ganancias mensuales. Los mercados emergentes repuntaron un 1,71% en octubre y han ganado un 24,50% en lo que va de año, impulsados por los sólidos resultados de Taiwán (8,60%) y Hungría (8,41%)”, destaca Deborah Fuhr, socia gerente, fundadora y propietaria de ETFGI.
Comportamiento de los flujos
Según los datos publicados, en octubre, los ETFs europeos registraron entradas netas de 42.300 millones de dólares, liderado principalmente por la renta variable, que fueron de 25.660 millones de dólares, elevando las entradas netas acumuladas en el año a 221.980 millones de dólares, muy por encima de los 144.690 millones registrados a estas alturas en 2024. Por su parte, los ETFs de renta fija añadieron 15.920 millones de dólares en octubre, llevando las entradas netas del año a 64.430 millones, frente a los 54.520 millones del año anterior.
Además, los ETFs de materias primas registraron salidas netas de 5.240 millones de dólares durante el mes, “aunque las entradas netas acumuladas en el año siguen siendo positivas, con 10.570 millones, una mejora notable frente a las salidas netas de 4.510 millones registradas en 2024”, explican desde ETFGI.
Por su parte, los ETFs activos captaron 5.060 millones de dólares en octubre, elevando las entradas del año a 32.090 millones de dólares, más del doble de los 13.240 millones registrados en el mismo periodo del año pasado.
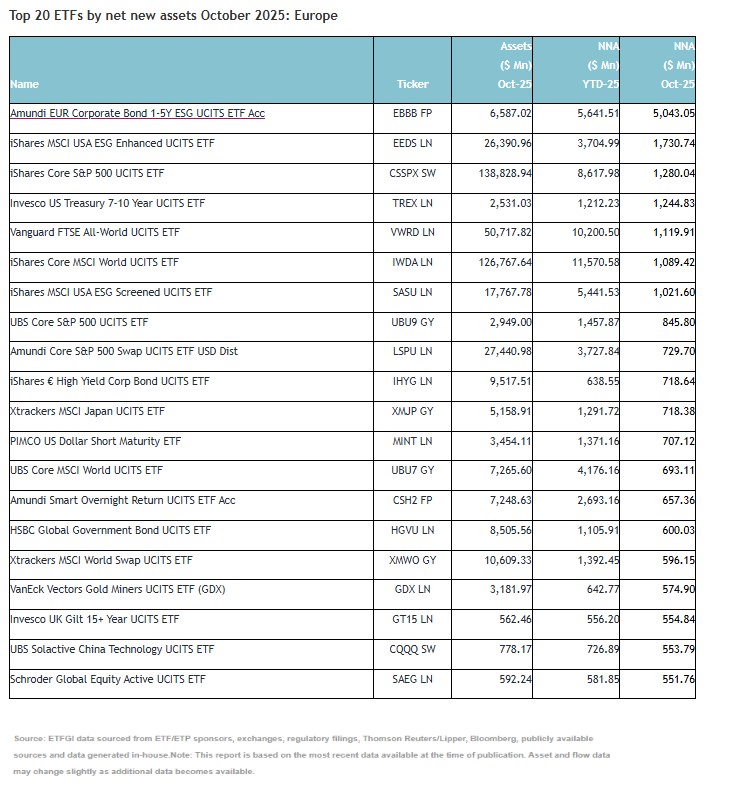
“Las importantes entradas pueden atribuirse a los 20 principales ETFs por nuevos activos netos, que en conjunto acumularon 21.030 millones de dólares en octubre. El Amundi EUR Corporate Bond 1-5Y ESG UCITS ETF Acc (EBBB FP) registró 5.040 millones de dólares, la mayor entrada neta individual”, añaden.
Fortaleza de la industria
A finales de octubre, la industria de ETFs en Europa contaba con 3.450 productos, con 14.472 cotizaciones, 3,11 billones de dólares en activos, procedentes de 132 proveedores listados en 30 bolsas de 25 países. iShares es el mayor proveedor de ETFs en Europa, con 1,26 billones de dólares en activos, lo que representa una cuota de mercado del 40,6%. Amundi ETF ocupa el segundo lugar con 382.360 millones de dólares (12,3%), seguido por DWS Xtrackers con 326.180 millones de dólares (10,5%). En conjunto, los tres principales proveedores —de un total de 132— representan el 63,4% de los activos de ETF europeos, mientras que los otros 129 proveedores tienen cada uno menos del 8% de cuota de mercado.
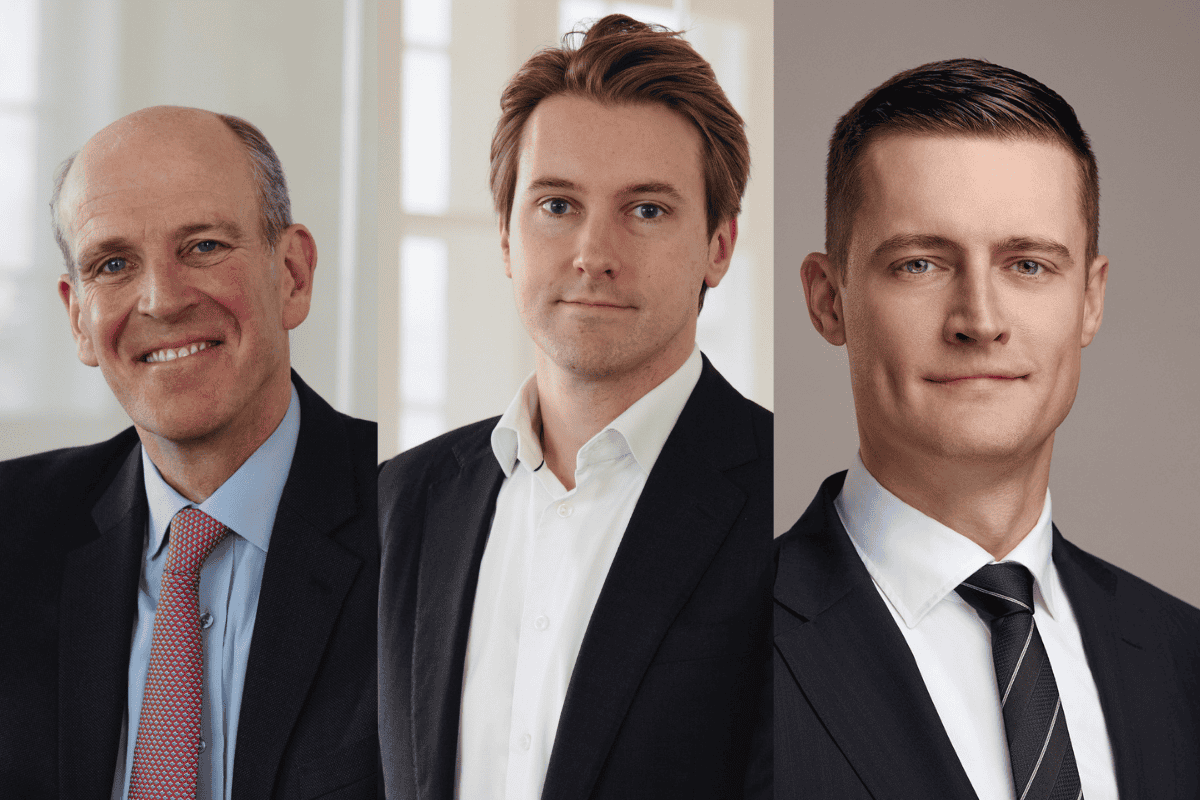
Foto cedidaDe izquierda a derecha: Robbert Zoet, responsable de Distribución de Mercados Privados; Bertie Milward, responsable de Distribución de Mercados Privados para los países nórdicos; y Jan Novak responsable de Distribución de Mercados Privados para Alemania.
Edmond de Rothschild Asset Management ha anunciado la creación de un equipo dedicado a la distribución de mercados privados, con el objetivo de reforzar su presencia en este segmento y profundizar las relaciones con inversores institucionales a nivel global.
Según explica, el equipo, compuesto por cinco miembros, estará liderado por Robbert Zoet, nombrado responsable de Distribución de Mercados Privados con efecto inmediato, reportando a Marie Jacot, directora global de Distribución. Robbert se incorporó a Edmond de Rothschild Asset Management en enero de 2024 como responsable de Distribución de Activos Reales, con base en Londres. Bajo su liderazgo, la firma continuará ampliando su base de clientes institucionales y sus alianzas de distribución.
Nuevas incorporaciones
Además, como parte de esta iniciativa estratégica, la firma ha nombrado a Bertie Milward responsable de Distribución de Mercados Privados para los países nórdicos, y a Jan Novak responsable de Distribución de Mercados Privados para Alemania, ambos reportando a Robbert Zoet.
Desde la gestora señalan que Bertie Milward liderará la distribución de mercados privados en la región nórdica y apoyará al equipo de distribución en Reino Unido. Estudió Matemáticas en el Imperial College de Londres, comenzó su carrera en banca de inversión en Barclays en 2011 y posteriormente se incorporó a Goldman Sachs, donde pasó diez años en captación de capital en Londres y Nueva York. Más recientemente, lideró la cobertura de LPs en Reino Unido y países nórdicos para un destacado agente de colocación europeo.
Por su parte, Jan Novak supervisará la distribución de mercados privados en Alemania. Con base en Fráncfort, Novak estudió Economía en la Universidad Goethe y obtuvo un MBA en la Universidad Saint Leo, en Florida. Titulado CFA, comenzó su carrera en banca privada en Donner & Reuschel antes de incorporarse a LaSalle Investment Management, donde pasó siete años centrado en la captación de capital y la distribución en la región DACH y los países nórdicos.
El equipo también incluye a Fabrice Lefevre-Sory, quien se incorporó en marzo de 2024 como responsable de Distribución de Activos Real Assets en Francia y Oriente Medio, y a Léa Mangani, que se unió en noviembre de 2023 y es responsable de Distribución de Private Equity. Además, lidera el desarrollo e implementación de la estrategia de producto en mercados privados, alineando el diseño de producto, el posicionamiento en el mercado y las prioridades de canal para impulsar la adopción por parte de los clientes y el crecimiento en la captación de fondos.
Distribución global
Con presencia en Londres, París y Fráncfort, el equipo de Distribución de Mercados Privados colaborará estrechamente con la organización global de distribución de Edmond de Rothschild AM, trabajando junto a los equipos de producto en iniciativas relacionadas con los mercados de capitales y las relaciones con inversores.
A raíz de este anuncio, Marie Jacot, directora global de Distribución, ha comentado: “La creación de nuestro equipo dedicado a la distribución de mercados privados representa un hito importante en el fortalecimiento de la relación con nuestros clientes y en el crecimiento de nuestra oferta en estos mercados. Al reunir a especialistas con experiencia y profundizar la colaboración en nuestra red global de distribución, estamos mejor posicionados para atender a inversores institucionales, así como a plataformas de distribución, y apoyar la expansión continua de nuestro negocio en mercados privados”.
En opinión de Robbert Zoet, responsable de Distribución de Mercados Privados, “este equipo dedicado a la distribución de mercados privados refleja nuestra convicción en la expansión continua de este segmento y el papel que Edmond de Rothschild puede desempeñar en el apoyo a los objetivos de inversión a largo plazo de nuestros clientes. Al combinar el conocimiento especializado con el alcance y la visión de nuestra organización global de distribución, estamos construyendo un modelo colaborativo y escalable que nos permitirá ampliar nuestra presencia y ofrecer un apoyo aún más sólido a los inversores en todo el mundo”.
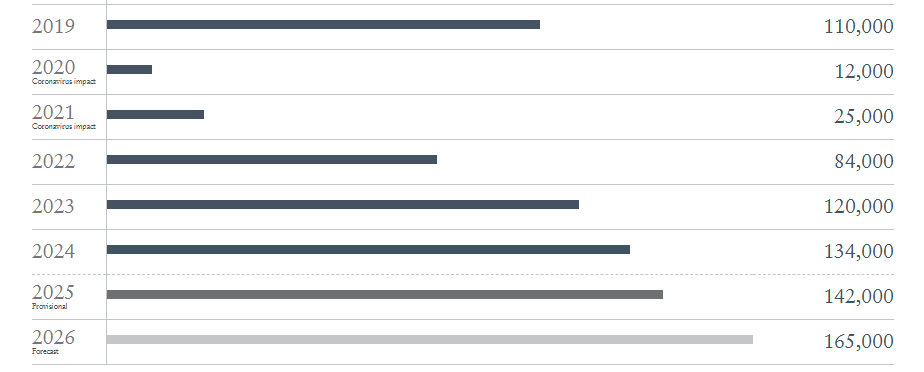
A lo largo de 2025, 142.000 millonarios cambiarán de país. Esta cifra supone el mayor movimiento global de individuos con alto patrimonio registrado en la historia reciente. Según el informe Henley Private Wealth Migration Report 2025, el Reino Unido lidera la lista de países con mayor pérdida neta de millonarios, con una proyección de 16.500 salidas, superando ampliamente a China, que por primera vez en diez años queda relegada al segundo puesto con 7.800.
Este fenómeno, que refleja un cambio profundo en las tendencias de movilidad de la élite financiera global, está impulsado por cambios fiscales, percepciones sobre estabilidad política y nuevas oportunidades de inversión en otros destinos. “2025 marca un punto de inflexión. Por primera vez en una década, un país europeo lidera el éxodo de millonarios. Esto no se debe solo a los impuestos, sino a una percepción más profunda de que las oportunidades, la libertad y la estabilidad están en otra parte del mundo”, señala Dr. Juerg Steffen, CEO de Henley & Partners.
Los datos muestran el número total de millonarios que se han mudado a un nuevo país cada año, basándose en aquellos que se han reubicado y permanecido durante más de seis meses. También se incluye la cifra provisional para 2025 y una previsión para 2026.
Principales tendencias
Además del Reino Unido, Francia, España y Alemania también sufrirán pérdidas netas de individuos con alto patrimonio en 2025, con salidas proyectadas de 800, 500 y 400 millonarios, respectivamente. Otros países como Irlanda, Noruega y Suecia comienzan a mostrar señales similares. Por el contrario, Suiza se consolida como uno de los principales refugios para la riqueza en Europa, con una entrada neta de 3.000 millonarios, mientras que Italia, Portugal y Grecia experimentarán llegadas récord, impulsadas por regímenes fiscales favorables, alta calidad de vida y programas activos de migración por inversión. Por su parte, Mónaco, con más de 200 nuevos millonarios, sigue atrayendo a los ultra ricos, especialmente procedentes del Reino Unido, África y Medio Oriente.
En el escenario global, los Emiratos Árabes Unidos se posicionan nuevamente como el destino más popular, con una entrada neta estimada de 9.800 millonarios. Les siguen Estados Unidos (+7.500) y Arabia Saudita (+2.400), este último en ascenso gracias a la llegada de inversores internacionales y el retorno de nacionales.
En Asia, Tailandia comienza a disputarle protagonismo a Singapur, con Bangkok emergiendo como un nuevo centro financiero regional. Hong Kong y Japón también muestran repuntes, mientras que Taiwán y Corea del Sur sufren importantes fugas por tensiones geopolíticas y factores económicos.
Y, en América, destacan los flujos hacia Costa Rica, Panamá y las Islas Caimán, mientras que Brasil lidera la fuga de riqueza en Latinoamérica con una salida neta de 1.200 millonarios, seguido por Colombia (–150). EE.UU., Portugal y Costa Rica figuran entre los destinos favoritos de los latinoamericanos con alto poder adquisitivo.
El caso británico: del imán de riqueza al WEXIT
Desde el referéndum del Brexit en 2016, el Reino Unido ha pasado de ser un destino para millonarios a convertirse en un exportador neto de riqueza. La fuga de 16.500 millonarios prevista para 2025 es atribuida en gran parte a las reformas fiscales introducidas por el presupuesto de octubre de 2024, que aumentó significativamente los impuestos sobre ganancias de capital y herencias, además de modificar los beneficios fiscales para residentes no domiciliados.
Esta salida masiva ha sido bautizada como “WEXIT” (wealth exit), y está llevando a muchos individuos adinerados a establecerse en jurisdicciones más favorables como Dubái, Mónaco, Malta, Suiza, Italia, Grecia y Portugal.
“El Reino Unido ha sido el único país entre las 10 principales economías del mundo que ha registrado una disminución de millonarios desde 2014, con una caída del 9%, frente al crecimiento promedio del 40% en el resto del grupo”, explica Prof. Trevor Williams, ex economista jefe de Lloyds Bank.
El futuro de la riqueza: Asia en el centro del tablero
A pesar de los desafíos, Asia sigue siendo el motor económico del mundo. China e India, aunque siguen registrando salidas netas, muestran signos de estabilización impulsados por sus sectores tecnológicos y de entretenimiento. Al mismo tiempo, Singapur y Japón se consolidan como nuevos centros neurálgicos de riqueza, mientras que Corea del Sur y Taiwán reflejan cómo las tensiones geopolíticas pueden alterar las decisiones de residencia de los más ricos.
“El paisaje de la riqueza en Asia es una mezcla de ambición y cautela. Asia seguirá estando en el centro de las tendencias globales de riqueza en 2025”, concluye Dr. Parag Khanna, autor y fundador de AlphaGeo.
La tokenización de activos financieros está cobrando fuerza a nivel global. Incluso desde la industria se escuchan voces que hablan claramente de cómo esta tendencia cambiará el futuro de las finanzas. Por ejemplo, recientemente, Larry Fink, CEO de BlackRock, afirmaba que “la tokenización de los activos financieros marcará el comienzo de una nueva era para los mercados financieros”. En este sentido, BlackRock lo considera una auténtica transformación estructural, capaz de hacer los mercados más eficientes, transparentes y accesibles.
Esta es precisamente la visión que ha impulsado y que impulsa el proyecto francés Lise (Lightning Stock Exchange), que está dando vida a esta transformación con el lanzamiento de la primera bolsa de valores nativamente tokenizada de Europa. Con la autorización concedida por la ACPR el pasado 16 de octubre, en coordinación con el Banco de Francia, la AMF, ESMA, el Eurosistema y el BCE, bajo el Régimen Piloto DLT europeo, Lise (Lightning Stock Exchange) se ha convertido en la primera bolsa de valores creada en Francia en casi 100 años, en la primera bolsa que opera 24/7 y la primera infraestructura europea que ofrece, en blockchain, la integración completa de las funciones de mercado (MTF) y post-contratación (CSD).
Según explican sus impulsores, su modelo permite liquidación instantánea, negociación continua y acceso abierto en tiempo real para todos los participantes. “Con Lise vamos un paso más allá: estamos construyendo una infraestructura verdaderamente tokenizada y aportando una respuesta concreta a los desafíos de la UE, especialmente en la conexión entre ahorro y economía real”, afirma Mark Kepeneghian, CEO de Lise.
El proyecto cuenta con el respaldo de inversores de primer nivel, como CACEIS (Crédit Agricole Group), BNP Paribas y Bpifrance, y está orientado a pymes y medianas empresas europeas, ofreciendo una alternativa de financiación moderna y eficiente. La plataforma prevé sus primeras salidas a bolsa (IPOs) a principios de 2026, consolidando a Lise como un actor pionero en la digitalización de los mercados de capitales europeos.
China está de vuelta. Es uno de los mercados que más avanza del mundo, varias de sus compañías son líderes indiscutibles en sus respectivos sectores y el “momento Deepseek” de principios de año ha demostrado que pueden seguir a la vanguardia de la innovación tecnológica y competir codo con codo con las compañías estadounidenses en la carrera por la IA. “Tenemos enormes razones para ser optimistas con la fuerte performance del mercado chino”, apunta Andrew Keiller, especialista de inversiones de Baillie Gifford, mientras que Linda Lin, directora del equipo de renta variable china de la firma, corrobora que, a pesar del fuerte rally visto desde septiembre de 2024, “sigue cotizando con descuento”.
En un evento con medios europeos celebrado recientemente en Edimburgo, la firma escocesa Baillie Gifford organizó varios paneles en los que sus expertos aportaron diversos puntos de vista sobre la inversión en Asia emergente y particularmente en China, donde están encontrando grandes oportunidades de inversión en compañías con altas tasas de crecimiento.
En concreto, Keiller detalló que el 80% de las compañías que cotizan en el índice MSCI ACWI que consideran como “high growth” en la firma (es decir, que presenten un crecimiento de sus ventas a una tasa de al menos el 20% en los próximos tres años) se encuentran en mercados emergentes. “Considerando que solo el 10% del ACWI son compañías de países emergentes, esto refleja una enorme desconexión que demuestra que los emergentes están infrarrepresentados en carteras”, concluye el experto.
Los aranceles no son tan importantes
El punto de vista de la firma, que corroboran tanto Lin como Keiller, es que el enfoque en los aranceles para evaluar qué está sucediendo en la región está siendo incorrecto. “No creo que los aranceles importen tanto como sugieren los titulares”, afirma Keiller, que explica que un buen número de compañías de países emergentes han sido capaces de adaptarse muy rápidamente al nuevo entorno para el comercio mundial y anticiparse a las tensiones geopolíticas, incluyendo a compañías asiáticas. De hecho, subraya que este enfoque en el impacto de los aranceles es particularmente “incorrecto” en lo que respecta a China: “Las exportaciones de China a EE.UU. equivalen al 3% del PIB, mientras que las ventas minoristas en el país son diez veces el tamaño de las exportaciones en EE.UU.”.
De hecho, desde Baillie Gifford consideran más bien que la guerracomercial desatada por Trump ha liberado o acelerado nuevas dinámicas que favorecen el crecimiento no solo en China, sino en toda la región asiática. “Vemos una gran cantidad de países que quieren hacer negocios con ambos bandos del bloque geopolítico y que lo están haciendo con éxito, porque muchos tienen los recursos y materias primas que necesitan ambos. Por ejemplo, Indonesia tiene níquel, Corea del Sur tiene chips de memoria y Brasil, semillas de soja”, detalla el especialista de inversiones.
Keiller explica que, particularmente para la producción en el sudeste asiático, las diferencias de costes respecto a los países desarrollados siguen haciendo que sea entre 6 y 7 veces más barato seguir fabricando en Asia, incluso con los nuevos aranceles, y apunta como beneficiados a países como Indonesia, Vietnam, Tailandia y Taiwán. En particular, el experto indica que Baillie Gifford está invirtiendo en compañías de Indonesia y Vietnam, mercado este último que califica como “la mejor historia de crecimiento en exportación del mundo”.
Debido a estas dinámicas, el experto incide sobre la necesidad para los inversores de analizar dónde está haciendo actualmente negocios los mercados emergentes: “En el pasado exportaban a Occidente, pero ahora casi la mitad de las exportaciones se están yendo a otros mercados emergentes. Como consecuencia, la dependencia de los dólares y la política monetaria de EE.UU. ha caído, ahora hay exportadores que prefieren hacer operaciones en renmimbis. Todo esto proporciona más estabilidad a estos mercados: cuando EE.UU. estornuda, no necesariamente van a coger ellos un constipado”, concluye Keiller.
Vientos de cambio para China
Aunque los expertos de Baillie Gifford admiten que “China es arriesgada” y que, si no fuera por los riesgos geopolíticos, “tendríamos más inversiones en China”, de modo que están siendo más selectivos para enfocarse en las compañías con altas tasas de crecimiento y visibilidad a largo plazo, al mismo tiempo están monitorizando muy de cerca los progresos que se están produciendo en el país.
En concreto, Lin habla de varios factores que hasta ahora habían obstaculizado el crecimiento y que cree que a partir de ahora actuarán más bien como un impulso, partiendo de la confianza del consumidor, que todavía ahora está regresando tras la pandemia. “Unos 800 millones de chinos están alcanzando la clase media. Esto convierte a China en el mercado individual de consumo más grande del mundo”, afirma la experta, que cita como una de las compañías en las que está invirtiendo Baillie Gifford a PopMart, el fabricante de los muñecos virales Labubu.
Esta mayor disposición para gastar lleva al siguiente punto de la lista, el desarrollo del mercado de capitales chino, del que la experta afirma que ha iniciado “una recuperación de largo plazo”. Lin indica que se calcula que hay unos 22 billones de dólares en depósitos en China. “Los inversores locales están empezando a darse cuenta de que pueden obtener más retornos invirtiendo en la bolsa china”, explica.
En este contexto, la directora de renta variable china enfatiza la importancia del punto de entrada a la bolsa china: “Estamos viendo que las valoraciones son razonables, menos de la mitad del PER medio de EE.UU. Es un gran momento para que los inversores vuelvan a poner el foco sobre China”.
Linda Lin cita en tercer lugar el cambio de mentalidad del gobierno chino: “La prioridad más importante para Xi Jinping es el crecimiento. China necesita crecimiento, quienes lo van a impulsar son las compañías privadas, y Xi no va a sacrificar crecimiento por ideología”.
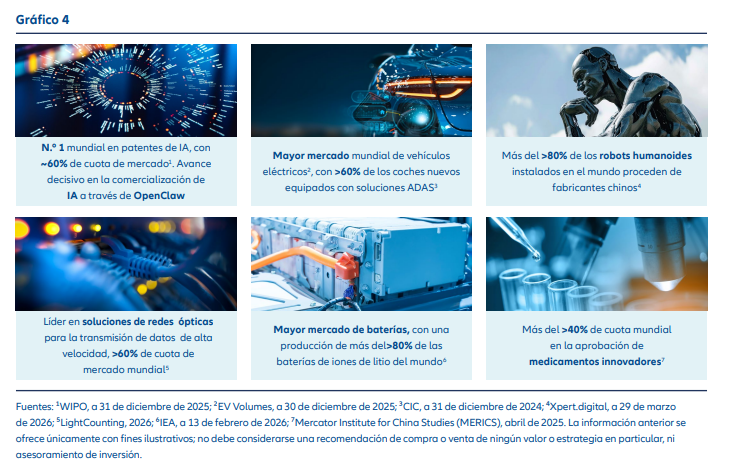
La experta destaca que dentro de la renta variable china ve ahora mismo muchas áreas interesantes de crecimiento, como compañías del sector de la robótica o compañías que pueden participar en la transición energética, y aporta un dato significativo al respecto, que China está produciendo más del 40% de los vehículos eléctricos y más del 70% de las baterías a nivel mundial.
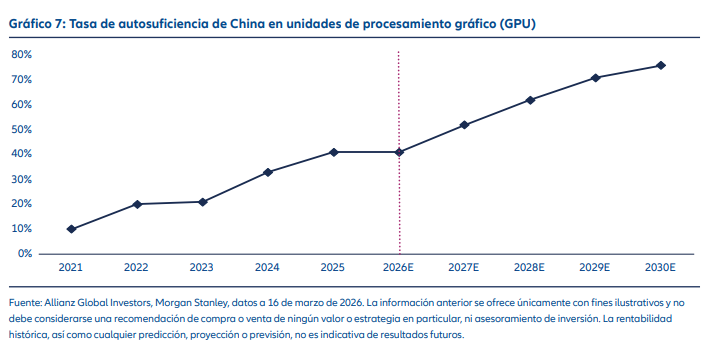
La competición por la IA también es relevante. El lanzamiento de Deepseek demostró la capacidad para poder desarrollar inteligencia artificial fuera de EE.UU. Lin cita como ejemplo a la compañía china Minimax, e indica que esta y otras compañías que están liderando el desarrollo de LLMs en China están usando menos del 10% de lo que están gastando sus equivalentes estadounidenses, por lo que Baillie Gifford ve “un gran potencial” en esta área, aunque también matiza que la asignatura pendiente del país será “alcanzar autosuficiencia en áreas tecnológicas que le permitan proporcionar infraestructura de IA”.
“Vemos muchas compañías chinas con probabilidad de convertirse en líderes mundiales en sus respectivos verticales”, sentencia Lin. En cambio, en la firma están evitando todo lo relacionado con el sector inmobiliario: “El crecimiento futuro vendrá menos de los rascacielos, y más de los servicios y el software”, sentencia la experta.
Miami consolida su fortaleza inmobiliaria. La industria de real estate muestra fundamentos sólidos y sostenidos, impulsados por la alta proporción de compradores en efectivo, la escasez de inventario, la migración continua hacia el sur de Florida y el sostenido interés de los inversores internacionales, aseguraron a Funds Society fuentes del sector.
La ciudad continúa afianzándose como uno de los mercados inmobiliarios más resilientes y atractivos de Estados Unidos. La reciente victoria de Zohran Mamdani, electo como nuevo alcalde de Nueva York, reforzaría este rol de Miami, que podría recibir nuevos capitales de personas de alto poder adquisitivo residentes en NYCque optarían por el entorno más predecible desde lo fiscal y regulatorio de Miami.
Según los últimos datos disponibles, a septiembre de 2025 de MIAMI REALTORS, el 43% de las transacciones se realizan al contado en Miami —la proporción más alta del país—, lo que reduce significativamente la exposición al endeudamiento y refuerza la estabilidad frente a posibles ajustes económicos.
El inventario total de Miami-Dade (18.057) es un 16,6 % inferior al inventario previo a la pandemia de septiembre de 2019 (21.624). Este desequilibrio entre oferta y demanda sostiene la presión alcista sobre los precios: en los últimos 13 años, los precios de las viviendas unifamiliares solo registraron una caída mensual.
Por otro lado, Miami-Fort Lauderdale-West Palm Beach ocupó el tercer puesto en Estados Unidos en crecimiento de empleos cualificados, según la tabla de puntuación de atracción de talento de Lightcast para 2025, alimentando la migración hacia el sur de Florida, a lo que se suma el efecto demográfico de los baby boomers jubilados que eligen la misma zona como destino.
¿Burbuja o expansión saludable?
Aunque un reciente informe de UBS colocó a Miami liderando el ranking global de riesgo de burbuja inmobiliaria, los expertos consultados argumentaron que el indicador de precio-ingreso no refleja la realidad de un mercado con fuerte presencia de compradores internacionales y residentes cuyos ingresos provienen de otros estados o países.
Ana Bozovic, fundadora de Analytics Miami y miembro de la Asociación de Agentes Inmobiliarios de Miami, señaló que las burbujas se alimentan de deuda, no de efectivo.
Más del 70% de las ventas de apartamentos de más de un millón de dólares este año se han realizado al contado, lo que ha generado unos niveles de capital excepcionalmente altos. Las ventas en dificultades representan apenas el 1% del total. Septiembre de 2025 fue el mejor mes del año en términos interanuales para el mercado inmobiliario de Miami: las ventas totales aumentaron un 5%; en el segmento premium, las transacciones de propiedades valoradas en más de un millón de dólares se incrementaron un 20%, y el volumen total de ventas subió un 11%.
Bozovic indicó que los ratios de UBS no reflejan plenamente el perfil único de Miami: en realidad, la ciudad ocupa el último lugar en cuanto a la relación entre el precio y los ingresos y el segundo lugar en cuanto a la relación entre el precio y el alquiler entre las ciudades que incluye el informe del banco suizo.
“¿Es realmente una burbuja? No lo creo”, le dijo a Funds Society J.C. de Ona, Regional President para el Southeast Florida en Centennial Bank. “Creo que Miami ha madurado enormemente y que, de cara al futuro, va a seguir por ese camino. Siempre ha sido muy atractiva para Latinoamérica, y el mercado de lujo se mantendrá donde está. Creo también que si bajan las tasas de interés, los constructores de viviendas verán un aumento en sus ventas”, indicó.
Alfredo Pujol, team leader en Compass Real Estate y profesional con 18 años de experiencia en la industria inmobiliaria de Miami, puntualizó que los precios del mercado residencial aumentaron un 110% desde septiembre de 2015 hasta septiembre de este año, y “la demanda sigue creciendo, especialmente de inversionistas latinoamericanos, que representan el 49% del mercado”.
Pujol señalo también que “la ciudad se ha convertido en un centro financiero y tecnológico, atrayendo negocios y empleos. A pesar de la demanda, se advierte una posible corrección del 5-10%; no son niveles de burbuja. Miami sigue siendo atractiva para los inversores debido a su amabilidad para los negocios y las oportunidades de inversión”.
El experto subraya que en Miami “se están moviendo todos los negocios, todas las compañías grandes están trasladando a sus empleados a Florida. Miami ya no es solo un destino de vacaciones”.
Un reciente informe de JP Morgan Private Bank, titulado Escasez en la oferta: explicamos el mercado de la vivienda, estima que la escasez acumulada de viviendas es de unos 2,8 millones de unidades en EE. UU., y que podría tomar cerca de 10 años reducirla.
El estudio concluye que mientras esa escasez persista, los precios se mantendrán elevados, incluso si la demanda es moderada. Para los inversores, el segmento del alquiler (vivienda para arrendar) aparece como una oportunidad interesante frente a un contexto de compra difícil.
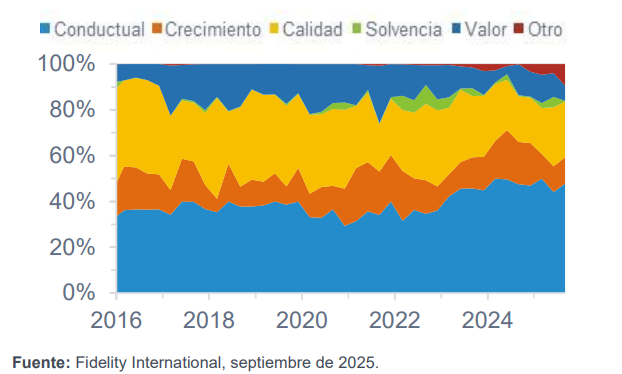
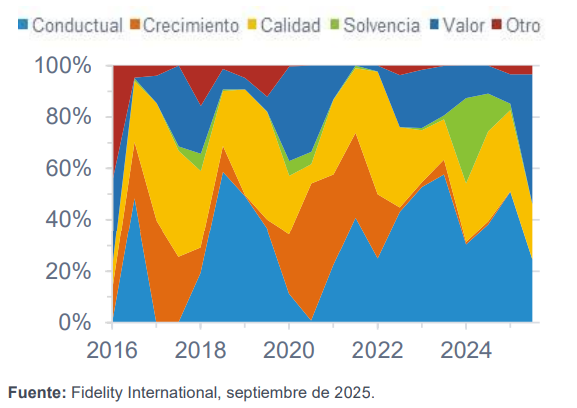
El factor calidad ha sido un ganador constante en EE.UU., pero el liderazgo en Europa ha sido más voluble. Utilizando nuestra nueva herramienta de aprendizaje automático, que pondera dinámicamente nuestros factores cuantitativos propios en función de su eficacia (mayor peso = mejor diversificación y potencial de rentabilidad), observamos una clara divergencia a lo largo de la última década.
Nuestra biblioteca de factores abarca cinco categorías de inversión: los cuatro factores clásicos (valor, crecimiento, calidad y solvencia) más un componente conductual construido a partir de las posiciones de los inversores, los flujos y el sentimiento del mercado. En EE.UU., la calidad ha mantenido una ventaja constante entre los cuatro factores fundamentales.
La calidad y los estilos conductuales predominan en EE. UU.
En Europa, el liderazgo ha rotado: el crecimiento lideró desde 2020 hasta mediados de 2022, mientras que el valor ha dominado desde finales de 2024, en gran medida a expensas del crecimiento.
Solvencia: riesgo fugaz, pero clave
Utilizamos “solvencia” como forma abreviada de resistencia del balance en los indicadores de liquidez y apalancamiento, por ejemplo, el ratio de liquidez inmediata (quick ratio) y la cobertura del pasivo. En EE.UU., la importancia de la solvencia suele ser episódica. Se disparó durante el ciclo de subidas de tipos de la Fed de 2022-2023, luego se desvaneció y ha resurgido recientemente en medio de las crecientes tensiones comerciales.
Históricamente, el riesgo de solvencia suele coincidir con las caídas del mercado desde máximos, por lo que sigue siendo un riesgo clave que hay que vigilar. Su peso podría moderarse a medida que la Reserva Federal adopte una postura de mayor relajación, pero la incertidumbre en torno a los aranceles, los datos y la política monetaria aún podría influir.
En Europa, la solvencia ganó protagonismo hasta 2023-2024, mientras el BCE elevaba el tipo principal de refinanciación. Alcanzó su máximo en el primer trimestre de 2024 y retrocedió tras el inicio de los recortes de tipos en el segundo semestre de 2024. A partir de mediados de 2022, los factores de crecimiento se atenuaron y nuestro modelo ha puesto mayor énfasis en el valor y la calidad.
El liderazgo de estilo es más voluble en Europa.
Señales sectoriales y el papel del comportamiento
En el modelo sectorial estadounidense no se observa un sesgo claro hacia el crecimiento o el valor; ambos han perdido influencia frente a la calidad y el comportamiento. Los indicadores conductuales ayudan a cotejar la actividad global del mercado. No vemos una convergencia clara con ningún estilo, lo que implica un riesgo equilibrado cuando el sentimiento carece de tendencia definida.
Las actuales preferencias sectoriales en EE.UU. son matizadas: el sector energético es el que sale mejor parado, apoyado tanto por los fundamentales como por los indicadores conductuales. El valor favorece a la sanidad, mientras que el crecimiento sigue prefiriendo las TI, aunque están relativamente caras. La calidad ya no respalda las TI y el apoyo conductual al sector se ha debilitado, con lo que la visión general sobre las TI es neutra.
La rotación superior a la media registrada este año en el modelo sectorial se ha visto impulsada por los cambios en los datos conductuales a medida que evolucionaban las condiciones macroeconómicas y el sentimiento. En dichos periodos, los factores fundamentales pueden quedar rezagados, mientras que las señales conductuales se adaptan más rápido. Sin embargo, a largo plazo los mercados tienden a converger con los fundamentales, por lo que evaluar estos y las señales conductuales ayuda a los inversores a lidiar con las fluctuaciones a corto plazo sin perder de vista los motores a largo plazo.
En resumen, nuestro modelo mantiene un sesgo hacia la calidad en EE.UU., junto con una sobreponderación en el sector energético, mientras que se mantiene neutral en TI. En Europa, la relajación de la política del BCE debería respaldar el liderazgo continuado de los factores de valor y calidad, que se prestan a las TI, los servicios públicos, los materiales y la industria, pero los inversores deben permanecer atentos a las rotaciones del mercado.
Firmado por Yingsong Zhang, analista cuantitativo sénior en Fidelity International
Foto cedidaLuis Pastor, CEO y cofundador de Tritemius.
Luis Pastor, CEO y cofundador de Tritemius, apuesta de forma clara por la innovación tecnológica. Primero, como director de Inversiones en Tritemius VC, un fondo especializado en inversiones en etapas iniciales del ecosistema web3 con 21 millones de euros en activos bajo gestión. Pero también, como docente, puesto que es profesor en varios programas universitarios y de escuelas de negocio especializados en innovación, y emprendedor e inversor internacional en startups de IA, blockchain y salud. Con 10 años de experiencia en el sector, explica en una entrevista a Funds Society que, en la firma, siempre han creído que web3 y la tecnología blockchain «representan la siguiente evolución del sistema financiero y de internet».
Aclara que web3 se trata de una industria que ya acumula más de 16 años de desarrollo, y se enorgullece de haber participado en ella desde casi sus inicios, «lo que nos ha permitido entender su dinámica y su potencial transformador desde dentro».
¿De dónde viene el nombre de la firma, Tritemius? ¿Tiene algún significado especial?
El nombre Tritemius proviene de Johannes Trithemius, abad alemán del Renacimiento y pionero en la historia de la criptografía. Nos inspiramos en él porque su trabajo en esteganografía y poligrafía marca los orígenes de la criptografía que hoy culmina en bitcoin y la web3. Nuestro logo en forma de triángulo hace referencia a los símbolos que Trithemius utilizaba, asociados al conocimiento oculto, el orden y la transmisión codificada de la información.
¿Qué tiene de especial su fondo?
Tritemius Fund I es el primer fondo regulado en España con un foco exclusivo en web3 y blockchain. Somos un fondo especializado y de nicho, con la fortaleza de estar regulados en Europa y una tesis única: impulsar startups de Europa y Latinoamérica que estén construyendo la próxima generación de infraestructura y aplicaciones descentralizadas.
¿Qué tipo de compañías tiene la cartera del fondo Tritemius Fund I?
Nuestra cartera está compuesta por compañías early stage que habilitan nuevos modelos de negocio en web3. Invertimos en proyectos que aplican la tokenización de activos del mundo real (RWA), como garantías para microcréditos, en raíles institucionales para stablecoins o plataformas de gestión y control de riesgo cripto para instituciones financieras. También, en soluciones de ciberseguridad que permiten anticipar amenazas en aplicaciones e infraestructuras descentralizadas.
¿Cómo eligen las compañías que forman parte de la cartera?
Invertimos aproximadamente en una de cada cien compañías que analizamos. Las startups nos llegan tanto de forma orgánica, a través de ecosistemas, eventos y hackathons -encuentros de programadores- en los que participamos activamente, como mediante una búsqueda proactiva alineada con nuestra tesis de inversión. Esta búsqueda se apoya en nuestras redes de contactos dentro de la industria y en los principales hubs geográficos en los que operamos. En la selección, damos especial peso al equipo fundador, la validación del problema que resuelven y el potencial de mercado para escalar su solución.
¿Cuánto capital han conseguido levantar para este fondo? ¿Han conseguido cumplir con las expectativas?
Hemos levantado 21 millones de euros en nuestro primer fondo, lo que nos posiciona como una referencia en inversión early stage en Web3 en Europa y como un fondo único en España. Este capital nos permite acceder a deals de gran calidad y buscar los mejores retornos para nuestros inversores. Además, Tritemius tiene vocación de continuidad, con el objetivo de lanzar nuevos fondos que exploren tesis complementarias dentro del ecosistema web3.
¿Qué feedback han tenido de los inversores que han entrado en este fondo?
Nuestros inversores nos han acompañado por nuestra especialización y conocimiento práctico del sector, así como por nuestro network internacional, que permite a los founders de nuestra cartera contar con un apoyo estratégico real más allá del capital. Además, muchos de ellos querían participar en la inversión en este sector de la mano de quien consideran un líder en web3 y blockchain.
La cartera cuenta con compañías Latinoamericanas. ¿Es posible que Tritemius, como firma, abra oficinas en Latinoamérica?
Tritemius es un grupo con vocación global, y dentro de nuestro plan de expansión mantenemos una presencia activa en diferentes regiones, incluyendo Latinoamérica, que es una pieza clave en nuestra tesis de inversión y en la conexión entre los ecosistemas europeo y latinoamericano. Además, prevemos abrir oficinas en regiones estratégicas para reforzar aún más nuestra presencia local y acompañar de cerca a nuestras participadas.
La legislación europea, ¿es favorable para las inversiones que lleva a cabo Tritemius?
Consideramos que la regulación europea, tanto MiCA para criptoactivos como el régimen piloto de tokenización, aunque restrictiva en algunos aspectos, favorece la confianza de los inversores y anima a los emprendedores a seguir innovando en web3 desde Europa.
¿Utilizan la inteligencia artificial en alguna parte del proceso de inversión?
La inteligencia artificial es una parte esencial de todas las áreas del grupo Tritemius: desde la investigación y el análisis de inversión, hasta nuestras actividades de venture building y los proyectos de I+D en los que participamos.
Para los inversores que estén buscando alternativas de renta fija tradicional y una gestión flexible, UBP ha traído a España una estrategia que acaba de cumplir tres años con un buen track record, el fondo U ACCESS (IRL) Brigade Credit Long/Short UCITS. Este fondo long/short de crédito corporativo de Brigade Capital Management ha sido presentado recientemente en Madrid por Doug Pardon, co gestor de cartera y co CIO de la firma.
Pardon, a preguntas de Funds Society, explicó que la percepción del mercado hacia los hedge funds parece que “se está volviendo más favorable”. Para el gestor, cuando la gente piensa en un hedge fund -fondo de cobertura-, la palabra «cobertura» es la más importante. Aunque “obviamente, buscan rentabilidad, pero protegiendo a los inversores de situaciones de crisis realmente difíciles, sin sacrificar la rentabilidad, que es lo más importante para cualquier inversor”.
Para que la percepción del inversor hacia las estrategias de los hedge funds sea favorable es indispensable un mayor conocimiento de este tipo de vehículos y, sobre todo, por qué los alternativos líquidos contribuyen a la estabilidad de la cartera. Pardon explica, en este sentido, que la idea es suavizar la volatilidad y “evitar que la cartera esté constantemente sujeta a las fluctuaciones del mercado de valores”. En este punto, recuerda que está comprobado que la cantidad y el tipo adecuado de inversiones alternativas líquidas pueden lograrlo.
También lo considera un buen producto para el inversor minorista, porque, “si piensas en lo que ofrece, dará estabilidad. Al menos, esa es la idea: es líquido”.
Hablando de su gira por Europa, ¿cuáles son las dudas que les transmiten los clientes acerca de este vehículo? ¿Cuáles son las preguntas principales que le realizan?
Creo que quieren comprender la liquidez de la clase de activo. Esto siempre es muy importante. Asimismo, por su uso, cómo funciona, pero también si hay operativas que no se pueden hacer y que sí se querrían realizar. Incluso, sobre la estructura del vehículo. Sin olvidar los mercados: muchos clientes solo quieren saber qué creo que pasará; cómo protegerse de las caídas. En definitiva, cómo elegimos las empresas.
Precisamente, ¿cómo elige los activos, las empresas, en las que el fondo se posiciona a corto y largo plazo?
Contamos con un equipo de analistas que examinan todo tipo de opciones. Por ejemplo, escuchan a grandes bancos, que, digamos, tienen un negocio de high yield; traen una empresa a nuestras oficinas -y a las de otros- y dicen: «Oigan, buscan préstamos. ¿Qué les parece?”. Es así como nos llegan oportunidades de ese tipo de empresas.
También analizamos muchos datos. Todavía no hemos empezado a usar inteligencia artificial para buscar ideas. En cambio, asistimos a conferencias, nos reunimos con empresas y enviamos a nuestros analistas a realizar trabajo de campo. Así que es realmente una combinación de factores. El mercado estadounidense de bonos de alto rendimiento (high yield) por sí solo incluye alrededor de 2.000 empresas, pero la parte de crédito corporativo de la cartera se centra aproximadamente en 40-50 posiciones largas y 20 posiciones cortas. En general, la cartera cuenta con unas 8-10 temáticas de inversión (incluido el crédito corporativo), con múltiples posiciones dentro de cada una.
A la hora de diseñar una posición long/short, ¿empareja empresas de un mismo sector o hay flexibilidad en este aspecto?
Hacemos ambas. Podemos trabajar con la misma empresa, porque, por ejemplo, muchas compañías no tienen una sola serie de deuda. Tienen, quizás, dos series y la primera, pongo por caso, la están construyendo como garantía para pagar en caso de default. Así que, se consideraría “deuda buena”. Luego, estaría la deuda subordinada, que es más arriesgada. Podríamos, por ejemplo, comprar la deuda senior buena, la deuda colateralizada, y vender en corto la deuda no garantizada. Es una forma de ganar dinero mientras esperamos que la empresa tenga un mal desempeño. También realizamos esta operativa dentro de un mismo sector, con una buena empresa y otra no tan buena, donde abrimos posiciones largas en la buena y cortas en la mala. En definitiva, tenemos mucha flexibilidad.
Un momento adecuado para añadir hedge funds
En la presentación del fondo Brigade Credit Long/Short UCITS, Pardon recordó que Brigade Capital Management lanzó su primer hedge fund long/short en 2007, que sigue vigente hoy en día, con la misma estructura. Sobre el contexto actual de mercado, el experto señaló que vivimos en una época en la que los mercados están caros y “francamente, es en esos momentos en los que los hedge funds son importantes y ofrecen esa protección a la baja en caso de que las cosas no salgan como se espera”.
El U ACCESS (IRL) Brigade Credit Long/Short UCITS es un hedge fund centrado en crédito. De hecho, es la especialidad de la firma: “por debajo del grado de inversión, ese espacio de high yield donde se requiere un nivel adicional de sofisticación. No prestamos dinero a ninguna de esas grandes empresas donde realmente no hay que preocuparse por nada”, asegura.
Este vehículo, dado que la mayor parte de lo que opera la firma son empresas y bonos high yield, trata de obtener una tasa de rentabilidad similar a la que se podría lograr simplemente invirtiendo en un instrumento pasivo de high yield, “ya sea un ETF o un fondo de inversión”. Pero, al operar con posiciones largas y cortas, busca proporcionar esa cobertura con una volatilidad mucho menor.
Otro de los objetivos del fondo es evitar los riesgos relacionados con los tipos de interés ya que “predecir su evolución es difícil para cualquiera”, de tal manera, que ve factible “generar rentabilidades similares a las del mercado sin necesidad de que las tasas de interés se eleven en cierta dirección”.
En este escenario, el experto apunta que el único riesgo que les gusta asumir es el crediticio. “Corremos aproximadamente la mitad del riesgo de un instrumento pasivo. Y nos sentimos muy cómodos así”. Pero el mercado está relativamente caro y consideran que es un buen momento para cubrir carteras.
Por otra parte, suele operar “con un buen carry” porque “la cobertura cuesta dinero”, por lo que la meta es generar un rendimiento relativamente alto o mantener el carry del fondo, lo que les permite invertir en coberturas, “algo muy importante para nosotros”.
La exposición máxima del fondo a una sola compañía es del 2%. “Intentamos ser conservadores. Mucha gente piensa que los fondos de cobertura son súper agresivos. Y, en muchos sentidos, creo que son todo lo contrario”, explica. Su objetivo es lograr rendimientos similares a los de alto rendimiento con menos volatilidad: la relación riesgo ajustado/rentabilidad, o ratio Sharpe, es muy alta. El experto menciona que en marzo de 2023 este ratio se situó en 2,67%. También buscan una beta baja, en el entorno del 0,3%.
El entorno actual, con un mercado un tanto encarecido, ofrece, según el experto, menores rentabilidades esperadas. “Creo que se puede obtener una rentabilidad de un dígito alto, hasta potencialmente un 7% – 10%, quizás un poco mejor. Pero es factible encontrar buenas ideas, eso sí, en un entorno de rentabilidad un poco más difícil”.
El vehículo invierte en crédito corporativo global, aunque con un fuerte foco en títulos de mercados desarrollados. La rotación anual de la cartera se sitúa entre las dos y las tres veces y la volatilidad esperada a largo plazo está entre el 4% y el 5%.
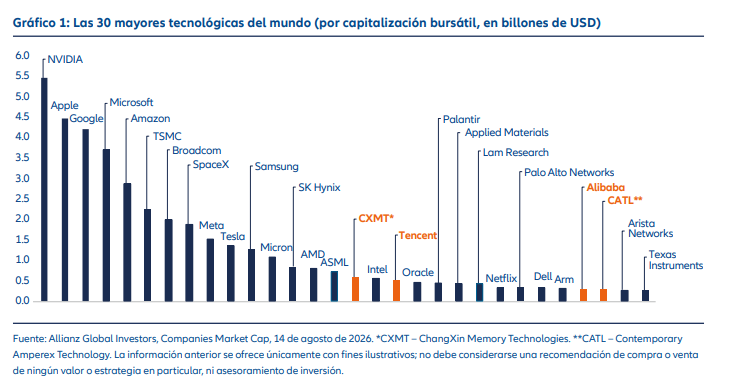
La tecnología en China está atravesando un cambio estructural. Lo que antes se consideraba principalmente una historia de inversión ligada a internet y al comercio electrónico ha evolucionado hacia una oportunidad tecnológica mucho más amplia y la innovación surge en un número cada vez mayor de sectores nacionales. Sin embargo, la percepción de los inversores no siempre ha evolucionado al mismo ritmo. Muchos índices de referencia globales siguen muy concentrados en valores de internet cotizados fuera de China continental, mientras que la atención sigue centrada en un número relativamente reducido de grandes campeones tecnológicos globales. Esto puede ocultar la contribución cada vez mayor de las empresas de acciones A en el impulso de la innovación, la inversión y el crecimiento de los beneficios.
A medida que China persigue la autosuficiencia tecnológica, la modernización industrial y un uso más amplio de la inteligencia artificial, el sector tecnológico del país está evolucionando rápidamente. Esto está generando un ciclo de inversión distinto al observado en la mayoría de los mercados desarrollados y ampliando el abanico de posibles beneficiarios. En este documento analizamos cinco cuestiones clave que ayudan a explicar la evolución del argumento de inversión en tecnología china.
1 La tecnología china es mucho más amplia que las plataformas de internet
Muchos inversores globales siguen definiendo la tecnología china a través del prisma de los ETF e índices de referencia más seguidos, muy concentrados en plataformas de internet cotizadas fuera de China continental que abarcan el comercio electrónico, las redes sociales y los servicios en línea. En los últimos años, muchas de estas empresas se han enfrentado a una combinación de consumo interno más débil, competencia intensa y crecientes necesidades de inversión. Esto ha llevado a muchos inversores a asociar la tecnología china principalmente con estas compañías, pese a que representan solo un segmento reducido de una oportunidad mucho más amplia.
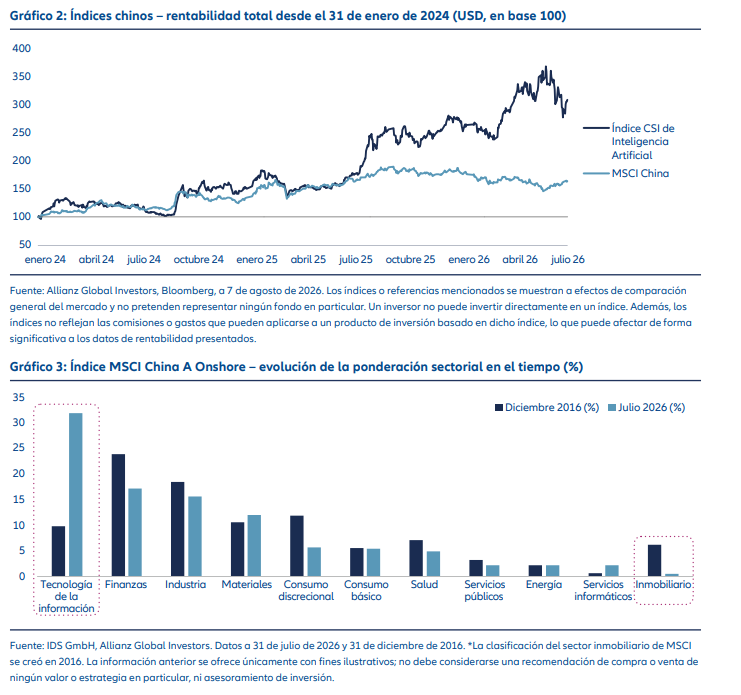
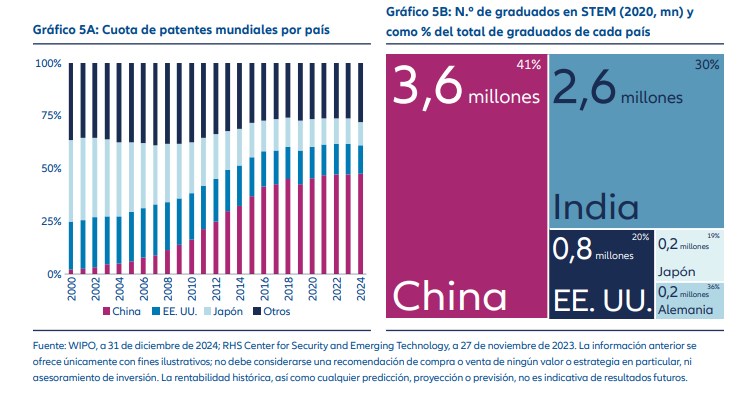
En realidad, el sector tecnológico chino va mucho más allá de las plataformas de internet. Incluye empresas dedicadas a la fabricación de semiconductores, infraestructura de IA, automatización industrial, robótica, innovación sanitaria y muchos otros sectores. Muchas de estas compañías cotizan en el mercado chino de acciones A y, por tanto, siguen estando infrarrepresentadas en las carteras globales y en los índices de referencia.
Para los inversores, esta distinción es importante. Aunque las plataformas de internet cotizadas fuera de China continental siguen acaparando la mayor parte de la atención, una proporción cada vez mayor de la innovación tecnológica, la inversión de capital y el crecimiento de los beneficios de China se está produciendo en otros ámbitos. Comprender este panorama más amplio es clave para identificar de dónde es probable que surja la próxima fase de innovación y crecimiento del país.
2 China sigue una vía de innovación diferente
El sector tecnológico chino suele compararse con el de Estados Unidos a través del prisma de líderes reconocidos mundialmente como Nvidia, TSMC y Samsung Electronics. En muchas de estas comparaciones subyace la idea de que la innovación se mide mejor por los grandes avances mediáticos, ya sea el semiconductor más avanzado, el mayor modelo de IA o la próxima plataforma de software transformadora.
Esto favorece de forma natural a mercados como el estadounidense, donde la innovación suele concentrarse en un número relativamente reducido de empresas dominantes a escala global. Sin embargo, la innovación no sigue una única vía.
Mientras que Estados Unidos ha destacado históricamente en la investigación de vanguardia y las tecnologías disruptivas, las fortalezas de China residen en su capacidad para escalar nuevas tecnologías e integrarlas en el conjunto de la economía.
En lugar de depender de un puñado de campeones nacionales, China ha construido amplias cadenas de suministro y capacidades de fabricación en numerosos sectores. Como resultado, los beneficios de la innovación se reparten entre un grupo mucho más amplio de empresas. El resultado puede apreciarse en múltiples sectores. China ha logrado posiciones competitivas a escala global en ámbitos que van desde los vehículos eléctricos y las baterías hasta la automatización, la robótica y los medicamentos innovadores. En muchos casos, el éxito no responde a un único avance, sino a la escala, la experiencia productiva y la capacidad de comercializar rápidamente nuevas tecnologías.
Para los inversores, esto crea un universo de inversión distinto al de Estados Unidos. En lugar de limitarse a replicar la exposición a los líderes tecnológicos globales, China ofrece exposición a un conjunto diferente de empresas, muchas de las cuales se benefician de construir, respaldar y aplicar nuevas tecnologías en el conjunto de la economía.
3 Las capacidades tecnológicas de China, cada vez más difíciles de ignorar
El éxito tecnológico de China suele atribuirse al apoyo estatal, las subvenciones o la política industrial. Aunque estos factores han desempeñado un papel, no explican por completo la creciente competitividad del país en una amplia gama de sectores. En última instancia, el liderazgo depende de la innovación, la calidad del producto y el éxito comercial, y cada vez hay más pruebas de avances en estos tres frentes.
El ascenso de China ya no es simplemente una historia de escala. El país es ahora el mayor productor mundial de investigación científica y ha logrado posiciones de liderazgo en varias tecnologías estratégicamente importantes. La producción investigadora no solo aumenta en volumen, sino también en influencia global.
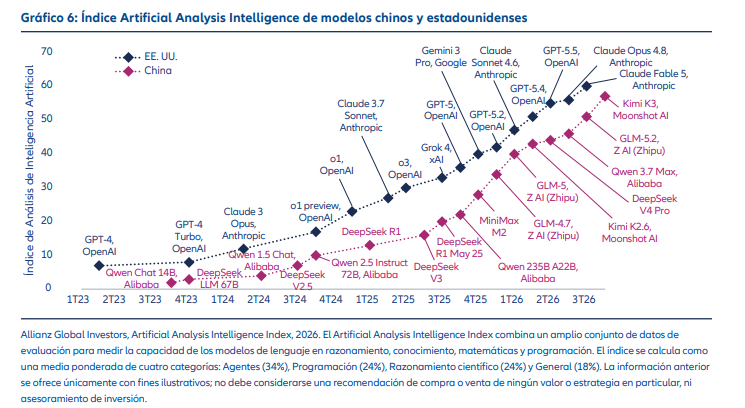
Los avances recientes en inteligencia artificial son un buen ejemplo. Tras el lanzamiento de modelos como GLM-5.3, Kimi K3 y Qwen 3.8, la diferencia de rendimiento entre los principales modelos de vanguardia chinos y estadounidenses se ha reducido de forma notable.
Más importante aún, estos avances se están traduciendo en resultados comerciales. Las empresas chinas han logrado posiciones de liderazgo en un número cada vez mayor de sectores, lo que evidencia que la competitividad refleja cada vez más la calidad del producto, la innovación y la capacidad tecnológica, y no solo el apoyo de las políticas públicas.
Para los inversores, la conclusión clave es que el sector tecnológico chino debe valorarse cada vez más por sus fortalezas competitivas y no por percepciones pasadas.
Aunque la percepción no se ha ajustado por completo a la realidad, la combinación de innovación, comercialización y ganancias de cuota de mercado global sugiere que China está pasando de ser un seguidor tecnológico a un líder tecnológico en un número creciente de sectores.
4 La autosuficiencia crea una oportunidad de inversión más duradera
Una de las principales preocupaciones de los inversores no es si China puede seguir innovando, sino si la incertidumbre regulatoria podría socavar el argumento de inversión a largo plazo. El recuerdo de las intervenciones regulatorias que afectaron a las plataformas de internet y a las empresas de educación privada sigue reciente, lo que mantiene cierta cautela entre los inversores respecto a la durabilidad de la historia tecnológica china.
Sin embargo, el panorama tecnológico actual difiere en un aspecto importante. La autosuficiencia tecnológica y la innovación se han alineado estrechamente con las prioridades económicas y estratégicas más amplias de China. Por tanto, la tecnología ya no es simplemente una oportunidad de crecimiento comercial, sino que también se ha convertido en un componente clave de la política de desarrollo nacional.
En el centro de todo ello está la búsqueda de la autosuficiencia tecnológica por parte de China.
Tras años de crecientes tensiones geopolíticas y restricciones tecnológicas, el país ha priorizado el desarrollo de capacidades nacionales en sectores estratégicamente importantes. Esto va más allá de reducir la dependencia de proveedores extranjeros: también se trata de fortalecer la economía y crear nuevas fuentes de crecimiento a medida que China deja atrás su modelo tradicional basado en el sector inmobiliario.
El apoyo de las políticas públicas sigue reforzando esta dirección. La innovación tecnológica, la inteligencia artificial, la fabricación avanzada y la resiliencia de la cadena de suministro ocupan un lugar destacado en la estrategia de desarrollo a largo plazo de China. Esto está impulsando la inversión en una amplia gama de sectores, desde el hardware y las infraestructuras hasta las aplicaciones prácticas para empresas.
Esto contribuye a crear un ciclo de inversión tecnológica distinto al de muchos mercados desarrollados. Mientras que la inversión en IA de Estados Unidos se concentra en gran medida en un puñado de grandes proveedores de infraestructura en la nube (“hyperscalers”), el gasto de China se reparte entre una gama más amplia de sectores que abarcan el hardware, las infraestructuras y las aplicaciones industriales, lo que genera un conjunto más amplio de beneficiarios y múltiples fuentes de demanda a largo plazo.
Para los inversores, lo relevante es que la inversión tecnológica en China cuenta con el respaldo tanto de incentivos comerciales como de prioridades nacionales. Aunque el riesgo regulatorio nunca puede eliminarse por completo, la importancia estratégica del desarrollo tecnológico implica que muchos de los sectores que impulsan la innovación hoy en día se benefician de un apoyo estructural a largo plazo. Esto contribuye a un ciclo de inversión más duradero, sustentado no solo por la demanda a corto plazo, sino también por las prioridades económicas y tecnológicas de China a más largo plazo.
5 El buen comportamiento del mercado hace que ser selectivos sea cada vez más importante
El sector tecnológico chino ha registrado una rentabilidad sólida, especialmente en los ámbitos vinculados a la inversión relacionada con la IA y a la modernización industrial. A medida que el interés de los inversores se ha ampliado más allá de las plataformas de internet, muchas de estas empresas se han beneficiado de una combinación de mejores expectativas de beneficios y valoraciones más elevadas.
Este buen comportamiento implica que parte del mercado cotiza ahora en niveles iguales o superiores a sus promedios históricos. No obstante, es importante reconocer que el aumento de las valoraciones ha venido acompañado a menudo de revisiones al alza significativas en las expectativas de beneficios. En muchos casos, la mayor demanda vinculada a la infraestructura de IA, la modernización industrial y la autosuficiencia tecnológica se ha traducido en un mayor crecimiento de los ingresos, carteras de pedidos más sólidas y previsiones de rentabilidad más elevadas.
Para los inversores, esto pone de relieve la importancia de distinguir entre las empresas que se benefician de un crecimiento sostenible a largo plazo y aquellas cuyas valoraciones podrían haberse adelantado a los fundamentales. Aunque la oportunidad a largo plazo sigue siendo atractiva, es probable que la rentabilidad futura dependa más de la generación de beneficios que de una revalorización generalizada del mercado. Esto otorga mayor importancia a identificar empresas con ventajas competitivas duraderas, una ejecución sólida por parte de sus equipos directivos y una exposición clara a los motores de crecimiento a largo plazo.
Es importante señalar que cabe esperar periodos de rotación de mercado y volatilidad a corto plazo. Los ciclos de inversión tecnológica rara vez se desarrollan de forma lineal, especialmente en los sectores vinculados a la IA, donde el sentimiento puede cambiar con rapidez.
No obstante, estos periodos también pueden generar oportunidades para aumentar la exposición a empresas de alta calidad respaldadas por motores duraderos, como la autosuficiencia tecnológica, la adopción de la IA, la automatización industrial y la fabricación avanzada.
En definitiva, aunque las valoraciones en algunos ámbitos se han vuelto más exigentes, el argumento de inversión en tecnología china sigue siendo, ante todo, una historia de crecimiento de beneficios. La inversión continuada, la creciente adopción tecnológica y la mejora de la competitividad sugieren que las oportunidades siguen siendo importantes. El reto para los inversores ya no consiste tanto en decidir si conviene exponerse a esta temática, sino en identificar dónde puede encontrarse valor dentro de ella.
Tribuna de opinión de Tessa Wong, especialista sénior de producto de Allianz Global Investors, y Albert Yuen, especialista asociado de producto