Nuevos tiempos para la creación de valor en private equity: cinco capacidades para lograr alfa operativo

  |   Por  |  0 Comentarios

nuevos tiempos para la creacion de valor en private equity c
Pixabay CC0 Public Domain

Las estrategias tradicionales para generar alfa están bajo presión a medida que surge una nueva realidad en el mercado. Este es el punto de partida del estudio “Value creation in Private Equity. From stock-pickers to the quant PE house”, elaborado por KPMG. Un nuevo entorno que, según recoge el estudio, “hace que sea imprescindible profesionalizar la búsqueda y la obtención de alfa operativo: capturar sistemáticamente las oportunidades de margen, incorporar una gestión basada en datos y preparar los activos con mayor antelación y de forma más exhaustiva para su salida”. 

De tal manera, que los programas integrados de “creación de valor, priorizados, secuenciados y ejecutados con rigor, pueden separar a los ganadores de los rezagados”. Si bien admite que los fondos de continuación “pueden ganar tiempo”, también apunta que “solo una transformación disciplinada a gran escala puede restaurar las rentabilidades sostenidas”.

Como resultado, “se espera que las empresas de private equity pongan mayor énfasis en enfoques estructurados, basados en datos y profesionalizados para identificar y generar alfa operativo”. Para lograrlo, es necesario que las empresas de private equity “adopten un enfoque más sistemático y científico para la creación de valor”.

De esta manera, las capacidades deberán basarse mucho más en los datos para crear ventajas en escenarios complejos y variables, según el estudio. Será fundamental disponer de una visión más precisa de los factores que impulsan la creación de valor antes de la operación y durante el periodo de permanencia. 

Según el análisis de KPMG y las entrevistas realizadas a los participantes en el mercado, existen cinco capacidades clave que caracterizan a los principales creadores de valor de capital privado. “Dominar estas capacidades puede aumentar las probabilidades de obtener rendimientos superiores a los del mercado en un panorama de inversión en el que la creación de valor real se convierte en la vía preferida para cumplir las expectativas de rendimiento”, sentencia el estudio.

“Transformar el modelo de creación de valor no consiste simplemente en añadir más socios operativos o realizar más diligencias debidas. Se trata de ser más predictivo, más ágil y basarse más en los datos. Y eso requiere replantearse todo el proceso de creación de valor”, afirma Tilman Ost, Global Private Equity Advisory Leader de KPMG International.

1.- Equilibrar rendimiento y resiliencia

Según un sondeo realizado por la propia KPMG, el 99% de los encuestados afirma que los factores macroeconómicos probablemente influirán en las valoraciones de las operaciones de venture capital en los próximos 12 meses. Asimismo, el 41% cree que el mayor impacto de la inteligencia artificial y la IA genérica se producirá en la rapidez de ejecución.

Este sondeo, por tanto, muestra dos grandes ámbitos de actuación. La suscripción de capital privado, según la firma, se ha fundamentado durante mucho tiempo en modelos deterministas y supuestos macroeconómicos estáticos, que a menudo no tienen en cuenta la volatilidad y los cambios estructurales. Pero en el clima actual de incertidumbre económica y geopolítica, “la resiliencia debe diseñarse, no darse por sentada”, lo que requiere un “cambio fundamental en la forma de pronosticar el rendimiento y valorar el riesgo”.

Las tecnologías emergentes, como el aprendizaje automático, la inteligencia artificial genérica y el análisis de macrodatos, están permitiendo un nuevo paradigma de toma de decisiones, probabilístico, adaptativo y rico en datos. Técnicas avanzadas como la regresión no lineal, los modelos predictivos estocásticos y la planificación de escenarios con apoyo de la inteligencia artificial permiten a las empresas simular una amplia gama de resultados y someter a pruebas de estrés las hipótesis con mayor precisión.

Las principales empresas de private equity están dejando atrás las previsiones de un solo punto para adoptar simulaciones de Monte Carlo y análisis de sensibilidad multifactoriales, que “mapean” la dispersión de la TIR y el margen de maniobra de los convenios a través de variables como el tipo de cambio, los tipos de interés, la inflación, los aranceles y las perturbaciones operativas, “lo que ofrece una visión más sólida del riesgo a la baja y la opcionalidad al alza”.

2.- Inteligencia

Cada vez más empresas de private equity están aprovechando la inteligencia externa para obtener una visión completa del comportamiento de los clientes y las tendencias del sector, así como para identificar antes las oportunidades de creación de valor. En 2024, el 56% de los asesores de inversión afirmaron utilizar datos alternativos, lo que supone un aumento con respecto al 31% de 2022. Incluso, más del 45% mencionaron el uso de datos alternativos para obtener información sobre la evolución del comportamiento de los clientes y las tendencias del sector.

En un mundo de «paridad de datos», las empresas de private equity obtienen una ventaja competitiva al analizar señales externas como imágenes satelitales para, por ejemplo, medir la afluencia de clientes en tiendas minoristas, reseñas en tiendas de aplicaciones para medir la rotación de clientes de SaaS y datos web para medir el poder de fijación de precios. También aprovechan las tecnologías de IA y RAG para mejorar la interpretación de los datos y sus conocimientos estratégicos.

El informe de KPMG sugiere que la extracción sistemática de señales externas “puede ayudar a las empresas a obtener ventajas asimétricas a través del proceso de due diligence y ayudar con la fijación de precios, al tiempo que permite identificar los riesgos y las posibles oportunidades de creación de valor en caso de que la operación se lleve a cabo”.

3.- Intervenciones predictivas

Realizar intervenciones inteligentes y predictivas dentro de la cartera puede mejorar las actividades de creación de valor y aumentar la agilidad de las compañías en cartera. Con la prolongación de los periodos de mantenimiento de las inversiones y el aumento de la volatilidad geopolítica, las empresas de private equity pueden plantearse acelerar sus estrategias de intervención: “Ya no hay margen para retrasos significativos en la inteligencia empresarial tradicional”, asevera el estudio.

La firma explica que las herramientas avanzadas de IA, como las redes neuronales y los grandes modelos de lenguaje, “pueden utilizarse para la supervisión continua con el fin de ayudar a identificar problemas de forma temprana, prever la demanda y optimizar los precios. Mediante el uso de métodos como el modelado estocástico, las empresas pueden gestionar mejor la incertidumbre y tomar decisiones informadas que impulsen el aumento del EBITDA y la liberación de capital circulante.

El uso del machine learning y el big data para predecir la pérdida de clientes “permite intervenciones proactivas, como ofertas personalizadas de servicios mejorados, que preservan los ingresos y reducen los costes de adquisición”. 

4.- Los datos como activo

Tradicionalmente, los equipos de negociación han tenido que rehacer el análisis fundamental para cada adquisición, con un aprendizaje acumulativo o una evaluación comparativa limitada de una operación a otra. 

Las principales empresas de private equity están empezando a tratar los datos como una clase de activo. Las estrategias basadas en datos posicionan a los fondos para lograr una ventaja competitiva al permitir tomar decisiones de inversión más informadas y agilizar las operaciones, lo que conduce a la realización de valor a largo plazo para los General Partners (GPs) y los Limited Partners (LPs).

5.- Revisión del modelo operativo

Para evaluar mejor los modelos operativos actuales de las empresas de capital riesgo, el estudio ha analizado los datos organizativos de las diez mayores empresas de private equity y ha clasificado al personal en creación de valor operativo, inversión, operaciones comerciales y oficina ejecutiva, basándose en las descripciones del personal, el equipo y/o la unidad de negocio.

Los datos muestran una gran variación en el número de empleados dedicados a la creación de valor operativo como proporción del total de empleados, con un máximo del 40% y un mínimo del 3%. La media ponderada es del 10% de empleados dedicados a la creación de valor operativo frente al 56 % que desempeña funciones de inversión. “Esto sugiere que muchas empresas de private equity tendrán que triplicar la proporción de empleados en puestos de creación de valor operativo si quieren estar en la mejor posición para identificar, cuantificar y ejecutar las oportunidades de valor que serán el factor diferenciador clave en los próximos años”.
La liquidez se considera el principal beneficio de la tokenización

  |   Por  |  0 Comentarios

la liquidez se considera el principal beneficio de la tokeni
Canva

Un número creciente de inversores institucionales y gestores de patrimonio predicen un aumento en la tokenización de activos, a medida que más actores toman conciencia de sus beneficios, según una nueva investigación global realizada por Nickel Digital Asset Management (Nickel), el gestor de fondos de cobertura de activos digitales en Europa, con sede en Londres y fundado por exalumnos de Bankers Trust, Goldman Sachs y JPMorgan.

El estudio, realizado con organizaciones que ya invierten en el sector, revela que el 87 % cree que los gestores de fondos prestarán cada vez más atención al potencial de tokenizar fondos de inversión y clases de activos en los próximos tres años. Esta cifra representa un aumento frente al 75 % que opinaba lo mismo en la edición anterior del estudio, realizada hace poco más de seis meses. Nickel considera que este creciente apoyo a la expansión de la tokenización se debe a una mayor conciencia sobre los beneficios que puede ofrecer.

La investigación, llevada a cabo con inversores institucionales y gestores de patrimonio en Estados Unidos, Reino Unido, Alemania, Suiza, Singapur, Brasil y Emiratos Árabes Unidos, que en conjunto gestionan aproximadamente 1,1 billones de dólares en activos, muestra que el papel de la tokenización en facilitar la liquidez y ofrecer opciones de negociación en mercados secundarios está siendo reconocido como el beneficio más atractivo.

Estos dos beneficios fueron clasificados como los más importantes por los inversores profesionales, por encima de una mayor transparencia y del potencial para permitir la propiedad fraccionada de activos. La reducción en los tiempos de liquidación y la mejora en la gestión de riesgos fueron considerados el quinto y sexto beneficio más atractivo, mientras que la reducción de costos fue ubicada en el séptimo lugar.

El estudio también muestra que aún existen desafíos que deben superarse antes de que la tokenización sea adoptada de forma más generalizada puesto que alrededor del 74 % señala problemas de distribución y el 73 % manifiesta preocupación por la regulación.

Alrededor del 61 % afirma que la adopción generalizada de la tokenización se enfrentará a la resistencia de los inversores al cambio, mientras que el 59 % identifica la madurez de los proveedores de servicios como un desafío, y el 55 % señala la actual falta de activos tokenizados. Menos de la mitad (49 %) está preocupada por los riesgos de seguridad relacionados con la tokenización, y solo el 45 % considera que la falta de demanda representa un reto.

En opinión de Anatoly Crachilov, director ejecutivo y socio fundador de Nickel Digital, la tokenización está pasando rápidamente de ser un concepto a convertirse en una piedra angular, con gigantes globales como BlackRock respaldándola públicamente como el futuro de los mercados financieros. «Es muy alentador ver cómo ha aumentado el número de inversores que, desde nuestra primera encuesta hasta la actual, coinciden con este cambio de paradigma, uno en el que la mejora en la liquidez, una mayor transparencia y la liquidación instantánea se convertirán en el nuevo estándar”, ha señalado. 

La Fed mantiene su independencia, pero el debate y los riesgos continuarán

  |   Por  |  0 Comentarios

la fed mantiene su independencia pero el debate y los riesgo
Foto cedida

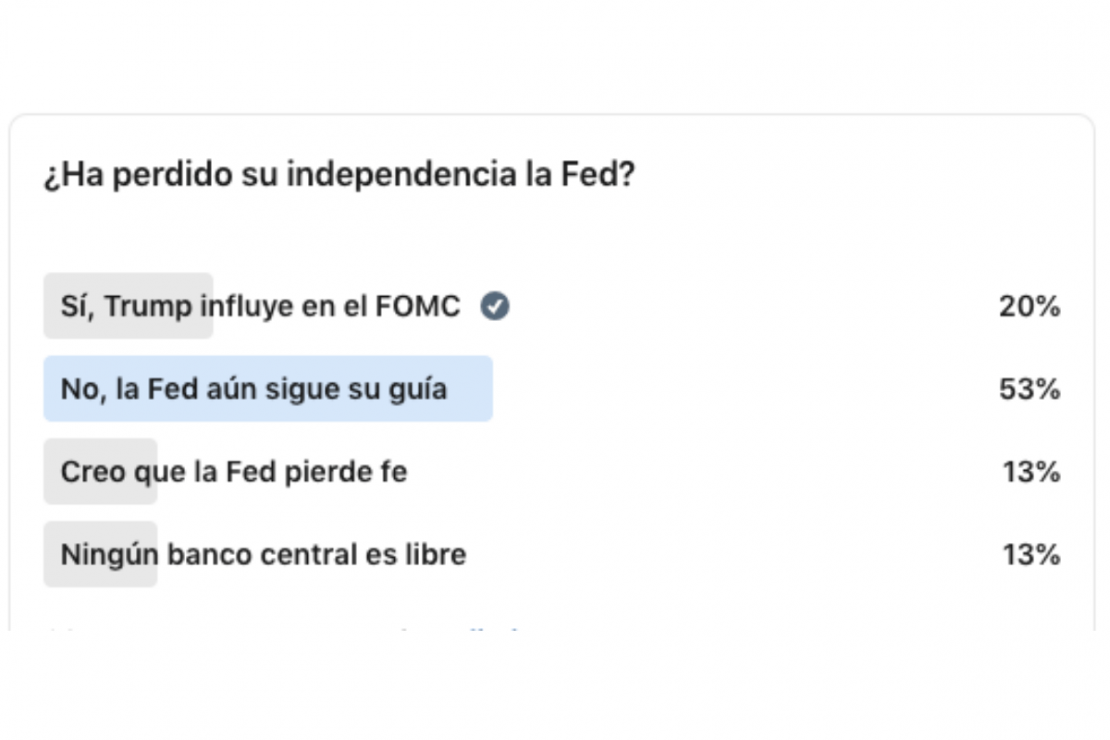
Tras un 2025 marcado por las tensiones entre el presidente de la Fed, Jerome Powell, y el de EE.UU., Donald Trump, era inevitable lanzar la pregunta sobre si la Fed ha perdido o no su independencia. En opinión de nuestros lectores y seguidores en redes sociales (el 53%), la instituciones monetaria estadounidense aún sigue su propia guía. Además, llama la atención que un 20% considera que Trump está influyendo en el FOMC y que un 13%, directamente, no cree que los bancos centrales sean libres. 

El debate sobre la independencia de la Fed continuará estando vivo, ya que trasciende la figura del propio Powell al acabar su presidencia en mayo de 2026. En opinión de Felipe Mendoza, CEO IMB Capital Quants, el debate sobre esta sucesión se intensifica. “Donald Trump entrevistará a Christopher Waller para el cargo, mientras que las probabilidades de Kevin Warsh han aumentado al 41%, frente al 90% que tenía Kevin Hassett a inicios de diciembre. Trump ha declarado que el próximo presidente de la Fed debería consultarle sobre las tasas de interés y que desea verlas en 1% o menos en un año. Jamie Dimon, CEO de JPMorgan, afirmó que Warsh sería un gran presidente de la Fed. En este contexto, el asesor de la Casa Blanca Kevin Hassett defendió que los datos económicos apuntan a que la inflación se dirige al objetivo del 2% y que, aunque Trump tiene opiniones sólidas, la Fed debe mantener su independencia. 

Además, según la visión de Álvaro Peró, director de inversiones de renta fija de Capital Group, este debate en torno a la Fed es un claro ejemplo de una tendencia más amplia experimentada este 2025. “Se han producido grandes cambios en el panorama macroeconómico y geopolítico. Principios que han sustentado la economía mundial durante décadas como el libre comercio, la globalización y la independencia de los bancos centrales, se están viendo cuestionados”, explica Peró.

Los riesgos de perder la independencia

Para los expertos de Vontobel, comprometer la independencia de la Fed conlleva importantes riesgos. “Cuando la credibilidad de un banco central se debilita, los mercados dejan de interpretar sus políticas a través del prisma de los datos económicos y comienzan a verla desde una perspectiva política. Ese cambio se hace evidente primero en las expectativas. Las mediciones basadas en encuestas pueden parecer estables durante un tiempo, ya que tanto los hogares como los analistas profesionales tienden a ajustar sus opiniones de manera gradual. Sin embargo, la reacción de los precios del mercado es más rápida. Los inversores incorporan una prima de riesgo de inflación a su visión central, lo que explica por qué las tasas de inflación implícitas suelen superar las expectativas basadas en encuestas una vez que se cuestiona la credibilidad”, explican. 

Según su visión, la incertidumbre en torno a la función de reacción del banco central eleva la prima de plazo en los vencimientos de mayor duración. “Los tipos a largo plazo comienzan a reflejar una compensación adicional por posibles errores y por la volatilidad de la inflación, en lugar de limitarse a la trayectoria esperada de los tipos de interés a corto plazo. Si los objetivos fiscales, como el deseo de mantener bajos los costes de financiación en relación con el crecimiento nominal, empiezan a influir en la política monetaria, las decisiones pueden inclinarse hacia la conveniencia financiera. Si bien esto puede aliviar las presiones de financiación a corto plazo para el sector público, funciona como un impuesto inflacionario para los ahorradores y eleva los retornos exigidos en los activos privados”, añaden desde Vontobel.

Tal y como demuestra la historia, las condiciones financieras suelen evolucionar siguiendo una secuencia predecible. Es decir, la curva de tipos se empina a medida que el tramo corto responde a una orientación de política monetaria más flexible, mientras que el tramo largo muestra resistencia. Y los diferenciales de crédito se establecen en niveles más altos, ya que los prestamistas incorporan una mayor incertidumbre en los precios. “El dólar suele fortalecerse en períodos de tensión, cuando la liquidez escasea durante una crisis, pero luego tiende a debilitarse si los rendimientos reales se ven reprimidos y el marco de política parece menos sólido”, concluyen los expertos de la gestora.

Las dos preguntas incómodas sobre IA a las que se enfrentan los inversores

  |   Por  |  0 Comentarios

las dos preguntas incomodas sobre ia a las que se enfrentan
Canva

En la presentación de sus perspectivas para 2026, todas las gestoras internacionales han dedicado un gran espacio a hablar de la inteligencia artificial, tanto por la oportunidad de inversión que supone como por ser considerada el motor de las economías y el crecimiento global. 

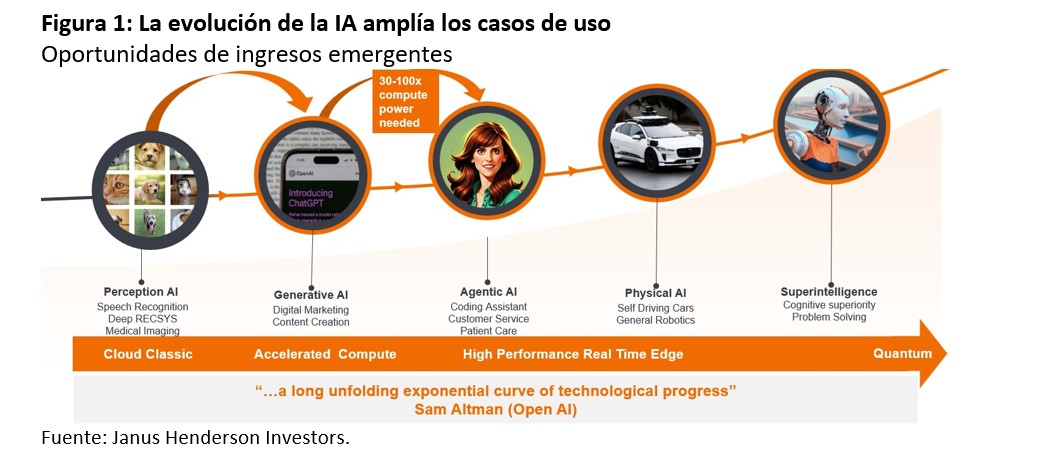
“La IA es una ola a largo plazo, no solo un tema. Una ola tecnológica -la IA es la cuarta ola después de los mainframes, los ordenadores personales conectados a Internet y la nube móvil- se define por el hecho de que afecta a todos los aspectos de la economía. Requiere inversión en todas las capas de la pila tecnológica, desde el silicio –semiconductores– hasta las plataformas, los dispositivos y los modelos, y todas las empresas se convierten de alguna manera en usuarias de la IA. Estas olas tardan varios años en evolucionar y, en el caso de la IA, el ritmo de desarrollo de la capacidad se ve limitado por la desglobalización, los permisos, la disponibilidad de energía, las restricciones de construcción y la disponibilidad dentro de la cadena de suministro informático”, destacan Alison Porter, Graeme Clark y Richard Clode, gestores de cartera de Janus Henderson.

Según explican los gestores de Janus Henderson, existe un problema circular, ya que el factor limitante de la demanda de potencia informática ha sido la capacidad disponible para entrenar y desarrollar nuevos modelos. “A medida que pasamos de la IA generativa a la IA agencial, se necesita más capacidad de razonamiento y memoria para proporcionar un mayor contexto. Esto requiere una potencia informática significativamente mayor para aumentar la generación de tokens (unidades de datos procesadas por los modelos de IA). Vemos que áreas como la IA física se están desarrollando rápidamente con la ampliación de las pruebas de conducción autónoma y robótica en todo el mundo. En resumen, de cara a 2026 y 2027, creemos que la demanda de potencia de cálculo seguirá superando a la oferta”, defienden.

¿Estamos en una burbuja de la IA?

Frente a este escenario tan positivo, los inversores siguen atentos al debate sobre si estamos o no ante una burbuja en la IA. Según Karen Watkin, gestor de multiactivos de AllianceBernstein, la característica fundamental de este mercado alcista es su reducido liderazgo. “Las compañías tecnológicas impulsadas por la IA han generado ganancias extraordinarias, creando un mercado con forma de K: unos pocos grandes ganadores mientras muchos se quedan atrás. Esta concentración impulsa las rentabilidades de los índices, pero introduce fragilidad. La economía estadounidense está expuesta de forma asimétrica: los hogares con mayor riqueza poseen la mayor parte de la renta variable y sostienen el consumo, por lo que una corrección de la IA podría afectar el gasto y, potencialmente, llevar a la economía a una recesión”, explican.

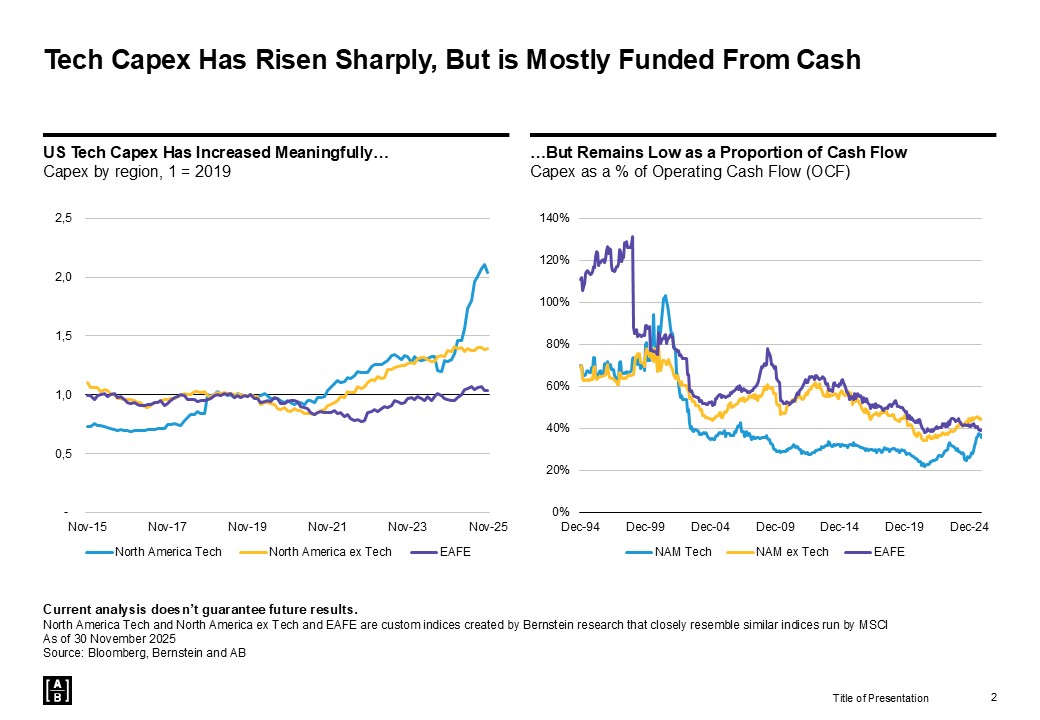
Watkin believes that, for now, the fundamentals provide reassurance: earnings growth , and not just multiple expansion, has driven returns. According to his analysis, hyperscaler capex —while extraordinarily high—is largely financed by strong cash flow rather than debt, but we are watching for signs of increased leverage and debt issuance. “We also see more structural risks: circular financing patterns, such as repeated cross-investments and successive corporate transactions, which can create vulnerabilities. And while adoption trends are promising, supply and demand imbalances, energy bottlenecks, and the risk of obsolescence could challenge the AI-driven economy,” he says.

The AllianceBernstein expert adds that high valuations do not guarantee poor short-term returns, but they do increase the risk of downturns: “We believe that the reduced leadership justifies greater diversification; asset classes such as low volatility equities can offer defensive exposure and attractive valuations, with a potential tailwind if yields fall.” 

What are the implications of a correction?

Until now, investment in artificial intelligence has been primarily funded through corporate cash flow and venture capital. However, as hyperscalers seek to sustain exponential growth in model size, data center construction, and chip supply, debt financing has begun to regain prominence. 

With major US equity indices increasingly concentrated in AI leaders, Quality Growth (a Vontobel boutique) experts believe a significant correction could ripple through the economy not through layoffs or failed AI projects, but through the negative wealth effect resulting from falling asset prices. 

“This dynamic would be similar to that which followed the dot-com bubble in 2000, when the decline in equity value disproportionately affected higher-income households and, consequently, total consumer spending,” they explain. 

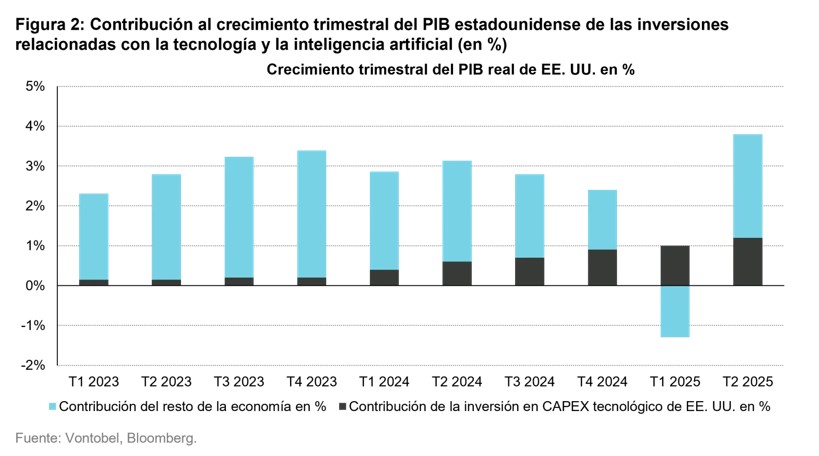
According to their view, a second, consolidated transmission channel already exists: AI capital expenditure as a primary driver of US GDP . “By the end of 2025, technology-related capital expenditure (capex) is estimated to account for more than half of quarterly GDP growth. This implies that the very force that has propelled markets upward could become a drag if investment expectations adjust. Thus, AI has become both a tailwind and a potential vulnerability for the 2026 macroeconomic outlook ,” Quality Growth concludes.

BBVA México apuesta por la educación, lanza su Academia de Inversiones

  |   Por  |  0 Comentarios

bbva mexico apuesta por la educacion lanza su academia de in
Foto cedida

En México apenas una de cada 10 personas bancarizadas contratan fondos de inversión, esto se convierte en una una brecha considerable que BBVA quiere revertir.

En este contexto, la entidad presentó su primera Academia de Inversiones; se trata de un proyecto conjunto entre sus direcciones de BBVA Asset Management México y Educación Financiera. La Academia de Inversiones es una plataforma educativa gratuita diseñada para democratizar el conocimiento financiero y reducir la brecha de inversión en el país.

En sus primeros nueve capítulos accesibles en el portal bbva.mx y en el canal de YouTube de BBVA México, esta iniciativa busca capacitar a principiantes y a quienes desean elevar sus habilidades, fomentando que más mexicanos transformen su salud financiera en oportunidades para aprender el uso de las herramientas de ahorro e inversión.

«La Academia de Inversiones surge porque en México millones de personas ahorran de manera informal perdiendo la oportunidad de poder hacer crecer su patrimonio. Buscamos poner en la balanza los beneficios de tener inversiones y que todos, desde el principiante hasta el inversionista experimentado, tomen decisiones informadas y seguras a través de canales digitales de fácil acceso y sin costo», dijo Luis Ángel Rodríguez Amestoy, director general de BBVA Asset Management México.

«La Academia de Inversiones representa un paso fundamental en la misión de hacer accesible el aprendizaje sobre herramientas de ahorro e inversión para todos los mexicanos». Y agregó: “Los contenidos educativos de esta plataforma gratuita desmitifican conceptos complejos, permitiendo que principiantes y expertos avancen en su camino hacia decisiones más informadas y empoderadas. Lo que buscamos no solo es capacitar, sino inspirar a miles de personas a transformar su relación con la salud financiera mediante recursos digitales simples y efectivos, reduciendo así la brecha de conocimiento que limita el potencial de tantos en el país”, añadió Aurora Geitel Salgado, directora de Educación Financiera de BBVA México.

Los primeros nueve capítulos de la Academia de Inversiones cubren desde fundamentos hasta estrategias avanzadas, y son los siguientes:

  • ¿Qué son las inversiones? – Introducción a los conceptos básicos y la diferencia entre ahorro e inversión.
  • Siembra tu futuro financiero – Cómo alinear inversiones con metas personales a largo plazo.
  • Conoce los conceptos clave para invertir – Glosario esencial: riesgo, diversificación y horizonte temporal.
  • ¿Por qué te conviene invertir? – Beneficios de los rendimientos compuestos versus inflación.
  • Tipos de inversiones disponibles – Exploración de fondos, CETES y acciones accesibles.
  • Identifica qué tipo de inversionista eres – Para conocer las diferencias en las inversiones de alto y bajo riesgo.
  • ¿Qué son fondos de inversión y cómo funcionan? – Recolectar el capital, gestionar el fondo, invertir en activos.
  • ¿Por qué conviene invertir en un fondo de inversión? – Diversificación y acceso a mercados y activos.
  • ¿Qué es el interés compuesto?

BBVA México informó que los contenidos están disponibles en https://www.bbva.mx/educacion-financiera/academia-de-inversiones.html y en la playlist de YouTube de BBVA México. Con esta iniciativa BBVA México reafirma que la educación financiera es el motor para transformar el ahorro y convertir a las personas en inversionistas informados, impulsando así el crecimiento patrimonial y la inclusión financiera del país.

Allianz Global Investors: El futuro de China como primera «electropotencia» del mundo

  |   Por  |  0 Comentarios

Foto cedida

La electricidad es el motor invisible que mueve el mundo. Sin embargo, solemos darla por sentada. Rara vez se menciona entre las grandes tendencias de crecimiento o los avances tecnológicos que captan la atención de inversores y medios. Hasta que falla. Hace falta una crisis, como el gran apagón que afectó a la península ibérica en abril de 2025, para recordar que, sin una infraestructura eléctrica robusta y un suministro estable, nuestro mundo se paraliza.

En los últimos años se ha hecho cada vez más evidente que EE. UU. y China persiguen modelos muy distintos de liderazgo energético. Mientras que EE. UU. sigue apostando por la producción de petróleo bajo el lema de “drill, baby, drill”, China está impulsando una electrificación a gran escala. Esta estrategia está dando lugar a la idea de China como la primera gran “electropotencia” del mundo: una economía impulsada principalmente por fuentes de energía limpias, cuya competitividad industrial gira en torno a tecnologías como los vehículos eléctricos, la robótica y la industria avanzada basada en inteligencia artificial.

En este contexto, la electrificación ya no se concibe únicamente como una transición energética capaz de reforzar la autosuficiencia y la seguridad nacional, una prioridad aún más relevante tras los recientes acontecimientos en Oriente Medio. Cada vez se percibe más como una vía para alcanzar el liderazgo tecnológico y consolidar ventajas competitivas de largo plazo.

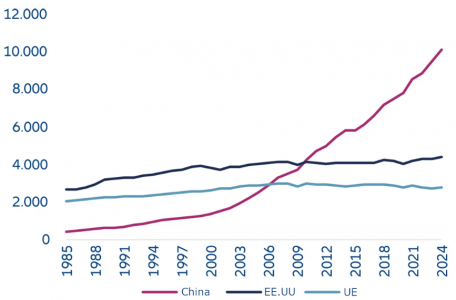
Gráfico 1: Generación total de electricidad (TWh)

Fuente: Allianz Global Investors, Ember, Energy Institute (Statistical Review of World Energy), marzo de 2026.

La electricidad, la próxima ventaja estratégica de China

China ya cuenta con la mayor red eléctrica del mundo, con una potencia instalada un 25 % superior a la de EE. UU. y la Unión Europea en conjunto, y una generación anual de electricidad un 35 % mayor. Su grado de electrificación, es decir, la proporción de la energía consumida que proviene de la electricidad ronda actualmente el 30 %. Además, la Administración Nacional de Energía prevé que esta cifra se acerque al 50% a mediados de siglo. Esta evolución encaja con la estrategia climática de China, basada en el compromiso de alcanzar el pico de emisiones antes de 2030 y la neutralidad de carbono en 2060.

El camino de China hacia una economía cada vez más electrificada ha requerido importantes inversiones para resolver algunos de los principales retos asociados al uso de la electricidad: cómo almacenarla, cómo transportarla de forma eficiente y cómo utilizarla a gran escala en el sector del transporte.

China ya se ha consolidado como una potencia en vehículos eléctricos. El país también lidera ámbitos como el tren de alta velocidad y los drones. En 2024, aproximadamente la mitad de las ventas de coches nuevos en China correspondieron a vehículos eléctricos. Asimismo, cuenta con la red ferroviaria de alta velocidad más extensa del mundo. Sin embargo, estos logros no habrían sido posibles sin el desarrollo paralelo de otras áreas estratégicas, como las baterías y los sistemas de almacenamiento energético.

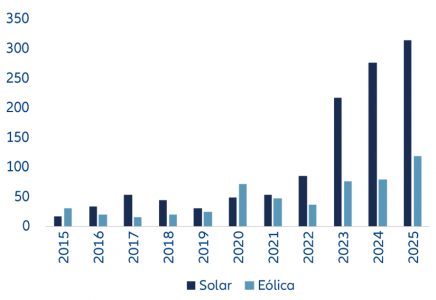
El camino no ha estado exento de obstáculos. En los últimos cinco años, la expansión de la capacidad eólica y solar ha sido tan rápida que las inversiones en redes de transmisión no siempre han logrado seguir el mismo ritmo. Como consecuencia, parte de la energía renovable aún no está plenamente integrada en la red ni conectada a infraestructuras de almacenamiento y respaldo que compensen la intermitencia propia de estas fuentes.

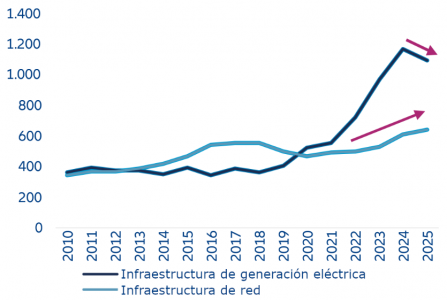
Ante esta situación, las prioridades de la política energética china están evolucionando. El foco ya no se centra únicamente en aumentar la capacidad de generación, sino también en mejorar la conectividad, la eficiencia de la red y las capacidades de almacenamiento. En el último Plan Quinquenal, State Grid anunció un incremento de sus inversiones del 40 %, equivalente a un crecimiento cercano al 7 % anual.

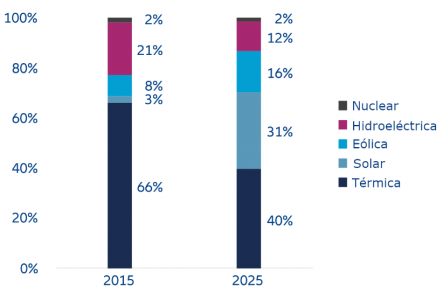
Gráfico 2: Composición de la capacidad de generación eléctrica en China (2015 frente a 2025)

Fuente: Fuente: Allianz Global Investors, Oficina Nacional de Estadística de China, Comisión Nacional de Energía, marzo de 2026.

Gráfico 3: Expansión anual de la capacidad solar y eólica en China (GW)

Fuente: Allianz Global Investors, National Bureau of Statistics, National Energy Commission, marzo de 2026.

Las reformas en los precios de la electricidad están incentivando el consumo en las horas de mayor generación renovable, mientras que la digitalización de la red busca mejorar la gestión de las fluctuaciones de tensión. Al mismo tiempo, China está desarrollando redes eléctricas inteligentes basadas en sistemas de inteligencia artificial, capaces de ajustar automáticamente la oferta y la demanda y de mejorar las previsiones meteorológicas para anticipar con mayor precisión la generación de energía solar y eólica. El objetivo final es crear un mercado eléctrico nacional más integrado, capaz de reducir la dependencia de los combustibles importados y aprovechar la electricidad de bajo coste a gran escala.

El Gobierno también ha acelerado la construcción de líneas de transmisión de ultraalta tensión (UHV), diseñadas para transportar grandes volúmenes de electricidad a largas distancias con pérdidas mínimas. Estas auténticas “líneas de alta velocidad para la electricidad” permiten equilibrar la oferta y la demanda entre regiones, trasladando energía desde las provincias del centro y oeste del país, ricas en recursos energéticos, hasta las zonas costeras del este, donde se concentra una gran parte del consumo.

Gráfico 4: Inversión: infraestructuras de generación eléctrica vs. redes de transmisión (miles de millones de RMB) 

Fuente: Allianz Global Investors, Oficina Nacional de Estadística de China, Comisión Nacional de Energía, marzo de 2026.

El equipamiento eléctrico: la columna vertebral de la electrificación en China

La capacidad de China para electrificar su economía no se limita a una abundante generación de energía. El país ha desarrollado un amplio ecosistema industrial que abarca toda la cadena de valor del sector eléctrico, desde los paneles solares y las turbinas eólicas hasta los inversores, transformadores y otros equipos necesarios para gestionar el transporte y la distribución de la electricidad. Esta integración le permite desplegar infraestructuras a gran escala con rapidez y reducir su dependencia del exterior. Aemás, facilita la modernización de la red y la ampliación de las infraestructuras a costes relativamente bajos en comparación con otros mercados que dependen de equipos importados o se enfrentan a cuellos de botella en las cadenas de suministro.

El rápido crecimiento de estas industrias también ha generado nuevos retos. En los últimos años, sectores como la energía solar, la eólica y las baterías han acumulado un importante exceso de capacidad productiva. Las políticas de apoyo a las energías limpias y las subvenciones impulsaron la entrada de numerosos competidores, dando lugar a intensas guerras de precios. En China, este fenómeno se conoce como neijuan (内卷), un término utilizado para describir una competencia cada vez más intensa dentro de un mismo sector.

La saturación del mercado local ha llevado a muchas empresas chinas a buscar oportunidades en el exterior. Mientras que numerosas economías occidentales afrontan escasez de componentes esenciales para sus redes eléctricas, especialmente transformadores e interruptores de alta tensión, los fabricantes chinos cuentan con capacidad suficiente para atender parte de esa demanda. Como resultado, las exportaciones de este tipo de equipamiento han aumentado en los últimos años, proporcionando una vía de crecimiento adicional en un momento en que el sector atraviesa un proceso de consolidación.

La «electrotecnología»: electricidad y desarrollo tecnológico en China

En el siglo XX, el acceso a petróleo de bajo coste fue un factor clave del desarrollo industrial. Hoy, disponer de una red eléctrica fiable, eficiente y de gran capacidad se está convirtiendo en una ventaja competitiva cada vez más relevante. Esto resulta especialmente evidente en áreas como los vehículos eléctricos, las baterías, los nuevos materiales de alta tecnología o la robótica, donde aumentar la producción y mejorar la eficiencia depende de un suministro energético estable y de calidad.

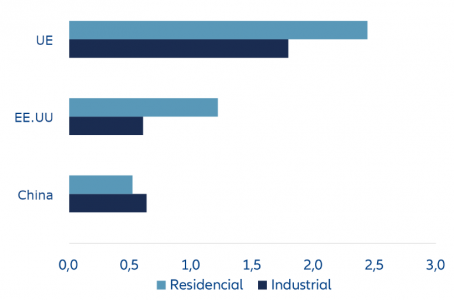
Gráfico 4: Comparativa de los precios de la electricidad (RMB/kWh)

Fuente: Allianz Global Investors, CEIC Data, marzo de 2026.

La demanda energética de los centros de datos vinculados a la inteligencia artificial también se está convirtiendo en uno de los principales motores del crecimiento de la demanda eléctrica en China. Se espera que aumente cerca de un 17% anual hasta alcanzar aproximadamente 479 TWh en 2030, una cifra similar al consumo eléctrico total de Francia.

China no solo está acelerando su transición hacia una economía cada vez más electrificada, sino que también está construyendo un ecosistema industrial profundamente integrado que, al mismo tiempo, alimenta y se beneficia de la expansión de su sistema eléctrico. Este ecosistema abarca mucho más que los vehículos eléctricos o el tren de alta velocidad e incluye sectores como los drones, la automatización industrial, las tecnologías clave para la gestión de la energía, los semiconductores y la inteligencia artificial.

Productos que antes respondían a industrias muy diferentes comparten cada vez más una base tecnológica común.

Los vehículos eléctricos suelen describirse como “smartphones sobre ruedas”. Esto refleja una tendencia clara: hoy existe una relación mucho más estrecha entre un vehículo eléctrico y un smartphone que entre un coche de combustión y un teléfono convencional. Detrás de esto se encuentra un ecosistema cada vez más interconectado, basado en motores eléctricos de alto rendimiento, sistemas de almacenamiento energético y chips especializados capaces de ejecutar software cada vez más avanzado.

En definitiva, China no solo ha desarrollado la mayor red eléctrica del mundo, sino que está construyendo una ventaja competitiva en la que el desarrollo energético e industrial avanzan de forma conjunta. Con el tiempo, esta posición podría traducirse en un liderazgo destacado en muchas de las industrias tecnológicas que definirán las próximas décadas.


Tribuna de William Russell,  Head of Product Specialists Equity y Managing Directo de Allianz Global Investors, y Albert Yuen, especialista asociado de producto. 

La nueva era de la banca: la precisión, no el tamaño, será la clave del éxito

  |   Por  |  0 Comentarios

Canva

El sector bancario mundial alcanzó en 2024 un hito histórico: 1,2 billones de dólares en beneficios netos, la cifra más alta registrada en cualquier industria. Sin embargo, pese a este rendimiento excepcional, las valoraciones bursátiles de los bancos se mantienen un 70% por debajo del promedio de otras industrias, reflejo del escepticismo inversor sobre la sostenibilidad de estos resultados.

El nuevo informe de McKinsey & Company, «McKinsey Global Annual Banking Review 2025: Why precision, not heft, defines the future of banking», concluye que el tamaño y la escala ya no garantizan el éxito. Identifica una brecha significativa entre los sólidos resultados financieros y la percepción del mercado, impulsada por la falta de mejoras sostenidas en productividad y la dependencia excesiva de factores macroeconómicos externos favorables.

De la escala a la precisión: el nuevo paradigma bancario

Según McKinsey & Company, la inteligencia artificial tiene el potencial de redefinir totalmente los modelos operativos del sector. El tamaño dejó de ser un factor determinante: la ventaja competitiva se desplaza hacia un nuevo modelo, al que McKinsey denomina “banca de precisión”. Aunque en 2024 la banca alcanzó cifras récord con 1,2 billones de dólares en beneficios y 426 billones en fondos intermediados (cuatro veces el PIB mundial), las valoraciones permanecen históricamente bajas. Solo el 15 % de los bancos cotizados crea valor real, con múltiplos P/E muy por debajo del resto de sectores.

Esto se explica por un hecho clave: las estrategias tradicionales ya no funcionan, a pesar de que la banca invierte cada año cerca de 600.000 millones de dólares en tecnología sin mejoras consistentes en productividad.

Entre 2001 y 2024, los beneficios netos de la banca crecieron de media un 5% anual, alcanzando 1,2 billones de dólares. Más llamativo aún es que el capital distribuible casi se triplicó, pasando de unos 290.000 millones (periodo 2001–2020) a 840.000 millones (periodo 2021–2024). Solo en los últimos cuatro años, los bancos generaron 3,36 billones de dólares en capital distribuible, el mayor volumen registrado en cualquier industria.

Sin embargo, sin un cambio estructural, este capital no se traducirá en ventajas competitivas sostenibles. McKinsey & Company define este modelo como un enfoque que dirige datos, tecnología y analítica avanzada hacia las áreas de mayor impacto, dejando atrás las estrategias generalistas del pasado. La “banca de precisión” se sostiene en cuatro pilares:

  1. Tecnología: inversión selectiva en IA para elevar la productividad y optimizar el retorno sobre el capital.

  2. Cliente: migrar de la segmentación tradicional a la personalización total, adaptando productos y servicios a cada persona.

  3. M&A: operaciones enfocadas en capacidades estratégicas y presencia local, no en la escala por sí misma.

  4. Capital: gestionar el capital con una visión granular —por producto y por cliente— para liberar recursos y reasignarlos con precisión, habilitado por la IA.

La inteligencia artificial como catalizador del cambio

El informe destaca que la irrupción de la IA agéntica redefine los modelos operativos bancarios. A diferencia de la automatización tradicional, esta nueva generación de IA puede tomar decisiones autónomas y ejecutar tareas complejas, desde la gestión del riesgo hasta el servicio al cliente. La IA y, especialmente, la IA agéntica, podrían transformar áreas críticas como depósitos, pagos, riesgo, productividad comercial y automatización del servicio al cliente.

Según McKinsey, la IA tiene el potencial de reducir los costes unitarios del trabajo hasta un 20% en los próximos años, aunque advierte que los beneficios se erosionan si las entidades no actúan con rapidez. En paralelo, el estudio advierte que, si los bancos no actúan con rapidez, el impacto neto global podría suponer una oportunidad perdida de este potencial estimado en una reducción de hasta el 9% de los beneficios de 2024; es decir, cerca de 170.000 millones de dólares.

El informe apunta que los bancos pioneros, independientemente del tamaño, podrán ser los primeros en capturar un potencial de productividad del 15 a 20%, obteniendo mayor rentabilidad y una ventaja sostenible en cuota de mercado.

La capacidad del sector para generar valor sostenible dependerá de su habilidad para escalar la inteligencia artificial más allá de los proyectos piloto e impulsar transformaciones profundas. Según la previsión, en un plazo de tres a cinco años podrían emerger bancos nativos en IA capaces de ganar cuota de mercado con rapidez frente a las entidades tradicionales. Y, a largo plazo, la estructura misma de la industria estará determinada por factores como la disponibilidad de centros de datos, potencia de cómputo y acceso a energía.

En paralelo, la disrupción digital continúa acelerándose: fintechs nativas digitales como Revolut o Nubank han elevado las expectativas de los consumidores con experiencias ágiles, tecnologías cloud-native y modelos de desarrollo más rápidos. Estos actores están bien posicionados para aprovechar la IA agéntica para automatizar procesos, personalizar servicios y capturar clientes a gran velocidad, presionando a los bancos tradicionales a modernizarse.

La próxima curva de crecimiento en la banca no estará definida por la escala, sino por la precisión. En este escenario, la inteligencia artificial se consolida como el motor del próximo salto competitivo: los bancos que adopten la banca de precisión estarán mejor posicionados para liderar el futuro del sector.

LarrainVial promociona a Alejandra Saldias Asun a Managing Director

  |   Por  |  0 Comentarios

LinkedIn

LarrainVial promueve a Alejandra Saldias Asun al puesto de Managing Director, Head of ETFs Sales Latam & US Offshore, de acuerdo a un posteo publicado en  Linkedin por la interesada.

“¡He empezado en un nuevo puesto como Managing Director, Head of ETFs Sales Latam and US Offshore en LarrainVial!”, comunicó Saldias Asun en la red social.

Saldias Asun es una ejecutiva sénior de gestión de inversiones con más de 25 años de experiencia en gestión institucional de activos, distribución de ETF y mercados de capitales en toda América Latina. Está especializada en relaciones con fondos de pensiones, productos de inversión estructurados y estrategias de distribución regional. Tiene experiencia también liderando equipos transfronterizos y cuenta con trayectoria en la gestión de carteras complejas.

La profesional trabaja en la empresa de servicios financieros de origen chileno desde el año 2009. Hasta ahora, era Head of Sales para Latinoamérica, y lideró la estrategia regional de distribución institucional de ETFs y fondos de inversión en seis países. A lo largo de su carrera ha ocupado posiciones de alta dirección en CorpCapital y Banco CorpBanca, incluyendo el cargo de CEO en CorpCapital Mutual Funds Management Company, con foco en crecimiento de activos, desarrollo de productos y liderazgo de equipos regionales.

Es Ingeniera Comercial y Magister en Finanzas por la Universidad de Chile y posse la licencia Series 7 de FINRA.

Bridgepoint Group lanza su primer producto de Private Wealth

  |   Por  |  0 Comentarios

Canva

Bridgepoint Group, uno de los principales inversores del mercado medio a escala mundial, ha anunciado el lanzamiento de la plataforma Private Wealth. Tras haber recaudado ya 200 millones de euros, la iniciativa representa un hito importante en el objetivo del grupo de facilitar el acceso a los mercados privados a inversores particulares cualificados.

Tanto Bridgepoint Generations como Bridgepoint Generaciones ofrecen a inversores cualificados la oportunidad de coinvertir directamente con Bridgepoint en una cartera diversificada de empresas privadas del mercado medio en Europa y Norteamérica.

El mercado medio es desde hace tiempo el ámbito de especialización de Bridgepoint. En este segmento se integran empresas con el tamaño suficiente como para tener impacto en las economías, pero con la agilidad necesaria para innovar y crecer a gran velocidad. A menudo dirigidas por sus fundadores o las familias propietarias, estas empresas atraviesan momentos decisivos en su trayectoria de crecimiento y presentan oportunidades de inversión atractivas que hasta ahora han sido prácticamente inaccesibles para los inversores particulares.

La plataforma ofrece a los inversores las mismas oportunidades que a los clientes institucionales de Bridgepoint, incluidas participaciones en empresas como Kyriba, líder mundial en software de gestión de tesorería en la nube; RoC Skincare, una de las principales marcas de productos para el cuidado de la piel; PEI Group, una empresa de inteligencia empresarial; y Meristem, una de las compañías de soluciones agrícolas con mayor crecimiento en Norteamérica. En conjunto, estos productos se apoyan en los 40 años de experiencia de Bridgepoint en la inversión en empresas sólidas y de calidad que están configurando la economía mundial, proporcionando acceso a temáticas de crecimiento a largo plazo como la transición energética, la sanidad, la industria avanzada, la tecnología y los servicios.

Bridgepoint Generations 

Bridgepoint Generations es una estrategia de capital variable que combina inversiones de todos los fondos insignia de Bridgepoint y Energy Capital Partners en una cartera única y diversificada. Ofrece a los inversores cualificados acceso de nivel institucional a las estrategias de capital privado y transición energética de Bridgepoint, entre los que se incluyen proyectos de transición energética desarrollados por ECP. Cuando esté plenamente invertido, el fondo prevé contar con una cartera de entre 80 y 100 compañías y, a diferencia de los fondos tradicionales de capital fijo, se encuentra totalmente financiado desde el principio.

Bridgepoint Generations se ha constituido en colaboración con S64, con el respaldo de Simpson Thacher & Bartlett LLP y Arendt & Medernach SA como asesores jurídicos, Carne Group como gestor de fondos de inversión alternativos y Brown Brothers Harriman (BBH) como administrador y depositario.

Bridgepoint Generaciones

Este es un fondo de capital fijo lanzado en España, que se centra exclusivamente en las estrategias de capital privado europeo de Bridgepoint. Partiendo del producto Generations, aprovecha la dimensión global de la firma, un profundo conocimiento sectorial y un fuerte arraigo local para presentar oportunidades de inversión a medida para inversores españoles cualificados. Una vez invertido en su totalidad, el fondo prevé tener entre 30 y 40 empresas europeas en cartera en un horizonte de inversión de tres años.

Es el primer producto de inversión diseñado por Bridgepoint específicamente para España —un mercado donde la firma lleva más de 33 años invirtiendo, apoyando y transformando compañías líderes como Dorna Sports, Rovensa y Samy Alliance— y es una iniciativa que refleja su compromiso duradero con la región y la aspiración de acercar sus capacidades institucionales a inversores e intermediarios del segmento del patrimonio privado.

Bridgepoint Generaciones se ha constituido en colaboración con Amchor Investment Strategies, que actúa como gestor de fondos de inversión alternativos, y con el respaldo de Simpson Thacher & Bartlett LLP como asesor jurídico.

Juntas, Bridgepoint Generations y Bridgepoint Generaciones suponen un avance significativo en el objetivo del Grupo de democratizar el acceso a los mercados privados a escala internacional.

Raoul Hughes, Consejero Delegado de Bridgepoint Group, destacó a propósito del lanzamiento: «Llevamos cuarenta años conectando grandes compañías con el capital y la experiencia que necesitan para crecer. Con nuestra oferta de patrimonio privado, llevamos esa oportunidad a más inversores, integrando nuestras capacidades de inversión institucional en una única plataforma que representa lo mejor de nuestra actividad. Se trata de permitir que los particulares inviertan con nosotros en las empresas que determinan el mundo del futuro».

Bridgepoint Group tiene previsto ampliar con el tiempo su oferta de patrimonio privado con estrategias adicionales como la deuda corporativa, permitiendo a inversores cualificados acceder a distintas zonas del espectro riesgo-rentabilidad.

Bankinter nombra a Joaquín Calvo-Sotelo director de la organización Madrid Oeste

  |   Por  |  0 Comentarios

Foto cedida

La consejera delegada de Bankinter, Gloria Ortiz, ha comunicado a la entidad cambios y nombramientos dentro del organigrama con el objetivo de impulsar el crecimiento y el negocio del banco.En ese sentido, se ha comunicado la promoción de Joaquín Calvo-Sotelo como nuevo director de la organización Madrid Oeste de Bankinter, una de las más potentes del banco en términos de negocio, la cual agrupa una red de 43 oficinas universales, seis centros de Empresas, un centro de Banca Corporativa y cuatro centros de Banca Patrimonial.

Joaquín Calvo-Sotelo, hasta ahora director de banca patrimonial de Bankinter, tendrá como objetivo impulsar la actividad comercial de una de las organizaciones más importantes del banco, potenciando las diferentes líneas de negocio con clientes, tanto el negocio de Empresas en sus diferentes segmentos (pymes, medianas empresas y corporativa), como los de Banca Patrimonial y Banca Retail en personas físicas.

Tendrá a su cargo la representación y la actividad comercial y de negocio de Bankinter en esta territorial, así como la gestión de todos los equipos humanos de los diferentes centros y oficinas con los que cuenta el banco en la demarcación. Igualmente, seguirá participando desde su nuevo puesto en la estrategia de banca patrimonial del grupo Bankinter, cuyo nuevo responsable será comunicado próximamente.

Joaquín Calvo-Sotelo cuenta con una dilatada trayectoria profesional en el sector y en los últimos 12 años en Bankinter. En la entidad ha desarrollado responsabilidades siempre relacionadas con la estrategia comercial y la gestión y atención de clientes, como director comercial de banca privada, director de banca partner y, desde 2021, como director de Banca Patrimonial, segmento que agrupa a los clientes del banco de altos patrimonios.

Nueva ‘Dirección de Productividad, Sinergias y Competencia’

De forma consecuente a esos cambios, la hasta ahora directora de la Organización Madrid Oeste del banco, Marta Centeno, pasará a liderar la Dirección de productividad, sinergias y competencia, de nueva creación.

Bankinter considera que esta nueva dirección, que tendrá una doble dependencia de las direcciones generales de banca comercial y banca de empresas, será clave para mejorar la competitividad y productividad de los diferentes productos, servicios y negocios del banco, así como para impulsar el uso de nuevas herramientas -como la IA– y promover la eficiencia.

Con su gran conocimiento de la red comercial y de banca digital, tras haber sido directora de esta área del banco entre 2021 y 2024, Centeno tendrá como objetivo optimizar los procesos comerciales y de soporte operativo a la Red, así como establecer mecanismos que fomenten las sinergias entre los diferentes negocios para asegurar la competitividad.

En la misma reunión ordinaria, el Consejo de Administración de Bankinter ha promocionado igualmente a Sergio Simón, actualmente director Comercial de Empresas de Madrid Este, como nuevo director de la Organización Madrid Banca Corporativa.

En su nuevo puesto asumirá la responsabilidad de liderar la gestión del negocio de grandes empresas en la Comunidad de Madrid, así como la coordinación de los equipos dedicados a atender a estas corporaciones. Aporta una sólida trayectoria en el sector financiero, con más de 17 años de experiencia y una marcada especialización en banca de empresas y corporativa. Durante el último año ha desempeñado funciones de dirección comercial en el ámbito empresarial y su conocimiento del negocio y la visión estratégica adquirida a lo largo de su carrera serán claves para reforzar la posición del banco en un segmento altamente competitivo.

Simón sustituirá en el cargo a Joaquín Da Silva, que deja el banco después de una larga y exitosa trayectoria de 36 años en la que ha sido un referente para los equipos humanos que ha liderado en sus diferentes funciones. Durante este tiempo ha ocupado en el banco múltiples responsabilidades, fundamentalmente en las áreas comerciales y de relación directa con los clientes, como director comercial en la Organización Castilla, director de la Organización Baleares, director de la Organización Noroeste de Bankinter y, en su último puesto, director de la Organización Madrid Banca Corporativa.