Durante gran parte de las dos últimas décadas, la renta variable y los bonos gubernamentales se han movido en direcciones opuestas. Esta correlación negativa sustentó la popularidad y estabilidad de las clásicas carteras 60/40, en las que las asignaciones a renta fija compensaban las caídas de la renta variable en épocas de tensión en los mercados. Las correlaciones fueron tan consistentemente negativas durante las dos primeras décadas de este siglo que muchos inversores llegaron a considerar este comportamiento como un estado “normal” y con probabilidades de mantenerse.
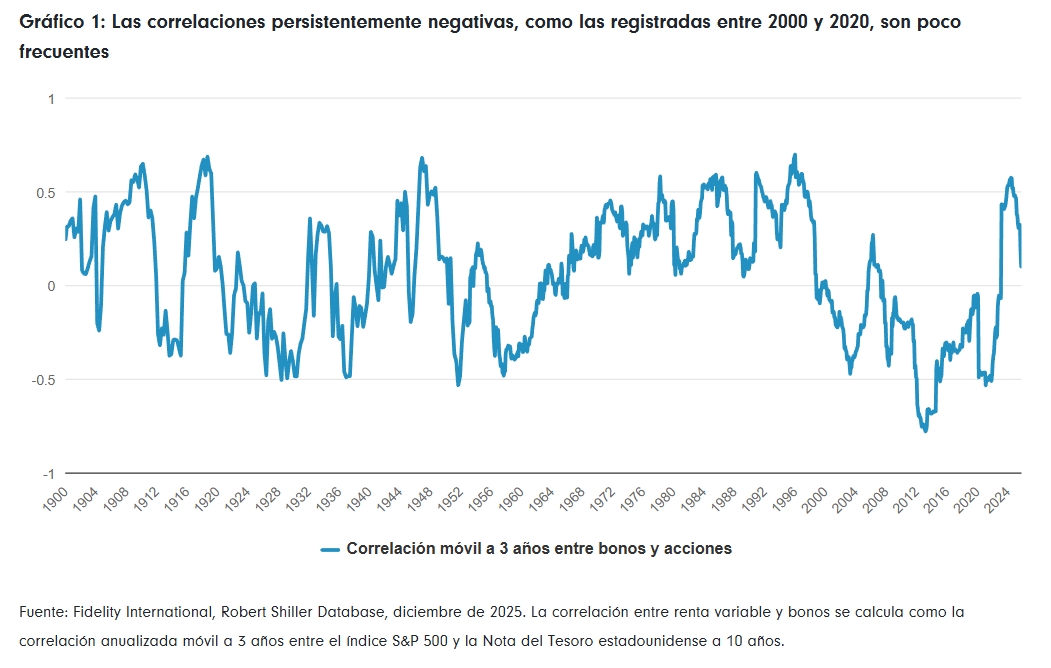
Sin embargo, un análisis de un periodo histórico más amplio muestra que esta etapa fue inusual. Las correlaciones persistentemente negativas son poco frecuentes. En su lugar, como se muestra en el gráfico 1, la relación entre renta variable y bonos ha fluctuado a lo largo del tiempo, dependiendo de los factores macroeconómicos predominantes.
Hoy vivimos en un mundo más fragmentado, caracterizado por la falta de consenso en torno al comercio global y los flujos de capital, una inflación elevada, divergencias en la política monetaria de los bancos centrales, expansión fiscal y acumulación de deuda, además de un mayor riesgo geopolítico. En este entorno, creemos que las correlaciones tienden a ser más positivas y también más volátiles.
Esto plantea un desafío para los inversores. El periodo de correlaciones persistentemente negativas que comenzó alrededor de 2002 coincidió con el inicio de la recopilación masiva de datos financieros, lo que significa que muchos modelos de construcción de carteras dependen en gran medida de datos correspondientes a un régimen en el que las correlaciones eran más negativas de lo habitual. En consecuencia, muchas carteras siguen basándose en la suposición de que las correlaciones serán negativas en el futuro.
Pero si la correlación entre renta variable y renta fija es probablemente más alta y más volátil -y si los bonos son menos fiables como diversificadores-, ¿qué implica eso para las carteras tradicionales 60/40? Además, ¿cómo se verá la diversificación en la práctica en el futuro y cómo deberían prepararse los inversores?
La relación entre el crecimiento y la inflación impulsa las correlaciones
En primer lugar, es necesario analizar qué influye en las correlaciones y por qué creemos que serán más altas en el futuro.
Cuando la inflación está impulsada principalmente por la demanda interna, los aumentos de precios y el crecimiento económico tienden a estar correlacionados positivamente. Esto significa que, cuando las economías están lo suficientemente fuertes como para que los bancos centrales desaceleren el crecimiento y la inflación mediante subidas de tipos, es probable que los mercados de renta variable también estén mostrando un buen comportamiento. Como los tipos más altos suelen provocar caídas en los precios de los bonos, en estos periodos -como vimos en las dos primeras décadas de este siglo- la renta variable y los bonos tienden a estar correlacionados negativamente.
Sin embargo, cuando la inflación se desvincula del crecimiento -a menudo debido a factores no relacionados con la demanda interna, como shocks en los precios de la energía o problemas en las cadenas de suministro globales- la correlación entre renta variable y bonos tiende a aumentar. En este escenario, una inflación elevada es menos probable que actúe como una señal positiva para los mercados de renta variable y más probable que represente una amenaza para la rentabilidad empresarial y la capacidad de gasto de los consumidores. Por lo tanto, cuando los bancos centrales suben los tipos para contener la inflación y los precios de los bonos caen como consecuencia, es mucho más probable que los mercados de renta variable también estén teniendo un rendimiento inferior.
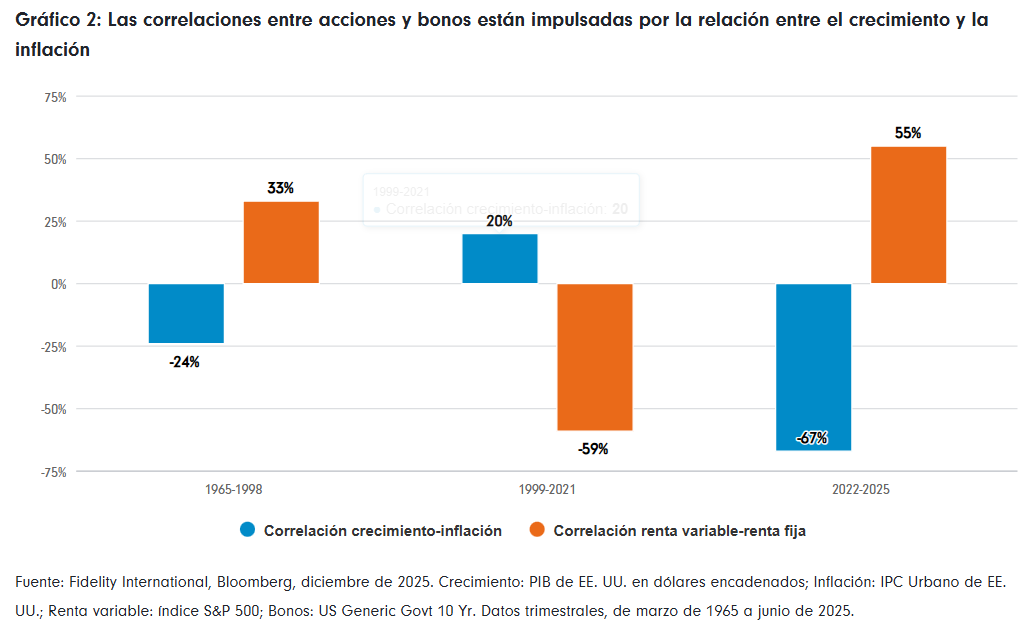
Entre 1999 y 2021, el principal foco de preocupación para los inversores fue el crecimiento, mientras que la inflación se mantenía baja, predecible y no representaba un riesgo relevante para la mayoría. Como podemos ver en el gráfico 2, esto dio lugar a un prolongado periodo de correlaciones negativas. Los acontecimientos de 2021 marcaron un punto de inflexión: la inflación repuntó con fuerza a medida que las cadenas de suministro se reconfiguraban tras la pandemia y los costes energéticos se disparaban en Europa. Al año siguiente, por primera vez desde 1981, tanto la renta variable como la renta fija registraron rendimientos totales negativos. Esto puso de manifiesto la fragilidad en la que habían caído los modelos tradicionales de diversificación. Desde entonces, la inflación ha pasado a ocupar un papel central y las correlaciones se han mantenido positivas.
Correlaciones altas y más volátiles en el futuro
De cara al futuro, varias fuerzas de gran alcance apuntan a un escenario en el que las correlaciones probablemente serán estructuralmente más altas y más volátiles. En primer lugar, el entorno macroeconómico ha pasado de la estabilidad a una volatilidad persistente. La era de la globalización -sustentada en una inflación predecible y una política económica coordinada- ha dado paso a un mundo caracterizado por la fragmentación, las disrupciones en las cadenas de suministro y un mayor riesgo geopolítico, como se ha visto recientemente con los acontecimientos en Venezuela. Estos factores han hecho que la inflación sea más volátil y menos vinculada a la demanda interna, lo que implica que los diversos shocks -como la volatilidad de los precios de la energía o la incertidumbre política- pueden afectar simultáneamente a la renta variable y a la renta fija.
En segundo lugar, la dinámica inflacionaria ha cambiado. En el pasado, una inflación baja y estable permitía a los bancos centrales responder a los shocks de crecimiento de manera predecible, a menudo dando lugar a correlaciones negativas entre renta variable y bonos. Hoy, la inflación es más probable que esté impulsada por factores del lado de la oferta como la desglobalización, los cambios demográficos y la transición hacia el objetivo de cero emisiones netas.
En tercer lugar, la política fiscal está convirtiéndose en un motor más dominante de los mercados. Los elevados niveles de deuda pública significan que los bancos centrales podrían tener menos margen para actuar de manera independiente, lo que aumenta el riesgo de que se permita que la inflación permanezca elevada durante períodos más prolongados. Esta incertidumbre política incrementa la probabilidad de que la renta variable y los bonos reaccionen en la misma dirección ante shocks macroeconómicos.
Rentabilidad absoluta: diversificación adaptada a las condiciones actuales
Las correlaciones estructuralmente más altas entre renta variable y renta fija tienen implicaciones significativas para la construcción de carteras.
Los bonos serán menos eficaces como diversificadores cuando las correlaciones sean más elevadas. El nuestro análisis sugiere que las carteras que dependen exclusivamente de una combinación de renta variable y renta fija presentarán en el futuro unas características de riesgo rentabilidad inferiores a las que los inversores están acostumbrados. En otras palabras, los inversores no pueden asumir que las estrategias del pasado funcionarán mañana. Esto no significa que la diversificación haya dejado de ser válida. Más bien, exige un grado adicional de creatividad para encontrar activos y exposiciones menos correlacionados.
En este contexto, vreemos que los enfoques de rentabilidad absoluta ofrecen una solución atractiva. Pueden acceder a motores de rentabilidad no correlacionados y permiten a los inversores navegar eficazmente en regímenes de correlaciones más altas.
Las estrategias de rentabilidad absoluta suelen buscar generar rentabilidades independientes del comportamiento de los mercados de renta variable o de renta fija. Su objetivo es conseguir retornos en términos absolutos, en lugar de relativos a un índice de referencia. Pueden ser especialmente valiosas en periodos de elevada volatilidad de mercado y en carteras con alto riesgo de correlación. También pueden ofrecer cierta protección a la baja cuando los mercados atraviesan dificultades y tienden a mostrar perfiles de rentabilidad más estables.
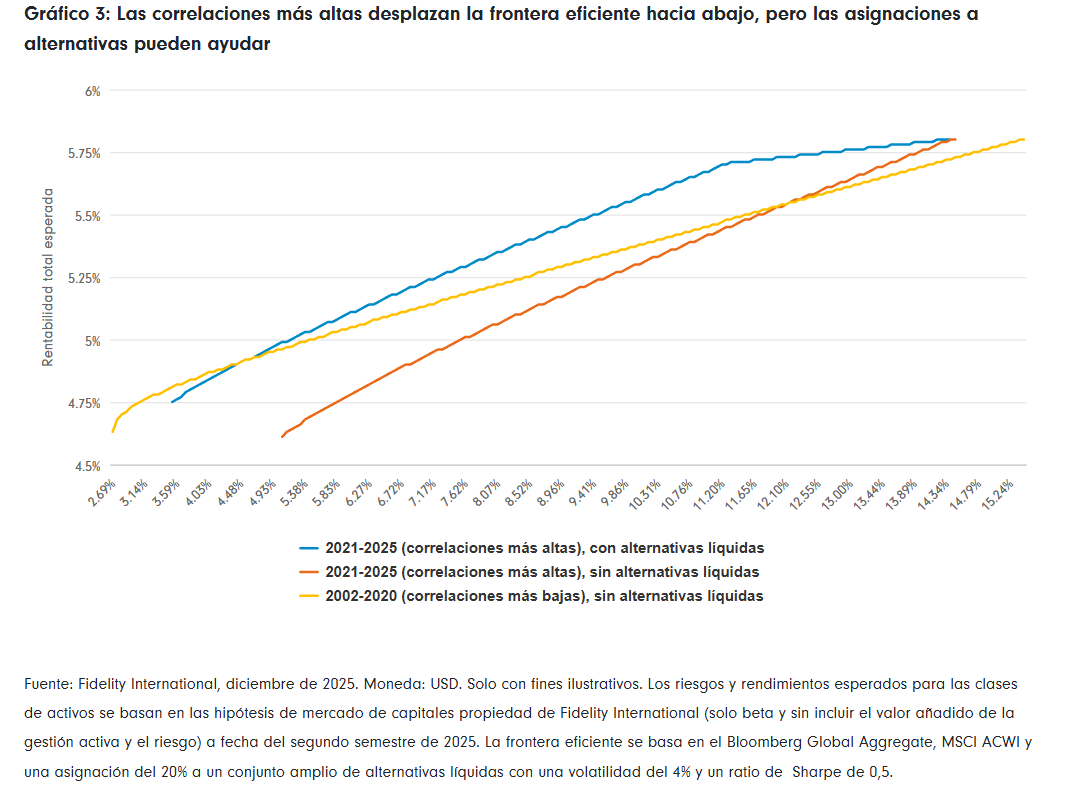
Como muestra el gráfico 3, nuestro análisis indica que asignar a alternativas diversificadoras -como las estrategias de rentabilidad absoluta- puede compensar el descenso de la frontera eficiente que resulta de correlaciones más altas en las carteras tradicionales de renta variable y bonos.
Sin embargo, no todas las estrategias de rentabilidad absoluta son iguales. Existen varios enfoques diferentes, con grados distintos de beta. Por ello, es necesario comprender a fondo las características de cada estrategia en el contexto de una cartera más amplia, para garantizar que los inversores obtengan exactamente lo que esperan y lo que desean.
Rentabilidad absoluta en Fidelity
El Fondo FF Absolute Return Global Equity Fund (ARGE) está específicamente diseñado para mitigar el impacto de mayores correlaciones y un entorno macroeconómico más incierto. El fondo se centra en fuentes de alfa no correlacionadas, una gestión disciplinada del riesgo y una adaptabilidad estructural. Como resultado, contribuye a la resiliencia de la cartera y puede favorecer resultados de rentabilidad positivos a largo plazo.
ARGE es una estrategia de renta variable long-short con exposición neta neutral al mercado, que busca generar una rentabilidad anualizada de efectivo +3–5%, con una volatilidad en torno al 5–7%. La estrategia se apoya en las ideas de compra y venta de mayor convicción provenientes de la red global de analistas de Fidelity; una fuente de alfa que no puede replicarse fácilmente en la industria. Independientemente de las condiciones de mercado, ARGE tiene como objetivo generar alfa mediante la selección de valores, al tiempo que neutraliza la beta del mercado.
La estrategia utiliza un proceso probado y fiable. A lo largo de más de cinco años desde su lanzamiento, ARGE ha cumplido su objetivo de ofrecer una fuente de rentabilidad no correlacionada, lo que queda demostrado por su correlación muy baja con la renta variable (0,03) y los bonos (0,01). Además, la estrategia ha ofrecido de manera consistente un rendimiento del primer cuartil y ha proporcionado una protección superior frente a las caídas en comparación con su grupo de pares.
Prepararse para mayores correlaciones
Como inversores, debemos aceptar que el panorama de inversión ha cambiado. Si las correlaciones entre renta variable y renta fija permanecen positivas, construir y mantener la resiliencia de las carteras requerirá replantearse los enfoques tradicionales y adoptar un conjunto de herramientas más amplio.
En definitiva, en un mundo donde las reglas de antes ya no aplican, los inversores deben adoptar otras nuevas. Todavía es posible construir carteras resilientes capaces de ofrecer rentabilidades atractivas a lo largo de ciclos completos de mercado, pero los métodos para lograrlo deben evolucionar y adaptarse a las condiciones actuales. Creemos que las estrategias de rentabilidad absoluta como ARGE serán un componente clave de ello en los próximos años.
Tribuna de opinión firmada por Stacie Mitchinson, Head of Systematic Investment Directing en Fidelity International.
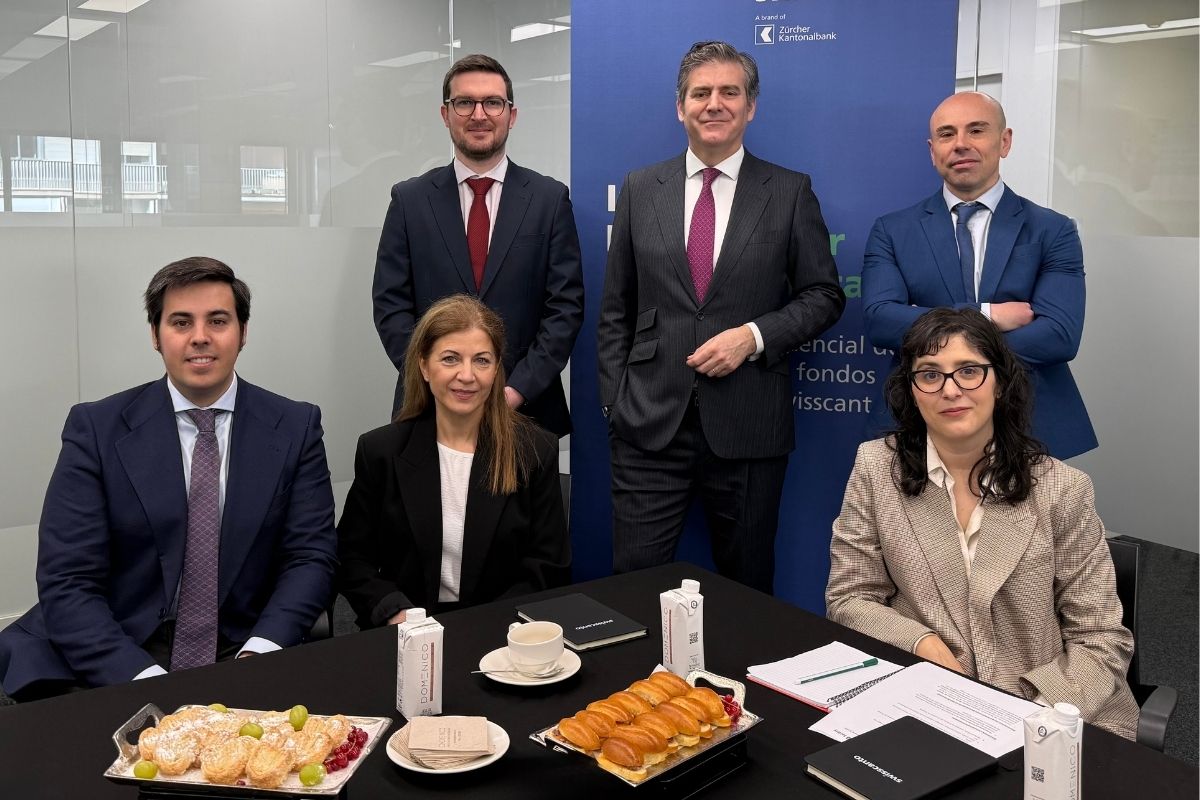
Foto cedidaDe izquierda a derecha: Samuel Pérez (Tressis), Gonzalo Borja (Swisscanto), Alberto García Fuentes (Santander Private Banking) Sentados, de izquierda a derecha: Antonio Feito (Swisscanto), Toni Conde (Caixabank AM), Cecilia Prieto (Funds Society).
La renta fija emergente se perfila como un activo estratégico en 2026, dejando atrás su reputación de volatilidad y riesgo geopolítico elevada. Según Gonzalo Ramón-Borja Álvarez de Toledo, Country Manager de Swisscanto Asset Management International en España, los mercados emergentes han madurado, con mejoras en calidad crediticia y disciplina monetaria, y ahora representan más del 60 % del crecimiento mundial ajustado por paridad de poder adquisitivo. Esto sitúa a la deuda emergente en una posición atractiva para asignaciones estructurales dentro de las carteras de renta fija, permitiendo a los inversores “pasar de turistas a residentes” en este asset class.
Durante el desayuno organizado por Funds Society, los participantes destacaron distintas perspectivas sobre el entorno actual. Toni Conde (Caixabank AM) señaló que la deuda emergente presenta un nuevo paradigma más resiliente, especialmente en divisa local, y recomendó un enfoque selectivo basado en equipos experimentados y gestión activa. Alberto García Fuentes (Santander Private Banking) resaltó el mayor yield ofrecido por este tipo de emisiones y los cambios estructurales positivos en la macroeconomía de los emergentes, mientras que Samuel Pérez (Tressis) destacó que estos mercados ofrecen un binomio atractivo de alta TIR y baja duración, constituyendo una alternativa frente a la deuda de países desarrollados y mostrando su peso estructural en el mercado global, según el índice EMBI.
Como ejemplo de estrategia para capturar estas oportunidades, Gonzalo Ramón-Borja presentó el fondo Swisscanto (LU) Bond Fund Committed Emerging Markets Opportunities, un vehículo blended con gestión activa y flexible, que combina posiciones en divisa fuerte y local según la situación de cada país, con historial de superar un 11 % a su índice de referencia en cinco años. La mesa redonda concluyó que la renta fija emergente ha dejado de ser un activo complementario o satélite y se consolida como un pilar estratégico dentro de una cartera diversificada, especialmente en un contexto de rendimientos reales limitados en mercados desarrollados.
Participantes de la mesa redonda:
Gonzalo Ramón-Borja Álvarez de Toledo (Swisscanto Asset Management International)
Toni Conde (Caixabank AM)
Alberto García Fuentes (Santander Private Banking)
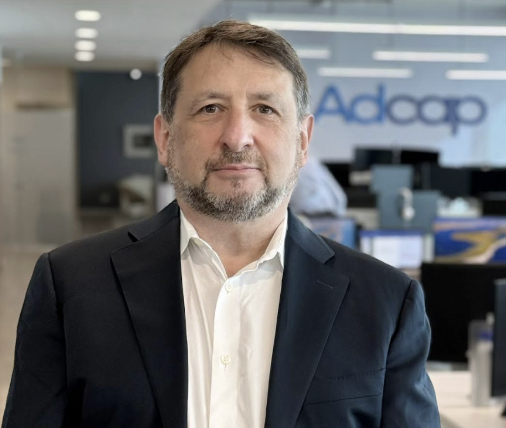
Foto cedidaDaniel Lerner, MD Head of Latam Private Credit and Special Situations
Adcap Grupo Financiero ha anunciado en un comunicado la incorporación de Daniel Lerner como MD Head of Latam Private Credit and Special Situations, con el objetivo de posicionar a la firma ante la expansión estructural del mercado de crédito privado en América Latina y la creciente brecha de financiamiento corporativo en la Argentina.
Daniel Lerner cuenta con más de 35 años de experiencia en inversiones en mercados emergentes. Durante 15 años se desempeñó en CarVal Investors como Investment Manager para América Latina, dos de estos años en Argentina, donde desplegó más 500 millones de dólares en transacciones corporativas privadas en la región.
En Argentina lideró en financiamientos estructurados para compañías como MSU Energy y DESA, estructurando operaciones en múltiples clases de activos y gestionando riesgo en entornos macroeconómicos complejos.
Previamente ocupó cargos senior en Bear Stearns, Lehman Brothers y Smith Barney, donde dirigió equipos de Research corporativo y equity, consolidando una trayectoria en financiamiento estructurado, mercados de capitales y análisis de riesgo.
Adcap subraya que su incorporación se produce en un contexto de expansión del crédito privado en América Latina. Según datos de Moodyʼs Ratings (de octubre de 2025), los activos bajo administración en private credit en la región alcanzaron aproximadamente 14.900 millones de dólares a diciembre de 2024, frente a 4.200 millones de dólares en 2015, más que triplicándose en menos de una década.
Sin embargo, la región representa apenas el 0,6% del total global de activos en mercados privados, lo que evidencia su estadio incipiente de desarrollo institucional.
En la Argentina, el crédito al sector privado se ubica en torno al 13–14% del PBI, nivel que prácticamente se duplicó en los últimos dos años en el marco del proceso de estabilización macroeconómica, aunque continúa muy por debajo de los estándares regionales, donde la penetración del crédito suele superar el 40–50% del producto. Esta brecha refleja una necesidad estructural de financiamiento que difícilmente pueda ser cubierta únicamente por el sistema bancario tradicional.
En este escenario, Adcap lanzará una nueva área de crédito privado orientada a operar a lo largo de la estructura de capital corporativo, incluyendo préstamos senior secured, situaciones especiales, y deuda mezzanine, con foco en disciplina de underwriting, estructuras contractuales sólidas y gestión activa de portafolio.
“El mercado de crédito privado en América Latina viene creciendo con fuerza, pero continúa con baja penetración a nivel global. En Argentina, la relación crédito-PBI se mantiene entre las más bajas de la región. Son condiciones estructurales que configuran una oportunidad de largo plazo. La experiencia de Daniel en CarVal y en mercados emergentes nos permite escalar con disciplina y visión institucionalˮ, señaló Javier Timerman, Managing Partner y Co-Founder de Adcap Grupo Financiero.
“El capital privado se está consolidando como una fuente cada vez más relevante de financiamiento en América Latina. Si bien los activos bajo gestión crecieron de manera significativa, la base sigue siendo reducida frente a la demanda estructural. En Argentina, la penetración crediticia continúa en niveles históricamente bajos. Nuestro objetivo es ofrecer soluciones flexibles y bien estructuradas a lo largo del espectro crediticio, con una gestión rigurosa del riesgo”, afirmó Daniel Lerner.
“Con esta incorporación, Adcap Grupo Financiero fortalece su posicionamiento como ALyC integral de asesoramiento e inversión, ampliando su capacidad para conectar compañías de la región con capital institucional local e internacional y contribuir al desarrollo de un mercado de financiamiento más profundo y sofisticado”, añade el comunicado.
Adcap Grupo Financiero cuenta con más de 15 años de trayectoria en el mercado de capitales y un equipo de más de 200 profesionales en Argentina y Uruguay. El Grupo impulsa el desarrollo financiero de individuos, empresas e instituciones, ofreciendo soluciones integrales de asesoramiento, inversión y gestión de activos con una perspectiva global y enfoque personalizado. A través de sus distintas unidades — Adcap Securities, Adcap Asset Management y Api Broker— combina su experiencia los mercados de capitales local y análisis macroeconómico con estándares internacionales.
La Tasa de Default de Crédito Privado (PCDR) de Fitch Ratings en EE.UU. aumentó al 5,8% para los últimos doce meses (TTM) hasta enero de 2026, frente al 5,6% de diciembre de 2025. Esto marca la tasa más alta desde su creación en agosto de 2024.
La PCDR consta de dos componentes: la tasa de incumplimiento de la Opinión Crediticia Basada en Modelos (MCO) y la tasa de incumplimiento de la Calificación Monitoreada Privadamente (PMR). En enero, la tasa de incumplimiento de la MCO aumentó del 4,5% al 4,7%, y la tasa de incumplimiento de la PMR aumentó del 9,2% al 9,4%.
Fitch registró 11 eventos de incumplimiento de la PCDR en febrero, casi el doble del promedio mensual de 5,9 de 2025. Esto se acerca al máximo de 13 eventos de incumplimiento registrado en noviembre de 2025.
La actividad de incumplimiento abarcó 10 sectores, de los cuales dos fueron radiodifusión y medios de comunicación. Surgieron nueve nuevos incumplidores únicos, con dos recurrentes que completaron los 11 eventos de default. De los 11 eventos de incumplimiento, siete implicaron la introducción de intereses de pago en especie (PIK) en lugar de intereses en efectivo, tres estuvieron relacionados con extensiones de vencimientos por estrés y uno se derivó de un incumplimiento de pago no subsanado.
En el período de enero de los últimos 12 meses, 74 incumplidores únicos generaron 89 eventos. Los aplazamientos del pago de intereses y la introducción de PIK en lugar de intereses en efectivo impulsaron el 60% de los defaults. Las extensiones de vencimientos por estrés representaron el 27% y los incumplimientos de pago no subsanados representaron el 6%. El 8% restante implicó quiebras, liquidaciones y canjes de deuda por capital o reestructuraciones extrajudiciales en las que los patrocinadores abandonaron sus inversiones.
Los proveedores de servicios de salud siguieron siendo el sector con el mayor número de incumplidores únicos en el período de enero de 2026 de los últimos 12 meses. La perspectiva sectorial de Fitch para 2026 para los proveedores de servicios de salud es «neutral». El crecimiento positivo de la demanda respalda un entorno operativo estable; sin embargo, se espera que las normas de elegibilidad más estrictas y las redeterminaciones bajo la Ley de Medicaid de 2025 reduzcan la afiliación y aumenten el número de personas sin seguro.
Los productos de consumo registraron ocho incumplidores únicos, el segundo mayor número en los últimos 12 meses. La tasa de impago del sector aumentó del 11,0% en diciembre de 2025 al 12,8% y se duplicó con creces desde el 6,1% registrado en enero de 2025. Fitch prevé que la débil situación del consumidor limitará el volumen de operaciones del sector, especialmente en el caso de bienes discrecionales, como se destaca en la Perspectiva de Productos de Consumo de EE.UU. para 2026.
El software tecnológico, el tercer sector más grande de PCDR por número de emisores, registró solo tres impagos únicos en los últimos 12 meses (TTM) hasta enero de 2026. La tasa de impago del sector se redujo del 7,5% en enero de 2025 al 1,9%. Fitch prevé que los riesgos para la industria del software y los servicios en la nube surgirán principalmente a medio plazo, según la Perspectiva de Software y Servicios en la Nube para 2026. Si bien la IA podría reducir las barreras de entrada para nuevos competidores, la naturaleza crítica de la misión y los altos costos de cambio de muchos productos de software empresarial siguen protegiendo a los operadores tradicionales.
La cuenta atrás para el Mundial 2026 ya ha activado una cadena económica que trasciende lo deportivo. Aunque los partidos no se disputarán hasta el próximo verano, ya hay industrias que experimentan un incremento de la actividad. “Los sectores de infraestructura y turismo serán los primeros en notar el impacto económico, especialmente por la construcción de estadios y la llegada de visitantes internacionales con un alto poder adquisitivo”, asegura JoséBonal, profesor de Global Sport Management de la Universidad Europea.
Tras el sorteo de grupos, la dinámica de precios de entradas y paquetes de viaje ha cambiado. “Ahora que se sabe dónde jugará cada selección, los aficionados compran con más criterio. Las entradas más atractivas suben de precio rápidamente”, apunta Bonal. Los partidos de alto perfil pueden triplicar su precio oficial incluso meses antes del evento, con entradas ya consideradas productos de inversión.
Una de las claves está en el turismo internacional. El grupo de investigación de la Universidad Europea al que pertenece José Bonal ha detectado que un aficionado extranjero gasta hasta seisveces más que un local durante el torneo. Ese gasto incluye vuelos, alojamiento, restauración, entradas, productos oficiales y ocio paralelo. “El Mundial es una experiencia integral para el viajero, no solo un evento deportivo. Quien vuela miles de kilómetros busca vivirlo todo. El fútbol genera conexiones sociales y eso lo convierte en una excusa perfecta para viajar en grupo, en familia o con amigos”, apunta el experto. Es por ello por lo que muchas agencias de viajes y plataformas de experiencias durante el Black Friday y la campaña navideña han lanzado paquetes temáticos que combinan deporte, turismo y comunidad.
Por otro lado, las marcas deportivas también han activado ya sus estrategias comerciales. Bonal señala que “la camiseta oficial de cada selección es hoy un símbolo cultural y generacional, especialmente entre el público joven. Además, esta narrativa se extiende al entorno digital: videojuegos, contenidos interactivos y experiencias inmersivas que están posicionando el torneo como un producto global antes de que ruede el balón. De momento, la edición de 2026 es la más ambiciosa de la historia, con 48 selecciones y múltiples sedes, pero esta expansión también plantea desafíos. El experto de la Universidad Europea advierte de que “hay algunas sedes, especialmente de Canadá sin tradición futbolística y hay que ver si logran movilizar al público local. El reto será llenar estadios con partidos menos mediáticos, donde el atractivo se limita al contexto del Mundial más que al contenido”.
En cualquier caso, el impacto no se detiene en el torneo. Bonal sostiene que este Mundial “puede cambiar las reglas del juego en mercados como Estados Unidos o Canadá, donde el fútbol aún compite con otros deportes masivos”. Las previsiones apuntan a un aumento en academias, patrocinios y profesionalización. “Es un punto de inflexión. Lo que se siembra ahora marcará el futuro del ecosistema deportivo de toda la región”, concluye.
Antes, expandir una práctica de asesoría en inversiones alternativas implicaba asistir a conferencias, confiar en networks personales y esperar recomendaciones. Hoy, el fondeo se está desacelerando y la competencia es más fuerte que nunca. Los asesores corren el riesgo de ser ignorados por los mismos clientes a los que podrían servir mejor. Una asesora en Miami puede tener docenas de familias cualificadas en São Paulo o Monterrey que acaban de vender empresas, pero no sabe cómo encontrarlas. La prospección sigue siendo un proceso manual y poco preciso, y el material de marketing genérico no resuena a través de las fronteras.
Qué cambia en su flujo de trabajo
La IA y el análisis de datos están convirtiendo la prospección y el marketing en disciplinas precisas y escalables. El informe de EY sobre privateequity señala que las firmas líderes utilizan plataformas impulsadas por IA para mapear el panorama global de la riqueza privada e identificar posibles inversores—familyoffices, emprendedores y herederos—analizando datos de recaudación de fondos, eventos de liquidez y tendencias de mercado. Estas herramientas pueden señalar a un empresario en México que vendió su compañía o a una family office en Argentina que salió de una inversión. Los asesores reciben contactos específicos en lugar de listas genéricas, lo que les permite centrarse en prospectos de alto valor.
Las plataformas digitales que integran contenido educativo e inteligencia de fondos en los flujos de marketing se están convirtiendo en esenciales. Los asesores pueden compartir artículos seleccionados, webinars y simulaciones de carteras con prospectos, utilizando datos para personalizar los mensajes. La investigación de Nicsa subraya que la educación del asesor y el alcance digital segmentado son críticos para cerrar la brecha de conocimiento y generar confianza. Combinado con la prospección impulsada por IA, este contenido se convierte en una poderosa herramienta de conversión.
Problemas que resuelve
La prospección basada en IA elimina las conjeturas. Los asesores ya no pierden horas en llamadas en frío a personas poco interesadas. En lugar de eso, se dirigen a familias que estadísticamente tienen más probabilidad de invertir, ahorrando tiempo y presupuesto. La educación digital y el contenido personalizado acortan el ciclo de ventas al generar confianza y demostrar conocimientos. Para asesores globales, la IA ayuda a adaptar los mensajes a las regulaciones locales y a las normas culturales. La información basada en datos también garantiza que los materiales de marketing cumplan los requisitos de idoneidad y cumplimiento.
Beneficios para los clientes
Los clientes potenciales reciben información relevante y oportuna acorde a su horizonte de liquidez, tolerancia al riesgo y objetivos. Ven carteras y casos de estudio que se ajustan a sus circunstancias en lugar de discursos genéricos. Este nivel de personalización demuestra que el asesor entiende las regulaciones locales y las preferencias culturales, algo crucial en América Latina. Los clientes también se benefician después del onboarding, ya que la IA sigue monitoreando sus carteras y sugiere ajustes conforme evoluciona su situación.
Por qué importa ahora
La captación de fondos en los mercados privados se ha desacelerado, por lo que una distribución eficiente es más crítica que nunca. El informe de EY advierte que las firmas que no adopten la IA se quedarán rezagadas. El informe de Nicsa muestra que, aunque casi la mitad de los inversores están familiarizados con los alternativos, pocos están profundamente informados y se necesitan iniciativas educativas. Los asesores que aprovechen la IA para el marketing y la educación captarán la próxima ola de inversores en alternativos en los mercados offshore de EE. UU. y América Latina. Esperar no es una opción; sus competidores ya están utilizando estas herramientas para llegar a los mismos prospectos.
Escenario real
Un banco privado en Miami implementa una plataforma de prospección basada en IA. El sistema escanea noticias de fusiones y adquisiciones en América Latina y señala a un fundador tecnológico en Brasil que acaba de vender su empresa. La plataforma calcula su probabilidad de invertir en crédito privado basándose en perfiles similares. La asesora envía una invitación personalizada a un webinar sobre crédito privado, con materiales educativos extraídos de una plataforma de aprendizaje. Después del evento, el sistema rastrea su participación, puntúa su interés y recomienda los próximos pasos. Cuando se convierte en cliente, las herramientas de IA siguen monitorizando su cartera y sugieren nuevas oportunidades. El banco aumenta los activos bajo gestión de manera eficiente y el cliente recibe ideas de inversión oportunas y relevantes.
Tribuna de opinión firmada por Juan Agualimpia, director de marketing en LYNK Markets.
Los mercados privados se enfrentan este año a un paisaje técnico, exigente y maduro, donde el éxito dependerá cada vez más de la disciplina de entrada, la creación de valor real y la gestión de cartera a lo largo de periodos de tenencia más largos.
Este nuevo contexto exige menos dependencia de las condiciones de mercado y más enfoque en capacidades internas y estratégicas para crear alfa sostenido en el tiempo
Rebound de transacciones, pero con desafíos persistentes
En 2025 se produjo un notable repunte en el valor de las transacciones, especialmente en operaciones grandes. El valor de las compras de compañías (buyouts y crecimiento) de más de 500 millones de dólares aumentó un 44%, superando 1 billón de dólares y marcando un récord histórico.
El valor total de las transacciones también creció en todas las tallas, aunque el número de operaciones disminuyó, lo que indica una mayor selectividad y concentración en grandes acuerdos. Las salidas también repuntaron con fuerza, subiendo más del 40%, impulsadas por un casi doble incremento del valor de OPVs. Aun así, la cantidad de salidas por número fue menor y la mayoría de las compañías siguen en cartera, lo que contribuye a un volumen récord de activos retenidos por largos periodos.
A pesar del repunte de actividad, los múltiplos pagados por adquisiciones volvieron a subir y se sitúan en niveles altos históricamente (un múltiplo mediano de 11,8 veces EBITDA). Esto, junto con el mayor coste del capital y una menor disponibilidad de deuda barata, hace que los activos sean más caros y las rentabilidades comparadas con los mercados públicos sigan siendo modestas.
El inventario de empresas compradas que no se han vendido —y que llevan múltiples años en las carteras de los fondos— es el más grande registrado, con más de 16.000 compañías mantenidas por más de cuatro años, lo que refleja tenencias medias superiores a seis años y medio y presiona las expectativas de liquidez para los inversores.
El nuevo normal del private equity
Ante un entorno donde las salidas son más lentas y los retornos en efectivo más escasos, soluciones que antes eran marginales han pasado a formar parte del “nuevo normal” del private equity. Las secundarias, los vehículos de continuación y el financiamiento basado en el valor neto de activos se han consolidado como mecanismos permanentes para gestionar la liquidez en las carteras.
Estas herramientas ayudan a ofrecer retornos de efectivo a los inversionistas incluso cuando los mercados de salidas tradicionales siguen restringidos, y se espera que su uso aumente en los próximos años.
Creación de valor operativo como motor de retornos
El informe subraya que las palancas tradicionales que impulsaban los retornos en private equity (compra a múltiplos bajos, expansión de múltiplos y apalancamiento barata) ya no operan con la misma fuerza. Durante la década anterior estas palancas explicaron cerca de la mitad de los retornos generados por los fondos, pero con los múltiplos de compra altos y menor contribución de la deuda, la creación de valor operativo se ha convertido en el principal determinante de retornos. Esto obliga a los gestores a integrar mejoras desde etapas tempranas de posesión y a sostenerlas a lo largo de la vida de la inversión, no solo en el tramo final antes de la venta.
El rol de la inteligencia artificial
La inteligencia artificial (IA) emerge como un factor transformador en todas las fases del ciclo de inversión. McKinsey destaca que, si bien muchos fondos aún están en etapas iniciales de adopción, se está acelerando su uso en procesos de diligencia, monitoreo de cartera, pricing, marketing, ventas y automatización.
Los gestores más avanzados ya incorporan la IA de forma integral en sus tesis de inversión y en planes de creación de valor, lo que les permite mejorar productividad y apoyar narrativas de salida más atractivas. Al mismo tiempo, la IA también genera riesgos, pues obliga a revaluar carteras existentes y a decidir si reforzar, reposicionar o desinvertir en activos según su capacidad para aprovechar la tecnología en sus posiciones competitivas.
Perspectiva de los inversores (LPs)
Desde el punto de vista de los inversores institucionales, las asignaciones efectivas a private equity se redujeron por primera vez en más de una década, debido a la comparación desfavorable con los mercados públicos, que han tenido rendimientos robustos, y a la necesidad de mayor liquidez.
Las métricas tradicionales de retorno siguen siendo importantes, pero los inversores cada vez valoran más la capacidad de los fondos para entregar efectivo real a través de distribuciones. A pesar de los desafíos de rentabilidad y liquidez, una mayoría significativa de inversores planea mantener o aumentar sus asignaciones a private equity, aunque con criterios de selección más exigentes y énfasis en distribución de efectivo y co-inversiones.
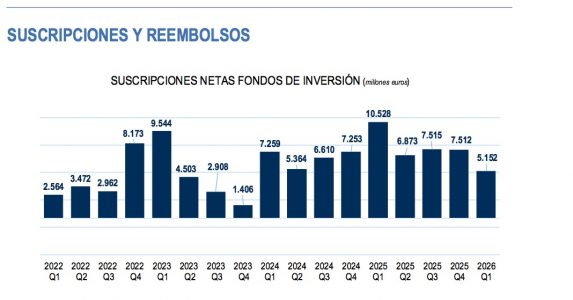
Los fondos españoles han empezado el año con buen pie. Tras las alzas de enero, también cierran febrero con subidas patrimoniales, favorecidas tanto por la evolución favorable de los mercados financieros como por la continuidad en los flujos de entrada positivos.
En el mes, su volumen de activos aumentó en 5.953 millones de euros, lo que supone un crecimiento del 1,3% respecto a enero. El patrimonio se sitúa ya en 463.628 millones de euros, lo que implica un crecimiento del 2,8% en los dos primeros meses del año, equivalente a 12.780 millones.
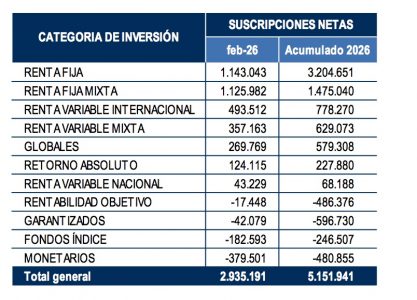
Los datos preliminares de Inverco apuntan a un febrero en el que tanto los mercados como los flujos apoyaron a estos vehículos. En concreto, los fondos captaron más de 2.935 millones en suscripciones netas, manteniendo la sólida dinámica de captaciones observada en los ejercicios anteriores. Este hecho eleva a 64 el número de meses consecutivos con entradas netas positivas. En lo que va de año, los flujos positivos superan los 5.000 millones de euros.
En febrero, el interés del partícipe se centró en las categorías más conservadoras. Así los fondos de renta fija lideraron las captaciones netas con 1.143 millones de euros, seguidos por los de renta fija mixta, que registraron entradas por 1.126 millones.
También los fondos de renta variable internacional y renta variable mixta mostraron un comportamiento positivo, con suscripciones netas de 494 y 357 millones de euros, respectivamente.
Los fondos globales y de retorno absoluto acumularon conjuntamente cerca de 394 millones en nuevas entradas, mientras que los de renta variable nacional registraron entradas netas por 43 millones.
Por el lado de los reembolsos, y tal como ocurrió en enero, los nonetarios experimentaron salidas netas por importe en febrero, de 380 millones de euros. También los fondos índice registraron reembolsos netos en el mes (183 millones de euros) seguidos de los garantizados y los fondos de rentabilidad objetivo (60 millones de euros entre las dos).
El apoyo de los mercados
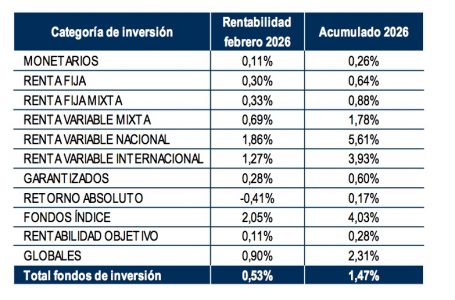
Al crecimiento de los fondos en febrero también contribuyeron los mercados: a fecha de elaboración del informe, los fondos experimentan en el mes una rentabilidad media positiva del 0,53%, acumulando un 1,47% en conjunto del año.
A falta de incorporar las valoraciones de los últimos días del mes, todas las categorías, con la excepción de los fondos de retorno absoluto, obtuvieron rendimientos positivos en febrero.
Destacaron los fondos índice, con una rentabilidad del 2,05%, seguidos por los de renta variable nacional (1,86%) y renta variable internacional (1,27%). También los fondos globales y renta variable mixta registraron avances del 0,90% y 0,69% respectivamente. En los segmentos más conservadores, los fondos de renta fija y renta fija mixta obtuvieron rendimientos del 0,30% y 0,33%, mientras que los monetarios avanzaron un 0,11%.
La Autoridad Europea de Valores y Mercados (AEVM o ESMA, en siglas inglesas) publicó el pasado 23 de febrero un documento de consultas y respuestas (Q&A) relacionado con las normas de remuneración aplicables a los agentes vinculados de las empresas de servicios de inversión. El documento publicado trata dos consultas, aunque destaca aquella sobre el esquema de remuneración de los agentes vinculados de las entidades que estén sujetas a la MiFID II, analizan los expertos de finReg360.
La cuestión planteada es si la remuneración de los agentes vinculados tiene que incluir un componente variable (basado, por ejemplo, en una evaluación del desempeño) y uno fijo, según el artículo 27 del Reglamento 2017/565. La ESMA interpreta que el peso del componente variable sobre el total de la remuneración de los agentes vinculados puede ser mayor que el de otras categorías de empleados sujetos a los requerimientos sobre remuneración de la MiFID II.
De esto se deduce que la autoridad europea considera que la retribución de los agentes vinculados no puede estar basada solo en el componente variable.
Esta respuesta la basa en los siguientes argumentos: por un lado, los agentes vinculados de las empresas de servicios de inversión encajan en la definición de «persona pertinente» (artículo 2 (1) del Reglamento 2017/565), por lo que, como tales, han de cumplir el requerimiento de mantener un equilibrio entre su remuneración fija y variable.
Además, a los agentes vinculados se les aplica cierta flexibilidad en los requerimientos de la remuneración respecto al resto de «personas pertinentes», como se desprende del considerando 41 del reglamento citado, que indica lo siguiente: entre las personas pertinentes deben contarse también agentes vinculados. Al determinar la remuneración de los agentes vinculados, las empresas deben considerar su condición particular, así como las correspondientes especificidades nacionales. Sin embargo, en tales casos, las políticas y prácticas de las empresas en materia de remuneración deben seguir definiendo los criterios adecuados que se deben utilizar para evaluar el desempeño de las personas pertinentes, incluidos criterios cualitativos para alentar a las personas pertinentes a actuar en el mejor interés del cliente.
Esta flexibilidad debe entenderse en el sentido de que el peso de la retribución variable sobre la fija puede ser mayor que para el resto de esas personas siempre que se asegure que los intereses de las entidades o de ellas mismas no prevalezcan sobre los intereses de los clientes, analizan los expertos de finReg360.
Solo variable
La Comisión Nacional del Mercado de Valores (CNMV), hasta la fecha, considera admisible que la remuneración de los agentes sea solo variable siempre que las entidades gestionen adecuadamente los conflictos de intereses que se deriven de esa situación, para que los agentes actúen de manera honesta, imparcial y profesional, en el mejor interés de los clientes (nota al sector sobre la operativa de entidades que prestan servicios de inversión a través de agentes del 19-04-2023).
Para ello —sigue el supervisor español—, deben incluirse criterios cualitativos basados en la valoración del cumplimiento de las normas de conducta por los agentes, de forma que la remuneración no esté basada exclusivamente, o en gran parte, en variables cuantitativas.
Según aconsejan en finReg360, «es conveniente que las entidades con agentes vinculados estén atentas a la reacción de CNMV a la respuesta de la ESMA para ver si la asume como tal o la matiza en algún sentido«.
La estabilidad macroeconómica y financiera prevista para 2026 y 2027 consolida un escenario de desarrollo propicio para la demanda aseguradora, según Mapfre Economics, sobre todo en seguros de Vida, con incrementos del 6,05% y del 6,23%. En No Vida, las previsiones son estables pero ligeramente más moderadas, con avances del 5,37% y del 5,34%.
La economía global ha transitado hacia un estado de “resiliencia funcional”, sostenido por la gestión de riesgos sistémicos más que por la fortaleza intrínseca del ciclo económico. Este escenario confirma la incertidumbre como una característica estructural y no transitoria del entorno global, según recoge el informe «Panorama económico y sectorial 2026», elaborado por Mapfre Economics.
Las estimaciones para 2026 apuntan a un crecimiento real del PIB a nivel mundial del 3,1% (una décima menos que el año anterior) y una tasa de inflación global también del 3,1%. La tendencia continuará en 2027 con un panorama de progresión, aunque más moderado, y la desinflación progresiva de la economía global. En este escenario de relativa estabilidad, el sector asegurador encuentra un entorno propicio para un desarrollo sólido y sostenible, según los estudios de Mapfre Economics.
No Vida mantiene el avance, aunque a menor ritmo
Por segmentos, existe una fuerte correlación entre el crecimiento de la economía y los seguros No Vida. Estos productos experimentarán una evolución positiva favorecida por la menor presión inflacionaria y la estabilización de los costes de siniestralidad, en especial en ramos sensibles como Autos, Hogar y Salud.
Tras un crecimiento estimado de las primas del 6,04%, para 2025, las previsiones apuntan a avances en este segmento del 5,37% y 5,34% para 2026 y 2027. Se espera, por tanto, que la senda de crecimiento continúe, aunque moderadamente inferior a los ritmos intensos observados en años previos.
Vida lidera el crecimiento con mayor dinamismo
El impacto del escenario macroeconómico en los seguros de Vida se perfila aún más favorable. Los tipos de interés todavía elevados, la desinflación -que mejora la percepción de rentabilidad real por parte de los asegurados-, y una cierta recuperación del poder adquisitivo de los hogares actúan como catalizadores para fomentar la demanda de estos seguros, sobre todo en la categoría de ahorro.
Con una progresión prevista del 6,21% para 2025, en Vida se prevén tasas de aumento del 6,05% para 2026 y del 6,23% para 2027. Este negocio asegurador muestra una notable solidez para continuar su expansión y mantendrá una trayectoria equilibrada, según se desprende del estudio.
Aportación regional y mercados protagonistas en Vida
El informe también analiza la contribución regional al crecimiento de la actividad aseguradora y el impacto del entorno macroeconómico en mercados clave. En concreto, en Vida el estudio aprecia que Norteamérica se posiciona como el mayor impulsor del desarrollo, aportando 2,3 puntos porcentuales (pp) del total. Asia desarrollada, Oceanía, la Unión Europea y Reino Unido le siguen con una contribución de 1pp, mientras que China lo hace con 0,9 pp, Asia emergente aporta cerca 0,4pp y las regiones de América Latina, Europa (ex UE), Oriente Medio y África suman 0,3 pp cada una.
Por países, la previsión del crecimiento de primas de Vida oscila bastante más. Destacan las perspectivas de Argentina, con un 33,6 % en 2026 y un 25,7 % en 2027, seguida de Turquía con un 27,5 % en 2026 y un 23,2 % en 2027. También con un auge potente aparecen España con 13,5 % y 7,4 % para 2026 y 2027, y Portugal con 13,4 % (2026) y 10,2 % (2027). Por encima de los 10 puntos estaría también Perú (con 11,8 % y 12,1 %), y después Chile (11,5 % y 9,9 %) y Colombia (10,6 % y 8,5 %).
Distribución geográfica del crecimiento en No Vida
En No Vida, el impulso del mercado se concentra en un conjunto limitado de economías, con un reparto más uniforme.Norteamérica es el principal motor con una aportación del 4,6 puntos porcentuales. A continuación, se colocan Asia desarrollada y Oceanía con 1,6 pp y, después, la Unión Europea y Reino Unido que agregan cerca de 0,8 pp cada una. Las regiones con menor contribución son China con 0,5 pp, América Latina con 0,2 pp y Asia emergente, Europa (ex UE), Oriente Medio y África con aportaciones de 0,1 pp.
En cuanto al aumento de primas por país dentro de los ramos No Vida, también despuntan Argentina con un 36,2% y un 26,7% en 2026 y 2027, respectivamente, y Turquía con un 26,7 % en 2026 y 23,3% en 2027. Le siguen, pero a distancia, México, que podría crecer un 12,3% y 13,1% en 2026 y 2027. Ya por debajo de los 10 puntos las previsiones apuntan a Colombia con un 9,2% para 2026 y para 2027, China con un 7,5% en 2026 y un 6,7% en 2027; y España, que aumentaría un 7,4% y 6,8% en 2026 y 2027.
Perspectivas y balance final
El informe «Panorama»de Mapfre Economics indica un sector asegurador globalmente robusto, que capitaliza los rendimientos financieros y se adapta a las condiciones económicas de cada mercado. El periodo 2026-2027 configura un escenario de crecimiento sostenido de la demanda aseguradora, apoyado en la normalización macroeconómica y la convergencia hacia tasas de inflación compatibles con la estabilidad técnica del sector. A nivel global, continuará expandiéndose a un ritmo sólido en los años siguientes, sobre todo en el negocio de Vida y en menor medida en No Vida.