Aranceles, especuladores y menor oferta: qué hay detrás del alza del cobre

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Los mercados de materias primas llevan tiempo en el foco de los inversiones. Recientemente, la atención se ha centrado en los metales, concretamente en el cobre. En la raíz se encuentra la reciente escalada de su cotización como consecuencia de la prohibición, por parte de la República Democrática del Congo (RDC), de las exportaciones de concentrado de cobre, “lo que agravó la situación de un mercado ya de por sí ajustado”, según explican desde UBS. 

La firma apunta a otro factor desestabilizador más: la producción de cobre en Chile y Perú ha seguido siendo “decepcionante”, con una producción acumulada en lo que va de año un 4% inferior a la del mismo periodo del año anterior, a pesar de un aumento del 2% interanual en junio. “Las interrupciones provocadas por las condiciones meteorológicas en Chile y la lentitud en la puesta en marcha de proyectos han lastrado la oferta”, aseguran en la firma.

Hasta aquí, los problemas en la oferta de cobre, a los que se suman tensiones en la demanda del metal. En este sentido, en UBS apuntan como factor adicional de tensión a un incremento de los envíos a Estados Unidos ante una posible decisión sobre las importaciones de cobre refinado, “lo que ha atraído el metal hacia el país, ha reconfigurado los flujos comerciales mundiales y ha reducido los stocks en otras áreas”, justifican.

Carsten Menke, Head Next Generation Research en Julius Baer, apunta que la Casa Blanca “se ha mantenido muy callada sobre el tema de los aranceles a la importación de cobre, y la aparente estrategia del presidente Trump de no hacer nada se está haciendo cada vez más evidente en el mercado”. En este contexto, Estados Unidos “sigue importando metal refinado, está agotando las existencias en otras regiones y, por tanto, ha impulsado los precios a máximos históricos”. En este punto, Menke señala que teniendo en cuenta que no hay un plazo límite para que el presidente Donald Trump tome una decisión, “se prevé que la tendencia continúe a corto plazo”.

¿Es sostenible la situación? 

Menke argumenta que la actual escasez del mercado “es artificial, no real”, lo que sugiere que “los precios deberían volver a niveles más justificados desde el punto de vista fundamental a medio plazo”. En este punto, explica que la revisión del mercado estadounidense del cobre relacionada con los aranceles “debería haberse realizado hace casi dos meses”. Hasta ahora -prosigue Merke-, “la Casa Blanca ha guardado silencio al respecto, lo que sugiere que el presidente Donald Trump aún no se ha decidido sobre la imposición de aranceles a la importación de metal refinado”. Estados Unidos es un importante importador neto de cobre refinado, principalmente procedente de Canadá, Chile y Perú. Al mismo tiempo, es un exportador neto de minerales y concentrados debido a la falta de capacidad nacional de fundición y refinado. 

“Trump tiene las siguientes opciones: aranceles a la importación del 15% a partir de enero de 2027 y/o del 30% desde de enero de 2028; no imponer ningún arancel y no hacer nada. No hacer nada significa dejar el mercado del cobre en el limbo, lo que parece ser la estrategia del presidente en este momento. El resultado es que Estados Unidos sigue importando metal refinado, que se va acumulando en forma de stock”, argumenta Menke.

Una situación que provoca alzas de precios, que, a su vez, se ve acelerada por un posicionamiento muy alcista de los operadores a corto plazo y especulativos en los mercados de futuros de Estados Unidos. “Por una vez, los operadores chinos parecen estar al margen de la especulación”, asegura Menke, que asegura que teniendo en cuenta que Donald Trump no tiene un plazo límite para tomar una decisión, “se prevé que los precios del cobre se mantengan elevados, al menos a corto plazo”, aunque deberían volver a niveles más justificados desde el punto de vista fundamental a medio plazo.

En UBS opinan que la demanda mundial de cobre sigue respaldada por una actividad económica resistente, el crecimiento constante de China y la inversión relacionada con la inteligencia artificial en toda Asia -el cobre, entre otras materias primas, se utiliza en cables y la alimentación de vehículos y redes eléctricas, como recuerda Aneeka Gupta, Director, Macroeconomic Research, WisdomTree-. Por lo tanto, “dado que es probable que el mercado se mantenga en déficit hasta finales de año, la debilidad de los precios debería ser limitada”, por lo que la firma mantiene una visión constructiva sobre el cobre, de tal forma, que espera que los precios alcancen su objetivo de 15.500 USD/mt en los próximos trimestres, por lo que recomienda una exposición larga.

Sin embargo, otras firmas que observan riesgos en este escenario. En Bank of America señalan que si bien se acelerarán las inversiones en resiliencia energética y que se prevé que las restricciones de oferta mantengan el déficit de oferta en 2026 y en 2027, también recuerdan que la demanda de metales en China se ha ralentizado y podría crecer tan solo un 0,5% interanual en 2026, el crecimiento más débil desde 1988. Además, la demanda en Europa y Estados Unidos se está ralentizando debido a la guerra con Irán. 

Como riesgos a la baja para el precio del cobre, la firma apunta al impacto de las guerras comerciales en la confianza; posibles re exportaciones por parte de China y una “drástica ralentización” de la demanda mundial el año que viene.
La riqueza mundial aumentó más del 10% en 2025

  |   Por  |  0 Comentarios

Canva

La riqueza mundial creció en 2025 a su ritmo más rápido desde 2017, marcando el tercer año consecutivo de crecimiento. La última edición del Global Wealth Report de UBS muestra un aumento generalizado de la riqueza personal, impulsado por la solidez de los mercados financieros y el incremento de los activos no financieros, con un crecimiento de la riqueza media superior al de la producción económica mundial. Sin embargo, este crecimiento fue desigual, con diferencias entre regiones y segmentos de riqueza.

El patrimonio personal mundial aumentó un 10,8% en términos de dólares estadounidenses, superando significativamente el crecimiento observado en 2024 (4,6%) y 2023 (4,2%). El crecimiento de la riqueza fue más sólido en Europa, Oriente Medio y África (EMEA), con un 17,5%, seguido de América, con un 8,5%. Asia-Pacífico (APAC) registró un crecimiento del 5,9%, una aceleración respecto a 2024. Estas diferencias regionales reflejan en parte las fluctuaciones monetarias –en particular, la depreciación del dólar estadounidense–, que amplificaron los aumentos del patrimonio fuera de Estados Unidos, según recoge el informe.

La 17a edición del Global Wealth Report destaca las siguientes tendencias a nivel mundial y regional:

  1. Los adultos de Norteamérica siguieron siendo de media los más ricos, con un patrimonio por adulto de 660.000 dólares de media, seguidos por Australia y Nueva Zelanda, con casi 590.000, mientras que Europa  Occidental superó los 330.000.
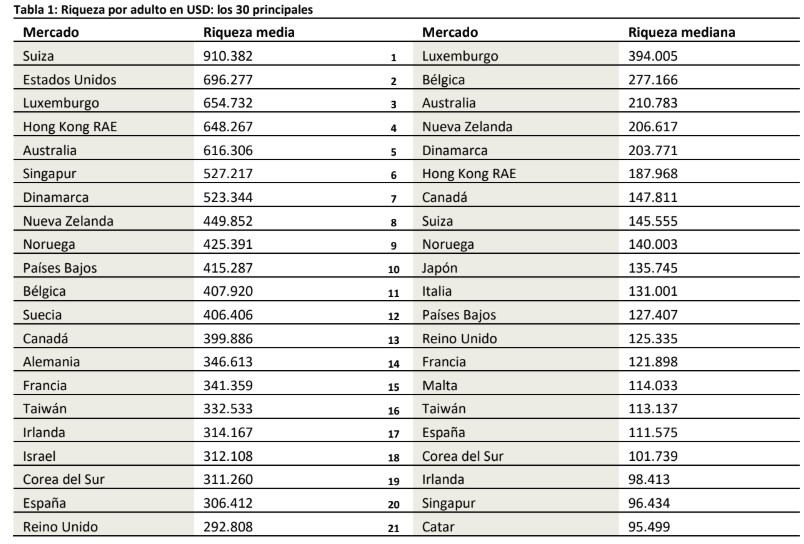
  2. Por su parte, Suiza siguió encabezando la clasificación en cuanto a riqueza media por adulto, con 910.382 dólares,  seguida por Estados Unidos y Luxemburgo.
  3. Desde 2020, Corea del Sur ha liderado el crecimiento de la riqueza media real por adulto entre los  mercados analizados, con aumentos de más del 50%, junto con Croacia, Noruega, Letonia, Taiwán y  Bulgaria, registrando importantes incrementos por encima del 25%.
  4. El número de millonarios en dólares estadounidenses aumentó un 1,5% en 2025, lo que equivale a casi un millón de nuevos millonarios a nivel mundial, o más de 2.600 por día.
  5. Estados Unidos concentró casi la mitad de los nuevos millonarios en 2025, con más de 440.000 personas,  seguido de China continental, Japón, Alemania, Reino Unido y Francia. Cada uno de ellos cuenta con más de 2 millones de millonarios en total.
  6. Más de la mitad de la riqueza personal mundial siguió concentrándose en Estados Unidos y China continental en conjunto, lo que subraya su continuo dominio.
  7. La proporción de adultos en el tramo de riqueza más bajo, es decir, por debajo de los 10.000 dólares, descendió de casi el 75% en 2000 a poco más del 41% en 2025, a pesar de que los segmentos medio y alto se expandieron.
  8. Si se analizan los cambios desde 2020, las tendencias de la riqueza mundial revelan una divergencia creciente entre la riqueza media y la mediana, lo que pone de manifiesto las diferencias en el aumento de  la riqueza entre los distintos hogares.

“El patrimonio mundial está evolucionando a un ritmo acelerado, y su crecimiento se ve cada vez más  condicionado por las cambiantes condiciones económicas, la evolución tecnológica y las nuevas fuentes de  oportunidades en los distintos mercados. Para los clientes, estas dinámicas suponen tanto complejidad como  posibilidades de elección. En este contexto, es fundamental contar con la información adecuada y con un  socio de confianza que les ayude a afrontar la incertidumbre, aprovechar las oportunidades globales y tomar  decisiones seguras a largo plazo para proteger y hacer crecer su patrimonio”, indica Iqbal Khan, copresidente de UBS Global Wealth Management.

“El patrimonio mundial ha aumentado por tercer año consecutivo y a un ritmo notablemente más rápido, ya  que la riqueza media por persona creció a un ritmo que superó con creces el crecimiento económico  mundial. En este contexto, una gestión patrimonial disciplinada es más importante que nunca. Los clientes  recurren a socios de confianza con alcance global, conocimiento del mercado local y capacidades integradas  para ayudarlos a gestionar, hacer crecer y preservar lo que más les importa” comenta Robert Karofsky, copresidente de UBS Global Wealth Management.

Pablo Carrasco, director general de UBS Wealth Management en España, añade: “España se mantiene entre los países con mayores niveles de ahorro y riqueza de Europa, destacando por la  amplitud y el equilibrio en la distribución de su patrimonio. A medida que la riqueza de los hogares continúa  creciendo de forma sostenida, el peso relativamente bajo de los activos financieros frente a otras economías  avanzadas refleja un margen considerable para seguir profundizando en la gestión patrimonial”.  

Los segmentos de mayor riqueza cobraron impulso 

El crecimiento fue especialmente notable en los segmentos de patrimonio superiores a 5 millones de dólares  —los «hermanos mayores» de los millonarios corrientes (EMILLIs), con activos de entre 1 y 5 millones de  dólares—, que representan un grupo en rápido crecimiento dentro de la población acomodada mundial.

Estos niveles superiores, que abarcan desde los 5 millones hasta los 100 millones de dólares, se han expandido rápidamente tanto en número como en patrimonio total. Esta aceleración fue especialmente pronunciada en mercados como China continental, Australia y Estados  Unidos, lo que pone de relieve el creciente dinamismo y la profundidad del crecimiento en la parte más alta  del espectro de riqueza. 

Más allá de la expansión de la riqueza en los segmentos más altos, el informe destaca cómo la composición de los activos ha influido en los resultados. Para muchos hogares, especialmente hasta el nivel de los EMILLI, la vivienda ha seguido siendo el activo predominante, lo que puede limitar la participación en las ganancias generadas por los mercados.

Al mismo tiempo, la proporción de activos líquidos e invertibles ha aumentado  durante la última década en los principales mercados seleccionados, con una elevada riqueza media por  adulto, lo que apunta a un cambio gradual hacia una riqueza más vinculada al mercado.

De cara al futuro, aunque es probable que la riqueza mundial siga creciendo, los resultados dependerán cada vez más del acceso a activos en los que invertir y de la capacidad de diversificar, lo que determinará en qué  medida se repartirán las ganancias futuras. 

Tabla de riqueza por adulto, Fuente: UBS

EthiFinance renueva su Comité Ejecutivo tras la integración con ESG Book

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

EthiFinance ha renovado su Comité Ejecutivo paneuropeo, que refleja las raíces europeas del Grupo y su ambición internacional, con el objetivo de convertirse en el principal referente europeo e independiente en rating de crédito y de sostenibilidad.

Esta renovación llega tras la integración de EthiFinance y ESG Book, anunciada el pasado mes de julio, que dio lugar a una de las mayores agencias independientes de rating de crédito y de sostenibilidad de Europa.

Bajo la nueva organización,Carol Sirou continúa como Group Chief Executive Officer (CEO), con 30 años de experiencia en servicios financieros en Europa y Estados Unidos, incluidos puestos de responsabilidad en Standard & Poor’s Ratings

El nuevo Comité incorpora a Gemma McCarthy-Maidment y Darren Clarke, procedentes de ESG Book, como Chief Product Officer y Chief Technology & Information Officer, respectivamente

También forman parte del Comité Xavier Leroy, Head of ESG; Adolfo Estévez Beneyto, Head of Credit Ratings; Julia Haake, Chief Revenue Officer; y Marc Banget-Mossaz, Chief Financial, People & Legal Officer

La operación combina los datos, ratings y capacidades de análisis de ambas compañías bajo una misma estructura, con un equipo de más de 200 profesionales en Europa, Estados Unidos, India y Japón, cobertura de más de 10.000 compañías y más de 500 clientes.

Carol Sirou, Group Chief Executive Officer de EthiFinance, enmarca esta renovación en la transformación que atraviesa el sector y cuya “ola de consolidación está transformando actualmente el mercado europeo de ratings”. Por ello, “EthiFinance pretende desempeñar un papel clave ofreciendo una propuesta integral y competitiva que combine cobertura global, experiencia financiera y en sostenibilidad, tecnología de vanguardia, capacidades de distribución escalables e inteligencia artificial. Nuestro nuevo Comité Ejecutivo representa esta ambición colectiva y contribuirá a impulsar la próxima etapa del desarrollo de la compañía”.

EthiFinance es el único actor europeo con experiencia tanto en ratings de crédito como en ratings de sostenibilidad. El Grupo cubre una amplia variedad de clases de activos, ofrece a inversores, compañías e instituciones financieras una gama completa de soluciones, accesibles a través de una plataforma tecnológica integrada, y se posiciona como una alternativa sólida frente a las agencias estadounidenses que dominan actualmente el mercado.

Impact Bridge incorpora a David Rodríguez y Cristiano Bartolini para reforzar sus equipos de deuda y private equity

  |   Por  |  0 Comentarios

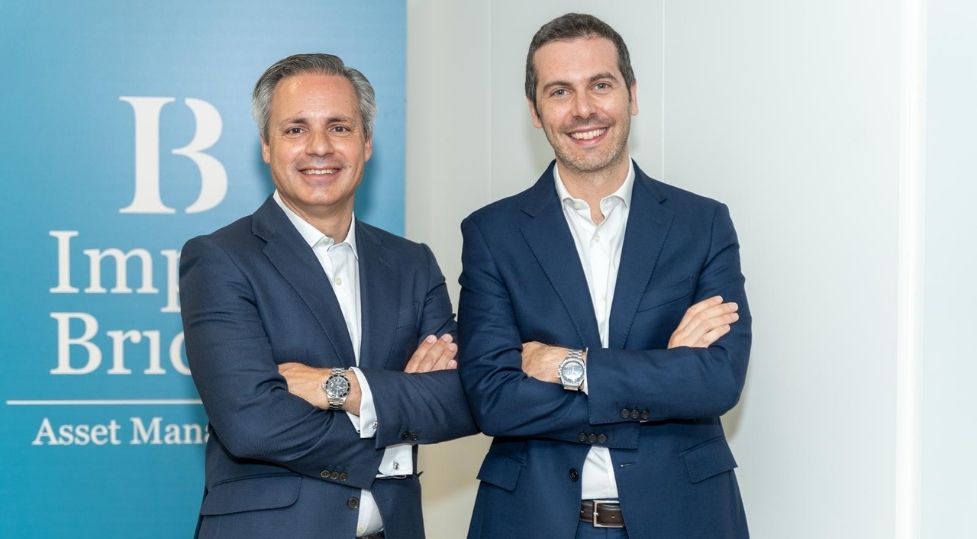
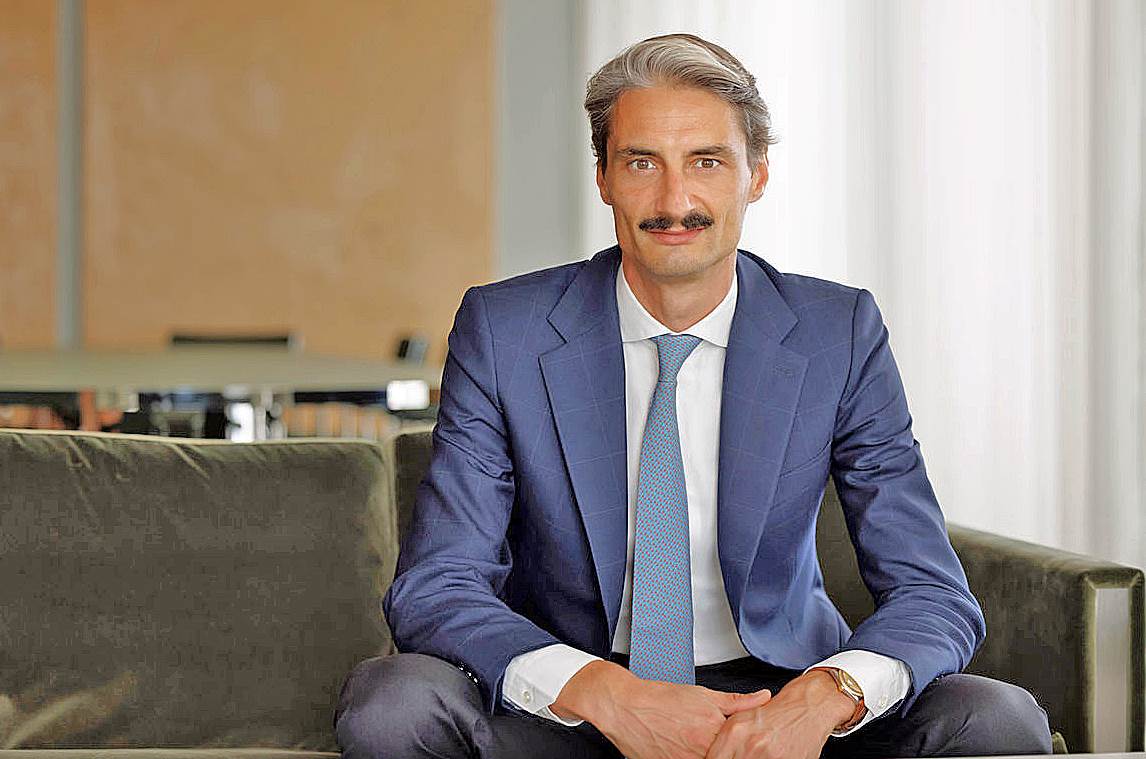
Foto cedidaDavid Rodríguez (izquierda), Managing Director en las estrategias de deuda y Cristiano Bartolini, director Senior en el fondo de private equity, IB Sustainable AgriFood I.

Impact Bridge Asset Management da un paso más en su apuesta por el talento en el ámbito de la inversión de impacto con la incorporación de dos profesionales con amplia experiencia. Por un lado, David Rodríguez se suma a la gestora como Managing Director en las estrategias de deuda, y Cristiano Bartolini, por su parte, llega a la firma en calidad de Director Senior en el fondo de private equity, IB Sustainable AgriFood I.

Fundada en 2018, Impact Bridge es una gestora de instituciones de inversión colectiva española con más de 550 millones de euros bajo gestión, especializada en inversión de impacto de calidad y centrada en proyectos que generan un impacto auténtico, intencionado y medible. Su equipo asciende a una treintena de profesionales con una dilatada experiencia en las más prestigiosas firmas de gestión de activos, capital riesgo, banca de inversión y mundo académico.

David Rodríguez, CFA, cuenta con más de 20 años de experiencia en el ámbito de financiación, especializado en financiación estructurada y reestructuración de deuda. Procede de Alantra, donde ocupaba el cargo de Head of Credit Opportunities, centrado en el sur de Europa. A lo largo de su carrera ha ocupado posiciones de responsabilidad en firmas como Ben Oldman Partners, CaixaBank y Barclays, donde dirigió la Unidad de Reestructuración Corporativa. Ha participado en operaciones de financiación apalancada y ha liderado algunos de los mayores procesos de reestructuración en España. Es licenciado en Administración de Empresas y Derecho por la Universidad Carlos III y Executive MBA por el IESE. Compagina su actividad profesional con la docencia en el Máster en Reestructuración e Insolvencia en la Universidad Carlos III de Madrid.

Cristiano Bartolini cuenta con 15 años de experiencia en finanzas, desarrollada en los ámbitos del M&A y capital riesgo. Hasta su incorporación a Impact Bridge, ocupaba la posición de director de Inversión en Alantra Private Equity. Durante su experiencia en capital privado, se especializó en el sector de la alimentación, participando en operaciones destacadas como la de Frías Nutrición -empresa líder en bebidas vegetales vendida al Grupo Refresco en 2024- y Surexport, grupo global especializado en la producción y comercialización de frutos rojos. Anteriormente formó parte del equipo de M&A de BNP Paribas en Milán y Madrid. Es licenciado en Administración de Empresas por la Universidad de Bolonia y cuenta con un Máster en Finanzas en la Universidad Bocconi de Milán. En la actualidad, es miembro del Comité “Under 40” de SpainCap, cuyo objetivo es impulsar el capital privado en España.

“En Impact Bridge siempre hemos creído que los proyectos se construyen, sobre todo, alrededor de las personas. Incorporar a profesionales con la experiencia, el criterio y los valores de David y Cristiano nos permite seguir fortaleciendo nuestras capacidades sin perder aquello que nos define: una forma de invertir rigurosa, cercana y orientada a generar un impacto positivo, medible y duradero para nuestros inversores y para la sociedad”, señala Arturo Benito, CEO de Impact Bridge.

La Française refuerza su presencia en Iberia con el nombramiento de Gonzalo Thomé Romeo

  |   Por  |  0 Comentarios

Foto cedida

La Française Finance Services (LFFS), la plataforma de distribución multiactivos de La Française (la división de gestión de activos de Crédit Mutuel Alliance Fédérale), ha nombrado a Gonzalo Thomé Romeo nuevo responsable de ventas sénior para Iberia, con efecto desde el 17 de agosto de 2026. En este cargo, Gonzalo reportará directamente a Reyes García-Reol, responsable de La Française para Iberia.

Trayectoría profesional

Gonzalo Thomé Romeo, CAd, cuenta con 18 años de experiencia en la industria de la gestión de activos. Inició su carrera en el sector financiero en 2007 como gestor de carteras y analista de inversiones en Altex Partners, antes de incorporarse a Banco Sabadell en 2012 como gestor de carteras multigestión. En 2015 se unió a Inversis Banco, donde desempeñó inicialmente los cargos de responsable de análisis de fondos de renta fija y retorno absoluto, así como de subdirector comercial. Posteriormente, en 2019, se incorporó a Liontrust Asset Management como director comercial para clientes institucionales y mayoristas en Iberia y Latinoamérica. Más recientemente, ocupó el puesto de director asociado de ventas para clientes institucionales y mayoristas de Iberia en Fidelity International.

«Gonzalo aporta una combinación de experiencia en gestión de carteras, gestión comercial y un profundo conocimiento de los mercados institucionales y mayoristas de Iberia, que son fundamentales para nuestra estrategia de crecimiento en España. Su perfil sénior y su capacidad para gestionar las relaciones con los clientes, tanto a nivel estratégico como técnico, serán clave para continuar nuestro desarrollo en la región», ha comentado sobre este fichaje Reyes García-Reol.

Gonzalo Thomé Romeo posee un MBA por la IE Business School y es Ingeniero Agrónomo por la Universidad Politécnica de Madrid. Asimismo, cuenta con la certificación Certified Advisor (CAd).

Real Estate en Iberia: buenas perspectivas pese al debilitamiento de los vientos de cola

  |   Por  |  0 Comentarios

Canva

La economía de la península ibérica se ha visto beneficiada por los vientos de cola recientes, entre ellos el repunte del turismo, el despliegue de los fondos europeos y la inmigración. Aunque la contribución de algunos de estos factores al crecimiento del PIB tenderá a reducirse con el tiempo, las perspectivas para los próximos años siguen siendo positivas. Así lo recoge el último informe de DWS sobre el mercado de real estate, que argumenta que la solidez del consumo privado, respaldado por el crecimiento continuado del empleo, la mejora de los salarios reales y las transferencias gubernamentales que refuerzan la renta de los hogares, a pesar de las presiones inflacionistas, apunta a un mejor comportamiento económico sostenido.

Oportunidades estratégicas para Iberia: El sector residencial sigue siendo una estrategia clave

El sector residencial en España atraviesa actualmente un período de tensión, tras varios años en los que el crecimiento de los hogares ha superado a la oferta. Con alquileres en Madrid y Barcelona ya más de un 40% por encima de los niveles prepandemia, la asequibilidad se convierte en un problema creciente. El crecimiento futuro de los alquileres puede no ser tan excepcional como en años recientes, por lo que se requiere mayor capacidad de selección para lograr rentabilidades superiores. Invertir en el segmento de vivienda asequible en colaboración con los ayuntamientos podría permitir una entrada a un precio relativamente atractivo con un crecimiento de rentas sostenible, aunque algo por debajo del mercado.

El segmento PBSA (alojamiento para estudiantes) es un subsector en el que las condiciones son favorables para un sólido crecimiento de los ingresos. La demanda se ve impulsada por los crecientes niveles de formación universitaria en importantes países exportadores de estudiantes de América del Sur, mientras que la oferta de PBSA en España sigue siendo escasa. Los contratos de arrendamiento más cortos en este segmento en España implican que es necesario una estrategia para el verano con el objetivo de lograr ingresos durante todo el año, pero solo las ubicaciones más céntricas pueden captar la demanda turística, especialmente en Madrid, que es un destino de verano menos marcado que Barcelona.

El flex-living está desarrollándose desde una base reducida, a juicio de la firma, principalmente en las ciudades clave de Madrid, Barcelona y Lisboa, donde existe una bolsa de demanda para alojamiento a corto plazo, tanto por motivos de negocio como personales. Los requisitos operativos del sector, combinados con el hecho de que la mayoría de las oportunidades requieren financiación anticipada, hacen que las rentabilidades de entrada se sitúen con frecuencia en torno a una prima de 100 puntos básicos sobre el residencial convencional, lo que ofrece cierto margen de compresión de yields durante la estabilización del activo.

La logística sigue brillando

Los elevados niveles de gasto de los consumidores han sostenido una sólida demanda de almacenamiento logístico desde el inicio de la pandemia. Aunque el crecimiento de las rentas parece estar moderándose ligeramente, seguimos esperando presión al alza sobre las rentas prime en Madrid y Barcelona, debido a la escasez de espacio de calidad en las ubicaciones adecuadas. Se impone cautela en la selección de activos en Madrid, dadas las bolsas de espacios disponibles en torno al tercer cinturón.

En los mercados regionales, vemos oportunidad en Valencia. El puerto de Valencia gestiona más de un tercio del tráfico de contenedores de España y actúa como hub de redistribución para la carga con destino a la cuenca mediterránea y el norte de África. Existe margen para un sólido crecimiento de rentas en este mercado, dado el punto de partida más bajo y la oferta ajustada, con disponibilidad apenas por encima del 3%. Una prima de rentabilidad en la entrada, combinada con una probable superación en rentas, convierte a este mercado en un foco estratégico para la logística.

Crecimiento de la huella del retail regional en Iberia

Mientras que el desarrollo en el sector retail ha estado generalmente estancado, los parques comerciales son una excepción. Iberia es actualmente un mercado atractivo para los promotores de retail, dada la menor competencia tanto del comercio electrónico como del retail físico.

Además, el crecimiento urbano en el entorno de Madrid está impulsando la demanda en la periferia. El stock moderno de parques comerciales puede ofrecer unidades diseñadas a medida para retailers que buscan cubrir necesidades de logística de última milla con servicios de click-and-collect y devoluciones. Favorecemos los parques con un hipermercado o supermercado como ancla, que garantizan una afluencia regular a lo largo de todo el año, y es cada vez más habitual encontrar parques comerciales anclados por un supermercado de descuento, que ha tenido una expansión muy rápida en el sur de Europa en los últimos años.

Pictet AM nombra a Alfred Le Léon director de distribución de ETFs para Europa, Oriente Medio y África

  |   Por  |  0 Comentarios

Foto cedidaAlfred Le Léon, director de distribución de ETFs para EMEA (Europa, Oriente Medio y África) de Pictet AM.

Pictet Asset Management (Pictet AM) ha anunciado el nombramiento de Alfred Le Léon como director de distribución de ETFs para EMEA (Europa, Oriente Medio y África), nuevo cargo creado con motivo del lanzamiento de sus primeros ETFs en el mercado europeo.

Le Léon se incorpora a Pictet AM desde J.P. Morgan, donde durante casi ocho años fue director de distribución de ETFs para Francia, Benelux y región francófona de Suiza. Comenzó su carrera profesional en 2010 como especialista de ETFs en HSBC y Deutsche Bank. Cuenta con un máster en economía y finanzas internacionales por la Universidad de Burdeos. Reportará a Malick Badjie, codirector global de ventas de Pictet AM.

El 1 de julio de 2026, Pictet AM lanzó su primera gama europea de ETFs indexados de gestión activa mejorada con inteligencia artificial. La nueva gama, formada por los ETF PQWD, PQWX, PQUS y PQEU, ha ampliado las capacidades de inversión cuantitativa de Pictet AM, bajo normativa UCITS. Los cuatro ETFs cotizan en XETRA, Borsa Italiana, Euronext y LSE.

Malick Badjie, codirector global de ventas de Pictet Asset Management, afirmó: «Estamos encantados de dar la bienvenida a Alfred en un momento apasionante para nuestro negocio de ETFs en Europa. Aporta más de 15 años de experiencia en distribución de ETF, con historial acreditado de expansión de plataformas de ETFs en mercados europeos. Su experiencia será decisiva para acelerar el crecimiento de nuestra franquicia de ETFs y ampliar el acceso de los inversores a nuestra gama de ETFs de gestión activa mejorada con IA».

Multifonds nombra a R.G. Manalac presidente para impulsar su estrategia de crecimiento global

  |   Por  |  0 Comentarios

Canva

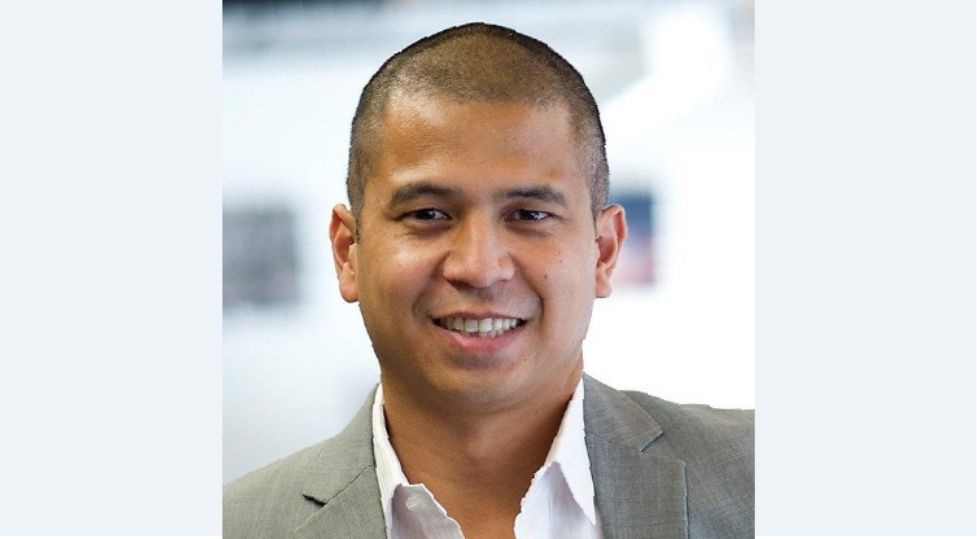
Multifonds ha anunciado hoy el nombramiento de R.G. Manalac como presidente, una decisión que refuerza el compromiso de la empresa con acelerar su crecimiento a escala global. Manalac reportará directamente a Oded Weiss, CEO de Multifonds. En su nuevo cargo, Manalac será responsable de impulsar todas las iniciativas de ingresos y estrategia comercial en la firma, con el mandato de identificar y ejecutar oportunidades de expansión del negocio principal de Multifonds a escala global. Asimismo, desempeñará un papel clave en el escalado de la organización a medida que tanto Multifonds como sus clientes se adaptan a las exigencias de la era digital y de la IA, garantizando que la empresa esté bien posicionada para alcanzar sus objetivos de ingresos y crecimiento.

Manalac se incorpora a Multifonds con una sólida trayectoria en tecnología financiera y mercados de capitales. Recientemente, ejerció como vicepresidente sénior y responsable de Tecnología Financiera para Asia-Pacífico en Nasdaq, donde lideró la relación con clientes en toda la región y ayudó a expandir la presencia de la compañía tras la adquisición de Adenza en 2023. Durante su gestión, trabajó en estrecha colaboración con altos ejecutivos de bolsas de valores, instituciones financieras, propietarios de activos y reguladores para desarrollar soluciones tecnológicas que respondan a complejos desafíos normativos y operativos.

Antes de su paso por Nasdaq, Manalac ocupó cargos directivos en varias empresas líderes de tecnología financiera, entre ellas Calypso y Adenza, donde creó y dirigió el programa para APAC. También formó parte de Eze Software, centrándose en soluciones tecnológicas para la gestión de inversiones, y de ConvergEx Group, donde se especializó en servicios de corretaje por cuenta ajena y ejecución de operaciones.

Óscar Vicente (CEO de Node.ai): «El desafío consiste en integrar la tecnología dentro del propio proceso de inversión»

  |   Por  |  0 Comentarios

Foto cedidaÓscar Vicente, CEO de Node.ai

Con más de 25 años de trayectoria en el sector financiero —tras su paso por entidades como Banif, UBS y Banco Espirito Santo en España, además de crear su propia consultora de negocio en 2018—, Óscar Vicente Plaza lidera como consejero delegado Node.ai. La firma, de origen suizo y fundada por profesionales ex-UBS procedentes de Francia, Suiza y España, nació con el objetivo de hacer evolucionar la gestión basada en modelos cuantitativos y algorítmicos mediante la incorporación de inteligencia artificial. Con el modelo ya desarrollado y en fase de implantación ante los principales actores de la industria, repasa los principales retos y oportunidades del sector en esta entrevista con Funds Society.

¿Cuáles son los principales retos tecnológicos que tienen las firmas de wealth management y las bancas privadas?

El principal reto ya no es incorporar nuevas tecnologías, sino transformar el modelo operativo sobre el que se presta el servicio. Durante años, las entidades han ido sumando herramientas, pero muchas siguen trabajando con datos fragmentados, procesos manuales y sistemas que dificultan aprovechar todo el potencial de la inteligencia artificial.

A eso se suma un contexto especialmente exigente: más presión sobre los márgenes, mayores requerimientos regulatorios y clientes que esperan un nivel de personalización comparable al que reciben en otros sectores. Por eso, el verdadero desafío consiste en integrar la tecnología dentro del propio proceso de inversión, de forma que aumente la capacidad de analistas, gestores y banqueros privados sin comprometer aspectos esenciales como la trazabilidad, la explicabilidad o el control humano. En los próximos años veremos menos proyectos tecnológicos aislados y más transformación integral de los procesos de asesoramiento e inversión.

¿Hablamos solo de integración de la IA o el concepto es más global? ¿Dónde está el foco ahora?

La inteligencia artificial es el gran catalizador del cambio, pero el reto es mucho más amplio. La cuestión no es incorporar IA porque esté disponible, sino construir organizaciones capaces de convertir enormes volúmenes de información en mejores decisiones. Eso implica revisar la calidad del dato, la integración de plataformas, la automatización de procesos y la forma en la que se relacionan los profesionales con la tecnología.

Además, estamos asistiendo a un cambio de paradigma. Históricamente, la ventaja competitiva en banca privada residía en el acceso al producto o en el conocimiento del banquero. En los próximos años esa ventaja estará cada vez más ligada a la capacidad de comprender a cada cliente y ofrecer un servicio realmente personalizado. La IA no sustituye ese modelo; lo hace escalable.

¿Qué necesidades tienen estas firmas en términos de tecnología y cuál es su prioridad?

Las prioridades son bastante claras: ganar productividad, mejorar la capacidad de análisis y ofrecer un nivel de personalización que hasta ahora solo era posible de forma muy artesanal. Hoy todavía encontramos profesionales altamente cualificados que dedican una parte significativa de su tiempo a recopilar información, preparar documentación o elaborar informes. Ese tiempo debería destinarse al análisis, al asesoramiento y a la toma de decisiones, de manera que el profesional no desaparece, sino que aumenta su capacidad gracias a la IA.

Al mismo tiempo, las entidades necesitan conocer mejor a sus clientes. El perfil MiFID continúa siendo imprescindible, pero no agota toda la información necesaria para comprender a una persona. La personalización pasa por comprender cómo invierte cada cliente, cuáles son sus objetivos, cómo toma decisiones y cuál es la mejor manera de comunicarle una recomendación. La próxima ventaja competitiva del sector no será disponer de más productos, sino entender mejor a cada inversor.

¿Qué demandan las entidades a los proveedores de estas tecnologías?

Cada vez son menos receptivas a las promesas genéricas sobre inteligencia artificial y mucho más exigentes con el valor real que aporta la tecnología. Buscan soluciones que entiendan el negocio financiero, que puedan integrarse con rapidez en sus procesos y que cumplan con los estándares que exige un entorno regulado. La explicabilidad de los modelos, la calidad del dato, la trazabilidad de las decisiones y la facilidad de implantación son hoy criterios tan importantes como la propia sofisticación tecnológica.

También existe una demanda creciente de soluciones especializadas. El mercado está entendiendo que no todas las aplicaciones de IA generan el mismo valor. En ámbitos como el análisis financiero, la construcción de carteras o la personalización del asesoramiento, el conocimiento específico del negocio marca una diferencia mucho mayor que el acceso a un determinado modelo. En definitiva, las entidades ya no buscan proveedores de tecnología; buscan socios capaces de ayudarles a transformar la forma en la que toman decisiones y se relacionan con sus clientes.

Fidelity: Buen momento para repasar los argumentos a favor de las small caps estadounidenses

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

A lo largo de los últimos 12 años, las acciones estadounidenses de pequeña capitalización han experimentado una de las rachas de peor comportamiento relativo frente a las acciones de gran capitalización más prolongadas desde la Gran Depresión. Sin embargo, podría estar produciéndose un cambio en la relación cíclica entre estos dos grupos. Los pequeños valores batieron a los de gran capitalización durante el periodo de doce meses cerrado en marzo de 2026 y en el primer trimestre de este año. Está por ver si se mantendrá esta rentabilidad superior a largo plazo en un contexto de tensiones geopolíticas en Oriente Medio, subida de los precios del petróleo y temores inflacionistas que podrían frenar el actual ciclo de recortes de tipos y perjudicar enormemente a las empresas más pequeñas. Sin embargo, si las acciones de pequeña capitalización pueden superar estos obstáculos, el discurso podría cambiar considerablemente.

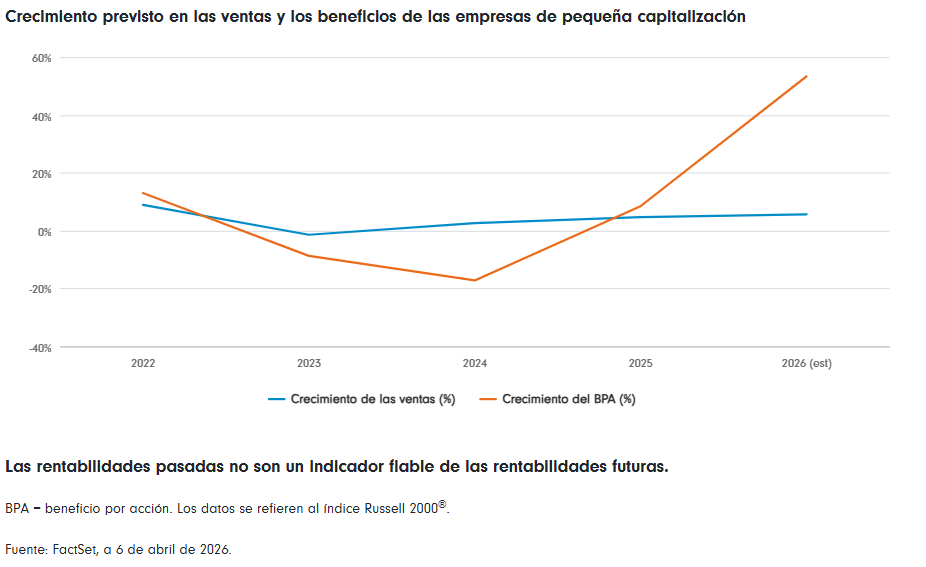
Ya han aparecido tendencias positivas en esta clase de activo. Las acciones de pequeña capitalización cotizan actualmente en niveles de valoración atractivos desde una óptica histórica, mientras que las perspectivas de beneficios y crecimiento de las ventas también parecen mucho mejores que en los últimos años.

Esta mejoría de las perspectivas de beneficios está respaldada por una combinación de factores:

1.- La solidez de la economía estadounidense.
2.- Un ciclo de recorte de tipos de la Reserva Federal de EE.UU. que podría ayudar a los pequeños valores, especialmente aquellos con una proporción relativamente elevada de deuda a tipo variable.
3.- Las recientes rebajas de impuestos a las empresas, que se traducen en más gasto en fabricación, infraestructuras y despliegues tecnológicos por parte de las pequeñas empresas estadounidenses centradas en el mercado interno.

El ciclo de los valores de gran capitalización frente a los de pequeña capitalización

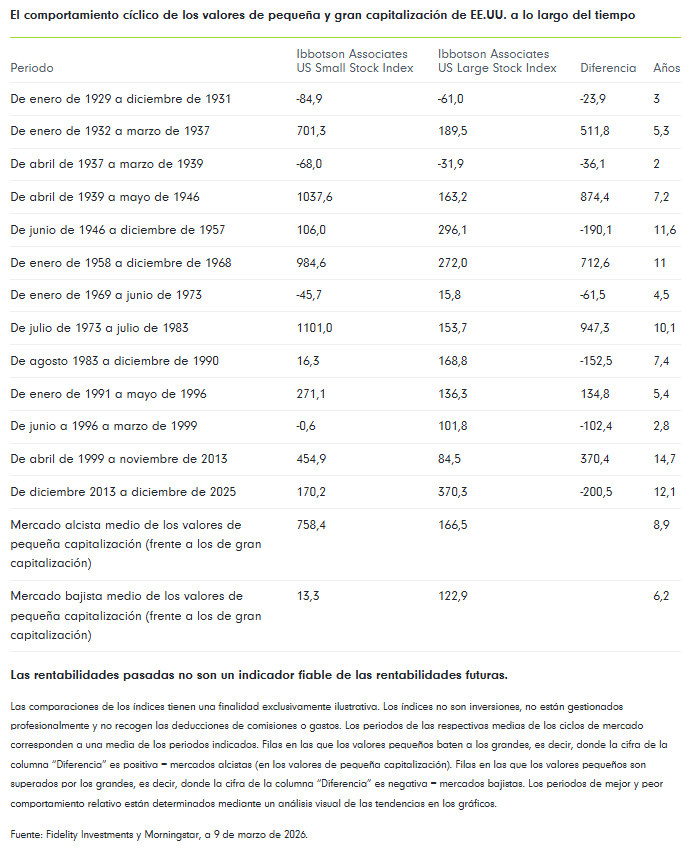
Es importante entender cómo ha oscilado históricamente la relación entre los valores estadounidenses de pequeña y gran capitalización. La tabla que figura a continuación muestra los seis periodos de mejor comportamiento relativo de los valores de pequeña capitalización de EE.UU. desde 1929 y los siete periodos de peor comportamiento relativo. Estos ciclos han tenido una duración media de alrededor de siete años.

Las valoraciones importan

Resulta imposible afirmar si la tendencia cíclica está empezando a cambiar en favor de los valores de pequeña capitalización, ya que determinar cuándo se producen las rotaciones de las clases de activos es, por naturaleza, difícil. La inflación persistente, el impacto de los aranceles estadounidenses en los costes y las cadenas de suministro y el grado de incertidumbre económica complican aún más el análisis de las tendencias.

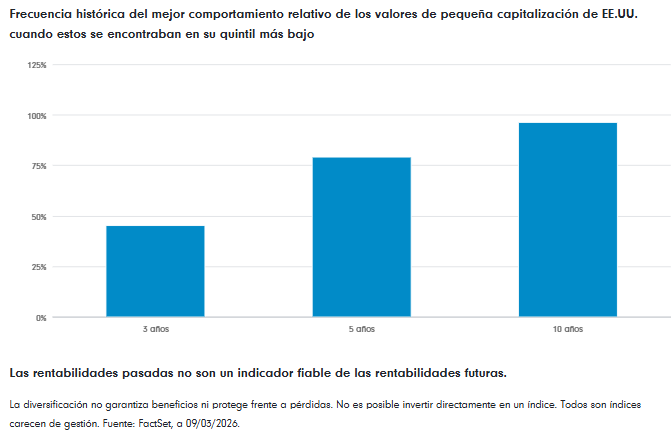
Sin embargo, lo que está fuera de toda duda es la ventaja en materia de valoración. En marzo de 2026, los valores de pequeña capitalización de EE.UU. se encontraban en su quintil de valoración más bajo frente a las grandes cotizadas desde 1990. A corto plazo (tres años o menos), la valoración relativa no ha valido de mucho para predecir el comportamiento relativo de los valores de pequeña capitalización, pero las probabilidades históricas de un mejor comportamiento relativo de estos son más convincentes en periodos más largos. Cuando los valores de pequeña capitalización de EE.UU. alcanzaron su quintil más barato durante los últimos 35 años, tendieron a destacar, especialmente en periodos a cinco y diez años.


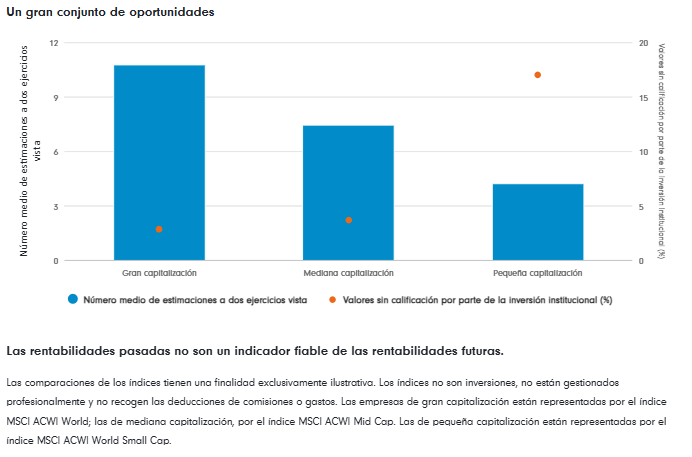
Las tendencias de concentración del mercado también podrían jugar a favor de los pequeños valores. En marzo de 2026, las acciones de pequeña capitalización suponían alrededor del 4% del conjunto de la bolsa estadounidense, frente a una media a largo plazo de alrededor del 9%. Creemos que, con el tiempo, si los valores de pequeña capitalización regresan a su concentración media a largo plazo, su evolución frente a los grandes valores podría verse favorecida.

Tras un largo periodo de predominio de las grandes multinacionales, beneficiadas en parte por la solidez de sus posiciones sectoriales y sus fundamentales, creemos que el cambio en el contexto de inflación, geopolítico y de política monetaria podría dar lugar a un abanico más amplio de posibles ganadores y perdedores en diferentes categorías de inversión. Eso también podría favorecer a los valores de pequeña capitalización de EE.UU.

Tendencias que favorecen a las acciones de pequeña capitalización

De cara al futuro, varias tendencias de tipo fundamental podrían actuar en favor de los valores de pequeña capitalización de EE.UU. durante los próximos años. Algunas de ellas son:

1.- La continuidad de la buena salud general de los fundamentales del mercado estadounidense, según los indicadores económicos adelantados.
2.- Una posible bajada de los tipos de interés, lo que podría beneficiar enormemente a las empresas de pequeña capitalización debido a que, en conjunto, presentan una relación entre beneficios y gastos netos por intereses más baja que la de las grandes empresas cotizadas.
3.- La posibilidad de que se produzcan más adquisiciones de empresas de pequeña capitalización, impulsadas por los descuentos en las valoraciones y los esfuerzos por repatriar y localizar las cadenas de suministro de EE.UU.
4.- Las empresas de pequeña capitalización suelen estar más centradas en el mercado estadounidense que las de gran capitalización, lo que significa que algunas de ellas podrían verse menos afectadas por un posible deterioro de los beneficios asociado a las fluctuaciones de las divisas internacionales, las posturas de tipo político o las maniobras militares.

No todas las empresas de pequeña capitalización son iguales

Sin embargo, desde una perspectiva fundamental, es importante reconocer que la calidad de las empresas estadounidenses más pequeñas varía enormemente. A principios de 2026, alrededor del 41% de los integrantes del índice Russell 2000® de pequeña capitalización no generaban beneficios. Esta situación se explica, en parte, por el número de empresas en fases iniciales y orientadas al crecimiento que componen el índice.

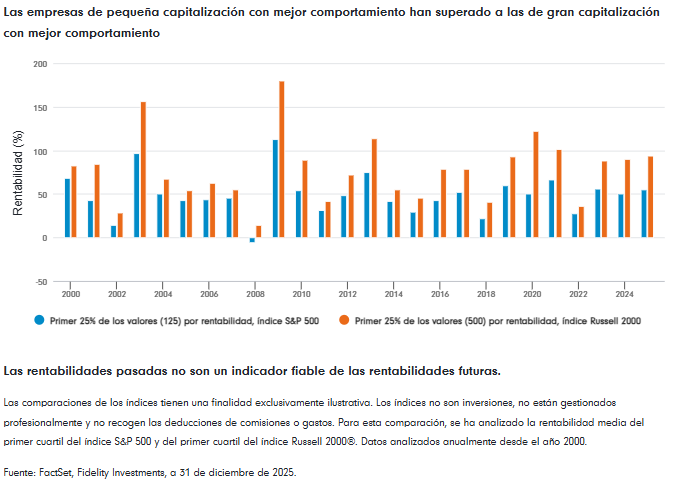
Sin embargo, a lo largo del tiempo, independientemente del contexto económico, la evolución del mercado o el sesgo de estilo, ha existido la oportunidad de encontrar empresas con buenos resultados dentro del universo de las acciones de pequeña capitalización estadounidenses. En cada uno de los últimos 25 años naturales, la media de los valores con mejor comportamiento (entre los primeros 500, aproximadamente el primer 25%, atendiendo a la rentabilidad) del índice Russell 2000® superó a la media de los mejores valores (entre los primeros 125, aproximadamente el primer 25%, atendiendo a la rentabilidad) del S&P 500.


La ventaja del enfoque activo

En un plano más general, las empresas estadounidenses de menor tamaño suelen presentar niveles estructuralmente más elevados de dispersión de las rentabilidades, lo que retrata un segmento de mercado en el que los factores particulares predominan sobre los factores macroeconómicos. La limitada cobertura de análisis en un universo de inversión tan diverso, la menor liquidez y los modelos de negocio menos diversificados suelen dar lugar a mayores divergencias en las cifras de beneficios y las trayectorias de valoración entre las distintas empresas.

Como consecuencia, la brecha entre los ganadores y los perdedores puede ser mayor en el segmento de las empresas estadounidenses de menor tamaño en comparación con las empresas medianas y grandes. Eso crea un entorno propicio para el análisis fundamental y la selección de valores, respaldando los argumentos a favor de la gestión activa para aprovechar las valoraciones inadecuadas e identificar negocios capaces de generar rentabilidades superiores, crecer a lo largo del tiempo y pasar de ser pequeñas a ser grandes empresas.

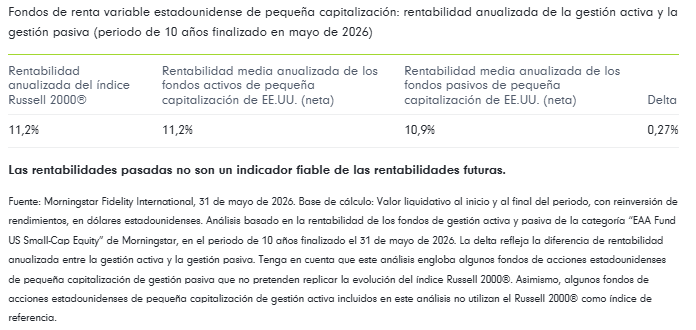
Por lo tanto, no es de extrañar que la gestión activa aplicada a las acciones de pequeña capitalización parezca haber dado buenos resultados históricamente. Nuestro análisis de la rentabilidad de los fondos de la categoría “EAA Fund US Small-Cap Equity” de Morningstar durante los últimos 10 años muestra que, de media, los fondos gestionados de forma activa han batido a los fondos pasivos.

En Fidelity Investments, el proceso de inversión se sustenta en una amplia cobertura de análisis. El equipo de inversión dialoga activamente con la dirección de las empresas y mantiene calificaciones de análisis, valoraciones, precios objetivo y tesis de inversión en una parte significativa del universo de pequeña capitalización de EE.UU., en busca de empresas con un sólido posicionamiento competitivo en nichos en crecimiento, activos ocultos o una gestión emprendedora.

Las acciones se califican del 1 (compra fuerte) al 6 (venta fuerte), lo que permite al equipo identificar nuevas oportunidades de forma rápida y coherente. Como gestor de fondos, evalúo las ideas de los analistas para seleccionar acciones con calificación de compra que presenten características financieras y de crecimiento únicas, integrando mi perspectiva con la de los analistas. Esto se traduce en una cartera que tiende a ser más barata (PER más bajo) y de crecimiento más rápido (tasa prevista de crecimiento de los beneficios) en comparación con el índice Russell 2000®.

Un enfoque activo en renta variable estadounidense de pequeña capitalización

A lo largo de los años, el liderazgo del mercado ha oscilado a menudo entre las empresas de gran capitalización y las de pequeña capitalización. No sabemos si las empresas de pequeña capitalización superarán a las de gran capitalización, ni cuándo lo harán. No obstante, creemos que las tendencias de valoración han aumentado las probabilidades históricas de que las empresas de pequeña capitalización estadounidenses obtengan rentabilidades superiores, especialmente durante los próximos cinco a diez años.

Los inversores siempre pueden elegir entre productos activos y productos basados en índices. Nuestros estudios nos dicen que las empresas de pequeña capitalización han sido una de las clases de activos en las que la selección de valores ha aportado valor añadido históricamente. En este contexto, exponerse con un enfoque activo a las empresas estadounidenses más pequeñas que resultan atractivas por sus características fundamentales, con sólidas posiciones competitivas en nichos en crecimiento, equipos directivos emprendedores y elevadas barreras de entrada, tiene bastantes probabilidades de beneficiar a los inversores en el segundo semestre de 2026 y más allá.