La seguridad energética está evolucionando más allá del acceso a petróleo y gas asequibles. En la actualidad, eso depende cada vez más de la resiliencia de las redes, las infraestructuras, las rutas comerciales, las cadenas de suministro y las materias primas que sustentan el sistema energético global. Este cambio es importante para los inversores, ya que reforzar la resiliencia del sistema se está convirtiendo en un importante motor de las inversiones en bienes de capital, la visibilidad de los beneficios y la rentabilidad a largo plazo.
De la eficiencia a la resiliencia
La “Seguridad Energética 2.0” es un término de moda que se utiliza para describir el cambio desde un sistema globalizado «just-in-time» hacia un modelo más resiliente de “por si acaso”. En esta nueva era, los gobiernos y las compañías están priorizando las reservas estratégicas, la capacidad de respaldo, la diversificación y la autonomía estratégica frente a la mera eficiencia en costes.
Los recientes shocks geopolíticos están acelerando esta transición. La crisis energética de Europa tras la pérdida del gas ruso dejó al descubierto sus vulnerabilidades energéticas. Más recientemente, las tensiones en Oriente Medio y las perturbaciones en torno al estrecho de Ormuz ponen de relieve peligrosas dependencias globales en el suministro energético y las rutas marítimas, que se han convertido en puntos estratégicos de congestión.
Al mismo tiempo, la inteligencia artificial (IA), el reshoring industrial y las tendencias de electrificación están acelerando la necesidad de sistemas eléctricos fiables, lo que está creando una nueva fase de inversiones de capital en redes, almacenamiento, generación e infraestructuras energéticas.
Figura 1: El cambio estructural de la eficiencia a la resiliencia
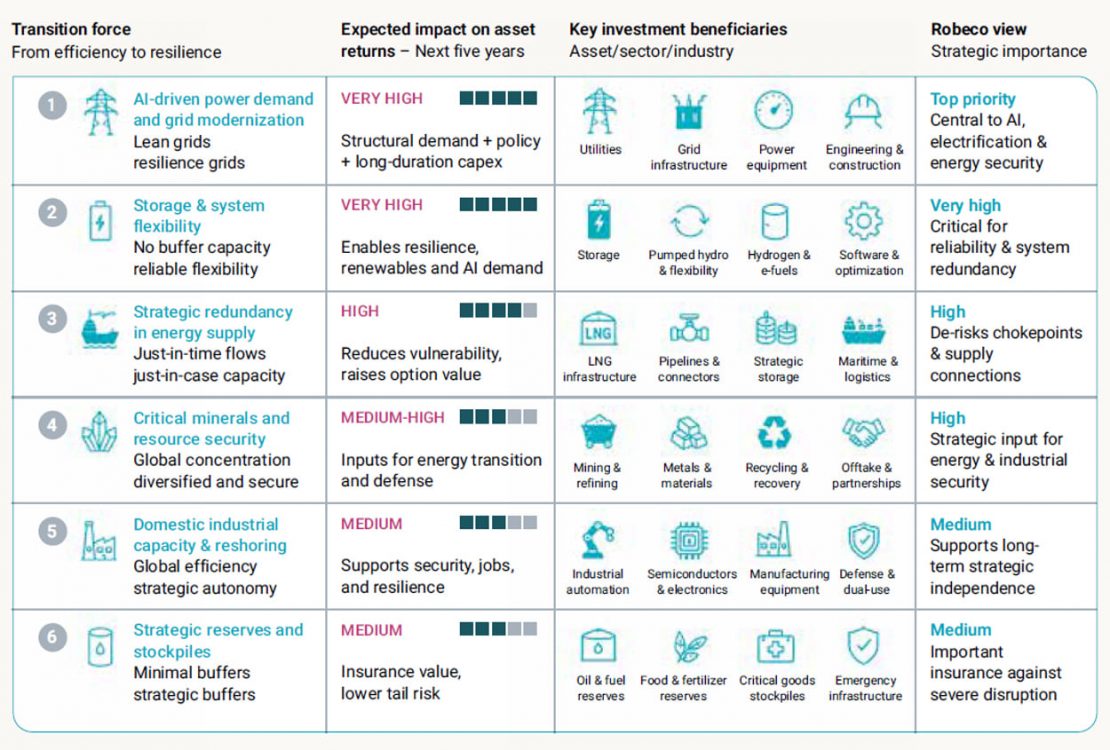
Fuente: McKinsey Global Institute, Morgan Stanley Research y Robeco, junio de 2026. Nota: El impacto estimado refleja nuestra evaluación del posible efecto sobre la rentabilidad total de las clases de activos durante los próximos cinco años.
La seguridad del suministro eléctrico es la nueva seguridad energética
La inseguridad energética se experimenta a escala local, pero aumentar la seguridad nacional exige inversiones significativas para reforzar las reservas estratégicas, construir infraestructuras de red y ampliar la base manufacturera. La desinflación asociada a las rutas comerciales consolidadas y a la globalización probablemente perderá fuerza, mientras que la volatilidad de los precios y la inflación probablemente se intensificarán.
Dado el sólido respaldo de las políticas y los prolongados ciclos de inversión, la demanda de electricidad impulsada por la IA y la modernización de las redes están actuando como potentes catalizadores en este proceso. En consecuencia, esperamos que el papel estratégico no solo del petróleo y otras materias primas, sino también de las infraestructuras y los activos reales dentro de las carteras diversificadas, se refuerce en los próximos años.
Los gobiernos de todo el mundo están invirtiendo en resiliencia
La Agencia Internacional de la Energía (AIE) estima que la inversión energética global ya ha superado los 3 billones de USD al año, lo que subraya que los gobiernos y las compañías reconocen esta necesidad y están incrementando las inversiones en infraestructuras estratégicas. Se espera que el despliegue de capital aumente con fuerza, y que el gas natural, la infraestructura de GNL, la energía nuclear, los sistemas de almacenamiento y las redes de transmisión sean los principales beneficiarios. Sin embargo, las inversiones no incrementarán la oferta de la noche a la mañana. Las inversiones en bienes de capital se dirigirán primero al segmento upstream del petróleo y el gas y a partes de la cadena de suministro de materias primas que han quedado rezagadas respecto al crecimiento de la demanda. Por ello, la capacidad ociosa en varios mercados clave seguirá siendo limitada, lo que aumentará la probabilidad de futuros shocks de precios impulsados por la oferta.
Soberanía y seguridad en la era de la IA
La seguridad energética se definirá cada vez más como seguridad eléctrica. A medida que se electrifican el transporte, la industria pesada y los sistemas de datos, la escasez de electricidad deja de ser una perturbación localizada y pasa a convertirse en un riesgo macroeconómico sistémico. La IA amplifica aún más estos riesgos. Los centros de datos de IA son excepcionalmente intensivos en consumo energético, y las estimaciones prospectivas indican que la futura inversión en infraestructuras relacionadas con la IA podría igualar o superar la inversión energética tradicional en los próximos años.
La próxima brecha entre la oferta y la demanda refuerza no solo la inversión en energías renovables, sino también en redes reguladas, almacenamiento en baterías y generación gestionable. La infraestructura de red, en particular, se beneficiará de un sólido apoyo político, de mayores rentabilidades reguladas y de una elevada visibilidad de beneficios, a medida que las empresas de servicios públicos se apresuran a resolver los obstáculos emergentes.
La seguridad tecnológica y energética también está elevando la importancia de las materias primas. Los sistemas energéticos modernos se sustentan en el cobre, el litio, el grafito, el níquel y las tierras raras, cadenas de suministro en las que China desempeña un papel dominante. En consecuencia, los gobiernos están prestando mayor atención a la minería nacional, las reservas estratégicas, las tecnologías de reciclaje y los acuerdos de friendshoring.
Gráfico 2: La transformación global de minerales críticos sigue estando muy concentrada
Cuota estimada de China sobre la capacidad global de refino
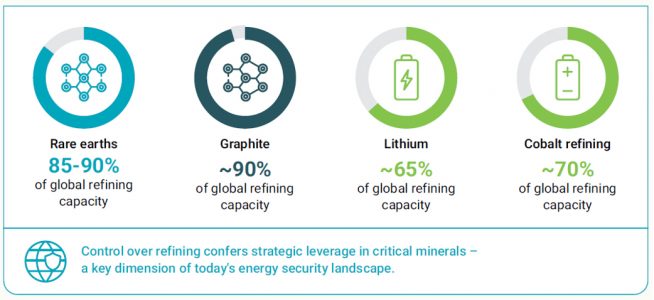
Fuente: IEA Critical Minerals Outlook y USGS, mayo de 2025
Ganadores y perdedores regionales
Las implicaciones de la Seguridad Energética 2.0 difieren de forma significativa entre regiones. EE.UU. parece estar relativamente bien posicionado gracias a sus abundantes recursos energéticos nacionales, la expansión de su capacidad de exportación de GNL y sus amplios ecosistemas industriales. Europa sigue siendo más vulnerable desde la perspectiva de las importaciones, aunque los shocks recientes han acelerado la inversión en infraestructura de GNL, energías renovables y almacenamiento. Asia presenta la mayor exposición a los flujos de energía importada, pero también representa la mayor fuente de crecimiento futuro de la inversión.
Figura 3: Clasificación de los beneficiarios de mayor convicción de la Seguridad Energética 2.0
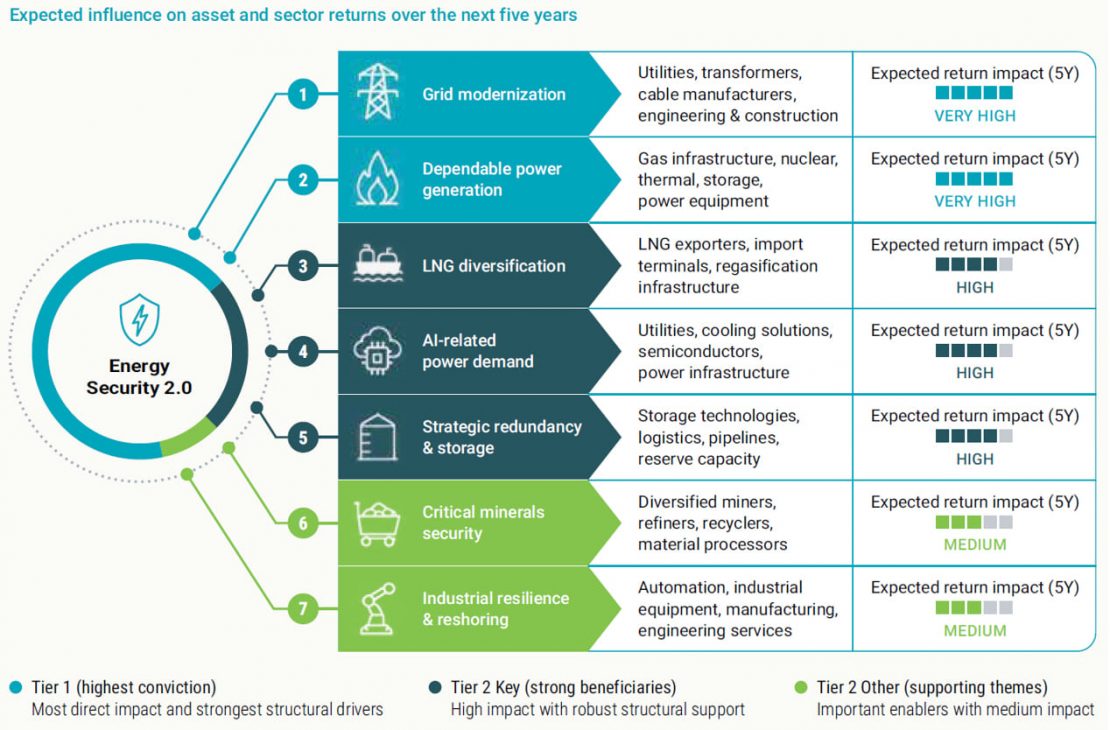
Fuente: Robeco, junio de 2026. Nota: la clasificación refleja la evaluación de Robeco sobre la influencia prevista de cada temática en la rentabilidad total de los activos y sectores durante los próximos cinco años.
A escala global, es probable que la persistente fragmentación geopolítica, las perturbaciones relacionadas con el clima y la competencia estratégica mantengan una inflación más volátil, a pesar de la cuantiosa inversión destinada a reforzar la resiliencia energética y de las infraestructuras.
En este entorno, esperamos que las materias primas y las infraestructuras sean las beneficiarias más claras, lo que refleja el creciente valor estratégico de unos suministros energéticos seguros, unos recursos críticos y unas redes de infraestructuras resilientes.
Estas tendencias estructurales deberían beneficiar a las compañías incluidas en las estrategias Smart Energy y Smart Materials de Robeco, que invierten en las compañías que hacen posible y respaldan una mayor seguridad eléctrica y de los recursos. Sus inversiones abarcan tanto los materiales estratégicos y la fabricación eficiente en recursos como la generación renovable, las redes inteligentes y los equipos de ahorro energético del lado del consumo. Estas inversiones no solo refuerzan la seguridad energética, sino también la soberanía tecnológica, a medida que los países buscan participar en la expansión de la IA.
Tribuna de Farahnaz Pashaei Kamali, analista del equipo Sustainable Alpha Research de Robeco