En lo que llevamos de 2026, los activos de mercados emergentes han mostrado un comportamiento constructivo respaldado por la ampliación de la brecha de crecimiento económico frente a los mercados desarrollados, el ciclo inversor en inteligencia artificial y la estabilidad de sus fundamentales externos. Según reconocen las gestoras internacionales, los argumentos a favor de los mercados emergentes siguen siendo firmes.
“Los mercados emergentes han pasado gran parte de la última década a la zaga de los mercados desarrollados, en particular de EE.UU. Sin embargo, la evolución reciente y los cambios en las condiciones macroeconómicas sugieren que el contexto podría estar cambiando. Un buen punto de partida es reconocer que los mercados emergentes no son un caso único. Se trata de un grupo diverso de economías con diferentes motores de crecimiento y riesgos. Esa dispersión ha quedado patente en los últimos años. Taiwán, por ejemplo, ha generado sólidas rentabilidades, mientras que China ha lastrado el rendimiento de los índices generales debido a la decepción ante las medidas para impulsar el consumo”, recuerda Gabriel Sacks, director de inversión de renta variable de mercados emergentes, Aberdeen Investments.
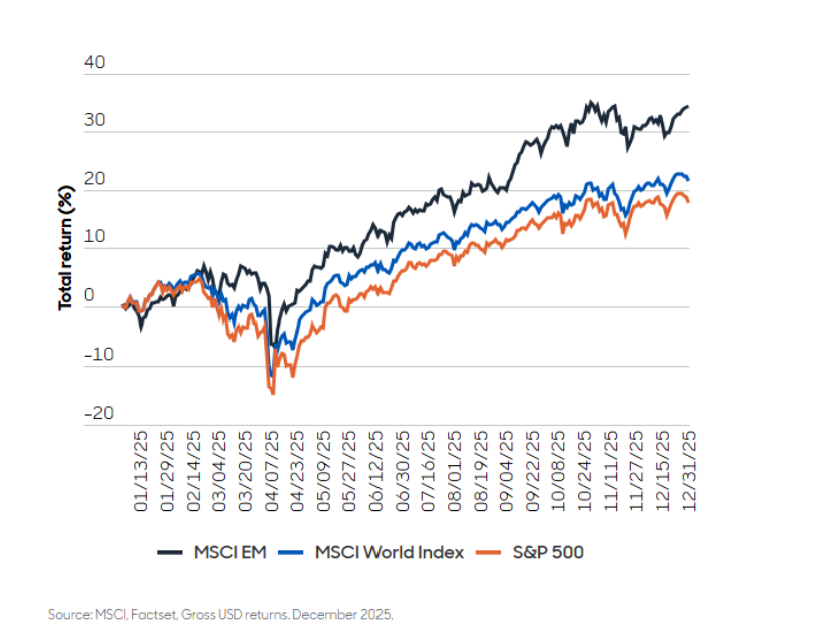
Según su visión, tras un prolongado período de bajo rendimiento, los mercados emergentes comenzaron a recuperar terreno en 2025. Para Sacks, esta recuperación se vio respaldada por una combinación de mejora de la confianza y condiciones macroeconómicas más favorables, a lo que contribuyeron varios factores: una reevaluación de China; la debilidad del dólar; y el aumento de la inversión global. “Sin embargo, el rendimiento sigue siendo desigual. Las recientes ganancias han venido impulsadas en gran medida por mercados relacionados con la tecnología, como Corea y Taiwán, mientras que América Latina se ha beneficiado de las materias primas y de una posición geopolítica relativamente favorable”, reconoce Sacks.
El foco en la IA
Las firmas de inversión coinciden en que los mercados emergentes se han sumado al ciclo global de inversión y han ganado presencia en las carteras de todos los inversores. Gran parte de esa inversión ha sido acaparada por la inteligencia artificial (IA). “Más allá de Corea y Taiwán, donde predomina la inversión en inteligencia artificial, el sur y el sudeste asiático también están registrando un repunte de la inversión relacionada con la IA. Malasia y Singapur lideran esta tendencia, seguidos, en menor medida, por Tailandia. India y Vietnam, por su parte, se benefician de la inversión pública en infraestructuras y del impulso al sector manufacturero”, señala Mali Chivakul, economista de mercados emergentes en J. Safra Sarasin Sustainable AM.
Sacks coincide en que la tecnología sigue siendo fundamental para los mercados emergentes; sin embargo, argumenta que la oportunidad está evolucionando. “Los índices se han concentrado cada vez más en un pequeño número de grandes empresas. No obstante, las oportunidades a largo plazo pueden ir más allá de estas empresas. Si bien los resultados en el ámbito del software y las aplicaciones de IA siguen siendo inciertos, el sector de las infraestructuras —semiconductores, memoria y energía— parece más estable. Muchas de estas capacidades se concentran en los mercados emergentes, especialmente en Asia”, explica.
En su opinión, la narrativa tradicional de un auge generalizado del consumo de la clase media se está matizando. Si bien el crecimiento estructural sigue siendo sólido en mercados como la India y algunas zonas del sudeste asiático, el aumento de la inflación y la menor confianza han afectado a los consumidores de otras regiones. En consecuencia, las oportunidades en los sectores de consumo están cada vez más diferenciadas y pueden requerir un enfoque más selectivo.
Amr Hanafy, analista de investigación en Neuberger, matiza que a la hora de comprender el papel de los mercados emergentes en la inversión en IA, hay que tener en cuenta que la temática domina, en general, los índices. “Las acciones de valor han obtenido mejores resultados que las de crecimiento, pero no en EE.UU.: durante la última década, el valor ha superado al crecimiento en aproximadamente un 30% fuera de EE.UU., se ha equiparado más o menos a él en los mercados emergentes, pero ha registrado un rendimiento inferior en un 50% en EE.UU. Los índices de referencia de valor tienden a tener una infraponderación en tecnología y una sobreponderación en sectores más tradicionales y sensibles a la economía. En EE.UU., eso supuso perderse a los ganadores del sector de la IA; fuera de EE.UU., significó beneficiarse de la recuperación de los bancos europeos y, en Japón, del impulso favorable derivado de reformas clave en materia de gobernanza”, explica Hanafy.
Oportunidades más allá de la IA
Ahora bien, las firmas internacionales destacan las oportunidades en los mercados emergentes más allá de la IA y ven que ofrecen una oportunidad más equilibrada y multidimensional. “El argumento de inversión ya no se basa en un único tema, sino en una combinación de expansión industrial y manufacturera, infraestructura tecnológica, ciclos de las materias primas y crecimiento interno selectivo. Aunque persisten los riesgos, especialmente los derivados de la geopolítica y la incertidumbre sobre el crecimiento mundial, el entorno actual sugiere que los mercados emergentes podrían estar entrando en una fase más favorable tras un prolongado período de bajo rendimiento”, puntualiza Sacks.
Según señala la economista de mercados emergentes en J. Safra Sarasin Sustainable AM, hay buenas oportunidades en Latinoamérica, donde la reducción de la prima de riesgo país tras las recientes elecciones debería favorecer la inversión privada e impulsar el crecimiento. “Brasil celebró ayer la segunda vuelta de las elecciones. Un plan creíble de consolidación fiscal tras los comicios debería reducir la prima de riesgo fiscal y los tipos de interés, dando paso a un ciclo de inversión privada. Chile, Colombia y Perú están aplicando medidas de desregulación y han adoptado políticas fiscales más prudentes”, afirma Chivakul.
Y fuera de Latinoamérica, la experta señala a Hungría y Polonia. “Hungría es otro ejemplo de cambio político reciente: el nuevo Gobierno orienta sus políticas hacia la adopción del euro a medio plazo. Polonia, por su parte, registra un crecimiento sólido, impulsado por la inversión en defensa y el consumo”, matiza.