
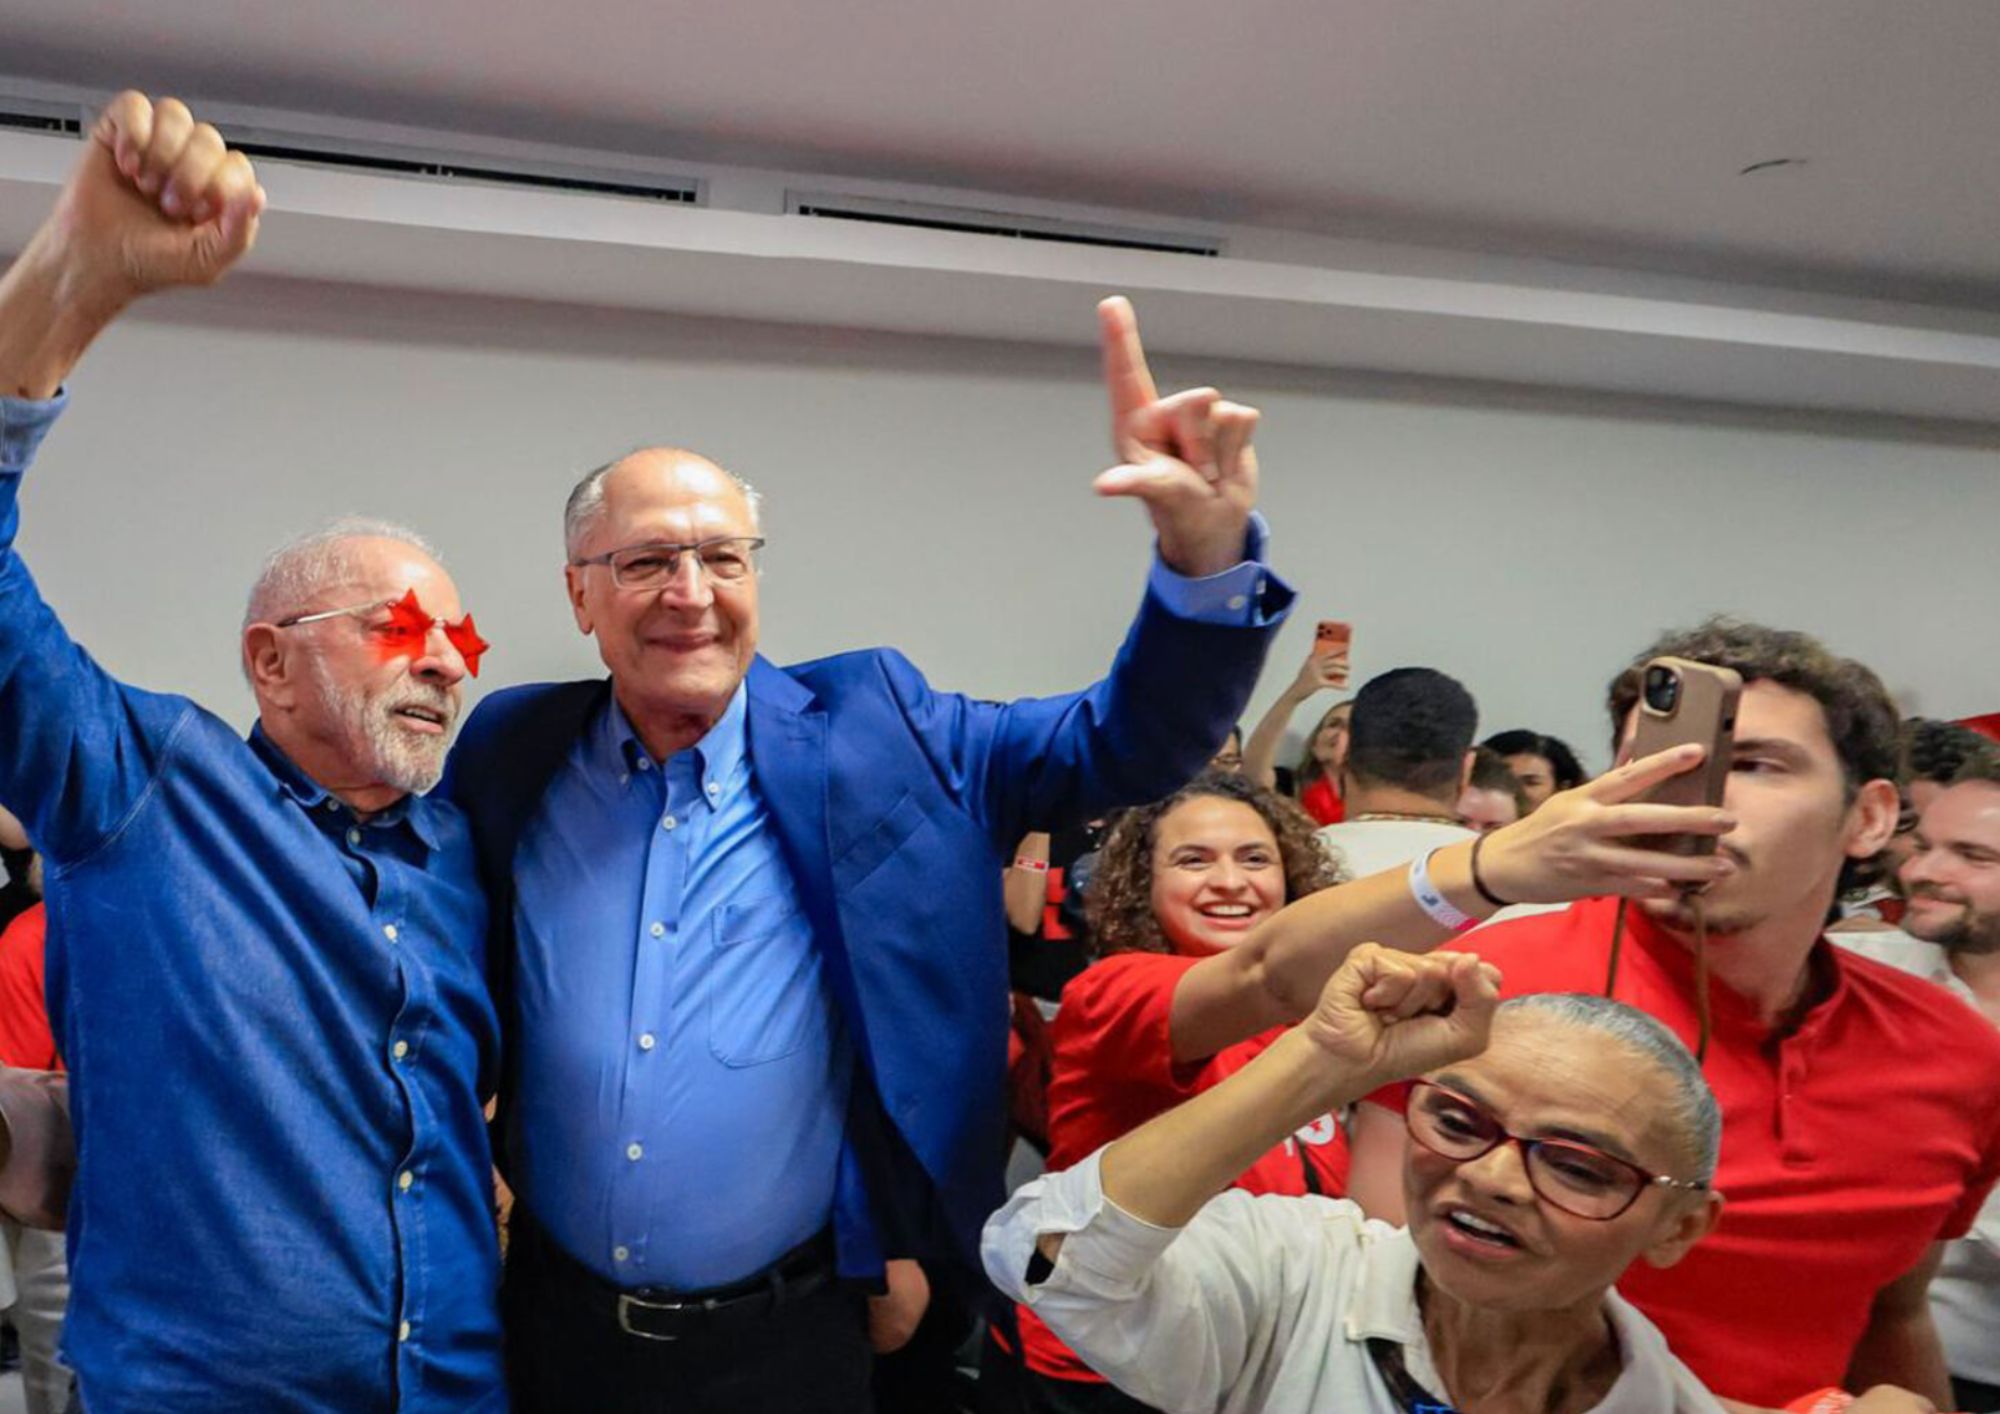
La reelección de Luiz Inácio Lula da Silva, el pasado domingo (25), llevó a bancos y gestoras internacionales a revisar las perspectivas para los activos brasileños, tras semanas de posicionamiento favorable a una victoria de Flávio Bolsonaro. En los análisis de estas empresas, la preocupación central es la capacidad del gobierno para presentar un ajuste fiscal suficiente que estabilice la deuda pública. La cautela con respecto al corto plazo, sin embargo, convive con evaluaciones de que la corrección de los precios puede abrir oportunidades en acciones y renta fija.
Lula ganó la segunda vuelta del domingo (25) con el 51,79% de los votos válidos, frente al 48,21% de Flávio Bolsonaro,según el Tribunal Superior Electoral. Para las firmas consultadas, el resultado contradijo el escenario incorporado a los precios tras la primera votación. El foco de los inversores pasa ahora por la composición del equipo económico, la consistencia de las medidas fiscales y la capacidad de aprobarlas en el Congreso.
La presión sobre los activos cobró expresión concreta en la sesión bursátil de este lunes. En un comunicado enviado a la prensa, la B3 confirmó la activación del circuit breaker, con la suspensión de las negociaciones durante 30 minutos. La bolsa informó de la reanudación mediante subasta de 10:30 a 10:35.
Al cierre, el Ibovespa retrocedió un 13,43%, hasta los 177.539,81 puntos, según los datos preliminares divulgados por Reuters. El dólar comercial cerró la jornada en alta un 8,21%, a 5,403 R$. Las cifras dimensionan la corrección de precios que sirve de telón de fondo a las evaluaciones de las firmas internacionales.
“De aquí en adelante, la cuestión fundamental no es el crecimiento, sino la credibilidad fiscal”, afirma Jack Janasiewicz,gestor de carteras de Natixis IM Solutions. Su evaluación es que nuevas iniciativas de gasto sin un plan convincente para la deuda pueden encarecer la financiación soberana y reducir el margen para recortes de tipos de interés.
La reversión de la apuesta electoral
Thomas Haugaard, gestor del equipo de deuda de mercados emergentes en moneda fuerte de Janus Henderson, entiende que la sorpresa revela una asimetría de posicionamiento. Incluso con encuestas que indicaban una contienda ajustada, el mercado de deuda externa ya había incorporado, en gran medida, una victoria de Bolsonaro. “La apuesta en la elección ya estaba cotizada, mientras que el riesgo de una victoria de Lula no lo estaba”, escribió.
En la evaluación de Haugaard, la debilidad del real es un canal importante de transmisión del choque: la depreciación puede elevar las expectativas de inflación y los tipos de interés locales, aumentar el gasto del gobierno en intereses y agravar las presiones fiscales. La recuperación duradera de los spreads dependería de reformas recurrentes de gastos y de una trayectoria creíble para la deuda.
Esta lectura es compartida por Thierry Larose, gestor de carteras y analista de Vontobel. En un comentario distribuido antes de la apertura del mercado, preveía ventas, tipos de interés más altos y un debilitamiento del real, con posibilidad de reversión de las ganancias posteriores a la primera vuelta. “Creemos que el gobierno de Lula tampoco tendrá otra opción que adoptar medidas de consolidación fiscal”, afirma. La duda, añade, es si serán suficientes para restablecer la sostenibilidad de la deuda.
Larose ve, no obstante, límites para un ajuste desordenado: el Banco Central en las divisas y el Ministerio de Hacienda en la deuda pública disponen, a su juicio, de capacidad para contener movimientos caóticos. Kristin Ceva, gestora de deuda emergente de Payden & Rygel, también asocia la presión inicial al desmantelamiento de posiciones creadas a la espera de un cambio fiscal.
Lo que falta para recuperar la confianza
UBS Global Wealth Management evalúa que la información disponible aún no muestra un ajuste concreto suficiente para sostener la revalorización de los activos brasileños desde la primera vuelta. En el informe firmado por Alejo Czerwonko,Luciano Telo, Solange Srour, Ronaldo Patah y Debora Nogueira, el banco trabaja con una vuelta de acciones, divisas y tipos de interés a los niveles anteriores a la primera votación, admitiendo un deterioro temporal más allá de ese punto.
La institución establece tres condiciones para estabilizar la confianza: un paquete con medidas cuantificadas; la compatibilización del esfuerzo de ajuste con compromisos de campaña que estima en 300.000 millones de reales; y una vía de aprobación en el Congreso antes de fin de año. El informe señala una deuda pública superior al 80% del PIB y un déficit fiscal próximo al 10% del PIB como parte de la dificultad inicial del nuevo mandato.
Para las divisas, UBS presenta 5,40 R$ por dólar como primera referencia de depreciación, sin excluir movimientos iniciales más intensos. Se trata de un escenario del banco, no de una cotización de cierre. La firma también considera que el retraso en la consolidación fiscal puede ralentizar el ciclo de reducción del tipo Selic, sobre todo si hay presión cambiaria.
Mali Chivakul, economista de mercados emergentes de J. Safra Sarasin Sustainable AM, espera que Lula busque calmar a los inversores con una elección para Hacienda que inspire confianza y con anuncios anticipados para estabilizar la deuda.Aun así, prevé un periodo de debilidad y volatilidad hasta el inicio del mandato. El desempeño en 2027 dependerá, según su análisis, de una corrección fiscal percibida como duradera y creíble.
En Fidelity International, Andressa Tezine, analista sénior de deuda soberana, ve un espacio limitado para avances fiscales inmediatos y riesgo de nuevas subidas de tipos. Philip Fielding, gestor de deuda emergente, señala los nombres del gabinete y los planes fiscales para 2027 como señales decisivas para evaluar oportunidades tras la estabilización de los precios.
El Congreso puede contener gastos y dificultar reformas
La composición más conservadora del Legislativo aparece como contrapeso en diversos análisis. Natixis, UBS y J. Safra Sarasin consideran que la necesidad de negociar con partidos de centro y de derecha puede limitar medidas de expansión del gasto. Eirini Tsekeridou, analista de renta fija de Julius Baer, destaca que la ejecución legislativa dependerá de la formación de coaliciones en un Congreso fragmentado y mayoritariamente de centro-derecha.
Viktor Szabó, director de inversiones en deuda emergente de Aberdeen Investments, ofrece una interpretación menos favorable de este contrapeso. Aunque un Congreso adversario pueda bloquear promesas más caras, también puede dificultar medidas de recaudación y reformas estructurales, además de exigir concesiones onerosas. “Parálisis no es consolidación”, resume.
Para Szabó, la prueba va más allá de los nombres del equipo: los inversores necesitan un marco capaz de generar superávits primarios suficientes para estabilizar la deuda, acompañado de medidas sobre la indexación de prestaciones,gastos obligatorios y gasto tributario. Su análisis reconoce la solidez de las cuentas externas, de los recursos naturales y de la estructura institucional brasileña, pero sostiene que estos atributos no sustituyen a la disciplina fiscal.
Oportunidades, con condiciones
A pesar del tono cauteloso, los comentarios no apuntan a un abandono generalizado de Brasil. Larry Hatheway, estratega global de inversiones de Franklin Templeton Institute, considera que los tipos de interés elevados, tanto nominales como reales, deben persistir. “A pesar de la volatilidad a corto plazo, la deuda en moneda local de Brasil sigue siendo una fuente atractiva de ingresos y rentabilidad”, afirma.
Para Hatheway, la bolsa puede recuperarse a medio plazo si el gobierno combina ajuste fiscal y medidas de liberalización que estimulen la productividad y la rentabilidad del capital. Julius Baer también ve espacio para un buen desempeño de los títulos, el real y las acciones domésticas en caso de que exista compromiso con la estabilización de la deuda y la consolidación gradual de las cuentas públicas.
En Fidelity, Zoltan Palfi, gestor de acciones latinoamericanas, evalúa que una corrección acentuada puede crear puntos de entrada para inversores a largo plazo. La casa considera que las acciones brasileñas son atractivas en comparación con su histórico y con otros emergentes, destacando empresas pequeñas y medianas orientadas al mercado doméstico. El análisis de UBS es más cauto con el punto de partida: antes del resultado, veía el mercado cerca de la media histórica de diez años, a 9,6 veces el beneficio proyectado. Las evaluaciones utilizan referencias distintas y muestran que no hay una visión uniforme sobre el descuento de los activos.
Lale Akoner, estratega global de mercados de eToro, también distingue la corrección de posiciones de un empeoramiento repentino de la actividad. “Parte de la reacción refleja un rápido ajuste de posiciones de los inversores, más que un deterioro repentino de la economía brasileña”, afirma. Ve mayor presión sobre bancos, comercio minorista y empresas dependientes del consumidor doméstico, mientras que las exportadoras con ingresos en dólares pueden beneficiarse de un real más débil.
Akoner recomienda cautela al buscar oportunidades en las caídas. La clave está en separar las empresas con problemas estructurales de aquellas vendidas en medio del nerviosismo, observando la calidad de los balances y posibles señales de contención del gasto. Fidelity hace una salvedad similar para la renta fija: los tipos de interés elevados no garantizan un retorno total positivo cuando las pérdidas en los títulos y la depreciación cambiaria absorben los ingresos recibidos.
Payden & Rygel conserva una visión favorable hacia la deuda emergente como asignación estratégica, apoyada en tipos reales positivos, reservas de divisas y fundamentos externos. La tesis abarca al conjunto de los emergentes, no representa una evaluación exclusivamente brasileña ni elimina los riesgos fiscales locales.
En un comentario recibido también este lunes, William Castro Alves, estratega jefe de Avenue, refuerza la importancia de la diversificación internacional independientemente del ganador de las elecciones. El análisis complementa las visiones de las firmas globales al enfatizar la protección de compromisos y gastos vinculados al dólar.
Para los próximos meses, la principal diferencia entre las evaluaciones reside en el grado de confianza en que se producirá la corrección fiscal y en la velocidad con la que los precios podrán ofrecer compensación por los riesgos. Las señales señaladas para esta evaluación son concretas: medidas de gasto recurrentes, cifras verificables, apoyo parlamentario y una trayectoria de la deuda capaz de permitir tipos de interés más bajos.
 Por Funds Society