
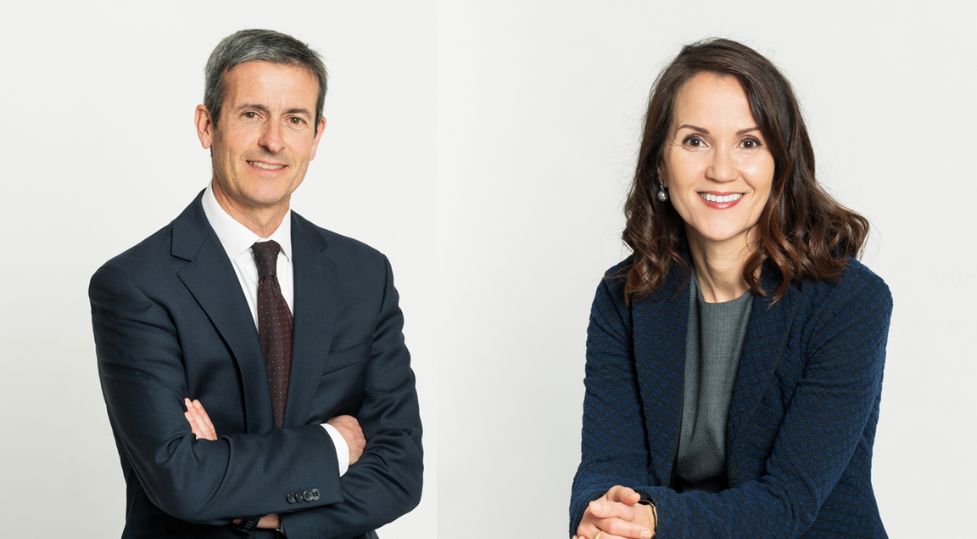
El fuerte y brusco cambio en las previsiones para la renta fija desde el arranque de año – de descontar bajadas de tipos de interés en un entorno de inflación contenida a un escenario de tipos más altos durante más tiempo, con el encarecimiento de la energía tras el inicio de la guerra en Irán – está llevando a numerosos profesionales de la gestión a adaptar sus estrategias de renta fija. Ricard Vidal y Karina Sirkia, gestores de renta fija de EDM, explican cómo han posicionado las carteras de la firma para afrontar este nuevo entorno manteniendo la filosofía que ha caracterizado a la firma en sus más de 30 años de existencia: análisis riguroso y exhaustivo, selección de valores y preservación del capital.
Ambos gestores comparten con Funds Society su dilatada experiencia en el mercado de bonos: Vidal comenzó su carrera en 1994 y Sirkia, en 1998. “Hace mucho tiempo que no tenemos una buena corrección de crédito, pero empieza a haber señales de que estamos en un momento avanzado del ciclo de crédito”, afirma ella. “Seguimos haciendo foco sobre la calidad”, remata él. El mensaje de ambos es claro: los rendimientos que ofrecen actualmente los bonos de calidad son atractivos y permiten anclar rentabilidades por encima de la inflación esperada, pero exigen mantener la prudencia, la liquidez y una visión de medio plazo.
Desde el punto de vista de la gestión, ¿qué ha cambiado realmente en la renta fija este año?
Ricard: Lo que ha cambiado es el escenario de tipos, y lo ha hecho de forma muy brusca. A principios de año el mercado descontaba bajadas de tipos, en un entorno de inflación contenida y crecimiento moderado. Tras el inicio de la guerra en Irán y varios meses de incertidumbre, el encarecimiento de la energía ha llevado la inflación en Europa del 1,7% de enero al 3,8 % de septiembre, y los bancos centrales han tenido que dar un giro a su discurso: el BCE ha subido tipos en junio y en septiembre, hasta situar la facilidad de depósito en el 2,50%, y la Fed lo hizo en septiembre, hasta el rango del 3,75%-4%. Hoy se descuentan tipos más altos durante más tiempo a ambos lados del Atlántico. Esto ha tenido un impacto fuerte sobre la renta fija, sobre todo en los tipos soberanos, con repuntes de rentabilidad en toda la curva y un claro aplanamiento. Las rentabilidades se sitúan hoy en los niveles más elevados de las dos últimas décadas. En cambio, en el crédito los diferenciales han seguido estrechándose durante la mayor parte del año, y eso nos ha permitido adaptar nuestras estrategias siguiendo los principios de gestión de EDM.
Karina: La situación actual es muy diferente a la de 2022, cuando no teníamos protección de cupón porque partíamos de rendimientos negativos o nulos. Este año, se han producido correcciones notables, pero ya partíamos de un cupón que protegía. Además, a diferencia de entonces, cuando la corrección se produjo en los bonos soberanos y el crédito, ahora estamos viendo dispersión en el crédito: en los estratos más bajos de las calidades crediticias, en el single B o los triple C, ha habido ampliaciones significativas de diferenciales, mientras que en las calidades más altas del high yield los diferenciales han seguido estrechándose, hasta el punto de que la prima que pagan ya no compensa el riesgo que se asume.
¿Cómo habéis reflejado este cambio de entorno de mercado en vuestras carteras?
Ricard: La flexibilidad de nuestra política de inversión ha sido clave. Hemos aprovechado el aumento de los rendimientos para alargar duración con activos de alta calidad, principalmente crédito investment grade, y hemos reducido riesgo allí donde las primas ya no compensaban, con un menor peso en high yield. En concreto, hemos llevado la duración desde los cerca de dos años que teníamos en junio hasta casi los cuatro años.
Karina: La gestión que hemos hecho este año se puede dividir en dos partes. Hasta junio, como los tipos se movían dentro de un rango, hicimos una gestión activa de la duración, mediante futuros. En ese momento teníamos más asignación a deuda soberana de la que tenemos actualmente. Desde entonces, aprovechando el repunte de tipos hasta septiembre, hemos ido incrementando la duración, y lo hemos hecho principalmente invirtiendo en deuda investment grade, concentrando las compras en el tramo intermedio de la curva, con vencimientos entre 2030 y 2033. Ese tramo ofrece un buen carry y, a la vez, el rendimiento actúa como colchón frente a posibles nuevas subidas.
Con los tipos de interés en máximos de varios años, ¿dónde están hoy las principales oportunidades en renta fija y por qué creéis que vuelve a tener sentido en las carteras?
Ricard: Lo interesante de este año es que la corrección ha venido por la base de valoración de toda la renta fija, el alza de los tipos soberanos, y no por una ampliación de diferenciales de crédito. Por eso creemos que la oportunidad está precisamente en la calidad, en bonos corporativos investment grade, donde los fundamentales de las compañías siguen siendo, por lo general, muy sólidos. Creemos que tiene sentido, para aquellos inversores conservadores con una visión a medio plazo, alargar algo la duración y anclar una rentabilidad que está actualmente por encima de la inflación esperada. Hoy se puede construir una cartera de bonos investment grade a entre 3 y 5 años con rentabilidades en torno al 4,30 %. Ofrece un carry atractivo que, además, da cierta protección si los tipos siguen repuntando y, si los tipos vuelven a bajar, permitirá obtener ganancias en precio además del rendimiento.
Karina: Desde 2014 hasta 2022 tuvimos tipos negativos y la renta fija difícilmente podía cumplir su función de protección patrimonial. Pero ahora estamos en un entorno diferente, en el que se puede proteger el capital en términos reales, y esto es un punto muy importante de la renta fija. Además, creemos que los cupones actuales ofrecen varias ventajas. La primera es la visibilidad, porque las circunstancias actuales del mercado permiten comprar un rendimiento conocido, a vencimiento, que es muy razonable. Es una visibilidad que no ofrece la renta variable. En segundo lugar, hay liquidez suficiente para, en caso necesario, reajustar la cartera sin destruir valor. Y, por último, si vemos una corrección más guiada por el crecimiento que por la inflación, contamos con tipos reales positivos que nos deberían ayudar a descorrelacionar. No obstante, conviene matizar que cuando el shock proviene de la inflación, como ocurrió en 2022 y, en cierta medida, también este año, los bonos y la renta variable tienden a comportarse de manera más correlacionada. En conclusión, pensamos que, dentro de una cartera equilibrada, tiene sentido contar con una parte de renta fija, porque reduce la volatilidad y es un instrumento de preservación de capital.
En un mercado todavía sensible a la geopolítica, la energía y las decisiones de los bancos centrales, ¿qué tipos de activos o estrategias dentro de la renta fija ayudan a proteger mejor las carteras?
Karina: Si el conflicto de Ormuz se prolonga y los tipos altos perduran en el tiempo, la siguiente corrección podría venir por el lado del crédito, un segmento que hasta ahora ha mostrado una notable resistencia: de hecho, el high yield es uno de los pocos activos de renta fija que acumula rentabilidades positivas este año, apoyado por el estrechamiento de diferenciales. Pero si los tipos de interés permanecen elevados durante más tiempo, los estratos más bajos del crédito suelen sufrir presión, y estamos en un momento avanzado del ciclo de crédito: históricamente, unos costes de financiación elevados acaban presionando a las compañías con perfiles crediticios más vulnerables. Por ello, en EDM nos centramos en la calidad y en la selección, analizando compañía por compañía todas las posiciones de la cartera, convencidos de que la dispersión entre ganadores y perdedores seguirá aumentando. En este entorno de incertidumbre mantenemos además una parte significativa de la cartera en activos muy líquidos, principalmente deuda soberana a corto plazo y monetarios. Consideramos la liquidez una herramienta estratégica en sí misma, porque nos permite actuar con rapidez cuando surgen episodios de volatilidad o correcciones de mercado.
Si hacemos balance de lo que llevamos de año, ¿qué aprendizajes destacaríais y qué expectativas manejáis para la renta fija en los próximos meses?
Ricard: El balance deja una lección clara: los mercados siempre encuentran la forma de sorprendernos. Empezamos el año con un consenso prácticamente unánime que apuntaba a bajadas de tipos y la realidad ha sido muy distinta. Por eso es tan importante no construir las carteras sobre una única previsión macroeconómica y mantener una gestión prudente, diversificada y flexible, con liquidez disponible para actuar cuando aparecen correcciones, ya sea por movimientos de tipos o por un ajuste en los diferenciales de crédito.
A corto plazo somos prudentes con las previsiones y preferimos gestionar con una visión a medio plazo, pensando especialmente en el inversor conservador. Además, el posicionamiento actual resulta razonable en distintos escenarios: si la situación se normaliza y las rentabilidades descienden, la duración debería generar ganancias de precio; si el crecimiento se debilita de forma significativa o hay recesión, los tipos largos tenderían a bajar y la duración volvería a apoyar la rentabilidad; y si los mercados permanecen relativamente estables, seguimos capturando unos rendimientos atractivos desde una perspectiva histórica. No sabemos cuándo se producirá un punto de inflexión, pero nuestro escenario central es que las tensiones geopolíticas se vayan moderando gradualmente y que, con ello, se reduzca la presión sobre los tipos largos.
¿Cuáles son los pilares de vuestro proceso de inversión?
Ricard: Nuestro proceso descansa en tres pilares. El primero es la evaluación del entorno macro, determinando qué oportunidades podemos encontrar y qué riesgos estamos viendo. A partir de este análisis top down, diseñamos la asignación a las distintas partes de renta fija: qué parte se destina a soberanos, qué parte a crédito investment grade, qué parte a high yield o en qué sectores queremos estar presentes, para aterrizar finalmente en la identificación de valores concretos.
El segundo pilar, y probablemente el más importante, es la disciplina en el análisis de crédito. Somos muy selectivos: estudiamos cada compañía desde una perspectiva fundamental, ningún emisor entra en cartera sin haber sido analizado en profundidad y hacemos un seguimiento continuo de todas las posiciones. A ello se suman límites de concentración que contribuyen a una adecuada diversificación.
El tercer pilar es la gestión activa de la duración, siempre con una visión a medio plazo. Cada fondo tiene un perfil diferente, con estrategias de carácter casi monetario y otras con algo más de duración, como EDM Ahorro FI, y para gestionarla utilizamos tanto bonos como futuros sobre tipos de interés, una herramienta eficiente y flexible para gestionar la exposición.
Karina: La selección del emisor también nos pesa mucho. Tenemos que tener una convicción real en el emisor en el que invertimos. Esto implica a veces renunciar a algo de rentabilidad, porque no queremos asumir un riesgo que no entendemos o sobre el que no tenemos convicción. Por eso, en una cartera conservadora, ahora priorizamos la calidad y la liquidez frente a asumir más riesgo de crédito.
En definitiva, gestionamos pensando en un inversor conservador. Nuestro objetivo no es maximizar la rentabilidad a cualquier precio, sino preservar el capital, controlar los riesgos y generar retornos consistentes a lo largo del tiempo.
La gama de renta fija de EDM comprende nueve estrategias que incluyen sus fondos insignia EDM Ahorro FI y EDM Renta FI. El EDM Ahorro es un fondo de renta fija flexible que puede invertir tanto en deuda soberana como corporativa en función de la coyuntura de mercado. Dentro de la deuda corporativa, el fondo tiene margen para invertir en emisiones de distinta calificación crediticia con énfasis en grado de inversión. El EDM Renta invierte con un enfoque conservador en deuda pública y corporativa y mercado monetario, manteniendo siempre duraciones bajas.
La firma también ofrece estrategias centradas en el crédito, como el fondo EDM International- Credit Portfolio, además de una serie de vehículos que invierten en renta fija a vencimiento en diferentes horizontes de inversión, desde 18 meses hasta cinco años. La gama se complementa con el recientemente lanzado EDM- International Alterna Renta fija, que invierte con flexibilidad en todo el universo de la renta fija, incluyendo una asignación de hasta el 10% en CoCos y otro 10% en bonos convertibles.
Rentabilidades pasadas no garantizan rentabilidades futuras.
 Por Funds Society, Madrid