Photo: Mauro Sartori
. Investing Lessons from Baseball’s Active Managers
Mientras la popularidad de la gestión pasiva sigue ganando impulso, AB se ha tomado un descanso para extraer algunas lecciones del béisbol. La pregunta inicial que se plantea James T. Tierney, CIO de US Growth en la firma, es qué tipo de alineación de renta variable crea un equipo ganador.
Nadie puede negar el creciente cambio de preferencias de los inversores de renta variable hacia las estrategias referenciadas a un índice. Los flujos de capital hacia fondos de gestión pasiva de renta variable en Estados Unidos han alcanzado hasta junio de este año los 21.700 millones de dólares, mientras que los inversores han retirado 83.700 millones de dólares de fondos de gestión activa, según Morningstar. En este entorno, los managers se enfrentan cada vez más al reto de demostrar su valía y justificar sus honorarios.
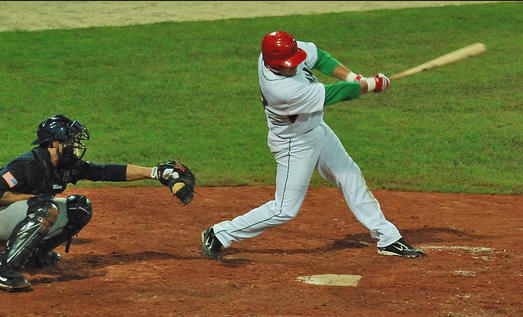
En esto, cree el CIO de AB, el béisbol ofrece una analogía interesante para los gestores activos de renta variable. “Entre todos los jugadores de las Grandes Ligas, el promedio de bateo esta temporada es de .253. Sin embargo, incluso en un deporte rodeado de estadísticas, no encontraremos un solo entrenador que construya su equipo con nueve jugadores que cumplan exactamente con esta media, incluso aunque fuera posible”, explica.
La razón esclara e intuitiva. Para que un equipo de béisbol tenga éxito, es necesario tener al menos un par de bateadores con probabilidades de obtener mejores resultados que sus compañeros. Y para crear un equipo sólido, el manager necesita incorporar un par de bateadores que supongan una amenaza más potente para los oponentes. “Por supuesto, algunos bateadores tenderán más hacia la media y los jugadores con una temporada floja batearán muy por debajo del resto del equipo. De ahí radica la necesidad de contar con un grupo diverso. Es poco probable que un equipo compuesto únicamente de bateadores con una media de .253 tenga la energía necesaria para ganar los partidos cruciales y llegar a los playoffs”, dice Tierney.
La falsa seguridad del comportamiento medio
Para este gestor, en el mundo de la inversión, cuando un inversor asigna fondos exclusivamente a estrategias pasivas viene a ser como formar la alineación de la cartera con bateadores de .253. Esta formación podría proporcionar una sensación de seguridad porque los rendimientos estarán siempre en sintonía con el índice. Pero es un consuelo escaso si el índice de referencia se desploma. Una oferta de gestión pasiva para la renta variable no podrá depender de ningún valor de mayor calado para tirar de él en períodos difíciles de rendimientos más bajos, o negativos.
“Creemos que la mejor estrategia para combatir ese riesgo es centrarse en inversiones con managers que lideran estrategias de alta convicción y que tienen un sólido historial en batir al mercado, de acuerdo con nuestro estudio”, cuenta.
Lo mejor de los dos mundos
La inversión pasiva tiene sus virtudes. La preocupación de los inversores sobre los honorarios, así como la capacidad de los gestores de ofrecer rentabilidades consistentes son legítimas. El atractivo de pasivo es comprensible.
Sin embargo, Tierney está convencido de que asignar por completo el capital a vehículos pasivos es una estrategia errónea. Deja a los inversores expuestos a potenciales riesgos de concentración y a las burbujas que a menudo infectan el mercado de renta variable en general. Y dado que parece que la rentabilidad de la renta variable de cara a los próximos años va a descender, batir el índice de referencia, aunque sea en uno o dos puntos el porcentaje, será cada vez más importante para los inversores que buscan beneficiarse de la renta variable y cumplir con sus objetivos a largo plazo.
“Hay otra manera. Combinando las estrategias pasivas con carteras de renta variable de alta convicción, los inversores pueden disfrutar de los beneficios de estar referenciados a la evolución de un índice junto con la diversidad de actuación de un enfoque activo. Los entrenadores en béisbol no se conforman con un rendimiento promedio y los inversores no deberían hacerlo tampoco”, concluye.
Funds S. BlackRock: “Creemos firmemente en la combinación de las estrategias activas y pasivas, algo cada vez más común también en España”
BlackRock se ha convertido en la mayor gestora internacional que opera en el mercado español, gracias al fuerte crecimiento vivido en los últimos años tanto en su negocio de gestión activa como pasiva (iShares). Con más de 19.000 millones de euros en fondos de gestión activa, ETFs y fondos indexados, según los últimos datos de Inverco correspondientes a cierre de junio, y un crecimiento equilibrado en ambos negocios -que sitúan su patrimonio cerca de los 10.000 millones de euros-, no es de extrañar que desde la entidad se muestren optimistas con la evolución de la inversión colectiva en España y vean viable que siga el ritmo de crecimiento de dos dígitos impuesto desde hace meses.
Jauregui añade que la salud financiera de los bancos españoles les permite centrarse en la venta de fondos, algo que no ocurría en el pasado, y recuerda que la rentabilidad que obtienen los clientes a tres o cuatro años en estos vehículos suele ser razonable. Además, considera que los fondos de fondos están siendo muy activos en sus inversiones, apoyando también el negocio. “No hay competencia para el fondo de inversión a la hora de canalizar los ahorros a largo plazo, si se quiere construir una cartera diversificada y rentable. Los ahorradores tendrán que empezar a pensar en el ahorro a largo plazo de cara a la jubilación y parece que empiezan a hacerlo, con sus posiciones crecientes en fondos mixtos”.
Un nuevo patrón de crecimiento
Lo importante, más que las cifras en sí, son las implicaciones de un nuevo patrón de crecimiento que, a diferencia del pasado, ya no se centra en fondos garantizados, fondos de renta fija a corto plazo o productos monetarios, que incluso pierden volumen, sino en productos mixtos, perfilados o multiactivo, que implican un perfil de inversión más global y de más largo plazo. Los datos lo demuestran: de los cerca de 20.000 millones en flujos netos en lo que llevamos de año, tres cuartas partes han ido a parar a fondos mixtos, de forma similar a lo ocurrido en 2014.
¿Y qué implicaciones tiene esto? Para BlackRock, es precisamente ese nuevo perfil de crecimiento de la industria española, centrada ahora en productos globables, mixtos y perfilados, el que explica el apetito combinado por vehículos de gestión activa y pasiva que sirvan como subyacentes. Por eso tienen claro que, como gestora, es clave contar con una oferta complementaria, ya que los inversores, sobre todo los institucionales, utilizan fondos de ambos tipos como herramientas de gestión. “Creemos firmemente en la combinación de ambas estrategias, pues los ETFs son una herramienta de gestión más para los clientes, que cada vez están más habituados a utilizar gestión activa y pasiva, y en España también”, asegura Jauregui.
“Los fondos de fondos domésticos necesitan invertir de forma global y diversificada y en ocasiones, para invertir en ciertos activos, tienen que recurrir a recursos de firmas externas, firmas globales como BlackRock”, explica Jauregui. Además, considera que las bancas privadas están apostando fuerte y demandando fondos internacionales, debido a que en la industria española cada vez hay una arquitectura más abierta. “El crecimiento también tiene que ver con la tendencia hacia una diversificación de los benchmarks. La asignación de activos es cada vez más activa y global, y utiliza tanto herramientas de gestión activa como pasiva”, añade.
Una combinación clave en su oferta para crecer en un mercado con cada vez más actores, que valora de forma positiva: “La competencia siempre es buena y la llegada de nuevas gestoras internacionales muestra el potencial del mercado español”.
Un crecimiento equilibrado
Como prueba, el crecimiento de su negocio de fondos indexados y ETFs y fondos de gestión activa ha sido paralelo en los últimos años, y equilibrado, hasta el punto de que el patrimonio de BlackRock en España es muy similar (cercano a los 10.000 millones de euros en el caso de ETFs y fondos índices y más de 9.000 millones en fondos activos).
En el caso de los ETFs, iShares se centró desde su llegada al mercado español en 2012, en impulsar el negocio con un enfoque muy educativo, haciendo hincapié en los beneficios del producto y desarrollándolo entre clientes institucionales -fondos de fondos domésticos, fondos de pensiones y aseguradoras-, y también en banca privada, sobre todo en las sicavs. Actualmente cuenta con un equipo de seis personas tras las nuevas incorporaciones.
Jauregui explica cómo los inversores están cambiando el uso de los ETFs con el tiempo y también su periodo de tenencia -el periodo medio entre los fondos de pensiones, por ejemplo, se está situando en los 29 meses-. Así, si cuando arrancaron en EE.UU., se utilizaban sobre todo para invertir en renta variable y en mercados nicho, ahora se utilizan para invertir de forma estratégica y no solo táctica (de hecho, la demanda del inversor español se centra en la gama de activos core de iShares) y en cada vez más activos, incluida la renta fija. “El uso más común de los ETFs era la renta variable pero hoy, en España, el 35% de los activos en ETFs están en productos de renta fija, que también han captado este año el 43% de los flujos netos hacia estos vehículos”, dice Jauregui. Entre las razones de haber ganado terreno en el activo están los costes, cada vez más importantes teniendo en cuenta que las rentabilidades ofrecidas por la deuda son ajustadas.
Entre otros usos, el experto explica que los inversores están utilizando los ETFs como sustitutos de sus inversiones directas tradicionales, tanto en renta fija como variable, gracias a su simplicidad, operativa, liquidez y transparencia de costes, y además como herramientas de liquidez, para realizar reembolsos necesarios de forma más eficiente y minimizando costes. También, como herramienta para reducir la duración de sus carteras, a través de ETFs de renta fija con duración corta. De forma que los ETFs cada vez pesan más en las carteras y las previsiones de iShares hablan de que la industria europea doblará su volumen hasta 2019, pasando de los 500.000 millones de dólares actuales al billón, mientras la industria global podría duplicar también su volumen hasta los 6 billones de dólares.
En España, Jauregui explica que la demanda se centra en la gama core de iShares, en vehículos que siguen el EuroStoxx 50, el S&P 500, o la bolsa japonesa, así como índices de crédito europeo con grado de inversión o high yield. Pero, además de esa gama core, la gestora cuenta con nuevos productos, centrados en los últimos tiempos en la beta inteligente (estrategias que no ponderan por capitalización bursátil, sino por otros temas como dividendos, mínima volatilidad o factores de riesgo como el tamaño, la calidad o el valor), la cobertura de divisa (lanzaron recientemente un índice sobre la bolsa nipona con cobertura del yen) o la inversión en las acciones A de China o en universos “cross-over” de renta fija como el BBB-BB. Todos -excepto algunos productos que por ley no pueden hacer réplica física, como los ETFs sobre materias primas-, con modelo de réplica física, que consideran más sencilla y transparente. En 2010, el 50% de los activos en Europa eran de réplica sintética, cifra que ha caído al 20%.
En gestión activa….
Entre los inversores de los productos indexados y ETFs, destacan las carteras mixtas o de los fondos perfilados (con el 50% de los activos), los fondos de pensiones (con el 35%), y quedan más rezagadas las aseguradoras (con el 8%) y en último término las bancas privadas (el ETF se utiliza más en las sicavs, por motivos fiscales). El perfil del inversor en ETFs es diferente al del inversor en los vehículos de gestión activa de BlackRock, donde la banca privada o los asesores financieros –incluidas las EAFIs- tienen una presencia clave, junto a los fondos de fondos, y con una presencia menor del fondo de pensiones, por ejemplo, explica Jauregui. De ahí la importancia de su oferta complementaria, para ofrecer a todo tipo de clientes lo que necesiten.
En la parte de gestión activa, que cuenta en España con un equipo comercial formado por cuatro personas, BlackRock también se beneficia de su carácter global, porque puede ofrecer respuestas tanto a las bancas privadas –que demandan más productos multiactivo- como a los fondos de fondos –que buscan estrategias más puras-. Y además, porque puede ofrecer soluciones diversas en todo tipo de entorno económico: “El mercado es cíclico y es positivo no depender de un blockbuster”, recuerda el experto.
Actualmente, la demanda se centra en fondos mixtos, de renta variable europea, renta fija flexible y renta fija europea tradicional. También destaca el interés por soluciones descorrelacionadas con los mercados que pretenden obtener retornos de alrededor del 3%-4%, que ya no ofrece la renta fija tradicional sin riesgo. En este sentido, la gestora ofrece tres soluciones con perspectiva de retorno absoluto, en renta fija (con duración que oscila entre -3 y 3 años), renta variable (un long/short con exposición al mercado de entre un +20% y un -10%) y multiactivo (un fondo muy flexible), muy demandados tanto por fondos de fondos como bancas privadas (aunque los primeros no suelen optar por el multiactivo). En su opinión, el apetito por soluciones alternativas con liquidez diaria está creciendo.
Tom Caddick, responsable de soluciones multiactivo en Santander Asset Management. Foto: FundForum International 2015. Tom Caddick (Santander AM): “El precio va a ser un tema fundamental en la industria este año"
El debate entre gestión activa y pasiva está cobrando cada vez más fuerza en la industria. Son muchos los que hablan de una polarización entre una gestión totalmente pasiva y de bajo coste, y una gestión activa capaz de batir a los índices y ofrecer alpha para justificar sus mayores comisiones, augurando el fin de una gestión activa que no ofrece resultados y sí gastos. Para Tom Caddick, responsable de soluciones multiactivo en Santander Asset Management, no se trata de algo binario pero sí de un reto que la industria ha de afrontar.
“El precio va a ser un tema fundamental del que se hable en la industria este año”; porque, aunque es un tema del que se viene hablando desde hace tiempo, es realmente ahora, “con el debate entre gestión activa y pasiva, y con los movimientos más agresivos de algunos jugadores, particularmente los de ETFs, que presionan los precios a la baja, el debate está ganando fuerza”, comenta en una charla con la corresponsal del FundForum International 2015. El experto debate sobre este asunto y la dirección que la industria debería tomar para dar respuesta a las demandas de los clientes en este vídeo grabado en el FundForum, celebrado recientemente en Mónaco.
Según Caddick, este año se hablará del valor y el precio de la gestión activa, de qué es una gestión realmente activa, el papel que ha de jugar en la industria y las amenazas que supone la gestión pasiva. Y un tema clave es cómo medir el valor de esa gestión activa: “Comprar una gestión pasiva es comprar certidumbre”, pues si compras la gestión adecuada, puede ocurrir que lo haga peor que el índice pero unos 10 o 20 puntos básicoa al año; “el problema con la gestión activa es que estás enviando una promesa”, asegura, y se pregunta cómo se pueden justificar las comisiones cuando cada inversor tiene expectativas diferentes.
Con respecto a la transparencia en este aspecto, considera que hay unos primeros movimientos en este sentido y tendrá que haberlos, aunque no está seguro si se producirán de inmediato.
Caddick está convencido de las oportunidades que hay en el mercado, ante la gran cantidad de inversores que, en un escenario de bajo crecimiento, inflación y tipos de interés, empiezan a hacer prevalecer la inversión sobre el ahorro, algo que considera positivo. “Hay un enorme mercado ahí fuera, apoyado por el entorno de bajo crecimiento, inflación y tipos de interés, así que hay enormes oportunidades para animar a los inversores a invertir a largo plazo y ésta es una gran industria”, asegura.
Con todo, se enfrentan a varios retos, como el debate entre gestión activa y pasiva o el de la innovación de productos. “Somos muy innovadores y a veces hacemos cosas complicadas. Podemos innovar mucho a puerta cerrada pero lo importante es cómo llevar esa innovación al mundo exterior, ése es el reto. Me gustaría ser más innovador en el forma de educar al inversor y convencerle, con material sencillo, no complicado… porque al final las piedras angulares son tres: la rentabilidad, la relación entre retorno y riesgo y el horizonte de inversión”, explica.
Y considera que la industria lo ha hecho mal a la hora de comunicar ciertas cosas: “Todo el mundo quiere asumir cero riesgo, no perder nunca y obtener el máximo retorno, y nuestro trabajo es re-educar al inversor en términos de tomar un riesgo apropiado o cómo usar el horizonte temporal”, dice, convencido de que se ha de hablar de esos temas con los clientes.
En la conversación también trata asuntos como el crowfunding, que considera una gran forma de financiación para algunos sectores.
El que fuera mayor fondo del mundo, PIMCO Total Refund Fund, soportó la retirada de 2.500 millones de dólares por parte de los inversores en julio de este año, encadenando 27 meses seguidos de decrecimiento. Sin embargo, en la presentación de resultados de mitad del ejercicio que realizó Allianz (su propietario), el pasado viernes, resaltó que el equilibrio es inminente. Dieter Wemmer, CFO de Allianz, declaró en una entrevista concedida a Bloomberg TV: “Creo que hemos superado el efecto Bill Gross”.
La salida de Bill Gross, cofundador de PIMCO y gestor del fondo, hace casi un año con destino a Janus Capital Group provocó abruptamente la caída de un fondo cuya evolución no estaba cumpliendo las expectativas de los inversores.
Las últimas retiradas de este año fueron de 3.000 millones en junio; 2.700 millonse en mayo y 5.600 millones en abril; de forma que el total de activos gestionados en la actualidad es de 101.000 millones de dólares, frente a los 293.000 millones con que llegó a contar en abril de 2013.
El fondo es ahora gestionado por Scott Mather, Mark Kiesel y Mihir Worah y su retorno ha sido del 1,6% este año, batiendo al 93% de fondos en la misma categoría, según datos de Bloomberg.
Fernando Pérez-Hickman, director adjunto, dirige la Dirección de América y Global Corporate Banking, bajo la que se despliega la Dirección de Negocio en México, cuyo consejero delegado (CEO) en el país es Francesc Noguera (en la foto). Banco Sabadell obtiene la licencia para operar como banco comercial en México
Banco Sabadell ha obtenido la licencia bancaria en México. La entidad ha recibido los permisos necesarios de las autoridades locales para comenzar a operar como un banco comercial, tras iniciar hace un año operaciones de financiación a través de la filial Sabadell Capital, sociedad financiera de objeto múltiple (SOFOM).
Precisamente Sabadell Capital ha logrado seis meses antes de lo previsto su objetivo anual de financiación de 1.000 millones de dólares (16.120 millones de pesos mexicanos). Sabadell Capital compite ya en el top 10 de la banca corporativa en el mercado mexicano, con cerca de 60 clientes, entre los que destacan importantes miembros del sector energético industrial y hotelero.
Para Jaime Guardiola, consejero delegado de Banco Sabadell: “México es un proyecto a largo plazo, por sus perspectivas de crecimiento y por la rentabilidad que brinda su sector financiero. México es un mercado que conocemos desde 1991. Hace ya 24 años apostamos por su potencial con la apertura de una oficina de representación. Hoy México es una de las economías más importantes y con mayor recorrido en América Latina.”
Banco Sabadell da un paso más en su estrategia de internacionalización, uno de los pilares del Plan Triple 2014-2016 (Transformación, Rentabilidad e Internacionalización). En el marco de este escenario de internacionalización, impulsado por América Latina y la reciente compra del banco británico TSB, la entidad adecuaba el pasado junio sus estructuras corporativas y de negocio en América. Fernando Pérez-Hickman, director adjunto, dirige la Dirección de América y Global Corporate Banking, bajo la que se despliega la Dirección de Negocio en México, cuyo consejero delegado (CEO) en el país es Francesc Noguera.
Primer paso, banca para empresas
El banco pretende desarrollar en México un modelo de negocio diferencial, basado en la innovación y enmarcado en el entorno digital, con la calidad como atributo clave de la propuesta de valor. Los pilares de su gestión serán un servicio orientado y especializado en función de cada cliente; canales remotoscon capacidades también diferenciales, y una oferta de productos pensada para cubrir las necesidades específicas de empresas y particulares mexicanos, según explica la entidad en un comunicado.
La entidad tiene previsto enfocar sus esfuerzos iniciales en la banca de empresas, para después abordar una segunda fase destinada a particulares. En el cuarto trimestre de este 2015 se iniciarán las operaciones de banca comercial, a través de las tres oficinas de las que inicialmente dispondrá la entidad: México DF-norte, México DF-sur y Monterrey.
Conforme a lo establecido en la regulación mexicana, antes de que el banco pueda iniciar operaciones, atenderá las solicitudes de información y revisiones que desee solicitar la Comisión Nacional Bancaria y de Valores (CNBV) del país, para asegurar el cumplimiento de la oferta que va a brindar Banco Sabadell a sus clientes.
Banco Sabadell en América
Banco Sabadell conoce bien el mercado mexicano. Está presente en México desde 1991 con una oficina de representación en la capital y operó en el país -aunque indirectamente- durante quince años mediante la participación del 20% que tuvo en Banco del Bajío. Además, el actual consejero delegado de Banco Sabadell, Jaime Guardiola, fue vicepresidente y director general de Bancomer, el primer banco de México, en su anterior etapa profesional.
La red de oficinas de representación en América (Nueva York, Caracas, Sao Paulo, Santo Domingo, Bogotá y próximamente Lima) está coordinada desde la oficina de Banco Sabadell en Miami. Esta sucursal, activa desde 1993, cuenta con una licencia de full international branch y desarrolla negocios de banca privada y corporativa enfocada a particulares y empresas que operan en Estados Unidos y otros países del área iberoamericana. Banco Sabadell cuenta además con un banco local en Florida (Miami) -Sabadell United Bank-, con una red propia de 27 oficinas en dicho estado. El volumen de negocio de Sabadell en América supera los 16.000 millones de dólares.
Foto: Oberazzi, Flickr, Creative Commons. Towers Watson lanza una nueva plataforma integrada de software para aseguradoras
Towers Watson ha anunciado el lanzamiento de Towers Watson Unify, una nueva solución de software que permite a las aseguradoras integrar sus aplicaciones de modelización financiera y procesos de reporting, incluyendo no sólo las de Towers Watson sino también las de otros proveedores, de forma controlada y automatizada.
“Las aseguradoras requieren realizar análisis más ricos y profundos de forma más frecuente y rápida pero a la vez bajo estrictos controles”,señala Julio Koch, director & Leader, Risk Consulting y Software España & Portugal de Towers Watson. “Además, se enfrentan a un entorno económico que demanda reducciones sustanciales en sus costes, lo que significa que no se trata de dedicar más recursos económicos, sino lograr un mayor rendimiento y rapidez, a un menor coste. Towers Watson Unify les ayuda precisamente a conseguirlo”.
Towers Watson Unify es una plataforma de sistemas actuariales y de riesgos que permite la integración de productos de software y proporciona, a su vez, flujos de trabajo automatizados, flexibles y definidos por el usuario. Asimismo, permite el control de estos flujos de trabajo integrados, incluyendo la seguridad, revisión de procesos, aprobaciones, control de versiones y registro de auditoría.
La plataforma Unify trabaja tanto con el software de riesgos de Towers Watson, incluyendo Solutions for Life, como con software de terceros. Su capacidad de integración permite una mejor interacción y flujo de datos entre las aplicaciones. Los flujos de trabajo definidos por el usuario pueden automatizarse totalmente como procesos end-to-end, y pueden ser planificados o activados por otros sistemas externos o herramientas de planificación ya implantados. Los protocolos de gobierno adaptados, incluyendo las revisiones de los usuarios, aprobaciones y otras acciones pueden diseñarse en flujos de trabajo. Los registros de auditoría capturan todas las interacciones con el sistema, incluyendo registros de auditoría nativos de sistemas subyacentes que se ejecutan como flujo de trabajo.
“Unify permite a las compañías de seguros transformar de forma fundamental sus procesos de modelización financiera y reporting con gran eficacia, consistencia y adecuado control. Los usuarios pueden lograr un nivel más alto de rendimiento en la gestión de riesgos y capitales”, concluye Julio Koch.
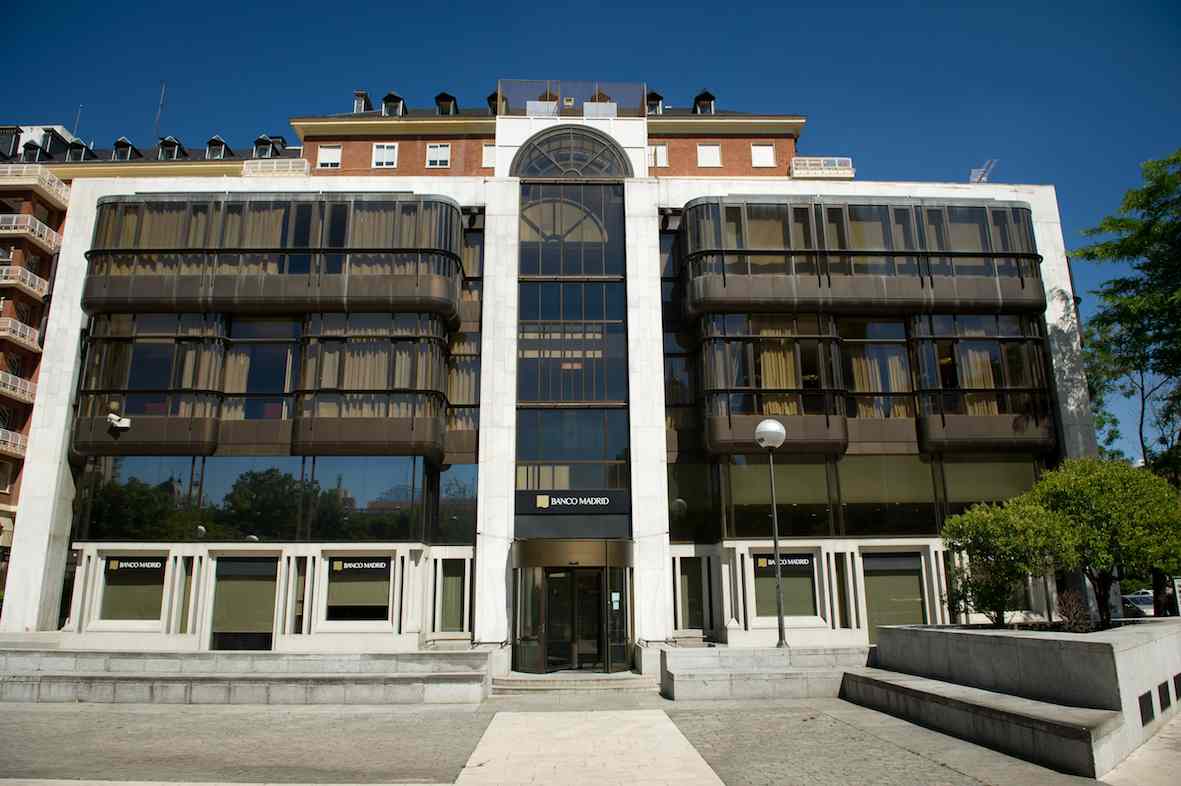
. El dinero sale de Banco Madrid: los fondos pierden el 78% de volumen, el 63% de partícipes y el 85% de las sicavs se van a otra gestora
Tras más de tres meses sin posibilidad de hacer traspasos, suscripciones o reembolsos en los fondos y sicavs depositados en Banco Madrid y gestionados por Banco Madrid Gestión de Activos, los partícipes de los 21 fondos afectados vieron desbloqueado su capital el pasado 24 de junio, tras la designación oficial de nueva gestora y comercializador (Renta 4 Gestora), momento en el que pudieron de nuevo realizar órdenes de traspaso y reembolso. Según los datos hechos públicos por Morningstar, los partícipes se han apresurado a sacar su capital de estos vehículos desde entonces: los 21 fondos en esta situación han perdido el 78% de su volumen, sobre todo debido a los flujos de salida ya que el número de partícipes se ha reducido también en un 63%, en el periodo comprendido entre el día 7 de julio (momento en el que comenzaron a materializarse las salidas en las carteras de los fondos) hasta el 30 de julio.
Con los datos que ofrece la entidad, el patrimonio conjunto ha pasado de superar los 700 millones de euros a superar ligeramente los 150 millones solo 3 semanas después, con datos a 30 de julio. Aunque el efecto mercado podría haber jugado también en contra, esta fuerte caída cercana al 80% se debe sobre todo a los movimientos de traspaso y reembolso de los partícipes de los 21 fondos afectados por el bloqueo iniciado el pasado mes de marzo. Algunos han sacado parte de su capital pero otros lo han sacado todo, a tenor de los datos sobre el número de partícipes: algo más de 5.100 a finales de julio frente a los más de 14.100 de principios de mes. La conclusión es clara: la mayor parte del dinero y de los partícipes han salido de los fondos de Banco Madrid.
¿Y las sicavs?
Con respecto a las sicavs, cuyos accionistas empezaron a tener libertad de movimiento una vez asumió la gestión otra entidad, la elegida por ellos, un 85% de las mismas ha salido ya de la gestora de Banco Madrid: de las 87 gestionadas por Banco Madrid Gestión de Activos antes de la crisis, ya solo gestiona 13 y las 74 restantes han buscado nueva gestora.
Los grandes beneficiados han sido Bankinter Gestión de Activos, con un traspaso de más de 30 sicavs con un volumen de unos 240 millones de euros, y Santander Private Banking Gestión SGIIC, con solo 4 vehículos pero un volumen cercano a los 230 millones. Por número de sicavs, también destacan las asumidas por Renta 4 Gestora, con una captación de algo más de 100 millones de euros a través de este tipo de vehículos.
Otras entides a las que han ido a parar las sicavs son BBVA AM, A&G Fondos, Credit Suisse Gestión, Egeria Activos, Gesiuris AM, March Gestión de Fondos, Popular Gestión Privada, Privat Bank Patrimonio, Tressis Gestión o Urquijo Gestión, según los datos de Morningstar.
Photo: JImmyReu, Flickr, Creative Commons. GGM Capital Launches GGM Multistrategy, an IT-Centric Alternative Fund
GGM Capital, boutique de banca de inversión enfocada en tecnología, está lanzando su nuevo fondo abierto, bajo el paraguas de una sicav-SIF luxemburguesa, centrado en tecnologías de la información. Este nuevo fondo tendrá un tamaño objetivo de mas de 50 millones de euros e invertirá en una cartera diversificada de acciones, fondos de private equity/venture capital y deuda corporativa.
El objetivo, según indica la gestora en un comunicado, es obtener un sólido crecimiento de capital invirtiendo en un conjunto diverso de tipos de activos con diferentes vencimientos, rendimientos y perfiles de riesgo.
La selección de activos tendrá el siguiente perfil: en primer lugar, la cartera de acciones, que representará siempre la mayor parte de los activos invertidos, estará compuesta de valores tecnológicos cotizados en los mercados financieros clave tales como Nasdaq, NYSE, LSE, Euronext y Xetra. Con este objetivo, GGM Capital se apalancará en su experiencia en operaciones en cuenta propia y en especial su fuerte trayectoria desarrollando estrategias de operaciones intradía y swing-trading a corto plazo.
GGM Multistrategy invertirá una porción más pequeña de sus activos bajo gestión en instrumentos menos líquidos, que pueden ser fondos de inversión o deuda corporativa, generalmente con la finalidad de mantenerlos hasta vencimiento. El objetivo de esta parte de la cartera es aportar rendimientos predecibles que no estén correlacionados con la porción de acciones de la cartera.
GGM Capital se apalancará en la experiencia combinada de más de 40 años en mercado de capitales de David Moix, Gabriel Padilla y Guillermo G. Morales así como la trayectoria positiva alcanzada por GGM Capital gestionando inversiones de venture capital en el área de tecnología.
“Estoy emocionado de ofrecer a nuestros inversores un instrumento innovador apalancándonos en nuestra experiencia y desempeño. Hemos trabajado duro para construir esta rentable estrategia durante los últimos años y ahora nos complace ofrecer esta oportunidad singular de inversión al mercado”, comenta Guillermo G. Morales López, presidente ejecutivo de GGM Capital.
“Nuestros inversores nos pedían desarrollar un producto abierto y diversificado para profundizar su relación con nuestra firma. Creo que ahora contamos con el producto adecuado para este fin”, añade Gabriel Padilla, socio en GGM Capital.
Foto: Yoel Ben-Avraham
. BNP Paribas apuesta fuerte en Google, Facebook, LinkedIn y Twitter
Cuatro miembros del Comité de Dirección del Grupo BNP Paribas están involucrados en el proyecto estratégico que está llevando a cabo la entidad para desarrollar su presencia en medios digitales, una iniciativa que abrirá nuevas oportunidades de cooperación e innovación en términos de comunicación, marketing y relación con clientes.
Según señala el consejero delegado de la entidad, Jean-Laurent Bonnafé, “el Grupo tiene más de 500 millones de interacciones digitales con sus clientes al año, lo que nos convierte en uno de los principales actores. El acuerdo mundial firmado con cada uno de los cuatro líderes digitales globales Facebook, Google, LinkedIn y Twitter nos ayudará a reforzar nuestra relación con los clientes y potenciales clientes a través de estas plataformas. Esto estimulará nuestra capacidad de innovación, ya que nos va a permitir ofrecer servicios cada vez más a medida de las necesidades de nuestros clientes”.
La manera de relacionarse se ha transformado con el uso de los móviles, que se han convertido en la principal herramienta utilizada por los clientes de las entidades financieras para contactar con su asesor o gestionar sus cuentas. La mejora de la experiencia bancaria de los clientes a través de plataformas digitales es por tanto una prioridad clave para el banco.
Con estos acuerdos con los que se reforzará la cooperación con los cuatro líderes digitales, el banco acelerará su trasformación digital al tiempo que facilitará el trabajo conjunto de análisis y gestión de nuevas oportunidades de negocio.
El acuerdo de colaboración con Google es una oportunidad para conseguir una mayor accesibilidad de los servicios a un número de personas más numeroso y una mejor adaptación de la oferta de servicios a las necesidades de los clientes. BNP Paribas fue el primer banco en lanzar un servicio para clientes en Google+ en 2013. Cada año se realizan más de 110 millones de solicitudes al Grupo. En la actualidad, los canales de YouTube del Grupo han tenido más de 28 millones de visualizaciones.
Por su parte, el acuerdo de colaboración con Twitter favorecerá la digitalización de los negocios y abrirá nuevos horizontes, en especial, en el uso de la información disponible. Desde que lanzara su primera cuenta de Twitter en 2009, la entidad ha sido pionero en el uso de esta plataforma en Francia, donde fue el primer banco en abrir un canal de atención al cliente. Además del esfuerzo dedicado a gestionar @WeAreTennisfr y @WeAreCinemafr, BNP Paribas ha desarrollado nuevos servicios adaptados a la instantaneidad y alcance global de Twitter.
Por otra parte, el acuerdo de colaboración con Facebook permitirá al banco beneficiarse de una plataforma internacional con 1.440 millones de usuarios y facilitará el aprovechamiento de las oportunidades de negocio que surjan en redes sociales. Asimismo, intensificará la implicación de los usuarios con las plataformas digitales del banco y, en especial, las relativas al tenis, cine e innovación, con las que el banco potencia su imagen de marca. BNP Paribas fue el primer banco en lanzar un servicio de atención al cliente en Facebook en 2009 y actualmente tiene más de 3,6 millones de fans.
Por último, el acuerdo de colaboración con LinkedIn permitirá al Grupo no sólo utilizar “LinkedIn Talent Solutions” para reclutar talento y promover su marca como empleador, sino también acelerar su negocio B2B a través de otras dos soluciones clave: “LinkedIn Marketing Solutions” y “LinkedIn Sales Solutions”. El banco, que tiene en LinkedIn más de 430.000 seguidores, podrá facilitar a sus equipos de ventas un nuevo medio para interactuar con clientes y potenciales clientes.
La estrategia de innovación de la entidd francesa contempla el establecimiento de acuerdos de colaboración con todos los actores del mundo digital, tanto los líderes del sector, como los que desarrollan tecnología financiera o startups. La tecnología es clave en el plan de desarrollo del Grupo y la transformación digital tendrá una importancia estructural en el futuro del banco. Esto ha derivado en una aceleración de las inversiones en este área y, especialmente, en una revolución en la relación con los clientes. El principal objetivo es ofrecerles una experiencia bancaria que incluya flexibilidad y todas las alternativas posibles al tiempo que se continúa garantizando la protección de los datos y la seguridad en las transacciones.
Foto: AnoopNegi, Flickr, Creative Commons. La nueva agencia de valores de Aegon, Aegon Activos, distribuirá fondos de 20 gestoras
Aegon, compañía de seguros internacional especializada en salud y vida, ha recibido la autorización de la CNMV para registrar su agencia de valores Aegon Activos A.V. S.A. La nueva agencia, que estará presidida por Raúl León, director de Canales Propios de Aegon España, pondrá a disposición de los clientes más de 30 fondos de inversión y planes de pensiones de 20 gestoras nacionales e internacionales, seguros de vida y planes de ahorro.
El objetivo de este lanzamiento es seguir ayudando a los clientes en la planificiación de su futuro financiero. Para ello, la entidad ha decidido implantar el modelo de arquitectura abierta que permite a los clientes elegir entre los mejores fondos del mercado seleccionados por Aegon España entre un universo de 6.000 fondos, con una trayectoria mínima de cinco años y ajustado a estrictos criterios cuantitativos y cualitativos.
Para Jaime Kirkpatrick, consejero delegado de Aegon España, “el lanzamiento de Aegon Activos responde a nuestra vocación de ofrecer un asesoramiento personalizado en la planificación y protección financiera y se centrará en diseñar soluciones de alto valor añadido en materia de fondos de inversión. Además, nos permite ampliar nuestra oferta de producto dentro de nuestra estrategia multicanal para dotar al cliente de un portfolio de servicios diversificado y ajustado a sus necesidades de ahorro e inversión”.
La nueva agencia de valores, que estará integrada dentro del Canal Asesor de Aegon España, estará formada por 24 profesionales que darán servicio a los clientes de la entidad en todo el territorio nacional.