Las materias primas han vivido un 2026 especialmente intenso. Hasta finales de septiembre, el Bloomberg Commodity Index acumulaba una subida del 29%. Sin embargo, las últimas semanas han vuelto a mostrar la rapidez con la que puede cambiar el comportamiento de esta clase de activo. La corrección afectó especialmente a la energía, los metales industriales y la agricultura, mientras los metales preciosos han resistido mejor. El barril de petróleo brent ha llegado a caer más de un 23% por las previsiones de que la guerra de Irán pueda terminar en breve. En este escenario, desde Invesco apuntan que la cuestión central para 2027 no es si desaparecerá la volatilidad, sino si los factores estructurales que sostienen la exposición a materias primas continúan vigentes. La respuesta, a nuestro juicio, exige mirar sector por sector.
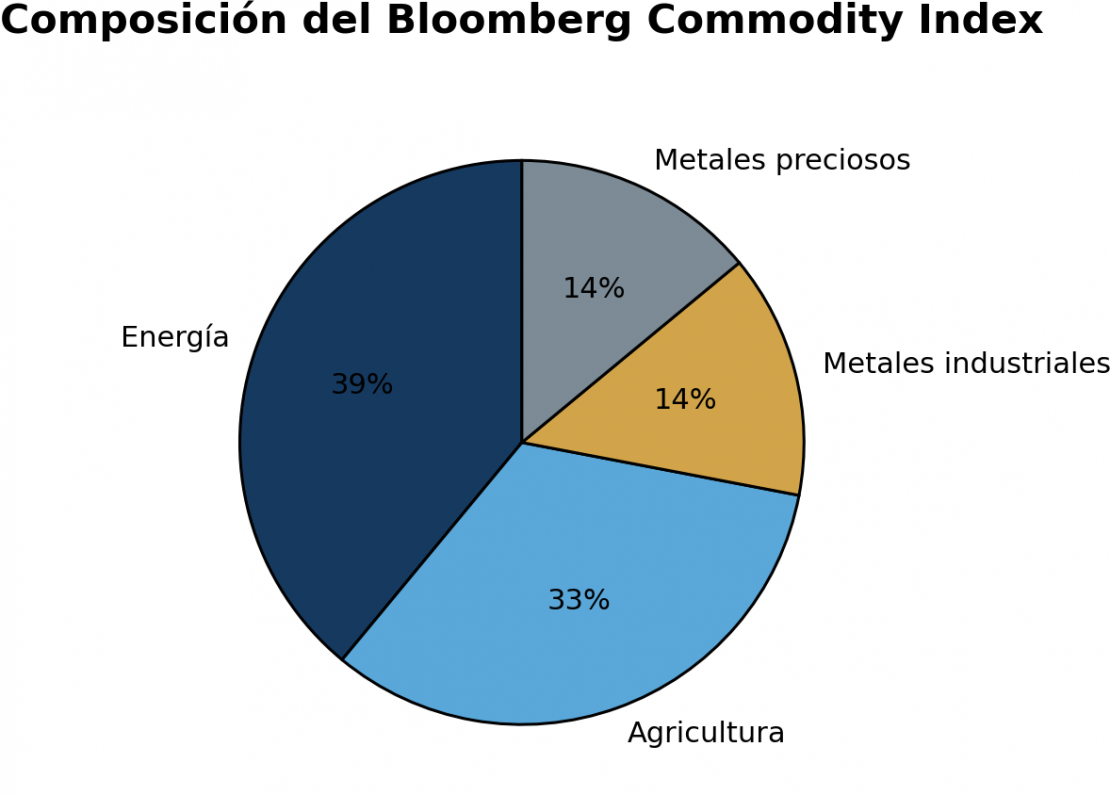
Gráfico 1. Composición del BCOM. Fuente: Bloomberg e Invesco, datos a 30 de septiembre de 2026.
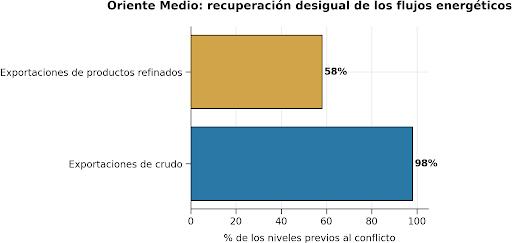
Gráfico 2. Recuperación de los flujos de Oriente Medio. Fuente: J.P. Morgan y Kpler, 30 de septiembre de 2026.
Energía: el cuello de botella se desplaza
El principal riesgo energético, según la firma, ya no parece encontrarse exclusivamente en la disponibilidad de crudo. A finales de septiembre, las exportaciones de petróleo desde Oriente Medio habían recuperado aproximadamente el 98% de los niveles anteriores al conflicto. Sin embargo, las exportaciones de productos refinados apenas habían recuperado el 58%.
El problema se está desplazando hacia el refino, el diésel, la logística y el transporte. Las sanciones han dejado fuera de servicio cerca del 13% de la flota mundial de petroleros, mientras el coste de transportar crudo de Oriente Medio a China llegó a multiplicarse por diez, desde unos 3 dólares hasta aproximadamente 35 dólares por barril.
A ello se suma un colchón estratégico estadounidense mucho menor. Las reservas de la Strategic Petroleum Reserve habían caído hasta aproximadamente 283 millones de barriles, apenas por encima del mínimo operativo estimado de 250 millones. Incluso si el crudo está disponible, las limitaciones para transportarlo y convertirlo en productos utilizables pueden mantener elevados los riesgos energéticos durante 2027.
Metales industriales: presión macro pero con un sólido soporte estructural
En Invesco recuerdan que un dólar fuerte, tipos elevados y una recuperación irregular de China pueden seguir generando presión a corto plazo. Pero la expansión de centros de datos, redes eléctricas y vehículos eléctricos continúa transformando la demanda. Estas áreas representan ya aproximadamente el 40% de la demanda mundial de cobre y podrían impulsar en los próximos años un crecimiento incremental comparable al generado por todo el mercado durante la última década.
El cobre también afronta riesgos por el lado de la oferta. Chile y Perú representan cerca del 40% de la producción minera mundial, mientras dependen significativamente de las importaciones de diésel de Estados Unidos. El Niño, los conflictos laborales y la distorsión de inventarios provocada por los aranceles aumentan la vulnerabilidad. En níquel, los recortes de producción y las restricciones para la obtención de permisos en Indonesia sugieren que el prolongado exceso de oferta podría estar moderándose.
Agricultura: El Niño vuelve al centro del escenario
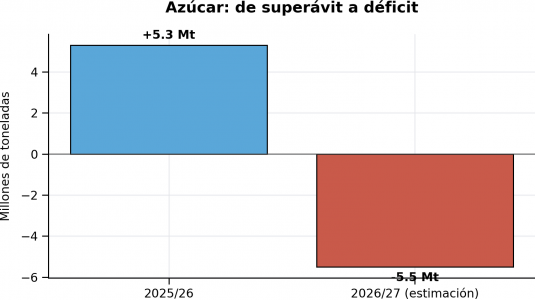
El azúcar es uno de los ejemplos más claros del impacto potencial del clima, a juicio de Invesco. Las previsiones apuntan a que el mercado podría pasar de un superávit de 5,3 millones de toneladas en 2025/26 a un déficit de entre 5 y 6 millones en 2026/27, llevando los inventarios a mínimos de 15 años.
Trigo y maíz siguen expuestos a la geopolítica. Rusia continúa encaminada a convertirse en el mayor exportador mundial de trigo en la campaña 2026/27, pero los ataques próximos a los corredores comerciales del Mar Negro elevan el riesgo logístico. En Estados Unidos, las exportaciones de trigo podrían caer a mínimos de tres años. Los costes del diésel, de los fertilizantes y del transporte añaden otra capa de presión a los precios.
Oro: presión táctica y apoyo estructural
El oro afronta un entorno dispar, a juicio de la firma. A corto plazo, la subida de los tipos de interés en Estados Unidos pueden presionar al precio del oro a través del aumento de los tipos reales. Sin embargo, las tenencias de ETPs respaldados por oro físico se han mantenido en niveles elevados y las compras por parte de los bancos centrales han vuelto a subir tras unos meses de niveles más moderados.
La demanda de activos refugio frente a unos déficits fiscales persistentes y la erosión del valor de las divisas sigue siendo una razón de peso a largo plazo. Esto no elimina el riesgo de nuevas correcciones, pero puede favorecer la aparición de compradores en las caídas. La plata presenta una perspectiva menos clara, ya que la reducción del uso de metal en la construcción de los paneles solares y la desaceleración de sus instalaciones pueden tener un impacto negativo notable en su cotización futura.
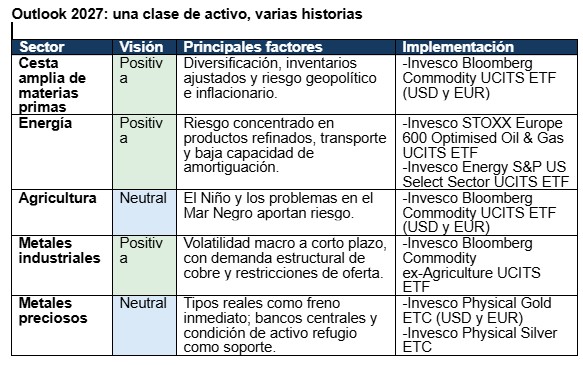
La conclusión de Invesco apunta a que no consiste en identificar una única materia prima ganadora. Petróleo, cobre, azúcar y oro responden a motores diferentes. La diversificación dentro de la asignación puede ser tan importante como la decisión de incorporar la clase de activo.
Los acontecimientos recientes también muestran lo difícil que resulta anticipar los puntos de entrada y salida. Una asignación estratégica y diversificada puede ayudar a mirar más allá del siguiente titular y mantener exposición a tendencias que probablemente seguirán definiendo 2027: geopolítica, inflación, electrificación, inteligencia artificial, seguridad energética y cambio climático.