A medida que evoluciona el entorno macroeconómico y la asignación de activos y la construcción de carteras se vuelven más complejas, los ETFs orientados a resultados que utilizan una cobertura de opciones están surgiendo como soluciones atractivas para los inversores que buscan resultados más específicos de sus asignaciones a renta variable. En este contexto, analizamos por qué los ETFs con cobertura de opciones están cobrando protagonismo y cómo pueden ayudar a los inversores a alcanzar objetivos específicos, como la generación de ingresos y la mitigación de las caídas.
La atención centrada en los resultados impulsa la evolución de los ETFs
Durante muchos años, los inversores han utilizado ETFs para acceder a los mercados de forma eficiente y transparente. Su atractivo era sencillo: un coste relativamente bajo, un amplio acceso al mercado, liquidez intradía y una estructura de fondo conocida que puede utilizarse como componente básico de las carteras. Sin embargo, ahora los inversores buscan cada vez más algo más que respuestas sencillas, como a qué mercado acceder; a medida que la construcción de carteras se vuelve más sofisticada, buscan cada vez más exposiciones alineadas con objetivos de inversión específicos.
Por tanto, se han desarrollado nuevas soluciones de ETFs en respuesta a este entorno en evolución. En los últimos años, los ETFs activos de mayor convicción —en los que las posiciones se basan en ideas activas respaldadas por el análisis, en lugar de limitarse a replicar pasivamente un índice— han cobrado protagonismo en las herramientas de los inversores, al ofrecer otra opción para generar alfa. Ahora, el último avance es la integración de opciones en el formato ETF, que combina exposiciones de mercado conocidas con coberturas sofisticadas diseñadas para ayudar a los inversores a alcanzar resultados específicos, como generar ingresos adicionales o mitigar el impacto de las caídas del mercado.
Más opciones para los inversores
Las opciones no son algo nuevo en las carteras de inversión. Las opciones se han utilizado durante mucho tiempo por inversores institucionales y en fondos de inversión para generar rentas, gestionar el riesgo y modificar el perfil de rentabilidad de una cartera subyacente. Sin embargo, lo que está evolucionando es su uso cada vez mayor dentro de los ETFs para ofrecer resultados de inversión definidos con mayor claridad. Al incorporar estas técnicas a un vehículo ETF, los gestores de activos pueden poner determinados enfoques basados en opciones a disposición de los inversores a través de un vehículo que muchos de ellos ya utilizan para construir sus carteras.
Las estrategias centradas en resultados suelen combinar una cartera de renta variable con una cobertura de opciones, cuyo objetivo es proporcionar un acceso más preciso a la renta variable de una forma que pueda ajustarse mejor a objetivos específicos de la cartera. Para algunos, ese objetivo puede ser obtener ingresos adicionales, mientras que para otros puede consistir en contar con una protección adicional frente a caídas durante los descensos del mercado.
Esto significa que, en esencia, un ETF con cobertura de opciones tiene dos componentes. La primera es la cartera de renta variable subyacente, que proporciona la exposición deseada al mercado. El segundo es la cobertura de opciones, que busca modificar el comportamiento de esa exposición y los resultados que puede lograr. En función de la estructura, las opciones pueden utilizarse para generar primas, mitigar las pérdidas o crear un rango más definido de posibles resultados.
Dos enfoques para obtener resultados diferentes
Dentro de estas estrategias de ETFs con cobertura de opciones, existen diferentes formas de implementarlas que varían en función de los resultados que se desean obtener. Entre los principales se encuentran los enfoques de rentabilidad mejorada (Enhanced Yield) y de protección o con colchón (Buffer).
1.- Estrategias de rentabilidad mejorada de renta variable
Las estrategias de rentabilidad mejorada están diseñadas para inversores que desean mantener la exposición a la renta variable mientras buscan un nivel de ingresos más elevado. Normalmente lo hacen vendiendo opciones call sobre un índice de renta variable o sobre acciones individuales que mantienen en cartera. La prima percibida por la venta de esas opciones puede proporcionar una fuente adicional de rentas junto con el flujo normal de dividendos. Sin embargo, a cambio, la estrategia podría renunciar a parte del potencial alcista si los mercados suben con fuerza por encima del precio de ejercicio de la opción. Esta estrategia podría resultar atractiva para los inversores que buscan obtener unas rentas de la cartera superiores a las disponibles mediante estrategias tradicionales de renta variable orientada a los dividendos o asignaciones a bonos high yield.
2.- Estrategias de protección de renta variable
Las estrategias de protección están diseñadas para inversores que desean mantener su inversión en renta variable mientras buscan reducir el impacto de las caídas del mercado. En lugar de eliminar el riesgo del mercado de renta variable, la estrategia busca amortiguar una parte determinada de las pérdidas cuando los mercados caen, al tiempo que mantiene la participación cuando suben.
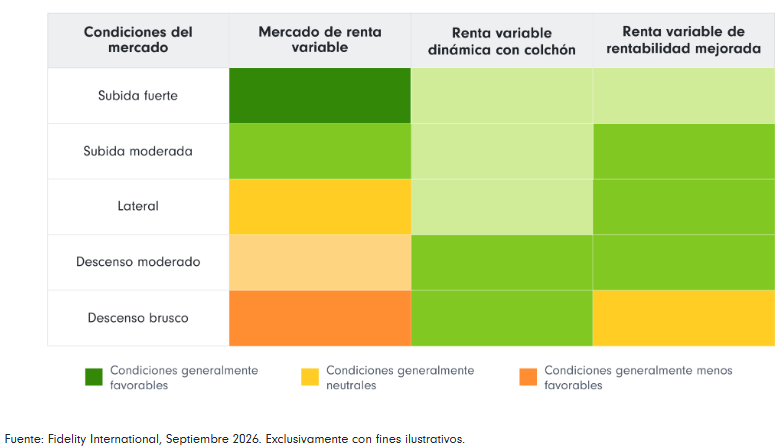
Esto significa que la estrategia puede comportarse de forma diferente en distintos entornos de mercado. En los mercados alcistas, los inversores siguen participando en las ganancias de la renta variable, aunque el coste de mantener la protección frente a las caídas puede lastrar algo las rentabilidades. Cuando los mercados bajan, la cobertura de opciones puede ayudar a amortiguar las pérdidas dentro de un rango definido. Sin embargo, en caso de una caída pronunciada, la protección es limitada y la cartera sigue expuesta a pérdidas que superen el rango protegido.
Esta mitigación de las caídas puede implementarse mediante un diferencial de opciones de venta. La estrategia compra una opción de venta por debajo del nivel actual del mercado, que empieza a ofrecer protección cuando el mercado cae por debajo de su precio de ejercicio. Al mismo tiempo, vende una opción de venta con un precio de ejercicio inferior; la prima recibida ayuda a compensar el coste de la opción de venta comprada. En conjunto, las dos opciones crean un rango definido de protección contra caídas.
Estos distintos enfoques son importantes porque, aunque las estrategias de rentas mejoradas y de protección implementan ambas una cobertura de opciones, responden a resultados diferentes para los inversores. Un inversor que busca ingresos y que se enfrenta a una menor confianza en las fuentes tradicionales de rentabilidad puede considerar relevante el concepto de renta mejorada, ya que las primas de las opciones pueden proporcionar un flujo de ingresos diferente de los cupones de los bonos o los dividendos de la renta variable. Un inversor en renta variable más consciente del riesgo puede considerar más atractivo el concepto de protección o colchón, porque la prioridad no son los ingresos, sino participar en los mercados de renta variable con mayor protección frente a caídas.
¿Por qué utilizar estrategias orientadas a los resultados?
Saber que estas estrategias de cobertura de opciones forman parte del abanico de herramientas de los inversores es solo una parte del panorama. El otro aspecto importante es comprender cómo pueden utilizarse dentro de un marco más amplio de construcción de carteras o asignación de activos y cómo pueden ayudar a lograr resultados de inversión específicos.
Históricamente, los inversores han recurrido a una combinación de acciones, bonos y activos alternativos para equilibrar los objetivos de crecimiento, generación de ingresos y gestión del riesgo. Sin embargo, las condiciones del mercado se han vuelto más complejas en los últimos años. Los mercados de renta variable siguen siendo una fuente clave de crecimiento del capital a largo plazo, pero la geopolítica, la concentración del mercado y la fragmentación geoeconómica exigen un enfoque más matizado.
Los bonos siguen desempeñando un papel importante en las carteras, pero la mayor incertidumbre sobre la inflación y la evolución de las correlaciones han llevado a muchos inversores a reevaluar los enfoques tradicionales de diversificación. Como resultado, crece el interés por herramientas que pueden ayudar a configurar las exposiciones de las carteras de forma más deliberada.
Las estrategias con cobertura de opciones pueden analizarse desde esta perspectiva. En lugar de sustituir la asignación principal de renta variable de un inversor, pueden utilizarse para modificar el comportamiento de dicha asignación, manteniendo sus características principales, pero con objetivos adicionales y específicos diseñados para lograr determinados resultados y satisfacer las necesidades de los inversores.
Puede ser necesario aceptar ciertas contrapartidas
Al analizar estas estrategias, es importante entender que ambos enfoques pueden implicar ciertas contrapartidas. Las estrategias de rentabilidad mejorada pueden mejorar el perfil de ingresos de una asignación a renta variable, pero la venta de opciones de compra puede limitar la participación en mercados con fuertes subidas.
Las estrategias de protección o con colchón implican una contrapartida diferente. La protección tiene un coste y puede lastrar las rentabilidades cuando los mercados suben. Además, el uso de un diferencial de opciones put implica que la protección se limita a un intervalo definido. La venta de la opción put con el precio de ejercicio más bajo ayuda a reducir el coste de la cobertura, pero, una vez que el mercado cae por debajo de ese precio de ejercicio inferior, la cartera queda expuesta a nuevas caídas.
En ambos casos, es importante evaluar la estructura, la cartera subyacente, el proceso de reequilibrio, la liquidez de las opciones utilizadas y la coherencia de la implementación a lo largo del tiempo. Un proceso sistemático puede ayudar a mantener esta coherencia mediante la aplicación de reglas claras sobre la selección de opciones, el reequilibrio, la diversificación de los precios de ejercicio y la gestión de los vencimientos, todo ello para mantener un camino claro hacia el resultado deseado.
Un conjunto de herramientas más amplio para lograr resultados de renta variable intencionados
A medida que los inversores dan más importancia a lo que quieren conseguir con sus asignaciones a renta variable, los ETFs basados en opciones pueden aportar otra dimensión a la construcción de carteras. Al combinar una exposición básica a renta variable con una cobertura sistemática de opciones, pueden ayudar a alcanzar objetivos específicos, como generar ingresos adicionales o mitigar las caídas, dentro de una estructura de ETF conocida. Este enfoque cobra cada vez más relevancia a medida que los inversores buscan herramientas que les ayuden a desenvolverse en mercados inciertos sin dejar de atender sus necesidades de inversión.
Tribuna elaborada por Dolly Moolchandani Chainai, Associate Investment Director en el equipo de Inversión Sistemática y Max Dawe, Director y ETF Strategist en Fidelity International.
 Por Funds Society