
Los activos administrados por las AFOREs alcanzaron US$509 mil millones a septiembre de 2026, lo que representa un crecimiento de aproximadamente 10% en dólares durante los primeros nueve meses del año. Para dimensionar esta expansión, basta recordar que al cierre de 2024 los activos ascendían a US$337 mil millones. En menos de dos años, el sistema ha incrementado sus activos administrados en 51%.
Es importante señalar que estas cifras están expresadas en dólares, por lo que su evolución refleja tanto el crecimiento de los activos en pesos como las fluctuaciones del tipo de cambio. En este mismo periodo, el crecimiento de los activos administrados medido en pesos fue de 33%.
Las inversiones alternativas mantienen su participación
A pesar del crecimiento de los activos administrados, las inversiones alternativas han mantenido una participación relativamente estable. Después de alcanzar un máximo de 8,9% de los activos en 2024, su participación se ubicó en 7,9% al cierre de 2025 y permaneció en ese nivel a septiembre de 2026.
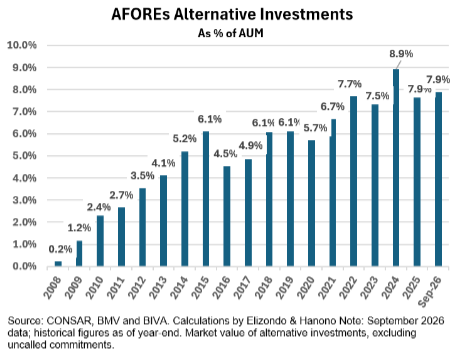
Es importante destacar que estas cifras corresponden al valor de mercado de las inversiones y no incluyen los compromisos de capital pendientes de ser llamados. Al incorporar estos últimos, estimamos que la exposición total a inversiones alternativas alcanza aproximadamente 17.4% de los activos administrados. Esta estimación considera el valor de mercado de las inversiones existentes más los compromisos pendientes de desembolso, evitando duplicar el capital previamente llamado.
En términos absolutos, las inversiones alternativas continúan creciendo. Durante los últimos cinco años han registrado una tasa de crecimiento anual compuesta (CAGR) de 18,9% en dólares, superior al 14,8% observado en los activos totales del sistema.
Durante 2024, el valor de mercado de las inversiones alternativas aumentó US$4.500 millones, mientras que en 2025 el incremento fue de US$6.400 millones. En los primeros nueve meses de 2026, el aumento acumulado asciende a US$4.000 millones.
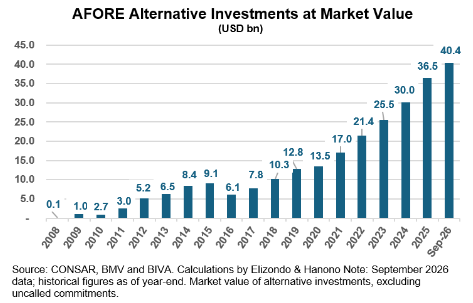
Estas cifras muestran que, aunque su participación relativa se ha estabilizado, las inversiones alternativas continúan creciendo en términos absolutos.
Una transformación estructural: de inversiones locales a internacionales
Uno de los cambios más relevantes de los últimos años ha sido la evolución de la composición de las inversiones alternativas.
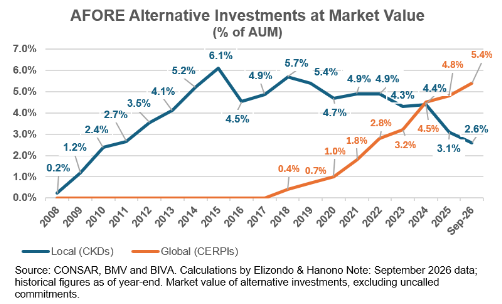
Las inversiones locales, realizadas principalmente a través de CKDs, representaban aproximadamente 6% de los activos administrados en 2018. Desde entonces, su participación ha disminuido gradualmente hasta ubicarse en 2,6% a septiembre de 2026.
En contraste, las inversiones internacionales, canalizadas principalmente mediante CERPIs, han mostrado una trayectoria ascendente. En 2020 representaban apenas 1% de los activos administrados; en 2024 alcanzaron 4,5% y a septiembre de 2026 se ubicaron en 5,4%.
Esta evolución responde a dos factores principales. Por una parte, una proporción importante de las inversiones locales ha alcanzado etapas avanzadas de maduración y desinversión. Por otra, las AFOREs han incrementado sus
compromisos con administradores internacionales, buscando diversificación geográfica, acceso a diferentes estrategias y una mayor profundidad de oportunidades de inversión.
CKDs y CERPIs: distintas etapas del ciclo de inversión
Las diferencias entre ambos mercados también se observan al analizar sus compromisos, valores de mercado y distribuciones.
A septiembre de 2026, los CERPIs registraban un valor de mercado de US$28.700 millones, compromisos por US$59.500 millones y distribuciones acumuladas de aproximadamente US$2.000 millones.
Por su parte, los CKDs presentaban un valor de mercado de US$13.800 millones, compromisos por US$29.200 millones y distribuciones acumuladas de US$18.200 millones.
La diferencia en las distribuciones es particularmente significativa y refleja las distintas etapas del ciclo de inversión en que se encuentran ambos instrumentos.
Los CKDs, con una trayectoria que se remonta a 2009, han avanzado en sus procesos de desinversión y devolución de capital a los inversionistas. Por su parte, los CERPIs, cuya trayectoria comenzó en 2016 y cuyo crecimiento se ha
concentrado en años más recientes, mantienen una mayor proporción de sus inversiones en etapas de desarrollo y maduración.
Esta diferencia ayuda a explicar la evolución de la participación relativa de las inversiones locales e internacionales dentro de los portafolios de las AFOREs.
Infraestructura: la oportunidad pendiente
En octubre de 2024, las autoridades ampliaron el límite regulatorio de inversiones alternativas de 20% a 30% de los activos administrados, con el propósito de generar mayor capacidad para financiar proyectos productivos, particularmente infraestructura.
Sin embargo, transcurridos dos años desde esta modificación, todavía no se observa una aceleración significativa de las inversiones asociada a esta mayor flexibilidad regulatoria.
La disponibilidad de capacidad regulatoria no necesariamente se traduce en inversiones inmediatas. Las AFOREs requieren identificar proyectos atractivos, evaluar sus riesgos, estructurar vehículos adecuados y cumplir con sus procesos internos de inversión.
Hacia 2027, la infraestructura podría convertirse en uno de los principales catalizadores de una nueva etapa de crecimiento de las inversiones alternativas, particularmente si se desarrolla una oferta suficiente de proyectos con estructuras y perfiles de riesgo adecuados para los fondos de pensiones.
El desafío será aprovechar la mayor capacidad de inversión de las AFOREs para canalizar una proporción creciente del ahorro para el retiro hacia proyectos productivos de largo plazo, sin perder de vista su objetivo fundamental: generar pensiones adecuadas para los trabajadores.
 Por Funds Society, México
 Por Beatriz Zúñiga