
Distribuir la exposición a renta variable entre diferentes fondos puede aportar cierta diversificación, pero un enfoque pasivo podría acarrear riesgos imprevistos y posibles trampas.
Un inversor que busque una exposición amplia y diversificada a la renta variable podría acabar invirtiendo en un fondo de renta variable global, algunos fondos regionales (por ejemplo, de EE. UU., Europa y mercados emergentes), diversas exposiciones por factores (crecimiento, calidad, etc.) y varios fondos temáticos (inteligencia artificial, infraestructuras, energía, etc.). Quizá incluso más. Parece una distribución razonable, pero ¿qué ocurre si las mismas empresas aparecen en varios de ellos? ¿O si algunos segmentos dentro de ellos son vulnerables a las mismas fuerzas de mercado, incluso teniendo cuidado de evitar solapamientos?
Puede haber buenas razones para estar invertido en cada fondo (o acción). La cuestión es si el inversor entiende la posición combinada. Añadir un fondo no implica necesariamente añadir una nueva exposición a renta variable. A veces puede aumentar la ponderación de una que ya se tiene.
Diferentes fondos pueden tener exposiciones similares
Los nombres de los fondos suelen describir mandatos, no conjuntos únicos de empresas. Una empresa puede encajar en una cartera global por su tamaño, en una cartera de crecimiento por sus perspectivas y en una cartera de calidad por su solidez financiera percibida. También puede formar parte de un fondo temático o regional. Tomemos un caso sencillo pero ilustrativo: la renta variable global y la renta variable estadounidense, una trampa de solapamiento más común de lo que cabría esperar. Añadir un fondo estadounidense a una asignación de renta variable global podría ser una sobreponderación deliberada, pero probablemente no debería confundirse con la incorporación de una nueva región (Figura 1).
Figura 1: Es probable que un fondo global pasivo ya tenga una exposición significativa a EE. UU.
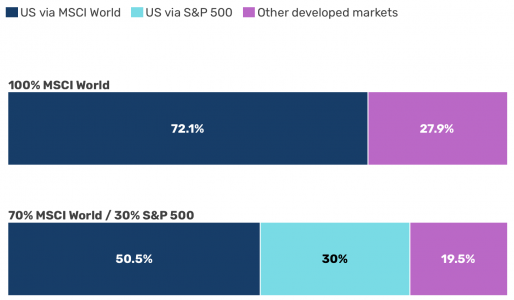
Fuente: Ficha técnica del índice MSCI World, a 31 de agosto de 2026; S&P Dow Jones Indices, S&P 500; cálculos de Man. La ponderación de EE. UU. en el índice MSCI World era del 72,14 %. La combinación ilustrativa supone una asignación del 70 % al MSCI World y del 30 % al S&P 500, centrado en EE. UU.; su exposición a EE. UU. se calcula a partir de esas ponderaciones de asignación. El gráfico muestra la exposición por países de los índices, no los solapamientos en las posiciones individuales, la composición de ningún fondo concreto ni las fuentes geográficas de los ingresos de las empresas. No se puede invertir directamente en los índices.
Una vez más, la superposición no es un problema en sí misma. Es posible que un inversor desee específicamente tener una mayor exposición a una empresa, una región o un tema concreto. El posible riesgo surge cuando una cartera acumula esa exposición sin que nadie haya tomado explícitamente esa decisión.
Incluso fondos diferentes pueden compartir vulnerabilidades similares
Un fondo de renta variable del Reino Unido podría tener en cartera constructoras de viviendas, mientras que un fondo europeo invierte en sociedades inmobiliarias comerciales que cotizan en bolsa. Sus ingresos y mercados difieren, pero unos costes de financiación más elevados podrían perjudicar a ambos, al hacer que las hipotecas resulten menos asequibles para los compradores y que la refinanciación resulte más cara para los propietarios. Esta exposición común resulta más fácil de detectar cuando uno se pregunta qué podría salir mal para cada fondo, en lugar de qué acciones comparten.
Un ejemplo más. Un fondo de software estadounidense y un fondo de biotecnología europeo pueden parecer que tienen pocos solapamientos empresariales evidentes. Pero si ambos invierten en empresas cuyo valor depende en gran medida de los beneficios futuros previstos, un aumento de las expectativas de tipos de interés podría lastrar las valoraciones de estas acciones. Sus riesgos específicos por empresa pueden seguir siendo bastante diferentes, mientras que su sensibilidad al coste del capital puede ser compartida.
Ninguno de estos resultados es inevitable. En nuestra opinión, la clave está en tratar de identificar las sensibilidades compartidas, en lugar de limitarse a confiar en las diferentes exposiciones para lograr la diversificación.
Las perspectivas de las acciones pueden cambiar rápidamente en el entorno actual
Un ejemplo es cómo una empresa de servicios públicos «defensiva» podría pasar a formar parte de una historia de crecimiento. Las empresas de servicios públicos han atraído tradicionalmente a los inversores por su demanda y sus dividendos relativamente predecibles. Pero el aumento de la demanda de electricidad por parte de los centros de datos ha convertido el potencial de crecimiento en una parte estructural de su historia. Eso podría cambiar la forma en que los inversores valoran las empresas de servicios públicos y cómo podrían reaccionar si cambian las expectativas sobre la construcción de centros de datos.
Para obtener una perspectiva más amplia del mercado, basta con echar la vista atrás al mercado bursátil mundial de los últimos años. La tendencia del mercado es importante, pero es probable que no refleje lo que estaba ocurriendo dentro del mercado de valores. Un índice puede caer en su conjunto mientras que uno de sus sectores se dispara. Tomemos como ejemplo el año 2022. Ese año fue una anomalía en más de un sentido, pero ilustra claramente cómo un contexto energético inusual (una demanda ya en contracción tras la pandemia del COVID, amplificada por la crisis de suministro provocada por la guerra entre Rusia y Ucrania) se convirtió en un ejemplo claro de por qué la afirmación de que “las acciones cayeron” puede describir el rendimiento de un índice, pero no todas las oportunidades que este ofrece. En 2022, el índice MSCI World Energy se disparó más de un 40 %, mientras que el índice MSCI World cayó más de un 17 %1.
De la inversión en renta variable a la estrategia de renta variable
Más allá del análisis comparativo de fondos, o incluso de las comparaciones acción por acción, creemos que esto pone de manifiesto cómo un inversor podría aplicar un enfoque que vaya de la inversión en acciones a la estrategia de renta variable. Es decir, no centrarse únicamente en la función que cada posición o exposición en acciones está destinada a cumplir en una cartera, sino también pensar en el enfoque desde un punto de vista estratégico más amplio.
Por un lado, están la propia exposición, que ya hemos comentado aquí. Un fondo de renta variable puede ofrecer una exposición amplia al mercado. Otro puede reflejar una idea de gran convicción. Un tercero puede buscar oportunidades que dependan menos de la subida del mercado en general. Todas ellas pueden desempeñar un papel válido, pero es posible que ofrezcan menos diversificación de lo que uno cree. Puede ser intencionado tener dos exposiciones que sirvan para el mismo propósito. Pero si resulta difícil explicar la diferencia, estas asignaciones merecen ser revisadas.
Esto no es un argumento a favor de estar invertidos en menos fondos de renta variable o de reducir las exposiciones intencionadamente. Es más bien una invitación a analizar con honestidad lo que se tiene, por qué y cómo.
El “cómo” es lo que realmente nos resulta interesante. Cómo los inversores podrían diversificar el propio enfoque de inversión en renta variable y no limitarse a buscar la diversificación entre distintos fondos o posiciones. El “cómo” se centra en la diversificación a través de estrategias complementarias, en lugar de depender de una sola acción, un solo fondo o incluso una sola estrategia de renta variable.
Hablaremos de ello próximamente.
Tribuna firmada por Edward Cole, director de Inversiones Discrecionales de Man Group
1. MSCI, ficha técnica del índice MSCI World Energy, tabla de rentabilidad anual (%), 2022; rentabilidad bruta en dólares estadounidenses.
La correspondiente entidad de Man identificada a continuación (colectivamente la “Sociedad”) comunica y/o distribuye la presente información con sujeción a las siguientes condiciones y restricciones en sus territorios respectivos.
Las opiniones expresadas son las del autor y pueden no ser compartidas por todo el personal de Man Group plc (“Man”). Estas opiniones están sujetas a cambios sin previo aviso, tienen un carácter meramente informativo y no constituyen una oferta o invitación para realizar una inversión en ningún instrumento financiero ni en ningún producto al que la Sociedad y/o sus sociedades del grupo presten servicios de asesoramiento en materia de inversiones o cualquier otro servicio financiero. Las organizaciones, los instrumentos financieros o los productos descritos en esta publicación se mencionan únicamente a modo de referencia, por lo que no deben considerarse una recomendación para su compra o venta. Ni la Sociedad ni los autores serán responsables ante ninguna persona por cualquier actuación llevada a cabo basándose en la información proporcionada. Algunas de las declaraciones contenidas en el presente documento sobre objetivos, estrategias, perspectivas u otros asuntos no históricos pueden ser declaraciones acerca del futuro y se basan en parámetros y expectativas actuales. Dichas declaraciones acerca del futuro se refieren únicamente al momento en que se realizan y la Sociedad no asume ninguna obligación de actualizarlas o revisarlas. Dichas declaraciones acerca del futuro están sujetas a riesgos e incertidumbres que pueden hacer que los resultados reales difieran sustancialmente de los contenidos en las declaraciones. La Sociedad y/o sus sociedades del grupo pueden o no mantener posiciones en cualquiera de los instrumentos financieros mencionados y pueden o no estar negociando activamente con cualquiera de dichos valores. La rentabilidad pasada no es indicativa de la rentabilidad futura.
Salvo que se indique lo contrario, la información proporcionada ha sido facilitada por las entidades jurídicas que se enumeran a continuación.
Espacio Económico Europeo: A menos que se indique lo contrario, este material es comunicado en el Espacio Económico Europeo por Man Asset Management (Ireland) Limited (“MAMIL”), que está registrada en Irlanda con el número de sociedad 250493 y tiene su domicilio social en 70 Sir John Rogerson’s Quay, Grand Canal Dock, Dublín 2, Irlanda. MAMIL está autorizada y regulada por el Banco Central de Irlanda con el número C22513.
Esta información es de carácter privado y no puede ser reproducida o difundida de otro modo, en su totalidad o en parte, sin consentimiento previo por escrito. Todos los servicios de datos e información disponibles procedentes de recursos de carácter público utilizados en la elaboración de esta documentación se consideran fiables. Sin embargo, no se garantiza la exactitud. © Man 2026

 Por Beatriz Zúñiga
 Por Funds Society