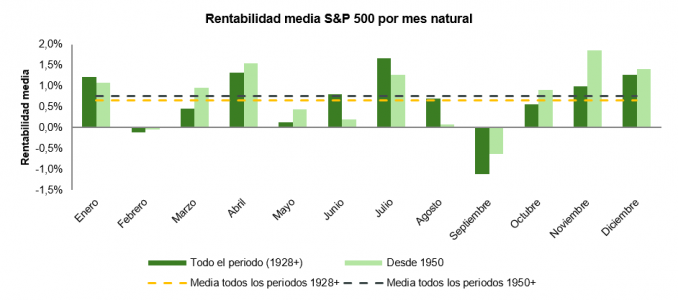
Septiembre fue, como se esperaba, un mes negativo para la rentabilidad de la bolsa. Sin embargo, de acuerdo con pautas estacionales históricas, ahora entramos en el período más amable para los inversores en mercados de acciones.
Con la rentabilidad del T-Bond en máximos de los últimos 19 años, la intensificación de los conflictos en Ucrania e Irán y las dudas persistentes en torno a la sostenibilidad de la inversión en la temática de IA, el mercado se ha atascado en septiembre y el sentimiento inversor también ha acusado la falta de visibilidad. Y, a pesar de todo ello, esta semana el S&P 500 ha vuelto a marcar máximos históricos.
La compresión de múltiplos, en un entorno de crecimiento muy fuerte en beneficios por acción, ha actuado como protección ante la incertidumbre geopolítica y el aplanamiento en la curva de tipos.
Lo cierto es que los indicios apuntan a un final de año interesante en las bolsas.
Inflación, Fed y los grupos de trabajo de Warsh
Los últimos datos de empleo, con un crecimiento en nóminas peor de lo esperado en EE. UU., consolidan la idea de que el foco de atención para la Fed continúa estando en la inflación.
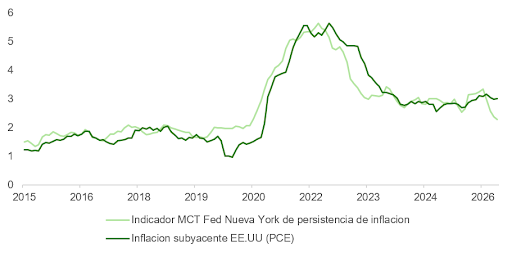
Asimismo, la última publicación del PCE de la semana pasada —junto con la caída en el precio del barril de crudo— ofrece señales positivas a corto plazo, que confirman unas expectativas de inflación (medidas con los breakevens a 5 años dentro de 5 años) que han venido retrocediendo los últimos meses y se acercan a la marca de 2%. Además, existen indicios que apuntan a un descenso en presiones estructurales en precios. El indicador de tendencia de la inflación del PCE de EE. UU. que calcula la Fed de Nueva York y que trata de capturar la persistencia de presiones inflacionistas viene cayendo desde abril y, aunque es una serie sujeta a revisiones, el termómetro de inflación “en tiempo real” de Truflation ofrece una perspectiva similar.
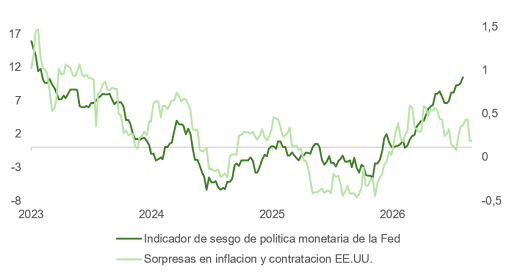
No deja de ser curioso que las sorpresas en datos de inflación y contrataciones en EE. UU. hayan remitido considerablemente desde junio, mientras la Fed endurece su discurso. No obstante, la divergencia no implica necesariamente una incoherencia: la Fed reacciona al nivel de la inflación —con el PCE subyacente aún en el 3,4%, tras cinco años por encima del objetivo— más que al ritmo de las sorpresas, y con un tipo real cercano al ~0,5% considera que su política apenas es restrictiva. A ello se suma un componente de credibilidad: un nuevo presidente bajo presión pública para bajar tipos tiene incentivos para demostrar independencia antes de abrir la puerta a un giro.
Los resultados de los grupos de trabajo de la Fed (comunicación, balance, fuentes de datos, productividad y empleo, y marco de inflación) podrían ser una inesperada noticia positiva de cara a final de año. Revisar el marco de inflación no se puede hacer con credibilidad si la Fed parece blanda mientras lo hace. El grupo de fuentes de datos podría ser la clave: Warsh prefiere indicadores de inflación de mercado y en tiempo real (breakevens, mediciones del estilo de Truflation), y hoy esos indicadores apuntan a la desinflación. Es una hipótesis, pero vigilaría ese grupo como posible catalizador de un giro hacia una política menos dura en 2027.
Valoración, elecciones y resultados: el caso alcista
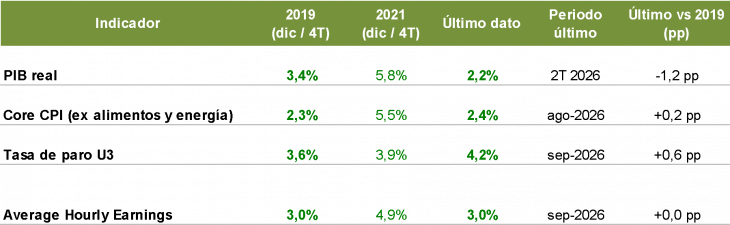
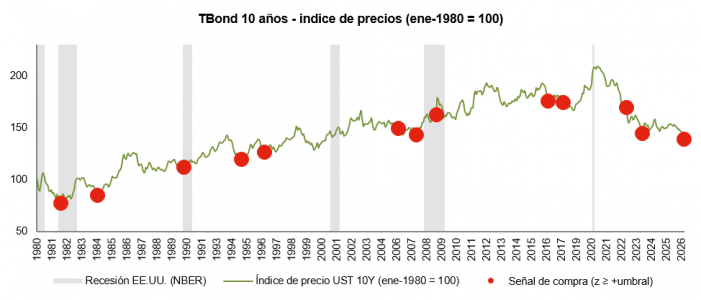
El crecimiento real de la economía estadounidense, los salarios y la inflación están muy cerca ya de la etapa previa a la escalada en IPC generada por el COVID. Aunque esto no significa que volvamos a ver un entorno de tipos similar al de entonces, sí parece que la curva mantiene un recelo excesivo en lo que a expectativas de subidas de tipos se refiere. El repunte en la TIR del bono respecto al crecimiento estimado de PIB en EE. UU. para los próximos 12 meses se sitúa en más de 1,5 desviaciones estándar, un umbral que, desde 1980, ha resultado en el pasado en repuntes en precio del bono.
Si esto vuelve a suceder, en un entorno de sólido crecimiento en beneficios corporativos, el múltiplo del S&P 500 tendría margen para recuperarse.
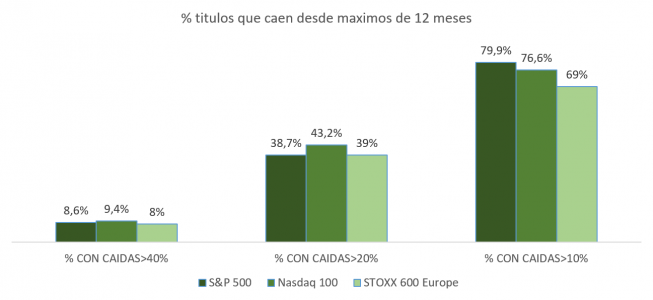
Un 38,7% de las acciones que componen el S&P 500 acumulan caídas del 39% desde sus máximos de los últimos 12 meses. Con el mercado anticipando un mayor endurecimiento en política monetaria del que transmite el “mapa de puntos” de la Fed, el contexto parece el idóneo para que se produzca, antes de final de año, un repricing positivo para los activos de riesgo.
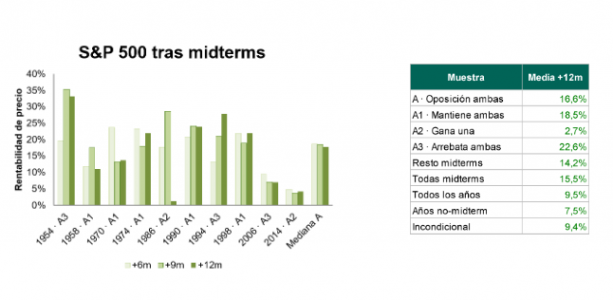
Estamos a solo unas semanas de las elecciones legislativas. Las casas de apuestas y las encuestas muestran cierto equilibrio en el Senado (con inercia positiva para los demócratas), y certeza respecto a la pérdida de la Cámara de Representantes por parte de los republicanos. Desde 1950 se registran tres episodios (de las 19 midterms que han tenido lugar desde 1950) en los que la oposición (en este caso, los demócratas) arrebató el control de ambas cámaras al partido incumbente. 12 meses después de las elecciones, las rentabilidades son positivas en todos los casos y superan, en promedio, tanto la rentabilidad del S&P 500 en todos los periodos como la rentabilidad incondicional y la registrada en las 19 midterms analizadas desde 1950. El precedente histórico es favorable, pero, teniendo en cuenta que solo 3 de los 19 procesos observados mostraron el resultado probable el 4 de noviembre, el argumento sólido que apoya un buen comportamiento post elecciones es el ciclo de midterms, no la composición del Congreso.
En la misma línea y, como explicamos más arriba, el periodo comprendido entre octubre y diciembre es históricamente el más rentable para los inversores. El mercado ha depurado la sobrecompra técnica, y el sentimiento inversor ha pasado a ser menos optimista y más escéptico.
Finalmente, la próxima semana comienza en EE. UU. el periodo de publicación de resultados, y el tercer trimestre se perfila como positivo para los inversores. El consenso anticipa que los 11 sectores industriales que componen el S&P 500 comuniquen crecimiento de los ingresos y las ganancias, una situación casi insólita en los últimos 25 años. La barra, no obstante, está más alta que en trimestres anteriores.
 Por Carlos Ruiz de Antequera