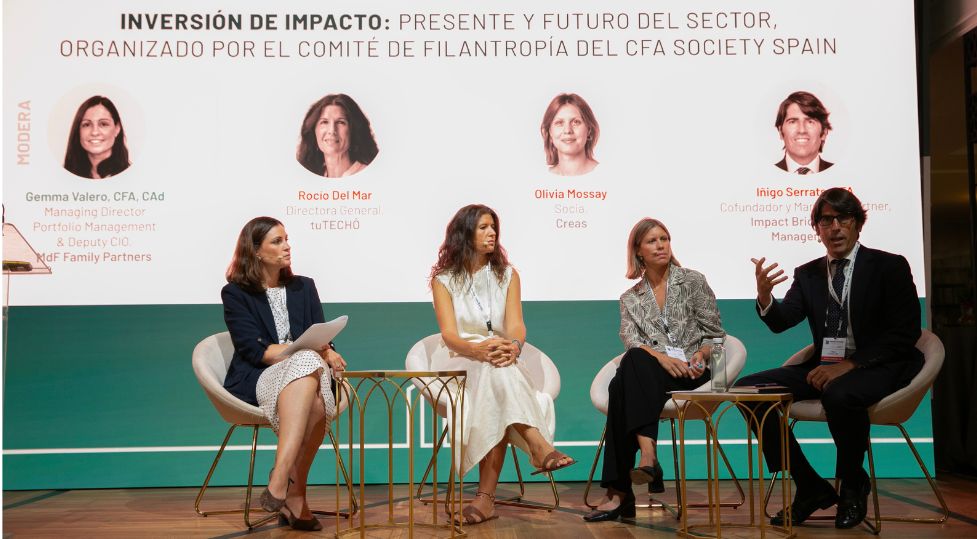
La inversión en impacto tuvo un lugar destacado en la II edición del Funds Society Leaders Summit, organizada en colaboración con CFA Society Spain. En el panel «Inversión de Impacto: presente y futuro del sector, organizado por el Comité de Filantropía del CFA society Spain y moderado por Gemma Valero, Managing Director, Porfolio Manager & Deputy CIO de MdF Family Partners, no solo se dejó claro las características de la inversión de impacto, sino cuáles son los objetivos de las firmas a la hora de abordar la inversión con impacto en la sociedad y rentabilidad para el inversor.
Íñigo Serrats, co fundador de Impact Bridge, arrancó la mesa redonda con su definición de inversión de impacto y las diferencias con la inversión ESG. “La inversión de impacto simultáneamente genera un retorno social y medioambiental y un retorno financiero positivo”, afirmó, para recalcar la importancia de la generación de beneficio para no confundir este tipo de inversión con la filantropía. Serrats detalló las cinco características clave de la inversión de impacto: intención ex ante por parte del sector o del proyecto en el que invierte de generar un determinado impacto; tiene que haber una medición y una trazabilidad del impacto generado; correcta identificación del beneficio que se va a generar en esta inversión; la adicionalidad, es decir, el mayor impacto marginal posible en un nuevo euro o dólar invertido en un determinado activo y, finalmente, causabilidad de la inversión y el impacto del sistema.
Olivia Mossay, socia en Creas, aclaró el concepto de empresa de impacto: “Una empresa que tiene ligado a su modelo de negocio el impacto, es decir, a mayor venta de sus productos públicos, mayor generación de impacto. Eso es lo que le distingue de ESG”, declaró Mossay. En este punto, puso como ejemplo la última inversión de la firma, en una empresa que se llama Desconecta, especializada en salud mental para adolescentes. “Esta empresa tiene una tasa de éxito del 95%. Esto es una empresa de impacto, ya que a mayor venta de su servicio, cuantas más clínicas hay a lo largo de España, mayor generación de impacto posible. La diferencia con la inversión responsable es que no queremos evitar un daño, sino queremos proponer que se produzcan bienes”, explicó.
Por su parte, Rocío del Mar, directora de tuTECHÔ, aseguró que el hilo conductor que mueve a las firmas de inversión de impacto es usar estructuras financieras disponibles con un propósito social. “Da igual que sea deuda, capital riesgo o activos inmobiliarios como nosotros. Es decir, es realmente un proyecto de capacitación que estamos usando una sociedad y un vehículo financiero con un propósito social”, apuntó. Asimismo, aclaró que la inversión de impacto nace desde el conocimiento de un problema, “de un reto que se quiera abordar”, que en su caso es el hogarismo, “que afecta a más de 40.000 personas en España que carecen de un hogar seguro”. Su enfoque de este objetivo fue desde una solución empresarial y vieron que necesitaban crear un parque de vivienda social con una carcasa empresarial.
Mossay, tras insistir en su foco en la medición del impacto, también desveló el esfuerzo de la firma en ser muy rigurosos, “no solamente en términos de invertir, sino durante toda la vida de la inversión”. También afirmó que les mueve “poner talento y dinero para proyectos sociales y ambientales”, de tal manera, que considera la inversión de impacto “como una palanca de valor”.
Activos
Sobre los activos que utilizan para alcanzar los retos de la inversión de impacto, Serrats rememora que en Impact Bridge, desde el principio, tenían la idea de abordar retos a los que se enfrenta la humanidad. Y, para ello, “uno de los aspectos más importantes era identificar los activos con los que desde el lado de la industria financiera se podían poner medios para abordarlos”. En este punto, admitió haberlos encontrado en “distintos ámbitos: primero en el mundo de la deuda, y también en el private equity, con fondos más especialistas y con vocación de largo plazo”. El resultado es obtener oportunidades en distintos nichos, desde el ámbito del real estate, la deuda, el private equity o infraestructuras, entre otros.
Sobre la deuda, Serrats apunta que su enfoque ante este activo es “qué podemos aportar nosotros”. Rememora que, en el arranque de la firma, había muchos fondos de impacto en el mercado español, casi todos con un enfoque de inversión a través del ciclo de la inversión capital. Para diferenciarse, optaron por la deuda, que, por otra parte, “podría ser mucho más fácil para dar el primer paso” por la gama de oportunidades que implica, además de la necesidad de los inversores y que la deuda ofrece un buen binomio de rentabilidad / riesgo, y de generar un impacto significativo. Sin olvidar la “importante” adicionalidad de la deuda, “porque hay proyectos en los que la participación en el equity no es posible” y que la deuda “es un instrumento menos intrusivo para los proyectos de impacto”.
Mossay, por su parte, explicó el proceso de selección de compañías en Creas. Aseguró que vieron un mercado desatendido, y, por lo tanto, “una oportunidad de inversión”. La directiva adelantó que ahora están pensando en nuevas estrategias más nicho, para poder traer una experiencia más específica a lo que van aprendiendo. “Estamos enfocados en temas verticales, que denominamos “empoderar”, “cuidar” y “regenerar”. Somos especialistas en educación y en empleo y estamos intentando invertir en agricultura regenerativa”, apunta y añade que buscan originalidad y la han encontrado en los fondos de deuda.
El modelo de tuTECHÔ también es, en cierta manera, novedoso. Del Mar trató de explicarlo en el panel. “Somos una socimi social; el propósito es crear un parque de vivienda social permanente para las entidades sociales que las necesiten”, afirmó para argumentar que con esta actividad se pretende aprovechar toda la vivienda vacía que hay en España. En este punto, añade que “en realidad somos un ecosistema de alianzas, que es lo que nos hace únicos y que el modelo evolucione”. También recordó que ser una socimi les obliga a cotizar en bola y, por lo tanto, “democratizar la inversión de impacto”.
Impact washing
Uno de los retos que afronta la inversión de impacto es el impact washing. “Nos preocupa desde el principio”, señaló Serrats, que admitió que imponen covenants de impacto, penalizan a las empresas si no se cumplen los objetivos de impacto con mayores intereses de deuda, etcétera. De tal manera que implica “ofrecer una put de impacto a favor del inversor si no se cumple el objetivo de impacto, ya que repercute en una mayor rentabilidad”. Mossay, por su parte, explicó que en Creas se alinean los incentivos del equipo con los KPIs de impacto y De Mar, en tuTECHÔ, han blindado la misión de vivienda social en los estatutos de la firma.