
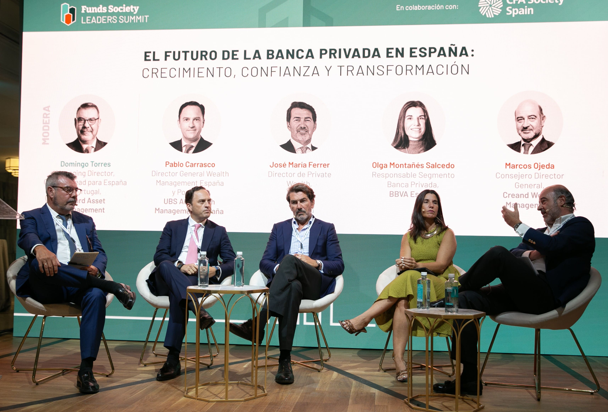
La banca privada está viviendo un momento de evolución imparable. La gran transferencia de riqueza entre generaciones y la revolución que está aportando la IA están impulsando una evolución en los modelos de banca privada y en el trabajo del día a día del banquero privado, pero sin perder de vista el pilar básico del negocio, establecer una relación de confianza entre clientes. Tanto es así que Domingo Torres, Country Head de Lazard AM para España y Portugal, habla incluso de “la confianza como patrimonio inmaterial de la banca privada”. Torres actuó como moderador del panel “El futuro de la Banca Privada en España: Crecimiento, Confianza y Transformación”, celebrado en el marco del II Funds Society Leaders Summit celebrado en Madrid, y en el que participaron como panelistas José María Ferrer, director de Private Wealth de Abanca; Olga Montañés, responsable del segmento de banca privada de BBVA; Marcos Ojeda, Consejero Director General de Creand Wealth Management, y Pablo Carrasco, Director General de Wealth Management para España y Portugal de UBS AG, Wealth Management España.
¿En qué punto está la banca privada en España?
La banca privada española atraviesa un momento de transformación marcado por el crecimiento del patrimonio gestionado, la evolución de las necesidades de los clientes y la necesidad de adaptar los modelos de servicio a las nuevas generaciones. Las estrategias desplegadas por las entidades que operan en España son variadas, y así lo demostraron los panelistas.
En BBVA, Olga Montañés, responsable del segmento de banca privada, puso el foco en la amplitud de capacidades de la entidad. BBVA cuenta con cerca de 200.000 clientes de banca privada en España y un equipo amplio que permite mantener una relación cercana y personalizada; “Lo más destacado de nuestro modelo es nuestro equipo, que es muy amplio y nos permite ofrecer esa cercanía de poder tener a tu experto al lado. Ofrecemos contacto directo y personalizar mucho tanto la oferta como el servicio”, explicó.
A ello suma la posibilidad de apoyarse en otras áreas del grupo, como Asset Management, para ofrecer una propuesta amplia. La presencia internacional y la escala de BBVA también le permiten afrontar los cambios regulatorios y tecnológicos, así como acceder a mercados y conocimiento especializado.
En esta misma línea, Pablo Carrasco, director general de Wealth Management España y Portugal de UBS AG, señaló que la banca privada no podía limitarse a la gestión de inversiones. Su función, explicó, abarca el acompañamiento estratégico de clientes, familias y grupos empresariales, con una relación que puede prolongarse durante generaciones. «La confianza es fundamental», afirmó, al tiempo que destacó que el entorno ofrecía oportunidades de crecimiento para el negocio de gestión patrimonial, particularmente para el mercado español: “En España cada vez hay más personas con un ahorro que pueden destinar a la gestión patrimonial a largo plazo y cada vez hay más personas por un nivel de cultura financiera, que pueden aprovechar bien los servicios de una entidad de banca privada”.
José María Ferrer, director de Private Wealth de Abanca, describió por su parte la evolución de la entidad hacia un modelo que combina la especialización de una boutique con las capacidades de un banco comercial. La aspiración era ofrecer un «one stop shop», de manera que el cliente pudiera encontrar en una misma entidad las distintas soluciones financieras que necesita. En su opinión, el tamaño también resulta relevante para afrontar inversiones en tecnología, cumplimiento normativo y acceso a activos globales.
Desde Creand Wealth Management, su consejero director general, Marcos Ojeda, puso el foco en un modelo más boutique, en el que las personas constituyen uno de los elementos centrales de la propuesta: “Las personas son el pilar del crecimiento, el pilar de la satisfacción del cliente y el pilar también del asset allocation de cualquier oferta de producto”.
La entidad cuenta con licencia bancaria y puede cubrir tanto las necesidades patrimoniales como otras necesidades financieras del cliente, pero Ojeda incidió especialmente en dos aspectos que considera fundamentales para diferenciarse de la competencia: “La ventaja competitiva está en combinar capacidades de una entidad sólida con cercanía y especialización”.
El tamaño importa, pero importa más la confianza
No obstante, aunque los participantes coincidieron en que la escala proporciona capacidades, tecnología, acceso a productos y recursos, todos afirmaron que no garantiza por sí misma la confianza del cliente.
Pablo Carrasco puso especialmente el foco en el cambio generacional que afronta la industria. UBS había analizado este proceso en un estudio realizado con más de 200 miembros de las nuevas generaciones en distintos países. Según explicó, para estos futuros herederos la transmisión patrimonial no representa únicamente la recepción de activos, sino también una responsabilidad. Y existe un desafío para las entidades: antes de recibir el patrimonio, el 77 % de los encuestados señalaba como principal referencia a amigos, familiares y family offices, por encima de los banqueros o asesores actuales.
Para Carrasco, este dato demostraba que la confianza no se transmite automáticamente de una generación a otra. «La confianza se gana grano a grano y se pierde kilo a kilo», afirmó. Por ello, las entidades deben empezar a construir la relación con las siguientes generaciones antes de que llegue el momento de la transmisión, adaptando el lenguaje, ofreciendo formación y creando espacios de conexión con los jóvenes inversores.
Marcos Ojeda coincidió en que la confianza no se hereda. La relación con la siguiente generación debe construirse de nuevo y requiere tiempo. «La confianza es tiempo», insistió, antes de subrayar que esa confianza se construye especialmente durante los periodos de calma, pero se demuestra cuando llegan las dificultades.
Olga Montañés incidió también en el cambio en los hábitos de las nuevas generaciones y en la necesidad de que las entidades sean capaces de anticiparse a sus necesidades. La educación financiera adquiere en este contexto una importancia creciente, especialmente ante una generación más familiarizada con la tecnología y expuesta a múltiples fuentes de información: “Una persona joven puede sorprenderse de cómo le podemos ayudar, como un banco puede estar cerca y brindar esa profesionalidad”. “Creo que nuestro rol de educación es clave para que esas nuevas generaciones no se dejen llevar por los influencers y por ideas que son de muy corto plazo”, añadió.
José María Ferrer añadió la relevancia de la gobernanza familiar y del acompañamiento en los procesos de sucesión, especialmente ante una brecha generacional que puede dificultar la comunicación entre las distintas generaciones de una familia.
La inteligencia artificial cambia el trabajo del banquero, pero no la relación
La tercera cuestión abordada durante el panel fue el impacto de la inteligencia artificial en el presente y futuro de la banca privada. Los cuatro ponentes coincidieron en que la tecnología ya estaba modificando la actividad del banquero, aunque no apuntaron a una sustitución de la figura humana, sino a una transformación de sus funciones.
Para Pablo Carrasco, la IA permite mejorar el servicio, facilitar el acceso a la información y optimizar determinados procesos, pero la intervención humana continúa siendo necesaria cuando las necesidades del cliente son más complejas, especialmente en cuestiones familiares, empresariales o fiscales.
José María Ferrer señaló que uno de los principales beneficios se encuentra en la reducción de la carga administrativa y regulatoria. La automatización permite liberar tiempo del banquero para dedicarlo a la actividad comercial, al estudio y, sobre todo, a la relación con el cliente.
Olga Montañés explicó que BBVA ya estaba desarrollando distintas iniciativas de IA y que uno de sus principales impactos se producía en las tareas cotidianas del banquero. La tecnología puede facilitar la elaboración de propuestas, mejorar la comunicación con los clientes y aumentar la capacidad de personalización, permitiendo que el profesional concentre más tiempo en el asesoramiento.
Marcos Ojeda resumió esta transformación señalando que la IA puede automatizar numerosas funciones y liberar tiempo para la atención al cliente y la toma de decisiones. «No creo que la IA vaya a sustituir al buen banquero nunca, pero probablemente sí acabe sustituyendo al que no la utilice», afirmó. Una idea que José María Ferrer sintetizó al cierre del debate: «El motor es el banco, y el volante es el banquero».

 Por Funds Society