Las distribuciones globales de dividendos alcanzaron un máximo histórico de 881.000 millones de dólares en el segundo trimestre de 2026, un 8% más que un año antes, pese a un entorno macroeconómico complejo1. Europa concentró buena parte de este crecimiento, con dividendos por valor de 323.000 millones de dólares 1. Asimismo, la solidez de los fundamentales en Norteamérica y en los mercados emergentes, excluida China, respaldada por unos sólidos flujos de caja procedentes del sector de materias primas, aportó un impulso adicional al crecimiento de los dividendos. De cara a los próximos meses, la atención de los inversores probablemente se centrará en el aumento de las distribuciones procedentes de mercados emergentes ricos en recursos naturales y en el creciente papel de las grandes compañías tecnológicas estadounidenses como generadoras fiables de rentas para los accionistas.
El sector financiero lidera los dividendos en Europa
Las compañías europeas marcaron la pauta en el segundo trimestre, tanto por volumen de dividendos como por la composición de las distribuciones. Los valores financieros, que habitualmente figuran entre los 20 mayores pagadores de dividendos del mundo durante la temporada alta de reparto, lideraron los pagos en la región.
Cómo las grandes tecnológicas están transformando el panorama de los dividendos en Norteamérica
Distribución de dividendos en Norteamérica en los últimos cuatro años
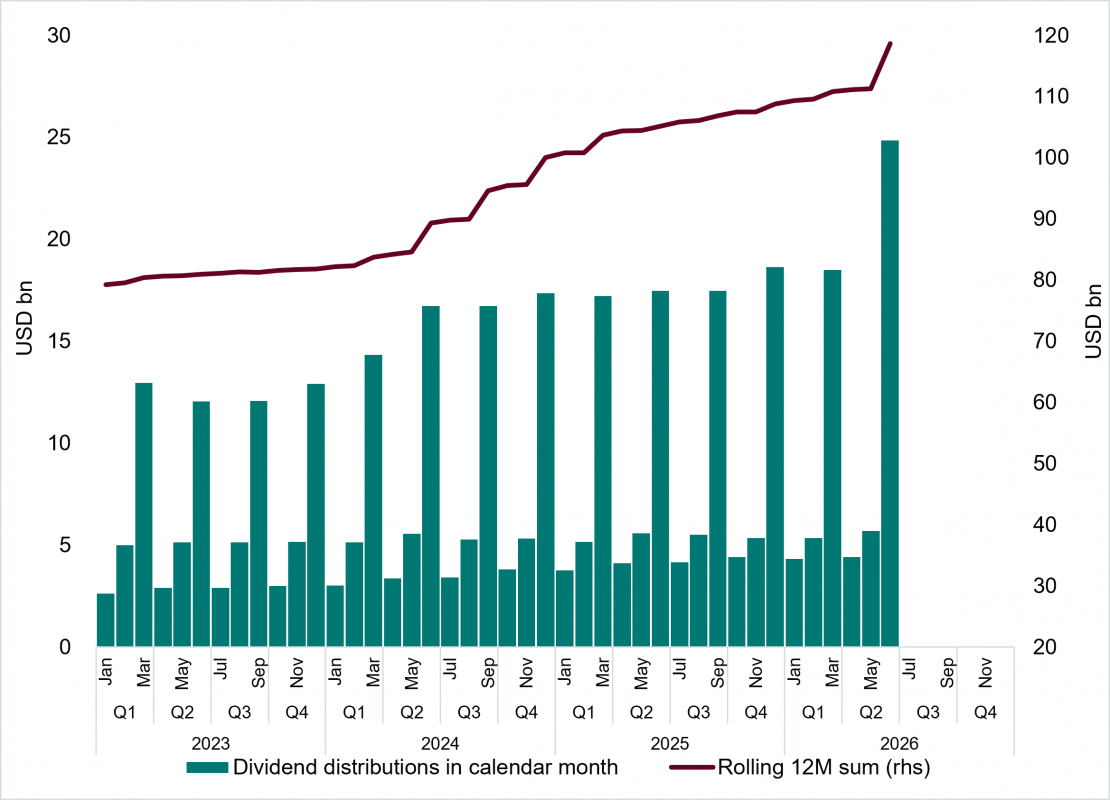
Fuente: Vanguard, FactSet. Información del 1 de enero 2023 al 30 de junio 2026, basada en los componentes del índice FTSE All-World.
En Europa continental (excluido el Reino Unido), los dividendos crecieron un 6% interanual, impulsados por los importantes pagos realizados por aseguradoras y entidades financieras (+15.200 millones de dólares) 1. Estas distribuciones, junto con las de algunas grandes compañías de consumo básico, compensaron la debilidad observada en el sector de consumo discrecional. Por el contrario, varias compañías de referencia de los sectores automovilístico y lujo redujeron sus dividendos ordinarios, reflejando la debilidad de la demanda china, las presiones sobre las exportaciones y una competencia cada vez más intensa. En el Reino Unido, el crecimiento de los dividendos fue más generalizado. Los sectores financiero, de materiales, consumo básico y energía contribuyeron a un incremento interanual del 12% 1, con las grandes compañías energéticas beneficiándose de unos precios de las materias primas elevados y volátiles.
La tecnología se convierte en el principal motor de crecimiento en Norteamérica
Durante el primer semestre de 2026, los dividendos en Norteamérica aumentaron en 17.000 millones de dólares (+9 %), hasta alcanzar los 204.000 millones de dólares 2, impulsados principalmente por las grandes compañías tecnológicas y las inversiones vinculadas a la inteligencia artificial. Partiendo de una base relativamente reducida, la tecnología fue el principal motor del crecimiento de los dividendos en Norteamérica durante el segundo trimestre. El sector incrementó sus distribuciones en 7.800 millones de dólares respecto al año anterior, más de tres veces la contribución realizada por el sector financiero (2.500 millones de dólares)1.
En términos absolutos, las compañías tecnológicas norteamericanas han adquirido ya una dimensión relevante como pagadoras de dividendos. Con distribuciones totales de 35.000 millones de dólares, el sector prácticamente igualó al financiero, que repartió 35.600 millones de dólares1 durante el trimestre. El próximo catalizador de crecimiento podrían ser los denominados hyperscalers, cuya creciente escala y madurez les permite adoptar políticas de dividendos más generosas. Esto refuerza una tendencia cada vez más visible: las grandes tecnológicas están ganando peso como distribuidoras de dividendos.
Los mercados emergentes muestran Fortaleza
Los mercados emergentes, excluida China, también contribuyeron de forma significativa al crecimiento de los dividendos en el segundo trimestre. Las distribuciones aumentaron en 16.700 millones de dólares, un 16,2% interanual, hasta alcanzar los 144.000 millones de dólares 1. Los sectores financiero, consumo discrecional, materiales e industrial registraron mayores distribuciones, lo que apunta a una recuperación más amplia de los dividendos en la región, más allá de los resultados de compañías concretas.
Horizonte prometedor para el tercer trimestre
De cara al tercer trimestre, la atención seguirá centrada en los mercados emergentes, especialmente en sectores cíclicos como materiales, energía e industriales. La clave será comprobar si la fortaleza de las materias primas se traduce en mayores dividendos. En lo que queda de año, la atención seguirá centrada en las compañías tecnológicas estadounidenses y en su creciente apuesta por los dividendos frente a las recompras de acciones.
Para los inversores globales, los dividendos del sector tecnológico estadounidense complementan cada vez más las distribuciones de los mercados internacionales, tradicionalmente dominadas por los sectores financiero y energético. Su creciente contribución podría reducir la estacionalidad de los dividendos y diversificar las fuentes de rentas de las carteras orientadas al crecimiento. A medida que las compañías tecnológicas maduras consolidan su papel como distribuidoras de dividendos, ayudan a estrechar la brecha entre la inversión en valor y la inversión en crecimiento.
Tribuna de Viktor Nossek, Director de inversión analítica de producto en Vanguard Europa
Para más información sobre el papel de los dividendos en la inversión a largo plazo y los factores clave en la selección de índices, sigue leyendo aquí: https://www.es.vanguard/profesionales/analisis/global-dividends-a-counterweight-to-the-ai-trade
- Fuente: Vanguard, FactSet. Data from 1st April 2026 to 30th June
- Fuente: Vanguard, FactSet. Data from 1st January 2026 to 30th June
Disclaimer ES:
Información sobre riesgos de inversión
El valor de las inversiones y los ingresos procedentes de ellas pueden subir o bajar y es posible que los inversores obtengan menos de la cantidad que han invertido.
Información importante
Esta es una comunicación comercial.
Se dirige a inversores profesionales y no se debe distribuir entre inversores minoristas ni ser utilizado como base por estos.
La información contenida en el presente documento no debe considerarse como una oferta de compra o venta ni como una solicitud de oferta para la compara o venta de valores en ninguna jurisdicción donde dicha oferta o solicitud sea ilegal, ni para ninguna persona a la que resulte ilícito realizar dicha oferta o solicitud, ni cuando la persona que la efectúe no esté cualificada para hacerlo. La información no constituye asesoramiento legal, fiscal ni de inversión. Por lo tanto, no debe basarse en este contenido para tomar decisiones de inversión.
Emitido en el EEE por Vanguard Group (Ireland) Limited, entidad regulada en Irlanda por el Central Bank of Ireland.
© 2026 Vanguard Group (Ireland) Limited. Todos los derechos reservados.