O estilo Quality Growth sofreu pressão na Índia devido à compressão de múltiplos, e não à deterioração dos fundamentos. Após o reajuste dos valuations, várias condições começam a se tornar mais favoráveis, segundo apontam os especialistas da UTI International.
1. A equação de retorno

Fundamentos sólidos não garantem retornos elevados quando os valuations iniciais estão altos.
O UTI India Dynamic Equity Fund superou seu índice de referência nos períodos de 1 mês, 3 meses e no acumulado do ano (YTD)
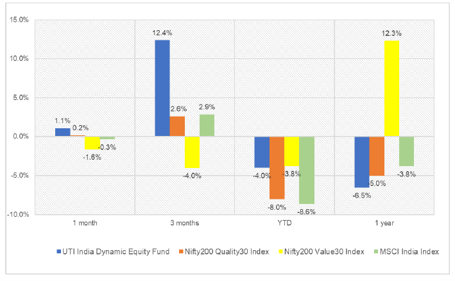
Fonte: Bloomberg. Datos a 31 ago. 2026. Rentabilidades totales en USD (Clase Institucional USD). Rentabilidades pasadas no son indicativas de resultados futuros.
2. O excesso de valuation diminuiu
Em segundo lugar, os especialistas da UTI destacam o dado do P/L trailing: passou de um pico de ~50x para ~37-38x atualmente. “O fundo negocia com prêmio, mas com um perfil de crescimento dos lucros esperado significativamente superior ao índice”, afirmam.
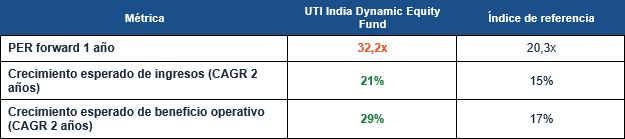
Fonte: Bloomberg, UTI AMC, Ace Equity. Pesos de cartera e índice MSCI India a 30 jun. 2026. Valoración y estimaciones de crecimiento a 10 ago. 2026.
3. Por que o ambiente está se tornando mais favorável?
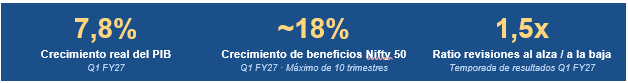
Fontes: Gobierno de India / Reuters, 31 ago. 2026; crecimiento de beneficios y ratio revisiones basados en estimaciones de cinco brokers.
O contexto doméstico de crescimento continua sólido, embora o ambiente externo seja menos favorável (juros globais elevados, petróleo, volatilidade cambial). “Nesse ambiente, os investidores tendem a valorizar mais a visibilidade dos lucros, o poder de precificação, a solidez do balanço e a capacidade de autofinanciamento — características próprias do universo Quality Growth”, destacam os especialistas da UTI.
4. Demanda institucional doméstica crescente
Em quarto lugar, a gestora destaca que as posições dos fundos domésticos em empresas Quality aumentaram em várias ações entre março e junho de 2026.
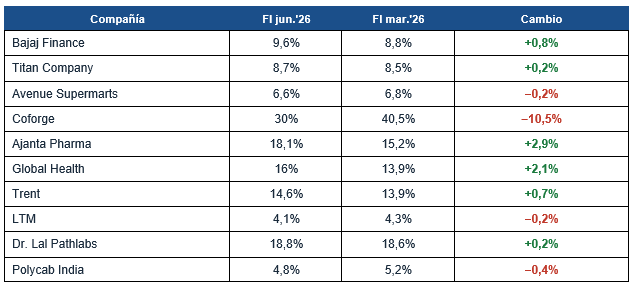
Fonte: Trendlyne. Tenencia de FI como % del capital en circulación a fin de trimestre. Muestra ilustrativa de 10 posiciones entre las mayores sobreponderaciones activas del Fondo a 31 jul. 2026. Solo ilustrativo; no constituye recomendación.
5. Revisões de LPA para cima: primeira confirmação
Além disso, destacam que as expectativas do consenso para o crescimento do LPA no FY27 melhoraram em 8 de cada 10 empresas da amostra entre maio e agosto de 2026.
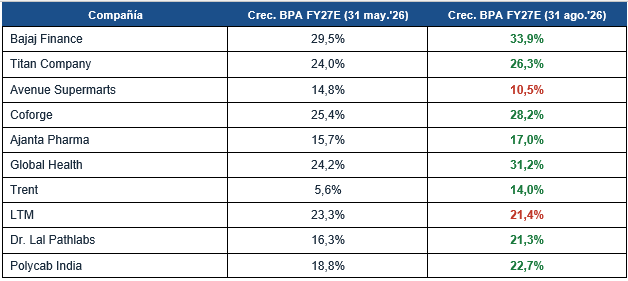
Fonte: Consenso Bloomberg. Las previsiones están sujetas a cambios. Los cambios en el crecimiento estimado del BPA pueden reflejar revisiones tanto del año en curso como del FY27E.
Tese de investimento
Embora não seja possível assegurar que um novo regime de Quality já esteja confirmado, é certo que várias das condições que contribuíram para uma equação de retorno difícil nos últimos anos estão se tornando menos adversas:
- Os valuations iniciais estão menos exigentes (P/L trailing de ~37-38x vs. pico de ~50x);
- As expectativas de lucros melhoraram em 8 de cada 10 empresas da carteira;
- As posições dos fundos de investimento domésticos aumentaram em várias ações, e a rentabilidade relativa no curto prazo melhorou.
“A próxima confirmação deve vir de revisões positivas sustentadas e de uma melhora contínua da rentabilidade relativa”, concluem os especialistas da UTI International.
A Altment Capital Partners representa a UTI com exclusividade na Península Ibérica.
 Por Javiera Donoso