

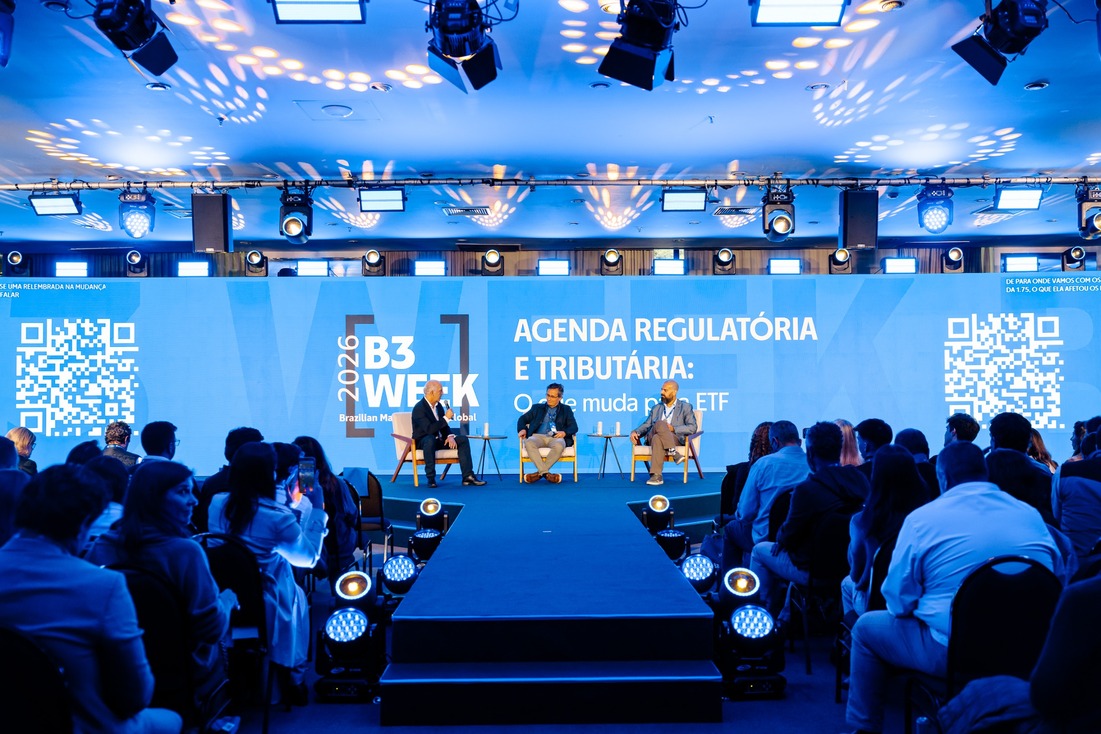
A indústria brasileira de ETFs precisa de uma nova rodada de modernização regulatória e tributária para acompanhar a evolução do produto nos mercados internacionais e permitir o desenvolvimento de novas estratégias no país. Entre as principais demandas estão uma regulamentação mais clara para ETFs ativos, a possibilidade de criação de estruturas hoje não contempladas pelas normas e uma revisão da tributação, especialmente para os ETFs de renda fixa e crédito privado.
O diagnóstico foi apresentado durante o painel “Agenda regulatória e tributária: o que muda para ETFs”, realizado na B3 Week – ETF Day, com Fabio Arnoni, do BNP Paribas, Daniel Maeda e Filipe de Deus, da B3.
Para Maeda, que trabalhou por cerca de duas décadas na CVM (Comissão de Valores Mobiliários) antes de ingressar na B3, o arcabouço brasileiro avançou nos últimos anos, inclusive com a Resolução CVM 175, mas ainda existem produtos e estratégias que não foram alcançados pela modernização.
“Eu acho que a gente tem hoje uma arquitetura longe da ideal”, afirmou. Entre os pontos ainda pendentes, ele citou ETFs ativos e produtos como ETFs inversos e alavancados.
A prioridade, em sua avaliação, está na gestão ativa.
“Eu diria que essa hoje talvez seja a maior, a mais importante demanda: ETFs ativos”, disse Maeda. “Não são só as estratégias passivas que podem usufruir do benefício dessa infraestrutura mais moderna, transparente e eficiente. Por que os ativos também não?”
“Existe uma certa urgência”
A discussão ganha importância diante da facilidade com que o investidor brasileiro já consegue acessar produtos internacionais.
Segundo Maeda, a digitalização tornou praticamente invisíveis algumas das antigas barreiras entre o mercado doméstico e as plataformas estrangeiras. Um investidor com conta nos Estados Unidos ou na Europa pode acessar instrumentos que ainda encontram limitações regulatórias no Brasil.
“Quando você tem uma conta nos EUA, tem uma conta na Europa, seja lá onde for, você tem acesso a todos esses tipos de produtos, acesso a essa plataforma internacional”, afirmou.
Na avaliação do executivo, essa diferença aumenta a pressão para que a regulamentação brasileira acompanhe a evolução observada no exterior.
“Por que a gente não é tão inovador? Por que a gente não é tão atualizado em relação a tudo o que já acontece lá fora?”, questionou.
Maeda reconhece que o mercado brasileiro historicamente adota uma postura mais cautelosa, observando primeiro a experiência internacional antes de incorporar determinados produtos. Mas acredita que a indústria chegou a um momento em que a distância precisa diminuir.
“O Brasil precisa novamente se aproximar do que os outros mercados já oferecem, senão a gente fica irreversivelmente para trás”, afirmou. “Ainda está em tempo, o Brasil está atualizado, mas existe uma certa urgência nessa pauta de transformação da nossa plataforma de ETFs.”
Tributação corre atrás da inovação
No campo tributário, Filipe de Deus, da B3, defendeu uma mudança mais estrutural.
Para Filipe, boa parte das regras brasileiras aplicáveis aos investimentos foi construída a partir de uma divisão entre renda fixa e renda variável que remonta aos anos 1990 e início dos anos 2000. À medida que novos produtos surgiram, novas exceções foram adicionadas ao sistema.
“Todo o nosso normativo foi sendo criado em renda fixa e em renda variável. E aí a gente começa a remendar essas normas. Começa a fazer exceções, exceções, exceções e, na verdade, hoje o nosso regime tributário é basicamente um amontoado de exceções”, afirmou.
O problema se torna particularmente evidente quando novos instrumentos financeiros chegam ao mercado.
“A minha principal crítica a esse modelo é que o tributário está sempre correndo atrás. E o tributário não vai conseguir correr atrás. O mercado vai se desenvolver mais rápido, o mercado tem velocidade.”
Em vez de desenvolver uma regra tributária específica a cada novo instrumento, Filipe defende a construção de um regime mais abrangente para aplicações financeiras.
“A gente tem que sair um pouco desse lugar de que a regra tem que ser tailor-made para cada tipo de ativo que eu vá lançar”, disse. “A gente deveria ter uma boa reforma da regra tributária para ter uma regra padrão de aplicação financeira que valha para tudo, que valha para qualquer tipo de ativo, e aí tratar exceções pontualmente quando precisam.”
Crédito privado pode ser destravado
Uma das áreas em que a tributação atual mais limita o desenvolvimento dos ETFs, segundo Filipe, é a renda fixa.
O executivo argumenta que as regras específicas para ETFs de renda fixa foram desenhadas em um contexto bastante diferente do atual, quando o foco estava principalmente na construção de um mercado de ETFs de títulos públicos.
“Quando você olha a exposição de motivos da lei, é importante tentar entender por que foi criado aquele negócio. Você vê que ele foi pensado para o ETF de títulos públicos”, afirmou.
Com o crescimento do mercado de capitais e do crédito privado brasileiro, a mesma estrutura tributária passou a ser aplicada a produtos com características distintas.
“Quando a gente ouve tudo que está sendo dito aqui hoje, o potencial do ETF de crédito privado no Brasil, que é um país de renda fixa, aquela regra não está boa. Ela está segurando”, disse.
Filipe questionou, por exemplo, a lógica de impor uma tributação maior a determinados ETFs de crédito privado em razão das características da carteira.
“Por que penalizar com uma alíquota de 25% um ETF de crédito privado que tem um prazo de repactuação menor? Qual é a vantagem? Por que a norma tributária precisa atuar nesse sentido? A gente tem que fazer esse exercício.”
Para ele, uma revisão das regras poderia liberar uma demanda atualmente represada por insegurança tributária.
“Uma revisão desse normativo é necessária. Mas talvez numa ótica maior”, afirmou.
Offshore como contraponto
Filipe também comparou o tratamento das aplicações domésticas com aquele adotado para investimentos financeiros no exterior.
A legislação brasileira passou a aplicar uma alíquota uniforme de 15% sobre determinados rendimentos de aplicações financeiras mantidas no exterior por pessoas físicas, enquanto os investimentos realizados no mercado doméstico continuam sujeitos a regimes diferentes conforme a natureza do ativo.
“Hoje, se eu abrir o meu celular e abrir uma conta offshore, eu vou aplicar em qualquer coisa. Vou comprar um bond e uma ação, renda fixa e renda variável lá fora. Eu pago quanto de imposto? Quinze”, afirmou.
A comparação, segundo ele, deveria provocar uma discussão semelhante para o mercado doméstico.
“O que a gente fez lá fora? O offshore trata tudo como 15%. Eu deveria fazer esse mesmo exercício aqui no Brasil. Tentar dar uma alíquota padrão, que vale para tudo, com pequenas exceções pontuais.”
Na avaliação de Filipe, simplificar o tratamento tributário também reduziria a insegurança existente na estruturação de novos ETFs.
ETF como porta para o crédito privado
A discussão tributária não se limita à indústria de fundos. Na visão apresentada no painel, uma estrutura mais adequada para ETFs de renda fixa também poderia ampliar o acesso das pessoas físicas ao mercado de crédito privado e, indiretamente, criar uma nova fonte de financiamento para empresas.
Maeda destacou que o ETF pode permitir que o pequeno investidor tenha exposição diversificada a uma carteira de crédito privado sem precisar selecionar individualmente cada título.
“Eu acho que o ETF pode ser um veículo muito importante para o pequeno investidor acessar um portfólio maior de crédito privado, por exemplo”, afirmou.
Liquidez em bolsa e uma tributação mais equilibrada poderiam tornar esse mercado mais acessível.
“A gente ter um ETF com liquidez em bolsa, com saída, com uma tributação que seja justa, que seja nivelada, eu acho que consegue trazer um pouco mais de eletronificação para o mercado de renda fixa”, disse.
O efeito poderia chegar também às companhias emissoras. Um mercado secundário mais líquido e acessível tende a ampliar a capacidade dos ETFs de absorver títulos de crédito, criando mais espaço para novas emissões.
“Conseguir trazer esse mercado de renda fixa para uma janela de negociação, um mercado um pouco mais fluido, daria também muito mais espaço para as empresas emitirem dívidas”, afirmou Maeda.
A agenda, segundo os participantes, já está sendo discutida com autoridades. Filipe afirmou que existe abertura para o diálogo com governo e Receita Federal e lembrou que propostas tributárias recentes chegaram a abordar parte dessas questões, embora não tenham avançado.
Para a indústria, a combinação entre modernização regulatória e simplificação tributária será determinante para que a próxima geração de ETFs disponível no exterior também encontre espaço no mercado brasileiro.