

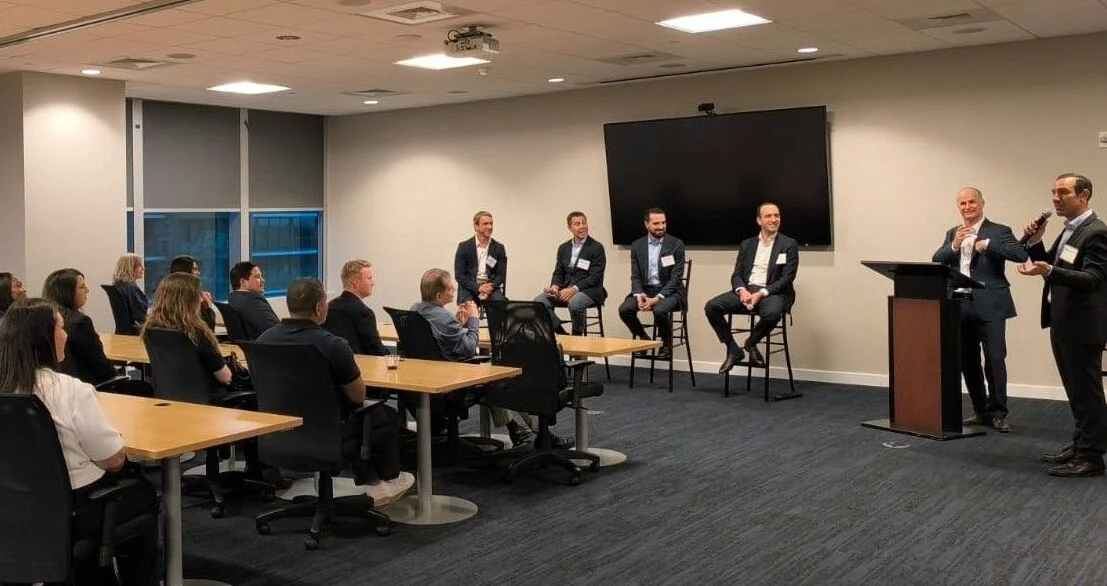
Refletindo o que já parece ser uma tendência estrutural de longo prazo, os investidores e a indústria de investimentos da América Latina estão cada vez mais ávidos por ativos alternativos. Esse fenômeno, impulsionado por uma variedade de fatores, não passou despercebido em Miami, o coração dos investimentos offshore latino-americanos. Por isso, não surpreende que a seção da Flórida da CAIA Association — que reúne profissionais de investimentos com a certificação em alternativos CAIA — tenha dedicado seu último painel a esse assunto.
O encontro, intitulado “Capital Without Borders”, reuniu diversas figuras, apresentando os pontos de vista de family offices e GPs especializados sobre os rumos desse mercado na região. Nessa discussão, um dos vetores fundamentais foi a crescente sofisticação dos investidores da região e os ventos favoráveis às diferentes categorias de capital.
“O interessante na América Latina atualmente é que os family offices e os investidores institucionais realmente cresceram na última década, tornando-se mais institucionalizados”, afirmou Hernan van Waveren, CIO do Grupo Werthein Family Office. Soma-se a isso o fato de que a região se tornou uma fonte maior de oportunidades de investimento para os mercados privados.
Da perspectiva das empresas globais, a região oferece uma história interessante. Jordie Olivella, Managing Director da KKR — que representa a empresa tanto na América Latina quanto no Canadá —, descreve três aspectos atraentes: o tamanho do mercado, que a BCG estima em cerca de US$ 8,7 trilhões; uma mudança no cenário político em direção a um ambiente mais favorável aos investimentos; e um contexto macroeconômico e global de commodities que favorece a criação de riqueza na região.
À medida que os alternativos ganharam destaque nas carteiras da região, o número de profissionais certificados pela CAIA cresceu na mesma proporção. De 326 membros, há cerca de quatro anos, hoje chegam a 600 profissionais, com o Brasil como principal mercado, seguido de México, Chile, Peru e Colômbia.
Demanda e oferta que amadureceram
Um dos maiores motores do aumento da demanda, segundo os profissionais reunidos pela CAIA, foi a crescente sofisticação dos clientes latino-americanos. Antes, apenas algumas instituições — principalmente grandes investidores institucionais — conheciam os alternativos e tinham acesso aos mercados privados. Hoje, o universo de investidores é mais exigente.
Essa maior sofisticação, destaca o CIO da Masala Capital, Juan José Daboub, trouxe uma visão diferente sobre a incorporação de alternativos nas carteiras. “Antes, pensávamos nos alocadores como pessoas que buscavam acesso a alguns fundos, e a questão era o produto. Agora, no que podemos chamar de alocador 2.0, trata-se de ver como os produtos se encaixam na minha carteira mais ampla”, explicou.
Olivella concorda com o diagnóstico, delineando uma nova orientação para a otimização de carteiras. “O que está acontecendo é que o nível do jogo subiu tanto para GPs quanto para LPs”, comentou, descrevendo os gestores como “arquitetos” de carteiras. E esses profissionais estão montando as carteiras com diferentes estruturas, acrescentou, incluindo estratégias primárias, secundárias, coinvestimentos e semilíquidas.
Do outro lado, a oferta também vem evoluindo em paralelo ao desenvolvimento das capacidades de investimento da indústria. “Sem dúvida, estamos encontrando mais oportunidades para investir e mais parceiros para investir diretamente no mercado latino-americano”, afirmou Van Waveren, do Grupo Werthein.
Uma dessas transformações, no âmbito dos veículos, é o avanço dos coinvestimentos. Os clientes mais sofisticados, explicou David Lopez, Head de América Latina da Thoma Bravo, estão recorrendo a esse tipo de investimento pela eficiência de custos que oferece. “Para o bem ou para o mal, os clientes têm se concentrado em coinvestimentos para reduzir taxas e tentar conseguir melhores retornos”, disse.
Fluxos de investidores institucionais e family offices
Pela primeira vez, descreveu o executivo da Thoma Bravo, os dois motores estão funcionando ao mesmo tempo. “Isso significa que o capital institucional tem sido impulsionado pela regulação da indústria de fundos de pensão e, além disso, finalmente estamos vendo um acesso em escala no segmento wealth”, comentou no painel realizado em Miami.
Do lado dos investidores institucionais, há vários casos em que os fundos de pensão poderiam demandar mais ativos alternativos. O México, por exemplo, tem uma indústria de US$ 500 bilhões que cresce 20% ao ano, enquanto o Chile aumentou a contribuição em sua última reforma e elevou os limites de investimento em alternativos. Além disso, novos investidores estão se somando, como os veículos previdenciários de El Salvador e da Costa Rica.
Os single family offices — que operam cada vez mais como investidores institucionais do que como operações de private banking com um único cliente — também estão aumentando seu apetite. Embora esse segmento invista na classe de ativos há décadas, a indústria vê espaço para crescer. Enquanto atualmente os FOs investem cerca de 30% de seu capital em alternativos, esse número poderia alcançar os 40% registrados nos Estados Unidos, segundo López.
O fenômeno da visão holística da carteira se torna especialmente relevante para esse segmento, ressaltou Daboub, da Masala. “A maioria dessas famílias já tem uma posição muito concentrada em private equity, que é seu próprio negócio operacional”, explicou, acrescentando que ela se tornou mais uma peça da diversificação da carteira, já que precisam encontrar “uma alternativa à exposição que já têm”.
“Antes, buscavam o que estava disponível, enquanto agora buscam o que podem comprar que não seja correlacionado com o que têm”, afirmou, “o que lhes dará um retorno adicional em relação ao que podem encontrar localmente ou nos mercados públicos”, disse.
O segmento emergente de wealth
Alguns degraus abaixo na escala de patrimônios privados, um segmento que vem ganhando importância na região — e inspirou a criação de diversas empresas de gestão patrimonial — é o dos clientes de private wealth.
Essa, ressalta a indústria, também é uma tendência que reflete um fenômeno mundial. “As mesmas tendências observadas nos Estados Unidos estão ocorrendo na América Latina”, disse Olivella, da KKR. “Os grandes bancos privados, os canais de wirehouses, os RIAs e as corretoras independentes agora têm acesso a produtos de boa qualidade de GPs sólidos”, acrescentou. Nesse sentido, o executivo destacou o papel do desenvolvimento dos veículos evergreen nessa dinâmica.
Embora o número mais citado seja uma penetração de 2% nos canais de wealth management latino-americanos, observou o profissional, essa média esconde um cenário heterogêneo, que combina investidores bastante sofisticados, com posições de 15% ou 20% em alternativos, e clientes que ainda não entraram nesse espaço.
Ainda assim, esses fluxos deixaram uma marca na indústria, não apenas no trabalho de gigantes internacionais como JPMorgan ou Morgan Stanley, mas também no desenvolvimento de grandes grupos financeiros latino-americanos, como Itaú, Credicorp, SURA e BTG Pactual.
Para o futuro, a indústria vê nos clientes de segmentos um pouco mais amplos a próxima fronteira. “Há muito interesse e capital fluindo do segmento Ultra High Worth, e acredito que a próxima onda será o canal affluent”, disse López, da Thoma Bravo.
Para o profissional, isso exigirá o uso de estruturas locais, mas ele prevê “uma oportunidade gigantesca para os patrimônios privados nos mercados privados nos próximos cinco anos”.